Государственные доходы, их основные формы и перспективы развития
- дивиденды по акциям и доходы от прочих форм участия в капитале, находящихся в собственности РФ;
- доходы от сдачи в аренду имущества, находящегося в оперативном управлении федеральных органов государственной власти и созданных ими учреждений и в хозяйственном ведении федеральных государственных унитарных предприятий;
- часть прибыли федеральных государственных унитарных предприятий, остающейся после уплаты налогов и иных обязательных платежей;
- доходы от сдачи в аренду земли.
Доходы от реализации имущества, находящегося в государственной и муниципальной собственности относят к числу невозобновляемых источников доходов федерального бюджета. Они включают:
- доходы от приватизации федерального имущества (продажа имущества и пакетов акций акционерных обществ);
- доходы от продажи земли.
За последние годы в структуре неналоговых доходов федерального бюджета поступления от возобновляемых источников увеличиваются. За последние три года доля возобновляемых источников неналоговых доходов федерального бюджета постоянно растет. Значительная доля невозобновляемых источников в 2003-2004 гг. была связана с продажей государственных пакетов акций в нефтедобывающей и нефтеперерабатывающей промышленности. Так, в 2004 г. из 65,9 млрд руб., поступивших в федеральный бюджет, 56,4 млрд руб. (86,6%) составили средства от приватизации 7,59% акций ОАО «НК «ЛУКОЙЛ».
В 2005 и 2006 гг. доходы от продажи государственной собственности составят в среднем 0,5 млрд руб. за год. Вместе с тем доходы от продажи акций, находящихся в федеральной собственности, составят в 2006 г. 31,0 млрд руб. В 2006 г. наибольшую сумму средств планируется получить от продажи 100% акций ОАО «СГ-Транс» (г. Москва), 34% акций ОАО «КамАЗ» (г. Набережные Челны) и 85,9% акций Межгосударственной авиастроительной компании «Ильюшин» (г. Москва).
По прогнозам Росимущества в ближайшие годы (2007—2008 гг.) доходы федерального бюджета от продажи имущества не будут превышать 0,5 млрд руб. ежегодно плюс 41— 4 млрд руб. от продажи акций, принадлежащих государству. Поэтому можно сделать вывод, что в ближайшие годы доля доходов федерального бюджета от невозобновляемых источников будет сокращаться. Основную же часть неналоговых доходов федерального бюджета в ближайшие годы будут составлять доходы от использования государственной собственности.
Однако, как отмечалось выше, в настоящее время, в целом, следует говорить о низкой эффективности управления государственной собственностью, что является одним из факторов, ограничивающих рост неналоговых доходов федерального бюджета.
Вместе с тем существуют определенные резервы для повышения неналоговых доходов, формирующихся за счет использования государственной собственности. Прежде всего, такое увеличение может быть получено за счет совершенствования управления долей государственной собственности в акционерных компаниях и, соответственно, увеличения объема дивидендов по акциям, принадлежащим государству.
К началу 2000 г. государство являлось акционером 3896 предприятий. Из них: у 382 АО 100% акций находилось в государственной собственности, у 470 АО государственный пакет превышал 50% уставного капитала, в 1601 АО государственная доля составляла от 25 до 50% акционерного капитала, а в 963 предприятиях менее 25% акций1. На 1 января 2005 г. Росстатом было учтено 5184 акционерных общества с долей Российской Федерации в уставном капитале.
Однако, как следует из данных табл. 3, несмотря на то, что общий объем дивидендов по акциям, принадлежащим государству, за последние годы растет, их доля в структуре неналоговых доходов все еще остается незначительной. В 2006 г. они должны составить всего 20,5 млрд руб. В соответствии с прогнозом Росимущества доходы федерального бюджета от дивидендов по акциям, находящимся в федеральной собственности, должны составить в 2007 г. 21,5 млрд руб., а в 2008 г. - 22,0 млрд руб.
Незначительная доля дивидендов объясняется тем, что не все акционерные общества, где есть доля государства, перечисляют дивиденды в бюджет. Так, в 2003 г. в доход федерального бюджета перечисляли дивиденды по акциям только 13,8% акционерных обществ, а в 2004 г. — всего 6,5%. Росимущество не всегда также располагает полной информацией о чистой прибыли, полученной акционерными обществами с долей участия государства. По данным Росстата, в 2003 г. чистую прибыль имели только 3844 из 5184 акционерных обществ с долей государства в уставном капитале. Общая сумма их прибыли составила 414,4 млрд руб. Однако из 3844 прибыльных акционерных общества, в 2004 г. только 319 акционерных обществ с участием государства перечисляли дивиденды в бюджет (или 8,3% от общего числа прибыльных акционерных обществ с участием государства). В основном это наиболее крупные плательщики (перечисления более 1 млрд руб. в федеральный бюджет): ОАО «Газпром» (5,93 млрд руб.); ОАО «АК Транснефть» (2,38 млрд руб.); ОАО «Внешторгбанк» (1,51 млрд руб.); ОАО «НК «Лукойл» (1,46 млрд руб.; ОАО «НК «Роснефть» (1,4 млрд руб.) и РАО «ЕЭС России» (1,09 млрд руб.).
На наш взгляд, эти доходы могли быть больше, если бы в России удалось организовать должным образом деятельность института государственных представителей. В настоящее время в АО с государственным капиталом 4320 государственных служащих занимаются тем, что представляют интересы государства в акционерных компаниях. Однако лишь в 1236 АО в 2005 г. на общих собраниях присутствовали и голосовали в установленном порядке представители государства. Поэтому вполне закономерно, что деятельность государственных представителей по управлению государственной собственностью является сегодня неэффективной. Их низкая эффективность обусловлена еще целым рядом причин.
Во-первых, государственные представители обладают ограниченным набором прав и возможностей, что не позволяет им в должной мере влиять на принимаемые акционерным обществом решения, которые могут противоречить государственным интересам. Во-вторых, деятельность государственных представителей чаще всего является дополнительной нагрузкой и к их основным профессиональным обязанностям, а низкая оплата труда не обеспечивает стимулов к эффективной работе. В-третьих, для государственных представителей характерным является невысокий уровень профессионализма и квалификации в области управления собственностью.
Для того чтобы институт государственных представителей заработал эффективно, необходимо принять целый ряд нормативных документов, регламентирующих деятельность государственных представителей. В этих документах следует более четко определить: круг обязанностей государственных представителей; степень их самостоятельности при принятии тех или иных решений; систему стимулов; экономическую ответственность за ущерб, причиненной государственной собственности непрофессиональными действиями или неквалифицированным выполнением своих функций; систему повышения квалификации государственных представителей; систему отбора государственных служащих для выполнения этой функции.
Для крупных и контрольных пакетов акций должны быть приняты такие законодательные решения, которые позволяли бы государству как стратегическому собственнику осуществлять все необходимые функции управления. Для миноритарных пакетов акций (менее 25%) утверждаемые нормы и процедуры должны позволять государству, как одному из многих собственников, осуществлять функции контроля за деятельностью предприятия.
Для повышения эффективности управления государственной собственностью можно также шире привлекать специалистов из коммерческих структур или управляющие компании, с которыми органы исполнительной власти могли бы заключать соответствующие договоры.
Одним из важных направлений увеличения неналоговых доходов федерального бюджета могло бы стать повышение эффективности деятельности государственных предприятий, а значит увеличение части их прибыли, перечисляемой в федеральный бюджет. По данным Росстата, на 1 января 2005 г. в едином государственном реестре предприятий и организаций (ЕГРПО) было учтено 10 970 федеральных государственных унитарных предприятий (ФГУП).
Однако лишь незначительная часть ФГУП перечисляют часть своей чистой прибыли в бюджет. Так, в 2003 г. только 1956 ФГУП (20%) перечислили свою прибыль в бюджет. В 2004 г. их число было еще меньше - 1630 ФГУП (18,4%).
В целом эффективность отдачи от федерального недвижимого имущества, закрепленного за ФГУП на праве хозяйственного ведения в виде отчислений от чистой прибыли составила в 2004 г. в среднем по Российской Федерации 0,9 тыс. рублей с 1 млн руб. балансовой стоимости недвижимого имущества, что свидетельствует о низкой эффективности использования имущества ФГУП.
Поэтому в целом доходы от перечисления части прибыли ФГУП остаются незначительными. В 2006 г. они составят всего 2,5 млрд рублей. По прогнозам Росимущества в ближайшее время они вряд ли увеличатся, скорее наоборот. В 2007—008 гг. доходы федерального бюджета от перечисления части прибыли ФГУП составят всего 0,5 млрд руб. в год.
Объем прибыли, перечисляемой в федеральный бюджет ФГУП, мог бы быть увеличен, если бы, во-первых, был окончательно налажен их учет, поскольку до сих пор существуют различия данных Росстата (ЕГРПО) и реестра Росимущества по количеству государственных предприятий. Во-вторых, должен быть налажен также учет размеров реальной чистой прибыли, получаемой государственными предприятиями. И, наконец, в-третьих, повышение эффективности управления государственными предприятиями также могло бы способствовать существенному увеличению части прибыли ФГУП, перечисляемой в бюджет.
Повышение эффективности управления государственными предприятиями, в свою очередь, предполагает:
- ужесточение требований к руководителям госпредприятий;
- повышение роли общих собраний коллектива или советов государственных предприятий;
- оптимизацию состава и структуры государственного сектора экономики;
- более широкое использование новых организационных структур, действующих под контролем государства (холдинги, финансово-промышленные группы и тому подобное).
Неналоговые доходы федерального бюджета могут быть также увеличены за счет более продуманной политики в области доходов от сдачи в аренду федерального имущества и земли.
В 2006 г. доходы федерального бюджета от сдачи в аренду федерального имущества составят 14,7 млрд руб. По прогнозу Росимущества в 2007 г. эти доходы несколько уменьшатся и составят 11,2 млрд руб. В 2008 г. они будут составлять уже 9,2 млрд руб.
По состоянию на 1 января 2005 г. площади федерального недвижимого имущества составили 1 636,7 млн кв. м, из которых в оперативном управлении находилось 51,8%, в хозяйственном ведении —44,5%, а в казне РФ —3,6%. При этом площади недвижимого имущества, переданные в аренду, составили 11,4 млн кв. м, или 0,7% от общей площади недвижимого имущества.
Таким образом, увеличение доходов от сдачи в аренду недвижимого имущества, находящегося в федеральной собственности, может быть увеличено за счет:
- повышения стоимости аренды. Средняя ставка арендной платы за 1 кв. м объекта недвижимости РФ в 2004 г. составила всего 1,8 тыс. руб. в год, что явно ниже ее возможной рыночной величины;
- повышения степени контроля за обязательным прохождением арендных платежей через органы федерального казначейства. Только в 2004 г. 204,9 млн руб. доходов от сдачи в аренду федерального имущества не прошли через органы федерального казначейства;
- сокращения задолженности по перечислению арендных платежей в федеральный бюджет. По состоянию на 1 января 2005 г. эта задолженность составила 2,3 млрд руб. или 18,3% от суммы поступлений в 2004 г.;
- формирования полного реестра государственной недвижимости, в том числе за рубежом.
Что касается доходов от сдачи в аренду земли, то этот вид неналоговых доходов за последние несколько лет существенно увеличился. Так, если в 2005 г. доходы федерального бюджета от сдачи в аренду земли составляли 1,0 млрд руб., то в 2006 г. они составят 2,0 млрд руб. Планируется, что в 2007—2008 гг. эти доходы составят по 4 млрд руб. в год. Хотя доходы от аренды земли каждый год увеличиваются, однако и в этой части неналоговых доходов существуют определенные резервы. На наш взгляд, они связаны с завершением работы по разграничению собственности на землю.
Перспективы развития государственных доходов на 2010 год
3.1 Развитие бюджетной политики в области доходов на 2010 год
В условиях экономического кризиса произошло резкое снижение бюджетных доходов. Общий объем налоговых доходов федерального бюджета за первое полугодие 2009 года составил 1 801,1 млрд. рублей, то есть снизился в номинальном выражении на 26,3% по сравнению с аналогичным периодом предыдущего года.
С начала 2009 года наблюдается существенный рост задолженности по налогам и сборам в бюджетную систему. Наиболее значительно увеличилась задолженность по региональным налогам и сборам (25%). По федеральным налогам и сборам рост составил 7%, в том числе по налогу на добавленную стоимость - 13,4%. В первом полугодии текущего года собираемость по НДС составила 85,3% (при том, что бюджетные проектировки на 2010 год и плановый период 2011-2012 годов исходят из 91,3%).
При расчете объема доходов федерального бюджета на 2010 год учитывались предполагаемые к принятию в 2009 году изменения и дополнения в законодательство Российской Федерации, вступающие в действие с 1 января 2010 года.
В части налогового законодательства приняты следующие решения:
а) индексация ставок акцизов:
- на табачные изделия: индексация специфических ставок на 44% к уровню 2009 года и увеличение адвалорной ставки до 7%;
- на нефтепродукты - на 10% к уровню 2009 года;
- на алкогольную продукцию - на 30% к уровню 2009 года или на 20% к ранее утвержденным ставкам на 2010 год;
- на пиво - в 3 раза к уровню 2009 года или на 190% к ранее утвержденным ставкам 2010 года;
б) увеличение ставки налога на добычу полезных ископаемых на газ со 147 до 162 рублей за 1 тыс. куб. м;
в) увеличение размеров государственной пошлины на ряд юридически значимых действий (по делам, рассматриваемым в арбитражных судах (для юридических лиц); за совершение действий, связанных с приобретением гражданства или выходом из него, а также с въездом или выездом из страны; за совершение действий при осуществлении федерального пробирного надзора; за государственную регистрацию и за совершение прочих юридически значимых действий);
г) увеличение средних ставок транспортного налога, установленных статьей 361 Налогового кодекса Российской Федерации, в два раза, при этом сохранив действующий в настоящее время минимальный уровень налоговых ставок, разрешив органам власти субъектов Российской Федерации уменьшать данные ставки не в пять, а в десять раз.
По бюджетному законодательству предполагается реализация следующих решений:
а) увеличение норматива зачисления в федеральный бюджет налога на добычу полезных ископаемых на нефть и газовый конденсат с 95 до 100%;
б) зачисление в доход федерального бюджета доходов от управления средствами Резервного фонда и Фонда национального благосостояния.
В таможенном законодательстве будут осуществляться следующие меры:
а) установление ставки вывозной таможенной пошлины на нефтепродукты в зависимости от ставки вывозной таможенной пошлины на нефть;
б) введение ставок вывозной таможенной пошлины на никель в зависимости от изменения мировых цен.
В банковском законодательстве запланировано внесение изменения в Федеральный закон от 10 июля 2002 г. № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» в части увеличения норматива зачисления в доход федерального бюджета от фактически полученной Банком России прибыли по итогам года, остающейся после уплаты налогов и сборов, с 50 до 75%.
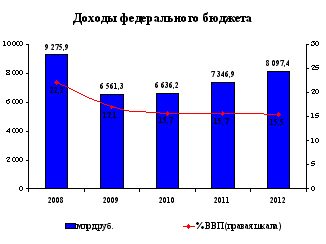
Рис. 1. Доходы федерального бюджета (ВВП), млрд. руб.
Общая сумма доходов федерального бюджета в 2010-2012 годах прогнозируется на уровне 15,5-15,7% ВВП (рис.4.1). В номинальном выражении доходы ожидаются в 2010 году в размере 6636,2 млрд. рублей, 7346,9 млрд. рублей в 2011 году и 8097,4 млрд. рублей в 2012 году.
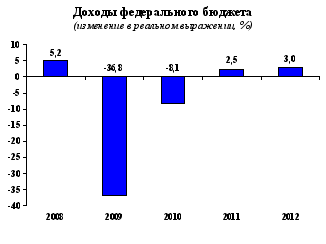
Рис. 2. Доходы федерального бюджета, изменение в реальном выражении, %
Снижение доходов федерального бюджета в реальном выражении в 2010 году составит порядка 8%, а в процентах ВВП они окажутся на 1,4 п.п. ниже. Влияние экономического кризиса на доходы федерального бюджета будет достаточно продолжительным, и даже к 2012 году доходы в реальном выражении прогнозируются на 3% ниже уровня 2009 года.
Нефтегазовые доходы федерального бюджета существенно сокращаются: в 2009 году – 6,6% ВВП против 10,5% ВВП в 2008 году. В 2010-2012 годах они сохраняются на уровне 6,8-7,0% ВВП.
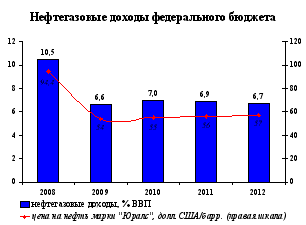
Рис. 3. Нефтегазовые доходы федерального бюджета, % ВВП
Причины, в результате которых поступления в 2010-2012 годах будут меньше доходов 2009 года, можно условно разделить на три группы: первая связана с реформой социальных платежей и заменой единого социального налога страховыми взносами, поступающими напрямую во внебюджетные фонды, вторая - с сужением налоговых баз по основным источников доходов в ВВП, а третья - с тем фактом, что в 2009 году в федеральный бюджет были мобилизованы временно свободные средства госкорпораций и другие разовые поступления.
Сравнительный анализ сопоставимых показателей свидетельствует, что доходы федерального бюджета в период 2010-2012 годов незначительно вырастут по сравнению с уровнем 2009 года и в течение трех лет будут находиться на уровне 15,6-15,7% ВВП.
Прогнозируемая структура доходов федерального бюджета приведена в таблице 1:
Таблица 1.
Структура доходов федерального бюджета
| Показатель | 2009 | 2010 | 2011 | 2012 | ||||
|
млрд. руб. |
% к ВВП |
млрд. руб. |
% к ВВП |
млрд. руб. |
% к ВВП |
млрд. руб. |
% к ВВП | |
| Всего доходов | 6561,3 | 17,1 | 6636,2 | 15,7 | 7346,9 | 15,7 | 8097,4 | 15,5 |
| В том числе: | ||||||||
| Нефтегазовые доходы | 2545,8 | 6,6 | 2955,0 | 7,0 | 3245,2 | 6,9 | 3520,8 | 6,7 |
| НДПИ (без ненефтегазовых доходов) | 882,8 | 2,3 | 982,9 | 2,3 | 1088,0 | 2,3 | 1187,1 | 2,3 |
| Таможенные пошлины | 1663,0 | 4,3 | 1972,1 | 4,7 | 2157,2 | 4,6 | 2333,7 | 4,4 |
| Ненефтегазовые доходы | 4015,5 | 10,4 | 3681,2 | 8,7 | 4101,7 | 8,8 | 4576,6 | 8,8 |
| НДС | 1943,7 | 5,1 | 2148,4 | 5,0 | 2430,4 | 5,2 | 2792,0 | 5,4 |
| Налог на прибыль организаций | 172,8 | 0,4 | 191,5 | 0,5 | 192,4 | 0,4 | 200,3 | 0,4 |
| ЕСН | 495,4 | 1,3 | 41,3 | 0,1 | 0 | 0 | ||
| Акцизы | 105,8 | 0,3 | 145,1 | 0,3 | 182,7 | 0,4 | 233,9 | 0,4 |
| НДПИ (без нефтегазовых доходов) | 11,1 | 0,0 | 10,7 | 0,0 | 11,2 | 0,0 | 11,8 | 0,0 |
| Таможенные пошлины (без нефтегазовых доходов) | 506,6 | 1,3 | 546,3 | 1,3 | 620,7 | 1,3 | 700,5 | 1,3 |
Основные характеристики федерального бюджета на 2010 год и на плановый период 2011 и 2012 год сформированы на основе прогноза социально-экономического развития Российской Федерации на 2010-2012 годы и реализуют основные положения Бюджетного послания Президента Российской Федерации о бюджетной политике в 2010-2012 годах (таблица 2):
Таблица 2
Основные характеристики федерального бюджета на 2010 год и плановый период 2011 и 2012 годов
| Показатель | Отчет | Оценка | Прогноз | |||||
| 2005 год | 2006 год | 2007 год | 2008 год | 2009 год | 2010 год | 2011 год | 2012 год | |
| Доходы, млрд. руб. | 5 127,2 | 6 278,8 | 7 781,1 | 9 275,9 | 6 561,3 | 6 636,2 | 7 346,9 | 8 097,4 |
| %% к ВВП | 23,7 | 23,3 | 23,5 | 22,2 | 17,0 | 15,7 | 15,7 | 15,5 |
| Расходы, млрд. руб. | 3 514,3 | 4 284,8 | 5 986,6 | 7 570,9 | 9 980,1 | 9 822,8 | 9 358,6 | 9 661,2 |
| %% к ВВП | 16,3 | 15,9 | 18,1 | 18,2 | 25,9 | 23,2 | 20,0 | 18,5 |
| в том числе условно утверждаемые | 234,0 | 483,1 | ||||||
| %% к общему объему расходов | 2,5 | 5,0 | ||||||
| Дефицит/профицит, млрд. руб. | 1 612,9 | 1 994,1 | 1 794,6 | 1 705,1 | -3 418,8 | -3 186,6 | -2 011,7 | -1 563,8 |
| %% к ВВП | 7,5 | 7,4 | 5,4 | 4,1 | -8,9 | -7,5 | -4,3 | -3,0 |
В 2010-2012 годах предполагается снижение доходов федерального бюджета с 17,1% к ВВП в 2009 году до 15,7% в 2010 и 2011 годах, с дальнейшим снижением в 2012 году до 15,5% к ВВП. В номинальном выражении в 2010-2012 годах планируется рост доходов в среднем на 7% в год. Таким образом, учитывая значительное снижение доходов федерального бюджета по сравнению с объемами доходов в 2008 году и необходимость поддержания финансовой стабильности, планируется снижение объема расходов федерального бюджета с 25,9 % к ВВП в 2009 году до 18,5% к ВВП в 2012 году. При этом прогнозируемый объем расходов должен обеспечить исполнение принятых социальных и иных первоочередных расходных обязательств Российской Федерации.
В 2010-2012 годах сохраняется тенденция превышения расходов федерального бюджета над доходами, то есть планируется дефицит федерального бюджета с последовательным его снижением с 8,9 % к ВВП в 2009 году до 3,0% к ВВП в 2012 году.
Выводы и предложения
1. Будучи экономической формой распределительных отношений и являясь частью финансов, государственный бюджет характеризуется теми же чертами, которые присущи финансам в целом. Однако есть и особенности, отличающие его от других сфер и звеньев финансовых отношений. К их числу относятся следующие:
1) государственный бюджет является особой экономической формой перераспределительных отношений, связанной с обособлением части национального дохода в руках государства с целью удовлетворения потребностей всего общества и отдельных государственно-территориальных образований;
2) пропорции бюджетного перераспределения в большей степени, чем у других звеньев финансов, определяются потребностями расширенного воспроизводства в целом и задачами, стоящими перед обществом на каждом историческом этапе его развития;
3) область бюджетного распределения занимает центральное место в составе государственных финансов. Ни одно из других звеньев финансов не осуществляет такого многовидового (межотраслевое, межтерриториальное и тому подобное) и многоуровневого (федеральный, региональный, городской и тому подобное) перераспределения средств как бюджет;
4) сфера действия распределительной функции государственного бюджета определяется тем, что в отношения с бюджетом вступают почти все участники общественного производства.
Государственный бюджет — это основной финансовый план государства, имеющий силу закона. Его функционирование осуществляется посредством особых экономических форм —доходов и расходов, выражающих последовательные этапы перераспределения стоимости общественного продукта, концентрируемого в руках государства.
В местный бюджет поступают также ассигнования на финансирование осуществления отдельных государственных полномочий, передаваемых органам местного самоуправления, ассигнования на финансирование реализации органами местного самоуправления федеральных законов и законов субъектов РФ, ассигнования на компенсацию дополнительных расходов, возникших в результате решений, принятых органами государственной власти, приводящих к увеличению бюджетных расходов или уменьшению бюджетных доходов муниципальных образований.
2. В доходы федерального бюджета поступают также налоги на капитал (доходы от денежного капитала, процентные доходы от вкладов, от покупки ценных бумаг и тому подобное). Однако в целом доля налогов с финансовых операций, недвижимости и капитала составляет не более 3% доходов федерального бюджета. На наш взгляд, в условиях, когда доля смешанного дохода в ВВП неуклонно растет, эти налоги должны составлять более значимую часть доходов федерального бюджета.
Увеличение доходов от сдачи в аренду недвижимого имущества, находящегося в федеральной собственности, может быть увеличено за счет:
- повышения стоимости аренды. Средняя ставка арендной платы за 1 кв. м объекта недвижимости РФ в 2004 г. составила всего 1,8 тыс. руб. в год, что явно ниже ее возможной рыночной величины;
- повышения степени контроля за обязательным прохождением арендных платежей через органы федерального казначейства. Только в 2004 г. 204,9 млн руб. доходов от сдачи в аренду федерального имущества не прошли через органы федерального казначейства;
- сокращения задолженности по перечислению арендных платежей в федеральный бюджет. По состоянию на 1 января 2005 г. эта задолженность составила 2,3 млрд руб. или 18,3% от суммы поступлений в 2004 г.;
- формирования полного реестра государственной недвижимости, в том числе за рубежом.
Что касается доходов от сдачи в аренду земли, то этот вид неналоговых доходов за последние несколько лет существенно увеличился. Так, если в 2005 г. доходы федерального бюджета от сдачи в аренду земли составляли 1,0 млрд руб., то в 2006 г. они составят 2,0 млрд руб. Планируется, что в 2007—2008 гг. эти доходы составят по 4 млрд руб. в год. Хотя доходы от аренды земли каждый год увеличиваются, однако и в этой части неналоговых доходов существуют определенные резервы. На наш взгляд, они связаны с завершением работы по разграничению собственности на землю.
3. Учитывая значительное снижение доходов федерального бюджета по сравнению с объемами доходов в 2008 году и необходимость поддержания финансовой стабильности, планируется снижение объема расходов федерального бюджета с 25,9 % к ВВП в 2009 году до 18,5% к ВВП в 2012 году. При этом прогнозируемый объем расходов должен обеспечить исполнение принятых социальных и иных первоочередных расходных обязательств Российской Федерации.
В 2010-2012 годах сохраняется тенденция превышения расходов федерального бюджета над доходами, то есть планируется дефицит федерального бюджета с последовательным его снижением с 8,9 % к ВВП в 2009 году до 3,0% к ВВП в 2012 году.
Список использованной литературы
Федеральный закон от 24 июля 2008 г. № 209-ФЗ «О развитии малого предпринимательства в Российской Федерации» // Собрание законодательства Российской Федерации.- 2008.-№ 31.-Ст.4006
Постановление Правительства РФ от 22.04.2006 № 249 (в ред. от 23.02.2008) «Об условиях и порядке предоставления средств Федерального бюджета, предусмотренных на государственную поддержку малого предпринимательства, включая крестьянские хозяйства» // Собрание законодательства РФ.- 2005.- № 18.- Ст. 1681
Закон РТ от 21.10.2005 № 105-ЗРТ «Об утверждении программы поддержки малого предпринимательства в Республике Татарстан на 2005-2010 годы» (ред. от 17.07.2006)// Республика Татарстан. - 2005.- № 218.- 29 октября.
Белотепова, Н. Совершенствование кредитования предприятий малого бизнеса/ Белотепова Н. // Предпринимательство.- 2007.- № 4.- С.57-63
Биншток, Ф.И. Государственное регулирование предпринимательской деятельности: учебное пособие/ Биншток Ф.И.; под ред. М.Г. Лапусты.- 2-е изд., перераб. и доп..- М.: ИНФРА-М, 2007.-200с.
Вьюгина, В. Малый бизнес в решении социальных задач регионов/ Вьюгина В. // Предпринимательство.- 2008.- № 5.- С. 59-63
Григорян, Р. Совершенствование финансово-кредитного механизма муниципальной поддержки предпринимательства / Григорян Р.// Предпринимательство.- 2008.- № 4.- С.128-131
Давыдова, Л.В. Малое предпринимательство в реформируемой экономике: роль и значение/ Давыдова Л.В., Будовская Л.А.// Финансы и