Финансовая устойчивость
Нормальное значение коэффициента критической ликвидности должно находится в пределах от 0,7 до 1. В нашем случае коэффициент критической ликвидности достиг нормативного значения на период 01.01.06 г., а в предыдущие периоды значение данного коэффициента стремительно, приблизительно в равных долях (в среднем на 0,15) приближалось к норме. Это говорит о том, что платежные способности организации выравниваются.
Нормальным значением коэффициента текущей ликвидности считается значение больше 1. Значения коэффициента текущей ликвидности превышают единицу, и следовательно считаются нормальными. Превышение оборотных активов над краткосрочными финансовыми обязательствами обеспечивает резервный запас для компенсации убытков, которые может понести предприятие при размещении и ликвидации всех оборотных активов, кроме наличности. Чем больше величина этого запаса, тем больше уверенность кредиторов, что долги будут погашены. На примере рассматриваемого предприятия в период на 01.01.05 значение данного коэффициента увеличилось на 0,79 и составило 1,72, а на 01.01.06 – на 0,03 и составило 1,75, т.е. наметилась тенденция к повышению его уровня.
Для изучения обеспеченности запасов товарно-материальных ценностей (ТМЦ) источниками финансирования рассчитываются четыре основных абсолютных показателя:
Собственный оборотный капитал СОК вычисляют по формуле:
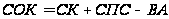 ,
(2.4)
где СК – собственный капитал, руб.;
СПС – средства, приравненные к собственным, руб.;
ВА – внеоборотные активы, руб.
Долгосрочный оборотный капитал ДОК можно вычислить по формуле:
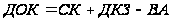 ,
(2.5)
где СК – собственный капитал, руб.;
ДКЗ – долгосрочные займы и кредиты, руб.;
ВА – внеоборотные активы, руб.
Оборотный капитал ОК рассчитывают по формуле:
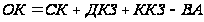 ,
(2.6)
где СК – собственный капитал, руб.;
ДКЗ – долгосрочные займы и кредиты, руб.;
ККЗ – краткосрочные кредиты и займы, руб.;
ВА – внеоборотные активы, руб.
Вычисление этих трех показателей позволяет классифицировать финансовые ситуации по степени их устойчивости. Возможно выделение 4-х типов финансовой ситуации:
– абсолютная устойчивость, где по всем трем показателям должен наблюдаться излишек;
– нормальная устойчивость, при которой собственный оборотный капитал может находиться в недостатке, а долгосрочный оборотный капитал и оборотный капитал – в излишке;
– неустойчивое финансовое положение, которое характеризуется недостатком в собственном оборотном капитале и долгосрочном оборотном капитале и излишком в оборотном капитале;
– кризисное финансовое состояние определяется при недостатке всех трех показателей;
Показатели на 01.01.2005 г. и 01.01.2006 г. для оценки финансовой устойчивости ООО «Агентство распространения печати «Экспресс» по авторской методике представлены в таблице 2.6.
Таблица 2.6 – Анализ обеспеченности запасов источниками их формирования
| Показатель | На 01.01.2005 | На 01.01.2006 | Недостаток | Избыток | ||
| На 01.01.2005 | На 01.01.2006 | На 01.01.2005 | На 01.01.2006 | |||
| 1. Запасы, тыс. руб | 2924 |
2849 |
- | - | - | - |
| 2. СОК, тыс. руб. | 1830 |
2142 |
-1094 |
-707 |
- | - |
| 3. ДОК, тыс. руб. | 1830 |
2142 |
-1094 |
-707 |
- | - |
| 4. ОК, тыс. руб. | 3126 |
2810 |
- | -39 |
+202 |
- |
Из таблицы 2.6 видим, что предприятие на периоды 01.01.2005 и 01.01.2006 нуждается в собственном оборотном капитале и долгосрочном оборотном капитале, показатели по которым равны. Недостаток в данных средствах заметно снижается (к 01.01.2006 снизился на 387 тыс. руб.). В оборотном капитале на начало периода наблюдается избыток, но на конец периода отмечается уже отрицательная величина (т.е. недостаток). Таким образом, можно сделать вывод, что анализируемое предприятие находится в неустойчивом финансовом положении, которое может быть вызвано нарушением платежеспособности, однако, предприятие имеет возможность восстановить равновесие путем оптимизации структуры пассивов, а также путем обоснованного снижения уровня запасов, не используемых в обороте или используемых недостаточно эффективно.
Также, для характеристики финансовой ситуации применяются и относительные показатели финансовой устойчивости, анализ которых заключается в сравнении их фактических значений с базовыми величинами, а так же в изучении динамики этих показателей. Существует множество показателей, которыми можно оценить финансовое положение предприятия. Наиболее важное значение имеют несколько показателей, которые рассчитываются по данным баланса. Финансовая устойчивость – это критерий надежности партнера, и она характеризуется прежде всего структурой капитала, соотношением заемных и собственных средств. Поэтому одной из важнейших характеристик устойчивости финансового состояния предприятия, его независимости от внешних источников финансирования является коэффициент автономии, коэффициент соотношения источников заемных и собственных средств и коэффициент структуры капитала.
Коэффициент автономии (Ка) показывает долю источников собственных средств в общей стоимости источников средств предприятия и определяется по формуле:
 ,
(2.7)
где Испс – источники собственных и приравненных к ним средств, руб.;
Би – итог баланса, руб.
Коэффициент соотношения источников заемных и собственных средств показывает, сколько заемных источников средств приходится на 1 рубль собственных источников средств. Чем выше значение этого коэффициента, тем сильнее зависимость предприятия от внешних источников, тем ниже его финансовая устойчивость. Однако необходимо учитывать характер хозяйственной деятельности и скорость оборота оборотных средств предприятия. Быстрая оборачиваемость оборотных средств позволяет определить практическое значение рассматриваемого коэффициента и выше 1. Данный коэффициент можно рассчитать по формуле:
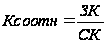 ,
(2.8)
где ЗК – источники заемных средств, руб.;
СК – источники собственных и приравненных к ним средств, руб.
Для характеристики структуры имущества предприятия используют коэффициент имущества производственного назначения, который показывает долю реальных активов, определяющих производственные возможности предприятия, и определяется по формуле:
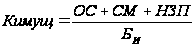 ,
(2.9)
где ОС – основные средства, руб.;
СМ – сырье и материалы, руб.;
НЗП – незавершенное производство, руб.;
Би – итог баланса, руб.
Весьма существенной характеристикой финансового состояния предприятия является коэффициент маневренности; он показывает долю собственных оборотных средств в общей стоимости источников собственных средств и характеризует степень мобилизации собственного капитала. Данный коэффициент рассчитывается по формуле:
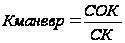 ,
(2.10)
где СОК – собственный оборотный капитал, руб.;
СК – источники собственных и приравненных к ним средств, руб.
Финансовая устойчивость предприятия также характеризуется и состоянием его оборотных средств, которое находит свое отражение в коэффициенте обеспеченности материальных запасов собственным оборотным капиталом. Коэффициент обеспеченности запасов и затрат собственными источниками формирования характеризует долю собственных оборотных средств, направляемых на формирование запасов и затрат и рассчитывается по формуле:
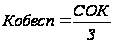 ,
(2.11)
где З – общая величина запасов и затрат, руб.;
СОК – собственный оборотный капитал, руб.
Динамику перечисленных коэффициентов рассмотрим в таблице 2.6.
Таблица 2.7 – Динамика относительных показателей оценки финансовой устойчивости предприятия
| Показатель | Норма коэффициента | На 01.01.2004 | На 01.01.2005 | На 01.01.2006 |
| Ка |
|
0,01 | 0,45 | 0,46 |
| Ксоотн |
|
72,00 | 1,24 | 1,18 |
| Кимущ |
|
0,07 | 0,05 | 0,04 |
| Кманевр |
|
– 4,20 | 0,90 | 0,89 |
| Кобесп |
|
– 0,10 | 0,63 | 0,74 |

 ,0

Таким образом, из динамики рассчитанных коэффициентов, можно отметить, что на начальном этапе деятельности предприятие находилось в неустойчивом положении, финансовой состояние было нестабильным, а само предприятие испытывало значительную зависимость от внешних источников. Но как видно из данных таблицы 2.7 к 2006 году состояние предприятия значительно улучшилось. Коэффициент автономии показывает, что к 2006 году финансовое состояние предприятия улучшилось, т. к. его значение максимально приблизилось к норме. Значения коэффициента маневренности также значительно увеличился, что дает понять о повышении мобильности собственных средств предприятия, большая часть которых вложена в оборотные средства, а не в основные и в внеоборотные активы. О повышении финансовой устойчивости также можно судить по результатам расчета коэффициента обеспеченности, данные которого соответствуют установленному нормативу. Но все же наблюдаются и отрицательные стороны, которые предприятие так и не смогло устранить. Так например, коэффициент соотношения источников заемных и собственных средств более 1, хотя и видно незначительное его снижение к 2006 году. А это значит, что предприятие все еще имеет зависимость от внешних источников, что может негативно сказаться на дальнейшей деятельности. Коэффициент имущества производственного назначения очень низок и на всех этапах деятельности не достигает и 0,1, т.е. уровень производственного потенциала очень низок, и следовательно низкая обеспеченность производственного процесса средствами производства.
2.5 Анализ деловой активности и рентабельности предприятия
Оценка финансового состояния, устойчивости и деловой активности предприятия является не просто важным элементом управления. Результаты этой оценки служат визитной карточкой предприятия, позволяющей определить переговорную позицию предприятия при контактах с представителями различных партнерских групп. Оценка деловой активности предприятия сводится, в конечном счете, к определению эффективности управления капиталом, находящимся в распоряжении предприятия. Показатели оборачиваемости позволяют оценить эффективность управления оборотным капиталом, т. к. управление оборотным капиталом требует решений, основанных на компромиссе между доходностью и риском. Соотношение дебиторской и кредиторской задолженностей характеризует финансовую устойчивость фирмы и эффективность финансового менеджмента.
Показатели рентабельности позволяют оценить результаты деятельности предприятия в целом. Они дают также возможность сравнивать между собой альтернативные варианты использования авансированных ресурсов и текущих затрат с точки зрения из эффективности.
Рассмотрим основные коэффициенты, при помощи которых происходит анализ деловой активности и рентабельности предприятия.
1. Для оценки оборачиваемости дебиторской задолженности используют прежде всего коэффициент оборачиваемости средств в расчетах (обороты), значение которого определяется по формуле:
 ,
(2.12)
где ВД – валовой доход, руб.;
ДЗср – средняя величина дебиторской задолженности, руб.
2. Немаловажен показатель, который характеризует длительность погашения дебиторской задолженности (в днях), это оборачиваемость средств в расчетах, он рассчитывается по формуле:
 ,
(2.13)
где Кос – коэффициент оборачиваемости средств в расчетах, обороты;
360 – количество дней в году.
3. Оборачиваемость кредиторской задолженности (в днях) можно рассчитать по формуле:
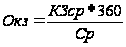 ,
(2.14)
где КЗср – средняя кредиторская задолженность, руб.;
Ср – себестоимость реализации, руб.
Оборачиваемость собственного капитала позволяет оценить эффективность использования предприятием собственного капитала. Значение данного показателя можно найти по формуле;
 ,
(2.15)
где СКср – средняя величина собственного капитала, руб.;
ВД – валовой доход, руб.
Коэффициент устойчивости экономического роста находим по формуле 2.16.
 ,
(2.16)
где ЧП – чистая прибыль, руб.;
СК – величина собственного капитала, руб.
Эффективность использования всего капитала предприятия оценивается с помощью показателя оборачиваемости совокупного капитала:
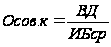 ,
(2.17)
где ВД – валовой доход, руб.;
ИБср – средняя величина итога баланса, руб.
Характеристикой эффективности управления служит рентабельность продукции:
 ,
(2.18)
где Пр – прибыль от реализации, руб.;
ВД – валовой доход, руб.
Эффективность затрат на основной вид деятельности и на другие ее виды позволяет сравнить показатель рентабельности основной деятельности, значение которого можно рассчитать по формуле:
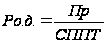 ,
(2.19)
где СППТ – затраты на производство и реализацию продукции, руб.;
Пр – прибыль от реализации, руб.
Рентабельность совокупного капитала вычисляют по формуле:
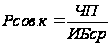 ,
(2.20)
где ЧП – чистая прибыль, руб.;
ИБср – средняя величина итога баланса, руб.
Расчеты по вышеперечисленным коэффициентам представлены в таблице 2.8.
Таблица 2.8 – Анализ деловой активности и рентабельности ООО «Агентство распространения печати «Экспресс»
| № пп | Название показателя |
Обозначение показателя |
За 2004 г |
За 2005 г |
| 1 | Коэффициент оборачиваемости средств в расчетах (обороты) | Кос |
30,4 |
22,4 |
| 2 | Оборачиваемость средств в расчетах (в днях) | ОСр |
11,8 |
16,1 |
| 3 | Оборачиваемость кредиторской задолженности (в днях) | Окз |
14,1 |
18,9 |
| 4 | Оборачиваемость собственного капитала | Оск |
26,6 |
16,8 |
| 5 | Коэффициент устойчивости экономического роста | Ку |
1,0 |
0,14 |
| 6 | Оборачиваемость совокупного капитала | Осов.к |
9,5 |
7,6 |
| 7 | Рентабельность продукции | Рп | 0,1 | 0,06 |
| 8 | Рентабельность основной деятельности | Ро.д. |
0,1 |
0,07 |
| 9 | Рентабельность совокупного капитала | Рсов.к. | 0,71 | 0,07 |
Показатели оборачиваемости средств в расчетах показывают, что наметилась тенденция ухудшения финансового состояния, так как количество оборотов снизилось на 8 оборотов, в то время как оборачиваемость этого же показателя в днях увеличилась на 4,3 дня. Замедление оборачиваемости дебиторской задолженности может быть вызвано изменением договорных условий оплаты, невозможностью найти оптимальную схему взаимодействий с партнерами, а также отсутствием систематического контроля за задолженностью партнеров и управление ею. Оборачиваемость кредиторской задолженности в днях увеличилась на 4,8 дня и составила 18,9 дней. Это может свидетельствовать об изменении поставщиками условий оплаты по договорам, а именно замены предоплаты за поставленную поставщиком продукцию на отсрочку платежа. Такие условия поставщики могут предложить только надежным партнерам. Оборачиваемость собственного капитала снизилась на 9,8 оборота. Вероятно, были использованы другие возможности и резервы, в результате чего привлечение доли собственного капитала не понадобилось. Снижение оборачиваемости собственного капитала повлекло за собой и снижение оборачиваемости всего совокупного капитала на 1,9 оборота.
Для ООО «АРП» Экспресс» 2003 год был стартовым, поэтому основные экономические показатели деятельности невелики, но с наращением оборотов по основной деятельности значения показателей приближаются к норме. Хотя следует обратить внимание на увеличение дебиторской задолженности и значительное снижение чистой прибыли. Рост дебиторской задолженности в динамике свидетельствует о ее накоплении и отвлечении средств из оборота предприятия, что в свою очередь приводит к недополучению доходов и утрате платежеспособности предприятия. Замедление оборачиваемости дебиторской задолженности может быть вызвано изменением договорных условий оплаты, невозможностью найти оптимальную схему взаимодействий с партнерами, а также отсутствием систематического контроля за задолженностью партнеров и управление ею. Увеличение кредиторской задолженности может свидетельствовать о том, что изменились условия оплаты по договорам поставщиков. На протяжении всего исследуемого периода наблюдаются значительные изменения внеоборотных активов. Такие изменения возможны в результате перераспределения имущества по другим статьям актива баланса. Изменение структуры активов в пользу увеличения доли оборотных средств свидетельствует о формировании более мобильной структуры активов, способствующей ускорению их оборачиваемости и усилению платежеспособности предприятия. Положительно можно оценить долю собственного капитала в составе источников формирования имущества и рост ее в динамике. Структура собственного капитала является рациональной, т. к. наибольший удельный вес в составе собственных источников занимает одна из статей, характеризующих распределение чистой прибыли предприятия, т.е. эффективность его работы – это статья «Нераспределенная прибыль», а это значит, что предприятие стремится к стабильному состоянию и приобретает надежность с точки зрения финансовой устойчивости. Данные по статье «Долгосрочные обязательства» отсутствуют, из этого можно сделать вывод, что предприятие обходится своими ресурсами и не нуждается в дополнительных долгосрочных кредитах и займах, хотя наличие данных по этой статье приветствуется.
Таким образом, по результатам анализа основных показателей финансовой устойчивости можно сделать вывод, что состояние предприятия ООО «АРП» Экспресс» удовлетворительное, но есть риск оказаться в неустойчивом финансовом положении, которое может быть вызвано нарушением платежеспособности. Однако, предприятие имеет возможность восстановить равновесие путем оптимизации структуры пассивов, а также путем обоснованного снижения уровня запасов, не используемых в обороте или используемых недостаточно эффективно. Хотя следует отметить, что значения многих показателей отвечают норме и предприятие можно в некоторой степени считать стабильным и финансово устойчивым. ООО «АРП» Экспресс» не прибегает к дополнительным кредитам и обходится своими средствами, хотя и иногда испытывает некоторые трудности в расчетах и ведении деятельности в целом. Для более успешной деятельности предприятия необходимо разработать пути укрепления финансовой устойчивости предприятия путем выявления сильных и слабых сторон и разработки рационального использования средств.
3. Пути и предложения укрепления финансовой устойчивости ООО «Агентство распространения печати «Экспресс»
3.1 Основные направления по укреплению финансовой устойчивости ООО «Агентство распространения печати «Экспресс»
Финансовое положение предприятия, его показатели ликвидности и платежеспособности непосредственно зависят от того, насколько быстро средства, вложенные в текущие активы, превращаются в реальные деньги.
Одним из важнейших показателей эффективного управления оборотными средствами является высокая оборачиваемость оборотных активов. Отсюда основная задача рационального управления оборотными средствами предприятия заключается в том, что всеми силами и средствами следует сокращать период оборачиваемости оборотных средств в целом и по каждой из наиболее весомых составляющих.
Показатели оборачиваемости оборотных средств имеют большое значение для оценки финансового состояния предприятия, поскольку скорость превращения оборотных средств в денежную форму оказывает непосредственное влияние на платежеспособность предприятия.
Кроме того, увеличение скорости оборота текущих активов при прочих равных условиях отражает повышение инвестиционной привлекательности предприятия. Особую значимость имеют указанные показатели в условиях экономики переходного периода.
Решение задачи сокращения периода оборота оборотных средств в целом заключается в снижении периода оборота каждой из наиболее весомых составляющих текущих активов, то есть запасов материалов, незавершенного производства, готовой продукции, дебиторской задолженности.
Возникшие совершенно иные условия финансово – производственной деятельности предприятий обусловили поиск новых решений проблемы управления оборачиваемостью оборотного капитала.
Рассмотрим способы решения данной задачи по основным из составляющих оборотных средств.
Для сокращения периода оборота и соответственно увеличения значения коэффициента оборачиваемости применительно к запасам материалов и покупных изделий (равно как и для всех других особо значимых по величине слагаемых оборотных средств) необходимо реализовать комплекс организационно – технических и финансовых мер.
Значение коэффициента оборачиваемости возрастает с уменьшением среднего значения оборотных средств, вложенных в запасы материалов и покупных изделий.
Одним из эффективных способов минимизации средств в запасах материалов в условиях экономики переходного периода является внедрение на предприятии методики оптимального вложения средств в запасы материалов и покупных изделий. Важно подчеркнуть, что методика оптимального вложения средств в запасы материалов охватывает, строго говоря, только основные материалы и покупные изделия, необходимые на конкретном этапе работы предприятия.
Однако, как известно, в состав запасов оборотного капитала предприятия помимо средств в основных материалах входят средства, вложенные во вспомогательные материалы, упаковочные материалы, топливо, запасные части для ремонта.
И хотя объемы средств, вложенные в основные материалы и покупные изделия, несопоставимо выше, минимизация средств в другие составные части запасов – такая же важная задача. Иначе говоря, в процессе минимизации средств, вкладываемых в запасы материалов, ни в коем случае не следует ослаблять внимание к расходованию средств на вспомогательные материалы, упаковочные материалы, топливо, запасные части для ремонта.
В числе других способов, влияющих на минимизацию затрат в запасах материалов, следует отметить:
– установление прогрессивных норм расхода сырья, материалов, топлива;
– замена дорогостоящих видов материалов и топлива более дешевыми без снижения качества продукции;
– систематическая проверка состояния складских запасов.
Для более глубокого исследования проблемы ускорения оборачиваемости оборотных средств предприятия в целом и в каждой наиболее значимой составляющей текущих активов рассмотрим вопрос регулирования длительности производственного и финансового циклов.
Длительность производственного цикла определяется как сумма периодов оборотов запасов материалов, незавершенного производства и готовой продукции.
Финансовый цикл больше производственного на период оборота дебиторской задолженности и период оборота авансов поставщикам материалов.
Таким образом, оборачиваемость текущих активов тем выше, чем меньше продолжительность производственного и финансового циклов.
Эффективное управление производственным и финансовым циклами состоит в решении совокупности следующих задач:
– сокращение производственного цикла и соответственно уменьшение периода оборота материалов, уменьшение периода оборота незавершенного производства, уменьшение периода оборота готовой продукции;
– уменьшение периода оборота дебиторской задолженности;
– уменьшение периода оборота авансов за материалы, то есть сокращение времени между оплатой материалов и их поступлением на предприятие.
Одной из весомо составляющих оборотных средств предприятия является дебиторская задолженность. Соответственно оборачиваемость средств в составе дебиторской задолженности существенно влияет на оборачиваемость всех оборотных средств предприятия. Следует подчеркнуть, что решение задачи ускорения оборачиваемости средств в дебиторской задолженности – одна из сложнейших задач финансового менеджмента на предприятиях. Сложность решения этой задачи обусловлена тем обстоятельством, что по существу, период оборота в дебиторской задолженности (измеряемый в днях) стал измеряться не днями, а месяцами и даже годами. Более того, нередки случаи, когда дебиторская задолженность по срокам возникновения переходит в безнадежные долги. Изложенное, не может не осложнить поиск путей решения проблемы. В свою очередь, повышение удельного веса в составе оборотных средств дебиторской задолженности, которая является одним из важнейших источников поступления денежных средств на предприятие при погашении задолженностей, приводит к росту дефицита денежных средств.
Именно поэтому управление оборачиваемостью средств дебиторской задолженности в современных условиях – одно из самых приоритетных направлений финансового менеджмента предприятий.
Разработка прогнозных моделей финансового состояния предприятия необходима для выработки генеральной финансовой стратегии по обеспечению предприятия финансовыми ресурсами, оценки его возможностей в перспективе. Она должна строиться на основе изучения реальных финансовых возможностей предприятия, внутренних и внешних факторов и охватывать такие вопросы, как оптимизация основных и оборотных средств, собственного и заемного капитала, распределение прибыли, инвестиционную и ценовую политику. Основное внимание при этом уделяется выявлению и мобилизации внутренних резервов увеличения денежных доходов, максимальному снижению себестоимости продукции и услуг, выработке правильной политики распределения прибыли, эффективному использованию капитала предприятия на всех стадиях его кругооборота.
3.2 Мероприятия по укреплению финансовой устойчивости ООО «Агентство распространения печати «Экспресс» и расчет их эффективности
В результате проведенного анализа финансового состояния ООО «АРП» Экспресс» для оптимизации структуры баланса можно выделить следующие мероприятия:
Для сокращения дебиторской задолженности и ее доли в составе текущих активов предприятию ООО «Агентство распространения печати «Экспресс» необходимо выбирать надежных партнеров по бизнесу и оптимальную схему взаимодействий с ними, осуществляя:
– оценку деловой репутации партнеров;
– оценку масштабов деятельности партнеров;
– оценку рискованности бизнеса партнеров и их финансовой прочности;
– систематический анализ финансового состояния партнеров по их публичной отчетности;
– систематический контроль за задолженностью партнеров и управление ею;
– оценку последствий от смены партнеров.
– контроль на этапе заключения договоров с покупателями товарной продукции (работ, услуг). Для этого необходимо в договоре предусмотреть в качестве формы расчета за выполненные работы по инкассо в безакцептном порядке. Данная форма расчета предусмотрена Положением от 08 сентября 2000 г. №120-П Центрального банка Российской Федерации «О безналичных расчетах в Российской Федерации». Преимущество такой формы расчетов для исполнителя работ по договору состоит в том, что заказчик обязан оплатить немедленно по предъявлении документов о сдаче работ исполнителем, то есть в безакцептном порядке. Другое дело, что заказчик не всегда согласен с такой формой расчетов, но это уже вопрос, решаемый договаривающимися сторонами.
При возникновении безнадежных долгов, предприятию необходимо обращаться к принудительному взысканию долгов через арбитражный суд для:
– взыскания суммы долга с инфляционной надбавкой;
– взыскания недополученной суммы прибыли из-за отвлечения средств из оборота;
– взыскания штрафных санкций за нарушение договорных обязательств.
В случае просрочки исполнения договорных обязательств по оплате более, чем на три месяца необходимо обязать менеджеров истребовать задолженность путем предъявление иска в арбитражный суд. Только когда дебиторскую задолженность можно считать истребованной, учитывать ее в общеустановленном порядке и не списывать ее с баланса в течении срока исковой давности.
Формы учета и списания неоплаченной дебиторской задолженности представлены в таблице 3.1.
Таблица 3.1 – Формы учета дебиторской задолженности
| Виды дебиторской задолженности | Данные по расчетам и исполнению договорных обязательств | Формы учета и списания дебиторской задолженности |
| Непросроченная | Не истек срок исполнения договора и (или) установленный предельный срок (3 мес.) исполнения обязательств по расчетам | Учитывается на счетах расчетов |
| Просроченная неистребованная | Истек срок исполнения договора и (или) срок исполнения обязательств по расчетам (1-я форма) | Списывается как безнадежная задолженность на убытки. Налогооблагаемая прибыль не уменьшается |
| Просроченная истребованная |
Не истек срок исковой давности Истек срок исковой давности (2-я форма) |
Учитывается на счетах расчетов. Списывается на финансовые результаты. Налогооблагаемая прибыль уменьшается. |
Первая форма связана с истечением предельного срока исполнения обязательств по расчетам за поставленную по договору товарную продукцию. Предельный срок исполнения обязательств по расчетам, как было отмечено выше, – 3 месяца с момента фактического получения товара, приемки работ. Такая дебиторская задолженность называется просроченной (неистребованной).
Вторая форма связана с истечением срока исковой давности по исполнению обязательств между сторонами договора.
Указанная работа по контролю дебиторской задолженности совмещается с анализом дебиторов, который позволяет исключить на будущее дебиторов с высоким риском.
2. ООО «АРП «Экспресс» должно отслеживать и налаживать работу по формированию оборотных средств путем нормирования и контроля. Это позволит вывить внутренние резервы от нерационального использования средств и направить их на покрытие некоторых из коммерческих расходов, что в свою очередь, увеличит прибыльность, а предприятие будет стремиться к достижению безубыточной работы за счет более рационального использования материальных, трудовых и финансовых ресурсов, сокращения непроизводительных расходов и потерь. Основное внимание при этом необходимо уделить вопросам ресурсосбережения: внедрения прогрессивных норм, нормативов и ресурсосберегающих технологий, использования вторичного сырья.
3. Необходимо обратить внимание на открытие доступа к кредитным ресурсам банков, особенно к долгосрочным кредитам. Это поможет минимизировать величину коммерческого и налогового кредитов и сократить кредиторскую задолженность до оптимальных размеров, что позволит оптимизировать структуры пассива.
4. Для увеличения роста объема выручки, а следовательно и получения дополнительной прибыли необходимо уделить особое внимание расширению розничной сети.
В регионах России наметились положительные тенденции перехода торговли прессой на современные стандарты. Точки продаж прессы в супермаркетах и на почтовых отделениях играют пока незначительную роль (3% и 6% соответственно) по сравнению с традиционно высокими показателями работы киосковых сетей, которые занимают 37% рынка, поэтому их появление как альтернативных форм продаж представляется очень важным для дальнейшего развития рынка.
Таким образом, на сегодняшний день в России в целом сложилась достаточно разветвленная структура розничного рынка распространения прессы, включающая в себя в основном киосковые сети. Поэтому предприятию необходимо расширить розничную сеть на 4 дополнительных киоска в течение одного года. Для более рационального распределения денежных средств необходимо вводить новые киоски ежеквартально. Расчеты по данному предложению приведены в таблице 3.3.
Таблица 3.2 – Ожидаемые результаты реализации мероприятия по расширению розничной сети, в тыс. руб.
| Статьи расходов | 2006 год | Итого | |||
| 1 квартал | 2 квартал | 3 квартал | 4 квартал | ||
| Расходы на приобретение готового киоска | 450 |
450 |
450 |
450 |
1800 |
| Амортизация | 90 | 90 | 90 | 90 | 360 |
| Приобретение специализированного оборудования для торговли в киоске | 8 |
8 |
8 |
8 |
32 |
| Расходы на электроэнергию в год | 1,5 |
3 |
4,5 |
6 |
15 |
|
Количество работающих продавцов, чел. |
2 |
4 |
6 |
8 |
8 |
| Заработная плата продавцов в год | 36 |
72 |
108 |
144 |
360 |
| Прочие расходы | 13 | 26 | 39 | 52 | 130 |
| Итого расходов | 598,5 | 649 | 699,5 | 750 | 2697 |
| Прогнозная выручка | 200 | 530 | 860 | 1190 | 2780 |
| Прибыль от продаж | – 398,5 | -119 | 160,5 | 440 | 83 |
Таким образом, с учетом расширения розничной сети выручка в 2006 году увеличится до 49790 тыс. рублей, а прибыль от продаж увеличится на 83 тыс. рублей и составит 2407 тыс. руб.
Приведем данные по расчету коэффициентов, показывающих эффективность предложенного мероприятия с учетом увеличения выручки от продаж.
Рентабельность продаж, которая показывает, сколько прибыли предприятие получит с 1 рубля выручки. Данный показатель рассчитывается по формуле:
 ,
(3.1)
где Пр – прибыль от продаж, тыс. руб.;
Вр – выручка от реализации, тыс. руб.
Коэффициент оборачиваемости текущих активов показывает, сколько оборотов совершают оборотные активы за период и рассчитывается по формуле:
 ,
(3.2)
где ТА – текущие активы, тыс. руб.;
Вр – выручка от реализации, тыс. руб.
Оборачиваемость текущих активов в днях показывает, за сколько дней оборотные активы совершают один оборот. Данный показатель можно рассчитать по формуле:
 ,
(3.3)
Коэффициент оборачиваемости материально-производственных запасов, показывает, сколько оборотов совершают материально-производственные запасы за период. Данный коэффициент рассчитывается по формуле:
 ,
(3.4)
где МПЗ – материально-производственные запасы, тыс. руб.;
Вр – выручка от реализации, тыс. руб.
Коэффициент оборачиваемости денежных средств, показывающий количество оборотов денежных средств за период и рассчитывается по формуле:
 ,
(3.5)
где ДС – денежные средства, тыс. руб.
Коэффициент погашения дебиторской задолженности показывает, какими темпами в среднем погашается задолженность дебиторов и рассчитывается как отношение средней дебиторской задолженности к выручке.
Расчетные данные по выше приведенным коэффициентам приведены в таблице 3.3.
Таблица 3.3 – Влияние расширения розничной сети на показатели оборачиваемости и рентабельности
| Показатель | 2004 год | 2005 год | 2006 год |
| Рентабельность продаж (Рпр) | 0,1 | 0,06 | 0,05 |
|
Коэффициент
оборачиваемости
текущих активов
( |
6,3 | 7,5 | 9,6 |
|
Оборачиваемость
текущих активов
в днях ( |
57 | 48 | 37,5 |
|
Коэффициент
оборачиваемости
материально-производственных
запасов ( |
9,3 | 13,0 | 16,8 |
|
Коэффициент
оборачиваемости
денежных средств
( |
1011 | 2056 | 1912 |
|
Коэффициент
погашения
дебиторской
задолженности
( |
0,05 | 0,05 | 0,04 |
 )
 )
 )
 )
 )
Разработка получения дополнительного дохода путем расширения розничной сети позволит получать дополнительную прибыль, а следовательно существенно улучшить финансовое состояние и тем самым сократить кредиторскую задолженность. Из таблицы 3.3 видим, что в результате предложенного мероприятия в 2006 году оборачиваемость текущих активов в днях снизится, а коэффициент оборачиваемости текущих активов увеличится, что является одним из положительных результатов деятельности предприятия, хотя рентабельность продаж значительно не увеличиться, что будет связано с большими затратами в данном периоде. Также видим, что прогноз увеличения выручки положительно влияет: на коэффициент оборачиваемости материально-производственных запасов, значение которого увеличилось, а это значит что материально-производственные запасы будут совершать на 3,8 оборота больше; на коэффициент оборачиваемости денежных средств, прогнозное значение которого составит 1912 оборотов. Коэффициент погашения дебиторской задолженности значительных изменений не притерпит.
6. Для экономии расходов на доставку продукции от поставщиков, необходимо подобрать партнера, предлагающего более низкие цены на ее доставку. Это позволит предлагать клиентам продукцию по более низким ценам, что позволит не только занять на рынке прочную позицию и вести конкурентную борьбу, но и даст возможность привлечения новых клиентов.
Для обоснования эффективности данного мероприятия приведем расчеты в таблице 3.4.
Таблица 3.4 – Расчет экономии расходов на доставку продукции
| Наименование | 2005 год | 2006 год |
| Масса груза (продукции) в месяц, кг | 8800 | 8800 |
| Масса груза (продукции) в год, кг | 105600 | 105600 |
| Стоимость перевозки 1 кг груза, руб. | 15 | 12 |
| Итого расходы на доставку, тыс. руб. | 1584 | 1267 |
Таким образом, из таблицы 3.4 видим, что при смене партнера с более выгодными ценами за услуги доставки (в нашем случае прогнозная цена за перевозку 1