Налоговые доходы федерального бюджета
После трех лет тяжелых дискуссий и обсуждений принята и с 1 января 2005 года введена в действие гл. 25.3 «Государственная пошлина». Это показательный и очень важный факт, даже с общеправовой точки зрения, потому что с помощью этой главы удалось решить задачу разграничения платежей налогового и неналогового характера. Теперь наряду с конституционной нормой о том, что каждый должен уплачивать законно установленные налоги, появляется возможность реализовать зеркальный по отношению к ней принцип, согласно которому ни на кого не может быть возложена обязанность уплачивать какие-либо платежи, обладающее всеми признаками налога и сбора, если они прямо не поименованы в НК РФ. Обращаясь в те или иные уполномоченные государственные органы за совершением юридически значимых действий, налогоплательщик должен платить в размере, предусмотренных НК РФ. При этом размеры государственной пошлины во многих случаях снижены, а по большинству позиций установлены ее предельные размеры.
Все это – в пользу налогоплательщика.
С введением в действие главы о государственной пошлине отменен налог на рекламу.
Совершенно очевидно, что это был не рыночный налог. В то же время представительным органом местного самоуправления предоставлено право введения единого налога на вмененный доход от деятельности по размещению наружной рекламы.
Отменен также налог на операции с ценными бумагами. Он заменяется государственной пошлиной в значительно меньших размерах и тоже с верхним ограничителем.
Крайне важно отметить, что составляющие почти треть доходов федерального бюджета таможенные платежи ранее значились в составе налоговых доходов, а теперь – в составе неналоговых и отнесены к доходам от внешнеэкономической деятельности государства.
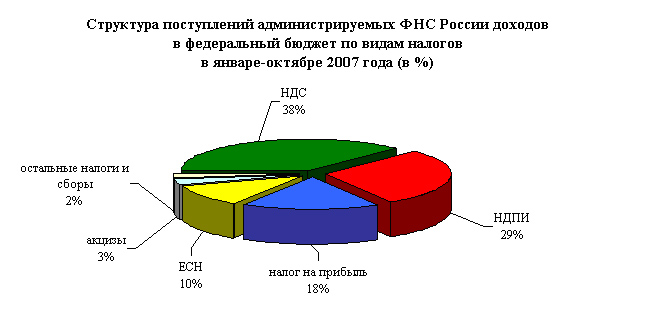
Таким образом, как видно в Приложении 2, основная масса администрируемых ФНС России доходов федерального бюджета обеспечена поступлениями НДС (38%) и налога на добычу полезных ископаемых (29%).
Анализируя данные поступлений в федеральный бюджет, можно отметить доля налогов на добычу полезных ископаемых за последние годы (2004-2007) значительно выросла. Косвенные налоги же на данный момент имеют тенденцию к снижению.
Рассматривая текущие изменения в структуре налоговых доходов федерального бюджета Российской Федерации, необходимо отметить следующие изменения.
Поступления налога на прибыль организаций в федеральный бюджет Российской Федерации в январе-октябре 2007 года составили 544,9 млрд. рублей. По сравнению с январем-октябрем 2006 года поступления выросли на 129,3 млрд. рублей, или на 31,1%.
Поступления единого социального налога, зачисляемого в федеральный бюджет, в январе-октябре 2007 года составили 318,6 млрд. рублей и выросли по сравнению с соответствующим периодом 2006 года на 28,3%.
Поступления
налога на добавленную
стоимость на
товары (работы,
услуги), реализуемые
на территории
Российской
Федерации, в
январе-октябре
2007 года составили
1 166,7 млрд. рублей
и по сравнению
с январем-октябрем
2006
года выросли
более чем в
полтора раза.
Налога на добавленную стоимость на товары, ввозимые на территорию Российской Федерации из Республики Беларусь, поступило в январе-октябре 2007 года 27,7 млрд. рублей, что на 27,1% больше, чем в январе-октябре 2006 года.
Поступления по сводной группе акцизов в федеральный бюджет составили в январе-октябре 2007 года 89,8 млрд. рублей и выросли относительно января- октября 2006 года на 16,8%.
Поступления акцизов на спирт этиловый из всех видов сырья и спиртосодержащую продукцию в федеральный бюджет Российской Федерации в январе-октябре 2007 года составили 3,5 млрд. рублей, что на 12,7% больше, чем в январе-октябре 2006 года.
В федеральный бюджет в январе-октябре 2007 года мобилизовано акцизов на табачную продукцию, производимую на территории Российской Федерации, 40,0 млрд. рублей, что на 38,3% больше поступлений января-октября 2006 года.
Поступления акцизов на нефтепродукты (бензин автомобильный, дизельное топливо и моторные масла) в федеральный бюджет в январе-октябре 2007 года составили 43,6 млрд. рублей, что на 2,0% больше, чем в январе-октябре 2006 года.
Налога на добычу полезных ископаемых (далее – НДПИ) в январе-октябре 2007 года поступило в федеральный бюджет 888,5 млрд. рублей, в том числе на добычу нефти – 801,5 млрд. рублей, на добычу газа горючего природного – 73,0 млрд. рублей; на добычу газового конденсата из всех видов месторождений – 5,8 млрд. рублей. По сравнению с январем-октябрем 2006 года поступления НДПИ снизились на 3,9%1.
3. Проблемы и пути совершенствования налоговых доходов федерального бюджета
Несовершенство налоговой системы является одним из факторов на пути развития экономики и предпринимательства. Налоговая система РФ долгое время (в течение 1990-х гг.) являлась фактором, сдерживающим экономическое развитие страны.
Масштабы фактической мобилизации доходов в бюджетную систему, достигаемые ценой огромных потерь, для социально-экономического развития страны, мягко говоря, неудовлетворительны. Налогообложение в целом направлено на текущее увеличение налоговых поступлений, что приводит к образованию фактически завышенного совокупного бремени начисленных налогов, которые не в состоянии нести даже среднестатистический российский налогоплательщик. Это одна из немаловажных причин того, что около половины промышленных предприятий в России убыточны, а еще столько же прибыльных предприятий являются низкорентабельными.
Нездоровая ориентация российской налоговой системы на косвенные формы налогообложения – еще один негативный стереотип в налоговой политике. До 70% всех налоговых поступлений в бюджет составляют косвенные налоги на бизнес. Такого дисбаланса налоговой структуры в пользу инфляционных регрессивных по отношению к доходам потребителей налогов, коими являются косвенные налоги на бизнес, нет ни в одной развитой стране. Высокие косвенные налоги, будучи ценообразующим фактором, сокращают платежеспособный спрос, а следовательно, и объемы производства, реализации и потребления товаров и услуг, что влечет за собой сокращение налоговых поступлений1.
При неблагоприятном в целом налоговом режиме разрастаются теневой и льготный секторы экономики, которые практически не участвуют в формировании государственных доходов. Налоговая политика сосредоточена преимущественно на фискальных целях, не выполняя должным образом задачи стимулирования и регулирования экономики.
Нгуен Суан Тханг в книге « Методологические подходы к формированию налоговых доходов бюджета: зарубежный опыт» пишет, что, невзирая на множество способов и методов прогнозирования бюджетных доходов, они являются, как правило, результатом усовершенствования известных и достаточно распространенных общих подходов к прогнозированию, в том числе путём органического сочетания нескольких методик, которые Россия должна учитывать.
В целях снятия всех налоговых преград на пути экономического роста и превращения налоговой системы в эффективную систему налогообложения Правительством РФ определены приоритетные направления налоговой политики:
- создание стабильной и ясной налоговой системы;
- формирование стимулов к повышению собираемости налогов;
- создание благоприятных условий для повышения эффективности производства;
- укрепление доходной части бюджета.
В основе разработки проекта федерального бюджет на 2008 г. и на период до 2010 г. лежали достигнутые в 2000-е годы результаты бюджетной политики, а также перспективные направления развития бюджетной системы, направленные на повышение уровня ее сбалансированности.
Разработка параметров федерального бюджета в предыдущие годы была апробирована в форме финансового плана, опыт которого был реализован на трехлетний период – 2008-2010 гг.
В соответствии с Федеральным законом от 24.07.2007 г. № 198-ФЗ «О федеральном бюджете на 2008 год и на плановый период до 2010 года» прогнозируемый объем доходов федерального бюджета утвержден в размере 6 644,4 млрд. руб.
Прогнозируемое в 2008 г. изменение величины основных макроэкономических показаний в целом окажет положительное влияние на формирование доходов федерального бюджета, также как и изменение законодательства Российской Федерации о налогах и сборах.1
Так, с 2008 г. должен быть изменен порядок налогообложения доходов организаций, полученных в виде дивидендов. Освобождение от уплаты налога на прибыль организаций предусмотрено по дивидендам, полученным при стратегическом участии российской организации в российской или в иностранной организации, выплачивающей дивиденды. Критерий стратегического участия предлагается установить в виде доли участия организации не менее 50%, при обязательном выполнении условия, согласно которому такая доля в абсолютном выражении будет составлять не менее 500 млн. руб.
С 1 января 2008 г. согласно Федеральному закону от 24.07.2007 г. № 198-ФЗ для всех налогоплательщиков (в том числе для налогоплательщиков, исполняющих обязанности налоговых агентов) налоговый период по налогу на добавленную стоимость устанавливается как квартал.2 В настоящее время согласно ст. 163 НК РФ налоговый период установлен как календарный месяц, а для налогоплательщиков (налоговых агентов), у которых ежемесячная сумма выручки от реализации товаров (работ, услуг) не превышает 2 млн. руб. – как квартал.
Предусмотрена, ставшая традиционной, ежегодная индексация ставок акцизов. Индексация коснется ставок по следующим видам подакцизных товаров: алкогольной продукции (включая вина), спирту и спиртосодержащей продукции, пиву, табачным изделиям и легковым автомобилям.
Кроме того, подготовлены поправки в части налогообложения доходов физических лиц, которые должны вступить в действие с 1 января 2008 г. Речь идет о снижении ставки налога на доходы физических лиц с 30% до 15% по доходам, полученным в виде дивидендов физическими лицами, не являющимися налоговыми резидентами РФ. При этом необходимо отметить следующее. Изменения налогового законодательства в части взимания налога на доходы физических лиц (НДФЛ) оказывают влияние на формировании е консолидированных бюджетов субъектов Российской Федерации. Это связано с тем, что доходы от уплаты НДФЛ в федеральный бюджет не поступают, несмотря на федеральный статус налога, а в полном объеме подлежат зачислению в консолидированные бюджеты субъектов РФ с последующим распределением между региональными и местными бюджетами согласно нормативам, установленным соответствующими статьями БК РФ.
По своей величине основными источниками доходов федерального бюджета являются: налог на добавленную стоимость, налог на добычу полезных ископаемых (НДПИ), налог на прибыль организаций, таможенный пошлины. На их долю приходится примерно 85% от общего объема доходов бюджета.
Поступления НДС в федеральный бюджет составят:1
В 2008 г. – 2168,5 млрд. руб., в том числе НДС на товары, ввозимые на территорию РФ 872,3 млрд. руб.
В 2009 г. – 2797 млрд. руб., в том числе НДС на товары, ввозимые на территорию РФ 1006,4 млрд. руб.
В 2010 г. – 3221,7 млрд. руб., в том числе НДС на товары, ввозимые на территорию РФ 1149,4 млрд. руб.
При планировании поступлений НДС на товары (работы, услуги), реализуемые на территории РФ, учитывались особенности расчета налога, подлежащего уплате в бюджет, установленные налоговым законодательством.
В основном расчет поступлений НДС базируется на определении размера следующих показателей: суммы налога (в 2008 г. – 16 101,7 млрд. руб.), исчисленного исходя из валового объема выручки налогоплательщиков и суммы налоговых вычетов за соответствующий период (общая сумма налоговых вычетов в 2008 г. прогнозируется в размере 14 860,6 млрд. руб.) При этом налоговые вычеты объединены в группы по соответствующим признакам.
Во-первых, это налоговые вычеты, предъявляемые подрядными организациями при проведении капитального строительства. Расчетная сумма налоговых вычетов по указанной группе в 2008 г. определена в размере 270,2 млрд. руб.
Во-вторых, налоговые вычеты по операциям, связанным с внешнеэкономической деятельностью налогоплательщиков. Сумма налоговых вычетов в 2008 г. может составить 1 199,9 млрд. руб.; по операциям, связанным с реализацией товаров на экспорт,- 672,1 млрд. руб.
В-третьих, самая большая и разнообразная группа по своему составу - прочие налоговые вычеты, суммы которых в 2008 г. может составить 13 390,5 млрд. руб.
При расчете НДС кроме налоговых вычетов, уменьшающих поступление налога в бюджет, также предусмотрены суммы, подлежащие возмещению в связи с применением специального налогового режима – «Система налогообложения при выполнении соглашений о разделе продукции». Прогнозируемое в 2008 г. возмещение НДС при выполнении соглашений о разделе продукции оценивается в размере 6,7 млрд. руб.
В связи с изменением налогового законодательства и введением поквартальной уплаты налога. В 2008 г. вероятны дополнительные потери в размере 228,7 млрд. руб.
Кроме того, при прогнозировании НДС учитывается корректирующий коэффициент, который отражает средний уровень собираемости, сложившийся за предыдущие годы.
Вместе с тем, в 2008 г. возможны дополнительные поступления до 329,0 млрд. руб. в связи с уплатой налога по результатам контрольных мероприятий, проводимых налоговыми органами.1
При расчете НДС, уплачиваемого при вывозе товаров на таможенную территорию РФ, в качестве базового показателя принимается прогнозируемый на среднесрочную перспективу объем импорта из стран дальнего зарубежья, стран-участников СНГ и Республики Беларусь, который корректируется на сумму ввозимых товаров, не подлежащих налогообложению в соответствии с действующим законодательством.
Доход федерального бюджета от уплаты налога на прибыль организаций, планируемые на трехлетний период, должны составить: в 2008 г. – 534.5 млрд. руб., в 2009 г. и 2010 г. 587,6 млрд. руб. и 645,1 млрд. руб. соответственно.
В 2008 г. сумма налога на прибыль по обычным видам деятельности, подлежащего зачислению в федеральный бюджет, определена в размере 456,0 млрд. руб. Налог по иным видам доходов (облагаемых по ставке 20%, 15 % и 9%) может составить 52,3 млрд. руб. А с учетом уровня собираемости налога, ожидаемые поступления могут составить примерно 9% от прогнозируемого объема.
Кроме того, в 2008 г. возможны потери бюджета в связи с изменением налогового законодательства – применения ставки в размере 0% по доходам, полученным в виде дивидендов российскими организациями, при стратегическом участии в российской или иностранной организации, выплачивающей дивиденды.2
Вместе с тем, ожидаются дополнительные поступления в результате повышения эффективности работы налоговых органов (в части контроля за соблюдением налогоплательщиками налогового законодательства) и улучшения администрирования налога.
Поступления от уплаты НДПИ на среднесрочный период планирования ожидаются: в 2008 г. – 868,5 млрд. руб., в 2009 г. – 851,9 млрд. руб., в 2010 г. – 849,9 млрд. руб.1
Сложность прогнозирования НДПИ заключается в том, что налогообложению подлежит весьма широкий спектр по своему видовому составу добываемых полезных ископаемых.
Утверждение федерального бюджета на три года в форме закона, бесспорно, имеет ряд преимуществ по сравнению с перспективным финансовым планом, который по своему правовому статусу является в большей мере справочно-информационным материалом, определяющим основные бюджетные проектировки. Во-первых, закон предполагает гарантию реализации выбранных направлений бюджетной политики, мер государственной поддержки экономики и социальных программ. Во-вторых, повышает ответственность органов власти за выполнение возложенных на них функций.2
С другой стороны, при утверждении характеристик федерального бюджета в форме закона, к качеству организации бюджетного процесса предъявляются более высокие требования, в том числе, к стабильности государственной политики и ее ориентации на решение стратегических задач социально-экономического развития, достоверности макроэкономического прогнозирования. В первую очередь, необходима высокая степень уверенности в стабильности экономических условий, как на внутреннем, так и на мировом рынке. Значительная степень зависимости доходных источников федерального бюджета от мировой конъюнктуры, по крайней мере, в ближайшее время, создает достаточно высокие риски выполнения параметров, заложенных в федеральном бюджете.
Заключение
Выполненная курсовая работа позволяет сделать следующие основные выводы.
Доходы бюджетов образуются за счет налоговых и неналоговых видов доходов, а также за счет безвозмездных и безвозвратных перечислений.
К налоговым доходам относятся предусмотренные налоговым законодательством Российской Федерации федеральные, региональные и местные налоги и сборы, а также пени и штрафы.
Наибольший удельный вес в налоговых доходах федерального бюджета составляют налоги на товары, услуги (НДС, акцизы) и за анализируемый период происходит снижение удельного веса.
Значительное место в системе налоговых доходов федерального бюджета занимают и налоги на пользование природными ресурсами.
В абсолютном выражении, по результатам анализа, произошел рост практически по всем основным видам налогов. Данный рост был вызван такими факторами, как: расширение налогооблагаемой базы из-за увеличения производства валового внутреннего продукта, инфляция, усиление контрольной деятельности налоговых органов.
Аккумулируя налоги в бюджетном фонде, государство финансирует важнейшие направления жизни и деятельности как общества в целом, так и отдельных индивидуумов: здравоохранение, образование, культура, и искусство, правоохранительная деятельность, государственное управление, инвестиционная деятельность в областях промышленности и сельского хозяйства и многое другое. Таким образом, государство за счет налогов является плательщиком разнообразных потребностей его граждан.
Весьма серьезной проблемой является количество действующих в стране налогов. Сегодня на территории РФ также предусмотрена трехуровневая система распределения налогов:
федеральные налоги и сборы;
налоги и сборы субъектов Федерации;
местные налоги и сборы.
В России основную часть доходов бюджета составляют именно налоговые доходы, доля которых составляет более 93%.
Необходимость сохранения объема доходов бюджетной системы в современных условиях и снижение налоговой нагрузки на экономику предполагает активизацию работы по дальнейшему выявлению и использованию дополнительных финансовых ресурсов. В частности, стоит задача дальнейшего увеличения поступлений в бюджет налоговых доходов за счет роста уровня их собираемости, а этому способствует улучшение экономической ситуации, принятие дополнительных мер по администрированию налоговых доходов, снижение налогового бремени.
Укрепление доходной базы государства достигается во всем мире в форме широкомасштабных или частичных налоговых реформ, путем отмены старых и введения новых налогов, изменения налоговой базы, изменения соотношения разных видов налогов, манипуляцией с прогрессивным и пропорциональным обложением – в чем и достигается совершенствование налоговых доходов.
Одной из главных задач в сфере реформирования налоговой системы является совершенствование налогового законодательства, обеспечение ее стабильности, повышение ее прозрачности и справедливости.
В соответствии с Федеральным законом от 24.07.2007 г. № 198-ФЗ «О федеральном бюджете на 2008 год и на плановый период до 2010 года» прогнозируемый объем доходов федерального бюджета утвержден в размере 6 644,4 млрд. руб.
Прогнозируемое в 2008 г. изменение величины основных макроэкономических показаний в целом окажет положительное влияние на формирование доходов федерального бюджета, также как и изменение законодательства Российской Федерации о налогах и сборах.
Утверждение федерального бюджета на три года в форме закона, бесспорно, имеет ряд преимуществ по сравнению с перспективным финансовым планом, который по своему правовому статусу является в большей мере справочно-информационным материалом, определяющим основные бюджетные проектировки. Во-первых, закон предполагает гарантию реализации выбранных направлений бюджетной политики, мер государственной поддержки экономики и социальных программ. Во-вторых, повышает ответственность органов власти за выполнение возложенных на них функций.
Список использованной литературы
Нормативно-правовые акты
1. Бюджетный кодекс Российской Федерации от 31 июля 1998 г. № 145-ФЗ (с изменениями от 3 января 2006 г.)
2. Налоговый кодекс РФ часть первая от 31 июля 1998 г. № 146-ФЗ. часть вторая от 5 августа 2000 г. № 117-ФЗ (ред. от 17.05.2007 г.).
3. Федеральный закон от 26 декабря 2005 г. № 189-ФЗ «О федеральном бюджете на 2006 год».
4. Федеральный закон Российской Федерации от 19 декабря 2006 г. № 238-ФЗ «О федеральном бюджете на 2007 год».
5. Федеральный закон от 24 июля .2007 г. № 198-ФЗ «О федеральном бюджете на 2008 год и на плановый период до 2010 года».
Учебная литература
6. Алиев Б.Х. Налоги и налогообложение. М.: Финансы и статистика, 2006. – 416 с.
7. Гринкевич Л. С. Государственные и муниципальные финансы России.- М.: КНОРУС, 2007.- 560 с.
8. Косарева Т.Е. Налогообложение физических и юридических лиц. М.: Бизнес-пресса. 2005. – 240 с.
9. Мысляева И. Н. Государственные и муниципальные финансы.- М.: Инфра-М, 2007.- 360 с.
10. Нешитой А. С. Финансы: Учебник.- 7-е изд., перераб и дополн.- М.: Дашков и К, 2007.- 512 с.
11. Селезнев А. З. Бюджетная система Российской Федерации.- М.: Магистр,2007.- 383 с.
12. Финансы: Учебник / Под ред. А.Г. Грязновой, Е. В. Маркиной.- М.: Финансы и статистика, 2004. – 344 с.
13. Финансы: Учебник / Под ред. М В. Романовского, О. В. Врубеля, Б.М. Сабанти.- М.: Юрайт-Издат, 2006.- 464 с.
14. Черник Д.Г. Налоги и налогообложение - М.: МЦФЭР, 2006. – 528 с.
Периодические издания
15. Багиров А.В. Возвращение блудного дефицита // Российская бизнес-газета.- 2007.- №5.- С. 7.
16. Васильева Л.А. Доходы федерального бюджета в 2008-2010 годах // Финансы.- 2007.- № 9.- С. 8-10.
17. Зевакин М. Ю.Механизм формирования доходов федерального бюджета от прибыли федеральных государственных унитарных предприятий. // Финансы и кредит.- 2007.- № 22.- С. 30-33.
18. Качур О.В. Некоторые аспекты налоговой политики // Экономический анализ: теория и практика.- 2007.- № 2.- С. 28-33.
19. Кудрин А.Л. Трехлетний бюджет – бюджет диверсификации экономики. // Финансы.- 2007.- № 4.- С. 3-7.
20. Нетреба П. Налоги ждут бюджетного послания президента. // Комерсантъ.- 2007.- №34/П.- С. 3.
Интернет-источники
21. Сайт федеральной налоговой службы www.nalog
22. www.minfin
Приложение 1
Структура доходов федерального бюджета за 2004-2007 гг.
(в % к общей сумме доходов)
|
2004 |
2005 |
2006 |
2007 | |
|
Налог на прибыль |
7.0 |
7.1 |
6.5 |
6,0 |
|
НДС |
31.2 |
35.0 |
26.9 |
29,0 |
|
НДПИ |
12.4 |
14.4 |
18.3 |
18,0 |
|
Акцизы |
6.0 |
2.6 |
1.8 |
2,2 |
|
Таможенные пошлины |
23.2 |
25.3 |
35.7 |
33,8 |
|
Неналоговые доходы |
5.0 |
2.9 |
2.9 |
3.1 |
|
ЕСН |
14.1 |
5.2 |
4.7 |
4,4 |
|
Прочие доходы |
0.8 |
7.2 |
2.9 |
6,6 |
| ИТОГО |
100 |
100 |
100 |
100 |
Приложение 2
Приложение 3
Прогноз доходов федерального бюджета (в числителе – млрд. руб., в знаменателе - % доходов)
|
Показатели |
2006 г. (оценка) |
2007 г. |
2008 г. |
2009 г. |
| Всего доходов | 6159,1/100,0 | 6965,3/100,0 | 6905,6/100 | 7464,0/100,0 |
| Налог на прибыль организаций | 444,4/7,2 | 571,0/8,2 | 539,0/7,8 | 560,2/7,5 |
| ЕСН | 310,4/5,0 | 368,8/5,3 | 422,1/6,1 | 475,5/6,4 |
| НДС | 1534,5/24,9 | 2071,8/29,7 | 2168,5/34,0 | 2797/40,5 |
| Акцизы | 107,5/1,7 | 126,7/1,8 | 140,1/2,0 | 155,8/2,1 |
| Налог на добычу полезных ископаемых | 1127,7/18,3 | 1037,7/14,9 | 905,4/13,1 | 806,1/10,8 |
| Внешние таможенные пошлины | 1935,9/31,4 | 1998,8/28,7 | 1681,8/24,4 | 1494,1/20,0 |
| Ввозные таможенные пошлины | 325,6/5,3 | 395,3/5,7 | 475,7/6,9 | 559,1/7,5 |
| Прочие доходы | 373,1/6,1 | 395,1/5,7 | 394,6/5,7 | 393,7/5,3 |
1 Налоговый кодекс РФ часть первая от 31 июля 1998 г. № 146-ФЗ. часть вторая от 5 августа 2000 г. № 117-ФЗ.- ст. 8.
1 Косарева Т.Е. Налогообложение физических и юридических лиц. М.. 2005. – С. 120.
1 Черник Д.Г. Налоги и налогообложение. М., 2006. – С. 44.
1 Бюджетный кодекс Российской Федерации от 31 июля 1998 г. № 145-ФЗ (с изменениями от 3 января 2006 г.).- ст. 50.
2 Налоговый кодекс РФ часть вторая от 5 августа 2000 г. № 117-ФЗ (ред. от 17.05.2007 г.), Ст. 143.
1 Налоговый кодекс РФ часть первая от 31 июля 1998 г. № 146-ФЗ. часть вторая от 5 августа 2000 г. № 117-ФЗ (ред. от 17.05.2007 г.).
1 Селезнев А. З. Бюджетная система Российской Федерации. М., 2007.- С. 78.
12 Финансы: Учебник / Под ред. М В. Романовского, О. В. Врубеля, Б.М. Сабанти. М., 2006.- С. 103.
1 Зевакин М. Ю.Механизм формирования доходов федерального бюджета от прибыли федеральных государственных унитарных предприятий. // Финансы и кредит.- 2007.- № 22.- С. 31.
1 Бюджетный кодекс Российской Федерации от 31 июля 1998 г. № 145-ФЗ (с изменениями от 3 января 2006 г.).- ст. 51.
1Нешитой А. С. Финансы: Учебник.- 7-е изд., перераб и дополн. М., 2007.- С. 82.
1 Мысляева И. Н. Государственные и муниципальные финансы.- М.:, 2007.- С. 360.
1 www.nalog
1 Селезнев А. З. Бюджетная система Российской Федерации.- М.,2007.- 383 с.
1 Качур О.В. Некоторые аспекты налоговой политики // Экономический анализ: теория и практика.- 2007.- № 2.- С. 28.
2 Федеральный закон от 24 июля .2007 г. № 198-ФЗ «О федеральном бюджете на 2008 год и на плановый период до 2010 года».- ст. 11.
1 Васильева Л.А. Доходы федерального бюджета в 2008-2010 годах // Финансы.- 2007.- № 9.- С. 8.
1 Багиров А.В. Возвращение блудного дефицита // Российская бизнес-газета.- 2007.- №5.- С. 7.
2 Нетреба П. Налоги ждут бюджетного послания президента. // Комерсантъ.- 2007.- №34/П.- С. 3.
1 Васильева Л.А. Доходы федерального бюджета в 2008-2010 годах // Финансы.- 2007.- № 9.- С. 10.
2 Кудрин А.Л. Трехлетний бюджет – бюджет диверсификации экономики. // Финансы.- 2007.- № 4.- С. 3.