Аналіз кредитоспроможності підприємства
Таблиця 2.8
| На початок року | На кінець року | |
| Сума власного оборотного капіталу | 6114 | 10228 |
| Загальна сума власного капіталу (1л) | 240891 | 241881 |
| Коефіцієнт маневрування власного капіталу | 0,02 | 0,04 |
На підприємстві “Мінол” по стану на кінець року частка власного капіталу, яка знаходиться в обороті зросла на 0,02% (0,02-0,04), але це є незначне зростання для підприємства. Підприємство далі залишається з малою часткою власного оборотного капіталу, що не забезпечує підприємству достатню гнучкість у використанню власного капіталу.
Важливим показником, який характеризує фінансовий стан підприємства і його стійкість є забезпеченість матеріальними оборотними засобами власними джерелами фінансування.
Вона встановлює порівнянням суми власного оборотного капіталу з загальною сумою матеріальних оборотних фондів.
Таблиця 2.9
| На початку року | На кінець року | |
| Сума власного оборотного капіталу | 6114 | 10228 |
| Сума матеріальних оборотних фондів | 15575 | 21176 |
| Процент забезпеченості | 39 | 48 |
Звідси видно, що процент забезпеченості зріс на 9% (39-48), що є позитивним для підприємства, так як залежність підприємства від зовнішніх інвесторів знизився.
Надлишок чи недостача джерел коштів для формування запасів і затрат (матеріальних оборотних фондів) являється одним з критеріїв оцінки фінансової стійкості підприємства.
Існує чотири типи фінансової стійкості:
Абсолютна стійкість фінансового стану (якщо запаси і затрати (З) менші суми власного оборотного капіталу (ВК) і кредитів банку під товарно матеріальні цінності (КР));
Нормальна стійкість (якщо запаси і витрати дорівнюють сумі власного оборотного капіталу і кредитів банку під товарно-матеріальні цінності);
Нестійкий, передкризовий фінансовий стан, при якому порушується платіжний баланс, але зберігається можливість відновлення рівноваги платіжних засобів і платіжних зобов’язань за рахунок залучення тимчасово вільних джерел засобів (Д);
Кризовий фінансовий стан (підприємство знаходиться на межі банкрутства), при якому: З>ВК+КР+Д, К0,3=(ВК+КР+Д)/3.
Проаналізувавши фінансовий стан підприємства “Мінол” ми бачимо, що підприємство знаходилося у 2008 році в кризовому фінансовому стані, це видно з наступних розрахунків: за 2008р.
15575>6114+0.39*15575+182+160=>15575>12530.25
К0,3=(ВК+КР+Д)/3=(6114+0.39*15575+182+160)/15575=0,8<1
За 1997р.
21176>10228+0,48*21176+182+323=>21176>206997.48
К0,3=(ВК+КР+Д)/3=(10228+0,48*21176+182+323)/21176=0,98<1
Рівновага платіжного балансу в даній ситуації забезпечується за рахунок прострочених платежів по оплаті праці, судом банку, постачальником, бюджету і т.д.
Рівновага фінансового стану може бути відновлена шляхом:
Прискорення оборотності капіталу в поточних активах, в результаті чого пройде відносне його зменшення на гривень товарообороту;
Обґрунтованого зменшення запасів і затрат (до нормативу);
Поповнення власного оборотного капіталу за рахунок внутрішніх і зовнішніх джерел.
У звітному році відчувається незначне покращення фінансової стійкості, що видно наступних розрахунків:
21176>10228+0,48*21176+182+323=>21176>2089999997,48
К0.3=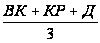 =
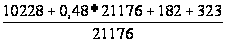 =0,98@1
що свідчить про те, що підприємство перейшло в нестійкій (передкризовій) фінансовий стан. При цьому фінансова нестабільність рахується допустимою, якщо виконуються наступні умови:
Виробничі запаси плюс готова продукція рівні або перевищують суму короткострокових кредитів, які приймають участь у формуванні засобів – ця умова виконується, так як 11а>111п
Незавершене виробництво плюс витрати майбутніх періодів рівні або менші від суми власного оборотного капіталу – умова виконується.
Оскільки наявність власного оборотного капіталу і його зміни мають дуже велике значення в забезпеченні фінансової стійкості під-ва, доцільно провести факторний аналіз його динаміки.
Таблиця 2.10 Аналіз впливу факторів на зміни наявності власного оборотного капіталу
| Фактор | Розрахунок впливу |
Рівень впливу тис. грн.. |
|
1. Постійний капітал 1.1 Статутний фонд Додатковий капітал Резервний фонд Спеціальні фонди і цільове фінансування. Реструктизований фонд. Збитки звітного року Довгострокові кредити 2. Довгострокові активи 2.1 Основні засоби 2.2 Нематеріальні активи 2.3 Незавершені капітальні вкладення 2.4 Устаткування Всього: |
977-977 2399731-239390 182-182 323-160 2413-282 -(1645-0) 0-103 -(159107-162846) -(2-2) -(72114-71556) -(430-476) 10228-6114 |
- +341 - +163 +2131 -1645 -103 +37399 - -558 +46 4114 |
З таблиці видно, що за звітний період сума власного оборотного капіталу збільшилась в цілому на 4114 грн. Це настало головним чином за рахунок приросту суми реструктизованого боргу, додаткового капіталу, основних засобів, а також зменшення за рахунок збитків в звітному році. Зменшення вкладу капіталу в основних фондах визвало збільшення суми власного оборотного капіталу.
Темпи росту власного капіталу (відношення суми прибутку, направлена в фонд накопичення, до власного капіталу) залежить від наступних факторів:
Рентабельність продаж (R)
Оборотності капіталу (Коб);
Структури капіталу, що характеризує фінансову активність підприємства по залученню запозичених коштів (відношення середньорічної суми валюти балансу до середньорічної суми власного капіталу (К)).
Процент відрахованого чистого прибутку на розвиток виробництва (Двід).
Отже, темп росту власного капіталу розраховується за формулою:
ТВК=R*Коб*К*Двід=(ЧП/ВР)*(ВР/К)*(К/ВК)*(Пн/ЧП)
за допомогою методу ланцюгової підставки розраховуємо вплив зміни кожного показника на темп росту капіталу
ТВК0=R0*Коб0*К0*Двід0=(4313/14805)*(17805/254287)*254287/240801)*9441/4313)=0,0017
ТВКк=Rк*Кобк*Кк*Двідк=(2252/207120)*(17805/254187)*(254281/2408991)*(441/4313)=0,0007
ТВККоб=R1*Коб1*К0*Двід0=(2252/20712)*(20712/256752)*(254287/240891)*(441/4313)=0,0008
ТВКк=R1*Коб1*К1*Двід0=(2252/20712)*(20712/256752)*(256752/241881)*(441/4313)=0,00085
ТВК1=R1*Коб1*К1*Двід1=(2252/20712)*(20712/256752)*(256752/241881)*(441/2252)=0,0016
Вплив коефіцієнту рентабельності продажу за звітний рік привів до сповільнення темпів росту власного капіталу на 0,001 (0,0017-0,007), в свою чергу такі коефіцієнти як в незначній мірі підвищились темпи росту власного капіталу. Найбільш суттєво вплинув на підвищення виробництва = 0,00075 (0,00085-0,0016). В цілому темпи росту власного капіталу за звітний рік зменшилась не суттєво (на 0,0001).
Аналіз платоспроможності і кредитоспроможності підприємства.
Одним з показників, характеризуючи ДСП, являється його платоспроможність, можливість наявними грошовими ресурсами своєчасно погасити свої платіжні зобов’язання.
Оцінка платоспроможності виконується на основі характеристики ліквідності поточних активів, часу, необхідного для перетворення їх в грошову масу. Поняття платоспроможності і ліквідності були близькі. Від степені ліквідності балансу залежить платоспроможність. В той же час ліквідність характеризує не тільки поточний стан розрахунків, але й перспективу.
Найбільш мобільною частиною ліквідних засобів є гроші і короткострокові фінансові вкладення. До другої групи відноситься готова продукція, товари відвантажені і дебіторська заборгованість.
Значно більший строк потрібний для переробки виробничих запасів і незавершеного виробництва в готову продукцію, а потім у грошову масу. Тому вони відносяться до третьої групи.
Таблиця 2.11 Згрупування поточних затрат по степені ліквідності
| Поточні активи | На початок року | На кінець року |
| Грошові кошти | 17 | 57 |
| Короткострокові фінансові вклади | - | - |
| Всього по І групі | 17 | 57 |
| Готова продукція | 7764 | 18111 |
| Товари відвантажені | 3104 | 1624 |
| Дебіторська заборгованість | 558 | 2180 |
| Інші оборотні активи | 153 | 62 |
| Всього по ІІ групі | 11579 | 16977 |
| Виробничі запаси | 4617 | 5795 |
| Незавершене виробництво | 3189 | 2260 |
| Витрати майбутніх періодів | 5 | 10 |
| Всього по ІІІ групі | 7811 | 8065 |
| Всього поточних активів | 199407 | 25099 |
На три групи розбиваються і платіжні зобов’язання підприємства:
заборгованість, строки оплати якої вже наступили;
заборгованість, яку можна погасити найближчим часом;
довгострокова заборгованість.
Для оцінки перспективної платоспроможності розраховують наступні показники ліквідності: абсолютний, проміжний і загальний.
Абсолютний показник ліквідності визначають відношення ліквідних засобів першої групи до всієї суми короткострокових боргів підприємства. Його значення призначається достатнім, якщо він вищий 0,2-0,25. якщо підприємство в поточний момент може 25-35% погасити свої борги, то його платоспроможність рахується нормальною. На аналізую чому підприємстві на початок року абсолютний коефіцієнт ліквідності становив 0,001 (17:13293), а на кінець року 0,003 (57:14871).
Відношення ліквідних засобів перших двох груп до загальної суми короткострокових боргів підприємства являє собою проміжний коефіцієнт ліквідності. Задовольняє переважно межі від 0,7 до 0,8. В нашому випадку коефіцієнт буде дорівнювати:
2008р. 2009р.
(17+11579):13293 (57+16977):14871
0,87 1,14
загальний коефіцієнт ліквідності розраховується відношенням суми поточних активів до загальної суми короткострокових зобов’язань. Задовольняє переважно коефіцієнт 2-2,5. в нашому випадку на початок року коефіцієнт становив: 19407/13293=1,46; на кінець року: 25099/14871=1,68.
Таблиця 2.12 Показник ліквідності підприємства
| Показник ліквідності | На початок року | На кінець року |
| Абсолютний | 0,001 | 0,003 |
| Проміжний | 0,87 | 1,14 |
| Загальний | 1,46 | 1,68 |
Дані таблиці свідчать, що дане підприємство є неліквідним , так як коефіцієнт абсолютної ліквідності близький до 0, порівнюючи за нормативним коефіцієнтом, який коливається в межах 0,2 – 0,25.
Низький коефіцієнт ліквідності не дозволяє підприємству користуватися кредитами банків і підприємств, погіршує матеріально – технічне постачання, не сприяє вкладенню інвестицій в підприємство.
Аналізуючи
проміжний
коефіцієнт
ліквідності,
можна сказати
що він є досить
високим, вищий
нормативної
норми і має
тенденцію росту
порівняно
попереднім
періодом, що
зумовлюється
насамперед
збільшенням
кількості
готової продукції
на складах
(13111 – 7764 ==5347), що свідчить
про затоварення
ринків збуту,
низькою купівельною
спроможністю
господарських
суб’єктів,
високою собівартістю
продукції, це
призводить
до замороження
оборотних
засобів, відсутності
грошових коштів
і дебіторської
заборгованості
(2180 – 558 = 1622).

Для більш повної і об’єктивної оцінки ліквідності можна використати факторну модель:
К лік =
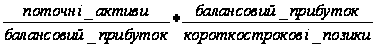 =
x1 * x2,
де х1 - показник, який характеризує вартість поточних активів, які приходять на ( грн.. прибутку ; х2 – показник , який свідчить про можливість підприємства погасити свої заборгованості за своєї діяльності.
За допомогою методу ланцюгової підставки розраховуємо вплив кожного фактора на ліквідність підприємства:
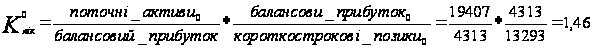
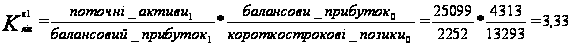
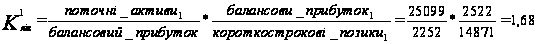
аналізуючи вплив кожного показника можна сказати, що за звітний рік зріс показник ( на 1,87 (1,46-3,33)), який характеризує вартість поточних активів, які приходяться на 1 грн. Прибутку. Що є позитивним для підприємства, так як збільшує його ліквідність. Зміна (зменшення на 1,65 (3,33-1,68)) показника, який свідчить про спроможність підприємства погасити свої заборгованості за рахунок своєї діяльності, є негативним явищем, так як суттєво понизив ліквідність підприємства. Якщо порівняти минулий і звітний роки, то можна спостерігати деяке збільшення показника ліквідності на 0,22 (1,46-1,68), що відбулося за рахунок збільшення поточних активів.
Підприємство можна частково визначити платоспроможним, тільки за рахунок того, що загальний коефіцієнт ліквідності за звітний рік більший від нормативного (1,68>1,5). Це пояснюється збільшенням поточних активів по групі 2 і 3, а саме готової продукції, дебіторської заборгованості, виробничих запасів.
Ще одним показником ліквідності є коефіцієнт самофінансування – відношення суми самофінансуючого прибутку ( прибуток + амортизація) до загальної суми внутрішніх і зовнішніх джерел фінансових заходів:
 Загальна
сума фінансових
прибутків


 Внутрішні
Зовнішні

 Прибуток
Амортизація
Випуск акцій
Позика
Довгострокові Короткострокові
К самофінансування попередній рік =(4313+2877)/(4313+2877+103+13293)=0,35
К самофінансування звітний рік =(2252+3598)/(2252+3598+14871)=0,28
З рахунків видно, що коефіцієнт самофінансування за звітний рік зменшився на 0.07(0.35-0.28), і є негативним явищем для підприємства. Це зумовлено насамперед тим, що підприємство в звітному році отримало на 2061 тис. грн. (4313-2252) менше прибутку ніж в попередньому році, а також збільшилась сума короткострокових зобов’язань 1528 тис. грн. (13293-14871).
Платоспроможність підприємства тісно пов’язана з поняттям кредитоспроможність. Кредитоспроможність це такий фінансовий стан, який дозволяє отримати кредит і своєчасно повернути його.
При оцінці кредитоспроможності враховується репутація позичальника, розмір і склад його власності, стан економічної і ринкової кон’єктури, стійкість фінансового стану.
2.3 Факторний аналіз рентабельності та прибутковості підприємства
Ефективність використання виробничих та фінансових ресурсів характеризується кількісним співвідношенням інтенсивних і екстенсивних факторів.
Показниками екстенсивного розвитку є кількісні показники використання ресурсів: чисельність працюючих, величина використаних предметів праці, об’єм основних виробничих фондів , величину амортизації та авансових оборотних засобів.
Показники інтенсивного розвитку – якісні показники використання ресурсів: продуктивність праці, матеріаловіддача, матеріаломісткість, фондовіддача, фондомісткість, кількість оборотів оборотних засобів або коефіцієнт закріплення оборотних засобів.
Кінцеві результати діяльності формулюються під дією інтенсивних і екстенсивних факторів. Особливістю інтенсивного і екстенсивного використання ресурсів є їх взаємозамінність. Так нехватку робочої сили можна поповнити підвищенням продуктивності праці.
Оцінка результатів інтенсифікації включає таку систему розрахунків:
визначення динаміки розрахунків інтенсифікації;
визначення співвідношення приросту використання виробничих ресурсів в розрахунку на один процент приросту обсягу виробництва;
розрахунок частки впливу зміни показників інтенсифікації на приріст обсягу виробництва;
розрахунок відносної економії виробничих ресурсів;
комплексна оцінка всебічної інтенсифікації виробництва.
Для оцінки інтенсифікації виробництва на приватному підприємстві “Мінол”, можна використати наступну аналітичну таблицю 2.13.
Таблиця 2.13 Характеристика показників інтенсифікації виробництва
| №пп | Показники | Минулий рік | Звітний рік | Відношення % |
| 1. | Валова продукція в співставних цінах | 23436 | 15929 | 67 |
| 2. | Промислово-виробничий персонал | 3707 | 3343 | 90 |
| 3. | Фонд оплати праці з нарахуванням | 2603 | 2513 | 96 |
| 4. |
Основні виробничі фонди; Амортизації. |
262211 2877 |
261559 3598 |
99 125 |
| 5. | Оборотні засоби | 19407 | 25099 | 129 |
| 6. | Матеріальні витрати | 13443 | 12429 | 92 |
| 7. | Продуктивність праці | 6,3 | 4,8 | 76 |
| 8. | Продукція праці на 1грн. оплати праці (с.1:с.3) | 9 | 6,3 | 70 |
| 9. | Матеріаловіддача (с.1:с.6) | 1,7 | 1,3 | 76 |
| 10. |
Фондовіддача (с.1:с.4а); Амортизацієвіддача (с.1:с.4б) |
0,08 8,1 |
0,06 4,4 |
75 54 |
| 11. | Оборотність оборотних коштів (кількість оборотів) | 1,2 | 0,6 | 50 |
В звітному році порівняно з минулим продуктивність склала 76%, зарплатовіддіча – 70%, матеріаловіддача – 76%, фондовіддача основних виробничих фондів – 75%, оборотність засобів – 50%.
Таблиця 2.14 Зведений аналіз показників інтенсифікації
| № пп | Види ресурсів | Динаміка якісних показників, коефіцієнт |
Приріст (-), спад (+), ресурсів на 1% спаду продукції, % |
Частка впливу на 100% спаду продукції | Відносний перерозхід ресурсів, тис. грн. | |
| Екстенсивних факторів | Інтенсивних факторів | |||||
| 1. | Промислово-виробничий персонал | 0,76 | 0,3 | -30 | -70 | 859,3 |
| 2. | Оплата праці | 0,7 | 0,12 | -12 | -88 | 769 |
| 3. | Матеріальні затрати | 0,76 | 0,24 | -24 | -76 | 3422,2 |
| 4. |
ОВФ амортизація |
0,75 0,54 |
0,03 -0,76 |
-3 76 |
-97 -176 |
85877,6 1670,4 |
| 5. | Оборотні засоби | 0,5 | -0,87 | 87 | -187 | 12096,3 |
| Комплексна оцінка усесторонньої інтенсифікації | 0,66 | -0,042 | -4,2 | -95,8 | 1021655,1 | |
У звітному році відбулося зменшення виробництва на 33%. Дані таблиці свідчать, що темпи зниження рівня використання всіх ресурсів повільніші, ніж темпи зменшення обсягів виробництва: зменшення на 1% спаду продукції – промислово-виробничого персоналу на 30%, оплати праці на 12%, матеріальних витрат 24%, основних виробничих фондів на 3%. Також спостерігається зростання деяких видів ресурсів на 1% спаду виробництва таких як: амортизація на 76%, оборотні засоби на 87%. Дані таблиці свідчать про нераціональне використання всіх видів ресурсів підприємства “Мінол”, що призвело до великої суми перерозходу.
В статистиці для кількісної оцінки окремих факторів використовують індексний метод. Вплив кількісних факторів визначається діленням темпу росту на результативний показник і множенням на 100%.
З проведених розрахунків ( табл. 2.14.) можна спостерігати, що більший вплив на зменшення обсягів виробництва здійснюють екстенсивні фактори. Використання таких ресурсів, як амортизація і оборотні засоби є повністю екстенсивне.
Нераціональне використання всіх видів ресурсів підтверджується розрахунком відносного перерозподілу ресурсів. Він розраховується наступним чином: від часткового показника звітного року мінусується базовий частковий показник скорегований на коефіцієнт росту обсягу виробництва.
Так найбільший перерозхід відбувся по таких видах як основні виробничі фонди ( на 85877,6 тис.грн.) оборотні засоби ( на 12096,3 тис.грн.), що свідчать про погіршення використання майна на даному підприємстві.
Сукупній відносний перерозхід можна визначити як суму пере розходів по основних видах ресурсів: матеріальні затрати, промислово-виробничій персонал, ОВФ, оборотні засоби. Він складає 102165,1 тис.грн.
Для комплексної оцінки всебічної інтенсифікації проведемо розрахунки на сукупні ресурси.
Для розрахунку динаміки сукупних затрат просумуємо затрати по всіх ресурсах:
Минулий рік – 2603+26221+19407+13443=297664 тис.грн.
Звітний рік – 2513+261559+25099+1242=301600 тис.грн.
Динаміка сукупних затрат визначається як співвідношення затрат звітного року до базового: 301600/297664=1,013
Співвідношення динаміки продукції і динаміки сукупних ресурсів визначається динаміка якісних показників: 0,67/1,013=0,66
дані свідчать, що якісне використання ресурсів погіршилось на 34%.
Приріст сукупних ресурсів на 1% спаду обсягів виробництва дорівнює 1,3/(-31)=-0,042 , що свідчить про нераціональне використання ресурсів.
Відповідно частка екстенсивних факторів на 100% спаду продукції –4,2% і інтенсивних факторів –95,8%. З проведених розрахунків можемо зробити висновок, що спостерігається погіршення інтенсифікації виробництва і свідчить про: нераціональне і неефективне використання технології на підприємстві і погану організацію праці; нераціональне використання сировини і т.д.
Узагальнюючим показником всебічної інтенсифікації для умов підприємств виступає рівень загальної рентабельності: Р=БП/(ОВФ+НОЗ)
Як відношення балансового прибутку (БП) до основних виробничих фондів (ОВФ) та нормованих оборотних засобів (НОЗ)
Р0=4313/(262211+19407)=0,015
Р1=2252/(261559+25099)=0,0078
Як бачимо з розрахунків на кінець звітного року рентабельність підприємства дещо зменшилась на 52%.
Щоб визначити вплив факторів на зміну рентабельності проведемо факторний аналіз за елементами затрат:
Р=(1-МЗ/Рр+ЗП/Рр+В/Рр+А/Рр+ІВ/Рр)/(ОВФ/Рр+НОЗ/Рр), де
МЗ – матеріальні затрати на виробництво;
ЗП – виплати на оплату праці;
Рр – виручка від реалізації за мінусом ПДВ і акцизного збору;
В – відрахування на соціальні заходи;
А – амортизація;
ІВ – інші витрати.
Таблиця 2.15. Вплив факторів на зміну рентабельності
| № пп | Фактори | Розрахунок | Рівень впливу |
| 1. | ОВФ |
|
-0.02751 |
| 2. | НОЗ |
|
-0.00833 |
| 3. | Матеріальні затрати |
|
0.01044 |
| 4. | ЗП |
|
-0.00012 |
| 5. | Відрахування на соціальні заходи |
|
-0.00061 |
| 6. | Амортизація |
|
-0.00124 |
| 7. | Інші витрати |
|
0.00308 |
| Загальна зміна рентабельності |
|
-0.02426 | |
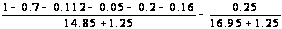
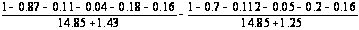
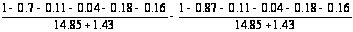
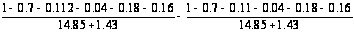
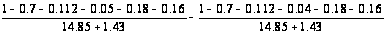
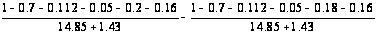
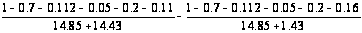
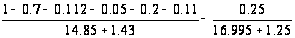
За даними даної таблиці можна спостерігати зменшення рентабельності за рахунок зміни всіх елементів затрат, за винятком матеріальних затрат і інших витрат, зміна яких призвела до збільшення рентабельності.
Становище підприємства погіршується, на 67% знизився обсяг виробництва продукції, знизився рівень рентабельності і якісні показники використання ресурсів. Все це веде до погіршення фінансового становища підприємства і змусить його розробляти інші форми організації виробництва і т.д.
РОЗДІЛ 3. Напрямки підвищення кредитоспроможності підприємства
Проаналізувавши загальний стан підприємства можна зробити пропозиції по покращенню фінансового стану підприємства:
Перш за все підприємство повинно реалізувати всю продукцію, що застоюється на складах. Реалізацією просуванням продукції на ринок на підприємстві займається відділ маркетингу. Саме цей відділ повинен забезпечити просування товару не тільки на вітчизняний ринок, а і за кордон. Введення сучасної моделі відділу маркетингу забезпечує зв’язок цього відділу з всіма іншими відділами підприємства, що забезпечує їх ефективну роботу.
Зниження собівартості продукції дозволить підприємству бути конкурентноспроможним на ринку збуту можливе за рахунок впровадження нової техніки, технологій, більш раціонального використання як матеріальних так і трудових ресурсів, зменшення питомої ваги постійних затрат в собівартості продукції, адже зниження собівартості продукції впливає на збільшення прибутку підприємства.
Збільшення трудових коштів на розрахунковому ринку підприємства, що збільшить коефіцієнт абсолютної ліквідності і дозволить підприємству брати довго і короткострокові позики в банку для фінансування поточної діяльності, які видаються лиш платоспроможнім підприємствам, в яких коефіцієнт абсолютної ліквідності відповідає нормі. Збільшення грошових коштів можна забезпечити за рахунок реалізації зайвих виробничих і невиробничих фондів, здачі їх в оренду.
Виробництво і розробка нових видів продукції, яка зацікавить споживачів, а також отримання ліцензії на виробництво “ходових” товарів, що дозволить стабілізувати і покращити фінансовий стан підприємства.
Висновки
Проаналізувавши баланс можна зробити деякі висновки по діяльності підприємства. У звітному році порівняно з попереднім різко зменшився об’єм виробництва продукції (на 67%), що свідчить про погіршення використання основних фондів. Мало того, при значному зниженні виробництва, готової продукції на її склад суттєво збільшилось на 5358 тис. грн., або на 41%, що говорить про неспроможність підприємства реалізувати свою продукцію, в основному за рахунок високої собівартості. Все це вплинуло на зменшення балансового прибутку підприємства майже вдвічі (на 20610 тис. грн. або 52%), що є негативним для підприємства так як свідчить про відсутність джерела поповнення власних засобів.
Позитивним моментом діяльності підприємства є зростання його стійкості, тобто підвищення проценту забезпеченості – забезпеченість матеріальних оборотних засобів власними джерелами фінансування на 9% (39-48), що є позитивним для підприємства, так як залежність підприємства від зовнішніх інвесторів знизився. Ще одним позитивним моментом є те, що у звітному році підприємство перейшло з кризового фінансового стану в нестійке фінансове становище.
Проаналізувавши ефективність використання капіталу, ми побачимо, що оборотність капіталу в деякій мірі зросла на 0,01, що спричинило зменшення тривалості обороту на 678,8 днів. Внаслідок прискорення оборотності капіталу підприємство забезпечило приріст прибутку в звітному році на 279,1 тис. грн. зниження коефіцієнту рентабельності продажу за звітний рік привів до сповільнення темпів росту власного капіталу. В цілому за звітний рік темп росту зменшився на 0,0001.
Список використаних джерел
Постанова Правління НБУ №484 від 15.12.2000р. Із змінами, внесеними згідно з Постановою Нацбанку N 121 ( z0121-01 ) від 22.03.2001
Положення про організацію внутрішнього аудиту в комерційних банках України. Постанова Правління НБУ №114 від 2003.1998р.
Положення про порядок формування і використання резерву для відшкодування можливих втрат за кредитними операціями комерційних банків.
Про банки та банківську діяльність: Закон України згідно постанови ВР №325/2000 – ВР від 07.12.2000р.
Про затвердження Інструкції з бухгалтерського обліку депозитних операцій установ комерційних банків України. Постанова НБУ № 418 від 20.08.99р.
Про кредитування. Положення Національного банку України №246 від 28.09.95р.
Про затвердження "Правил організації фінансової та статистичної звітності банків України". Постанова Правління НБУ від 12.12.97р.
Ачкасов А. И. Типы валютных операций и другие виды сделок на международном денежном рынке / А. И. Ачкасов . - М.: Консалтбанкир, 2005.-342 с.
Банківські операції / Під ред. Мороза. –К.:КНЕУ, 2000ю -732 с.
Буренин А.Н. Рынки производных финансовых инструментов / А.Н. Буренин. – М.: Инфра-М, 2003-231с.
Вітлінський В.В. Ризик у менеджменті / В.В. Вітлінський, С.І. Наконечний.-К.: ТОВ “Борисфен-М, 1998.- 328 с.
Камаев В.Д. Учебник по основам экономической теории (экономика) /В. Д. Камаев - М.: Владос, 1994.- 384 с.
Международная торговля: финансовые операции, страхование и другие услуги / пер. с англ. – К.,1994.-621с.
Необхідні дані для аналізу взяті з підприємства “Мінол”.
Размещено на