Анализ финансово-хозяйственной деятельности предприятия и исследование мероприятий по снижению себестоимости продукции (на примере ЗАО "Кольчугцветмет")
Содержание
Введение
1. Анализ производственно-хозяйственной деятельности предприятия
1.1 Характеристика объекта исследования
1.2 Анализ выполнения производственной программы
1.2.1 Анализ выполнения плана по производству
1.2.2 Анализ ассортимента продукции ЗАО «Кольчугцветмет»
1.2.3 Анализ качества выпускаемой продукции
1.3 Анализ ритмичности работы завода ЗАО «Кольчугцветмет»
1.4 Анализ использования основных фондов
1.5 Анализ использования оборотных средств
1.6 Анализ использования трудовых ресурсов
1.6.1 Анализ обеспеченности завода трудовыми ресурсами
1.6.2 Анализ производительности труда
1.6.3 Анализ использования фонда заработной платы
1.7 Анализ себестоимости продукции
1.8 Анализ прибыли
1.9 Анализ рентабельности
1.10 Основные технико-экономические показатели
2. Анализ финансового состояния предприятия
2.1 Роль анализа финансового состояния в современных условиях
2.2 Анализ динамики и структуры статей бухгалтерского баланса ЗАО «Кольчугцветмет» за 2005 - 2006 гг.
2.3 Анализ ликвидности баланса
2.4 Расчет и оценка финансовых коэффициентов платежеспособности
2.5 Оценка финансовой устойчивости
2.6 Основные финансовые показатели
3. Разработка мероприятий по снижению себестоимости выпускаемой продукции
3.1 Приобретение скоростных трубоволочильных станов со съемом труб.
3.2 Приобретение финишной линии обработки труб с узлами маркировки и дефектоскопом
3.3 Приобретение волочильного барабана ВСМ 1/550 для производства капиллярных трубок
3.4 Изготовление новой плоскоовальной машины с формированием овала из бухты
3.5 Приобретение электроискрового (электроэрозионного) погружного проволочно-вырезного станка с компьютерным ЧПУ-генератором «Sodik AQ535LQ1W»
3.6 Планирование производства проката и его себестоимости на 2008 год
Выводы и предложения
Список использованной литературы
Введение
Важнейшей сферой экономики является производство. Без его развития не может быть никакого рынка, именно производство рождает товарную массу.
ЗАО «Кольчугцветмет» – частичка экономической рыночной системы, поэтому свою политику, стратегию и тактику предприятие строит исходя из требований рынка. А рынок настоятельно требует расширения ассортимента, новых изделий высокого качества.
Конкурентоспособность любой фирмы связана с двумя показателями – уровнем цены и качества продукции. В настоящее время на предприятии разрабатывается программа по сокращению затрат на сырье и обработку, улучшение качества продукции. Руководство завода ставит главной задачей наращивание объемов производства продукции для полного удовлетворения внутрироссийского рынка, а также развития экспортных поставок.
В связи с этим актуальным является анализ работы предприятия за прошедший период и разработка плана развития на предстоящий период с учетом использования выявленных внутренних ресурсов. Под постоянным контролем также должны находиться финансовые и технико-экономические показатели работы завода и мероприятия, которые дают возможность вовлечь в оборот где-то «заторможенные» ресурсы – денежные и материальные ценности, что поможет повысить эффективность работы предприятия.
Данная дипломная работа посвящена анализу финансовых и технико-экономических показателей работы ЗАО «Кольчугцветмет» за 2005-2006 г.г., а также исследование мероприятий по снижению себестоимости выпускаемой продукции. На основании проведенных исследований работы предприятия в 2005–2006 г.г. разработаны управленческие решения по внедрению нового оборудования и созданию более комфортных условий труда, и по снижению себестоимости выпускаемой продукции, отвечающей потребностям рынка, как по качеству, так и по цене.
В дипломной работе освещается решение двух общих задач:
анализ деятельности предприятия и предложений по его дальнейшему развитию;
исследование мероприятий по снижению себестоимости выпускаемой продукции.
Все мероприятия по улучшению работы предприятия, описанные в данной дипломной работе, направлены на увеличение прибыли, как основного источника дохода предприятия.
Поскольку ЗАО «Кольчугцветмет» является градообразующим предприятием, то его получаемая прибыль, благополучная работа и развитие является выгодным для города Кольчугино, поскольку в казну исправно поступают все положенные отчисления.
1. Анализ производственно-хозяйственной деятельности предприятия
1.1 Характеристика объекта исследования
Закрытое акционерное общество «Кольчугинский завод цветных металлов» (сокращенно ЗАО «Кольчугцветмет») создано на базе государственного предприятия с одноименным названием. Производство проката из цветных металлов на Кольчугинском заводе основано в 1871 году. Предприятие расположено в 120 км от Москвы (г. Кольчугино Владимирской области).
Для создания мобильной и рентабельной схемы управления материальными и людскими ресурсами в условиях жесткой рыночной экономики последнего десятилетия второго тысячелетия, на предприятии осуществляется комплекс взаимосвязанных мероприятий по техническому перевооружению, реконструкции и воссоединению мощностей, выделению их в отдельные крупные производства - плавильное, прессово-волочильное и лентопрокатное.
Условия работы на рынке проката цветных металлов внесли коррективы в действующую на предприятии систему качества, первый пункт которой гласит: «Предприятие развивается и достигает коммерческого успеха за счет высокого качества продукции и удовлетворения спроса потребителя».
Все достигнутое заводом на сегодняшний день - это результат плодотворного труда не одного десятка рабочих и руководителей, достойных династии металлургов, имеющих в своем арсенале тысячи высоких государственных наград: орденов, медалей, дипломов, ученых степеней.
Преодолев на своем историческом пути длиною в 130 лет политические катаклизмы, пройдя сквозь экономические бури и социальные потрясения последних полутора столетий, Кольчугинский завод по обработке цветных металлов продолжает жить, развиваться и совершенствоваться.
Сегодня ЗАО «Кольчугцветмет» располагает уникальным комплексным производством, позволяющим выпускать более 20 тысяч типоразмеров изделий в виде труб, прутков, проволоки, лент и полос из более 72 марок сплавов основных металлов латуни, меди, бронзы и никеля в соответствии с требованиями российского и международных стандартов. Экспортные поставки продукции осуществляются в более 10 стран мира, в том числе в Германию, Великобританию, Венгрию, Голландию, Канаду, Иран, страны Балтики и СНГ.
Одновременно с реконструкцией основного производства осуществляется техническое перевооружение вспомогательных служб. Организована профессиональная подготовка кадров на средства завода. Сейчас более 120 человек молодежи обучается в высших и средне-специальных учебных заведениях России и за рубежом. На предприятии четко налажена система повышения квалификации инженерно-технического и управленческого персонала. Создана сеть представительств в Москве, Нижнем-Новгороде, Владимире, Санкт-Петербурге и собственный торговый дом. Это позволяет совершенствовать методы работы с потребителями, увеличивать объемы реализации, осуществлять поиск перспективных разработок новых торговых марок, изучать рынок и требования клиентов.
Организационная структура ЗАО «Кольчугцветмет» представлена на схеме 1.
Завод, кроме основных цехов, имеет следующие подразделения: энергетический цех, ремонтно-механический цех, ремонтно-строительный цех, цех транспортного и хозяйственного обеспечения, службу технического контроля, отдел материально-технического снабжения, служба безопасности и охраны, цех общественного питания, здравпункты.
1.2 Анализ выполнения производственной программы
Основной задачей ЗАО «Кольчугцветмет» является наиболее полное обеспечение спроса потребителей высококачественной продукцией. Темпы роста объема производства продукции, повышение ее качества непосредственно влияют на величину издержек, прибыль и рентабельность предприятия.
Поэтому анализ работы промышленных предприятий начинают с изучения показателей выпуска продукции. Его основные этапы:
оценка степени выполнения плана и динамики производства и реализации продукции в целом объеме производства;
анализ ассортимента производимой продукции;
анализ качества продукции.
1.2.1 Анализ выполнения плана по производству
Объём производства, и реализации продукции являются взаимозависимыми показателями.
Анализ начинается с изучения динамики выпуска и реализации продукции. Это одна из основных стадий экономического анализа. От выполнения плана по объему производства зависят многие показатели, характеризующие деятельность завода. Основными показателями объема производства служат:
- валовая продукция;
- товарная продукция;
Объем реализации продукции определяется или по отгрузки продукции покупателям, или по оплате (выручке). В условиях рыночной экономики этот показатель приобретает первостепенное значение. Реализация продукции является связующим звеном между производством и потребителем. От того, как продается продукция, какой спрос на нее на рынке, зависит, и объем ее производства.
Анализ выполнения плана по объему производства продукции завода ЗАО «Кольчугцветмет» в 2006 году представлен в таблице 1.
Таблица 1
Анализ выполнения производственной программы в 2006 году
| Отклонение | Отклонение | Отклонение | |||||||
| Показатели | 2005г. | 2006г. | плана от | плана 2006г. | факта 2006г. | ||||
| млн.руб. | план | факт | факта 2006г. | от факта 2005г. | от факта 2005г. | ||||
| млн.руб. | млн.руб. | млн.руб. | % | млн.руб. | % | млн.руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Объем валовой | 7916,174 | 7980,163 | 8379,171 | 399,008 | 5,0 | 63,989 | 0,8 | 462,997 | 5,85 |
| продукции | |||||||||
| Объем | |||||||||
| реализованной | |||||||||
| продукции | 6931,657 | 6838,077 | 7111,600 | 273,523 | 4,0 | -93,580 | -1,4 | 179,943 | 2,6 |
| в опт. ценах | |||||||||
| Товарная | |||||||||
| продукция | 7222,787 | 7407,329 | 7481,403 | 74,074 | 1,0 | 184,542 | 2,6 | 258,616 | 3,58 |
| в оптовых ценах | |||||||||
| предприятия | |||||||||
В 2006 году, в общем, выпуск продукции увеличился на 5,85 % , а объем реализованной продукции увеличился на 2,6 % по сравнению с 2005 годом. План по производству продукции был перевыполнен на 5 %.
Реализованной считается готовая продукция, отгруженная покупателю, за которую полностью поступили средства на расчётный счёт предприятия, а также отгруженная продукция, расчётные документы за которую предъявлены покупателю, т. е. с момента сдачи документов в банк. На заводе реализация продукции считается по её структуре, а для налогообложения – по оплате. Проблема «залёживания» продукции на складах была решена путём выпуска продукции только под конкретные заказы. Такая политика была введена в 2004 году. Основную работу по привлечению покупателей проводят представительства ЗАО «Кольчугцветмет» в Москве, Санкт-Петербурге, Владимире, Нижнем Новгороде, которые дают порядка 87% загрузки производства. Отгрузка производится с предварительного уведомления потребителя.
Таблица 2
Анализ выполнения производства проката
Прокат |
2005 год, тн. |
2006 год, тн. | Отклонение 2006г. от 2005 г., тн. | Отклонение 2006г. от 2005г., % |
| 1 | 2 | 3 | 4 | 5 |
|
1. Прессово-волочильное производство: медный прокат латунный прокат бронзовый прокат медно-никелевый прокат |
14217 3880 9018 1241 78 |
14000 3618 8922 1400 60 |
-217 -262 -96 159 18 |
-1,5 -6,8 -1,1 12,8 -23,1 |
|
2. Волочильное производство: медный прокат латунный прокат медно-никелевый прокат |
4352 2644 985 723 |
5040 3100 1070 870 |
688 456 85 147 |
15,8 17,2 8,6 20,3 |
|
3. Лентопрокатное производство: медный прокат латунный прокат бронзовый прокат медно-никелевый прокат |
5114 1926 1121 - 2067 |
5000 2665 1035 1 1299 |
-114 739 -86 - -768 |
-2,2 38,4 -7,7 1 -37,2 |
|
Итого по заводу: медный прокат латунный прокат бронзовый прокат медно-никелевый прокат |
23683 8450 11124 1241 2868 |
24040 9383 11027 1401 2229 |
357 933 -97 160 -639 |
1,5 11,0 -0,9 12,9 -22,3 |
Увеличение выпуска продукции на 357 тонн в 2006 году обусловлено хорошей ситуацией на рынке металлопроката. Но в 2006 году ЗАО «Кольчугцветмет» работал не в полную силу, имеются резервы для большего выпуска. Производство проката на склад не целесообразно, гораздо выгоднее работать под конкретные заказы клиентов при имеющейся загрузке.
Для более наглядного представления данных о производстве проката построим диаграмму, характеризующую долю каждого из видов в общем выпуске товарной продукции.
Диаграмма 1
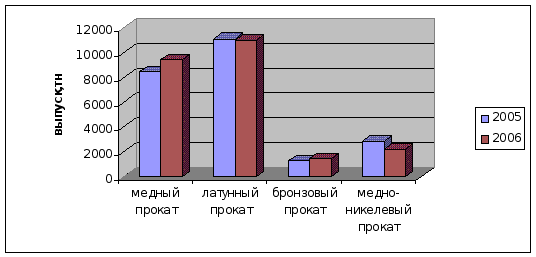
Наибольший удельный вес в выпуске ЗАО «Кольчугцветмет» занимает латунный прокат как в 2005 году, так и в 2006 году, наименьший удельный вес занимает выпуск бронзового проката.
1.2.2 Анализ ассортимента продукции ЗАО «Кольчугцветмет»
Для обеспечения более полного удовлетворения потребностей покупателей необходимо, чтобы предприятие выполняло план не только по общему объему продукции, но и по ассортименту.
Большое влияние на результаты хозяйственной деятельности оказывают ассортимент и структура производства и реализации продукции. При формировании ассортимента и структуры выпуска продукции предприятие должно учитывать, с одной стороны, спрос на данные виды продукции, а с другой - наиболее эффективное использование трудовых, сырьевых, технических, технологических, финансовых и других ресурсов, имеющихся в его распоряжении.
Система формирования ассортимента включает следующие основные моменты:
определение текущих и перспективных потребностей покупателей;
оценку уровня конкурентоспособности выпускаемой или планируемой к выпуску продукции;
оценку экономической эффективности и степени риска изменений в ассортименте продукции.
Невыполнение плана по выпуску определенных видов изделий может привести к недопоставкам, что создаст неблагоприятное положение на рынке. Невыполнение договоров – поставки может отпугнуть как постоянных покупателей продукции нашего завода, так и потенциальных. Этой ситуацией могут воспользоваться конкуренты, а завод упустит свою прибыль.
В таблице 3 приведен перечень и описание изготавливаемой продукции:
Таблица 3
Номенклатура продукции завода
Наименование изделий |
Марка сплава |
Диапазон геометрических размеров | |||||||
| Тянутые и холоднокатаные | Прессованные | ||||||||
| Наружный диаметр, мм. | Толщина стенки, мм. | Наружный диаметр, мм. | Толщина стенки, мм. | ||||||
| Трубы | |||||||||
| Труба медные общего назначения (ГОСТ 617-90) | М1, М1ф, М1р, М2, М2р, М3, М3р, Л96 | 3-360 |
0,8-10 |
30-280300-520 |
5-60 |
||||
| Трубы из бескислородной меди (ГОСТ 15040-77) | М0б |
3-250 |
0,5-10 |
34-300 |
5-55 |
||||
| Трубы медные и латунные тонкостенные (ГОСТ 11338-75,ТУ48-0808-6-94) | М1,М1ф, М1р, М2, М2р, М3, М3р, Л96, Л98, Л63, ЛК75-0,5 | 1,5-28 |
0,25-0,7 |
- |
- |
||||
| Трубы медные и латунные капиллярные (ГОСТ 2624-77) | Группа А: М2, М3, Л96) |
1,5-2,5 1,8-2,1 |
Внут. диаметр 0,4-0,6 Внут. диаметр 0,6-0,85 |
- |
- |
||||
| Трубы медные и латунные волноводные прямоугольные (ГОСТ20900-75) | М2, М3, Л96, Л63 |
(180-292)х (85-146) (23-160) х (5-80) (16-35)х(8-15) |
2,5-5 1-2,5 1-1,5 |
- |
- |
||||
|
Трубы латунные общего назначения (ГОСТ 494-90, ТУ48-0808-6-94) |
Л68,Л63,ЛС59-1,ЛК75-0,5 |
3-112 |
0,5-10 |
21-195 |
21-195 |
||||
|
Трубы медные и латунные для теплообменных аппаратов (ГОСТ21646-76) (ТУ 48-0808-6-94) |
М1р, М2р, Л70, Л68, ЛА77-2, ЛаМш77-2-0,05,ЛК75-0,5 | 10-50 |
0,8-3 |
- |
- |
||||
| Трубы бронзовые прессованные (ГОСТ 1208-90) | БрАЖМц 10-3-1,5 |
- |
- |
42-280 |
5-60 |
||||
| Трубы медные квадратные и прямоугольные (ТУ48-21-295-82) | М1, М1р, М1ф, М2, М2р, М3, М3р | (10-115)х (10-60) |
2,5-4,0 |
- |
- |
||||
| Трубы тянутые прямоугольного сечения из бескислородной меди (ТУ48-21-57-72) | М0б |
(17-220)х (8-104) |
2-10 |
- |
- |
||||
| Заготовки трубные из меди для кристаллизаторов (ТУ48-21-416-74) | М2, М3, М3р |
- |
- |
300520 |
40-105 |
||||
| Заготовки гильз кристаллизаторов квадратного сечения (ТУ48-21-194-72) | М2, М3, М2р, |
84х84 133х135 126х126 по внутр. размеру |
7,5 11 10,5 |
- |
- |
||||
| Трубы медные водопроводные (ТУ48-0808-47-96) | М1, М1р, М1ф, М2, М2р, М3 | 6-159 13-75 |
0,8-3 2-4,5 |
- |
- |
||||
| Плоский прокат (листы, полосы, ленты) | |||||||||
| Ленты и полосы медные (ГОСТ495-92) | М1, М1р, М2, М2р, М3, М3р |
Листы 0,4-4 Полосы0,4-6 |
600 40-300 |
6-20 |
600-720 |
||||
| Ленты и полосы латунные (ГОСТ 931-90) | Л90,Л68,Л80, Л63,ЛС59-1, ЛМц-58-2 | Листы 0,4-4 Полосы0,4-4 |
600 40-300 |
15-200 |
600-650 |
||||
| Полосы и ленты из оловянно-фосфористой бронзы (ГОСТ1761-79) | БрОФ 6,5-0,15 |
Полосы1-10 Ленты 0,1-2 |
40-300 10-300 |
- |
- |
||||
| Ленты медные холоднокатаные общего назначения (ГОСТ 1173-93) | М1, М1р, М1ф, М2, М2р, М3, М3р |
0,07-0,20 |
10-600 |
- |
- |
||||
| Ленты медные латунные радиаторные (ГОСТ 20707-80) | М1, М2, М3, Л90, Л63 |
0,07-0,25 |
14-200 |
- |
- |
||||
| Полосы и ленты бескислородной меди (ГОСТ 15471-77) | М0б |
Полосы2-12 Ленты0,05-2 |
40-600 10-600 |
15-55 |
до 600 |
||||
| Полосы и ленты из бериллиевой бронзы (ГОСТ 1789-70) | БрБ2 |
Полосы 0,15-6 Ленты 0,1-2 |
40-300 10-300 |
- |
- |
||||
| Ленты из никеля и низколегированных сплавов никеля (ГОСТ 2170-73) | НП2, НП2э, НП3 |
0,1-2 |
10-300 |
- |
- |
||||
Продолжение таблицы 3
Наименование изделий |
Марка сплава |
Диапазон геометрических размеров | |||
| Тянутые | Прессованные | ||||
Диаметр, мм. |
Диаметр, мм. |
||||
| Прутки и проволока | |||||
| Прутки медные (ГОСТ 1535-91) | М1, М1р, М2, М2р, М3, М3р | 5-50 | 20-150 | ||
| Прутки из бескислородной меди (ГОСТ 10988-75) | М0Б |
5-50 |
14-175 |
||
| Прутки латунные (ГОСТ 2060-90, ТУ48-215010-77, ТУ48-21-356-56-74) | Л63, ЛС59-1, ЛС58-2, ЛМцСКА58-2-2-1-1 | 5-50 (-60) от 3 до 5 мм - в бухтах 4-50 |
10-160 16-50 20-160 |
||
| Прутки бронзовые прессованные (ГОСТ 1628-78) |
БрАЖ9-4 БрАЖМц10-3-1,5 |
- |
16-160 |
||
| Прутки оловянно-фосфористой бронзы (ГОСТ10025-78) |
БрОФ605-0,15 БрОФ7-0,2 |
5-20 16-40 |
100-110 40-95 |
||
| Проволока прямоугольного сечения и шины медные для электротехнических целей (ГОСТ434-78) | М1, М1Е |
Толщина 4-13 Ширина 20-120 |
Толщина или ширина, мм 5-40х40-160 |
||
| Шины медные прессованные (ТУ48-21-164-85) | М2 |
- |
10-30х100-200 |
||
| Проволока латунная (ГОСТ 1066-90, ТУ48-0808-41-94) | Л63, ЛС59-1, ЛК75-0,5 | 2,0-10 |
- |
||
| Проволока латунная для холодной высадки (ГОСТ 12929-67) | Л63 |
2,0-11,5 |
- |
||
| Профили трапециевидной формы медные (ТУ48-0808-49-94) | М1 |
Н=68-92 |
- |
||
| Профили коллекторные из меди с оловом (ТУ48-0808-67-97, ТУ1844-067-00195363-97) | М0р 0,15 |
- |
- |
||
Наименование изделий |
Марка сплава |
Диапазон геометрических размеров | |||
| Тянутые | Прессованные | ||||
| диаметр, мм. | диаметр, мм. | ||||
| Профили латунные прессованные (замковые) (ТУ48-21-157-72, ТУ48-21-192-72) | ЛС59-1 |
- |
- |
||
| Проволока медная для заклепок (ТУ48-21-57-456-72) | М1, М2 |
2-10 |
- |
||
| Прутки латунные прямоугольного сечения (ГОСТ 6688-91) | Л63, ЛС59-1 |
(4-10)х(5-30) (3-10)х(5-30) |
(8-2)х(15-60) (5-25)х(10-60) |
||
1.2.3 Анализ качества выпускаемой продукции
Важным показателем деятельности предприятий является качество продукции. Его повышение - одна из форм конкурентной борьбы, завоевания и удержания позиции на рынке.
Высокий уровень качества продукции способствует повышению спроса на продукцию и увеличению суммы прибыли.
На предприятиях качество продукции характеризуется относительной величиной потерь от брака и степенью соответствия отдельных видов продукции техническим требованиям и стандартам.
Потери от брака определяются в процентах к объему валовой продукции или же в абсолютном размере. По существу этот показатель характеризует не качество продукции, а качество работы завода.
Наличие брака уменьшает объем производства продукции, снижает уровень производительности труда.
Таблица 4
Анализ качества выпускаемой продукции
| Отклонение | ||||
| Показатели | Ед. | 2005г. | 2006г. | показателей |
| изм. | 2006г. | |||
| от 2005г. | ||||
| Производственная | ||||
| себестоимость | млн.руб. | 4867,223 | 5036,845 | 169,62 |
| продукции | ||||
| Потери от брака | млн.руб. | 99,283 | 81,482 | -17,80 |
| Потери от брака к | ||||
| производственной | % | 2,04 | 1,62 | -0,42 |
| себестоимости | ||||
| продукции |
По результатам таблицы 4 видно, что в 2006 году потери от брака снизились. Это связано, прежде всего, с заменой морально и физически устаревшего оборудования на более высоко технологичное. Но, несмотря на это, еще остаются некоторые участки производства, где оборудование требует замены.
С целью повышения уровня квалификации работников, организовано обучение рабочих.
Нужно поддерживать достигнутый уровень качества продукции, с целью повышения ее конкурентоспособности, как по отдельным цехам, так и по заводу в целом.
1.3 Анализ ритмичности работы завода ЗАО «Кольчугцветмет»
Важное значение при изучении деятельности предприятия имеет анализ ритмичности производства продукции. Ритмичность — равномерный выпуск продукции в соответствии с графиком в объеме и ассортименте, предусмотренных планом.
Ритмичная работа является основным условием своевременного выпуска и реализации продукции. Неритмичность ухудшает все экономические показатели: снижается качество продукции: увеличиваются объем незавершенного производства и сверхплановые остатки готовой продукции на складах и как следствие замедляется оборачиваемость капитала; не выполняются поставки по договорам и предприятие платит штрафы за несвоевременную отгрузку продукции; несвоевременно поступает выручка; перерасходуется фонд заработной платы в связи с тем, что в начале месяца рабочим платят за простои, а в конце - за сверхурочные работы. Все это приводит к повышению себестоимости продукции, уменьшению суммы прибыли, ухудшению финансового состояния предприятия.
Одними из наиболее распространенных показателей используемых для оценки выполнения плана по ритмичности является - коэффициенты ритмичности, аритмичности, выполнения плана.
Коэффициент ритмичности производства определяется делением суммы, которая зачтена в выполнение плана по ритмичности, на плановый выпуск продукции. При этом в выполнение плана по ритмичности засчитывается фактический выпуск продукции, но не более запланированного.
Коэффициент аритмичности рассчитывается как сумма положительных и отрицательных отклонений в выпуске продукции от плана за каждый квартал. Чем менее ритмично работает предприятие, тем выше коэффициент аритмичности.
Таблица 5
Ритмичность работы завода по кварталам за 2005-2006г.г.
| Товарный | Удельный вес | Объем продукции | Коэффи- | |||
| Период | выпуск | % | зачтенный в вы | циент вы- | ||
| продукции, млн.руб. | полнение плана | полнения | ||||
| план | факт | план | факт | по ритмичности | плана | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1-й квартал | 1878,647 | 1820,142 | 25,5 | 25,2 | 1820,142 | 0,9689 |
| 2-й квартал | 1827,076 | 1791,251 | 24,8 | 24,8 | 1791,251 | 0,9804 |
| 3-й квартал | 1908,116 | 1776,806 | 25,9 | 24,6 | 1776,806 | 0,9312 |
| 4-й квартал | 1753,404 | 1834,588 | 23,8 | 25,4 | 1753,404 | 1,0463 |
| ИТОГО за 2005г. | 7367,243 | 7222,787 | 100 | 100 | 7141,603 | 0,9804 |
| 1-й квартал | 1748,130 | 1653,390 | 23,6 | 22,1 | 1653,390 | 0,9458 |
| 2-й квартал | 1799,981 | 1900,276 | 24,3 | 25,4 | 1799,981 | 1,0557 |
| 3-й квартал | 1844,425 | 1885,314 | 24,9 | 25,2 | 1844,425 | 1,0222 |
| 4-й квартал | 2014,794 | 2042,423 | 27,2 | 27,3 | 2014,794 | 1,0137 |
| Итого за 2006г. | 7407,329 | 7481,403 | 100 | 100 | 7312,590 | 1,0100 |
| Коэффициент ритмичности | |
| 2005 г. | 0,969 |
| 2006 г. | 0,987 |
| Коэффициент аритмичности | |
| 2005 г. | 0,1660 |
| 2006 г. | 0,0360 |
В данном случае видно, что весь 2005 г., кроме 4-го квартала наблюдается снижение ритмичности работы, что связано с несвоевременными поставками сырья и материалов, а также неустойчивым финансовым положением. Но все-таки к концу 2005 года ситуация меняется. В 2006 завод не только выполнял план по выпуску продукции, но и во 2, 3, 4 – м кварталах наблюдалось его перевыполнение. Работу завода в 2006 году можно охарактеризовать как наиболее ритмичную, поскольку не было никаких срывов в поставках и в оплате сырья и материалов. Темпы производства повысились в виду замены оборудования, которое работает на более высоких скоростях и имеет большую пропускную способность, что говорит о положительном факторе и возможности расширения производства.
1.4 Анализ использования основных фондов
Одним из важнейших факторов увеличения объема производства продукции для завода является его обеспеченность основными фондами в необходимом количестве и ассортименте и более полное и эффективное их использование.
Таблица 6
Наличие, структура и движение основных фондов
| На начало | Посту | Выбы | На конец | |||
| Наименование | 2006 г. | пило | ло | 2006 г. | ||
| показателя | млн.руб. | % | млн.руб. | млн.руб. | млн.руб. | % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Основные фонды | 1451,95 | 4,236 | 3,016 | 1453,17 | ||
| Износ ОФ | 461,766 | 462,315 | ||||
| Основные | ||||||
| производственные | ||||||
| фонды: | ||||||
| - Здания | 368,888 | 27,6 | 1,386 | 1,201 | 369,073 | 27,5 |
| - Сооружения | ||||||
| и передаточные | 51,14 | 3,82 | 0,092 | 51,232 | 3,82 | |
| устройства | ||||||
| - Машины и | ||||||
| оборудование | 884,374 | 66,1 | 0,865 | 0,848 | 884,391 | 66 |
| - Транспортные | ||||||
| средства | 19,693 | 1,47 | 0,029 | 0,011 | 19,711 | 1,47 |
| - Инвентарь | ||||||
| производственный | 4,892 | 0,37 | 0,215 | 0,042 | 5,065 | 0,38 |
| - Прочие ОФ | 9,71 | 0,73 | 0,752 | 0,107 | 10,355 | 0,77 |
| ИТОГО основные | ||||||
| производственные | 1338,7 | 100 | 3,339 | 2,209 | 1339,83 | 100 |
| фонды | ||||||
| в том числе | ||||||
| активная часть | 894,121 | 66,8 | 1,456 | 0,944 | 894,634 | 66,8 |
| пассивная часть | 444,576 | 33,2 | 1,883 | 1,2655 | 445,194 | 33,2 |
| Износ основных | ||||||
| производственных | 425,748 | 31,8 | 426,254 | 31,8 | ||
| фондов | ||||||
Из данных таблицы 6 видно, что основные фонды завода на протяжении 2-х лет увеличивались, что является положительным фактором. Увеличение происходило в основном за счет роста активной части основных фондов. Большие поступления наблюдались в основном по группе «машины и оборудование», что связано с техперевооружением завода. На данный момент предприятие располагает достаточным потенциалом для увеличения объемов производства.
Техническое состояние основных фондов может характеризоваться коэффициентом износа, годности, обновления и выбытия (таблица 7).
Таблица 7
Коэффициенты, характеризующие состояние основных фондов предприятия за 2005-2006 г.г.
| Показатели | Способ расчета | 2005г. | 2006г. |
| 1 | 2 | 3 | 4 |
| Коэффициент | Сумма износа | ||
| износа | Первоначальная стоимость | 0,318 | 0,318 |
| Коэффициент | Остаточная стоимость | 0,682 | 0,682 |
| годности | Первоначальная стоимость | ||
| Коэффициент | Стоимость прибывших ОФ | 0,024 | 0,002 |
| обновления | Стоимость ОФ на конец года | ||
| Коэффициент | Стоимость выбывших ОФ | ||
| выбытия | Стоимость ОФ на начало года | 0,005 | 0,002 |
Снижение коэффициента износа и повышение коэффициента годности свидетельствует об улучшении технического состояния и использования основных фондов. Сумма коэффициента износа и годности равна 1:
2005 г. - 0,318 + 0,682 = 1
2006 г. - 0,318 + 0,682 = 1
Обновление основных фондов, начатое в 2005 году, было приостановлено в 2006 году ввиду спада производства и как следствие, кризисного финансового состояния.
В анализ использования основных фондов (таблица 8) входят следующие показатели:
- фондовооруженность труда рабочих - показатель обеспеченности завода основными фондами;
фондоотдача - показывает, сколько выпущено продукции в расчете на 1 рубль основных фондов и определяется отношением выпущенной продукции к стоимости основных фондов;
фондоёмкость - показывает сумму основных фондов в расчете на 1 рубль выпущенной продукции и определяется отношением стоимости основных фондов к выпущенной продукции.
Таблица 8
Показатели использования основных фондов
| Показатели | Способ расчета | 2005г. | 2006г. |
| 1 | 2 | 3 | 4 |
| Объем валовой | Объем товарной продукции + | ||
| продукции, млн. руб. | Межцеховая кооперация | 7916,174 | 8379,171 |
| Стоимость основных производ | |||
| ственных фондов (ОПФ), млн.руб. | 1338,697 | 1339,827 | |
| в том числе активная часть | 894,121 | 894,6335 | |
| Объем выпуска | |||
| Фондоотдача ОПФ | Стоимость ОПФ | 5,91 | 6,25 |
| Фондоотдача | Объем выпуска | ||
| активной части ОПФ | Стоимость актив. части ОПФ | 8,85 | 9,37 |
| Стоимость ОПФ | |||
| Фондоемкость ОПФ | Объем выпуска | 0,17 | 0,16 |
| Фондоемкость | Стоимость актив.части ОПФ | ||
| активной части ОПФ | Объем выпуска | 0,668 | 0,668 |
| Стоимость ОФ | |||
| Фондовооруженность | Среднегодовая численность | 0,41 | 0,40 |
| рабочих |
В 2006 году наблюдается увеличение фондоотдачи и снижение фондоемкости, что характеризует повышение эффективности использования основных средств. В исследуемом периоде фондовооруженность повышается, что является положительной тенденцией.
1.5 Анализ использования оборотных средств
Оборотные средства предприятия представляют собой сумму оборотных производственных фондов и фондов обращения в денежной оценке.
Оборотные производственные фонды – это предметы труда, которые однократно используются в производственном процессе и свою стоимость сразу по мере потребление переносят на стоимость готовой продукции. К ним относятся:
производственные запасы сырья, материалов, топлива;
полуфабрикаты;
незавершенное производство;
расходы будущих периодов.
Фонды обращения обслуживают сферу обращения и необходимы для обеспечения непрерывности процессов производства и реализации продукции. Они включают:
готовую продукцию на складе;
товары отгруженные и находящиеся в пути;
денежные средства на расчетных счетах в банках, в кассе и в расчетах.
Анализ использования оборотных средств производится в следующем порядке: выясняются состав и структура, обеспеченность ими предприятия, использование оборотных средств.
Рациональное использование оборотных средств – это один из важнейших факторов роста производства и снижения себестоимости готовой продукции.
Состав, структура и динамика оборотных средств завода за 2005 – 2006 г.г. представлены в таблице 9.
Таблица 9
Состав, структура и динамика оборотных средств
| Оборотные средства | Отклонение | |||
| Показатели | 2005 г. | 2006 г. | 2006 г. от 2005 г. | |
| млн.руб. | млн.руб. | млн.руб. | % | |
| 1 | 2 | 3 | 4 | 5 |
| Сфера производства | ||||
| Производственные запасы | 330,741 | 339,773 | 9,032 | 2,73 |
| сырья, материалов | ||||
| Незавершенное производство | 90,186 | 92,656 | 2,47 | 2,74 |
| Расходы будущих периодов | 78,161 | 80,488 | 2,327 | 2,98 |
| Тара | 11,020 | 11,312 | 0,292 | 2,65 |
| ИТОГО ОбПФ: | 510,108 | 524,229 | 14,121 | 2,77 |
| Сфера обращения | ||||
| Готовая продукция на складе | 150,310 | 154,693 | 4,383 | 2,92 |
| Денежные средства | 29,027 | 30,040 | 1,013 | 3,49 |
| Дебиторы | 214,41 | 220,213 | 5,803 | 2,71 |
| ИТОГО фонды обращения: | 393,747 | 404,946 | 11,199 | 2,84 |
| ИТОГО оборотные средства: | 903,855 | 929,175 | 25,32 | 2,80 |
По данным таблицы 9 видно, что большая часть оборотных средств принадлежит оборотным производственным фондам. В 2006 г. пришлось отказаться от закупок достаточно дешевых, но некачественных материалов. Ситуация изменилась в лучшую сторону, т.к. объем производства стал расти, следовательно и появилась потребность в большем количестве запасов сырья и материалов.
Наиболее важным показателем эффективности использования оборотных средств является скорость оборота, время оборота, величина оборотных средств, приходящаяся на 1 руб. произведенной продукции.
1. Коэффициент оборачиваемости показывает количество оборотов, совершаемых оборотными средствами в анализируемом периоде, кроме того, он показывает количество продукции выпущенной в расчете на 1 рубль оборотных средств, и находится по формуле:
К = |
Объем реализованной продукции за отчетный период Сумма оборотных средств |
2. Время однократного оборота рассчитывается как:
В = |
Сумма оборотных средств Продолжительность
Объем реализованной продукции (в днях) |
 * отчетного
периода
3. Величина оборотных средств, приходящихся на 1 рубль произведенной продукции:
ОбС 1р. = |
Сумма оборотных средств Объем реализованной продукции |
Таблица 10
Показатели, характеризующие использование оборотных средств
| Показатели | 2005 г. | 2006 г. |
| 1 | 2 | 3 |
| Объем реализованной продукции, млн. руб. | 5776,381 | 5926,333 |
| Сумма оборотных средств, млн. руб. | 903,854 | 929,175 |
| Коэффициент оборачиваемости | 6,39 | 6,38 |
| Продолжительность одного оборота | 56 | 56 |
| Величина оборотных средств на 1 руб. реализов. продукции | 0,156 | 0,157 |
Из данных таблицы 10 видно, что продолжительность 1 оборота в 2005 году уменьшилась и осталась на этом уровне в 2006 году. Уменьшение величины оборотных средств на 1 рубль реализованной продукции - это является позитивной тенденцией в работе предприятия.
1.6 Анализ использования трудовых ресурсов
От обеспеченности предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, эффективность использования оборудования, машин, механизмов и как результат – объем производства продукции, ее себестоимость и прибыль.
Анализ показателей по труду и особенно наиболее важного показателя – производительности труда, характеризует не только использование средств и предметов труда, но и уровень техники, механизации и автоматизации производственных процессов, организации производства.
Цель анализа производительности труда и заработной платы заключается в выяснении возможностей дальнейшего увеличения выпуска продукции за счет роста производительности труда, более рационального использования численности работающих и их рабочего времени, в определении резервов в снижении себестоимости продукции на основе экономного расходования фонда заработной платы.
1.6.1 Анализ обеспеченности завода трудовыми ресурсами
Достаточная обеспеченность предприятий нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объёмов продукции и повышения эффективности производства.
В таблице 11 представлено состояние рабочей силы и ее динамика по категориям работников завода по данным отчетов по труду за два анализируемых года. Такие отчеты составляются отделом кадров завода ежемесячно и обобщаются в ежегодном отчете.
Таблица 11
Обеспеченность предприятия трудовыми ресурсами
| 2005 г. | 2006 г. | Отклонение | ||||
| Категории | в %х | в %х | в численности | |||
| работающих | чел. | к | чел. | к | 2006 г. от 2005 г. | |
| итогу | итогу | чел. | % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Рабочие | 3284 | 77,1 | 3362 | 77,3 | 78 | 2,38 |
| Руководители | 356 | 8,4 | 364 | 8,4 | 8 | 2,25 |
| Специалисты | 560 | 13,1 | 565 | 13,0 | 5 | 0,89 |
| Служащие | 59 | 1,4 | 60 | 1,4 | 1 | 1,69 |
| Всего | ||||||
| работающих | 4259 | 100 | 4351 | 100 | 92 | 2,16 |
Из таблицы 11 видно, что большую часть персонала составляют рабочие завода от 77,1 % до 77,3 % от общей численности. В 2006 году удалось увеличить численность на 2,16 %, но вновь устроившиеся рабочие не имели нужной квалификации и опыта работы, поэтому много времени ушло на их обучение (до 3-х месяцев). Вследствие этого производительность таких рабочих была очень низкой, из-за чего снизился объем производства.
Показателем движения рабочей силы на предприятии является коэффициент оборота по приему и увольнению рабочих и коэффициент текучести (отношение количества уволившихся работников по собственному желанию и за нарушение трудовой дисциплины к среднесписочной численности персонала). Эти показатели обобщены в таблице 12
Таблица 12
Движение рабочей силы
| Показатели | Ед. | 2005 г. | 2006 г. |
| изм. | |||
| Среднесписочная численность работающих | чел. | 4259 | 4351 |
| Принято на работу | чел. | 120 | 194 |
| Уволено с работы: | чел. | 221 | 102 |
| - по собственному желанию | чел. | 193 | 73 |
| - за нарушение трудовой дисциплины | чел. | 5 | 3 |
| - по согласию сторон | чел. | 23 | 12 |
| Коэффициент оборота: | |||
| -
по
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |