Основные направления совершенствования управления финансовыми рисками на предприятии на примере ООО "Трест "Татспецнефтехимремстрой"
где ДС – денежные средства
КФВ – краткосрочные финансовые вложения
ДЗ – дебиторская задолженность
З – запасы
КО – краткосрочные обязательства.
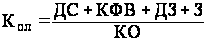 =
(751 + 0 + 25299 + 43501) / 147158 = 0,47
2) Коэффициент срочной ликвидности. Другие названия: быстрая ликвидность; критическая ликвидность, коэффициент промежуточного покрытия. Рассчитывается по формуле:
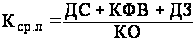
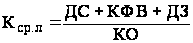 = (751 + 0 + 25299) / 147158 = 0,18
3) Коэффициент мгновенной или абсолютной ликвидности, рассчитывается по формуле:
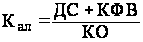
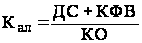 = (751 + 0) / 147158 = 0,005
Этот коэффициент показывает, что предприятие не платежеспособна.
На 2007 год:
1) Коэффициент текущей ликвидности. Имеет также другие названия – коэффициент покрытия, коэффициент общей ликвидности. Рассчитывается по формуле:
,
=
(103 + 0 + 46094 + 27862) / 110436 = 0,67
2) Коэффициент срочной ликвидности. Другие названия: быстрая ликвидность; критическая ликвидность, коэффициент промежуточного покрытия. Рассчитывается по формуле:
= (103 + 0 + 46094) / 110436 = 0,42
3) Коэффициент мгновенной или абсолютной ликвидности, рассчитывается по формуле:
= (103 + 0) / 110436 = 0,0009
На 2008 год: 1) Коэффициент текущей ликвидности. Имеет также другие названия – коэффициент покрытия, коэффициент общей ликвидности. Рассчитывается по формуле:
,
=
(72 + 0 + 64809 +43110) / 147845) = 0,73
2) Коэффициент срочной ликвидности. Другие названия: быстрая ликвидность; критическая ликвидность, коэффициент промежуточного покрытия. Рассчитывается по формуле:
= (72 + 0 + 64809) / 147845 = 0,44
3) Коэффициент мгновенной или абсолютной ликвидности, рассчитывается по формуле:
= (72 + 0) / 147845 = 0,0005
Утрата ликвидности и платежеспособности может привести к банкротству предприятия. Для признания предприятия банкротом достаточно иметь сумму требований к должнику всего лишь в размере, например, 100 тыс. руб., а период просрочки платежей должен составить три месяца.
Финансовый риск.
Компания наращивает и расширяет деловую активность, привлекая для этих целей как собственные, так и заемные средства. Текущее положение компании и ситуация на рынке позволяют привлекать заемные средства с приемлемой стоимостью капитала, поэтому связанный с потребностью в капитале риск – незначительный.
Компания подвержена валютным рискам, связанным с изменением процентных ставок, поскольку привлекает заемные средства в иностранной валюте. Вследствие этого результаты деятельности предприятия подвержены влиянию колебания обменного курса рубля к иностранным валютам, однако, риск таких колебаний является умеренным в масштабах предприятия.
Негативное воздействие на прибыль предприятия оказывает укрепление курса рубля, его реальный и номинальный курс, что снижает курс от экспорта. К негативным факторам также относится инфляция, которая, несмотря на некоторую стабилизацию, вызывает рост затрат и уменьшение доходов предприятия, но существующие и прогнозируемые уровни инфляции далеки от критических для отрасли и предприятия значений.
Предприятие не прибегает к хеджированию указанных рисков и в каждой конкретной ситуации использует внутренние инструменты и резервы управления финансовыми рискам, позволяющие гарантировать выполнении предприятием своих обязательств.
В отчетном периоде и на данном этапе развития предприятия финансовый риск – умеренный.
Финансовая устойчивость – характеристика стабильности финансового положения предприятия, обеспечиваемая высокой долей собственного капитала в общей сумме используемых им финансовых средств. Оценка уровня финансовой устойчивости предприятия осуществляется с использованием обширной системы показателей.
Финансовая устойчивость характеризуется, следовательно, соотношением собственных и заемных средств, однако этот показатель дает лишь общую оценку финансовой устойчивости. Поэтому в мировой и отечественной учетно-аналитической практике разработана система показателей, характеризующих состояние и структуру активов предприятия, и обеспеченность их источниками покрытия (пассивами).
Их можно разделить на три группы:
- показатели, определяющие структуру капитала;
- показатели, определяющие состояние оборотных средств;
- показатели, определяющие состояние основных средств.
Задачей анализа финансовой устойчивости является оценка степени независимости от заемных источников финансирования. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень ее независимости и отвечает ли состояние ее активов и пассивов задачам ее финансово-хозяйственной деятельности. Показатели, которые характеризуют независимость по каждому элементу активов и по имуществу в целом, дают возможность измерить, достаточно ли устойчива анализируемая организация в финансовом отношении.
Рассчитаем относительные показатели финансовой устойчивости:
На 2006 год: 1. коэффициент финансовой независимости:
К =
СК / ВБ = 19057 / 166215 = 0,11
2. коэффициент финансовой напряженности:
К =
ЗК /ВБ = 44505 / 166215 = 0,27
3. коэффициент самофинансирования:
К =
СК / ЗК = 19057 / 44505 = 0,43
коэффициент задолженности:
К =
ЗК / СК = 44505 / 19057 = 2,33
5. коэффициент обеспеченности собственными оборотными средствами:
К =
СОК /ОА = 19057 / 120091 = 0,16
коэффициент маневренности СОС:
К =
СОК / СК = 19057 / 19057 = 1
7. коэффициент соотношения мобильных и иммобилизованных активов:
К =
ОА / ВОА = 120091 / 46124 = 2,60
коэффициент имущества производственного назначения:
К =
(ВОА + З) / ВБ = (46124 + 43501)
/ 166215 = 0,54
На 2007 год:
коэффициент финансовой независимости:
К=
СК / ВБ = 10396 / 120832 = 0,09
коэффициент финансовой напряженности:
К=
ЗК / ВБ = 6963 / 120832 = 0,06
коэффициент самофинансирования:
К=
СК / ЗК = 10396 / 6963 = 1,49
коэффициент задолженности:
К=
ЗК / СК = 6963 / 10396 = 0,67
коэффициент обеспеченности собственными оборотными средствами:
К=
СОК /ОА = 10396 / 78381 = 0,13
коэффициент маневренности СОС:
К=
СОК / СК = 10396 / 10396 = 1
7. коэффициент соотношения мобильных и иммобилизованных активов:
К=
ОА / ВОА = 78381 / 42451 = 1,85
коэффициент имущества производственного назначения:
К=
(ВОА + З) / ВБ = (42451 + 27862)
/ 120832 = 0,58
На 2008 год: 1. коэффициент финансовой независимости:
К=
СК / ВБ = 9936 / 157781 = 0,06
коэффициент финансовой напряженности:
К=
ЗК / ВБ = 53046 / 157781 = 0,34
коэффициент самофинансирования:
К=
СК / ЗК = 9936 / 53046 = 0,19
коэффициент задолженности:
К=
ЗК / СК = 53046 / 9936 = 5,34
коэффициент обеспеченности собственными оборотными средствами:
К=
СОК / ОА = 53046 / 117830 = 0,45
коэффициент маневренности СОС:
К=
СОК / СК = 53046 / 53046 = 1
7. коэффициент соотношения мобильных и иммобилизованных активов:
К=
ОА / ВОА = 117830 / 39951 = 2,95
коэффициент имущества производственного назначения:
К=
(ВОА + З) / ВБ = (39951 + 43110)
/ 157781 = 0,53
Важнейшим показателем, характеризующим финансовую устойчивость предприятия, является показатель удельного веса общей суммы собственного капитала в итогах всех средств, авансированных предприятию, т.е. отношение общей суммы собственного капитала к итогу баланса предприятия. Этот показатель носит название коэффициент автономии. По нему судят, насколько предприятие независимо от заемного капитала.
собственный капитал
 Коэффициент
автономии =
общая сумма капитала
Чем больше у предприятия собственных средств, тем легче справиться ему с неурядицами экономики, и это хорошо понимают кредиторы предприятия и его управляющие. Вот почему последние стремятся к наращиванию из года в год абсолютной суммы собственного капитала.
Для коэффициента автономии желательно, чтобы он превышал по своей величине 50%. В этом случае его кредиторы чувствуют себя спокойно, сознавая, что весь заемный капитал может быть компенсирован собственностью предприятия. Произведем расчет коэффициента автономии по данным нашего предприятия.
Таблица 5. Расчет коэффициента автономии
| Показатели | на конец 2006 года | на конец 2007 года | на конец 2008 года |
| Собственный капитал | 19057 | 10396 | 9936 |
| Общая сумма капитала | 44505 | 6963 | 53046 |
| Коэффициент автономии | 0,43 | 1,49 | 0,19 |
По данным бухгалтерского баланса ООО «Трест «Татспецнефтехимремстрой», на конец 2008 года коэффициент автономии уменьшился, то есть увеличилась зависимость предприятия от внешних кредиторов.Производными от коэффициента автономии являются такие показатели, как коэффициент финансовой зависимости и коэффициент соотношения собственных и заемных средств. Коэффициент соотношения заемных и собственных средств - это отношение всего привлеченного капитала к собственному:
Коэффициент обязательства
 заемных =
средств собственный капитал
Более четко степень зависимости предприятия от заемных средств выражается в этом коэффициенте.
Он показывает, каких средств у предприятия больше - собственных или заемных. Чем больше коэффициент превышает единицу, тем больше зависимость предприятия от заемных средств.
Таблица 6. Расчет коэффициента заемных средств
| Показатели | на конец 2005 года | на конец 2006 года | на конец 2007 года |
| Обязательства | |||
| Собственный капитал | 19057 | 10396 | 9936 |
| Коэффициент заемных средств |
Состояние оборотных средств в основном отражается в показателях обеспеченности оборотных средств и их составляющих собственными оборотными средствами. В финансовом анализе наиболее часто используется коэффициент обеспеченности текущих активов собственными оборотными средствами, показывающего, какая часть оборотных средств предприятия была сформирована за счет собственного капитала:
Коэффициент собственные оборотные средства
 обеспеченности
=
текущих активов текущие активы
Для расчета данного коэффициента необходимо рассчитать сумму собственного оборотного капитала. Собственный капитал в балансе отражается общей суммой. Чтобы определить, сколько его используется в обороте, необходимо от общей суммы по первому и второму разделам пассива баланса вычесть сумму долгосрочных активов по первым двум разделам актива баланса. Сумму собственного оборотного капитала можно рассчитать и таким образом: от общей суммы текущих активов вычесть сумму краткосрочных финансовых обязательств.
Произведем расчет собственного оборотного капитала и представим данные в виде таблицы 7.
Таблица 7. Расчет собственного оборотного капитала
| Показатели | на конец 2006 | на конец 2007 года | на конец 2008 г |
| Общая сумма текущих активов | 166215 | 120832 | 157781 |
| Общая сумма краткосрочных долгов | 102653 | 103473 | 94799 |
| Сумма собственного оборотного капитала | 63562 | 17359 | 62982 |
Рассчитываем коэффициент обеспеченности текущих активов собственными оборотными средствами.
Таблица 8. Расчет коэффициента обеспеченности текущих активов собственными оборотными средствами
| Показатели | на конец 2006 г | на конец 2007 года | на конец 2008 года |
| Собственные оборотные средства | 63562 | 17359 | 62982 |
| Текущие активы | 166215 | 120832 | 157781 |
| Коэффициент | 0,38 | 0,14 | 0,4 |
Нормативное значение этого показателя не должно опускаться ниже 0,1. На ООО «Трест «Татспецнефтехимремстрой» по расчетам видно, что у него достаточно источников для покрытия текущих активов собственными оборотными средствами, так как коэффициент больше нормативного значения.
Основной целью анализа финансовой устойчивости предприятия является вывод интегральной оценки достаточности текущих активов для покрытия обязательств, поэтому основными показателями финансовой устойчивости являются не сами величины текущих активов, а их излишек или недостаток для покрытия обязательств. У ООО «Трест «Татспецнефтехимремстрой» мы видим достаточность текущих активов для покрытия обязательств. У ООО «Трест «Татспецнефтехимремстрой» наблюдается состояние нормальной финансовой устойчивости предприятия.
3. Основные направления совершенствования управления финансовыми рисками на предприятии на примере ООО «Трест «Татспецнефтехимремстрой»
3.1 Совершенствование системы управления финансовыми рисками в ООО «Трест «Татспецнефтехимремстрой»
В качестве бизнес-стратегии как инструмента антикризисного развития компании ООО «Трест «Татспецнефтехимремстрой» было принято решение выбрать SWOT-анализ, позволяющий получить ясную оценку сил предприятия и ситуации на рынке. Именно при помощи SWOT-анализа возможно оценить не только выпускаемую продукцию (на что в основном ориентированы другие виды анализа), но и непосредственно саму компанию, ее слабые и сильные стороны по различным критериям.
SWOT-анализ - это определение сильных и слабых сторон предприятия, а также возможностей и угроз, исходящих из его ближайшего окружения (внешней среды).
Сильные стороны - преимущества организации;
Слабые стороны - недостатки организации;
Возможности - факторы внешней среды, использование которых создаст преимущества организации на рынке;
Угрозы - факторы, которые могут потенциально ухудшить положение организации на рынке.
Для проведения анализа будет необходимо:
Определить основное направление развития предприятия ООО «Трест «Татспецнефтехимремстрой», его миссию.
Взвесить силы и оценить рыночную ситуацию, чтобы понять, возможно ли двигаться в указанном направлении и каким образом это лучше сделать, применив SWOT-анализ;
Поставить перед предприятием цели, учитывая его реальные возможности, т.е. определить стратегические цели треста.
Проведение SWOT - анализа сводится к заполнению матрицы SWOT-анализа. В соответствующие ячейки матрицы занесем сильные и слабые стороны предприятия, а также рыночные возможности и угрозы.
Сильные стороны предприятия - то, в чем оно преуспело или какая-то особенность, предоставляющая дополнительные возможности. Сила может заключаться в имеющемся опыте, доступе к уникальным ресурсам, наличии передовой технологии и современного оборудования, высокой квалификации персонала, высоком качестве выпускаемой продукции, известности торговой марки и т.п.
Слабые стороны предприятия - это отсутствие чего-то важного для функционирования предприятия или что-то, что пока не удается по сравнению с другими компаниями и ставит предприятие в неблагоприятное положение. В качестве примера слабых сторон можно привести слишком узкий ассортимент выпускаемых товаров, плохую репутацию компании на рынке, недостаток финансирования, низкий уровень сервиса и т.п.
Рыночные возможности - это благоприятные обстоятельства, которые предприятие может использовать для получения преимущества. В качестве примера рыночных возможностей можно привести ухудшение позиций конкурентов, резкий рост спроса, появление новых технологий производства продукции, рост уровня доходов населения и т.п. Следует отметить, что возможностями с точки зрения SWOT-анализа являются не все возможности, которые существуют на рынке, а только те, которые можно использовать.
Рыночные угрозы - события, наступление которых может оказать неблагоприятное воздействие на предприятие. Примеры рыночных угроз: выход на рынок новых конкурентов, рост налогов, изменение вкусов покупателей, снижение рождаемости и т.п.
Проведение SWOT-анализа компании является важным звеном в формировании стратегии развития треста. В процессе данного анализа выявляются сильные и слабые стороны предприятия, его возможности и угрозы для него. На основании SWOT-анализа возможно будет намечены приоритеты развития и объекты реформирования предприятия. SWOT-анализ проводился на начальной стадии обследования предприятия, а затем конкретизировался по итогам обследования различных направлений деятельности и анкетирования сотрудников треста.
Сильные стороны организации ООО «Трест «Татспецнефтехимрестрой» систематизировались по следующим направлениям:
Система реализации услуг и товаров:
Широкий спектр оказываемых услуг (диверсификация деятельности) Треста;
2) Специализация треста по многим направлениям строительной индустрии, наличие соответствующих лицензий;
3) Стабильные объемы выполняемых СМР на объектах ОАО «НКНХ», обеспечивающие практически полную загрузку производственных мощностей треста;
Система поставок на тресте:
4) Наличие большого складского хозяйства, а также причала для хранения необходимого количества инертных материалов (песок, гравий и т. д.), поставка которых имеет сезонный характер;
5) Наличие собственных производственных баз и цеха подготовки производства, что дает возможность изготовления и доводки необходимых изделий;
Система производства:
6) Трест осуществляет полный цикл строительного производства от проектирования, изготовление раствора и бетона, обеспечения механизмами и т. д. до осуществления контроля качества продукции (услуг);
7) Мобильность производства, что означает умение при необходимости мобилизовать проведение ремонтных работ при возникновении аварийных ситуаций (имеются аварийные бригады, диспетчерская служба);
8) Большой опыт работы и наличие постоянного штата квалифицированных рабочих строительных специальностей;
9) Наличие собственной инженерно-конструкторской базы (ПКО);
10) Наличие собственной лаборатории (СМСЛ) для проведения необходимых контрольных испытаний;
11) Наличие собственного цеха подготовки производства (ЦПП);
Техническое состояние треста:
12) Наличие собственных производственных баз и административных зданий, специализированной техники и механизмов, что позволяет проводить строительно-монтажные работы в сжатые сроки, не привлекая субподрядчиков и не арендуя технику со стороны;
Финансовое состояние треста:
13) Высокая деловая активность, рост выручки от реализации;
Система управления на тресте:
14) Проводится планомерная оптимизация организационной структуры треста;
Кадры:
15) Кадровая политика треста ориентирована на выдвижении на руководящие посты молодых руководителей, которые имеют опыт работы в тресте;
16) Социальная политика треста нацелена на осуществление социальной защиты работников треста, а также на омоложение кадров;
Взаимоотношения с учредителями, вышестоящими организациями:
17) Учредителем треста является одно из самых крупных предприятий отрасли – ОАО «Нижнекамскнефтехим», который обеспечивает стабильный объем работ треста;
Слабые стороны организации ООО «Трест «Татспецнефтехимремстрой» также были систематизированы по вышеуказанным направлениям, а именно:
Система реализации услуг и товаров:
1) Несовершенная система ценообразования на услуги Треста, которая значительно занижает стоимость выполняемых СМР и выручку треста;
Система поставок на тресте:
2) Из-за проблем со свободными денежными средствами отсутствует возможность свободного выбора поставщиков материалов, а также производить крупные закупки товарно-материальных ценностей (ТМЦ) у поставщиков, работающих на условиях предоплаты или оплаты в строго оговоренные сроки и предлагающих продукцию по рыночным ценам. Закупаемые ТМЦ со значительной переплатой приводят к завышению себестоимости выполняемых СМР;
3) Наличие на складах неликвидных материалов, с истекшим сроком годности;
Система производства:
4)