Проведение анализа финансового состояния и разработка рекомендаций по повышению эффективности работы ООО "Интерпром"
IIА0 + IIА1
где:
Пч – чистая прибыль предприятия;
ОАср – среднее значение величины оборотных активов, данные о которых содержатся во втором разделе актива баланса (IIА).
Если преобразовать данную формулу, умножив и числитель, и знаменатель на выручку от реализации продукции, то она примет следующий вид:
Пч TRч

 Rч.а
= = Rч.пКоб.а
(5)
TRч ОАср
где:
Rч.п – чистая рентабельность продаж, которая показывает удельный вес чистой прибыли в каждом рубле оборота (Rч.п = Пч/TR). Данный показатель служит характеристикой эффективности управления; Коб.а – коэффициент оборачиваемости активов (Коб.а = TR/ОАср).
Рентабельность активов сравнивается со средней процентной ставкой по заемным средствам (т.е. альтернативной стоимостью). Если прибыль, получаемая на один рубль активов, меньше процентной ставки по заемным средствам, то можно сделать вывод о недостаточно эффективном управлении активами, поскольку денежные средства, вложенные в активы, принесли бы больший доход, будучи размещенными на депозитных счетах в банке.
Рентабельность собственного капитала (Rс.к.) показывает, какую прибыль получает предприятие с каждого рубля собственных средств:
2Пч
 Rс.к.
= 100% (6)
СК0 + СК1
где:
СК0 и СК1 – собственный капитал предприятия соответственно в начале и в конце отчетного периода.
Эффективность основной деятельности характеризует показатель рентабельности продукции (Rп), который показывает, какую прибыль имеет предприятие с каждого рубля выручки от реализации продукции:
Пр.п
 Rп
= 100% (7)
TRп
где:
Пр.п – прибыль от реализации продукции;
TRп – выручка, полученная в результате реализации продукции.
Положительное значение показателя рентабельности продукции свидетельствует об эффективности основной деятельности и о необходимости сохранения производства данной продукции.
Экономический смысл показателей рентабельности состоит в том, что они характеризуют прибыль, получаемую с каждого рубля капитала (собственного или заемного), вложенного в предприятие или занятого в обороте.
Анализ ликвидности. Ликвидностью называют способность ценностей превращаться в деньги. С одной стороны ликвидность это величина, обратная по отношению ко времени, необходимому для быстрой продажи актива по данной цене. С другой стороны, ликвидность это сумма, которую можно за него выручить. Эти стороны, безусловно, взаимосвязаны: если вы желаете получить большую сумму за свой товар (услугу), нужно подольше поторговаться или найти хорошего покупателя.
Ликвидность предприятия – способность превращать свои активы в деньги для совершения всех необходимых платежей по мере наступления их срока.
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Ликвидность активов – величина, обратная времени превращения активов в денежные средства.
Легче всего поддается расчету ликвидность баланса. Его анализ начинается с того, что все активы и пассивы предприятия делят на четыре группы (активы – в зависимости от скорости превращения в денежные средства; пассивы – в зависимости от срочности оплаты).
При расчете величины группы быстро реализуемых активов (группа АI) нужно, используя данные бухгалтерского учета, вычесть расходы, не перекрытые средствами фондов и целевого финансирования, и расчеты с работниками по полученным ими ссудам. Итог АII уменьшается также и на сумму иммобилизации по статьям прочих дебиторов и прочих активов, если она будет обнаружена в ходе внутреннего анализа. При расчете величины медленно реализуемых активов (группа АIII) нужно иметь в виду, что в их составе дополнительно учитываются вложения в уставные фонды других предприятий.
Абсолютно ликвидным будет считаться баланс, для которого выполняются следующие отношения:
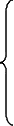 АI
і
ПI
AII і ПII
AIII і ПIII
AIV Ј ПIV
Выполнение первых трех соотношений равнозначно тому, что текущие активы превышают обязательства предприятия перед внешними кредиторами, и четвертое неравенство будет в этом случае выполняться автоматически.
Выполнение четвертого соотношения свидетельствует о наличии у предприятия собственных оборотных средств (минимальное условие финансовой устойчивости).
Если не будет выполняться хотя бы одно из неравенств, баланс предприятия не может считаться абсолютно ликвидным. При этом недостаток средств по одной группе активно компенсируется их избытком по другой группе (в сумме итоги балансов должны быть равны). Однако компенсация имеет место лишь по стоимостной величине, поскольку в реальной платежной ситуации менее ликвидные активы не могут заместить более ликвидные.
Величина собственных оборотных средств (К2.1) = собственный капитал + долгосрочные обязательства – внеоборотные активы или К2.1 = оборотные активы – краткосрочные пассивы. При этом нужно также оценить маневренность собственных оборотных средств (К2.2), коэффициент, равный отношению суммы денежных средств и К2.1.
Сопоставление наиболее ликвидных средств и быстро реализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволяет выяснить текущую ликвидность, т.е. ликвидность (и платежеспособность) на текущий момент времени. Коэффициент текущей ликвидности (К2.3), или коэффициент покрытия, равен отношению стоимости всех оборотных (мобильных) средств предприятия к величине краткосрочных обязательств:
АI + II
К2.3
= (8)
ПI + ПII
Коэффициент покрытия характеризует платежные возможности предприятия, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации готовой продукции, но и продажи в случае нужды прочих элементов материальных оборотных средств.
Он показывает, сколько рублей в активах приходится на один рубль текущих обязательств, и характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности оборота всех оборотных средств.
Значение коэффициента покрытия зависит от длительности производственного цикла, структуры запасов и затрат, а также ряда других факторов. Нормальное для него считается ограничение: 1 Ј К2.3 Ј 2. Превышение оборотных активов над краткосрочными обязательствами более чем в два раза считается нежелательным. Это свидетельствует о нерациональном вложении предприятием своих средств и неэффективном их использовании.
Коэффициент быстрой ликвидности (К2.4), или промежуточный коэффициент покрытия:
АII - З
 К2.4
=
(9)
ПI + ПII
В числителе при расчете К2.4 включаются оборотные активы за вычетом запасов. Таким образом, величина ликвидных средств в числителе отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами.
Нормативное значение коэффициента быстрой ликвидности: К2.4 і 1. Он характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности одного оборота дебиторской задолженности. При этом если отношение текущих активов и краткосрочных обязательств ниже, чем 1:1, то можно говорить высоком финансовом риске, связанном с тем, что предприятие не в состоянии оплатить свои счета. Соотношение 1:1 предполагает равенство текущих активов и краткосрочных обязательств. Если же значение коэффициента покрытия значительно превышает соотношение 1:1 (К2.4 >>1), то можно утверждать, что предприятие располагает достаточным объемом свободных ресурсов, формируемых за счет собственных источников.
Коэффициент абсолютной ликвидности (К2.5)показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время:
Денежные средства
 К2.5 =
(10)
ПI + ПII
Нормативное ограничение данного показателя: К2.5 і 0,2…0,5. Коэффициент абсолютной ликвидности характеризует платежеспособность предприятия на дату составления баланса.
Активы, участвующие в расчете (К2.6) – это денежное и неденежное имущество организации. Для расчета этого показателя из актива баланса следует вычесть задолженность участников (учредителей) по взносам в уставный капитал.
По статье «Прочие внеоборотные активы» в расчет принимается задолженность организации за проданное ей имущество. При наличии у предприятия на конец года оценочных резервов балансовая стоимость уменьшается на сумму данных резервов. Чтобы определить долю оборотных средств в активах (К2.6), нужно активы, участвующие в расчете, разделить на итог баланса.
Для оценки степени ликвидности организаций отдельных организационно-правовых форм (АО, ООО, унитарных предприятий) установлен показатель стоимости чистых активов.
Чистые активы – это величина, определяемая путем вычитания из суммы активов, принимаемых к расчету, суммы ее обязательств, принимаемых к расчету (краткосрочных обязательств). Оценка статей баланса, участвующих в расчете стоимости чистых активов, производится в рублях по состоянию на 31 декабря отчетного года.
Если по окончании второго и каждого последующего финансового года стоимость чистых активов общества (АО, ООО) окажется меньше уставного капитала, оно обязано объявить и зарегистрировать в установленном порядке уменьшение своего уставного капитала. Если стоимость чистых активов общества становится меньше определенного законом минимального размера уставного капитала, общество подлежит ликвидации.
Для собственных оборотных средств в общей их сумме (К2.7) определяется по формуле:
Чистые активы – Долгосрочные обязательства
 К2.7 =
(11)
Активы, участвующие в расчете
Принято нормативное значение К2.7 і 0,1.
Доля собственных оборотных средств в покрытии запасов (К2.9) показывает, в какой степени материальные запасы покрыты собственными средствами и не нуждаются в привлечении заемных. Его нормативное ограничение, получаемое на основе статистических усреднений данных хозяйственной практики: К2.9і0,6. Дополняет данный показатель коэффициент покрытия запасов (К2.10):
Собственные оборотные активы + кредиты и займы
 К2.10
= (12)
Запасы
К показателям платежеспособности относится также удельный вес запасов в сумме краткосрочных обязательств (коэффициент ликвидности товарно-материальных ценностей У3.3):
ТМЦ
У3.3
= (13)
ПI + ПII
У3.3 показывает, какую часть краткосрочных обязательств предприятие может погасить, реализовав материальные и товарные ценности. Таким образом, признаками «хорошего» баланса с точки зрения ликвидности и платежеспособности можно назвать следующие:
коэффициент текущей ликвидности і 2,0;
обеспеченность предприятия собственным оборотным капиталом і 0,1;
имеет место рост собственного капитала;
нет резких изменений в отдельных статьях баланса;
дебиторская задолженность находится в соответствии (равновесии) с размерами кредиторской задолженности; в балансе отсутствуют »больные» статьи (убытки, просроченная задолженность банкам и бюджету);
запасы и затраты не превышают величину минимальных источников их формирования (собственных оборотных средств, долгосрочных кредитов и займов, краткосрочных кредитов и займов).
Показатели ликвидности в совокупности дают разностороннюю комплексную характеристику устойчивости финансового состояния предприятия при разной классификации ликвидных средств в процессе учета. Для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности. Банк, кредитующий данное предприятие, уделяет большое внимание коэффициенту быстрой ликвидности. Покупатели и держатели акций и облигаций предприятия оценивают финансовую устойчивость предприятия, прежде всего, по коэффициенту текущей ликвидности.
Для комплексной оценки ликвидности баланса в целом следует использовать общий показатель ликвидности (Lq). Он вычисляется по формуле:
AI + KIAII + KIIAIII
 Lq
=
(14)
ПI + О1 ПII + О2 ПIII
где:
К1 - понижающий коэффициент для быстрореализуемых активов;
К2 - понижающий коэффициент для медленно реализуемых активов;
О1 - понижающий коэффициент для краткосрочных пассивов;
О2 - понижающий коэффициент для долгосрочных пассивов.
С целью упрощения расчетов понижающие коэффициенты принимаются равными: К1 = О1 = 0,5; К2 = О2 = 0,3.
Общий показатель ликвидности баланса выражает способность предприятия осуществлять расчеты по всем видам обязательств – как по ближайшим, так и по отдаленным, но он не дает реального представления о возможностях предприятия погашать именно краткосрочные обязательства. Поэтому для оценки платежеспособности предприятия используются относительные показатели ликвидности К2.2 – К2.7. Различаются они набором ликвидных средств, рассматриваемых в качестве покрытия краткосрочных обязательств.
Горизонтальный и вертикальный анализ. В балансе хозяйствующего субъекта средства размещены по составу и источникам формирования средств. Размещение и использование средств отражено в активе, источники формирования (собственный капитал и обязательства) отражены в пассиве.
Бухгалтерский баланс, используемый для проведения финансового анализа, не обладает в достаточной степени свойствами, необходимыми для анализа, вследствие чего возникает необходимость в формировании аналитического баланса. Уплотненный аналитический баланс-нетто формируют путем агрегирования однородных по своему составу элементов балансовых статей в