Оптимізація фінансової стратегії підприємства ТОВ "Провансе"
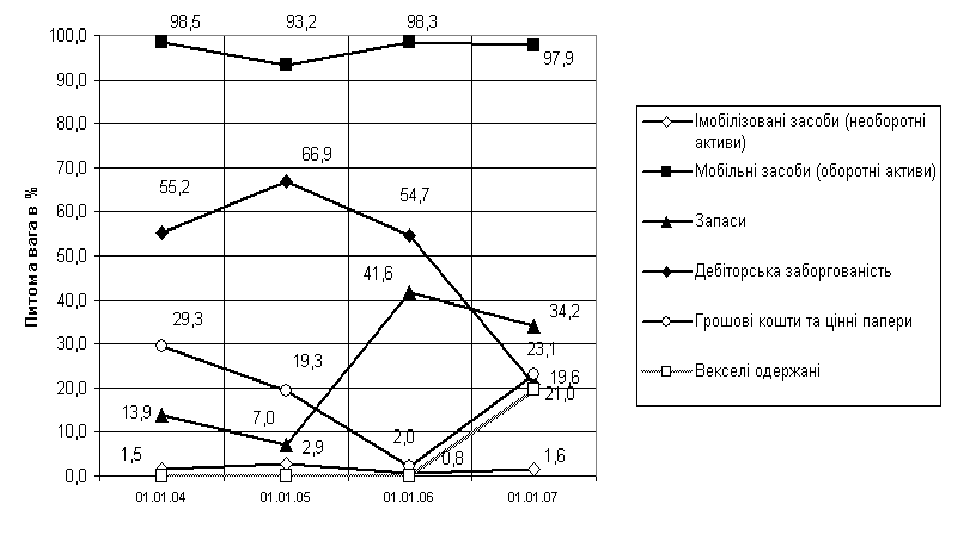
Рис.2.1.
Динаміка структури
агрегатів майна
(активів) ТОВ
“Провансе”
динаміка структурної долі грошових коштів характеризується стрімким падінням з рівня 29,3% (2003) до 19, 3% (2004) та до 2,0% у 2005 році, а потім стрімким підвищенням до рівня 23,1% у 2006 році;
динаміка структурної долі запасів характеризується падінням з рівня
13,9 %(2003) до рівня 7,0%(2004), стрімким нарощуванням до рівня 41,6% у 2005 році та оптимізаційним зниженням до рівня 34,2% у 2006 році;
динаміка структурної долі дебіторської заборгованості характеризується підвищенням з рівня 55,2%(2003) до 66,9%(2004), падінням до рівня 54,7% у 2005 році та стрімким падінням до рівня 21,0% у 2006 році при введенні операцій отримання авальованих векселів (19,6% частка у 2006 році) замість оплати грошовими коштами в розстрочку за відпущену продукцію;
Таким чином, для 2005 року для активів підприємства були характерні процеси різкого нарощування запасів за рахунок практично повного використання грошових коштів підприємства, при цьому 54,7% активів займала дебіторська заборгованість за реалізовану продукцію, а 41,6% активів – запаси, тобто розвиток підприємства залежить від надходження коштів від реалізації для придбання в запаси наступної партії продукції, яка, в основному, імпортується зза кордону та реалізується оптом на Україні.
У 2006 році після експериментального введення вексельного обігу – часткової оплати відпущеної продукції авальованими векселями як покупця, так і інших емітентів, замість 100% продажу продукції в розстрочку через комерційний кредит дебіторської заборгованості, вдалося різко наростити грошові кошти в касі підприємства за рахунок вексельних банківських кредитів, тобто дострокового отримання коштів з дисконтом по строковим векселям при їх обліку в комерційному банку.
Таблиця 2.3
Динаміка джерел (ресурсів) підприємства ТОВ “Провансе”
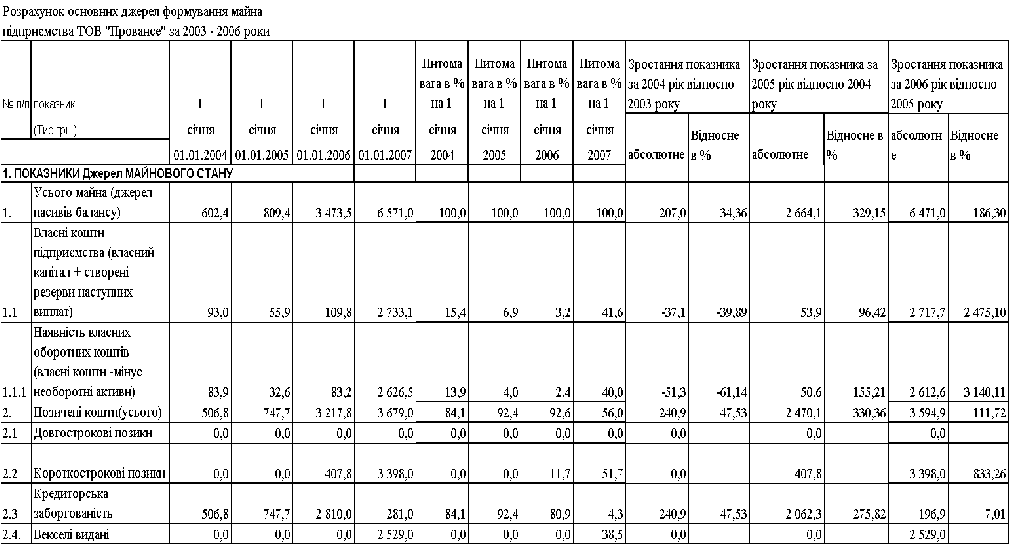
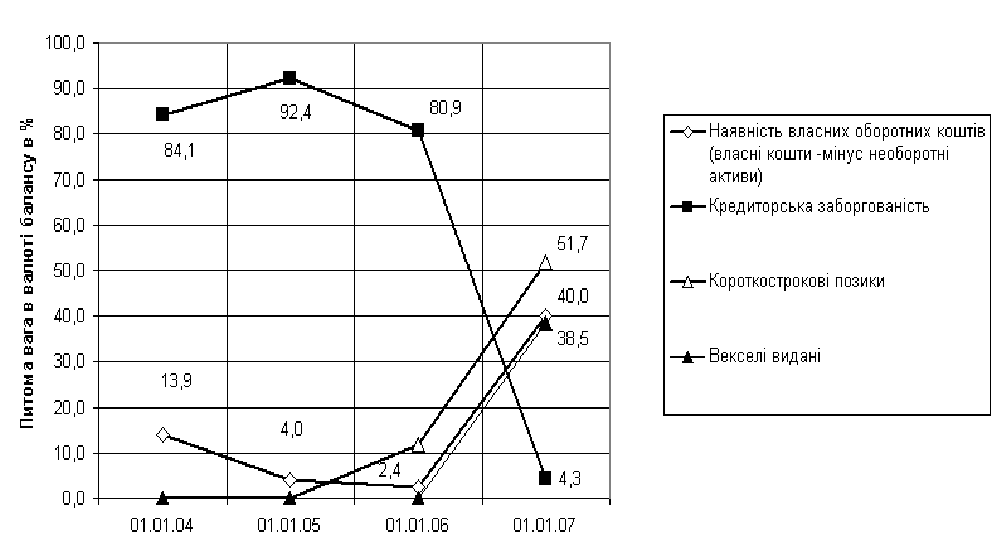
Рис.2.2. Динаміка структурних частин джерел ресурсів ТОВ “Провансе”
Як видно із даних табл.2.3 основними джерелами ресурсів підприємства ТОВ “Провансе” є власний капітал та короткострокові позичені кошти, представлені у 2003 –2004 роках тільки комерційними кредитами кредиторської заборгованості, а з 2005 року ще й короткостроковими кредитами банків та власними емітованими переказними векселями, виданими в оплату за послуги і матеріальні поставки, та приймаємими в оплату за відпущену продукцію (вексель з оборотом на себе):
кредиторська заборгованість у 2004 році зросла на +47,3% відносно рівня 2003 року, у 2005 році різко зросла на +275,8% відносно рівня 2004 року, у 2006 році різко впала до 7,0% при введенні вексельної оплати за отриманий матеріал від закордонних партнерів та залишенні комерційного кредита тільки за надані послуги в Україні;
власний капітал знизився у 2004 році на – 39,9% відносно рівня 2003 року за рахунок збитковості діяльності підприємства у 2004 році, у 2005 році різко зріс на + 96,4% відносно рівня 2004 року, а у 2006 року за рахунок різкого зростання прибутковості діяльності зріс на 2475% відносно рівня 2005 року;
якщо у 2003 році структурна доля власного капіталу у валюті ресурсів займала долю у 15,4%, а структурна доля позикових коштів у вигляді кредиторської заборгованості – долю у 84,1%, то у 2006 році структурна доля власного капіталу у валюті ресурсів займає долю у 41,6%, а структурна доля позикових коштів у вигляді кредиторської заборгованості, короткострокових банківських кредитів та виданих векселів – долю у 56,0%,
Таким чином, якщо у 2003 році ТОВ “Провансе”, не залучаючи банківських кредитів, жило за рахунок комерційного кредитування з боку експортерів, які надавали підприємству продукцію для реалізації на основі комерційного кредиту, тобто оплати за імпортовану продукцію на умовах банківського переказу через 60 днів після поставки продукції на митний кордон України, то у 2006 році стратегія фінансування в ТОВ “Провансе” змінилася за рахунок впровадження вексельних операцій як для зменшення дебіторської заборгованості, так і для зменшення кредиторської заборгованості.
В той-же час, оскільки доля необоротних коштів займає у 2003 2006 роках до 1,9 % валюти баланса, то для функціонування грошового капіталу використовується власний оборотний капітал підприємства, який становить 14% (2003) та 40%(2006) від валюти балансу (Рис.2.2).
Аналіз
динаміки показників
звітів про
фінансові
результати
ТОВ “Провансе”,
наведених в
Додатку А та
на рис.2.3 –2.5 показує
:
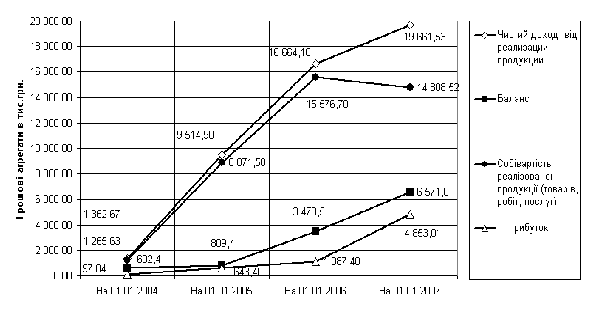
Рис. 2.3 Динаміка абсолютного росту валюти балансу та обсягів чистих доходів, витрат, валового прибутку від реалізації продукції в ТОВ “Провансе”
обсяги чистого доходу від реалізації продукції в 2003 – 2006 роках значно нарощуються з рівня 1 362 тис.грн.(2003) до рівня 9 515 тис.грн. у 2004 році, до рівня 16 664 тис.грн. у 2005 році та до рівня 19 661 тис.грн. у 2006 році;
ланцюговий темп приросту обсягів доходів від реалізації становить +598,3% у 2004 році відносно 2003, +75,32% у 2005 році відносно рівня 2004 року, + 17,9% у 2006 році відносно 2005 року;
ланцюговий темп приросту собівартості випуску та реалізації продукції становить + 600, 96% у 2004 році відносно 2003 та + 75,58% у 2005 році відносно рівня 2004 року, що практично відповідає темпам приросту обсягів доходів від реалізації,тобто підприємство розвивалось екстенсивним шляхом, але в 2006 році темп приросту собівартості становив –4,93%, що свідчить про перехід підприємства на шлях інтенсифікації своєї роботи;
базовий індекс темпу росту чистого валового доходу від реалізації продукції підприємства за 2003 –2006 роки становить 14,43, що перевищує базовий індекс росту валюти балансу 10,91 та свідчить про підвищення віддачі активів валюти балансу підприємства;
Як показують структурні графіки рис.2.4, 2.5:
основна складова доля в структурі собівартості від 92,3% до 95,2% це витрати на придбання товарної продукції для оптового перепродажу, при цьому ця вагова частка в собівартості зростає;
доля інших операційних витрат становить від 4,45 % до 7,1 %, що, відповідно, залишає незначну долю на оплату праці менеджерів ТОВ “Провансе” та амортизаційні відрахування на утримання основних фондів офісу.
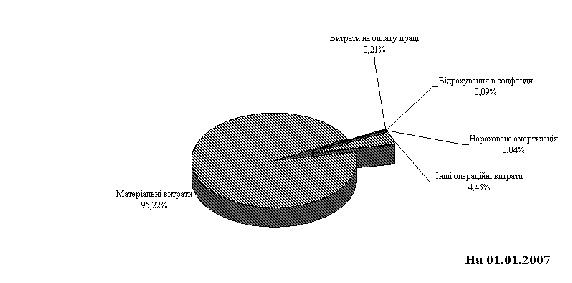
Рис.2.4.
Структура
статей собівартості
виробництва
та реалізації
продукції в
ТОВ “Провансе”
в 2006 році
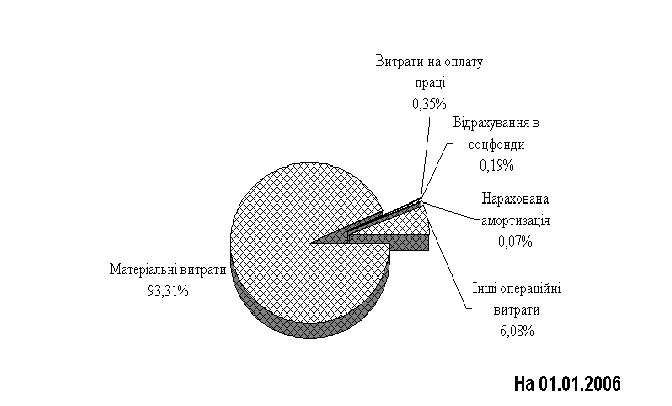
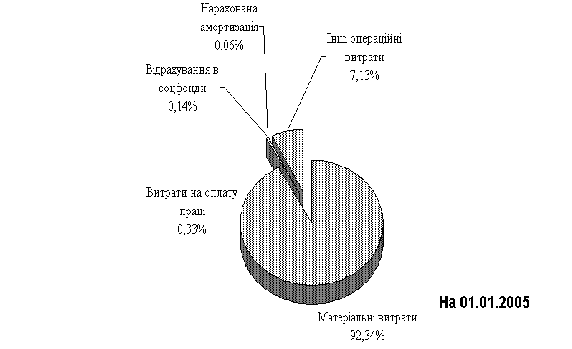
Рис.2.5
Динаміка структури
статей собівартості
виробництва
та реалізації
продукції в
ТОВ “Провансе”
в 2004 – 2005 роках
2.4 Аналіз основних проблем та ризиків фінансової політики забезпечення діяльності ТОВ “Провансе”
В Додатку Б наведені алгоритми розрахунків показників фінансового стану підприємства [44,с.14] з використанням форм фінансової звітності – Форма 1 “Баланс” [21,с.5] та Форма 2 “Звіт про результати фінансової діяльності” [22,с.6].
В Додатку В наведені результати розрахунків показників фінансового стану підприємства за алгоритмами , наведеними Додатку Б.
Аналіз результатів вторинної (коефіцієнтної) статистичної обробки балансових звітів та звітів про фінансові результати діяльності ТОВ “Провансе” за 2003 –2006 роки, проведемо за даними Додатку Б на графіках рис.2.6 – 2.8.
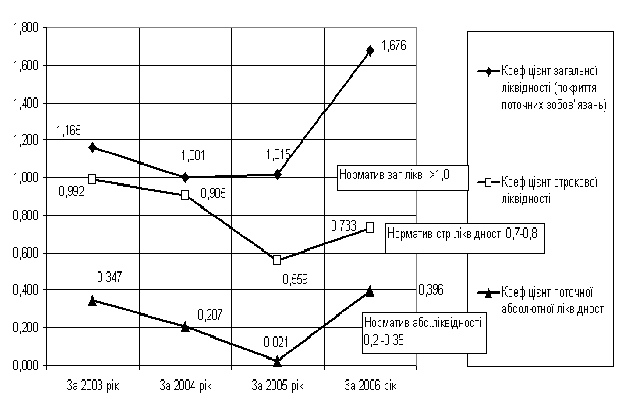
Рис.2.6
Динаміка показників
ліквідності
балансу підприємства
„Провансе”
у 2003 –2006 роках
Аналіз графіків, наведених на рис.2.6, показує:
у 2003 2004 роках всі нормативи ліквідності балансу в ТОВ „Провансе” знаходились в нормативному діапазоні стійкого ліквідного стану підприємства;
у 2005 році різко знизився до нуля показник абсолютної ліквідності за рахунок повного використання грошових коштів на придбання підвищеної норми запасів(остання партія ввезення продукції через Латвію до ліквідації договору про вільну торгівлю з Україною при вступі Латвії до Європейського Союзу) та за тими же причинами став нижче нормативного діапазону показник строкової ліквідності;
у 2006 році підприємство провело оптимізацію запасів та ввело програму інтенсифікації обороту розрахунків при введенні вексельної форми розрахунку за відпущену продукцію, що різко підвищило рівень готівкових коштів (каса+розрахунковий рахунок) та дозволило підняти показники абсолютної та строкової ліквідності підприємства до нижньої границі діапазону стійкого рівня ліквідності підприємства;
Аналіз графіків, наведених на рис.2.7, показує :
у 2003 – 2005 роках показник відношення короткострокової дебіторської та кредиторської заборгованостей був суттєво нижче 1,0, тобто значення стійкого діапазону (більше 1,0), тому для розрахунків з кредиторами необхідно було не тільки отримати кошти дебіторської заборгованості за відпущені товари, але і реалізувати частину продукції, яка знаходилась в товарних запасах та ще не була продана;
у 2006 році при впровадженні стратегії вексельних розрахунків, проблему поточної кредиторської заборгованості вдалося вирішити за рахунок оплати поставок продукції за кордону строковими векселями, тобто перевести поточну кредиторську заборгованість в вексельний кредит. В той же час, як показують графіки на рис.2.7, проблема перевищення суми кредиторської заборгованості та виданих векселей над сумою дебіторської заборгованості та отриманих векселей в оплату відпущеної продукції залишилася та потребує свого подальшого вирішення.
Таким чином, у 2005 році підприємство попало в кризову полосу неліквідності балансу в короткострокових періодах, що зафіксовано у раніше вказаному факті використання у 2005 році всієї грошової маси на закупівлю товарних запасів. В той же час проблема 2005 року виникла за рахунок входу Латвії в Європейський Союз та необхідність використання останньої можливості льготних поставок комплектуючих через Латвію по договору про вільну торгівлю між Латвією та Україною.
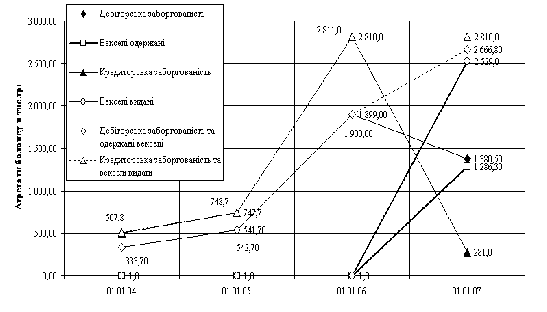
Рис.2.7. Динаміка рівня покриття кредиторської заборгованості дебіторською в ТОВ “Провансе” з врахуванням введення вексельної форми розрахунків у 2006 році
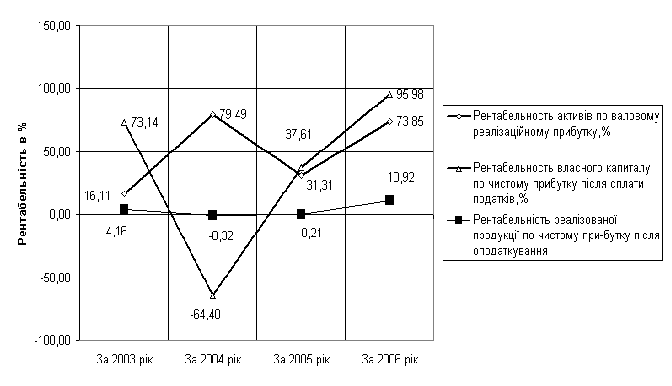
Рис.2.8. Динаміка рентабельності активів та власного капіталу підприємства ТОВ „Провансе” у 2003 – 2006 роках
Аналіз рентабельності активів та власного капіталу ТОВ „Провансе” показує, що діяльність може бути охарактеризована наступними показниками (Додаток В та рис.2.8) :
1. Ресурсовіддача активів в чисту виручку зросла з рівня 2,26 (2003) до 11,76 у 2004 році та поступово зменшилась до рівня 4,8 у 2005 році та до рівня 2,99 у 2006 році, тобто з розширенням обсягів діяльності ефективність використання активів знижується;
2. Рентабельність активів та власного капіталу по валовому прибутку від реалізації ( різниця між чистим доходом та собівартістю продукції) на протязі 2003 –2006 року є позитивною та має високі значення (від 40% до 900%).
3. Витрати на реалізацію та інші статті позареалізаційних витрат, які не входять до виробничої собівартості продукції, у 2004 році перевищують валовий реалізаційний прибуток, що приводить до збиткової діяльності по показнику загального операційного прибутку. При цьому рентабельність власного капіталу по чистому прибутку після оподаткування у 2004 році є негативною величиною (64%).
4. Рентабельність реалізованої продукції по чистому прибутку після реалізації у 2004 – 2005 роках близька до нуля, що характерне для торгових посередників, які самі не створюють доданої вартості, і тільки у 2006 році рентабельність реалізованої продукції має значення 10,9%, що свідчить про перехід підприємства до прибуткової стратегії діяльності
На рис.2.9 наведені характеристики ділової активності (швидкості обороту окремих характерних агрегатів активів та пасивів балансу) ТОВ „Провансе”.
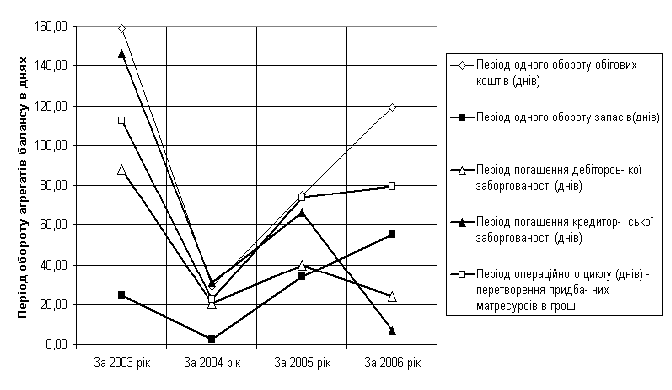
Рис.
2.9. Характеристики
динаміки показників
ділової активності
ТОВ „Провансе”
у 2003 – 2006 роках
Як показано на графіках рис.2.9 :
1. У 2004 році відносно 2003 року період обороту характерних агрегатів балансу значно скоротився, що свідчить про різке підняття ділової активності підприємства :
по періоду 1 обороту обігових коштів на – 81,8%;
по періоду 1 обороту запасів на –90,4%;
по періоду 1 обороту(погашення) дебіторської заборгованості на 77,1%;
по періоду 1 обороту(погашення) кредиторської заборгованості на – 79%;
по періоду 1 обороту операційного циклу на – 80%;
2. У 2005 році відносно 2004 року з нарощенням обсягів операцій період обороту характерних агрегатів балансу підвищився, що свідчить про зниження темпів ділової активності підприємства при нарощенні обсягів діяльності:
по періоду 1 обороту обігових коштів на +158,4 %;
по періоду 1 обороту запасів на +1 355 %;
по періоду 1 обороту(погашення) дебіторської заборгованості на +96,6%;
по періоду 1 обороту(погашення) кредиторської заборгованості на +114%;
по періоду 1 обороту операційного циклу на +226,8%;
3. У 2006 році відносно 2005 року з подальшим нарощенням обсягів операцій період обороту оборотних коштів та операційного циклу підвищився, що свідчить про зниження темпів ділової активності підприємства при нарощенні обсягів діяльності, але період обороту дебіторської та кредиторської заборгованості при введенні вексельного механізму розрахунків суттєво зменшився :
по періоду 1 обороту(погашення) дебіторської заборгованості на 39,2%;
по періоду 1 обороту(погашення) кредиторської заборгованості на –89,5%;
На рис.2.10 наведені результати аналізу джерел покриття запасів в ТОВ “Провансе”.
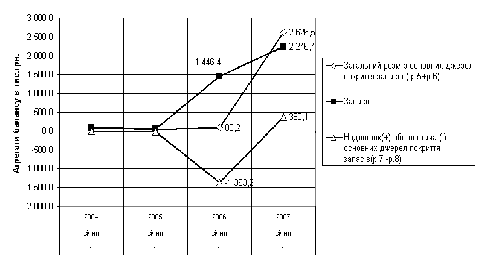
Рис.2.10.
Динаміка показників
покриття запасів
джерелами
ресурсів в ТОВ
“Провансе”
у 2003 –2006 роках
Як видно з графіків рис. 2.10 та таблиць Додатку В:
якщо у 2003 році джерел покриття запасів було досить для покриття запасів (абсолютно стійкий фінансовий стан), то у 2004 році джерел покриття запасів стало недоставати (24 тис.грн.);
у 2005 році з різким нарощенням запасів, джерел покриття запасів (Власний капітал + довгострокові кошти+ банківські кредити) стало недоставати на стільки велику суму, що стан фінансової стійкості ТОВ “Провансе” по покриттю запасів характеризується як кризовий;
у 2006 році при різкому рості власного капіталу за рахунок заробленого прибутку стійкість по покриттю запасів вдалося відновити з великим запасом.
Існує багато підходів до прогнозування фінансової неплатоспроможності суб'єктів господарювання. Будьяка методика оцінювання кредитоспроможності є, по суті, методикою прогнозування банкрутства. У закордонній практиці поширення придбали дві моделі — Альтмана і Спрингейта, названі на честь їхніх авторів [58, с.68].
Модель Альтмана (розроблена в 1968 році і відома також за назвою «розрахунок Zпоказника» — інтегрального показника рівня погрози):
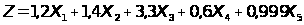 (2.1)
де Х1 = (Поточні активи Поточні пасиви) / Обсяг активу;
Х2 = Нерозподілений прибуток / Обсяг активу;
Х3 = Прибуток до виплати відсотків / Обсяг активу;
Х4 = Ринкова вартість власного капіталу / Позикові засоби;
Х5 = Виторг від реалізації / Обсяг активу;
При Z < 1,8 імовірність банкрутства дуже висока;
1,8 < Z < 2,7 імовірність банкрутства середня;
2,7 < Z < 2,99 імовірність банкрутства невелика;
Z > 2,99 імовірність банкрутства незначна.
Розрахунок інтегрального показника Альтмана (у міру скептицизму по його застосування для українських підприємств) за даними балансу ТОВ «Провансе» за 2005 рік(кризовий для підприємства рік), дає наступні значення:
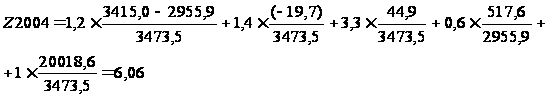
Імовірність банкрутства підприємства ТОВ “Провансе” по Альтману за рахунок високої структурної долі ресурсовіддачі активів в виручку від реалізації практично відсутня, тобто доцільно провести пошук шляхів скорочення витрат підприємства для виходу на прибуткову діяльність.
Таким чином, аналіз фінансово-господарської діяльності ТОВ “Провансе” за 2003 – 2006 роки виявив наступні проблеми в його розвитку та основні напрямки для управління оптимізацією діяльності підприємства:
підприємство стрімко розвивається, нарощує обсяги операцій та доходів у темпах, які перевищують темпи зростання валюти балансу, при цьому статті балансу розвиваються в напрямку створення фінансово-нестійкої структури, необхідно прийняття заходів по реорганізації форм розрахунків та створення стійких джерел фінансування оборотних активів балансу;
в структурі джерел фінансування активів балансу у 2003 – 2005 роках присутні тільки 2 составній частини – власний капітал (14,9 %) та кредиторська заборгованість (81,0%), що веде до порушення нормативного коефіцієнта фінансової незалежності(автономії), який дорівнює 0,149 при нормативі не менше 0,5. У 2006 році підприємство за рахунок нової стратегії вексельних розрахунків отримало порівняльно великий прибуток, що дозволило підняти рівень власного капіталу до 41,6% від валюти пасивів балансу, але необхідний рівень фінансової незалежності – не досягнений, що створює певний ризик втрати самостійності, особливо з розпочатком емісії власних векселів в оплату за поставлені за кордону комплектуючі;
вказана структура кредиторсько-вексельної заборгованості характерна тільки для підприємств, спеціалізованих на імпорті сировини чи продукції та її оптової реалізації на внутрішньому ринку України, при цьому в зовнішньоекономічних договорах с постійними іноземними партнерами встановлюється строк оплати 60 – 80 днів з моменту перетину імпортованою продукцією митного кордону України з внесенням в підвищену ціну імпортованої продукції процентів за комерційний кредит та ризик експортера;
власного капіталу, як єдиного джерела покриття запасів в активах, катастрофічно недостає, а інші форми довгострокових джерел фінансування підприємство не використовує;
оскільки поточна дебіторська заборгованість за відпущену продукцію не покриває зобов”язання підприємства по кредиторській заборгованості, то для регулювання стійкістю підприємства повинен бути чіткий графік реалізації запасів продукції для покриття кредиторської заборгованості;
РОЗДІЛ 3
ОПТИМІЗАЦІЯ ФІНАНСОВОЇ СТРАТЕГІЇ ДІЯЛЬНОСТІ ТОВ “ПРОВАНСЕ”
3.1 Напрямки оптимізації стратегії формування фінансових джерел діяльності ТОВ “Провансе”
Як показано в розділі 2 в зовнішньоекономічних операціях імпорту ТОВ “Провансе” використовувало форму оплату у вигляді банківського переказу через 6080 днів після надходження імпортованої продукції на митний кордон України, тобто комерційний кредит з боку експортерів-нерезидентів.
Для оптимізації показників схем розрахунків по зовнішньоекономічним торгово-посередницьким операціям ТОВ “Провансе” в дипломній роботі проведена побудова алгоритму стратегії фінансового управління, побудованої на управлінському рішенні по впровадженню векселів на обох етапах торгово-посередницької операції (рис.3.1):
оплата контракту авальованим векселем (погашення через 70 днів) негайно по факту поставки імпортної продукції із відповідним зниженням ціни на імпортну продукцію;
отримання від покупців –дебіторів на вітчизняному ринку авальованих векселів за відпущену продукцію з строком погашення 30 – 60 днів після відвантаження товару;
врахування отриманих векселів в комерційному банку (вексельний кредит) до строку погашення векселів та отримання оборотних коштів для продовження оборотних циклів підприємства (нові імпортні поставки).
Схема операцій та грошових потоків при розрахунках в зовнішньоекономічних операціях експорту за механізмом вексельної відстрочки оплати банківським переказом (максимальний ризик експортера) наведений схемами на рис.3.1 при наступних умовах контракту [52 –55] :
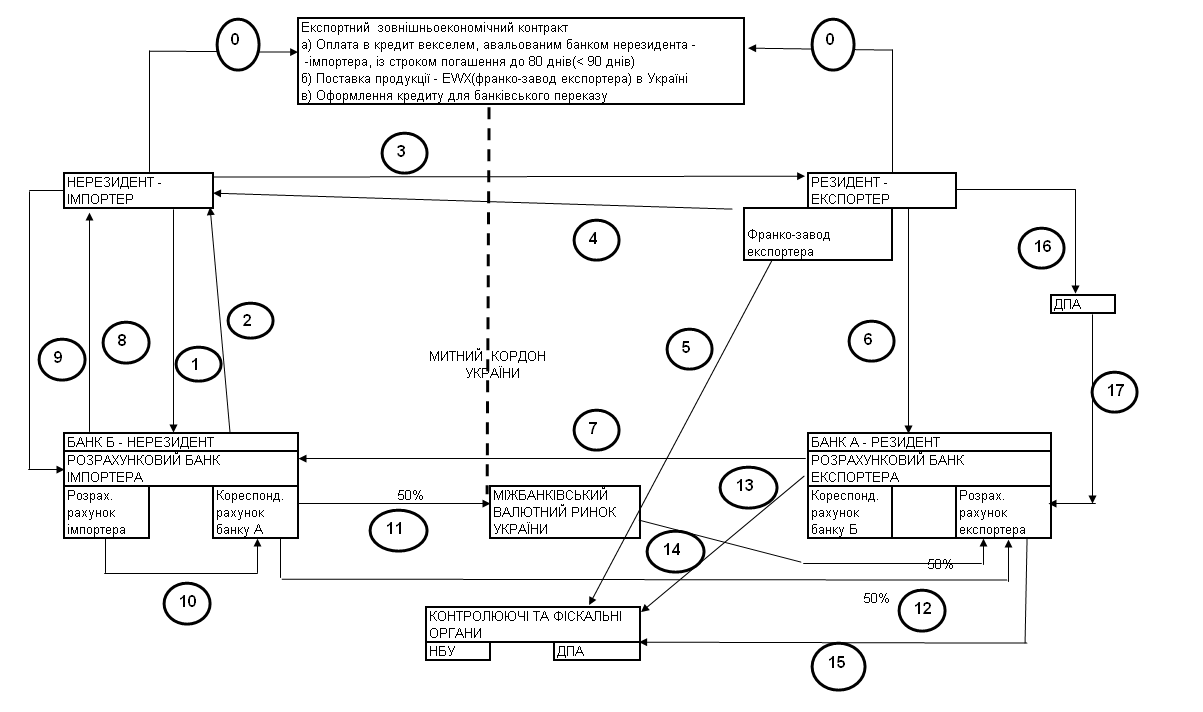
Рис.3.1. Схема операцій при експортному контракті на умовах відстрочки оплати банківським переказом при видачі авальованого векселя (страхування авалем банку імпортера)
надання імпортером авальованого банком імпортера простого векселя
зі строком пред”явлення до погашення до 80 днів (не більше контрольного строку в 90 днів);
поставка продукції на умовах EWX – франко-склад експортера на заводі (складі) в Україні;
1) Етап - Заключення зовнішньоекономічного експортного договору;
2) Етапи 1,2 – Авалювання нерезидентом – імпортером у своєму банку векселя на суму контракту;
3) Етапи 3,4 – Поставка „франко-завод” продукції в обмін на авальований
вексель (час Т0);
4) Етап 5 Поставка експортного контракта на облік в комерційному банку
(виконання терміну надходження коштів на рахунок – не більше 90
днів з дня відгрузки продукції);
5) Етап 6 – Заключення з банком А – резидентом договору на інкасування векселю через банк Б – нерезидент ( Тінкас=Т0+ΔТ1), де DТ1<= 70 днів;
6) Етап 7 – направлення банком А інкасової вимоги (з додатком – векселем) в банк Б – нерезидент на сплату коштів за векселем по строку
( Твимог=Тінкас+ΔТ2), де DТ2<= 10 днів;
7) Етап 8,9 – направлення банком Бнерезидентом повідомлення імпортеру про
надходження векселя на оплату та отримання акцепту – згоди
імпортера на перерахування коштів з його розрахункового рахунку
в банк експортера;
8) Етап 10 – банківський переказ коштів з розрахункового рахунку імпортера в банку Б –нерезиденті на кореспондентський рахунок банку А – резидента в банку Б – нерезиденті
(Ткошти=Твимог+ΔТ3), де DТ3<= 5 днів;
9) Етап 11, 12 – перерахування 50% валютних коштів на розрахунковий рахунок експортера та 50% на транзитний рахунок продажу валютної виручки на міжбанківському валютному ринку України
9) Етап 13 – повідомлення в фіскальні органи фактичного строку виконання експортного контракту та обов”язкового продажу 50% валютної виручки на міжбанківському валютному ринку України
10) Етап 14 – Перерахування гривневого еквіваленту 50% проданої валютної виручки на розрахунковий рахунок експортера
( Текспорт=Ткошти+ΔТ4), де DТ4<= 3 днів;
11) Етап 15 Сплата можливих штрафів за порушення строків контракту
12) Етап 16,17 – Надання документі в податкові органи та отримання
експортного відшкодування ПДВ (20% від суми експортного
контракту)
13) Основні ризики схеми контракту для експортера :
а) ненадходження коштів від імпортера (процедура опротестування векселю) експортером чи надходження неповної суми контракту за причиною зміни цін на ринку нерезидента;
б) фальсифікація авалю векселя банком імпортера та відсутність страхового захисту від ненадходження коштів за поставлену продукцію;
в) перерахування коштів імпортером в строки більше нормативу в 90 днів та штрафні санкції фіскальних органів України;
д) зміна курсу національної валюти та додаткові витрати на конвертацію 50% виручки в національну валюту;
При наданні комерційного кредиту ціна партії імпортуємої продукції з боку експортера формується за принципами ціни при негайній оплаті чи передоплаті + надбавки за банківський кредит та страхування операцій на період відстрочки платежу:
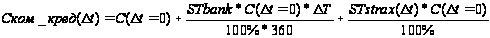 (3.1)
де
 ціна партії
імпорту при
негайній оплаті;
 період часу
комерційного
кредиту по
контракту;
 річна процентна
ставка кредитування
банка;
 страховий
тариф в залежності
від строку
комерційного
кредиту;
У випадку, якщо оплата імпортованої партії здійснюється авальованими банком векселями імпортера – резидента на момент поставки імпортованої партії продукції на митний кордон України зі строком погашення Dt, експортер має можливість застосувати тимчасове вексельне перекредитування в банку – нерезиденті під заставу векселів, які обліковуються банком з дисконтом. Возврат суми кредиту експортер поручає за рахунок інкасації авальованих банком-резидентом векселів банком –нерезидентом, який одночасно видає грошовий кредит експортеру негайно по обліку векселів.
Ця операція дозволяє експортеру в контракті йти на зниження ціни поставки партії експортованої продукції за алгоритмом :
ціна партії при негайній оплаті;
ціна банківського кредиту для некомпенсованої частини дисконту врахування векселів в банку-нерезиденті;
ціна страхування для некомпенсованої частини дисконту врахування векселів в банку нерезиденті;
Відношення ціни контракту при використанні описаної вексельної схеми розрахунків між імпортером-резидентом та експортером-нерезидентом до ціни контракту при комерційному кредиті з боку експортера-нерезидента (формула 3.1) розраховується як:
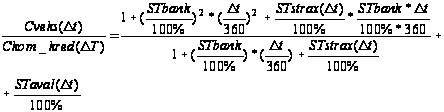 (3.2)
де
 ставка аваля
векселя імпортера
банком-резидентом;
Формула (3.2) дає можливість при варіації параметрами розрахувати зниження матеріальних витрат імпортера в собівартості, тобто розрахувати можливе підвищення прибутковості від імпортної операції за рахунок застосування векселів в зовнішньоекономічних розрахунках з експортером.
Застосування векселів на другому етапі зовнішньоекономічної операції ТОВ “Провансе” – продаж імпортованої партії оптовикам з наданням вістрочки сплати, тобто комерційного кредитування (дебіторська заборгованість) – повинно виконуватися за наступною схемою :
частина дебіторської заборгованості оформлюється авальованими векселями дебіторів, що для них мотивується зниженням ціни партії продукції відносно рівня внутрішнього комерційного кредитування та компенсації витрат на авалювання векселів;
отримані векселі імпортером враховуються в банку –резиденті та виставляються через нього на інкасацію, при цьому на період погашення векселів банк надає імпортеру грошовий кредит на суму векселів – мінус дисконт врахування векселів;
грошові кошти надходять в активи балансу банка як видача короткострокового кредиту;
дисконт врахування векселю враховується як додаткові витрати імпортера на сплату процентів банку за надання вексельного кредиту та виконання послуг інкасації;
Сума кредиту та сума додаткових витрат розраховуються за формулами :
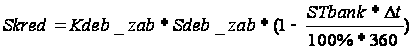 (3.3)