Рынок ценных бумаг как сегмент финансового рынка
Федеральное агентство по образованию
ГОУ ВПО Сибирский Государственный Технологический Университет
Гуманитарный факультет
Кафедра экономики и менеджмента
Курсовая работа
На тему: Рынок ценных бумаг как сегмент финансового рынка
Красноярск 2010г
Введение
Встав в начале 90-х на путь формирования цивилизованной экономики рыночного типа, в результате глубоких институциональных реформ, Россия добилась к настоящему времени определенных результатов. Несмотря на достаточно хаотическое развитие рынка в течение этого времени, на данном этапе уже сформировалась, хотя и неполноценная, но реально функционирующая классическая система трехуровневого финансирования экономики. Такая система, как известно, состоит из бюджетного финансирования, системы банковского кредитования и прямых инвестиций через механизмы рынка капиталов. При этом системе прямого инвестирования следует уделить наибольшее внимание, так как первые две составляющие ограничены. Ресурсы государственного бюджета предельны исходя из самой сущности его формирования; бюджетное финансирование не должно и не может служить основным источником средств для развития экономики.
Целью данной работы является раскрытие механизма функционирования рынка ценных бумаг, проблем, стоящих перед современным рынком ценных бумаг в России, и перспектив дальнейшего его развития. Задачи данной работы заключаются в том, чтобы изучить рынок ценных бумаг как элемент финансового рынка, сравнить его с рынком ценных бумаг на примере одной из развитых стран, выявить проблемы которые придется решать в бедующем и предложить пути их решения.
1. Сущность и признаки финансового рынка
Современная структура финансового рынка характеризуется двумя основными признаками: временным и институциональным.
По временному признаку различают денежный рынок, на котором предоставляются краткосрочные кредиты (до одного года), и рынок капитала, где выдаются среднесрочные (от 1 года до 5 лет) и долгосрочные кредиты (от 5 лет и более).
По институциональному признаку современный финансовый рынок предполагает наличие рынка (собственно капитала или рынка ценных бумаг) и рынка заемного капитала (кредитно-банковской системы). Кроме того, рынок ценных бумаг (собственного капитала) подразделяется на первичный рынок, где продаются и покупаются эмиссии ценных бумаг, и вторичный (биржевой) рынок, где продаются и покупаются ранее выпущенные ценные бумаги. Существует также небиржевой (уличный) рынок ценных бумаг, где реализуются ценные бумаги, которые по тем или иным причинам не могут быть проданы на бирже.
Оба признака финансового рынка характерны для всех развитых стран, однако, безусловно, о состоянии национального рынка судят по второму (институциональному) признаку, в особенности по наличию и степени развитости его двух основных ярусов: кредитно-банковской системы и рынка ценных бумаг. [7; 89-92С]
Уровень развития национальных финансовых рынков определяется рядом факторов, среди которых можно выделить:
традиции функционирования в стране кредитного рынка и рынка ценных бумаг;
экономическое развитие страны;
уровень производственного накопления в стране;
уровень сбережений населения.
В Российской Федерации на нынешнем этапе экономического развития финансовый рынок представлен в основном двумя сегментами - валютным (долларовым) и рынком ценных бумаг. По оценкам специалистов, на их долю приходится более 90% объемов.
Заметно стал активизироваться, после существенного ослабления в результате финансово-кредитного кризиса 1998 г., рынок ценных бумаг, на который в докризисный период приходилось до 40% объемов.
На рынок ссудного капитала (межбанковских кредитов) приходится не более 10% общего объема, и в основном преобладают краткосрочные кредиты.
Требуется, естественно, существенная перестройка кредитно-банковской системы в направлении деятельности ее с реальным сектором экономики (о чем отмечалось).
Рынок ценных бумаг (собственного капитала) в ближайшем будущем (по прогнозам специалистов) должен получить существенное развитие, поскольку его ключевой задачей является привлечение инвестиций, определяющих возможности долгосрочного экономического развития. Этот сегмент финансового рынка обеспечивает оперативный перелив финансовых средств в различные сектора экономики. Кроме того, рынок ценных бумаг является одним из важнейших инструментов государственной бюджетной политики.[8, c 34-35].
1.1 Классификация финансовых рынков
Анализ функционирования финансовых рынков предполагает определенную его сегментацию, расчленение, выделение отдельных функционирующих по своим правилам рынков.
В зависимости от целей анализа, а также от особенностей развития отдельных сегментов финансового рынка в тех или иных странах существуют разные подходы к классификации финансовых рынков.
Валютный рынок - это рынок, на котором товаром являются объекты, имеющие валютную ценность. К валютным, ценностям относятся:
иностранная валюта (денежные знаки (банкноты, казначейские билеты, монеты, являющиеся законным платежным средством или изымаемые, но подлежащие обмену) и средства на счетах в денежных единицах иностранного государства, международных или расчетных денежных единицах);
ценные бумаги (чеки, векселя), фондовые ценности (акции, облигации) и другие долговые обязательства, выраженные в иностранной валюте;
драгоценные металлы (золото, серебро, платина, палладий, иридий, родий, рутений, осмий) и природные драгоценные камни (алмазы, рубины, изумруды, сапфиры, александриты, жемчуг).
В качестве субъектов (участников) валютного рынка выступают: банки, биржи, экспортеры и импортеры, финансовые и инвестиционные учреждения, правительственные организации.
Объект валютного рынка (на кого направлены действия субъекта) - любое финансовое требование, обозначенное в валютных ценностях. Объекты валютного рынка покупаются и продаются субъектами валютного рынка за деньги, находящиеся в обращении. [9; C53-54].
Субъекты валютного рынка осуществляют следующие виды операций: передача покупательной способности, хеджирование (страхование открытых валютных позиций), спекуляция (выгода от ожидания изменений валютных курсов или процентных ставок), арбитраж процентных ставок (получение выгоды от принятия депозитов и их переразмещение на согласованные периоды по более высокой ставке).
При проведении операций с объектами валютного рынка (валютных операций) субъекты действуют не только с точки зрения экономической целесообразности, но и в определенном поле организационных, экономических и правовых ограничений. Такую совокупность взаимоотношений можно назвать системой валютно-финансовых отношений.
Рынок золота - это сфера экономических отношений, связанных с куплей-продажей золота как с целью накопления и пополнения золотого запаса страны, так и для организации бизнеса и (или) промышленного потребления.
В основе наиболее общего деления финансовых рынков на рынки денежных средств и рынки капитала лежит срок обращения соответствующих финансовых инструментов.
Рынок капитала, в свою очередь, подразделяется на рынок ссудного капитала и рынок долевых ценных бумаг. Такое деление выражает характер отношений между покупателями товаров (финансовых инструментов), продаваемых на этом рынке, и эмитентами финансовых инструментов.
В деятельности экономических субъектов для обеспечения их текущей ликвидности важную роль играет рынок денежных средств, называемый также денежным рынком и имеющий, в свою очередь, несколько сегментов (Схема. 1).
Схема 1. Структура финансового рынка
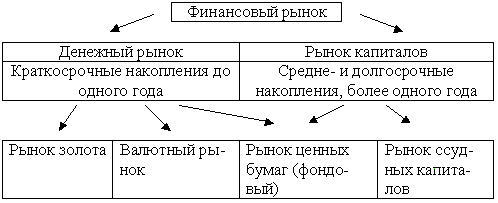
Прежде всего, следует упомянуть о дисконтном рынке как обобщающей характеристике рынка, на котором продаются и покупаются векселя. Этот рынок играет особую роль в денежно-кредитном регулировании экономики, а его значение заключается в обеспечении равномерного притока денег в экономику. Операторами дисконтных рынков являются центральный банк и коммерческие банки.[
Важным сегментом денежного рынка является рынок межбанковских кредитов (МБК), на котором коммерческие банки кредитуют друг друга. Межбанковские кредиты предоставляются в форме продажи излишка средств коммерческого банка на резервном счете в центральном банке сверх определенной законом величины обязательных резервов и в форме сделок «РЕПО».
Рынок евровалют представляет собой часть денежного рынка, на котором осуществляется торговля краткосрочными финансовыми инструментами, номинированными в евровалютах.
В развитых странах существует также рынок депозитных сертификатов. Депозитные сертификаты представляют собой свидетельства о крупных срочных вкладах в банках и являются ценной бумагой. Поскольку срок обращения депозитных сертификатов, как правило, не превышает один год, эти бумаги можно рассматривать как бумаги денежного рынка.[13;C 38-40]
1.2 Инструменты финансового рынка
В основе наиболее общего деления финансовых рынков на рынки денежных средств и рынки капитала лежит срок обращения соответствующих финансовых инструментов.
В практике развитых стран считается, что если срок обращения финансового инструмента составляет менее года, то это инструмент денежного рынка. Долгосрочные инструменты (свыше пяти лет) относятся к рынку капитала. Строго говоря, имеется «пограничная область» от одного года до пяти лет, когда говорят о среднесрочных инструментах и рынках. В общем случае они также относятся к рынку капитала. В России разделение на кратко- и долгосрочные финансовые инструменты несколько иное. К последним часто относят инструменты с периодом обращения более полугода.
Таким образом, граница между краткосрочными и долгосрочными финансовыми инструментами, равно как и граница между денежными рынками и рынком капитала, не всегда может быть четко проведена. Вместе с тем такое деление имеет глубокий экономический смысл. Инструменты денежного рынка служат в первую очередь для обеспечения ликвидными средствами государственных организаций и сферы бизнеса, тогда как инструменты рынка капитала связаны с процессом сбережения и инвестирования. [11; c 72-73]
Примерами инструментов денежного рынка являются казначейские векселя, банковские акцепты, депозитные сертификаты банков.
К инструментам рынка капитала, например, относятся долгосрочные облигации, акции, долгосрочные ссуды.
Если в качестве финансового инструмента выступают долевые ценные бумаги, то эти отношения носят характер отношений собственности, в остальных случаях это кредитные отношения.
На рынке ссудного капитала обращаются долгосрочные финансовые инструменты, предоставляемые на условиях срочности, возвратности и платности. Они включают в себя рынок долгосрочных банковских ссуд и рынок долговых ценных бумаг (также долгосрочных).
Рынок евровалют представляет собой часть денежного рынка, на котором осуществляется торговля краткосрочными финансовыми инструментами, номинированными в евровалютах. Евровалюта - общее понятие для обозначения валют, которые имеют хождение вне страны-эмитента, т.е. широко используются на международных рынках при кредитных, депозитных и иных операциях. В первую очередь к этим валютам относят доллар США, немецкую марку, фунт стерлингов и некоторые другие общепризнанные валюты.
Примером инструментов, обращающихся на рынках евровалют, являются синдицированные кредиты сроком от 3 до 6 месяцев, предоставляемые синдикатами банков из разных стран в одной из евровалют.
Часть финансовых инструментов, номинированных в евровалюте, например еврооблигации, относится большей частью к рынкам капиталов.
В рассмотренной выше классификации финансовых рынков отсутствуют рынок страховых полисов и пенсионных счетов, а также ипотечные рынки. Это особые рынки со своими финансовыми инструментами и институтами - сберегательными учреждениями, действующими на договорной основе.
Инвестиционная политика страховых компаний и пенсионных фондов направлена на приобретение долгосрочных финансовых инструментов со сроками погашения, которые наиболее близко совпадают с их долгосрочными обязательствами.
Необходимость выделения ипотечных рынков в составе рынка капитала связана с рядом обстоятельств. Во-первых, ипотечные кредиты всегда обеспечиваются реальным залогом в виде земельных участков или зданий. Если заемщик не выполняет своих долговых обязательств, то имущественные права на залог переходят к кредитору. Во-вторых, ипотечные кредиты не имеют стандартных параметров (различные номиналы, сроки погашения и т.д.) и соответственно трудно реализуются на вторичном рынке. Так, объем вторичного рынка ипотек значительно уступает объемам вторичного рынка ценных бумаг, размещенных на рынках долгосрочных капиталов. В-третьих, ипотечные рынки в отличие от других рынков долгосрочных капиталов в развитых странах строго регулируются действиями специальных государственных органов.[10; 87-89c] 2.1.Рынок ценных бумаг как сегмент финансового рынка
Рынок ценных бумаг является частью финансового рынка и в условиях развитой рыночной экономики выполняет ряд важнейших макро- и микроэкономических функций.
Можно выделить следующие основные функции рынка ценных бумаг. Их шесть.
Во-первых, рынок ценных бумаг исполняет роль регулировщика инвестиционных потоков, обеспечивающего оптимальную для общества структуру использования ресурсов. Именно через рынок ценных бумаг осуществляется основная часть процесса перетока капиталов в отрасли, обеспечивающие наибольшую рентабельность вложений. Курс акций на вторичном рынке, изменяясь под воздействием рыночного спроса и предложения (естественно, инвесторы стремятся вкладывать средства в наиболее доходные проекты, одновременно избавляясь от ценных бумаг, оказавшихся малоприбыльными), определяет цену первичного рынка, который, в конечном счете, только и важен для производства, так как именно на нем предприятия могут получить средства на развитие. На развитых рынках успех или неудача молодого предприятия часто бывают обусловлены темпами подписки на его ценные бумаги. На российском рынке мало удачных попыток привлекать ресурсы путем размещения ценных бумаг под серьезные проекты. Например, даже под программу Всероссийского автомобильного альянса, несмотря на все очевидные козыри проекта «народного автомобиля» и мощную поддержку со стороны государственных структур, удалось собрать только шестую часть запланированных средств (50 млн. долл. вместо 300 млн. долл.). К сожалению, проект был заморожен.
Во-вторых, рынок ценных бумаг обеспечивает массовый характер инвестиционного процесса, позволяя любым экономическим агентам (в том числе и обладающим номинально небольшим инвестиционным потенциалом), имеющим свободные денежные средства, осуществлять инвестиции в производство путем приобретения ценных бумаг. Концентрация оборота ценных бумаг на фондовых биржах и/или у профессиональных посредников позволяет инвестору облегчить процедуру осуществления инвестиций.
В-третьих, рынок ценных бумаг очень чутко реагирует на происходящие и предполагающиеся изменения в политической, социально-экономической, внешнеэкономической и других сферах жизни общества. В связи с этим обобщающие показатели состояния рынка ценных бумаг (например, индексы Доу-Джонса и «Стандард энд Пур» в США, индекс Рейтера в Великобритании, индекс «Франкфурт Альгемайне цайтунг» в ФРГ и другие индексы) являются основными индикаторами, по которым судят о состоянии экономики страны. По более узким выборкам можно проанализировать изменение положения дел в отдельных регионах, отраслях, на конкретных предприятиях.
В-четвертых, с помощью ценных бумаг реализуются принципы демократизма в управлении экономикой на микроуровне, когда решение принимается путем голосования владельцев акций, причем один голос равен одной акции, поэтому, чем больше акций, тем большее влияние имеет тот или иной совладелец на принятие управленческих решений.
В-пятых, через покупку-продажу ценных бумаг отдельных предприятий государство реализует свою структурную политику, приобретая акции «нужных» предприятий и совершая, таким образом, инвестиции в производства, важные с точки зрения развития общества в целом.
В-шестых, рынок ценных бумаг является важным инструментом государственной финансовой политики; основным рычагом, через который реализуется данная функция, является рынок государственных ценных бумаг, посредством которого государство воздействует на денежную массу и, следовательно, на расширение или сокращение уровня ВНП.[12; c 63-65]
В категорию муниципальных ценных бумаг в России входят ценные бумаги, выпускаемые местными органами местного самоуправления для привлечения средств от населения для решения определённых задач. Как показывает практика, задачи эти почти всегда делятся на два вида: либо ликвидация образовавшегося дефицита местного бюджет, либо финансирование значимого для данного муниципалитета проекта социального развития (в области здравоохранения, образования, культуры, строительства и тому подобного). При этом долговые обязательства на себя берут именно муниципальные власти, обязующиеся расплатиться с владельцами ценных бумаг из средств бюджета местного уровня. В законодательстве специально оговорено, что максимальная сумма долговых обязательств на этом уровне не может превышать 15% суммы расходной части местного бюджета.
2. Структура фондовых рынков России и Франции
Рынок ценных бумаг представляет собой важнейший сегмент финансового рынка. Если последний рассматривать как механизм перераспределения денежных средств между субъектами экономических отношений, то рынок ценных бумаг охватывает те отношения, в рамках которых накопления и сбережения с помощью ценных бумаг превращаются в инвестиции. При этом в течение двух последних десятилетий XX в. нарастает тенденция относительного замещения многих форм привлечения финансовых ресурсов, таких как банковский кредит и др., выпуском ценных бумаг. Данный процесс называется секьюритизацией и проявляется в том, что в мировом масштабе преобладающая доля финансовых активов существует в виде ценных бумаг. Иллюстрацией этого могут служить следующие данные: в конце 1990-х годов величина ресурсов в виде наличных денег и средств на текущих и срочных счетах банков равнялась почти 20 трлн долл., размер мирового ВВП за 2007 г. достиг примерно 30 трлн, а объем мировых рынков ценных бумаг к началу 2008 г. составлял около 72 трлн долл. В России эмитентом могут выступать государство в лице органов центральной или местной власти и негосударственные предприятия и организации, относящиеся к производственному или финансовому сектору и существующие чаще всего в организационно-правовой форме акционерного общества. К инвесторам относятся юридические или физические лица, осуществляющие вложения в ценные бумаги. В качестве инвестора может фигурировать и государство, но в основном инвесторами на российском фондовом рынке являются физические лица, т.е. преобладает индивидуальный инвестор, тогда как основным эмитентом является государство. Инвестору ценные бумаги принадлежат на праве собственности (или ином вещном праве), а эмитент несет перед инвестором обязательства по осуществлению прав, удостоверяемых ценной бумагой. Особая роль принадлежит институциональным инвесторам, т.е. таким специализированным кредитно-финансовым институтам, как коммерческие и инвестиционные банки, страховые компании, пенсионные и взаимные фонды. Сосредоточение у них значительного объема ценных, бумаг способствует большей стабильности и устойчивости фондового рынка.
К категории профессиональных участников рынка ценных бумаг. В России принадлежат организации и лица, обеспечивающие заключение и исполнение операций (сделок) с ценными бумагами между эмитентами и инвесторами, а также между группами и внутри групп самих профессиональных участников. В их состав входят организаторы торговли ценными бумагами. Они могут существовать в форме биржи или небиржевой организации и предоставляют услуги, непосредственно способствующие заключению сделок. К профессиональным участникам относятся также брокеры, дилеры, фондовые управляющие, расчетно-клиринговые организации, депозитарии и регистраторы. Брокером может быть юридическое или физическое лицо, действующее на основании договора поручения или комиссии за счет клиента. Чаще всего это брокерская компания. Дилер - юридическое лицо, совершающее операции купли-продажи ценных бумаг от своего имени и за свой счет на основе публичного объявления их котировок. Фондовый управляющий совершает операции с ценными бумагами в интересах клиента от своего имени и за вознаграждение в течение определенного срока. В расчетно-клиринговой организации в ходе сверки и корректировки информации по заключенным во время торгов сделкам определяются и зачитываются взаимные обязательства сторон по поставкам ценных бумаг и расчетам по ним. Депозитарии оказывают услуги по хранению сертификатов ценных бумаг и (или) по переходу прав собственности на ценные бумаги. Регистраторы занимаются деятельностью по ведению реестра владельцев ценных бумаг, которая заключается в сборе, фиксации, обработке, хранении и предоставлении данных о реестре, т.е. о списке владельцев ценных бумаг на определенную дату.
Первичный рынок представляет собой рынок размещения новых эмиссий (выпусков) ценных бумаг. Это рынок эмитентов и инвесторов, его основная функция реализуется в аккумуляции денежных средств и их перераспределении. В странах с развитой экономикой доля первичного рынка не превышает 5-15%, его ресурсы используются для регулирования структуры капитала корпораций и размещения бумаг в ходе слияний и поглощений. В структуре российского фондового рынка первичный рынок преобладает, что объясняется его возникновением в процессе приватизации, служившей основным способом разгосударствления собственности, и сложностями в размещении повторных эмиссий акционерными предприятиями.
Обращение ценных бумаг происходит на вторичном рынке в виде их первой и последующих перепродаж. Основными участниками здесь выступают профессионалы, значительную долю которых представляют спекулянты как торговцы, готовые принять на себя риск, их действия на рынке придают ему большую ликвидность. В процессе перераспределения собственности происходит постоянная структурная перестройка экономики. Слабое развитие вторичного рынка затрудняет перепродажу бумаг и в целом ослабляет стимулы к вложению в ценные бумаги, существенно ограничивая поступление финансовых ресурсов в реальный сектор.
Вторичный рынок делят на организованный и неорганизованный. Организованный рынок представлен, прежде всего, фондовой биржей как в классическом виде специально оборудованного строения, так и в виде компьютерной сети с подключенными к ней терминалами участников торгов. Неорганизованный, розничный, «уличный» рынок, называемый еще торговлей «через прилавок», представлен множеством торговцев и характеризуется отсутствием единого курса одних и тех же бумаг и относительно небольшими объемами сделок, заключаемых инвестором непосредственно с торговцем за пределами торговой системы (например, через банк).
Механизмом, гарантирующим самую высокую ликвидность фондового рынка, считается фондовая биржа. По российскому законодательству фондовой биржей признается организатор торговли, предоставляющий своим членам место для торгов ценными бумагами, определяющий время и правила торгов. Она создается в форме некоммерческого партнерства. Цены являются индикатором общеэкономической конъюнктуры. Особенностями организации и деятельности биржи определяются ее функции:
выявление равновесных биржевых цен в процессе котировки;
перераспределение прав собственности на основе аккумуляции и перераспределения временно свободных денежных средств;
поддержание ликвидности и надежности рынка ценных бумаг на основе жесткой стандартизации условий сделок и создания механизмов гарантирования исполнения сделок;
поддержание конкуренции на фондовом рынке на основе распространения информации об объемах торгов и динамике цен путем обязательной публикации информации.
Участники торгов, прогнозирующие повышение цен, покупают ценные бумаги. Заключая сделку на их приобретение по текущей (пока низкой) цене, они учитывают возможность в дальнейшем перепродать бумаги по более высокой цене. Такие биржевые игроки называются «быками». Активно продают бумаги те, кто прогнозирует снижение их рыночной цены. Заключив договор на продажу бумаг по текущей цене, торговец может приобрести их позже, когда цена уже упадет. В момент наступления срока исполнения сделки он получит за предоставленные им покупателю бумаги более высокую цену, существовавшую на момент заключения сделки. Такие игроки называются «медведями».
Срочные сделки заключаются на поставку ценных бумаг в будущем по заранее установленной цене. При заключении простых (твердых) срочных сделок объемы и сроки поставки ценных бумаг (как и любого другого актива) соответствуют индивидуальным потребностям участников сделки. Фьючерсные сделки стандартизированы по объемам и срокам поставки и по видам ценных бумаг. Для всех участников фьючерсной торговли контрагентом по каждой сделке является расчетно-клиринговая структура в составе биржи, что служит дополнительной гарантией своевременного завершения расчетов в полном объеме. Дополнительным условием опционной сделки является право одного из контрагентов отказаться от исполнения сделки, если его не устраивает динамика цен на торгуемый актив. Такое право оплачивается премией. Фьючерсные и опционные сделки относятся к условным сделкам.[14. 98-103c].
На этом рынке котируются акции только наиболее ликвидные и популярные среди инвесторов как французских, так и иностранных эмитентов.
Второй рынок (le Second Marche) рассчитан на средние и мелкие (иногда даже семейные) компании, находящиеся в стадии роста, и нацелен на то, чтобы помочь им в увеличении собственного капитала. Он также может служить стартовой площадкой крупным предприятиям для последующего их доступа на Первый рынок. На Второй рынок принимаются предприятия только в форме акционерных обществ, которые уже имеют устойчивое положение на рынке.
За 23 лет существования на Второй рынок (с 1983 по 2006 гг.) были приняты 646 компаний, представляющих практически все отрасли экономики Франции (см. табл.1).
Таблица 1. Распределение по отраслям компаний второго рынка
| Строительство | 1,3 |
| Торговля недвижимостью | 1,6 |
| Инвестиционные компании | 2,1 |
| Автомобилестроение | 2,6 |
| Сырье | 4,5 |
| Продовольственные товары | 7,2 |
| Финансовые услуги | 10,7 |
| Оборудование | 11,5 |
| Торговая сеть | 13,7 |
| Другие услуги | 22,3 |
| Другие потребительские товары | 22,5 |
Новый рынок (le Nouveau Marche) Целью данного рынка является предоставление некрупным предприятиям с большим потенциалом роста необходимые средства для их развития. В основном это касается предприятий, работающих в области высоких технологий. Так как этот рынок связан с финансированием новых проектов расширения предприятия, он достаточно рисковый (курсы резко меняются), но и очень прибыльный. При вступлении на данный рынок компания обязана увеличивать уставной капитал. На Новом рынке осуществляются только кассовые сделки.
Европейский новый рынок (Euro. NM). Этот рынок находится в стадии формирования и представляет собой общеевропейскую сеть для Новых рынков разных стран.
Существует еще так называемый рынок исключенных ценных бумаг (les valeurs radices). На этом рынке в течении шести месяцев обращаются фондовые ценности, вычеркнутые из списка регулируемого рынка. По прошествии этого срока данные ценные бумаги выбывают и из этого сектора и больше никогда не могут быть объектом купли-продажи на Парижской бирже. (см. табл.2).
Таблица 2. Листинговые требования для вступления на биржевой рынок Франции
| Первый рынок | Вторй рынок | Новый рынок | |
| Биржевая капитализация | 750-800 млн. евро | 12-15 млн. евро (желательно) | 1,5 млн. евро собственных средств |
| Минимальное количество ценных бумаг, распространенных среди широкой публики | 25% капитала | 10% капитала стоимостью 4,5 млн. евро | 100 тыс. ценных бумаг стоимостью 4,5 млн. евро |
| Информация, обязательная к предоставлению при вступлении | Финансовые отчеты за три года, заверенные счетными комиссарами | Финансовые отчеты за два года, заверенные счетными комиссарами | Проект развития предприятия |
| Информация, обязательная к предоставлению периодически | Листинговый проспект, завизированный СОВ. Финансовые отчеты компании, в том числе ежеквартальный, полугодовой и годовой. Финансовая информация должна публиковаться в бюллетене BALO. |
Поскольку Европейский новый рынок является не чем иным, как объединение Новых рынков европейских стран, условия вступления на него совпадает с листинговыми требованиями Нового рынка.
Структура современного российского рынка ценных бумаг формально содержит практически все элементы, характерные для фондовых рынков Франции, однако степень развития этих элементов далеко несопоставима с ними, несмотря на то, что организационно-техническое и информационное обеспечение рынка ценных бумаг в РФ достаточно прогрессивны.[15; 78-81c]
2.1 Регулирование фондового рынка России и Франции. Органы регулирования фондовых рынков
Регулирование фондового рынка - это упорядочение деятельности всех его участников (эмитентов, инвесторов, посредников, организаций и прочих участников) и операций между ними со стороны уполномоченных органов. Различают внешнее регулирование (подчиненность деятельности данной организации нормативным актам государства, других организации и международным соглашениям) и внутреннее регулирование (подчиненность деятельности данной организации ее собственным нормативным документам - уставу, правилам и прочим документам, определяющим деятельность этой организации в целом, ее подразделений и ее сотрудников). Таким образом, регулирование фондового рынка охватывает все виды деятельности и операций, осуществляемых на нем, - эмиссионных, посреднических, инвестиционных, спекулятивных, залоговых, трастовых и прочие виды сделок.
Регулирование фондового рынка осуществляется органами или организациями, уполномоченными на осуществление регулятивных функций. Поэтому различаются:
государственное регулирование (со стороны государственных органов);регулирование рынка профессиональными участниками (или саморегулирование) рынка - процесс, который в России развивается двояко: государство передает часть своих полномочий по регулированию определенным организациям профессиональных участников рынка, однако они и сами могут договориться о предоставлении созданной организации некоторых прав регулирования;
общественное регулирование (осуществляемое через общественное мнение), потому что именно реакция широких слоев населения является причиной проведения государством или профессиональными участниками рынка регулирующих мероприятий.
Основные цели регулирования:
поддерживать порядок на рынке и создавать нормальные условия работы всех его участников;
защищать участников от мошенничества и недобросовестности юридических и физических лиц;
обеспечивать свободный процесс ценообразования в зависимости от спроса и предложения;
создать эффективный рынок со стимулами для предпринимательской деятельности и адекватным вознаграждением;
создавать новые и поддерживать необходимые для общества рынки и рыночные структуры и нововведения и прочие цели.
Сам процесс регулирования фондового рынка включает:
создание законодательной базы функционирования рынка - разработку законодательных и подзаконных актов, которые закладывают основу нормального оперирования на рынке;
отбор профессиональных участников рынка, потому что современный фондовый рынок не может нормально функционировать без наличия профессиональных посредников, которыми не могут стать любое лицо или организация. Для этого необходимо соответствовать определенным требованиям, устанавливаемым уполномоченными организациями;
контроль со стороны соответствующего органа за соблюдением выполнения всеми участниками рынка правил;
систему санкций за нарушения норм и правил (начиная от устных и письменных предупреждений и штрафов и кончая уголовными наказаниями и исключением из рядов участников рынка).
К основным государственным органам, регулирующим рынок ценных бумаг в России на федеральном уровне, относятся Главное правовое управление и Контрольное управление Администрации Президента РФ. Первое непосредственно участвует в работе Федеральной комиссии по рынку ценных бумаг; второе осуществляет специальный мониторинг выполнения указов и распоряжений Президента РФ, связанных с приватизацией и рынком ценных бумаг. Правительство РФ. Правительство РФ осуществляет общее руководство развитием рынка ценных бумаг через федеральные органы исполнительной власти, ведет законопроектную деятельность, осуществляя подготовку проектов указов и распоряжений Президента РФ, а также федеральных законов в области ценных бумаг, назначает и контролирует работу головных исполнителей по подготовке нормативных актов
Федеральная комиссия по рынку ценных бумаг. Образована Указом Президента РФ от 1 июля 1996 г. № 1009, согласно которому ФКЦБ России является федеральным органом исполнительной власти по проведению государственной политики в области рынка ценных бумаг, контролю за деятельностью профессиональных участников рынка ценных бумаг, обеспечению прав инвесторов, акционеров и вкладчиков.[2;c 42-45]
Предшественником Федеральной службы по финансовым рынкам была Федеральная комиссия по рынку ценных бумаг (ФКЦБ России), чьи функции были переданы ФСФР России согласно Указу Президента Российской Федерации 9 марта 2004 «О системе и структуре Федеральных органов исполнительной власти». Помимо упразднённого ФКЦБ, ФСФР перенял функции по контролю и надзору в сфере финансовых рынков упразднённого Министерства труда и социального развития Российской Федерации (от автора: хуже названия для регулятора финансовых рынков я ещё не видел)и функции по контролю деятельности бирж упраздненного Министерства Российской Федерации по антимонопольной политике и поддержке предпринимательства (что и КАК раньше регулировали на биржах, даже представить страшно), функции по надзору и контролю в сфере формирования и инвестирования средств пенсионных накоплений Министерства финансов РФ.
Здесь можно сделать вывод, что Россия движется в правильном направлении и создаёт централизованную организацию по надзору за финансовыми рынками.
Основные полномочия Федеральной службы по финансовым рынкам заключаются в следующем:
Регулирование эмиссии и обращения ценных бумаг;
Контроль и надзор в отношении эмитентов, профессиональных участников рынка ценных бумаг, акционерных инвестиционных фондов, управляющих компаний акционерных инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов и их саморегулируемых организаций, специализированных депозитариев акционерных инвестиционных фондов, ипотечных агентов, управляющих ипотечным покрытием, специализированных депозитариев ипотечного покрытия, Пенсионного фонда РФ, государственной управляющей компании и товарных бирж;
Внесение предложений о совершенствовании законодательства и разработка проектов законодательных и нормативных правовых актов;
Обеспечение раскрытия информации на рынке ценных бумаг в соответствии с законодательством Российской Федерации;
Организация исследований по вопросам развития финансовых рынков.
Аттестация участников рынков. Существует Базовый экзамен и экзамены 6 серий, в зависимости от сдачи которого вы получаете аттестат и разрешение на деятельность:
Базовый экзамен ФСФР: Сдача базового экзамена является обязательным условием допуска к сдаче специализированного экзамена. По итогам сдачи данного экзамена аттестат не выдается.
Экзамен ФСФР Серии 1.0: Сдав экзамен и получив аттестат, вы становитесь специалистом финансового рынка по брокерской, дилерской деятельности и деятельности по управлению ценными бумагами.
Экзамен ФСФР Серии 2.0: Сдав экзамен и получив аттестат, вы становитесь специалистом финансового рынка по организации торговли на рынке ценных бумаг (деятельности фондовой биржи) и клиринговой деятельности.
Экзамен ФСФР Серии 3.0: Сдав экзамен и получив аттестат, вы становитесь специалистом финансового рынка по ведению реестра владельцев ценных бумаг.
Экзамен ФСФР Серии 4.0: Сдав экзамен и получив аттестат, вы становитесь специалистом финансового рынка по депозитарной деятельности.
Экзамен ФСФР Серии 5.0: Сдав экзамен и получив аттестат, вы становитесь специалистом финансового рынка по