Обоснование инвестиционного проекта по производству телевизоров
Рисунок 5.1 -Структура численности работников
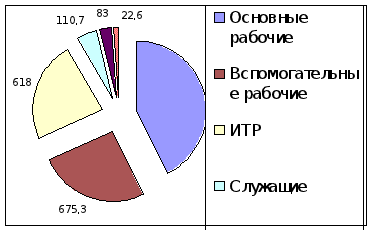
Рисунок 5.2- Структура фонда заработной платы
Выводы:
Исходя из диаграмм, видно, что основу фонда заработной платы, равно как и численность предприятия, составляют зарплаты производственных, вспомогательных и инженерно-технических работников. Поэтому, чтобы снизить затраты на заработную плату, необходимо найти способ понизить зарплату этим категориям путем: сокращения штата (если возможно); снижения расценки на деталь; снижения дополнительной зарплаты на деталь.
6. Определение розничной цены изделия
6.1 Расчет отпускной цены предприятия
На практике используются различные методы установления цен. При этом учитываются различные группы факторов, оказывающие влияние на стратегию ценообразования и на принятие конкретных решений. В специальной литературе по ценообразованию рассматриваются следующие факторы: позиция и цели фирмы на рынке, издержки или фактор затрат, фактор спроса и предложения, потребители, конкуренты, жизненный цикл продукта (степень новизны продукции), фактор полезности, торгующие организации. Структура рынка, государственное воздействие на ценообразование.
Расчет отпускной цены предприятия согласно затратному методу выполняется по формуле:
Цотп.пр=Сп+Пб+Нкосв, руб.,
где Сп – полная себестоимость единицы продукции, руб.;
Пб – балансовая прибыль, руб.;
Нкосв – косвенные налоги руб.
6.1.1 Расчет балансовой прибыли
Балансовая прибыль определяется по формуле:
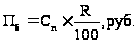 (64)
где R – рентабельность продукции, %.
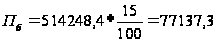 руб.
6.1.2 Расчет косвенных налогов
При формировании цены косвенные налоги рассчитываются в строгой последовательности: сбор в республиканский фонд поддержки сельско-хозяйственной продукции, аграрный налог, налог пользователя автомобильных дорог, НДС.Так как рассматриваемая продукция не относится к подакцизной, то акциз не рассматривается.
Размер отчислений в фонд поддержки производителей сельскохозяйственной продукции рассчитывается по формуле:
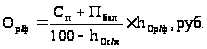 (65)
где hОр/ф – ставка отчислений в фонд поддержки производителей сельскохозяйственной продукции, %.
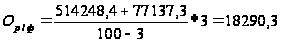 руб.
Налог на добавленную стоимость (НДС) рассчитывается в процентах от стоимости реализуемых товаров, работ, услуг.
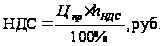 (66)
где hНДС – максимальная ставка НДС, %;
Цпр – отпускная цена без НДС, руб.
НДС=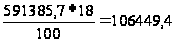 руб.
Цена предприятия без НДС включает себестоимость продукции без учета НДС, уплаченного при приобретении производственных ресурсов; балансовую прибыль;отчисления в фонд поддержки производителей сельскохозяйственной продукции.
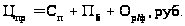 (67)
Цпр=514248,4+77137,3+18290,3=609676 руб.
При формировании цен и тарифов на товары и услуги, которые освобождены от уплаты НДС, материальные затраты включаются в себестоимость с учетом налога на добавленную стоимость.
6.1.3 Расчет отпускной цены предприятия
Отпускная цена предприятия рассчитывается по формуле:
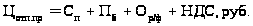 (68)
где Сп – полная себестоимость единицы продукции, руб.;
Пб – балансовая прибыль, руб.;
Ор/ф – величина отчислений в фонд поддержки производителей сельскохозяйственной продукции, руб.;
НДС – величина налога на добавленную стоимость, руб.
Цотп.пр=609676+106449,4=716125,4 руб.
6.1.4 Расчет НДС, подлежащего уплате предприятием-изготовителем
В бюджет уплачивается не вся сумма НДС, исчисленного по реализованным товарам, работам и услугам, а лишь разница между суммой НДС, исчисленной исходя из стоимости реализованных товаров (работ, услуг), и суммой НДС, уплаченной при приобретении товарно-материальных ценностей. Так как в рамках курсовой работы нет возможности рассчитать НДС, уплаченный при покупке материальных ценностей, то по упрощённой схеме можно рассчитать НДС, уплачиваемый в бюджет в процентах от добавленной стоимости. Величину добавленной стоимости можно рассчитать по формуле:
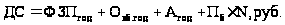 (69)
где ФЗПгод - годовой фонд заработной платы всех категорий работников, руб.;
Овб.год – сумма годовых отчислений от фонда заработной платы в бюджет и внебюджетные фонды, руб.;
Агод – годовые амортизационные отчисления на восстановление основных производственных фондов, руб.;
Пб – балансовая прибыль, приходящаяся на одно изделие, руб.;
N – годовая программа выпуска изделий, шт.
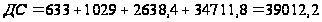 млн.руб.
Величина налога на добавленную стоимость, подлежащего уплате в бюджет, рассчитывается по формуле:
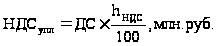 (70)
где hНДС – максимальная ставка НДС, %;
ДС – величина добавленной стоимости в расчете на годовую программу выпуска изделий, руб.
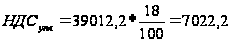 млн. руб.
6.2 Расчет технико-экономических показателей проекта в статической системе
6.2.1 Расчёт цены сбытовых организаций
Цена изделия сбытовых организаций рассчитывается по формуле:
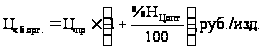 (71)
где Цпр – цена предприятия без учёта НДС, руб.;
%Нцопт – величина оптовой наценки к цене предприятия, %.
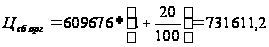 руб./изд.
6.2.2 Расчёт розничной отпускной цены
Розничная цена рассчитывается по формуле
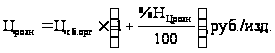 (72)
где Цсб.орг. – цена сбытовых организаций, руб./изд.
%НЦопт – величина оптовой наценки к цене предприятия, %.
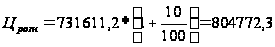 руб./изд.
Розничная отпускная цена, которую потребитель уплачивает, покупая товар, рассчитывается по формуле:
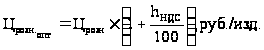 (73)
где Црозн – розничная цена без учета НДС, руб.;
hНДС – ставка налога на добавленную стоимость, начисленная предприятием розничной торговли, %.
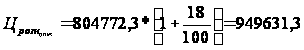 руб./изд.
6.2.3 Установление окончательной розничной цены
После установления цены на производимую продукцию тем или иным методом, необходимо сопоставить рассчитанную отпускную розничную цену с ценами на аналогичную продукцию, сложившимися на рынке, в соответствии с таблицей 1. В том случае, если рассчитанная цена единицы продукции больше рыночных цен на продукты-аналоги, следует произвести перерасчет цен. Так как продукция не будет реализована в силу своей не конкурентоспособности. Необходимо изменить или уровень рентабельности, или произвести анализ изделия и технологии его изготовления (ФСА) с целью снижения издержек. Расчет следует закончить тогда, когда может быть обеспечена устойчивая продажа производимой продукции на рынке.
Таблица 8 - Установление отпускной розничной цены изделия, руб
| Расчетные цены, руб. |
Окончательная
розничная
отпускная
цена
|
Цена конкурентов | ||
| Название фирмы | Цена, тыс.руб. | |||
| Цена предприятия | 609676 |
949631,3 |
Sony |
1000000 |
| Samsung |
950000 |
|||
| Оптовая цена | 731611,2 |
LG |
990000 |
|
| Розничная отпускная цена | 949631,3 |
|||
 ,тыс.
руб
Выводы:
Отпускная розничная цена изделия составляет 949631,3 руб., что является ниже цен на аналогичную продукцию. Таким образом, можно сделать вывод, что данная продукция является конкурентоспособной, то есть может быть обеспечена устойчивая продажа производимой продукции на рынке.
7. Определение технико-экономических показателей работы предприятия (цеха)
7.1 Системы оценки экономической эффективности инновационных проектов
Для оценки целесообразности внедрения нового изделия используются следующие понятия:
Экономия – абсолютная величина, характеризующая сокращение затрат какого-либо вид ресурса (как правило, одного) в процессе производства продукции или оказания услуг. Например: экономия материалов, то есть уменьшение расходования материалов конкретного наименования за определенный период времени; экономия электрической энергии в некоторый отрезок времени; экономия капитальных вложений, то есть сокращение капитальных вложений при сооружении конкретного объекта. Годовая экономия какого-либо ресурса – уменьшение затрат этого вида ресурса в расчете на годовое применение (потребление) данного ресурса или на годовое производство продукции.
Наряду с понятием экономия, также широко применяется понятие «эффект».
Экономический эффект – это абсолютный показатель, характеризующий рациональное использование всей совокупности экономических ресурсов, их суммарную экономию. Если понятие «экономии» связано с одним видом ресурса, и в рассматриваемых вариантах осуществления производственного процесса может быть экономия одного вида и перерасход другого вида ресурса, то понятие «эффект» учитывает экономии одних видов ресурсов и характеризует суммарный результат. Ещё одним важным моментом, отличающим эффект от экономии, являются единицы измерения. Экономия может быть выражена в натуральных абсолютных или стоимостных показателях, а эффект выражается только в стоимостных показателях и его измерителем являются денежные единицы.
Годовой экономический эффект – показатель, характеризующий уменьшение всей совокупности затрат, связанных с производством годового объёма продукции.
Интегральный экономический эффект рассчитывается как разность всех поступлений средств и расходов за время предполагаемого функционирования производства и использования ресурсов. Интегральный экономический эффект формируется путем суммирования экономических эффектов, рассчитанных для каждого года в отдельности.
Экономическая эффективность – понятие, характеризующее результативность процесса человеческой деятельности, в котором происходит потребление ресурсов и в итоге образуется полезный результат, потребительские блага. Экономическая эффективность определяется путем сопоставления. Если результаты превышают затраты, то можно утверждать, что имеет место экономическая эффективность. Повышение экономической эффективности в увеличении полезных результатов на единицу затраченных ресурсов.
Срок окупаемости – период, в течение которого затраты возвращаются в форме чистой прибыли.
При проведении оценки экономической эффективности внедрения нового изделия используются различные системы показателей: статистическая и динамическая.
7.1.1 Статистическая система оценки экономической эффективности проектов
Статистическая система оценки эффективности является самой простой и обусловлена следующими факторами:
Цены на производственные ресурсы – основные фонды, сырьё. Материалы комплектующие, энергию и топливо, заработная плата – остаются неизменными в течение срока действия проекта;
Все оплаты и отчисления (например, амортизация, выплаты дивидендов и кредитов) производятся равными долями через одинаковые промежутки времени;
Банковские и налоговые ставки, ставки платы за кредит постоянны;
Существует стабильный спрос на производимую продукцию, а цены на неё не изменяются.
Такие условия в реальной жизни соблюдаются не всегда, а в условиях нестабильной экономики нашей республики они являются скорее исключением, чем правилом. Показатели эффективности в статистических системах рассчитываются по среднегодовым результатам деятельности предприятия. Статистическая система может применяться для проектов, которые осуществляются в краткосрочном периоде, например, в течение одного года.
7.1.2 Динамическая система оценки экономической эффективности проектов
В динамических системах оценки анализируется реальные денежные потоки за весь период инновационного проекта при этом должно учитываться:
возможное изменение цен на производственные ресурсы – минимальная заработная плата, изменение цен на сырьё, материалы, комплектующие, энергию и топливо, цены основных производственных фондов;
ускоренное списание амортизационных отчислений;
изменение объёма производства в натуральном и стоимостном выражении;
колебание процентных ставок по кредиту вследствие инфляции и других рыночных факторов;
неравномерность поступлений (доходов) и вложений (инвестиций) в инвестиционном периоде;
возможное реинвестирование получаемых прибылей.
Эта система оценки экономической эффективности проекта дает более точный результат, но расчеты более трудоемки по сравнению со статичной системой. Динамическая система применяется при оценке проектов, требующих больших капитальных вложений, производимых за ряд лет. При этом вложения (инвестиции) и результаты (доходы) осуществляются в разные периоды времени. Для обеспечения сопоставимости затрат и результатов их стоимость определяется на конкретную дату.
7.2 Расчет технико-экономических показателей проекта в статистической системе
7.2.1 Расчет доходов от реализации продуктов
Предприятие в целях улучшения своих производственно-хозяйственных результатов заинтересованы внедрять только те мероприятия, которые в наибольшей степени способствуют увеличению прибыли, остающейся в их распоряжении. Лучшим признается вариант, у которого при тождестве результатов величина прибыли максимальна.
Выручка от реализации продукции в розничной торговле определяется как:
ВРрозн =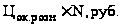 ,
(74)
где
 - окончательная
розничная цена,
руб.;
N – годовой выпуск продукции, шт.
ВРрозн=949631,3*450000=427334,1 млн. руб.
Доход предприятия розничной торговли без НДС рассчитывается по формуле:
ВРбезНДС
=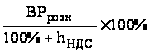 ,
млн. руб. (75)
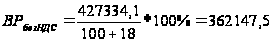 млн. руб.
Доход сбытовых организаций определяется как:
ВРсб.орг.
=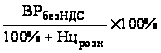 ,
млн. руб. (76)
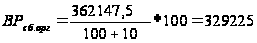 млн . руб.
а доход предприятия-изготовителя как:
ВРпр =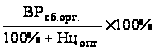 ,
млн. руб. (77)
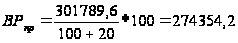 млн. руб.
Косвенные налоги, уплачиваемые предприятием-изготовителем, рассчитываются по формулам:
отчисления в фонд поддержки производителей сельскохозяйственной продукции;
ОР/Ф = ,
млн. руб. (78)
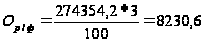 млн. руб.
Балансовая прибыль предприятия будет рассчитываться по формуле:
Пб =
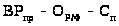 ,
млн. руб. (79)
где
 - полная себестоимость
годового выпуска
продукции, руб.
Пб=274354,2-8230,6-231411,8=34711,8 млн.руб.
Налог на недвижимость рассчитывается от остаточно стоимости основных фондов:
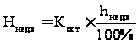 ,
руб. (80)
где
 - остаточная
стоимость
основных фондов
предприятия
на начало отчетного
периода, руб.;
 - годовая
ставка налога
на недвижимость,
%.
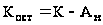 ,
руб. (81)
где К – первоначальная стоимость основных фондов, руб.;
 - накопленные
амортизационные
отчисления,
руб.
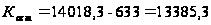 млн. руб.
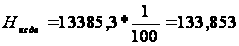 млн. руб.
Налогооблагаемая прибыль определяется по формуле:
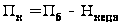 ,
руб. (82)
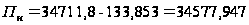 млн. руб.
Налог на прибыль:
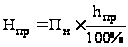 ,
руб. (83)
где
 - ставка налога
на прибыль, %.
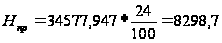 млн.руб.
Чистая прибыль составит:
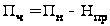 ,
руб. (84)
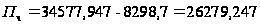 млн.
руб.
Чистую прибыль предприятия используют для создания фондов накопления, потребления, резервного фонда, погашения кредитов и выплаты процентных платежей по ним, выдачи дивидендов и так далее.
Чистый доход рассчитывается как:
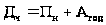 ,
руб. (85)
где
 - годовые амортизационные
отчисления,
руб.
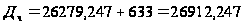 млн.руб.
Таблица 9 - Расчет налогов и доходов, руб.
| Наименование показателей | Значение показателя за год, млн. руб. |
| 1. Выручка предприятия | 323737,9 |
| 2. Издержки производства | 231411,8 |
| 3. НДСвых | 49383,7 |
| 4. Налог на поддержку Р/Ф | 8230,6 |
| 5. Косвенные налоги (3+4) | 57614,3 |
| 6. Балансовая прибыль (1-2-5) | 34711,8 |
| 7. Налог на недвижимость | 133,853 |
| 8. Налогооблагаемая прибыль (6-7) | 34577,9 |
| 9. Налог на прибыль | 8298,7 |
| 10. Налоги, выплачиваемые из прибыли (7+9) | 8432,5 |
| 11. Чистая прибыль (8-9) | 26279,2 |
| 12. Чистый доход | 26912,247 |
7.2.2 Технико-экономические показатели проекта
Система экономической эффективности проекта, базирующаяся на годовых результатах, включает следующие показатели:
Годовой экономический эффект инвестиций – это полезный результат экономической деятельности, измеряемый обычно разностью между денежным доходом от деятельности и денежными расходами на её осуществление:
ЭГ=ПЧ-r*К, млрд.руб., (86)
где r – ставка платы за кредит в десятичном виде;
К – годовые вложения в основные производственные фонды, руб.
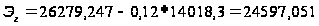 млн. руб.
Рентабельность производства по чистой прибыли характеризует чистую прибыль, получаемую на единицу инвестиций. Она должна быть не ниже ставки платы за кредит:
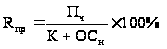 ,% (87)
где
 - величина
нормируемых
оборотных
средств предприятия
(цеха), руб.;
 - чистая прибыль
предприятия,
руб.
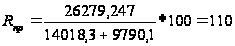 %
Срок окупаемости капитальных вложений представляет временной отрезок использования экономического объекта, в течение которого инвестиции равномерно возвращаются потоком чистой прибыли:
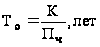 (88)
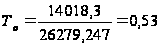 =360*0,53=191
день
Производительность труда рассчитывается по формуле:
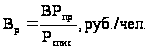 (89)
где
 -
величина годового
выпуска продукции
в стоимостном
выражении,
руб.;
 - среднесписочная
численность
работников
предприятия,
чел.
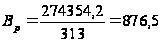 млн. руб./чел.
Фондоотдача основных производственных фондов определяется как:
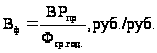 (90)
где
 - среднегодовая
стоимость
основных
производственных
фондов,млн.
руб.
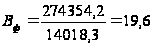 млн.руб./ млн.руб.
Период оборачиваемости оборотных средств рассчитывается по формуле:
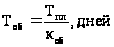 (91)
где
 - длительность
планового
периода (в году
принимается
за 360 дней);
 - коэффициент
оборачиваемости.
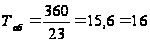 дней
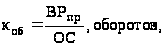 (92)
где ОС – величина оборотных средств, руб.
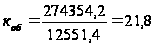 оборота.
Материалоёмкость продукции рассчитывается по формуле:
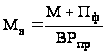 ,
руб./руб. (93)
где М – годовые затраты на сырье и материалы на изделие, руб.
 -
стоимость
полуфабрикатов
и комплектующих
изделий на
годовую программу
выпуска, руб.
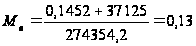 руб./руб.
Фондоёмкость продукции рассчитывается как:
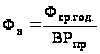 ,
руб./руб. (94)
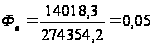 руб./руб.
Рентабельность продукции определяется по формуле:
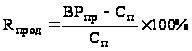 ,%
(95)
где
 - полная себестоимость
годового выпуска
продукции, руб.
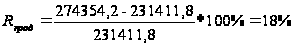
7.2.3 Анализ безубыточности
Существенное значение для деятельности предприятия имеет соотношение между постоянными и переменными издержками, что можно показать на примере точки безубыточности. В зависимости от цен единицы продукции, соотношение между постоянными и переменными издержками будет определять тот объём производства, при котором деятельность предприятия становится рентабельной и оно начинает получать прибыль. На основе этого соотношения определяется так называемая точка безубыточности – это такая точка на прямой объёма производства продукции, при достижении которой доходы от продаж равны издержкам производства. Точка безубыточности может быть также выражена в виде уровня использования производственной мощности предприятия, при котором доходы от продаж и издержки производства равны.
При определении точки безубыточности необходимо отметить следующие условия, соблюдение которых является обязательным для достижения достоверного результата:
-объём производства продукции равен объёму реализации, то есть все производственные изделия реализуются;
-цена единицы продукции остается одинаковой во времени для всех уровней производства;
-постоянные издержки остаются неизменными для любого объёма производства;
-переменные удельные издержки изменяются пропорционально объёму производства.
Аналитическое определение точки безубыточности производится по формуле:
рынок телевизор капитальный себестоимость экономический
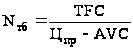 ,
шт. (96)
где
 - объём производства
в точке безубыточности,
шт.;
 - цена единицы
продукции у
предприятия-изготовителя,
руб.;
TFC – постоянные издержки на весь объём продукции, руб.;
AVC – переменные издержки на единицу продукции, руб.
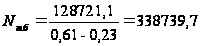 шт.
Цена единицы продукции рассчитывается так:
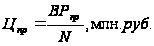 (97)
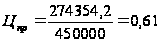 млн.руб.
Если обозначить объём выпуска продукции в штуках при полном