Джерела формування доходів місцевого бюджету (на прикладі місцевого бюджету м. Дніпропетровська)
ЗВІТ ПРО ПЕРЕДДИПЛОМНУ ПРАКТИКУ
Джерела формування доходів місцевого бюджету
(на прикладі місцевого бюджету м. Дніпропетровська)
ЗМІСТ
ВСТУП
1. Джерела та порядок формування доходів місцевих бюджетів в Україні
2. Організація і структура фінансового управління м. Дніпропетровська
3. Структура доходів місцевого бюджету м.Дніпропетровська у 2003 -2007 роках
3.1 Аналіз звіту про виконання бюджету м. Дніпропетровська за 2003 -2004 роки
3.2 Аналіз звіту про виконання бюджету м. Дніпропетровська за 2004 - 2005 роки
3.3 Аналіз звіту про виконання бюджету м. Дніпропетровська за 2005 - 2006 роки
3.4 Аналіз звіту про виконання бюджету м. Дніпропетровська за 2006 - 2007 роки
4. Аналіз динаміки структури та обсягів доходів в місцевий бюджет м. Дніпропетровська у 2003 -2007 роках
ВИСНОВКИ
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
ВСТУП
Місцевим бюджетам, як основній фінансовій базі органів місцевого самоврядування, належить особливе місце в бюджетній системі нашої держави. Важлива роль відводиться місцевим бюджетам і у соціально – економічному розвитку території, адже з місцевих бюджетів здійснюється фінансування закладів освіти, культури, охорони здоров’я населення, засобів масової інформації; також фінансуються різноманітні молодіжні програми, видатки по упорядкуванню населених пунктів. Саме з місцевих бюджетів здійснюються видатки на соціальний захист та соціальне населення.
Об’єктом переддипломної практики була доходна частина місцевого бюджету міста Дніпропетровська за 2004 - 2007 роки.
Предметом переддипломної практики є теоретичні та практичні аспекти оцінки ефективності виконання доходної частини місцевих бюджетів міста Дніпропетровська .
Метою переддипломної практики є підготовка матеріалів для дипломної роботи щодо поліпшенню ефективності зборів до місцевого бюджету м.Дніпропетровська.
Переддипломна практика проведена на базі фінансового управління Дніпропетровької міської Ради з дослідженням даних виконання місцевого бюджету м.Дніпропетровська за 2003 - 2007 роки.
1. Джерела та порядок формування доходів місцевих
бюджетів в Україні
Місцеві бюджети є фінансовою базою органів місцевого самоврядування та вирішальним фактором регіонального розвитку. Наявність місцевих бюджетів закріплює економічну самостійність місцевих органів самоврядування, що передбачено Конституцією та Законом України “Про місцеве самоврядування в Україні” від 27.05.97 р., активізує господарську діяльність, дозволяє їм розвивати інфраструктуру на підвідомчій території, розширювати економічний потенціал регіону, виявляти і використовувати резерви фінансових ресурсів. В кінцевому підсумку все це розширює можливості місцевих органів влади у більш повному задоволенні потреб населення.
Економічна сутність місцевих бюджетів проявляється в їх призначенні, а саме:
- формування грошових фондів, які є фінансовим забезпеченням діяльності місцевих органів влади;
- розподіл і використання цих фондів між галузями народного господарства;
- контроль за фінансово – господарською діяльністю підприємств та організацій, підвідомчих цим органам влади.
Як економічна категорія, місцеві бюджети відображають обумовлену адміністративним поділом і бюджетним устроєм держави сфери економічних відносин суспільства, пов’язаних із формуванням, розподілом і використанням централізованих грошових коштів, що знаходяться у розпорядженні місцевих органів влади і призначених для соціально – економічного розвитку конкретних регіонів країни.
Місцеві бюджети – це фонди фінансових ресурсів, призначені для реалізації завдань і функцій, що покладаються на органи самоврядування. Як складова бюджетної системи держави і основа фінансової бази діяльності органів самоврядування місцеві бюджети забезпечують необхідними грошовими засобами фінансування заходів економічного і соціального розвитку, що здійснюються органами і управліннями на відповідній території.
Функціонування місцевих фінансів забезпечується чинною законодавчою базою. До базових нормативних актів слід віднести Конституцію України (1996 р.), Закон України “Про місцеве самоврядування в Україні” (1997 р.), Закон України “Про місцеві державні адміністрації (1999 р.), Бюджетний кодекс України (2001 р.), щорічні закони України про державний бюджет України, Декрет Кабінету Міністрів України “Про місцеві податки і збори” (1993 р.) та ін.
Згідно статтей 63,64 Бюджетного Кодексу України [1] до доходів, що закріплюються за бюджетами місцевого самоврядування та враховуються при визначенні обсягів міжбюджетних трансфертів, належать такі податки і збори (обов'язкові платежі):
1) прибутковий податок з громадян у частині, визначеній статтею 65 Кодексу;
2) державне мито в частині, що належить відповідним бюджетам;
3) плата за ліцензії на провадження певних видів господарської діяльності та сертифікати, що видаються виконавчими органами відповідних рад;
4) плата за державну реєстрацію суб'єктів підприємницької діяльності, що справляється виконавчими органами відповідних рад;
5) плата за торговий патент на здійснення деяких видів підприємницької діяльності (за винятком плати за придбання торгових патентів пунктами продажу нафтопродуктів (автозаправними станціями, заправними пунктами), що справляється виконавчими органами відповідних рад;
6) надходження адміністративних штрафів, що накладаються виконавчими органами відповідних рад або утвореними ними в установленому порядку адміністративними комісіями;
7) єдиний податок для суб'єктів малого підприємництва у частині, що належить відповідним бюджетам.
Вищезазначені податки і збори (обов'язкові платежі), складають кошик доходів, що закріплюються за бюджетами місцевого самоврядування та враховуються при визначенні обсягів міжбюджетних трансфертів.
Згідно статті 65 Бюджетного Кодексу України [1] впроваджені наступні нормативи відрахувань від прибуткового податку з громадян до бюджетів місцевого самоврядування :
1. До доходів бюджетів міст Києва і Севастополя зараховується 100 відсотків загального обсягу прибуткового податку з громадян, що справляється на території цих міст.
2. До доходів бюджетів міст республіканського (в Автономній Республіці Крим) та обласного значення зараховується 75 відсотків від загального обсягу прибуткового податку з громадян, що справляється на території цих міст.
3. До доходів бюджетів міст районного значення, сіл, селищ чи їх об'єднань зараховується 25 відсотків від загального обсягу прибуткового податку з громадян, що справляється на цій території.
Згідно статті 66 Бюджетного Кодексу України [1] затверджений наступний склад доходів бюджету Автономної Республіки Крим, обласних та районних бюджетів, які враховуються при визначенні обсягів міжбюджетних трансфертів :
1. Для забезпечення реалізації спільних соціально-економічних і культурних програм територіальних громад доходи бюджету Автономної Республіки Крим та обласних бюджетів, які враховуються при визначенні обсягів міжбюджетних трансфертів, формуються за рахунок:
1) 25 відсотків прибуткового податку з громадян, що справляється на відповідній території;
2) 25 відсотків плати за землю, що справляється на території Автономної Республіки Крим та відповідної області;
3) плати за ліцензії на провадження певних видів господарської діяльності та сертифікати, що видаються Радою міністрів Автономної Республіки Крим та обласними державними адміністраціями.
2. Для забезпечення реалізації спільних соціально-економічних і культурних програм територіальних громад доходи районних бюджетів, які враховуються при визначенні обсягів міжбюджетних трансфертів, формуються за рахунок:
1) 50 відсотків прибуткового податку з громадян, що справляється на території сіл, селищ, міст районного значення та їх об'єднань;
2) 15 відсотків плати за землю, що сплачується на території сіл, селищ, міст районного значення та їх об'єднань;
3) плати за ліцензії на провадження певних видів господарської діяльності та сертифікати, що видаються районними державними адміністраціями;
4) плати за державну реєстрацію суб'єктів підприємницької діяльності, що справляється районними державними адміністраціями;
5) надходження адміністративних штрафів, що накладаються районними державними адміністраціями або утвореними ними в установленому порядку адміністративними комісіями.
Згідно статті 69 Бюджетного Кодексу України [1] - до доходів місцевих бюджетів, що не враховуються при визначенні обсягу міжбюджетних трансфертів, належать:
1) місцеві податки і збори, що зараховуються до бюджетів місцевого самоврядування;
2) 100 відсотків плати за землю - для бюджетів міст Києва та Севастополя; 75 відсотків плати за землю - для бюджетів міст республіканського Автономної Республіки Крим та міст обласного значення; 60 відсотків плати за землю - для бюджетів сіл, селищ, міст районного значення та їх об'єднань;
3) податок з власників транспортних засобів та інших самохідних машин і механізмів у частині, що зараховується до відповідного бюджету;
4) надходження сум відсотків за користування тимчасово вільними бюджетними коштами;
5) податок на промисел, що зараховується до бюджетів місцевого самоврядування;
6) надходження дивідендів, нарахованих на акції (частки, паї) господарських товариств, що є у власності відповідної територіальної громади;
7) плата за забруднення навколишнього природного середовища у частині, що зараховується до відповідного бюджету;
8) кошти від відчуження майна, яке знаходиться у комунальній власності, в тому числі від продажу земельних ділянок несільськогосподарського призначення, що перебуває у комунальній власності;
9) фіксований сільськогосподарський податок у частині, що зараховується до бюджетів місцевого самоврядування;
10) плата за оренду майнових комплексів, що знаходяться у комунальній власності;
11) надходження від місцевих грошово-речових лотерей;
12) плата за гарантії, надані з дотриманням умов, визначених статтею 17 цього Кодексу;
13) гранти та дарунки у вартісному обрахунку;
14) власні надходження бюджетних установ, що утримуються за рахунок коштів відповідного бюджету;
15) податок на прибуток підприємств комунальної власності;
16) платежі за спеціальне використання природних ресурсів місцевого значення;
17) інші надходження, передбачені законом.
В табл.1.1 наведена класифікація доходів місцевих бюджетів згідно бюджетній класифікації України [ ] . Згідно Бюджетному Кодексу України розподіл статей доходів між місцевим та державним бюджетом затверджено у % відношенні.
Таблиця 1.1
Класифікація доходів місцевого бюджету[10]
| Код | Назва |
| 10000000 | Податкові надходження |
| 11000000 | Податки на доходи, податки на прибуток, податки на збільшення ринкової вартості |
| 11010000 | Прибутковий податок з громадян |
| 11010100 | Прибутковий податок з робітників і службовців |
| 11010200 | Прибутковий податок на доходи від підприємницької діяльності та інші доходи громадян |
| 11010300 | Прибутковий податок на доходи з працівників галузі сільського господарства |
| 11010400 | Фіксований податок на доходи фізичних осіб від підприємницької діяльності |
| 11010500 | Надходження сум реструктурованої заборгованості зі сплати прибуткового податку з громадян |
| 11010600 | Прибутковий податок з працівників малих підприємств та членів кооперативів |
| 11020000 | Податок на прибуток підприємств |
| 11020200 | Податок на прибуток підприємств і організацій, що належать до комунальної власності |
| 12020000 | Податок з власників транспортних засобів та інших самохідних машин і механізмів |
| 12020100 | Податок з власників наземних транспортних засобів та інших самохідних машин і механізмів (юридичних осіб) |
| 12020200 | Податок з власників наземних транспортних засобів та інших самохідних машин і механізмів (з громадян) |
| 12020300 | Надходження сум реструктурованої заборгованості зі сплати податку власниками транспортних засобів та інших самохідних машин і механізмів |
| 12020400 | Податок з власників водних транспортних засобів |
| 13000000 | Збори на спеціальне використання природних ресурсів |
| 13010000 | Збір за спеціальне використання лісових ресурсів та користування земельними ділянками лісового фонду |
| 13010200 | Збір за спеціальне використання лісових ресурсів місцевого значення та користування земельними ділянками лісового фонду |
| 13020000 | Збір за спеціальне використання водних ресурсів та збір за користування водами для потреб гідроенергетики і водного транспорту |
| 13020200 | Збір за спеціальне використання водних ресурсів місцевого значення |
| 13020400 | Надходження збору за спеціальне використання водних ресурсів від підприємств житлово-комунального господарства |
| 13030000 | Платежі за користування надрами |
| 13030200 | Плата за користування надрами місцевого значення |
| 13030600 | Плата за користування надрами в цілях, не пов'язаних з видобуванням корисних копалин |
| 13050000 | Плата за землю |
| 13050100 | Земельний податок з юридичних осіб |
| 13050200 | Орендна плата з юридичних осіб |
| 13050300 | Земельний податок з фізичних осіб |
| 13050400 | Реструктурована сума заборгованості плати за землю |
| 13050500 | Орендна плата з фізичних осіб |
| 13050600 | Плата за землю від підприємств, які виконують інноваційні проекти |
| 14060000 | Плата за ліцензії на певні види господарської діяльності |
| 14060100 | Податок на промисел |
| 14061000 | Плата за ліцензії на право оптової торгівлі алкогольними напоями та тютюновими виробами |
| 14061100 | Плата за ліцензії на право роздрібної торгівлі алкогольними напоями та тютюновими виробами |
| 14070000 | Плата за торговий патент на деякі види підприємницької діяльності |
| 14070100 | Плата за придбання торгового патенту на здійснення роздрібної торгівлі, сплачена фізичними особами |
| 14070200 | Плата за придбання торгового патенту на здійснення роздрібної торгівлі, сплачена юридичними особами |
| 14070300 | Плата за придбання торгового патенту на здійснення операцій з торгівлі готівковими валютними цінностями |
| 14070500 | Плата за придбання торгового патенту на здійснення оптової торгівлі, сплачена фізичними особами |
| 14070600 | Плата за придбання торгового патенту на здійснення торговельно-виробничої діяльності (громадське харчування), сплачена фізичними особами |
| 14070700 | Плата за придбання торгового патенту на здійснення оптової торгівлі, сплачена юридичними особами |
| 14070800 | Плата за придбання торгового патенту на здійснення торговельно-виробничої діяльності (громадське харчування), сплачена юридичними особами |
| 14070900 | Плата за придбання пільгового торгового патенту на здійснення торговельної діяльності |
| 14071000 | Плата за придбання короткотермінового торгового патенту на здійснення торговельної діяльності |
| 14071100 | Плата за придбання спеціального торгового патенту на здійснення торговельної діяльності |
| 14071200 | Плата за придбання спеціального торгового патенту на здійснення діяльності з надання побутових послуг |
| 14071300 | Плата за придбання торгового патенту на здійснення діяльності з надання побутових послуг, сплачена фізичними особами |
| 14071400 | Плата за придбання торгового патенту на здійснення діяльності з надання побутових послуг, сплачена юридичними особами |
| 14071500 | Плата за придбання торгових патентів пунктами продажу нафтопродуктів (автозаправними станціями, заправними пунктами) |
| 14071600 | Надходження сум реструктурованої заборгованості із сплати за торговий патент на деякі види підприємницької діяльності |
| 14071700 | Плата за придбання торгового патенту на здійснення операцій з надання послуг у сфері грального бізнесу, сплачена юридичними особами |
| 14071800 | Плата за придбання торгового патенту на здійснення операцій з надання послуг у сфері грального бізнесу, сплачена фізичними особами |
| 16010000 | Місцеві податки і збори |
| 16010100 | Податок з реклами |
| 16010200 | Комунальний податок |
| 16010400 | Збір за припаркування автотранспорту |
| 16010500 | Ринковий збір |
| 16010600 | Збір за видачу ордера на квартиру |
| 16011100 | Збір за право використання місцевої символіки |
| 16011200 | Збір за право проведення кіно- і телезйомок |
| 16011300 | Збір за право проведення місцевих аукціонів, конкурсного розпродажу і лотерей |
| 16011500 | Збір за видачу дозволу на розміщення об'єктів торгівлі та сфери послуг |
| 16011600 | Збір із власників собак |
| 16011700 | Надходження сум реструктурованої заборгованості зі сплати місцевих податків |
| 16030000 | Податки, не віднесені до інших категорій |
| 16030100 | Штрафи та санкції, сплачені за порушення податкового законодавства |
| 16030200 | Інші податки |
| 16030300 | Надходження сум реструктурованої заборгованості із штрафів та сум фінансових санкцій, стягуваних за порушення податкового законодавства |
| 16050000 | Єдиний податок для суб'єктів малого підприємництва |
| 16050100 | Єдиний податок на підприємницьку діяльність з юридичних осіб |
| 16050200 | Єдиний податок на підприємницьку діяльність з фізичних осіб |
| 20000000 | Неподаткові надходження |
| 21000000 | Доходи від власності та підприємницької діяльності |
| 21040000 | Надходження від розміщення в установах банків тимчасово вільних бюджетних коштів |
| 21050000 | Дивіденди (доход), нараховані на акції (частки, паї) господарських товариств |
| 22020000 | Плата за утримання дітей у школах-інтернатах |
| 22040000 | Плата за утримання вихованців шкіл та профтехучилищ соціальної реабілітації |
| 22080400 | Плата за оренду майнових комплексів та іншого майна, що у комунальній власності |
| 22090000 | Державне мито |
| 22090100 | Державне мито, що сплачується за місцем розгляду та оформлення документів, у тому числі за оформлення документів на спадщину і дарування |
| 22090200 | Державне мито, не віднесене до інших категорій |
| 22090300 | Державне мито за дії, пов'язані з одержанням патентів на об'єкти права інтелектуальної власності, підтриманням їх чинності та передаванням прав їхніми власниками |
| 22090400 | Державне мито, пов'язане з видачею та оформленням закордонних паспортів (посвідок) та паспортів громадян України |
| 22090500 | Надходження сум реструктурованої заборгованості зі сплати державного мита |
| 23000000 | Надходження від штрафів та фінансових санкцій |
| 23010000 | Суми, стягнені з винних осіб, за шкоду, заподіяну державі, підприємству, установі, організації |
| 23030000 | Адміністративні штрафи та інші санкції |
| 24030000 | Надходження сум кредиторської та депонентської заборгованості підприємств, організацій та установ, щодо яких минув строк позовної давності |
| 24060000 | Інші надходження |
| 24060300 | Інші надходження |
| 24080000 | Відрахування від сум перевищення розрахункової величини фонду оплати праці |
| 24081000 | Відрахування від сум перевищення розрахункової величини фонду оплати праці на підприємствах-монополістах |
| 33000000 | Надходження від продажу землі і нематеріальних активів |
| 33010000 | Надходження від продажу землі |
| 33020000 | Надходження від продажу нематеріальних активів |
| 40000000 | Офіційні трансферти |
| 41000000 | Від органів державного управління |
| 41010000 | Кошти, що надходять з інших бюджетів |
| 41010100 | Кошти, що надходять до державного бюджету з інших бюджетів |
| 41010200 | Кошти, що надходять за взаємними розрахунками із додаткової дотації до державного бюджету |
| 41010300 | Кошти, що надходять за взаємними розрахунками із додаткової дотації з державного бюджету |
| 41010400 | Кошти, що надходять за взаємними розрахунками із додаткової дотації з районних та міських (міст Києва і Севастополя, міст республіканського та обласного значення) до міських (міст районного значення), селищних та сільських бюджетів |
| 41010500 | Кошти, що надходять за взаємними розрахунками із додаткової дотації з міських (міст районного значення), селищних та сільських бюджетів до районних та міських (міст Києва і Севастополя, міст республіканського та обласного значення) бюджетів |
| 41010600 | Кошти, що надходять до районних та міських (міст Києва і Севастополя, міст республіканського і обласного значення) бюджетів з міських (міст районного значення), селищних, сільських та районних у містах бюджетів |
| 41010700 | Кошти, що надходять за взаємними розрахунками до державного бюджету з місцевих бюджетів |
| 41010800 | Кошти, що надходять за взаємними розрахунками до місцевих бюджетів з державного бюджету |
| 41010900 | Кошти, що надходять за взаємними розрахунками між місцевими бюджетами |
| 41020000 | Дотації |
| 41020100 | Дотації вирівнювання, що одержуються з державного бюджету |
| 41020300 | Дотації вирівнювання, що одержуються з районних та міських (міст Києва і Севастополя, міст республіканського і обласного значення) бюджетів |
| 41020400 | Додаткові дотації, що одержуються з державного бюджету |
| 41020500 | Додаткові дотації, що одержуються з районних та міських (міст Києва і Севастополя, міст республіканського і обласного значення) бюджетів |
| 41020600 | Додаткова дотація з державного бюджету бюджету Автономної Республіки Крим та обласним бюджетам на зменшення фактичних диспропорцій між місцевими бюджетами через нерівномірність мережі бюджетних установ |
| 41020900 | Інші дотації |
| 41030000 | Субвенції |
| 41030200 | Субвенція на компенсацію втрат доходів бюджетів місцевого самоврядування на виконання власних повноважень внаслідок наданих державою податкових пільг |
| 41030300 | Субвенція на утримання об'єктів спільного користування чи ліквідацію негативних наслідків діяльності об'єктів спільного користування |
| 41030400 | Субвенція з державного бюджету місцевим бюджетам на виконання інвестиційних проектів ам на виконання інвестиційних проектівС |
| 41030500 | Субвенція на виконання власних повноважень територіальних громад сіл, селищ, міст та їх об'єднань |
| 41030600 | Субвенція з державного бюджету місцевим бюджетам на виплату допомог сім'ям з дітьми, малозабезпеченим сім'ям та інвалідам з дитинства і дітям-інвалідам |
| 41030700 | Субвенція з державного бюджету місцевим бюджетам на будівництво та придбання житла військовослужбовцям, учасникам бойових дій в Афганістані та воєнних конфліктів у зарубіжних країнах, членам сімей військовослужбовців, які загинули під час виконання ними службових обов'язків, а також військовослужбовцям, звільненим у запас або відставку за станом здоров'я, віком, вислугою років та у зв'язку із скороченням штатів, які перебувають на квартирному обліку за місцем проживання |
| 41030800 | Субвенція з державного бюджету місцевим бюджетам на надання пільг ветеранам війни і праці, ветеранам військової служби, ветеранам органів внутрішніх справ, реабілітованим громадянам, які стали інвалідами внас-лідок репресій або є пенсіонерами, та субсидій населенню на оплату елект-роенергії, природного газу, послуг тепло-, водопостачання і водовідведен-ня, квартирної плати, вивезення побутового сміття та рідких нечистот |
| 41030900 | Субвенція з державного бюджету місцевим бюджетам на надання пільг ветеранам війни і праці, військової служби, органів внутрішніх справ з послуг зв'язку та інших, передбачених законодавством послуг (крім пільг на одержання ліків, зубопротезування, оплату електроенергії, природного і скрапленого газу, твердого та рідкого пічного побутового палива, послуг тепло-, водопостачання і водовідведення, квартирної плати, вивезення побутового сміття та рідких нечистот), та компенсацію за пільговий проїзд окремих категорій громадян |
| 41031000 | Субвенція з державного бюджету місцевим бюджетам на надання пільг ветеранам війни і праці, ветеранам військової служби, ветеранам органів внутрішніх справ та субсидій населенню на придбання твердого та рідкого пічного побутового палива і скрапленого газу |
| 41032200 | Субвенція з державного бюджету місцевим бюджетам на надання пільг громадянам, які постраждали внаслідок Чорнобильської катастрофи, на оплату електроенергії, природного газу, послуг тепло-, водопостачання і водовідведення, квартирної плати, транспортних послуг, послуг зв'язку та на придбання твердого і рідкого побутового палива особам, які проживають в будинках, що не мають центрального опалення |
| 50000000 | Цільові фонди |
| 50080000 | Збір за забруднення навколишнього природного середовища |
| 50090000 | Відрахування та збір на будівництво, реконструкцію, ремонт та утримання автомобільних доріг загального користування |
| 50100000 | Інші фонди |
| 50110000 | Цільові фонди, утворені Верховною Радою Автономної Республіки Крим, органами місцевого самоврядування та місцевими органами виконавчої влади |
2. Організація і структура фінансового управління
м. Дніпропетровська
Фінансове управління міської ради (у подальшому Управління) є виконавчим органом міської ради м.Дніпропетровська.
Загальною задачею Управління є складання та забезпечення виконання бюджету міста та міського бюджету, координація діяльності учасників бюджетного процесу з питань виконання бюджету, фінансове забезпечення заходів економічного та соціального розвитку міста, здійснення в установленому порядку аналізу за дотриманням зобов’язань щодо платежів до міського бюджету і бюджету міста на підприємствах і організаціях незалежно від форм власності.
Управління у своїй діяльності керується чинним законодавством, розпорядженнями міського голови, рішеннями міської ради та її виконавчого комітету, а також рішеннями обласної ради, розпорядженнями голови обласної державної адміністрації, наказами головного фінансового управління облдержадміністрації в установленому порядку та положенням
Управління, відповідно до чинного законодавства та на підставі відповідних нормативних актів, є юридичною особою, має самостійний баланс, реєстраційний рахунок в територіальному органі Державного казначейства, печатку встановленого зразка, бланки та інші реквізити як виконавчий орган міської ради; апарат управління утримується за рахунок коштів міського бюджету.
Структура і штатний розклад Управління затверджується міським головою відповідно до структури виконавчих органів міської ради та у межах загальної чисельності апарату виконавчих органів міської ради, витрат на їх утримання, які затверджуються міською радою в установленому порядку.
3. Структура доходів місцевого бюджету м.Дніпропетровська у 2003 – 2007 роках
3.1 Аналіз звіту про виконання бюджету м. Дніпропетровська за 2003 -2004 роки
Бюджет міста Дніпропетровська - це зведений бюджет, тому що місто Дніпропетровськ - це місто обласного значення, має 8 адміністративних районів (див. табл. 3.1). В цілому по місту виконання дохідної частини міста Дніпропетровська виконано у 2004 році на 97,3 %.
Таблиця 3.1
Доходна частина бюджету м. Дніпропетровська у 2004 році, тис.грн.
| Район | План | Факт | Відхилення від плану, тис. грн. | Виконання, % |
| АНД | 82724,5 | 78793,5 | -3931,0 | 95,3 |
| Бабушкінський | 78398,2 | 79343,2 | 945,0 | 101,2 |
| Жовтневий | 97408,5 | 98548,5 | 1140,0 | 101,2 |
| Індустріальний | 79561,9 | 72527,7 | -7034,0 | 91,2 |
| Кіровський | 92173,9 | 87094,3 | -5079,6 | 94,5 |
| Красногвардійський | 84246,2 | 84739,4 | 493,0 | 100,6 |
| Ленінський | 97671,8 | 89716,6 | -7955,2 | 92,1 |
| Самарський | 96837,7 | 97860,4 | 1022,7 | 101,6 |
| Міський бюджет | 709022,7 | 688623,6 | -20399,1 | 97,1 |
| Бюджет м.Дніпропетровська | 850271,7 | 827685,8 | -22585,9 | 97,3 |
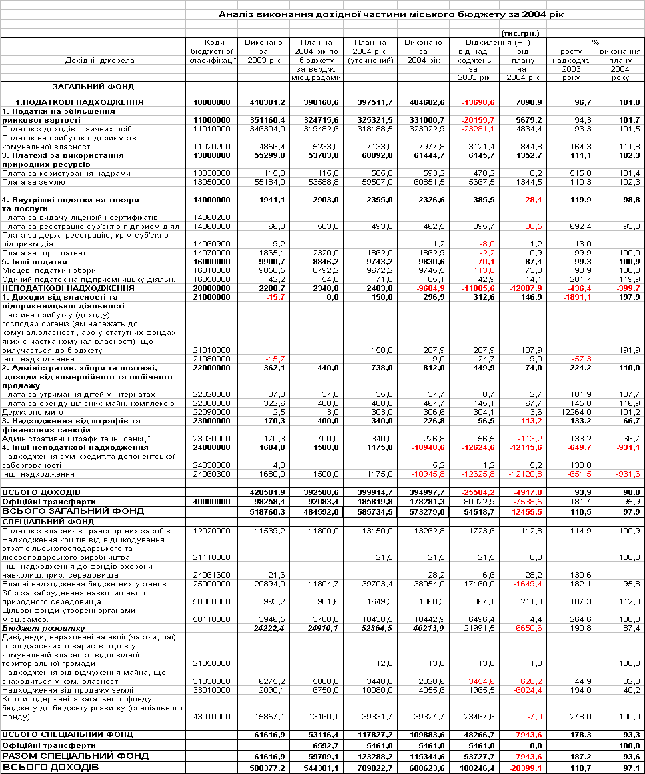
За 2004 рік до загального фонду бюджету міста надійшло власних доходів у сумі 532 946,5 тис.грн. при уточненому плані 523 508,3 тис.грн., або 101,8%.
Таблиця 3.2
Порівняльна
структура
надходжень
в міський бюджет
м.Дніпропетроська
та виконання
планових показників
у 2003 -2004 роках
На виконання вимог ст. 68 Закону України “Про Державний бюджет України на 2004 рік” та з урахуванням перевиконання розрахункових обсягів доходів, що враховуються при визначенні міжбюджетних трансфертів, з бюджету міста до державного бюджету було перераховано коштів у сумі 15538,5 тис.грн., з яких 13568,5 тис.грн. повернуті до бюджету міста у вигляді дотації.
З урахуванням виконання норм цієї статті бюджет міста по власних доходах не виконано, при уточненому плані 523508,3 тис.грн. фактичне виконання 517408,0 тис.грн. або 98,8%. З урахуванням офіційних трансфертів виконання бюджету міста становить 695689,3 тис.грн. при плані 709328,1 тис.грн., або на 98,1%.
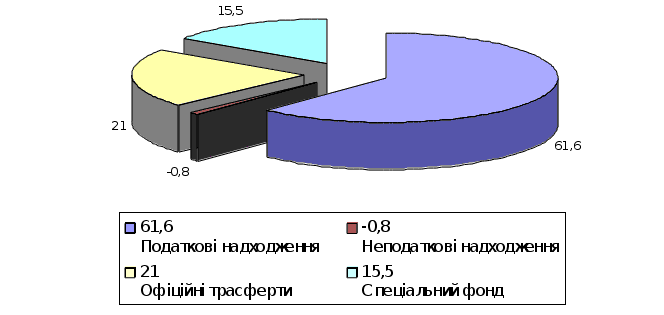 Структура
доходної частини
бюджету міста
Дніпропетровська
у розрізі загального
та спеціального
фондів за аналізуючи
роки наведена
на рис.2.1.
Рис. 3.1. Структура надходжень до міського бюджету за 2004р., %
Таблиця 3.3
Структура доходів бюджету м. Дніпропетровська за 2004 р., тис.грн.
| Доходні джерела | План на 2004 рік (уточнений) | Виконання за 2004 рік | Відхилення від плану на 2004 рік | Виконання плану , % |
| Загальний фонд | ||||
| Податкові надходження | 514874,2 | 524012,0 | 9137,8 | 101,8 |
| 1. Податки на збільшення ринкової вартості | 330195,8 | 336283,3 | 6087,5 | 101,8 |
| 2. Платежі за використання природних ресурсів | 100839,0 | 104055,3 | 3216,3 | 103,2 |
| 3. Внутрішні податки на товари та послуги | 27017,7 | 27190,2 | 172,5 | 100,6 |
| 4. Інші податки | 56821,7 | 56483,2 | -338,5 | 99,4 |
| Неподаткові надходження | 8634,1 | -6604,0 | -15238,1 | -76,5 |
| 1. Доходи від власності та підприємницької діяльності | 150,0 | 299,0 | 149,0 | 199,3 |
| 2. Адміністративні збори та платежі, доходи від комерційного та побічного продажу | 6739,5 | 7182,8 | 443,3 | 106,6 |
| 3. Надходження від штрафів та фінансових санкцій | 478,0 | 347,0 | -131,0 | 72,6 |
| 4. Інші неподаткові надходження | 1266,6 | -14432,8 | -15699,4 | -1 139,5 |
| Офіційні трансферти | 185819,8 | 178281,3 | -7538,5 | 95,9 |
| Разом загальний фонд | 709328,1 | 695689,3 | -13638,8 | 98,1 |
| Спеціальний фонд | 140943,6 | 131996,5 | -8947,1 | 93,7 |
| ВСЬОГО ДОХОДІВ | 850271,7 | 827685,8 | -22585,9 | 97,3 |
За 2004 рік до загального фонду бюджету міста надійшло власних доходів у сумі 517408,0 тис.грн. при уточненому плані 523508,3 тис.грн., або 98,8%, у тому числі доходів, що враховуються при визначенні міжбюджетних трансфертів у сумі 399670,6 тис.грн. при плані 395386,2 тис.грн. (101,1%) та доходів, що не враховуються при визначенні міжбюджетних трансфертів у сумі 117737,4 тис.грн. при плані 128122,1 тис.грн. (91,9%).
У 2004 році надходження власних доходів до бюджету міста по загальному фонду у порівнянні з 2003 роком зменшилися на 11273,7 тис.грн., або 2,1%
По основних дохідних джерелах – податку з доходів фізичних осіб та платі за землю за 2004 рік надійшло 323022,9 тис.грн. та 103382,3 тис.грн., або виконання річного плану становить 101,5% та 103,2% відповідно.
По найбільш вагомому бюджетоутворюючому джерелу – податку з доходів фізичних осіб забезпечено виконання планових показників, але у зв’язку із введенням з 01.01.04 згідно Закону України “Про податок з доходів фізичних осіб” єдиної ставки податку в розмірі 13,0% проти середньої діючої у 2003 році по місту 19,1%, надходження цього податку у порівнянні з 2003 роком скоротилися на 23 281,1 тис. грн., або на 6,7%.
У порівнянні з плановими призначеннями збільшенню надходжень податку з доходів фізичних осіб сприяло підвищення середньомісячної заробітної плати на 1-го працюючого з 554,41 грн. - за січень 2004 року до 783,43 грн. - за грудень 2004 року, або на 41,3%, скорочення заборгованості по несплаченій заробітній платі працюючим на госпрозрахункових підприємствах і організаціях з 31377,2 тис.грн. – на 01.01.04 до 12825,1 тис.грн. – на 01.01.05, або на 59,1%.
По платежах плати за землю при плані 100224,0 тис.грн., фактично надійшло 103382,3 тис.грн., або 103,2% та на 10297,9 тис.грн. більше ніж у 2003 році. Ріст надходжень відбувся в основному, за рахунок збільшення надходжень платежів по ВАТ “ДМЗ ім. Петровського”, яке у 2004 році сплатило до бюджету міста 7166,2 тис.грн. поточних платежів (у 2003 році – 4652,5 тис.грн.), а також посилення контролю за надходженням орендної плати за землю з боку комітету комунальної власності міської ради (з 11.12.04 ці функції виконує комітет земельних відносин міської ради).
Перевиконані планові показники по місцевих податках і зборах на 978,7 тис.грн., або на 5,4% при плані 18221,4 тис.грн. фактично надійшло 19200,1 тис.грн., що майже на рівні 2003 року (за 2003 рік надійшло 19314,6 тис.грн.) і це в умовах, коли з 01.01.04 було скасовано готельний збір.
По податку на прибуток підприємств комунальної власності при затвердженому плані 7133,0 тис.грн., фактично отримано 7977,8 тис.грн., що на 844,8 тис.грн., або 11,8% перевищує планові показники та на 3121,4 тис.грн., або 64,% фактичні надходження за 2003 рік. Збільшення надходжень зазначених платежів відбулося, в основному, по МКВП „Дніпроводоканал”, який за станом на 01.01.04 мав податковий борг по податку на прибуток в сумі 2824,4 тис.грн. і протягом року погасив його в сумі 834,9 тис.грн. На покращення фінансового стану цього підприємства вплинуло підвищення тарифів з 01.04.04 за послуги водопостачання та водовідведення для бюджетних установ і організацій. Додатково отримані доходи склали 8,9 млн.грн.
По державному миту план перевиконано на 372,9 тис.грн. у більшій мірі за рахунок держмита, що сплачується за місцем розгляду та оформлення документів, у тому числі за оформлення документів на спадщину і дарування, а також за рахунок сплати державного мита за реєстрацію емісії цінних паперів, що надійшли від ВАТ “Нижньодніпровський трубний завод” в сумі 300,0 тис. грн.
Надходження плати за користування надрами у 2004 році склали 671,9 тис.грн. при плані 615,0 тис.грн., перевиконання 56,9 тис.грн. та більше на 513,9 тис.грн. проти надходжень за 2003 рік.
Надходження фіксованого податку на доходи фізичних осіб від заняття підприємницькою діяльністю за 2004 рік склали 5282,6 тис.грн., при плані – 4874,3 тис.грн., перевиконано на 408,3 тис.грн. та на 465,7 тис.грн. більше проти надходжень за 2003 рік у зв’язку із збільшенням кількості придбаних платниками патентів за максимальною ставкою, за рахунок чого зросла середня фактична ставка, що склалася у 2004 році (9 міс. 2004 року – 95,67 грн.) проти 74,99 грн. – за 2003 рік.
По платі за торговий патент на деякі види підприємницької діяльності при плані 26108,9 тис.грн. фактично отримано 26334,5 тис.грн., що на 225,6 тис.грн. перевищує планові показники та на 7329,7 тис.грн. фактичні надходження за 2003 рік.
Плата від здачі в оренду цілісних майнових комплексів, що перебувають у комунальній власності територіальної громади міста надходила від 4 суб’єктів підприємницької діяльності, які орендують ці об’єкти. Всього надійшло 467,7 тис.грн. при плані 400,0 тис.грн., на 67,7 тис.грн., або 16,9% перевищує планові показники та на 145,1 тис.грн., або 45,0% фактичні надходження за 2003 рік. Збільшенню надходжень зазначеного дохідного джерела сприяло збільшення орендних ставок у 2004 році починаючи з серпня з 3% до 8% по кінотеатрах і для ТОВ «Готель «Дніпропетровськ» - з 5% до 10%.
Виконані річні плани по податку на промисел на 122,2% (план – 50,8 тис. грн., факт – 62,1 тис.грн.), платі за утримання дітей у школах-інтернатах – на 107,7% (план – 35,0 тис.грн., факт – 37,7 тис.грн.).
Разом з тим, не забезпечено виконання запланованих обсягів доходів по 5 джерелам, а саме: по єдиному податку для суб’єктів малого підприємництва – 1360,2 тис. грн., адміністративних штрафах та санкціях – 131,0 тис. грн., платі за реєстрацію суб’єктів підприємницької діяльності – 65,6 тис. грн., інших надходженнях – 15704,6 тис.грн., фіксованому сільськогосподарському податку – 2,9 тис.грн.
Планові показники по єдиному податку для суб’єктів малого підприємництва на 2004 рік виконані на 96,5 % у сумі 37213,8 тис. грн. і більше, ніж отримано за 2003 рік (32780,5 тис. грн.) на 4433,3 тис. грн., або 13,5 %. Не виконання запланованих обсягів у 2004 році пояснюється наявністю податкової заборгованості (за станом на 01.01.05 вона становила 190,5 тис. грн.), а також скорочення кількості платників цього податку – юридичних осіб на 211, по яких платежі значно більші, ніж по фізичних особах, кількість яких збільшилася протягом року - на 526 і не компенсувала втрат податку в цілому.
Планові показники по адміністративних штрафах та інших санкціях не виконані у 2004 році на 131,0 тис.грн. (план – 478,0 тис.грн.,