Управление финансовыми рисками
Назначение анализа риска – дать инвесторам и потенциальным партнерам необходимые данные для принятия решений о целесообразности участи в проекте и выработки мер по защите от возможных финансовых потерь.
Анализ риска должен выполняться всеми участниками проекта:
заказчик использует результаты анализа для планирования всех элементов проекта, пожалуй, это наиболее заинтересованный участник проекта;
подрядчик стремится ограничить число и “цену” факторов риска, за которые он должен нести ответственность. Кроме того, результаты анализа помогут ему сформировать более реалистичный – следовательно, потенциально безубыточный план своих действий в рамках проекта;
банк использует результаты анализа для определения, в частности, условий кредитного проекта;
страховая компания сформирует обоснованные условия имущественного или иного страхования участников проекта.
Анализ рисков можно подразделить на два взаимно дополняющих друг друга вида: качественный и количественный /6, с. 24/.
Качественный анализ имеет целью определить (идентифицировать) факторы, области и виды рисков.
Количественный анализ риска должен дать возможность численно определить размеры отдельных рисков и риска проектов в целом. К главным методам, с помощью которых можно проводить количественный анализ, относятся /6, с. 24/:
- статистический;
- анализ целесообразности затрат;
- метод использования аналогов;
- аналитические методы.
Предприятие для уменьшения риска может использовать различные аналитические методы, позволяющие повысить надежность результатов: методом математической статистики, экономико–математическое моделирование, анализ чувствительности /6, с. 25/.
Последний метод часто используется экспертами, поскольку позволяет специалистам дать точную оценку того, насколько сильно изменится эффективность проекта при определенном изменении одного из исходных параметров проекта. Целью анализа чувствительности является определение степени влияния критических факторов на финансовые результаты проекта.
В качестве ключевого показателя, относительно которого проводится оценка, выбирается один из интегральных показателей эффективности - срок окупаемости проекта, индекс прибыльности, чистый дисконтированный доход или внутренняя норм рентабельности. Как правило, критическими показателями являются:
- объем сбыта продукции предприятия;
- цена продукции;
- издержки производства;
- время задержки платежей за реализованную продукцию;
- условия формирования запасов (производственных запасов сырья, материалов, комплектующих изделий, а также запасов готовой продукции) – условия формирования капитала;
- показатели инфляции и др.
В процессе анализа чувствительности изменяются значения выбранного критического фактора и, при прочих неизменных параметрах, определяется зависимость значения ключевого показателя эффективности проекта от этих изменений. Чем сильнее эта зависимость, тем выше риск реализации проекта. Иначе говоря, незначительное от первоначального замысла окажет серьезное влияние на успех всего проекта.
В результате проведения расчетов определяются факторы, имеющие наибольшее влияние на ключевой показатель проекта. Значение таких факторов позволит вовремя принять дополнительные меры по уменьшению риска и устанавливается оптимальный вариант реализации инвестиционного проекта. Среди таких мер, которые могут быть предприняты компанией, реализующей проект, могут быть – маркетинг продукции проекта, расширение дилерской сети, поиск надежных партнеров, заключение долгосрочных контрактов и др.
Итак, всякая деловая стратегия содержит риск, который должен быть указан в обосновании и расчетах инвестиционного проекта. В процессе делового планирования обычно встречаются два типа непредвиденных обстоятельств: физические и финансовые. Идентификация рисков позволяет определить, как управлять и минимизировать эти риски. Разработка инвестиционного проекта требует разумного баланса между различными рисками, включая риски, относящиеся к рынку, поставкам, технологии и вопросам политики. Определение баланса риска позволяет значительно уменьшить вероятность наступления инвестиционных рисков, поскольку при этом ресурсы не полностью концентрируются на отдельной стратегии.
В настоящее время предлагается множество полезных моделей и методов, которые помогают оценить риск и использовать при планировании инвестиционных проектов корректировки с учетом риска. Однако, до сих пор не предложено безусловных правил принятия решений, которые позволяют полностью учесть неопределенность при обосновании и осуществлении инвестиционных проектов.
Следует отметить, что на практике чаще всего прибегают к формальному анализу проектов, и в этом случае результаты анализа имеют форму однозначных оценок, а риск учитывается интуитивно. Такой однозначный подход не предполагает реальных попыток количественной оценки связанного с проектом риска каким-либо формальным способом, и это приводит к неэффективному управлению проектами.
Таким образом, аспекты и методы инвестиционного анализа в условиях риска обсуждаются в основном при использовании анализа безубыточности, чувствительности и вероятностном анализе. Безусловно, использование вербальных, математических методов, моделей и приемов, экспертизы и опыта специалистов при анализе инвестиционного риска позволяет анализировать неопределенность, связанную с каждым из элементов проекта.
Анализ и количественные оценки риска можно также давать с помощью непараметрических моделей, учитывающих основные направления разработки бизнес-плана инвестиционного проекта. Спектр непараметрических моделей и методов экономико-математического анализа риска может широко использоваться при принятии инвестиционных решений. Так, методика расчетов при выборе товарного ассортимента в условиях риска уместна при обосновании разделов основной части бизнес-плана, связанных с описанием товаров и рынка их сбыта. В этом случае, в процессе выбора оптимальной товарной группы перспективы сбыта увязываются с возможностями ресурсообеспечения и прибыльностью по товарным группам на основе построения «баланса выживания». Применение графических моделей способствует обоснованности выбора оптимального вида изделия внутри товарной группы. Анализ риска инвестиционных программ помогает при выработке и обосновании стратегии финансирования в зависимости от выбираемой альтернативы в составе многовариантной финансовой стратегии и в системе внутрифирменного планирования. Основным достоинством методов является то, что с их помощью можно выполнять регулятивные функции различных разделов бизнес-плана.
1.4 Риск на рынке ценных бумаг
Риск, существующий на рынке ценных бумаг, можно классифицировать по уровню оценки, причинам возникновения и последствиям. При этом каждый из выделенных видов риска оценивается по-разному.
Риск по уровню оценки подразделяется на /18, c. 143; 22, c.13/:
общегосударственный;
отраслевой;
фирменный;
связанный с положением отдельного инвестора.
1. Общегосударственный, или общеэкономический, риск связан с политическим и экономическим положением в стране, где осуществляет свою деятельность компания-эмитент. Этот вид риска определяется предпринимательским климатом, созданным в государстве, регионе.
2. Отраслевой риск оценивается в ходе индустриального анализа, состоящего из трех частей:
определения стадии жизненного цикла отрасли;
установления позиций отрасли в отношении делового цикла и макроэкономических условий;
качественного анализа и прогнозирования перспектив развития отрасли.
В качестве исходной информации используются объем продаж, доходы, дивиденды, социологические исследования по инновации на предприятиях данной индустрии.
Существуют следующие стадии жизненного цикла отраслей:
пионерная стадия, характеризующаяся ростом объема продаж и прибылей с ускорением, высоким уровнем риска и конкуренции, наличием новых участников рынка и относительно низким уровнем капиталовложений;
стадия расширения, основные черты которой - рост объема продаж без ускорения или с некоторым замедлением, прекращение роста цен или небольшое их снижение, резкий приток инвестиций и высокие затраты на создание, приобретение машин, оборудования, прочие капиталовложения, увеличение выплачиваемых дивидендов;
стадия стабилизации, во время которой прекращается или существенно замедляется рост продаж и прибылей, заканчивается модернизация продукции, ассортимент стабилизируется, останавливается рост капитальных затрат и наблюдается их снижение;
стадия затухания, характеризующаяся уменьшением числа компаний, занятых в отрасли, прибылей, продаж и капиталовложений.
Для инвестора наиболее благоприятным является вложение в ценные бумаги корпораций тех отраслей, которые находятся в стадии расширения, во время которой стабильные и высокие дивиденды сочетаются с относительно низким уровнем риска.
Оценка цикличности развития отрасли основана на сравнении ее динамики развития с общеэкономическими тенденциями. По этому признаку различают:
растущие отрасли, рост которых часто затушевывается общеэкономическим спадом. Поэтому их выявляют путем сопоставления общего роста с отраслевым;
защищенные отрасли, которые не зависят от изменения состояния экономики в целом (например, к ним относятся производство продуктов питания);
циклические отрасли, в которых колебания цен и объемов происходят в унисон с общеэкономическими изменениями (пример - производство электроприборов);
контрциклические отрасли, и в первую очередь добыча минерального сырья, особенно золота и нефти. Развитие этих отраслей часто достигает максимума во время относительно непродолжительных и неглубоких экономических спадов. Глубокая депрессия может привести к падению производства в любой отрасли, в том числе и в золотодобыче;
чувствительные к изменению доходности. В отраслях этой группы колебания происходят в зависимости от изменения процентных ставок (например, финансовое обслуживание).
Данный анализ позволяет предвидеть дальнейшие события в зависимости от прогнозирования роста процентных ставок и общеэкономической конъюнктуры.
Наконец, качественный анализ, проводимый в заключение отраслевых исследований, проясняет следующие вопросы :
историческое развитие отрасли в данной стране и мире;
условия конкуренции - защищенность от проникновения новых конкурентов, отношения между существующими конкурентами, возможность товаров-заменителей;
производственный потенциал производителей и платежеспособность покупателей;
структурные изменения;
законодательные положения, действующие в отрасли.
По указанным материалам делаются выводы о перспективности вложения средств в предприятия данной отрасли и о риске, который несет инвестор, вкладывая свои средства в корпорации, занимающиеся данным видом деятельности.
3. Риск на уровне отдельно взятой фирмы оценивается при экспертном анализе финансового состояния компании - эмитента ценных бумаг, организационных условий и позиции инвестора на рынке и в компании. Последовательность анализа может быть такой:
оценивается масштаб и характер деятельности фирмы;
определяется основное направление ее деятельности, в каких направлениях происходит диверсификация, доминируют ли позиции фирмы на рынке и кто ее основные конкуренты, каков объем производства, продаж, затрат и прибыли и каковы тенденции изменения этих показателей во времени;
анализируется уровень производства и менеджмента в фирме: какова «цена фирмы» (ее репутация), каков уровень технологии производства, имеются ли патенты, изобретения, насколько интегрирована фирма, включая «вертикальную» и «горизонтальную» интеграцию, насколько стабилен оборот фирмы по годам и по месяцам (кварталам). Далее дается оценка менеджмента компании, стабильности окладов служащих, зарплаты рабочих и прочих организационных условий производства;
рассчитываются основные финансовые коэффициенты и делается вывод о финансовом состоянии организации (компании).
При проведении исследований на уровне отдельных фирм крупнейшие рейтинговые агентства ориентируются на следующие показатели в расчете на одну акцию: продажи (оборот), общий доход, амортизация, уплаченные налоги, зарплата работников, рабочий капитал и капиталовложения (затраты на приобретение). Кроме того, ими учитываются такие показатели, как отношение цены к прибыли, дивиденды в процентах к сумме продаж, прирост дивидендов, прирост прибыли к активам.
4. Риск, связанный с индивидуальным положением инвестора в компании, анализируется в основном по двум позициям:
права, предоставляемые инвестору, - уровень дивидендов, сколько раз выплачиваются, имеет ли инвестор право голоса при решении важнейших вопросов стратегии, приоритетность его требований по отношению к держателям других ценных бумаг данной компании;
рыночная позиция данной акции - ее популярность, объем выпуска, дополнительные и последующие выпуски, история обращения на рынке.
По результатам комплексного анализа делаются выводы об инвестиционной привлекательности данного вида вложений в сравнении с альтернативными вариантами вложений с позиции отраслевого, внутрифирменного риска и индивидуального риска инвестора. Поскольку подобный анализ достаточно дорогой и сравнительно длительный, он производится не всегда, а при решении стратегических вопросов инвестирования (например, при приобретении контроля над акционерным обществом, организации подписной кампании, рейтинговой оценке).
Риск по причинам возникновения часто подразделяется на:
Функциональный;
Денежный;
социально-правовой;
инфляционный;
риск ликвидности;
рыночный.
Функциональный риск связан с неправильным предвидением цен и издержек, ошибками в управлении портфелями и т. п.
Денежный риск зависит от колебания процентных ставок и имеет два источника: снижение доходности ценных бумаг и обесценение капитала, вложенного в данную ценную бумагу вследствие появления более привлекательных альтернативных вложений.
Социально-правовой риск означает нестабильность «правил игры», которые действуют на фондовом рынке - налогообложения, политической ситуации, законодательных гарантий и т. п.
Инфляционный риск состоит в возможности того, что инфляция опередит по своим темпам рост доходов по ценным бумагам.
Рыночный риск возникает в результате возможного падения спроса на данный вид ценных бумаг, который является объектом инвестирования.
Оценив каждый из указанных видов риска, можно в целом составить представление о перспективах инвестора на данном рынке.
По своим последствиям риск подразделяется: на риск прекращения деятельности (например, вследствие банкротства, неплатежеспособности, бесперспективности объекта - например, геологического, и др.) и вариационный, обусловленный изменчивостью доходности по ценным бумагам.
Риск банкротства и неплатежеспособности компании связан с рейтингом выпускаемых ею ценных бумаг. Методы его оценки мы обсуждали ранее. Его осуществление приводит к тому, что уровень процентной ставки дисконта при расчете ориентировочной цены увеличивается на величину дополнительной рисковой премии, не зависимой от того, изменяется ли доходность ценной бумаги или остается постоянной.
Риск вариационный состоит в том, что действующая компания может по своим ценным бумагам выплачивать больший или меньший доход и, таким образом, ожидания инвесторов относительно будущих дивидендов и роста курсовой стоимости могут оправдаться в большей или меньшей степени. Поскольку этот риск связан с отклонением фактических значений доходности относительно ожидаемых, то он при статистическом моделировании рассчитывается как дисперсия, коэффициент вариации или среднеквадратическое отклонение возможных значений доходности в будущем относительно наиболее вероятного значения этого показателя.
Вариационный риск подразделяется на систематический и несистематический. Систематический риск связан с общерыночными колебаниями цен и доходности. Несистематический риск отражает изменчивость доходности данной ценной бумаги и обусловлен спецификой спроса и предложения на конкретную акцию или облигацию.
Итак, классификация риска по последствиям на практике используется для того, чтобы оценить, какой должна быть доходность интересующей нас ценной бумаги. Одно из фундаментальных положений инвестиционного анализа состоит в том, что более высокий риск должен компенсироваться более высокой ставкой доходности. Вопрос, таким образом, ставится так: требуется определить, насколько должна быть повышена доходность по акции или иной ценной бумаге, чтобы компенсировать данный уровень риска.
Наиболее популярным методом решения этой проблемы является бета -анализ, позволяющий оценить, какой должна быть доходность рисковой акции R в зависимости от доходности среднерыночной (R m), сложившейся в настоящий момент на фондовом рынке, и доходности, характерной для безрискового вложения R f . Таким образом, R f - минимальная ставка доходности, так как премия за риск в данном случае равна нулю. Например, в качестве R f может быть принята ставка Центрального банка по государственным долговым ценным бумагам.
В классическом варианте бета - анализа учитывается только вариационный систематический риск, и эта зависимость выглядит следующим образом:
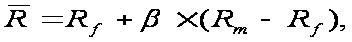 (4)
где b - коэффициент, отражающий относительную рискованность данной акции по сравнению со среднерыночным уровнем.
Параметр b может быть оценен экспертным или статистическим путем. Если b определяется экспертным путем (в случае отсутствия представительной статистики), его значение для абсолютно безрискового вложения равно нулю, для реальных ценных бумаг его рекомендуют принимать в диапазоне 0,5 + 2, в зависимости от субъективной оценки рискованности. Причем, если рискованность вложения в акции оценивается на уровне среднерыночной для данного вида инвестиций, то b равно 1 (таблица 1).
Таблица 1. Диапазон значений “бета”.
| Степень риска | b |
| Риск отсутствует | 0 |
| Риск ниже рыночного | 0+1 |
| Риск на уровне среднего по рынку для данного вида вложений | 1 |
| Риск выше среднерыночного | 1+2 |
Уравнение бета-анализа в модификации Дженсена выглядит следующим образом:
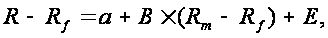 (5)
где R - фактическое значение доходности по данной акции;
В х ( R m - R f ) - та часть рисковой надбавки, которая связана с общерыночными колебаниями доходности, то есть носит вариационный систематический характер;
Е - несистематическая составляющая рисковой надбавки, не обусловленная общерыночными тенденциями и отражающая вариационный несистематический риск. Считается, что ее среднее значение равно нулю;
а - часть рисковой премии, зависящая от рейтинга, репутации компании и отражающая первый тип риска, носящий невариационный характер, а также квалификацию менеджеров инвестиционного портфеля.
В случае статистического решения задачи, уравнение связи между R и Rm записывается в виде:
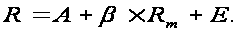 (6)
Тогда А и b можно найти по статистическим формулам:
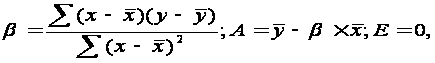 (7)
где
 за
каждый отдельно
взятый период
времени;
 -
среднее значение
х за все периоды
времени, в течение
которых производились
наблюдения;
 - соответственно
значения показателя
R в отдельно
взятый период
и в среднем. В
качестве R
m в
данном уравнении
берут доходность
акций, входящих
в какой-либо
из биржевых
индексов.
Необходимо отметить, что смысл деления риска на систематический и несистематический состоит в том, что при формировании инвестиционного портфеля из разнообразных видов акций случайные колебания доходности и курса взаимопогашаются, и несистематический риск снижается или вообще устраняется. Это явление называется диверсификацией несистематического риска. Систематический риск не поддается диверсификации. Он снижается путем добавления в портфель низкодоходных безрисковых ценных бумаг или путем хеджирования.
1.5 Обзор методов и моделей анализа финансового риска
Оценка риска проводится по стадиям проекта – подготовительной, строительной и стадии функционирования. Первоочередной задачей является составление исчерпывающего перечня простых рисков, которые определяются полным перечнем непересекающихся событий (каждое из событий рассматривается как не зависящее от других).
Следующей задачей является определение удельного веса каждого простого риска по всей их совокупности. Третьей задачей является оценка вероятностей наступления события, относящихся к каждому простому риску. Четвертой задачей является подсчет риска по каждой группе простых рисков.
Для определения удельного веса каждого простого риска по всей совокупности, обозначим:
C i – простой риск, относящийся к стадии проекта C;
n - общее число рисков, N = 1, 2,.........n;
K - число групп приоритетов, если риски разделяются по значимости,
K < n;
P i - значение приоритета, P i = 1, 2,........K;
B i - вес простого риска по группам приоритета, B i > 0;
k
S B i = 1, где: M e - число рисков, входящих в группу B,
i=1
M e = 1, 2,......K.
При этом, предполагаем, что первый приоритет весомее последнего. Во сколько раз первый приоритет весомее последнего, показывает следующая формула:
B i / B k = Ф (8)
Веса групп с наименьшим приоритетом определяются из условия:
B k = 2 / K х (Ф + 1).
Затем, определяются веса по группам приоритетов:
B е = B k х (( K + e) х Ф + e - 1) / (K - 1).
Следующим шагом является определение весов простых факторов:
B i = B е / M e .
В том случае, когда приоритеты по простым рискам не устанавливаются, все они имеют равные веса, то есть:
B i = 1 / n.
Оценка вероятности наступления события осуществляется методом экспертных оценок с привлечением нескольких экспертов (желательно не менее трех). При этом, каждому эксперту, работающему отдельно, предоставляется перечень рисков по всем стадиям проекта и предлагается оценить вероятность их наступления. При оценке вероятности наступления рисков можно руководствоваться следующей системой оценок:
0 - риск рассматривается как несущественный;
25 - риск скорее всего не реализуется;
50 - о наступлении события ничего определенного сказать нельзя;
75 - риск скорее всего проявится;
100 - риск наверняка реализуется.
Оценки экспертов подвергаются анализу на их непротиворечивость, который выполняется по следующим двум правилам:
1. max [ A i B i ] < 50, i = 1, 2,.........N;
N
2. S (A i - B i) / N < 25, где: A i и B i - оценка каждой i - ой пары
i=1
экспертов.
Первое правило означает, что максимально допустимая разница между оценками двух экспертов по любому фактору должна быть меньше 50. При этом, сравнения проводятся по модулю - знак плюс или минус не учитывается. Таким образом, это правило направлено на устранение недопустимых различий в оценках вероятности наступления отдельного риска.
Второе правило означает, что оценки экспертов можно признать не противоречащими друг другу, если величина, полученная при делении результата разницы между оценками двух экспертов (то есть рассчитывается расхождение оценок экспертов по модулю) на число простых рисков, не превышает 25. Это правило направлено на согласование оценок экспертов в среднем и используется после выполнения правила 1.
В случае, когда в мнениях экспертов обнаруживаются противоречия (правила 1 и 2 не выполняются), мнения экспертов обсуждаются и вырабатывается согласованная позиция по конкретному вопросу.
Если, например, в экспертных оценках участвуют три эксперта, то всего делается три оценки соответственно для попарно сравненных мнений первого и второго экспертов; первого и третьего экспертов; второго и третьего экспертов.
Результат экспертной оценки риска можно оформить таблицей:
| Эксперты | ||||
| Простые риски | Первый | Второй | Третий | V i |
Завершающей задачей является подсчет риска по каждой группе простых рисков, который производится по формуле:
N
P = S W i x V i , где: V i - средняя вероятность наступления риска.
i=1
Этот расчет можно также оформить следующей таблицей:
| Простые риски S i | Веса W i | Вероятность V i | Балл W i x V i |
| Итого по всем рискам | Х | Х | R |
При вероятностном анализе возникновения риска оценивается степень риска и определяется его величина. Степень риска – это вероятность наступления случая потерь, а также размер возможного ущерба от него. Количественно риск характеризуется субъективной оценкой вероятной (ожидаемой) величины максимального и минимального дохода (убытка) от вложенного в инвестиционный проект капитала. При этом, чем больше диапазон между максимальным и минимальным доходом (убытком) при равной вероятности их получения, тем выше степень риска. Чем больше неопределенность хозяйственной ситуации при принятии решения, тем выше и степень риска. Неопределенность хозяйственной ситуации обуславливается такими факторами, как отсутствие полной информации, случайность, противодействие. Вероятность позволяет прогнозировать случайные события, давая им количественную и качественную характеристики. При этом уровень неопределенности и степень риска уменьшаются. Таким образом, риск имеет математически выраженную вероятность наступления потери, которая опирается на статистические данные и может быть рассчитана с достаточно высокой степенью точности.
Для того, чтобы количественно определить величину риска, необходимо знать все возможные последствия отдельного действия и вероятность их возникновения. Так как в общем смысле вероятность означает возможность получения определенного результата, то применительно к оценке вероятности возникновения инвестиционного риска можно сказать следующее: методы теории вероятности сводятся к определению значений вероятности наступления событий и к выбору из возможных событий самого предпочтительного исходя из наибольшей величины математического ожидания.
Математического ожидание какого-либо события равно абсолютной величине этого события, умноженной на вероятность его наступления. Вероятность наступления события может быть определена объективным или субъективным методом. Объективный метод определения вероятности основывается на вычислении частоты, с которой происходит данное событие.
Величина риска измеряется следующими основными критериями:
среднее ожидаемое значение;
колеблемость (изменчивость) возможного результата.
Среднее ожидаемое значение события – это то значение величины события, которое связано с неопределенностью ситуации. Среднее ожидаемое значение является средневзвешенным для всех возможных результатов, где вероятность каждого результата используется в качестве частоты или веса соответствующего значения (измеряет результат, который ожидается в среднем). Определяется по формуле:
n
x = е p i x i , (9)
i = 1
где x - среднее ожидаемое значение;
x i - абсолютное значение i – го результата;
p i - вероятность наступления i – го результата;
n - число вариантов исхода события.
Однако, средняя величина представляет собой обобщенную характеристику и не позволяет принять решения в пользу какого-либо варианта вложения капитала. Для окончательного принятия решения используются другой показатель оценки риска – величина или мера изменчивости (колеблемости) возможного результата. Она представляет собой степень отклонения ожидаемого значения от средней величины. Для этого рассчитываются среднее квадратическое отклонение действительных результатов от среднего ожидаемого значения и дисперсия, которые определяются по формулам:
n n
σ = (√ е (x i – x)2 n ) / е n ; σ2 = (е (x i – x)2 n ) / е n, (10)
i = 1 i = 1
где σ – среднее квадратическое отклонение;
σ2 – дисперсия.
Дисперсия и среднее квадратическое отклонение характеризуют абсолютную колеблемость возможных финансовых результатов (показателей).
Для сравнительной оценки наиболее пригодны такие показатели относительной колеблемости, как коэффициент вариации и бета-коэффициент. Рассмотрим вероятностную оценку финансового и инвестиционного риска.
Поскольку любые хозяйственные операции в той или иной степени подвержены финансовым рискам, необходимо оценивать целесообразность их выполнения. Поэтому, для такой оценки необходимо предварительно определять величину финансового риска.
На практике в качестве методов количественного определения величины риска используются дерево вероятности, дерево решений и метод вероятности наступления рискового события.
Метод дерева вероятностей основан на том, что финансовый риск представляет собой функцию времени - как правило, степень риска для данного финансового актива или варианта вложения капитала увеличивается во времени. Этот метод позволяет точно определить вероятные будущие денежные потоки инвестиционного проекта в их связи с результатами предыдущих периодов времени. Если проект вложения капитала приемлем в первом периоде времени, то он может быть приемлем и в последующих периодах времени. В том случае, когда предполагается, что денежные потоки в разных периодах времени являются независимыми друг от друга, становится необходимым определение вероятного распределения результатов денежных потоков для каждого периода времени. В случае, когда предполагается, что связь между денежными потоками в разных периодах времени существует, необходимо принять данную зависимость и на ее основе представить будущие события так, как они могут произойти.
Для анализа риска проектов, имеющих обозримое количество вариантов развития, целесообразно использование построение дерева решений. Для построения дерева решений необходимо иметь достаточно информации для того, чтобы представлять возможные сценарии развития проекта с учетом вероятности и времени их наступления. Необходимыми данными, которые собираются для построения дерева решений, являются следующие данные:
состав и продолжительность фаз жизненного цикла проекта;
ключевые события, которые могут повлиять на дальнейшее развитие проекта;
время наступления ключевых событий;
все возможные решения, которые могут быть приняты в результате наступления каждого ключевого события;
вероятность принятия каждого решения;
стоимость каждого этапа осуществления проекта (стоимости работ между ключевыми событиями) в текущих ценах.
На основании полученных данных строится дерево решений, узлы которого представляют собой ключевые события, а стрелки, соединяющие узлы, - проводимые работы по реализации проекта. При построении дерева решений также приводится информация относительно времени, стоимости работ и вероятности принятия того или иного решения.
2. Качественный анализ финансовых рисков на примере производственного предприятия
Проведем качественный анализ рисков машиностроительного предприятия, в том числе финансовых рисков, – ОАО «Автомобильный завод «Урал» (сокращенно: ОАО «АЗ «Урал»).
Руководствуясь общими соображениями о структуре рисков по их видам в машиностроительной отрасли, проведем общий качественный анализ риска.
Идентифицируем риски для того, чтобы определить, как управлять и минимизировать эти риски. Баланс риска при этом будет означать, что ресурсы предприятия не полностью концентрируются на отдельной стратегии - потребуется разумный баланса между различными рисками, включая риски, относящиеся к рынку, поставкам, технологии и вопросам политики.
В процессе осуществления деятельности предприятия основными типами непредвиденных обстоятельств будут являться физические и финансовые случайности. Физические случайности связаны с возможным колебанием надежности ожидаемых продаж, стоимости инженерной части проекта и т. п.
Финансовые погрешности (такие, как инфляция) будут иметь более сильное значение для финансовой жизнеспособности предприятия, чем материальные погрешности, так как они изменят фиксированные инвестиции, производственные и маркетинговые затраты и продажи. Однако, весьма сложно оценить влияние инфляции на зарплату, стоимость оборудования.
Рассмотрим основные виды рисков, с которыми может столкнуться исследуемое предприятие.
Виды таких рисков указаны в таблице 1.
В таблице 2 рассмотрена обобщенная оценка риска с точки зрения предпринимательского климата РФ.
Таблица 1. Структура рисков по их видам
| Виды рисков | Отрицательное влияние на ожидаемую прибыль, % |
| Коммерческий риск | 66 |
| Российские конкуренты | 95 |
| Западные конкуренты | 90 |
| Отсутствие известной торговой марки | 90 |
| Банкротство покупателей | 99 |
| Снижение объемов по качеству | 100 |
| Нет сбытовой сети | 90 |
| Скидки | 97 |
| Прямые потери и неоплата продукции | 99 |
| Организационный риск | 76 |
| Нет команды | 90 |
| Срывы материально-технического обеспечения | 96 |
| Организационно-финансовая схема | 90 |
| Внутренняя неритмичность | 98 |
| Технический риск | 94 |
| Дефицит конструкторов | 98 |
| Большая сложность изделий | 98 |
| Недостаточная технология (оборудование) | 98 |
| Политический риск | 100 |
Распределим риски по их видам и группам, дадим им оценку по шкале от 1 до 10 (ранжировка от (1) – лучшие до (10) – худшие), оценим экспертно их вес (каждому риску присвоим качественное весовое значение) и значение. При этом, значение риска – это результат умножения оценки и веса.
Результаты распределения рисков по группам и видам для исследуемого предприятия (ОАО «АЗ «Урал») представлены в таблице Приложения 3.
Итак, обобщенная оценка риска с точки зрения предпринимательского климата РФ следующая (уровень риска – общегосударственный/ региональный).
Риск можно классифицировать как внутриэкономический, внешнеэкономический и социально-политический, что позволяет оценить инвестиционную привлекательность как Южно-Уральского региона, так и России в целом. При этом каждый вид риска характеризуется несколькими показателями. Значения этих показателей определены в баллах экспертным путем, причем каждый из показателей в системе оценки имеет свой вес, соответствующий его значимости. Полученные в процессе экспертизы баллы суммированы по всем показателям с учетом весовых коэффициентов. Образованная обобщенная оценка данного вида риска по данному региону рассчитывается как :
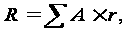 (1)
где r – значение каждого показателя в баллах;
A – весовой коэффициент;
R – обобщенная оценка риска.
Наиболее значимыми являются такие группы риска, как социально-политический риск (обобщенная оценка 6,57) и внутриэкономический риск (обобщенная оценка 6,85).
Общеэкономический, или общегосударственный риск, связанный с политическим и