Анализ финансово-хозяйственной деятельности
Одна из важных задач финансового контроля (бухгалтерского и аудиторского) – строгое соблюдение принципа стабильности величины уставного капитала, ее соответствия размеру, зафиксированному в учредительных документах предприятия. Балансовая статья «Уставный капитал» раздела I пассива баланса должна быть тождественна зафиксированной в Уставе предприятия сумме.
Резервный капитал включает ту часть собственного капитала предприятия, которая предназначена для покрытия непредвиденных потерь (убытков), а также для выплаты доходов инвесторов, когда не хватает прибыли на эти цели. По существу – это страховой фонд, формируемый в соответствии с законодательством и учредительными документами предприятия. Отчисления в резервный капитал из прибыли отражаются по кредиту счета 82 «Резервный капитал» в корреспонденции со счетом 84 «Нераспределенная прибыль (непокрытый убыток)». Использование средств резервного капитала учитывается по дебету счета 82 «Резервный капитал» в корреспонденции со счетами: 84 «Нераспределенная прибыль (непокрытый убыток)» - в части сумм резервного фонда, направляемых на покрытие убытка организации за отчетный год; 66 «Расчеты по краткосрочным кредитам и займам» или 67 «Расчеты по долгосрочным кредитам и займам» - в части сумм, направляемых на погашение облигаций акционерного общества. Осуществляя бухгалтерский, аудиторский и налоговый контроль за движением средств резервного фонда, необходимо обратить внимание на строгое соблюдение условий формирования этого фонда, а также на правильность отражения этих операций в учете, бухгалтерской и налоговой отчетности.
Добавочный капитал. По кредиту счета 83 «Добавочный капитал» отражаются: прирост стоимости внеоборотных активов, выявляемый по результатам переоценки их, - в корреспонденции со счетами учета активов, по которым определился прирост стоимости; сумма разницы между продажной и номинальной стоимостью акций, вырученной в процессе формирования уставного капитала акционерного общества (при учреждении общества, при последующем увеличении уставного капитала) за счет продажи акций по цене, превышающей номинальную стоимость, - в корреспонденции со счетом 75 «Расчеты с учредителями».
Суммы, отнесенные в кредит счета 83 «Добавочный капитал», как правило, не списываются. Дебетовые записи по нему могут иметь место лишь в случаях: погашения сумм снижения стоимости внеоборотных активов, выявившихся по результатам его переоценки, - в корреспонденции со счетами учета активов, по которым определилось снижение стоимости; направления средств на увеличение уставного капитала - в корреспонденции со счетом 75 «Расчеты с учредителями» либо счетом 80 «Уставный капитал»; распределения сумм между учредителями организации - в корреспонденции со счетом 75 «Расчеты с учредителями». Аналитический учет по счету 83 «Добавочный капитал» организуется таким образом, чтобы обеспечить формирование информации по источникам образования и направлениям использования средств.
В современной российской экономике капитал предприятия выступает как важнейшая экономическая категория и является одним из сравнительно новых объектов бухгалтерского учета и анализа.
Руководство предприятия должно четко представлять, за счет каких источников ресурсов оно будет осуществлять свою деятельность и в какие сферы деятельности будет вкладывать свой капитал.
В условиях рыночной экономики резко повышается значимость финансовых ресурсов, с помощью которых осуществляется формирование оптимальной структуры и наращивание производственного потенциала предприятия, а также финансирование текущей хозяйственной деятельности. От того, каким капиталом располагает субъект хозяйствования, насколько оптимальна его структура, насколько целесообразно он транспортируется в основные и оборотные средства, зависит финансовое благосостояние предприятия и результаты его деятельности.
В связи с вышесказанным огромно значение приобретает правильный и всесторонний учет капитала предприятия, формирующий информацию об отдельных составляющих капитала и их динамике. Данная информация необходима внутренним и внешним пользователям для целей финансового анализа, принятия деловых и управленческих решений.
Анализ хозяйственной деятельности должен начинаться и заканчиваться изучением состояния финансов на предприятии.
Анализ собственного капитала преследует следующие основные цели:
выявить основные источники формирования собственного капитала и определить последствия их изменений для финансовой устойчивости предприятия;
определить правовые, договорные и финансовые ограничения в распоряжении текущей и нераспределенной прибыли;
оценить приоритетность прав получения дивидендов;
выявить приоритетность прав собственников при ликвидации предприятия.
Анализ состава элементов собственного капитала позволяет выявить его основные функции:
обеспечение непрерывности деятельности;
гарантия защиты капитала, кредитов и возмещение убытков;
участие в распределении полученной прибыли;
участие в управлении предприятием.
Анализ источников формирования и размещения капитала имеет очень большое значение при изучении исходных условий функционирования предприятия и оценке его финансовой устойчивости. Анализ структуры собственного капитала приведена в таблице 9.
Таблица 9 – Оценка структуры собственного капитала
| Источники образования собственного капитала | прошлый год | отчетный год | отклонение | Темп роста, % | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Уставный капитал | 26000 | 23 | 29900 | 23 | 3900 | - | 115 |
| 2. Добавочный капитал | 55000 | 49 | 55000 | 43 | - | -6 | 100 |
| 3. Резервный капитал | 16000 | 14 | 19000 | 15 | 3000 | 1 | 119 |
|
4. Нераспреде ленная рибыль (непокрытый убыток) |
16000 | 14 | 25000 | 19 | 9000 | 5 | 156 |
|
Итого собстве нный капитал |
113000 | 100 | 128900 | 100 | 15900 | - | 114 |
Как видно из таблицы 3.3 за анализируемый период произошли значительные изменения в структуре собственного капитала Если в прошлом году . он состоял на 49% из добавочного капитала на 23% из уставного и на 14% из резервного капитала и нераспределенной прибыли , то к концу отчетного периода . его состав значительно расширился за счет остатка нераспределенной прибыли.
Размер уставного капитала за анализируемый период увеличился на 3900 тысяч рублей или на 15%., однако его удельный вес в составе источников собственного капитала остался на уровне прошлого года и составляет 23%. Сумма добавочного капитала также осталась неизменной и равна 55000 тысяч руб. однако удельный вес добавочного капитала снизился на 6%, за счет образования дополнительного источника формирования собственного капитала:
нераспределенная прибыль (непокрытый убыток) на 9000 тысяч рублей или на 56%.
Этот дополнительный источник значительно повлиял на увеличение собственного капитала предприятия. Его удельный вес в его структуре собственного капитала увеличился на 5%. Резервный капитал увеличился на 3000 тысячи рублей или на 19%, при этом его удельный вес увеличился на 1%.
Структура собственного капитала анализируемого предприятия не несет в себе большого риска для инвесторов, так как предприятие работает преимущественно на собственном капитале.
3.2 Оценка состава и движения собственного капитала
Изменение в капитале организации проходят в результате операций с собственниками, приобретающими в отчетном периоде акции, в пользу которых начисляются и выплачиваются дивиденды, а также за счет накопления нераспределенной прибыли, уценки и дооценки различных видов имущества. В общем виде эти изменения выражаются в изменениях чистых активов за отчетный период или физической величины собственного капитала в зависимости от принятой концепции. Изменения собственного капитала возникают в результате:
- расчетов с собственниками по дивидендам и эмиссии акций;
-прибылей и убытков, не признающихся в отчете о прибылях и убытках;
- накопление нераспределенной прибыли;
- изменений в учетной политики.
Для расчета
коэффициентов
поступления
и выбытия применялись
формулы:
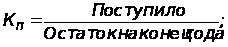
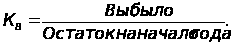
Для того, чтобы проанализировать состояние и движение собственного капитала предприятия «Б» составляют таблицу 10.
Таблица 10 – Оценка состава и движения собственного капитала предприятия «Б» за 2 года, тыс.руб.; %
| Показатели | Уставный капитал | Добавочный капитал | Резервный капитал | Нераспределенная прибыль (непокрытый убыток) | ИТОГО |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Остаток на начало предыдущего года | 22000 | 44000 | 12000 | 8000 | 86000 |
| Поступило средств всего в т.ч. | 6000 | 11000 | 4000 | 11900 | 32900 |
| за счет чистой прибыли | 11900 | 11900 | |||
| за счет отчислений в резервный фонд | 4000 | 4000 | 8000 | ||
| Увеличения величины капитала за счет : | |||||
| дополнительного выпуска акций | 3000 | 3000 | |||
| реорганизации юридического лица | 3000 | 3000 | |||
| Использовано всего в т.ч. | 1000 | 4000 | 5000 | ||
| Уменьшения величины капитала: | |||||
| уменьшения количества акций | 1000 | 1000 | |||
| Результат от переоценки объектов основных средств | 11000 | 11000 | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Остаток на 31декабря предыдущего года | 27000 | 55000 | 16000 | 15900 | 113900 |
| Абсолютное изменение остатка +;- | 5000 | 11000 | 4000 | 7900 | 27900 |
| Темп роста | 123 | 125 | 133 | 199 | 132 |
| Коэффициент поступления | 22 | 20 | 25 | 75 | 29 |
| Коэффициент выбытия | 5 | - | - | 50 | 6 |
| Поступило в отчетном периоде всего в т.ч. | 5000 | - | 3000 | 9400 | 17400 |
| за счет чистой прибыли | 9400 | 9400 | |||
| Отчисления в резервный фонд | 3000 | 3000 | 6000 | ||
| Увеличения величины капитала: | |||||
| дополнительного выпуска акций | 4000 | 4000 | |||
| увеличения номинальной стоимости | 1000 | 1000 | |||
| Использовано в т.ч. | 1000 | 8000 | 9000 | ||
| Уменьшение величины капитала: | |||||
| за счет реорганизации юридического лица | 1000 | 5000 | 6000 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Остаток на 31 декабря отчетного года | 31000 | 55000 | 19000 | 17300 | 122300 |
| Абсолютное изменение остатка +: - | 4000 | - | 3000 | 1400 | 8400 |
| Темп роста | 115 | 100 | 119 | 109 | 107 |
| Коэффициент поступления | 16 | - | 16 | 54 | 14 |
| Коэффициент выбытия | 4 | - | - | 50 | 8 |
Как следует из данных таблицы 10 в целом за анализируемый период на предприятии в составе собственного капитала наибольшими темпами увеличивалась нераспределенная прибыль на 9%, что на 99% выше уровня прошлого года, которая направлялась в основном на пополнение уставного, добавочного и резервного капитала. Уставный капитал увеличился на 15%, что на 23% выше уровня прошлого года, движение добавочного капитала было незначительным, резервный капитал увеличился на 19%, что на 33% выше уровня прошлого года. На протяжении анализируемого периода коэффициент поступления превышает коэффициент выбытия, что свидетельствует о том, что на предприятии происходит процесс наращивания капитала Наибольшими темпами идет наращивание нераспределенной прибыли 54%, что на 21% ниже уровня, уставного и резервного капитала, 16%, что на 6% и 9% соответственно ниже уровня прошлого года.
3.3 Расчет и оценка чистых активов
Чистые активы – величина определяемая путем вычитания из суммы активов организации, принимаемых к расчету сумму его обязательств, принимаемых к расчету.
Активы, участвующие в расчетах это денежное и не денежное имущество организации в состав которого включаются по балансовой стоимости следующие статьи:
1)внеоборотные активы, отражаемые в первом разделе актива баланса
2)оборотные активы, отражаемые во втором разделе актива баланса.
Пассивы, участвующие в расчетах:
Долгосрочные обязательства
Краткосрочные обязательства за исключением строки 640 «Доходы будущих периодов»
Оценка статей баланса, участвующих в расчете стоимости чистых активов, производится в валюте РФ (рублях) по состоянию на 31декабря отчетного года. Расчет чистых активов предприятия «Б» приведен в таблице 11.
Таблица 11 – Расчет чистых активов в балансовой оценке., тыс.руб.
| Показатели | код строки | на начало года | на конец года | абсолютное отклонение +; - | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1.Внеоборотные активы | |||||
| 1.1. НМА | 110 | 8000 | 9000 | 1000 | 113 |
| 1.2. Основные средства | 120 | 77100 | 52100 | -25000 | 68 |
| 1.3 Незавершенное строительство | 130 | - | 4400 | 4400 | - |
| 1.4. Долгосрочные финансовые вложения | 140 | 8000 | 4000 | -4000 | 50 |
| 1.5. ОНА | 145 | 2200 | 1800 | -400 | 82 |
| 1.6 Итого внеоборотных активов | - | 95300 | 71300 | -24000 | 75 |
| 2. Оборотные активы | |||||
| 2.1. Запасы | 210 | 50500 | 44400 | -6100 | 88 |
| 2.2 НДС | 220 | 4200 | 3500 | -700 | 83 |
| 2.3. Дебиторская задолженность | 230+240 | 117000 | 133000 | 16000 | 114 |
| 2.4. Денежные средства и КФВ | 250+260 | 83000 | 159000 | 76000 | 192 |
| 2.5.Итого оборотных активов | - | 254700 | 339900 | 85200 | 133 |
| Всего активов стр. 1.6+2.5 | - | 350000 | 411200 | 61200 | 117 |
| 3 Пассивы | |||||
| 3.1 Заемные средства | 590+610 | 33700 | 37400 | 3700 | 111 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 3.2 Кредиторская задолженность | 620 | 171000 | 205900 | 34900 | 120 |
| 3.3 Задолженность участникам (учредителям) по выплате доходов | 630 | 12200 | 15300 | 3100 | 125 |
| 3.4. Резервы предстоящих расходов | 650 | 8000 | 10000 | 2000 | 125 |
| 3.5 Прочие пассивы | 660 | 4400 | 5300 | 900 | 120 |
| 3.6 Итого пассивы, исключаемые из стоимости активов | - | 229300 | 268600 | 39300 | 117 |
| Стоимость чистых активов | - | 120700 | 142600 | 21900 | 118 |
Как следует из данных таблицы 11 в анализируемой организации на начало отчетного периода был больше уставного капитала на 93700 тысяч рублей (120700-27000)и на 104700 тысяч рублей (120700-16000) выше резервного капитала, к концу года стоимость чистых активов увеличилась на 21900 тысяч рублей или на 18% и этот показатель превышает уставный капитал на 111600 тысяч рублей или в 4,6 раза, а резервный капитал на 123600 тысяч рублей или в 7,5 раза.
4. По данным формы № 4 «Отчет о движении денежных средств» проанализировать изменение чистого денежного притока и изменение притока и оттока денежных средств предприятия «Б» за 2 года по текущей деятельности.
4.1. Оценка достаточности денежных средств
Существуют различные способы такого анализа. В частности, своеобразным барометром возникновения финансовых затруднений является тенденция сокращения доли денежных средств в составе оборотных активов предприятия при возрастающем объеме его текущих обязательств. Поэтому ежемесячный анализ соотношения денежных средств и наиболее срочных обязательств (срок которых заканчивается в текущем месяце) может дать достаточно красноречивую картину избытка (недостатка) денежных средств на предприятии. Другой способ оценки достаточности денежных средств состоит в определении длительности периода оборота. С этой целью используется формула
Средние остатки Длительность
Период оборота = денежных средств Х периода
Оборот за период
Длительность периода составляет: 360 дней — при расчете значения показателя за год; 90 дней - при расчете за квартал; 30 дней за месяц. Для расчета привлекаются внутренние учетные данные о величине остатков на начало и конец периода (желательно, месяца) по счетам денежных средств (50 "Касса", 51 "Расчетный счет", 52 "Валютный счет", 55 "Специальные счета в банках"). Для этого служит формула
Для исчисления величины среднего оборота следует использовать кредитовый оборот, очищенный от внутренних оборотов за анализируемый период, по счету 51 "Расчетный счет", имея в виду, что большинство предприятий совершают безналичные расчеты со своими контрагентами, а выдача денежных средств через кассу (например, заработная плата работников или оплата хозяйственных расходов) предполагает их предварительное получение в банке (если предприятие производит расчеты за реализуемую им продукцию в валюте, величина среднего оборота должна быть увеличена на сумму кредитового оборота по счету 52 "Валютный счет").
Открытие специальных счетов в банке и их использование (чековые книжки, аккредитивы) за счет собственных средств также связано с перечислением средств с расчетного счета на соответствующие специальные счета. В этих случаях использование для исчисления величины оборота суммы кредитовых оборотов по счетам 50, 52, 55 привело бы к двойному счету и в итоге к значительному искажению показателя оборачиваемости денежных средств на предприятии. Но если на предприятии существенная часть расчетов проходит через кассу (оплата продукции, услуг поставщиков и подрядчиков осуществляется за наличные средства) и (или) специальные счета формируются на заемной основе, т. е. суммы, проводимые по кредиту счетов 50 "Касса" и 55 "Специальные счета в банках", предварительно не отражаются на счете 51 "Расчетный счет", то указанные суммы денежных средств должны быть прибавлены к сумме кредитового оборота по счету 51 "Расчетный счет". Если сформировать величину чистого оборота денежных средств затруднительно, можно рассчитать оборачиваемость по каждому счету учета денежных средств (50, 51, 52 и т. д.) в отдельности и по динамике данных показателей сделать выводы об изменении скорости оборота этих средств. Расчет периода оборота денежных средств на предприятии представлен в таблице 12
Таблица 12 – Оценка длительности оборотов денежных средств
| Показатели | Прошлый год | Отчетный год | Отклонение+;- | Темп роста,% |
| Средние остатки оборотных средств, тыс. руб. | 26000 | 90500 | 64500 | 3,5 |
| Оборот за период, тыс.руб. | 32000 | 36000 | 4000 | 113 |
| Период оборачиваемости, дней | 293 | 905 | 612 | 3,1р |
Как следует из данных таблицы 12 период оборота денежных в целом за анализируемый период колеблется от 293 до 905 дней. Иначе говоря, с момента поступления денег на счета предприятия до момента их выбытия проходило в среднем не более 905 дней. В целом за анализируемый период этот показатель увеличился на 612дней или в 3,1 раза, что говорит о недостаточности средств у предприятия, весьма опасной при значительном объеме кредиторской задолженности. Любая серьезная задержка платежа может вывести предприятие из состояния финансовой устойчивости.
4.2. Анализ движения денежных средств прямым и косвенным методом
Для того чтобы раскрыть реальное движение денежных средств на предприятии, оценить синхронность поступления и расходования денежных средств, а также увязать величину полученного финансового результата с состоянием денежных средств, следует выделить и проанализировать все направления поступления (притока) денежных средств, а также их выбытия (оттока). Для целей как внутреннего, так и внешнего анализа платежеспособности необходимо знать, каким образом и из каких источников предприятие получает денежные средства и каковы основные направления их расходования. Главная цель такого анализа — оценить способность предприятия зарабатывать денежные средства в размере и в сроки, необходимые для осуществления планируемых расходов.
Для того чтобы обеспечить пользователей бухгалтерской информации данными об исторических изменениях денежных средств предприятия и их эквивалентов в разрезе основных видов его деятельности, в международной практике используется отчет о движении денежных средств. Начиная с 1996 г. одноименный отчет введен в состав российской отчетности в виде ф. № 4.
В общем случае в составе отчета выделяют три основных раздела: движение денежных средств от текущей, инвестиционной и финансовой деятельности.
Под текущей понимают основную уставную деятельность предприятия, связанную с получением дохода. Приток денежных средств в рамках текущей деятельности связан в первую очередь с получением выручки от реализации продукции, выполнения работ и оказания услуг, а также авансов от покупателей и заказчиков; отток — с уплатой по счетам поставщиков и прочих контрагентов, выплатой заработной платы работникам, произведенными отчислениями в фонды социального страхования и обеспечения, расчетами с бюджетом по причитающимся к уплате налогам. С текущей деятельностью предприятия связана также выплата (получение) процентов по кредитам.
Движение денежных средств в разрезе инвестиционной деятельности связано с приобретением (созданием) и реализацией имущества долгосрочного пользования. В первую очередь это касается поступления (выбытия) основных средств, нематериальных активов, долгосрочных финансовых вложений.
Под финансовой деятельностью в международной практике (в частности, в соответствии с Международным стандартом финансовой отчетности № 7) подразумевают движение денежных средств, связанное с изменениями в составе и размере собственного капитала и займов предприятия (займы понимаются здесь в широком смысле, включая банковские кредиты). Изменения в собственном капитале в данном разделе отчета обычно связаны с эмиссией акций или иным денежным увеличением уставного капитала, а также полученным эмиссионным доходом. Изменение собственного капитала в результате полученного финансового результата в составе финансовой деятельности не учитывается, поскольку расходы и доходы, связанные с формированием финансового результата, учитываются в текущей деятельности.
К денежным средствам приравниваются денежные эквиваленты - краткосрочные высоколиквидные инвестиции предприятия, свободно обратимые в денежные средства и незначительно подверженные риску изменения рыночной цены.
Величина притока денежных средств существенным образом отличается от суммы полученной прибыли, и тому есть несколько причин. Назовем основные из них.
1. Прибыль (убыток), или финансовый результат, отражаемый в отчете о прибылях и убытках, формируется в соответствии с принципами бухгалтерского учета, согласно которым расходы и доходы признаются в том учетном периоде, в котором они были начислены (вне зависимости от реального движения денежных средств);
учет реализованной продукции по моменту ее отгрузки (выставления расчетных документов покупателям) связан с расхождением величины отгрузки и поступления денежных средств от покупателей. Причина такого расхождения — изменение остатков дебиторской задолженности;
наличие расходов, имеющих отношение к будущим периодам,
приводит к тому, что реальная сумма платежей отличается от себестоимости продукции, в которую, как известно, включаются расходы только отчетного периода;
наличие отложенных платежей, т. е. начисленных, но не произведенных в отчетном периоде расходов, увеличивает себестоимость продукции на указанные расходы, а оттока денежных средств не происходит;
деление расходов на капитальные и текущие. Если текущие расходы напрямую относятся на себестоимость реализованной продукции, то капитальные возмещаются в течение длительного периода времени через амортизационные отчисления. Однако именно капитальные расходы сопровождаются зачастую наиболее значительным оттоком денежных средств.
2. Источником увеличения денежных средств не обязательно является прибыль (к примеру, приток денежных средств может быть обеспечен за счет их привлечения на заемной основе). Точно так же отток денежных средств зачастую не связан с уменьшением финансового результата.
3. Приобретение активов долгосрочного характера и связанный с этим отток денежных средств не отражаются на величине прибыли, а их реализация меняет совокупный финансовый результат на сумму результата от данной операции. Изменение денежных средств при этом определяется суммой полученной выручки от реализации.
4. На величину финансовых результатов оказывают влияние расходы, не сопровождающиеся оттоком денежных средств (например, амортизационные отчисления), и доходы, не сопровождающиеся их притоком (например, при учете реализованной продукции по моменту ее отгрузки).
5. На расхождение финансового результата и прибыли непосредственное воздействие оказывают изменения в составе собственного оборотного капитала. Увеличение остатков по статьям оборотных активов приводит к дополнительному оттоку денежных средств, сокращение — к их притоку. Деятельность предприятия, накапливающего запасы товарно-материальных ценностей, неизбежно сопровождается оттоком денежных средств; однако до того момента, пока запасы не будут отпущены в производство (реализованы), величина финансового результата не изменится.
6. Отток денежных средств, связанный с закупкой товарно-материальных ценностей, определяется характером расчетов с кредиторами. Наличие кредиторской задолженности позволяет предприятию использовать запасы, которые еще не оплачены. Следовательно, чем больше период погашения кредиторской задолженности, тем большая сумма неоплаченных запасов находится в обороте предприятия и тем значительней расхождения между объемом материальных ценностей, отпущенных в производство (себестоимостью реализованной продукции), и размером платежей кредиторам.
Согласно Международному стандарту финансовой отчетности № 7 предприятию следует отчитываться о движении денежных средств, используя либо прямой метод (согласно которому в отчете раскрываются абсолютные суммы поступления и расходования денежных средств), либо косвенный метод (когда чистая прибыль или убыток корректируется "на сумму операций не денежного характера, операций, связанных с выбытием долгосрочных активов, на величину изменения оборотных активов или текущих пассивов). Косвенный метод, таким образом, позволяет перейти от величины полученного финансового результата к показателю чистого денежного потока (общего изменения денежных средств за период).
Достоинство использования прямого метода состоит в том, что он позволяет оценить общие суммы прихода и ухода денежных средств предприятия, увидеть те статьи, которые формируют их наибольший приток и отток в разрезе трех рассмотренных видов деятельности. Информация, полученная при использовании данного метода, применяется при прогнозировании денежных потоков.
Нужно отметить, что отчет о движении денежных средств (ф. № 4) весьма существенно отличается от отчета о движении денежных средств, рекомендованного Международным стандартом № 7. Составление ф. № 4 не предусматривает исключения внутреннего движения денежных средств, в результате чего прохождение одного рубля, например, дважды, трижды по счетам денежных средств вдвое, втрое увеличивает величину денежного потока. Имея в виду, что данная форма используется для целей принятия управленческих решений, в частности для прогнозирования будущих поступлений и платежей, можно утверждать, что данный упрощенный подход в значительной степени снижает ее аналитичность.
Другая проблема состоит в том, что все данные финансовой деятельности в этой форме сведены к движению денежных средств в результате осуществления краткосрочных финансовых вложений, выпуска облигаций и иных ценных бумаг краткосрочного характера, выбытия ранее приобретенных на срок до 12 месяцев акций и т. д. Такой подход нарушает логику составления отчета, заложенную в Международном стандарте № 7, согласно которой, необходимо оценить способность предприятия генерировать денежные средства именно в результате текущей деятельности, а не деятельности вообще. Именно поэтому следует разъединить те денежные потоки, которые возникают в результате текущей деятельности, и те, что связаны с привлечением средств со стороны, в частности в виде кредитов.
Анализ денежных средств прямым методом дает возможность оценить ликвидность предприятия, поскольку детально раскрывает движение денежных средств на его счетах и позволяет делать оперативные выводы относительно достаточности средств для платежей по текущим обязательствам, для инвестиционной деятельности и дополнительных выплат.
В то же время этому методу присущ серьезный недостаток, поскольку он не раскрывает взаимосвязи полученного финансового результата и изменения денежных средств на счетах предприятия. Анализ движения денежных средств прямым методом приведен в таблице 13. Как следует из данных таблицы 13 сумма поступивших денежных средств в целом за анализируемый период увеличился на 32000 тысячи рублей или на 15%. Из них 40% приходится на текущую деятельность, 33% на инвестиционную деятельность, 27% на финансовую деятельность. Отток денежных средств в целом за анализируемый период снизился на 33000тысячи рублей или на 17%. Из них 79% средства,
Таблица 13 – Оценка движения денежных средств (прямой метод)
| Показатели | Прошлый год | Отчетный год | Абсолютное отклонение | Темп роста, % | |||||||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||||
| Остаток денежных средств на начало отчетного года | 10000 | - | 42000 | - | 32000 | - | 4,2р | ||||||
| Поступило денежных средств всего в т.ч.: | 211000 | 100 | 243000 | 100 | 32000 | - | 115 | ||||||
| Средства полученные от покупателей и заказчиков | 88000 | 42 | 92000 | 39 | 4000 | -3 | 105 | ||||||
| Прочие доходы | - | - | 3000 | 1 | 3000 | 1 | |||||||
| Выручка от продажи объектов основных средств и иных внеоборотных активов | 75000 | 36 | 52000 | 21 | -23000 | -15 | 69 | ||||||
| Выручка от продажи ценных бумаг и иных финансовых вложений | 18000 | 9 | 17000 | 7 | -1000 | -2 | 94 | ||||||
| Полученные дивиденды | 7000 | 3 | 8000 | 3 | 1000 | - | 114 | ||||||
| Полученные проценты | - | - | 4000 | 2 | 4000 | 2 | - | ||||||
| Поступления от эмиссии акций или иных долевых ценных бумаг | 12000 | 6 | - | - | -12000 | -6 | - | ||||||
| Поступления от займов и кредитов предоставляемых другим организациям | 11000 | 4 | 67000 | 27 | 56000 | 23 | 6,1р | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||||
| Направлено денежных средств всего в т.ч : | 179000 | 100 | 146000 | 100 | -33000 | - | 83 | ||||||
| На оплату приобретенных товаров, работ, услуг, сырья и иных оборотных активов | 56000 | 30 | 52000 | 36 | -4000 | 6 | 108 | ||||||
| На оплату труда | 29000 | 17 | 31000 | 21 | 2000 | 4 | 107 | ||||||
| На расчеты по налогам и сборам | 28000 | 16 | 32000 | 22 | 4000 | 6 | 114 | ||||||
| Займы предоставленные другим организациям | 11000 | 6 | - | - | -11000 | -6 | - | ||||||
| Погашение займов и кредитов без процентов | 55000 | 31 | 31000 | 21 | -24000 | -10 | 56 | ||||||
| Остаток денежных средств на конец отчетного периода | 42000 | - | 139000 | - | 97000 | - | 3,3р | ||||||
приходящиеся на текущую деятельность, 21% на финансовую деятельность. Из всей поступившей за отчетный период суммы денежных средств наибольший удельный вес приходится на средства полученные от покупателей и заказчиков – 39%, что на 3% ниже уровня прошлого года, выручку от продажи объектов основных средств – 21%, что на 15% ниже уровня прошлого года, поступления займов и кредитов, предоставляемых другим организациям – 27%, что на 23% выше уровня прошлого года. Из всей суммы истраченных денежных средств наибольший удельный вес приходится на оплату приобретенных товаров, что на 6% выше уровня прошлого года, 22% на оплату труда, что на 4% выше уровня прошлого года, 21% на расчеты по налогам и сборам, что на 6% выше уровня прошлого года, 21% на погашение без процентных займов и кредитов, что на 10% ниже уровня прошлого года.
Положительным моментом в движении денежных средств на протяжении всего анализируемого периода является превышение денежного притока над денежным оттоком на 97000 тысяч рублей (139000-42000) или в 3,3 раза. Проведенный анализ движения денежных средств свидетельствует о финансовой стабильности на предприятии, так как необходимым условием финансовой стабильности необходимо такое соотношение притоков и оттоков денежных средств в рамках текущей деятельности, которая обеспечило бы увеличение финансовых ресурсов, достаточное для осуществления инвестиций.
Расчет величины денежного потока прямым методом приведен в таблице 14. Как следует из данных таблицы 14 основными источником денежных средств на предприятии является его инвестиционная деятельность, денежный поток по которой снизился на 8 тысяч рублей или на 9%.Отток денежных средств по текущей деятельности снизился на 5000тысяч рублей или на 20%. Отток денежных средств по финансовой деятельности снизился на 7000 тысяч рублей или на 22%. В результате чистый денежный поток предприятия увеличился на 4000тысячи рублей или на 13%.
Таблица 14 – Расчет величины денежного потока прямым методом.
| Показатели | Прошлый год | Отчетный год |
отклонение +; - |
Темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |