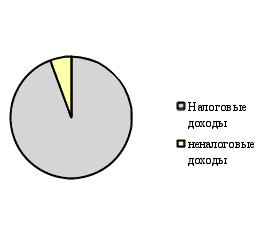
Государственный бюджет Российской Федерации
2. Налоги на имущество:
1) налог на имущество физических лиц;
2) налог на имущество организаций;
3) налог на недвижимость;
4) налог на наследование или дарение.
3. Платежи на пользование природными ресурсами:
1) платежи на пользование недрами; налог на воспроизводство минерально-сырьевой базы;
2) налог на дополнительный доход от добычи углеводородов;
3) сбор за право пользования объектами животного мир водными биологическими ресурсами;
4) лесной налог;
5) водный налог;
6) экологический налог;
7) земельный налог.
4. Налоги на внешнюю торговлю и внешнеэкономические операции:
1) таможенная пошлина;
2) таможенные сборы.
5. Прочие налоги, пошлины и сборы:
1) государственная пошлина;
2) взносы в государственные социальные внебюджетные фонды;
3) дорожный налог;
4) транспортный налог;
5) налог на игорный бизнес;
6) налог на рекламу.
Неналоговые доходы:
6. Доходы от имущества, находящегося в государственной муниципальной собственности, или от деятельности:
1) проценты, полученные от размещения в кредитных организациях временно свободных средств бюджета;
2) проценты, полученные от предоставления бюджетных средств внутри страны;
3) доходы от оказания услуг или компенсации затрат государства;
4) перечисление прибыли Центрального банка РФ;
5) платежи от государственных и муниципальных организаций;
6) доходы от использования имущества, находящегося в государственной и муниципальной собственности;
7) дивиденды по акциям, принадлежащим государству;
8) доходы от сдачи в аренду имущества, находящегося в государственной собственности;
9) плата за выделение квот вылова водных биологически ресурсов совместным предприятиям и иностранным юридическим лицам;
10) прочие поступления от имущества, находящегося в государственной и муниципальной собственности, или от деятельности;
7. Доходы от продажи имущества, находящегося в государственной и муниципальной собственности:
1) доходы от продажи государственных производственных и непроизводственных фондов, транспортных средств, другого оборудования;
2) доходы от реализации конфискованного, бесхозного имущества, кладов и другого имущества, перешедшего в государственную и муниципальную собственность;
3) доходы от реализации государственных запасов;
4) доходы от продажи земли и нематериальных активов;
5) поступления от приватизации организаций, находящихся в государственной собственности;
6) поступления от продажи государством принадлежащих ему акций организаций;
7) доходы от продажи квартир;
8) поступления капитальных трансфертов из негосударственных источников;
9) административные платежи и сборы;
10) штрафные санкции, возмещение ущерба»;
11) доходы от внешнеэкономической деятельности;
12) прочие неналоговые доходы.
8. Безвозмездные перечисления:
1) из бюджетов других уровней;
2) из государственных внебюджетных фондов;
3) из государственных организаций;
4) из наднациональных организаций;
5) средства, передаваемые в целевые бюджетные фонды.
9. Доходы целевых бюджетных фондов:
1) дорожные фонды;
2) экологические фонды;
3) фонд развития таможенной системы РФ;
4) государственный фонд борьбы с преступностью;
5) фонд воспроизводства минерально-сырьевой базы;
6) целевой фонд Федеральной пограничной службы РФ;
7) целевой фонд Министерства РФ по атомной энергии.
1.6 Роль налогов в формировании бюджетов
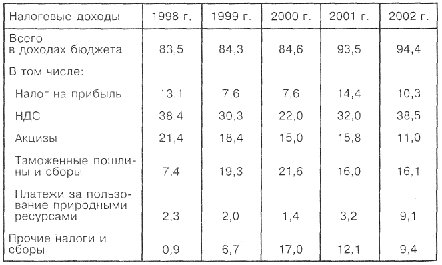
Все указанные налоги выполняют различные функции и по-разному участвуют в формировании доходов бюджетов (табл. 1.6.1).
Таблица 1.6.1.Структура налоговых доходов федерального бюджета за 1998—2002 гг., %
Источник: Федеральный закон «О федеральном бюджете на 1998 год»; Федеральный закон «О федеральном бюджете на 1999 год»; Федеральный закон «О федеральном бюджете на 2000 год»; Федеральный закон «О федеральном бюджете на 2001 год»; Федеральный закон «О федеральном бюджете на 2002 год».
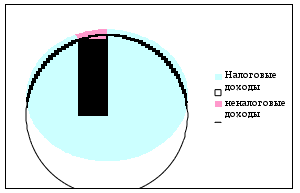
Рисунок 1.6.2. доля налогов в доходах федерального бюджета на 2002 год.
Как видно из таблицы 1.6.1, основную долю доходов федерального бюджета составляют косвенные налоги — НДС, акцизы, таможенные пошлины и сборы. В сумме эти три налога составляют примерно 2/3 доходов федерального бюджета. Наибольший доход обеспечивает НДС. В доходах федерального бюджета 2002 г. его доля составила 38,5%. Значительное место в формировании доходов федерального бюджета принадлежит акцизам. Хотя их доля за последние пять лет несколько сократилась, но по-прежнему они составляют около 12% доходов федерального бюджета.
Существенно выросла в последние годы доля таможенных пошлин. В 2002 г. они уже составляли 16,1% всех доходов федерального бюджета против 7,4% в 1998 г. Увеличение доли таможенных пошлин и сборов, с одной стороны, свидетельствует о расширении внешней торговли и благоприятной экономической конъюнктуре на мировых рынках, что обеспечивает увеличение притока денежных средств в федеральный бюджет. Однако, с другой стороны, увеличение доли таможенных пошлин и сборов в формировании доходной части бюджета свидетельствует о том, что судьба федерального бюджета все в большей степени начинает зависеть от внешних факторов, в частности от изменения мировых цен на энергоносители. В стратегическом плане это является не совсем верным, так как в случае изменения ситуации на мировых рынках в худшую для России сторону под угрозой может оказаться выполнение федерального бюджета по доходам.
Что касается прямых налогов, в частности налога на прибыль, то его доля в доходах федерального бюджета на протяжении 90-х гг. неуклонно сокращалась. Если в 1994 г. за счет налога на прибыль формировалось 28% доходов федерального бюджета, то в 2001 г. — 14,4%, а в 2002 г. — всего лишь 10,3%. Другие прямые налоги - подоходный налог с физических лип, налог па имущество поступают в основном в бюджеты субъектов Федерации и местные бюджеты и не отражаются в доходах федерального бюджета.
Невелика также доля ресурсных налогов — в среднем 1 — 2% доходов федерального бюджета, хотя их доля в 2002 г. существенно возросла. С одной стороны, это объясняется тем, что большинство ресурсных налогов до сих пор поступают в доходы бюджетов субъектов РФ. Однако, с другой стороны, ставки по ресурсным налогам сегодня также невелики, что является доказательством того, что российское государство не в полной мере присваивает и использует на общие цели природную ренту. В большинстве случаев рентная составляющая используется в интересах отдельных хозяйствующих субъектов.
В доходы федерального бюджета поступают также налоги на капитал (доходы от денежного капитала, процентные доходы от вкладов, от покупки ценных бумаг и т.п.). Однако в целом доля налогов с финансовых операций, недвижимости и капитала составляет не более 3% доходов федерального бюджета. На наш взгляд, в условиях, когда доля смешанного дохода в ВВП неуклонно растет (с 1992 по 2000 г. его доля в ВВП увеличилась с 7,2 до 28%), эти налоги должны составлять более значимую часть доходов федерального бюджета. Такова общая картина в отношении налоговой составляющей доходов федерального бюджета.
1.7 Расходы бюджета
Государственные расходы - одна из сторон финансовой деятельности государства. Она неразрывно связана с процессом собирания денежных средств в государственный фонд. Независимо от источников поступления все расходы государства имеют единые принципы их использования. Они распределяются в соответствии с социально-экономическими программами правительства, а размер государственных расходов определяется задачами и потребностями, выраженными в этих программах.
Государственные расходы — это широкое понятие. Они охватывают как расходы бюджетов всех уровней, внебюджетных фондов, так и расходы государственных предприятий, расходы по государственному страхованию и предоставлению кредитов. При этом центральное место в системе государственных расходов занимают расходы бюджета.
Расходы бюджетов разнообразны и зависят от множества факторов: уровня социально-экономического развития страны; административно-территориального устройства государства; внутренней и внешней политики; приоритетов государства и т.п.
Функциональная классификация расходов бюджетов РФ
Классификация видов расходов бюджета образует уровень функциональной классификации расходов бюджета РФ и детализирует направления финансирования расходов бюджета по целевым статьям.
Функциональная классификация расходов бюджетов РФ включает следующие разделы:
1) государственное управление и местное самоуправление;
2) судебная власть;
3) международная деятельность;
4) национальная оборона;
5) правоохранительная деятельность и обеспечение безопасности государства;
6) фундаментальные исследования и содействие научно-техническому прогрессу;
7) промышленность, энергетика и строительство;
8) сельское хозяйство и рыболовство;
9) охрана окружающей природной среды и природных ресурсов, гидрометеорология, картография и геодезия;
10) транспорт, дорожное хозяйство, связь и информатика;
11) развитие рыночной инфраструктуры;
12) жилищно-коммунальное хозяйство;
13) предупреждение и ликвидация последствий чрезвычайных ситуаций и стихийных бедствий;
14) образование;
15) культура, искусство и кинематография;
16) средства массовой информации;
17) здравоохранение и физическая культура;
18) социальная политика;
19) обслуживание государственного долга;
20) пополнение государственных запасов и резервов;
21) финансовая помощь бюджетам других уровней;
22) утилизация и ликвидация вооружений, включая выполнение международных договоров;
23) мобилизационная подготовка;
24) прочие расходы;
25) целевые бюджетные фонды.
Экономическая и ведомственная классификация расходов бюджетов
Экономическая классификация расходов бюджетов РФ является группировкой расходов бюджетов всех уровней бюджетной системы РФ по их экономическому содержанию — текущие экономические расходы, капитальные расходы, предоставление кредитов, выплата процентов, капитальные вложения в основной капитал, закупки товаров, субсидии.
Классификация источников финансирования дефицита бюджета является группировкой заемных средств, привлекаемых Россией, субъектами РФ и органами местного самоуправления для покрытия дефицитов бюджетов. Экономическая классификация расходов бюджетов включает следующие статьи:
1) текущие расходы:
а) выплаты процентов;
б) субсидии и текущие трансферты;
в) оплата услуг по признанию прав собственности за рубежом;
2) капитальные расходы:
а) капитальные вложения в основные фонды;
б) создание государственных запасов и резервов;
в) приобретение земли и нематериальных активов;
г) капитальные трансферты;
3) предоставление кредитов (бюджетных, ссуд) за вычетом погашения:
а) предоставление кредитов (бюджетных ссуд);
б) предоставление государственных кредитов правительствам иностранных государств;
в) возврат государственных кредитов правительствами иностранных государств;
г) итого расходов.
Ведомственная классификация расходов федерального бюджета является группировкой расходов, отражающей распределение бюджетных средств по распорядителям средств бюджета. Этот перечень утверждается законом о федеральном бюджете на очередной финансовый год, в т.ч. утверждаются затраты на содержание государственных комитетов, министерств, ведомств, т.е. выделение средств адресно.
Законодательство РФ устанавливает пределы применения бюджетной классификации и ее различных частей. Так, классификация доходов бюджетов РФ, функциональная, экономическая классификация расходов, классификация источников внутреннего финансирования дефицитов бюджетов, классификация видов государственных внутренних долгов РФ и субъектов Федерации являются едиными и используются при составлении, утверждении и исполнении бюджетов всех уровней, а также при составлении консолидированных бюджетов всех уровней.
При этом законодательные (представительные) органы субъектов Федерации и органы местного самоуправления вправе при утверждении соответствующих бюджетов производить дальнейшую детализацию бюджетной классификации, не нарушая общих принципов построения и единства бюджетной классификации РФ.
Ведомственная классификация расходов федерального бюджета, классификация источников внешнего финансирования дефицита федерального бюджета, классификация видов государственного внешнего долга Российской Федерации используется только "* при составлении, утверждении и исполнении федерального бюджета.
Федеральный закон «О бюджетной классификации Российской Федерации» устанавливает пределы применения бюджетной классификации и ее отдельных частей.
Классификация доходов бюджетов РФ, а также функциональная, экономическая классификация расходов, классификация источников внутреннего финансирования дефицитов бюджетов, классификация видов внутренних долгов РФ и субъектов Федерации являются едиными и используются при составлении, утверждении и исполнении бюджетов всех уровней и при составлении консолидированных бюджетов.
Законодательные (представительные) органы субъектов Федерации и органы местного самоуправления вправе производить дальнейшую детализацию своих бюджетов, не нарушая общих принципов построения и единства бюджетной классификации РФ.
Бюджетная классификация утверждается в форме закона, в который вносятся изменения и дополнения одновременно с принятием закона о федеральном бюджете на соответствующий финансовый год. Совершенствование бюджетной классификации позволит повысить эффективность мобилизации и использования бюджетных средств, обеспечить прозрачность бюджетов всех уровней и оптимизировать учетную политику.
| РАСХОДЫ |
% |
| Государственное управление | 2,9 |
| Оборона | 14,6 |
| Образование | 4,1 |
| Здравоохранение | 1,6 |
| Социальное обеспечение | 22,0 |
| Культура | 0,5 |
| Сельское хозяйство | 1,4 |
| Промышленность, энергетика и строительство | 3,0 |
| Обслуживание госдолга | 14,6 |
Таким образом, расходы государственного бюджета представляют собой денежные средства, направляемые на финансовое обеспечение задач и функций государства и местного самоуправления. Они выражают экономические отношения, на основе которых происходит процесс использования средств централизованного фонда денежных средств государства по различным направлениям.
1.8 Основы межбюджетных отношений в РФ
Межбюджетные отношения — это отношения между органами государственной власти Российской Федерации, органами государственной власти субъектов РФ и органами местного самоуправления по поводу:
1) разграничения видов расходов и доходов полностью или частично на постоянной основе между уровнями бюджетной системы;
2) распределения между бюджетами разных уровней регулирующих налогов по временным нормативам, утверждаемым на каждый год;
3) перераспределения средств из бюджетов одного уровня в другой, а также между бюджетами того же уровня в разных формах.
Цель межбюджетных отношений — создание исходных условий для сбалансированности бюджетов на каждом уровне с учетом возлагаемых на них задач и функций при соблюдении минимальных государственных социальных стандартов на всей территории страны исходя из имеющегося на соответствующих территориях налогового потенциала.
Межбюджетные отношения основываются на следующих принципах:
— распределения и закрепления расходов бюджетов по определенным уровням бюджетной системы РФ;
— разграничения (закрепления) на постоянной основе и распределения по временным нормативам регулирующих доходов по уровням бюджетной системы РФ;
— равенства бюджетных прав субъектов РФ, равенства бюджетных прав муниципальных образований;
— выравнивания уровней минимальной бюджетной обеспеченности субъектов РФ, муниципальных образований;
— равенства всех бюджетов РФ во взаимоотношениях с федеральным бюджетом, равенства местных бюджетов во взаимоотношениях с бюджетами субъектов РФ.
Дальнейшее реформирование системы межбюджетных отношений в РФ должно обеспечить:
— сбалансированность интересов всех участников межбюджетных отношений;
— заинтересованность органов государственной власти и органов местного самоуправления в повышении уровня собственных доходов бюджета, наиболее полном и своевременном сборе налогов как собственных, так и регулирующих;
— повышение ответственности органов власти на каждом уровне за сбалансированность бюджета и бюджетную обеспеченность;
— сокращение дотационности территориальных бюджетов за счет минимизации встречных финансовых потоков;
— применение в межбюджетном регулировании единых для всех субъектов Федерации, а внутри каждого из них для всех муниципальных образований методологии и критериев, учитывающих их индивидуальные или групповые особенности;
— распределение и перераспределение средств по вертикали бюджетной системы в целях выравнивания бюджетной обеспеченности территориальных образований, отстающих по объективным причинам, для соблюдения минимальных государственных социальных гарантий;
— обязательность компенсаций бюджетам недостающих средств при уменьшении их доходов или увеличении расходов вследствие решений, принимаемых органами власти другого уровня;
— недопустимость изъятия или принудительной централизации в бюджеты другого уровня собственных доходов, дополнительно полученных или сэкономленных бюджетных средств;
— взаимную ответственность органов власти разных уровней за соблюдение обязательств по межбюджетным отношениям;
— наличие достоверной информации о финансовой обеспеченности территориальных образований, нуждающихся в финансовой поддержке из бюджета другого уровня;
— ясность (прозрачность) и гласность межбюджетных отношений.
Глава II. Анализ проекта федерального бюджета Российской Федерации на 2006 год
2.1 Бюджетное послание Президента РФ «О бюджетной политике в 2006 году»
Как было сказано в разделе 3 главы I, первый этап бюджетного процесса — составление проектов бюджетов. Он начинается с бюджетного послания Президента РФ, которое включает:
1) основные показатели социально-экономического развития РФ на планируемый год и среднесрочную перспективу;
2) сводный финансовый баланс в целом по территории РФ;
3) оценку результатов исполнения федерального и консолидированного бюджетов за предыдущий год и истекший период, предшествующий планируемому;
4) основные направления бюджетной и налоговой политики;
5) показатели консолидированного бюджета;
6) проект федерального бюджета;
7) другие показатели, характеризующие стратегию и объемы федерального бюджета на очередной год.
Послание Президента носит в основном информационный характер. Но вместе с тем оно имеет очень большое значение, так как считается, что одновременно с бюджетным посланием Президент представляет концепцию социально-экономического развития и гарантирует ее выполнение. Бюджетное послание Президента РФ направляется Федеральному Собранию РФ не позднее марта года, предшествующего очередному финансовому году.
БЮДЖЕТНОЕ ПОСЛАНИЕ ПРЕЗИДЕНТА РОССИЙСКОЙ ФЕДЕРАЦИИ ФЕДЕРАЛЬНОМУ СОБРАНИЮ РОССИЙСКОЙ ФЕДЕРАЦИИ "О БЮДЖЕТНОЙ ПОЛИТИКЕ В 2006 ГОДУ"
Настоящее Бюджетное послание подготовлено в соответствии со статьей 170 Бюджетного кодекса Российской Федерации и содержит основные направления и ориентиры бюджетной политики в 2006 году.
1. Итоги бюджетной политики в 2004 году и в начале 2005 года.
Проводимая бюджетная политика в целом позволила обеспечить сохранение макроэкономической стабильности. Однако предусмотренный федеральным законом о федеральном бюджете на 2004 год прогнозный уровень инфляции был превышен. Недопустимо высоким остается уровень инфляции и в начале 2005 года. В результате усилились риски замедления темпов и снижения качества экономического роста. Высокая инфляция в значительной степени снижает эффективность мер по повышению уровня доходов населения. Полагаю, что имевшиеся возможности сдерживания инфляции не были полностью использованы. Характерной особенностью бюджетной политики в 2004 году и в начале 2005 года стала практическая реализация масштабной реформы федеративных отношений. Внесены изменения в законодательство, регулирующее отношения в различных сферах государственного управления, которые обеспечивают разграничение расходных обязательств между уровнями публичной власти. Бюджетным и Налоговым кодексами Российской Федерации на долгосрочной основе закреплены доходные источники, необходимые для выполнения этих обязательств. Впервые законодательно определена методика делегирования субъектам Российской Федерации ряда федеральных полномочий с предоставлением субвенций из федерального бюджета. В то же время не были своевременно приняты необходимые решения Правительства Российской Федерации о выделении субъектам Российской Федерации субвенций на исполнение делегированных федеральных полномочий. Радикально сокращен объем нефинансируемых федеральных мандатов, ранее содержавшихся в законодательстве. Бюджеты всех уровней бюджетной системы Российской Федерации на 2005 год сформированы с применением новой бюджетной классификации, обеспечивающей большую свободу маневра для органов государственной власти и органов местного самоуправления в процессе исполнения бюджетов. Проводилась работа по внедрению элементов среднесрочного финансового планирования. В ряде федеральных органов исполнительной власти начата экспериментальная апробация механизмов программно-целевого бюджетирования, ориентированного на достижение конкретных результатов. Снижалась налоговая нагрузка на экономику. В числе наиболее значимых решений - снижение с 35,6 процента до 26 процентов базовой ставки единого социального налога. Внесены изменения в Налоговый кодекс Российской Федерации, направленные на активизацию жилищного строительства и формирование рынка доступного жилья. Налоговый кодекс Российской Федерации дополнен главами о водном и земельном налогах, государственной пошлине. С 1 января 2005г. осуществлена плановая индексация заработной платы работников федеральных организаций бюджетной сферы. Приняты решения о совершенствовании оплаты труда федеральных государственных гражданских служащих, военнослужащих и сотрудников правоохранительных органов. Проведена реформа системы социальной поддержки отдельных категорий граждан, значительная часть натуральных льгот переведена в денежную форму. Объемы бюджетного финансирования системы социальной поддержки населения резко увеличены. Однако последствия принимаемых решений по монетизации льгот и механизмы их реализации оказались не до конца проработанными. Первоначальная оценка бюджетных затрат на проведение реформы системы социальной поддержки населения была неоправданно занижена. Из-за этого пришлось многое менять на ходу, спешно искать выходы из создавшегося положения. Возникла потребность в существенной корректировке расходной части федерального бюджета на 2005 год. Увеличился реальный размер пенсий. Наиболее существенную прибавку к пенсиям получили граждане старше 80 лет и инвалиды, имеющие ограничение способности к трудовой деятельности III степени. Для ветеранов Великой Отечественной войны и жертв нацизма предусмотрены дополнительные денежные выплаты и иные меры социальной поддержки в связи с 60-летием Победы. Сокращен объем государственного внешнего долга. Досрочно погашена задолженность Российской Федерации перед Международным валютным фондом.
2. Основные проблемы, требующие решения.
Для повышения эффективности бюджетной политики необходимо решение ряда проблем. Действующее налоговое законодательство пока не в полной мере обеспечивает благоприятные условия для эффективного развития отечественного бизнеса, реализации долгосрочных инвестиционных проектов. В налоговой системе все еще сохраняются элементы, искажающие экономически обоснованную предпринимательскую мотивацию и препятствующие выводу хозяйственной деятельности из тени. Налоговый учет и отчетность остаются неоправданно усложненными, что особенно чувствительно для малого и среднего бизнеса. Процедуры рассмотрения проекта федерального бюджета излишне затянуты и громоздки. Законодательство о государственных закупках не отвечает современным требованиям. Из-за несовершенства применяемых механизмов государство по-прежнему несет дополнительные финансовые издержки при осуществлении закупок товаров и услуг, необходимых для реализации его функций. Не завершено упорядочение сети федеральных государственных унитарных предприятий и учреждений. Недопустимо медленно принимаются решения о дальнейшей судьбе федеральных учреждений, функции которых признаны избыточными. Сохраняется проблема невыполнения прогнозных планов приватизации. Неоправданно затягиваются сроки принятия решений по значимым приватизационным сделкам. Не решена проблема реализации мелких пакетов акций, находящихся в федеральной собственности. Осуществление функций государственной власти по-прежнему остается чрезмерно сконцентрированным на федеральном уровне. Требуется дальнейшее расширение перечня федеральных полномочий, исполнение которых делегируется органам государственной власти субъектов Российской Федерации с предоставлением субвенций из федерального бюджета. Эта работа должна быть синхронизирована с реализацией мер по совершенствованию схемы размещения и сокращению штатной численности территориальных органов федеральных органов исполнительной власти. Далеко не полностью урегулирована проблема исполнения судебных решений по искам к органам государственной власти и органам местного самоуправления. Это нарушает права и законные интересы граждан, является недопустимым примером неуважения к судебной власти.
3. Основные задачи бюджетной политики на 2006 год и среднесрочную перспективу.
Обеспечение макроэкономической устойчивости остается важнейшей задачей бюджетной политики. В 2006 - 2008 годах необходимо обеспечить последовательное снижение уровня инфляции. Недопустимо превышение прогнозных темпов инфляции, учтенных при формировании федерального бюджета. Это требует как повышения качества государственных прогнозов социально-экономического развития, так и взвешенных решений по формированию расходной части бюджета. Темпы роста непроцентных расходов не должны превышать темпы роста экономики. Необходим комплексный учет бюджетных последствий проводимых структурных преобразований в экономике и социальной сфере. В противном случае бюджет становится фактором макроэкономической нестабильности. В целях обеспечения сбалансированности и устойчивости бюджетной системы Российской Федерации, безусловного выполнения федеральных расходных обязательств, повышения эффективности бюджетных расходов Правительству Российской Федерации надлежит предпринять действия по следующим направлениям. Первое. Разработка и утверждение перспективного финансового плана на 2006 - 2008 годы. В нем должны быть раздельно отражены действующие и вновь принимаемые расходные обязательства Российской Федерации. Второе. Новые расходные обязательства могут включаться в федеральный бюджет лишь в целях обеспечения приоритетов государственной социально-экономической политики и при условии проведения оценки их ожидаемой эффективности. Третье. Активизация работы по совершенствованию механизмов применения программно-целевых методов при планировании и осуществлении бюджетных расходов. Четвертое. Практический переход к распределению бюджетных ресурсов между администраторами бюджетных расходов исходя из поставленных перед ними целей. Особое внимание необходимо уделить формированию системы реальных и объективных индикаторов достижения администраторами бюджетных расходов поставленных целей и решения определенных задач. Пятое. Принятие нового федерального закона о государственных закупках, действие которого будет распространяться на все уровни публичной власти. Шестое. Уточнение параметров формирования Стабилизационного фонда Российской Федерации не должно затрагивать основные принципы, определенные при его создании. Средства, накопленные сверх установленного минимума, и в 2006 году могут быть использованы только на замещение источников погашения внешнего долга. Седьмое. Совершенствование нормативно-правовой базы исполнения судебных решений по искам к казне, органам государственной власти и органам местного самоуправления. Восьмое. Формирование механизмов привлечения частного капитала к осуществлению важнейших инфраструктурных проектов национального масштаба. Девятое. Модернизация процедур составления и рассмотрения проекта федерального бюджета. Целесообразно перейти к рассмотрению проекта федерального закона о федеральном бюджете в Государственной Думе в трех чтениях. Эти положения следует включить в Бюджетный кодекс Российской Федерации и применять уже при формировании проекта федерального бюджета на 2007 год.
4. Основные направления налоговой политики.
В 2005 - 2006 годах особое внимание предстоит уделить завершению налоговой реформы. Считаю, что проблема снижения базовой ставки налога на добавленную стоимость и ее унификации по-прежнему остается актуальной. Необходимо, прежде всего, устранить имеющиеся барьеры и нормы, нарушающие нейтральность действия налога на добавленную стоимость и приводящие к необоснованному изъятию средств из оборота предприятий. В частности, следует уже в весеннюю парламентскую сессию 2005 года принять решение о переходе начиная с 2006 года к общему порядку принятия к вычету налога на добавленную стоимость при осуществлении капитального строительства. Действующий порядок, при котором уплаченный налог на добавленную стоимость принимается к вычету только после ввода объекта капитального строительства в эксплуатацию, приводит к удорожанию инвестиционных проектов, а зачастую - к отказу от их реализации. Следует поддержать меры по совершенствованию налогообложения прибыли организаций: полностью включить в состав затрат расходы на научные исследования и опытно-конструкторские разработки, предоставить право включать в состав затрат капитальные вложения в размере 10 процентов от стоимости приобретаемых основных средств, а также разрешить перенос убытков прошлых лет на будущие периоды. Механизмы начисления амортизации должны совершенствоваться и в дальнейшем. Предлагаю также рассмотреть вопрос о совершенствовании налогообложения дивидендов, получаемых российскими юридическими лицами от инвестиций в дочерние общества, что должно стимулировать размещение холдинговых компаний в Российской Федерации. Считаю необходимым принять меры налогового стимулирования развития в отношении компаний, осуществляющих технико-внедренческую деятельность в особых экономических зонах, предусмотрев снижение базовой ставки единого социального налога. Целесообразно поддержать предложение Правительства Российской Федерации о повышении для организаций малого бизнеса верхнего предела дохода, при котором возможен переход на упрощенную систему налогообложения. Необходимо обеспечить введение в Налоговый кодекс Российской Федерации главы о местном налоге на недвижимость. Местный налог на недвижимость является важной частью законодательных мер, направленных на стимулирование цивилизованного рынка недвижимости. Полагаю необходимой отмену налога на имущество, переходящее в порядке наследования, что будет способствовать цивилизованному переходу имущества из поколения в поколение. Следует продолжить работу по поиску оптимальной модели дифференциации ставок налога на добычу полезных ископаемых в зависимости от горно-геологических и экономико-географических характеристик месторождений. Необходимо, чтобы механизм предоставления отсрочек и рассрочек налоговых платежей, установленный Налоговым кодексом Российской Федерации, наконец заработал на практике. В частности, налогоплательщики должны иметь возможность оформить отсрочку или рассрочку сроком до одного года непосредственно в налоговом органе. Решения о предоставлении налогоплательщикам отсрочки или рассрочки сроком от одного года до трех лет должны приниматься Правительством Российской Федерации. Дополнительным основанием для их предоставления должно стать возникновение задолженности по уплате налогов, пени и штрафных санкций, выявленной по результатам контрольной работы налоговых органов. Все основания предоставления отсрочек и рассрочек налоговых платежей должны быть установлены законодательно. Необходимо также исключить бюджетные ограничения по их предоставлению, устанавливаемые федеральным законом о федеральном бюджете. Кроме того, необходимо реализовать ряд мер в области налогового администрирования, позволяющих обеспечить четкую регламентацию полномочий и действий налоговых органов при осуществлении ими контрольных мероприятий, включая определение порядка проведения всех видов налоговых проверок, досудебного урегулирования налоговых споров, истребования документов, установление жестких максимальных сроков проведения проверок, а также ограничений по количеству проверок налогоплательщика в течение одного года. Указанные меры должны быть реализованы уже в 2005 году. Дальнейшее затягивание работы по внедрению стандартов деятельности налоговых инспекций недопустимо. После принятия новых редакций Лесного и Водного кодексов Российской Федерации необходимо ввести в действие систему платежей за пользование этими природными ресурсами. Размер платежей должен быть адекватен их реальной стоимости. Необходимо серьезно переработать систему платежей за негативное воздействие на окружающую среду. Новая система платежей должна исключить возможность принятия индивидуальных решений по размерам платежей для каждого плательщика и стимулировать переход на современные энергоэффективные технологии производства. Правительству Российской Федерации надлежит продолжить работу по снижению либо отмене ввозных таможенных пошлин на технологическое оборудование, которое не производится и в ближайшей перспективе не планируется к производству в Российской Федерации. Это даст дополнительный импульс к ускорению технологической модернизации производства.
5. Основные приоритеты бюджетных расходов
Действующие расходные обязательства федерального бюджета в 2006 году должны безусловно выполняться. Особое внимание следует уделить обеспечению устойчивого функционирования пенсионной системы, безусловной выплаты заработной платы и выполнения иных финансовых обязательств перед населением. Вновь принимаемые расходные обязательства в приоритетном порядке должны способствовать решению проблемы повышения жизненного уровня работников организаций бюджетной сферы, федеральных государственных гражданских служащих, военнослужащих и приравненных к ним лиц. Следует определиться с возможностями и сроками реального повышения оплаты труда в среднесрочной перспективе. Необходимо начать переход к внедрению отраслевых систем оплаты труда работников организаций бюджетной сферы. Это позволит обеспечить соответствие между качеством труда и уровнем заработной платы в бюджетном секторе. Необходимо модернизировать механизмы проведения активной политики занятости и реализации других мер, способствующих повышению качества человеческого капитала. Особое внимание следует уделить повышению результативности бюджетных расходов. Прежде всего, это относится к обеспечению доступности и качества услуг здравоохранения и образования, непосредственно влияющих на уровень жизни населения. Решение этой задачи потребует, в том числе изменения сложившихся механизмов финансирования. Необходимо восстановить престиж и общественную значимость профессии врача и учителя, создать условия для привлечения в здравоохранение и образование квалифицированных кадров, технического перевооружения и развития этих отраслей. Следует также оказывать поддержку в рамках федеральных программ проводимым на региональном уровне мероприятиям по оказанию государственной социальной помощи малоимущим гражданам и многодетным семьям, по передаче детей-сирот и детей, оставшихся без попечения родителей, в приемные семьи, по борьбе с детской беспризорностью и безнадзорностью. Рассматриваю такие действия как реальный вклад в дело борьбы с бедностью и ликвидации иных очагов социального неблагополучия. В 2006 году необходимо обеспечить дальнейшее улучшение материального положения пенсионеров, увеличение размеров социальных и трудовых пенсий в объемах, опережающих рост потребительских цен.
6. Совершенствование межбюджетных отношений.
Обеспечение стабильности закрепленных за уровнями публичной власти доходных источников и расходных полномочий должно стать важнейшим принципом бюджетной политики федеральных органов государственной власти и органов государственной власти субъектов Российской Федерации. Одновременно необходимо проанализировать практику исполнения субъектами Российской Федерации делегированных им федеральных полномочий с предоставлением субвенций из федерального бюджета. Стоит продолжить работу по расширению круга таких полномочий. Нужно оказать содействие субъектам Российской Федерации и органам местного самоуправления в работе по оздоровлению их бюджетов. Следует активнее внедрять принципы лучшей практики планирования и исполнения бюджетов, не допускать образования бюджетной задолженности, что означает четкое исполнение органами власти обязательств перед хозяйствующими субъектами и населением. Именно так должен строиться бюджетный процесс - от региона до поселения. Необходимо на долговременной основе определиться с направлениями использования Федерального фонда регионального развития, изменить механизм его формирования и распределения с учетом применения единых методологических принципов отбора регионов для оказания инвестиционной поддержки и порядка предоставления средств из этого фонда с учетом финансовых возможностей субъектов Российской Федерации. В составе Фонда софинансирования социальных расходов необходимо предусматривать достаточные средства для социальной поддержки ветеранов труда, тружеников тыла, реабилитированных лиц и лиц, признанных пострадавшими от политических репрессий, жертв политических репрессий, граждан, имеющих детей, а также для предоставления малоимущим гражданам жилищных субсидий. С 2006 года предстоит перейти к формированию бюджетов закрытых административно-территориальных образований в порядке, установленном для формирования бюджетов муниципальных образований. В проекте федерального бюджета следует предусмотреть средства на выплату бюджетам закрытых административно-территориальных образований компенсации дополнительных бюджетных расходов и (или) потерь, связанных с их статусом. Практическое осуществление в 2006 году реформы местного самоуправления требует от федеральных органов государственной власти оказания действенной методологической помощи субъектам Российской Федерации и муниципалитетам. Вновь образованные органы местного самоуправления должны быть готовы к решению отнесенных к их компетенции вопросов местного значения. При формировании бюджетов субъектов Российской Федерации на 2006 год предлагаю уделить особое внимание решению проблемы сбалансированности местных бюджетов.
2.2 Анализ принятого проекта федерального бюджета РФ на 2006 г
18 ноября 2005 года Правительство РФ одобрило проект федерального бюджета на 2006 год. Профицит бюджета составляет 776,02 млрд. руб. или 3,2 % ВВП. Доходы федерального бюджета в 2006 году прогнозируются в сумме 5046,14 млрд. руб. (см. Приложение 2.2.1.), расходы – 4270,11 млрд. руб. (см. Приложение 2.2.2.)
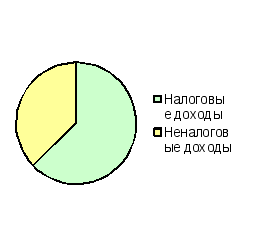
Налоговые доходы федерального бюджета в 2006 году оцениваются в 3167,83 млрд. руб., неналоговые доходы – 1878,31 млрд. руб.
2006 год 2002 год