Денежно-кредитная политика России
После снижения в сумме на 1415 млрд. рублей в марте-мае в последующие месяцы в динамике Чистого кредита коммерческим банкам (ЧККБ) со стороны Банка России произошел разворот. В июне анализируемый агрегат увеличился почти на 370 млрд. рублей, а в июле – ещё на 360 млрд. Сокращение задолженности Центрального банка перед коммерческими произошло главным образом за счёт снижения до 427 млрд. рублей по состоянию на начало августа против 1230 млрд. рублей двумя месяцами ранее объёма средств, размещенных кредитными организациями на депозите в Банке России. При этом лишь небольшая часть средств, выведенных с депозита, была переведена на корсчета и в облигации Банка России. По всей видимости, значительную долю размещенных на депозите рублевых ресурсов составляли средства, которые удалось собрать за прошедшие аукционы по продаже активов ЮКОСа, и которые теперь идут на выплату кредиторам (согласно заявлению конкурсного управляющего ЮКОСом по данным на начало августа уже были произведены выплаты в объёме порядка 400 млрд. рублей). Большая часть этих денег - 237 млрд. рублей - досталась "Роснефти", 150 млрд. получила ФНС.
Добавим, что в сумме за семь месяцев текущего года объем чистого кредита банковской системе сократился на 468 млрд. рублей. Показатель за аналогичный период 2006 года был равен 102 млрд. рублей.
По итогам января-июля снижение ЧВА оценивается в 2432 млрд. рублей. Для сравнения, показатель, характеризующий первые семь месяцев 2006 года, был равен 1813 млрд. рублей.
По итогам июля объем денежной базы увеличился на 3,4%. Суммарный за первые семь месяцев показатель прироста на уровне 10,4% по-прежнему остаётся заметно ниже прошлогоднего значения, 12,4%. Сдержанная динамика анализируемого агрегата свидетельствует о том, что денежным властям пока удаётся сдерживать эмиссию денег, несмотря на значительный приток в страну иностранной валюты, как в форме экспортной выручки, так и капитала. При этом рост денежной массы (агрегат М2) идёт опережающими темпами; положительным моментом в данном случае является то, что он имеет в большей степени благоприятную структуру, поскольку происходит, главным образом, за счёт безналичной составляющей данного агрегата.
И все же быстрый рост резервов, безусловно, представляет угрозу для стабильности денежного рынка и успеха антиинфляционной политики. В предыдущие годы, когда основу притока иностранной валюты на российский рынок составляла экспортная выручка, ключевую роль в решении проблемы стерилизации избыточной ликвидности играл Стабилизационный фонд. Последний успешно справлялся с поставленной задачей и в значительной степени нейтрализовывал рост денег в экономике, формировавшийся под влиянием высоких цен на нефть и нефтепродукты. Однако, увеличение денежного предложения, связанное с притоком иностранной валюты по каналу капитальных операций, в рамках механизма Стабилизационного фонда никак не регулируются. Эту функцию должен выполнять Центральный банк, но эффективных инструментов управления ликвидностью денежного рынка в распоряжении последнего на сегодняшний день нет.
Основным механизмом абсорбирования ликвидности по каналу Центрального банка по-прежнему служат депозитные операции, мало приспособленные к решению проблемы стерилизации на сколько-нибудь длительном отрезке времени. Об этом, в частности, свидетельствует исключительная волатильность последних, наблюдающийся в последние месяцы. Проводимое Центральным банком с начала прошлого года и продолжившееся в этом году повышение ставок по депозитным операциям, безусловно, повысило привлекательность этого инструмента, однако, не привело ни к каким значимым подвижкам во временной структуре. Львиную долю депозитов по-прежнему составляют средства, размещенные банками overnight и на 1 неделю. В комментариях официальных представителей Банка России, сопровождающих повышение ставок, как правило, отмечается, что эти решения продиктованы необходимостью "повышения эффективности инструментов денежно-кредитной политики", что, в свою очередь, призвано усилить влияние Центрального банка на процентные ставки, ликвидность, а, следовательно, и инфляцию. Однако, краткосрочная структура депозитных операций и ограниченный состав их участников ставят под сомнение не только действенность этого инструмента, но и целесообразность его использования, по крайней мере, если говорить о депозитах overnight.
Облигации Банка России, безусловно, являются более эффективными в вопросе стерилизации избыточной ликвидности. Однако, несмотря на последовательное развитие рынка ОБР, на сегодняшний день объем его остаётся недостаточным (порядка 370 млрд. рублей по состоянию на конец июля).
В условиях резкого увеличения рублевой ликвидности, наблюдающегося в последние месяцы, и ограниченной эффективности рыночных инструментов стерилизации, Центральный банк был вынужден задействовать наиболее грубый механизм. С 1 июля 2007 года вступило в силу решение, принятое Советом директоров Банка России 14 мая, о повышении нормативов обязательных резервов: по обязательствам перед банками-нерезидентами в валюте РФ и иностранной валюте, а также по иным обязательствам кредитных организаций в валюте РФ и иностранной валюте норматив резервирования установлен на уровне 4,5%, а по обязательствам кредитных организаций перед физическими лицами в валюте РФ – на уровне 4%.
Прямым следствие повышения резервных требований стало связывание части свободной ликвидности в рамках фонда обязательного резервирования (ФОР). По состоянию на 1 августа объём последнего увеличился более чем на 70 млрд. рублей против показателя на 1 июля. Для сравнения, ежемесячный прирост ФОРа на протяжении первого полугодия не превышал 16 млрд. рублей. Однако, основная надежда Центрального банка, по всей видимости, связана с ограничением будущего притока иностранной валюты по каналу капитальных операций. Повышение на 1 п.п. нормы резервирования само по себе является достаточно существенным воздействием. Вместе с тем, учитывая устойчивую тенденцию к снижению курса доллара, как на мировом валютном рынке, так и на внутреннем, эффективность этой меры может оказаться значительно ниже, чем можно было бы ожидать в других условиях.
Примечательно, что норматив резервирования по обязательствам кредитных организаций перед физическими лицами в рублях также был повышен (хотя и в меньшей степени – на 0,5 п.п.). Это означает, что издержки банков вырастут и, как следствие, для поддержания рентабельности своего бизнеса они, вероятнее всего, будут вынуждены понизить ставки привлечения. Это, в свою очередь, может негативно сказаться на динамике депозитов населения, формирующих наименее инфляционную составляющую денежного предложения.
Остаётся добавить, что средняя стоимость однодневного кредита в июле составила 3,39% годовых, что сопоставимо с показателями предыдущих трёх месяцев, однако, значительно выше доходности однодневного депозита Банка России (2,5% годовых), который, по сути, представляет собой альтернативу размещению временно свободных рублёвых ресурсов на рынке МБК. Этот факт свидетельствует о сохраняющейся сегментированности денежного рынка и банковской системы в целом, обусловленной во многом доминирующим положением двух-трёх крупнейших банков, которым оказывается невыгодно оперировать с большим количеством несопоставимо более мелких банков.
Представление о состоянии ликвидности денежного рынка дает график, приведенный ниже (рис. 3).
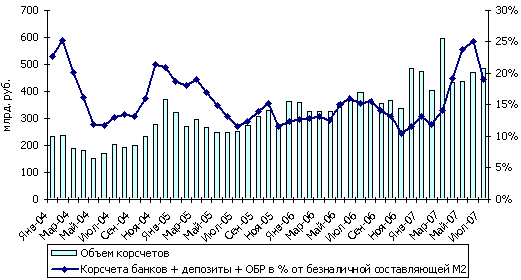
Рис. 3. Уровень ликвидности денежного рынка
Данные о динамике денежной массы публикуются Банком России с лагом в 1 месяц. После резкого роста в мае сразу на 7,0%, в июне агрегат М2 увеличился лишь на 1,6%, что существенно ниже значения, характеризующего этот же месяц 2006 года, 6,0%. В итоге разрыв между суммарными с начала соответствующего года темпами прироста анализируемого агрегата заметно сократился. Так, по итогам первых шести месяцев текущего года увеличение денежного предложения составило 20,9% против 17,3% за тот же период 2006 года. По итогам июня и по отношению к декабрю 2006 года прирост агрегата в реальном выражении оценивается в 14,3%. Показатель за соответствующий период 2006 года был меньшим (как за счёт чуть более высокой инфляции, так и за счёт несколько более сдержанного роста денежной массы) и составлял 10,4%. В годовом выражении темпы прироста М2 снизились с максимальной отметки 59,9%, достигнутой по итогам мая, до 53,3% (отметим, что снижение показателя зафиксировано впервые за последние полтора года). Однако, с уверенностью говорить о развороте повышательного тренда пока рано.
Основные составляющие М2 – наличные и безналичные деньги – характеризовались в июне ростом на 4,5% и 0,5% соответственно. По состоянию на 1 июля объем наличных денег в обращении был выше уровня начала года на 8,7%. Что касается безналичных денег, то по итогам первых шести месяцев был зафиксирован их рост на 26,3%. Для сравнения, показатель, характеризующий январь-июнь 2006 года, был равен 20,4%.
Объём безналичных денег в иностранной валюте сократился в июне на 2,7%. В сумме по итогам второго квартала сокращение составило 22% и нейтрализовало последовательный рост агрегата на протяжении первых трёх месяцев. В результате по состоянию на 1 июля объём безналичных денег в иностранной валюте был выше показателя начала года лишь на 0,4%. Рванная и слабо предсказуемая динамика в целом типична для данного агрегата. Достаточно сказать, что на протяжении 2006 года показатель прироста безналичных денег в иностранной валюте пять раз проходил нулевую отметку, хотя столь резких изменений, как в нынешнем году отмечено не было.
Добавим, что согласно уточнённому прогнозу Центрального банка (содержащемуся в одобренных в середине июля Государственной Думой Основных направлениях денежно-кредитной политики на 2008 год) рост денежной массы в 2007 год должен составить 37-39%. Изначально верхний предел увеличения денег в экономике в текущем году был зафиксирован на уровне 29%, однако даже новый, пересмотренный в сторону повышения, ориентир представляется явно заниженным, при этом никаких пояснений тому, каким образом Центральный банк намерен за оставшиеся полгода снизить темпы роста М2 почти в полтора раза, в документе не содержится.
Вплоть до недавнего времени ускоренный рост денежных агрегатов не оказывал явного негативного влияния на инфляцию, поскольку нейтрализовался столь же быстрым увеличением спроса на деньги. Даже ускорение инфляции в июне до 1,0% против 0,3% в соответствующий период прошлого года нельзя было однозначно отнести на счёт действия денежных факторов. Однако, июльские данные, характеризующиеся, в частности, резким увеличением темпов базовой инфляции, свидетельствуют об усилении, в первую очередь, монетарной инфляции.
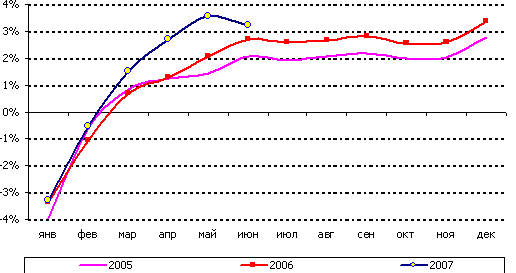
Рис.4. Среднемесячный прирост М2 с начала соответствующего года
Напомним, что по итогам 2006 скорость обращения, рассчитанная по денежному агрегату М2, снизилась на 12,9%, что в два с половиной раза выше показателя за предыдущий 2005 год, 5,0%. В 2007 году замедление скорости обращения денег продолжилось и стало ещё более выраженным: 22,5% по результатам первого полугодия и по сравнению с аналогичным периодом прошлого года.
В мае сберегательная активность населения заметно снизилась. По итогам месяца суммарный объем банковских вкладов (в рублях и иностранной валюте) увеличился на 1,8%, что существенно ниже, как среднемесячного показателя прироста за 2006 год (2,7%), так и среднего за первые месяцы текущего года показателя (2,9%, без учёта января). Справедливости ради можно отметить, что сезонное снижение темпов роста банковских депозитов физических лиц наблюдалось в соответствующий период и в предыдущие годы, что, по всей видимости, связано с летним отпускным периодом. Соответственно, можно предположить, что замедление в динамике анализируемого агрегата имеет в большей степени локальный характер и в будущем сравнительно высокие темпы прироста сбережений в форме банковских вкладов сохранятся.
В структуре использования денежных доходов населения на долю сбережений (куда включаются банковские вклады и ценные бумаги) в мае пришлось лишь 5,2%, что заметно ниже апрельского значения 8,8% и среднего за 2006 год показателя, 6,6%. Одновременно на 5,8% увеличился объём денег «на руках».
Номинальная процентная ставках по вкладам после трёхмесячной стабилизации в мае пошла вниз: средневзвешенная ставка по срочным вкладам (т.е. без учёта депозитов «до востребования») с уровня 7,5% опустилась до 7,2%. Негативные подвижки в реальной процентной ставке (рассчитанной с поправкой на инфляцию в годовом выражении) оказались ещё более существенными. За счёт увеличения темпов роста потребительских цен в мае по сравнению с соответствующим показателем 2006 года реальная доходность депозитов снизилась на 0,4 п.п. и ещё глубже ушла в отрицательную область: с отметки минус 0,1%, достигнутой по состоянию на март и оказавшейся макси-мальным показателем за весь пост кризисный период, до минус 0,7% в мае.
Возвращаясь к динамике депозитов населения, можно отметить, что весь прирост в мае, как и в предыдущие месяцы, произошёл за счет депозитов в национальной валюте. В рублевом сегменте наиболее выраженную положительную динамику продемонстрировали депозиты на срок от года и выше, хотя и здесь было отмечено замедление темпов прироста. Объем последних увеличился за месяц на 2,9%, что ниже апрельского значения (3,8%) и среднего показателя за 2006 год (3,6%). Рост кратко- и среднесрочных депозитов был в мае умеренным, как в абсолютном, так и относительном выражении, менее 1% в каждом случае. Можно добавить, что, несмотря на устойчивый и превышающий средние темпы рост долгосрочных депозитов, их доля в общем объёме увеличивает достаточно медленно. По состоянию на конец мая 2007 года этот показатель был равен 63,7%, что на 2,1 п.п. выше значения годовой давности.
В валютном сегменте в мае суммарный объём депозитов остался неизменным. При этом произошел незначительный переток средств со среднесрочных (до 1 года) на долгосрочные депозиты. Вялая динамика валютных депозитов – закономерное следствие последовательного ослабления курса доллара на мировом рынке и на российском на протяжении уже более двух лет. Учитывая сохранение тенденции к снижению курса доллара, в краткосрочном периоде можно с уверенностью прогнозировать продолжение понижательной динамики депозитов в иностранной валюте.
В целом следует отметить, что, несмотря на периодически отмечаемые значимые процентные изменения в той или иной группе валютных депозитов, существенного влияния на динамику итогового показателя (в рублях и иностранной валюте) они не оказывают. Если в начале 2006 года депозиты, деноминированные в иностранной валюте, составляли ещё порядка 25-20% от общего объёма депозитов населения, то в настоящее время их доля снизилась до менее чем 15%.
Суммарный (в рублях и иностранной валюте) прирост депозитов частных лиц за первые пять месяцев 2007 года составил 10,9%. Это выше соответствующего показателя за 2006 год, 9,7%. Рублевые депозиты увеличились с начала текущего года на 13,4%, что на 1,5 п.п. ниже прошлогоднего показателя прироста, 14,9%; валютные сократились на 1,4% по сравнению с уровнем начала года, тогда как за январь-май 2006 года их объём снизился на 6,4%. С опережением прошлогодних значений идёт в нынешнем году рост длинных – на срок от года – депозитов. С января по май 2007 года их объем увеличился на 15,1% против 12,2% за тот же период 2006 года. По данным на 1 июня доля депозитов указанной срочности составляла 63,2% от общего объёма депозитов, несколько увеличившись после периода относительной стабильности, продолжавшегося с конца 2006 – по начало 2007 года. Темпы прироста кредитного портфеля банковской системы вновь несколько снизились. По итогам месяца объём предоставленных кредитов увеличился на 2,6%, что ниже среднего показателя за 2006 год (3,0%), и среднего за первые месяцы текущего года значения, 3,1%. Вместе с тем, отмеченное снижение темпов прироста всецело оказалось следствием отрицательной динамики межбанковских кредитов, чей объём сократился за май сразу на 12,3%. Кредитная активность реального сектора экономики, напротив, заметно возросла.
Представляющий наибольший интерес показатель, отражающий задолженность сектора нефинансовых предприятий и организаций, продемонстрировал в мае рост на 3,9%. Рублёвый портфель увеличился за месяц на 4,2%, а по итогам января-мая на 19,3%. Это в полтора раза выше показателя, характеризующего соответствующий период 2006 года 12,8%. Лидером роста в мае оказались долгосрочные кредиты (от 1 года), чей объём увеличился на 81 млрд. рублей или на 4,1%. Объём среднесрочных кредитов вырос на 2,9%.
Рост задолженности реального сектора перед банковской системой в иностранной валюте составил в мае порядка 2,6% (2,7% в пересчет в доллары по текущему курсу ). Характеризуя динамику валютного портфеля в разбивке по срокам, можно отметить увеличение на 30 млрд. рублей (или 2,9%) задолженности по самым длинным (на срок свыше 1 года) кредитам. В отношении других категорий кредитов существенных изменений, будь то в относительном или абсолютном выражении, отмечено не было.
Темпы прироста кредитной задолженности населения после кратковременного спада в январе-феврале, типичного для начала года, в последние месяцы стабилизировались на уровне 4,3-4,5% в месяц, что ниже прошлогодних показателей. Примечательно, что снижение кредитной активности населения (по сравнению с предыдущим годом) происходит на фоне бурного развития многими банками розничного направления в бизнесе и, в частности, потребительского кредитования. Возможно, здесь сказываются сразу несколько факторов и среди них замедление динамики доходов населения и локальное насыщение спроса на эти продукты (хотя, потенциал развития этого сегмента рынка, безусловно, остаётся огромным).
2.2. Инструменты денежно-кредитной политики и их использование
В 2006 году Банк России продолжил работу по совершенствованию системы инструментов денежно-кредитной политики, чтобы оперативно и адекватно реагировать на изменение ситуации в денежно-кредитной сфере при различных сценариях социально-экономического развития с учетом необходимости предотвращения возможных угроз для финансовой стабильности, обусловленных действием как внешних, так и внутренних факторов.
Несмотря на то, что в следующем году прогнозные показатели платежного баланса по всем сценариям социально-экономического развития характеризуются заметным приростом международных резервов Российской Федерации и сохраняется устойчивость состояния бюджетной сферы, конкретный набор инструментов денежно-кредитной политики, которые будут востребованы в этот период, в существенной мере будет зависеть от факторов, имеющих высокую степень неопределенности: состояния международных рынков товаров и капиталов, курсов основных мировых валют, экономических ожиданий участников внутреннего финансового рынка, направления и масштабов капитальных потоков в платежном балансе страны, динамики внутреннего и внешнего спроса.
В этих условиях Банк России будет обеспечивать применение инструментов как по абсорбированию свободных денежных средств в банковском секторе, так и по предоставлению ликвидности кредитным организациям. Вместе с тем действия Банка России, направленные на формирование условий для развития межбанковского рынка и постепенного перехода к более гибкому курсообразованию и системе управления, опирающейся преимущественно на процентные ставки, предопределяют совершенствование и развитие инструментов денежно-кредитной политики с учетом приоритета рыночных инструментов в сочетании с использованием инструментов постоянного действия.
Учитывая значительную роль Стабилизационного фонда в абсорбировании денежных средств банковского сектора, необходимо повысить уровень согласованности при проведении денежно-кредитной и бюджетной политики, в том числе за счет обеспечения большей равномерности в осуществлении бюджетных расходов в течение года.
Прогнозы показателей денежной программы показывают, что в зависимости от варианта может потребоваться использование инструментов как предоставления, так и изъятия свободной ликвидности. По второму, третьему и четвертому вариантам вероятно сохранение относительно высокого уровня свободной ликвидности в банковском секторе. В этих условиях в целях сдерживания инфляционных процессов будут использоваться операции, направленные на ограничение роста денежного предложения.
Банк России продолжит использование операций с собственными облигациями в качестве инструмента стерилизации избыточного денежного предложения. В результате принятия федерального закона, упрощающего процедуру эмиссии облигаций Банка России, возможности Банка России по использованию данного инструмента стерилизации денежного предложения существенно возрастают. В частности, в этом направлении Банк России планирует следующие мероприятия:
- размещение собственных облигаций будет проводиться на стандартный срок (6 месяцев) и в соответствии с унифицированным графиком (15-е число последнего месяца каждого квартала) с последующим регулярным доразмещением;
- на аукционах новые выпуски ОБР будут размещаться как на основе продажи за денежные средства, так и путем обмена уже обращающихся выпусков ОБР. Данная схема предполагает поддержку постоянного срока обращения выпусков и аккумуляцию ликвидности в ограниченном числе выпусков облигаций Банка России;
- в период обращения выпуска ОБР со сроком до погашения от 3 до 6 месяцев Банк России будет выставлять двусторонние котировки купли-продажи ОБР, тем самым осуществляя функции маркет-мейкера. В результате участникам рынка будет предоставлена возможность покупки выпуска из не размещенного ранее остатка, а также, в случае необходимости, продажи выпуска Банку России.
Такая политика обеспечит минимальный стартовый уровень ликвидности выпусков, а также будет способствовать дальнейшей активизации операций кредитных организаций с ОБР.
Банк России будет использовать депозитные операции в качестве инструмента связывания свободных денежных средств кредитных организаций на краткосрочном сегменте рынка. Депозитные операции с кредитными организациями будут проводиться как на аукционной основе, так и по фиксированным процентным ставкам с использованием системы "Рейтерс-Дилинг" и Системы электронных торгов Московской межбанковской валютной биржи (СЭТ ММВБ). При этом предполагается приступить к проведению депозитных операций на стандартном условии "до востребования" с использованием СЭТ ММВБ.
В условиях режима управляемого плавающего валютного курса возможности Банка России в использовании инструментов процентной политики в известной степени ограничены. В связи с этим во избежание масштабного притока краткосрочного капитала процентные ставки по стерилизационным операциям Банка России будут установлены на сопоставимом или более низком уровне по сравнению со ставками привлечения средств на внешнем рынке. Исходя из данного условия ставки по размещению шестимесячных ОБР, по предварительным оценкам, будут находиться в диапазоне от 4 до 6% годовых.
В качестве вспомогательной меры по повышению эффективности процентной политики на фоне масштабного притока капитала в исключительных случаях могут применяться меры валютного регулирования.
Банк России продолжит использование обязательных резервных требований в качестве прямого инструмента регулирования ликвидности банковского сектора. Для обеспечения расширения возможностей банковского сектора по управлению ликвидностью в условиях ее дефицита и/или выраженных колебаний ее уровня в течение месяца возможно увеличение коэффициента усреднения обязательных резервов.
Вместе с тем в ситуации значительного роста банковской ликвидности, если применение рыночных инструментов и инструментов постоянного действия не сможет оказать должного стерилизационного эффекта, Банк России не исключает возможности изменения нормативов обязательных резервов.
В 2006 году Банк России применяет рыночные инструменты и инструменты постоянного действия для предоставления денежных средств кредитным организациям. В качестве основных инструментов предоставления ликвидности кредитным организациям будут выступать операции Банка России на открытом рынке (аукционы прямого РЕПО и ломбардные кредитные аукционы). Банк России также продолжит использование инструментов постоянного действия (сделок "валютный своп", ломбардных кредитов по фиксированным процентным ставкам). Внутридневные кредиты и кредиты "овернайт" Банка России, предоставляемые кредитным организациям, будут использоваться для обеспечения бесперебойного осуществления расчетов.
В случае необходимости Банк России будет применять операции "тонкой настройки" как для предоставления денежных средств банковскому сектору, так и для изъятия. В качестве данных операций будут использоваться операции на открытом рынке по покупке-продаже государственных облигаций, а также облигаций Банка России.
Сохраняющаяся сегментированность банковского сектора, выраженные сезонные и внутримесячные колебания в динамике спроса на деньги обусловливают необходимость развития рынка межбанковского РЕПО. Позитивную роль в этом направлении должно сыграть внесение поправок в Налоговый кодекс Российской Федерации, предусматривающих совершенствование процедуры налогообложения операций РЕПО. Вступление в силу указанных поправок с 1.01.06 в совокупности с осуществляемой Банком России работой по совершенствованию регулирования и бухгалтерского учета операций РЕПО создаст предпосылки к развитию рынка межбанковского РЕПО, в результате рынок получит эффективный (особенно в ситуации низкого взаимного кредитования) инструмент перераспределения ликвидности внутри банковского сектора.
Банк России намерен последовательно реализовывать принцип обеспечения равного доступа кредитных организаций к инструментам и операциям по регулированию ликвидности. Планируется продолжать работу по расширению перечня имущества (активов), принимаемого в обеспечение по кредитам Банка России и операциям РЕПО, в том числе за счет включения в Ломбардный список облигаций резидентов Российской Федерации, обладающих международным рейтингом инвестиционного класса, а также осуществлять операции ломбардного кредитования с использованием СЭТ ММВБ. В предстоящем году предполагается дальнейшее развитие и распространение технических средств, обеспечивающих участие региональных банков в операциях Банка России, совершенствование механизма предоставления банкам кредитов, обеспеченных залогом векселей (прав требования по кредитным договорам) организаций или поручительствами кредитных организаций. В дальнейшем действия Банка России будут направлены на дальнейшую унификацию, совершенствование и повышение доступности механизмов предоставления и изъятия ликвидности. Эффективности воздействия указанных инструментов денежно-кредитной политики на ситуацию в банковском секторе России во многом будет способствовать дальнейшее развитие платежной системы и финансового рынка.
2.3. Мероприятия Банка России по совершенствованию банковской и платежной системы
Рост банковского сектора будет обусловлено продолжающимся ростом российской экономики и опережающим расширением спроса на банковские услуги. Вместе с тем российский банковский сектор будет испытывать увеличивающееся конкурентное давление, как среди российских кредитных организаций, так и со стороны иностранных поставщиков банковских услуг. Причинами усиления конкуренции будут являться новые возможности трансграничного оказания банковских услуг иностранными финансовыми институтами российским клиентам в связи с продолжающейся валютной либерализацией, а также постепенное заполнение всех сегментов внутреннего рынка банковских услуг более качественными, сложными, но и более затратоемкими банковскими продуктами.
Рост востребованности банковских услуг в сочетании с усилением конкуренции на банковском рынке приведет к ускорению следующих процессов в российском банковском секторе. Во-первых, будет продолжаться опережающее развитие крупных универсальных банков, уже занимающих заметные рыночные позиции. Продолжится активное развитие этими банками своих филиальных сетей. Во-вторых, многие устойчивые средние и малые банки будут выбирать стратегию добровольной специализации на определенных клиентских сегментах и банковских продуктах. В-третьих, кредитные организации со стабильным капиталом, устойчивой клиентской базой, хорошими системами риск-менеджмента, внутреннего контроля, финансового и стратегического планирования будут укреплять свое положение на рынке, в то время как финансово слабые, плохо управляемые и недобросовестные кредитные организации будут выбывать с рынка банковских услуг. В-четвертых, опережающий (по сравнению с темпами роста экономики) рост объемов кредитования будет вести к накоплению кредитных рисков в банковском секторе, что потребует особого внимания к совершенствованию риск-менеджмента. В-пятых, несколько увеличится участие иностранных банков в капиталах российских кредитных организаций, как за счет увеличения капитала уже существующих банков с иностранным участием, так и за счет приобретения иностранными инвесторами тех банков, которые имеют хорошие перспективы на российском рынке банковских услуг.
Банк России в ходе работы по совершенствованию банковского сектора и банковского надзора руководствуется Стратегией развития банковского сектора Российской Федерации на период до 2008 года.
Деятельность Банка России по реализации этой Стратегии осуществляется по трем направлениям.
Во-первых, это участие в разработке соответствующих законодательных решений и принятие собственных нормативных актов, направленных на повышение финансовой устойчивости, увеличение конкурентоспособности российских кредитных организаций, усиление защиты интересов инвесторов, кредиторов и вкладчиков, укрепление доверия к банковскому сектору.
Во-вторых, это продолжение реализации мер, направленных на совершенствование банковского надзора, в первую очередь на развитие содержательного риск-ориентированного надзора, на повышение качества оценки финансовой устойчивости кредитных организаций.
В-третьих, это последовательная реализация законодательства о противодействии отмыванию преступных доходов и финансированию терроризма.
Деятельность Банка России по совершенствованию платежной системы в направлена на обеспечение финансовой стабильности и реализацию денежно-кредитной политики.
Банк России будет продолжает работу по развитию методологической базы в области платежных систем, проведению мероприятий по расширению безналичных платежей, внедрению современных технологий и методов передачи информации, обеспечению эффективного, надежного и безопасного обслуживания всех участников расчетов. Указанная работа будет проводиться с учетом международных стандартов и практики зарубежных центральных банков.
Ключевым моментом в развитии платежной системы Банка России будет осуществление мероприятий по построению системы валовых расчетов в режиме реального времени по крупным, срочным платежам как важного фактора для эффективного и стабильного финансового и экономического развития страны. Особое внимание будет уделено мерам по совершенствованию регулирования действующих в стране частных платежных систем, которые обеспечивают внутрибанковские расчеты, расчеты на основе межбанковских корреспондентских отношений, а также клиринговые (неттинговые) расчеты, осуществляемые небанковскими кредитными организациями.
Продолжена работа по совершенствованию тарифной политики в сфере предоставления платежной системой услуг пользователям.
Развитие экономики страны, рост запросов в финансовых и нефинансовых секторах экономики требуют наличия надежных, безопасных и эффективных механизмов проведения расчетов в сфере розничных платежей, внедрения современных платежных услуг.
Банк России намерен продолжить осуществление мониторинга состояния розничных платежей в экономике, в том числе проводимых посредством расчетов наличными деньгами.
В соответствии с современными международными подходами Банк России намерен совершенствовать надзор за платежными системами с учетом законодательства Российской Федерации и банковской практики. Это позволит конкретизировать состав и по-рядок сбора информации и формы аналитической работы.
Учитывая существующие международные тенденции, Банк России будет осуществлять совершенствование технической инфраструктуры платежной системы Банка России. Будет продолжено создание централизованной вычислительной инфраструктуры для обработки платежных сообщений территориальных учреждений, что позволит в дальнейшем использовать единые высокопроизводительные и надежные аппаратно-программные платформы, сократить количество используемых учетно-операционных комплексов.
3. Основные направления единой государственной денежно-кредитной политики на 2008 год
До недавнего времени активное сальдо торгового баланса, зависящее от цен на нефть, было основным фактором избыточного предложения иностранной валюты на внутреннем рынке, прироста валютных резервов, расширения денежной базы, бюджетного профицита и т.д. Однако в 2007 году ситуация изменилась: отчисления в стабилизационный фонд фактически сравнялись с активным сальдо счета текущих операций, или, возможно, превысили это сальдо. В результате ввоз капитала стал практически единственным фактором избыточного предложения иностранной валюты, расширения денежной базы и т.д. Денежная программа должна строиться на основе