Вдосконалення проведення поточного планування підприємства
РЕФЕРАТ
Об’єктом дослідження обрано підприємство: ВП „ШАХТА “ЦЕНТРАЛЬНА” ДП “КРАСНОАРМІЙСЬКВУГІЛЛЯ”.
Предмет дослідження – поточне планування на базовому підприємстві.
Мета роботи – вдосконалення проведення поточного планування підприємства в сучасних економічних умовах в Україні.
Для досягнення поставленої мети необхідно вирішити наступні завдання:
- розглянути теоретичні аспекти поточного планування;
- провести аналіз господарської діяльності;
- провести аналіз стану планування на підприємстві;
- скласти поточний фінансовий план підприємства;
- узагальнити результати роботи.
Зміст
Вступ
1. Теоретичні основи поточного планування на підприємстві
1.1 Поняття та сутність поточного планування
1.2 Принципи фінансового планування на підприємстві
1.3 Характеристика методів поточного фінансового планування
2. Аналіз поточного планування на підприємстві ВП "Шахта Центральна" ДП "Красноармійськ-Вугілля"
2.1 Характеристика фінансово-економічного стану підприємства
2.2 Аналіз системи планування
2.3 Аналіз системи поточного фінансового планування
3. Напрямки покращення системи поточного планування на підприємстві
3.1 Застосування новітніх комп'ютерних технологій для підвищення ефективності процесу планування
3.2 Шляхи удосконалення та зарубіжний досвід фінансового планування в розвинутих країнах
Висновки
Список використаних джерел
Вступ
Фінансова стабільність є важливою передумовою успішного ведення господарської діяльності, формує імідж господарюючого суб’єкта, є його візитною карткою. Тому однією з найважливіших проблем на підприємствах є недостатня ефективність та організація управління фінансовими ресурсами, що, в першу чергу, пов’язано з недостатнім розвитком та впровадженням фінансового планування.
На даному етапі економічного розвитку нашої країни лише невелика кількість функціонуючих підприємств приділяє достатню увагу такому процесу, як планування.
Увага до складання фінансових планів на підприємствах була послаблена через високі темпи інфляції, а постійно змінювані умови господарювання, нестабільність податкової системи, взаємні неплатежі підприємств роблять розрахунки фінансових показників малодостовірними. Разом з тим відмова від фінансового планування рівнозначна відмові від розроблення способів фінансового забезпечення поставлених завдань в області підприємництва [5].
Без фінансового планування не можна досягти того рівня управління виробничо-господарською діяльністю підприємства, який забезпечує йому успіх на ринку.
Фінансове планування відображає одну з найважливіших сторін організації виробництва – управління фінансово-господарською діяльністю підприємства.
Фінансове планування здатне активно впливати на усі сторони роботи підприємства через вибір об’єктів фінансування, направлення грошових коштів і вибірково в залежності від віддачі тих чи інших заходів економічного і соціального розвитку сприяти раціональному використанню трудових, матеріальних і грошових ресурсів [10].
Предметом дослідження в курсовій роботі виступає поточне фінансове планування на підприємстві та шляхи підвищення його ефективності.
Метою роботи є дослідження поняття поточного планування на підприємстві, визначення ефективності процесу фінансового планування і пошук шляхів його удосконалення.
В курсовій роботі буде досліджено поточне фінансове планування як складову частину фінансової діяльності підприємства. Розглянуто процес фінансового планування на ВП „ШАХТА “ЦЕНТРАЛЬНА” ДП “КРАСНОАРМІЙСЬКВУГІЛЛЯ” і надано рекомендації по його удосконаленню і оптимізації.
Курсова робота складається з трьох частин. В першій частині, викладено теоретичні основи поняття поточного фінансового планування на підприємстві. В другій частині на прикладі діючого підприємства, аналізуємо його господарську діяльність за 2007-2009 роки. Третя частина робота описує шляхи поліпшення системи поточного фінансового планування на підприємстві.
1. Теоретичні основи поточного планування на підприємстві
1.1 Поняття та сутність поточного планування
Функція планування в системі управління підприємством є однією з головних, центральних функцій, що визначає кінцеві результати виробничо-збутової, економічної, фінансової й інвестиційної діяльності. У процесі планування визначаються основні напрямки розвитку підприємства. На основі маркетингових досліджень підприємство визначає види й обсяги продукції, що планує випускати, потребу в ресурсах та ефективність їх використання. Планування забезпечує підприємству основу для прийняття оптимальних управлінських рішень та знижує ризик, сприяє пошуку найбільш придатних напрямів дій.[8]
Планування – це процес визначення цілей і завдань підприємства на певну перспективу та вибір оптимального шляху їх досягнення й ресурсного забезпечення.
Результатом процесу планування є план, який завдяки використанню певних ресурсів та виконанню певних дій повинен забезпечити досягнення бажаної мети.
План – це система взаємозалежних, об’єднаних загальною метою завдань, що забезпечують реалізацію цілей виробничої системи.
Планування об’єднує структурні підрозділи підприємства спільною метою, надає всім процесам односпрямованості й скоординованості, що дозволяє найбільш повно й ефективно використовувати наявні ресурси, комплексно, якісно та своєчасно розв’язувати різноманітні завдання управління.[6]
Для ринкових умов господарювання об’єктивними є більш високі вимоги до рівня наукової обґрунтованості різних видів планів.
Основними чинниками зростаючої ролі планування в умовах сучасного ринкового господарства є:
рухливість зовнішнього середовища;
збільшення розмірів підприємства та розширення напрямів його діяльності;
зростаюче значення часу;
обмеженість ресурсів;
комплексність господарських завдань та ін.
Застосування планування створює такі важливі переваги:
дає можливість передбачити різні майбутні ситуації та заздалегідь підготувати альтернативні варіанти плану розвитку підприємства;
поліпшує координацію дій в організації;
сприяє більш раціональному розподілу ресурсів;
чітко розмежовує обов’язки та відповідальність працівників підприємства за виконання планових завдань
поліпшує контроль в організації та ін.
Процес планування діяльності підприємства має багато складових: виробництво і реалізація продукції, її собівартість, забезпеченість трудовими, матеріальними і фінансовими ресурсами, фінансові результати роботи, фінансовий стан підприємства, його інвестиційна діяльність. Саме це і формує об’єкт планування діяльності підприємства.
Планування охоплює всі види діяльності підприємства. Форми й види планування залежать від конкретних об’єктів планування.
Об’єктами планування на підприємстві є всі напрями його діяльності:
маркетингова;
інноваційна;
комерційна;
економічна;
соціальна;
виробнича;
екологічна.
Та чи інша діяльність підприємства може бути представлена як сукупність окремих функціональних процесів, кожен з яких також є об’єктом планування.[7]
Успішна робота підприємства значною мірою залежить від забезпеченості його необхідними ресурсами та ефективності їх використання. Здійснення цього можливе на основі планування.
Предметом планування на підприємстві є його ресурси. У процесі планування встановлюються їх необхідність, оптимальна кількість, напрями та термін використання, режим споживання, засоби поповнення.
При плануванні розглядають такі групи ресурсів:
персонал;
виробничі фонди;
інвестиції;
інформацію;
час.
Наявність предмета і об’єкта планування на підприємстві дозволяє сформувати систему показників планування. При формуванні конкретного показника беруть участь процес, підрозділ та комбінація ресурсів.
Фінансове планування є основою організації фінансів підприємства, оскільки передбачає економічне обґрунтування обсягів надходжень і напрямків витрачання коштів, а також обсягів формування грошових фондів, необхідних для безперебійного функціонування підприємства.
Фінансове планування здійснюється шляхом складання фінансових планів різного змісту й призначення залежно від завдань і об'єктів планування.
Значення фінансового планування для господарського суб'єкта полягає в такому:
• втілює розроблені стратегічні цілі в конкретні фінансові показники;
• забезпечує фінансовими ресурсами закладені у виробничому плані економічні пропорції розвитку;
• уможливлює визначення життєздатності інвестиційних проектів підприємства в умовах конкуренції.
До завдань фінансового планування на підприємстві належать:
• забезпечення фінансовими ресурсами виробничо-господарської діяльності;
• ефективне використання фінансових ресурсів;
• визначення найраціональніших напрямків інвестування;
• виявлення шляхів збільшення прибутку (за рахунок зниження собівартості, підвищення якості продукції та рентабельності виробництва);
• обґрунтування оптимальних фінансових відносин з бюджетом і банками, а також іншими кредиторами;
• досягнення реальної збалансованості планових витрат і доходів підприємства на принципах самоокупності й самофінансування;
• контроль за фінансовим станом і платоспроможністю.
На стадії фінансового планування здійснюється попередній контроль за створенням і раціональним використанням фінансових ресурсів.
Фінансове планування пов'язане передусім з плануванням виробничої діяльності підприємства: обсягом реалізації продукції, ресурсним забезпеченням, використанням праці робітників. Планові фінансові показники базуються на показниках обсягу виробництва, асортименту товарів і послуг, витрат виробництва. Фінансове планування на підприємстві — це планування всіх його доходів і визначення напрямків використання коштів для забезпечення його розвитку.
У процесі розробки фінансових планів визначають: витрати на виробництво реалізованої продукції; виручку від реалізації продукції; прибуток; амортизаційні відрахування; обсяг і джерела капіталовкладень; потребу в оборотних засобах; розподіл і використання прибутку; суми витрат і надходжень коштів; взаємовідносини з бюджетною системою і банками; збори до загальнодержавних фондів та ін.[4]
Залежно від завдань, об'єктів планування, тривалості планового періоду фінансові плани поділяються на перспективні (стратегічні), поточні й оперативні. Кожний із зазначених видів планування має певну методологію, форми і методи взаємозв'язку та розрахунків показників.
Поточний план складається на один рік. У ньому деталізують доходні й видаткові статті, використовують точніші порівняно з перспективними планами методи розрахунків. Прикладом поточного планування є розробка балансу доходів і витрат — основного інструменту фінансового планування в сучасних умовах. Балансування доходів і видатків у річному фінансовому плані є необхідною умовою, яка забезпечується залученням позикових джерел фінансування в разі недостатності власних фінансових ресурсів. Кожне підприємство самостійно визначає форми і зміст фінансових планів.
1.2 Принципи фінансового планування на підприємстві
Характер і зміст планової діяльності на підприємстві визначають принципи планування. Правильне дотримання принципів планування створює передумови для ефективної роботи підприємства й зменшує ймовірність негативних результатів планування.
Поряд із загальними принципами управління існують і специфічні принципи планування, а саме:
1) принцип обґрунтованості цілей і завдань підприємства. Чітко визначені кінцеві цілі є вихідним пунктом планування. Виділяють п’ять основних цілей (або груп цілей) підприємства:
– господарсько-економічні, що забезпечують ефективність виробництва;
– виробничо-технологічні, що відображають функціональне призначення підприємства;
– науково-технічні, що забезпечують науково-технічний прогрес;
– соціальні, що забезпечують задоволення соціально-побутових і культурних потреб працівників підприємства;
– екологічні, що забезпечують виготовлення екологічно чистої продукції без шкідливого впливу на навколишнє середовище;
2) принцип системності. Він означає, що планування є цілісною системою планів і охоплює всі сфери діяльності підприємства;
3) принцип науковості. Вимагає врахування перспектив науково-технічного прогресу й застосування науково обґрунтованих прогресивних норм використання всіх видів ресурсів;
4) принцип безперервності. Означає паралельне поєднання поточного й перспективного планування;
5) принцип збалансованості плану. Указує на кількісну відповідність між взаємозалежними (взаємозв’язаними) розділами й показниками плану, між необхідними та наявними ресурсами;
6) принцип гнучкості. Означає, що плани повинні бути гнучкими, тобто їх можна змінювати відповідно до зміни внутрішнього і зовнішнього середовищ підприємства.[3]
1.3 Характеристика методів поточного фінансового планування
Методи планування – це сукупність засобів, прийомів, процедур, за допомогою яких здійснюється розроблення планів підприємства.
На підприємстві використовується комплекс методів, що сприяє забезпеченню якості розроблених планів.
Планування діяльності підприємства здійснюється за допомогою різних методів:
– нормативний метод – планові показники розраховуються на основі прогресивних норм використання ресурсів;
– балансовий метод – цілеспрямоване узгодження напрямків використання ресурсів із джерелами їх утворення (надходження) за всією системою взаємозалежних матеріальних, фінансових і трудових балансів;
– факторний метод – на основі розрахунків впливу найважливіших чинників, що обумовлюють зміни планових показників;
– матричний метод – шляхом побудови моделей взаємозв’язків між виробничими підрозділами й показниками;
– економіко-математичного моделювання із застосуванням ЕОМ – розробляється кілька варіантів плану, в якому показники окремих найбільш важливих розділів мають бути оптимізовані;
- метод екстраполяції – виявлені в минулому тенденції розвитку пдприємства поширюються на майбутній період;
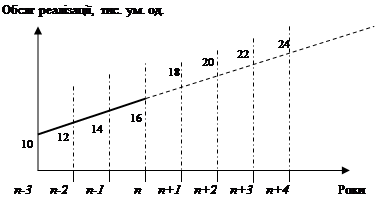
Рисунок 1.3.1 – Приклад планування обсягу реалізації за допомогою методу екстраполяції
– метод інтерполяції – підприємство встановлює мету на майбутнє і на цій підставі визначає тривалість планового періоду та проміжні планові показники.
2. Аналіз поточного планування на підприємстві ВП „Шахта Центральна” ДП “Красноармійськ-Вугілля”
2.1 Характеристика фінансово-економічного стану підприємства
Місцезнаходження Підрозділу: Україна, 85322, Донецька обл., місто Димитров, вул.Артема, 4.
Мета діяльності підприємства – забезпечення виконання завдань Підприємства з видобутку вугілля з найменшими витратами; задоволення соціально-економічних потреб працівників Підрозділу і Підприємства.
Видами діяльності підприємства є:
1. Видобування кам'яного вугілля.
2. Експлуатація родовищ корисних копалин.
3. Здійснення заходів з комплексного використання природних ресурсів і ресурсозбереження.
4. Будівництво, реконструкція, технічне переозброєння. Проведення будівельно-монтажних робіт.
5. Впровадження нової техніки, передової технології, прогресивних методів організації виробництва, нових видів матеріалів, виробів та конструкцій.
6. Виконання маркшейдерських робіт, проведення нагляду за деформацією поверхні і об'єктами, під якими проводяться гірничі роботи.
7. Забезпечення засобами і послугами радіо-телефонного зв'язку, їх монтаж і налагодження, монтаж охоронної сигналізації, експлуатація пересувних засобів радіозв'язку.
8. Охорона земної поверхні та розташованих на ній будівель, споруд, водоймищ та насаджень від негативного впливу, усунення інших факторів, що наносять шкоду природі.
9. Впровадження заходів з підвищення якості вугільної продукції, що виробляється.
10. Забезпечення ефективної роботи вентиляційних систем, газовилучувальних рекупераційних установок, водовідведення, знищення впливу фізичних та інших шкідливих факторів виробництва, відповідно до чинного законодавства, атестація робочих місць.
11. Створення на робочих місцях безпечних умов праці відповідно до нормативно-правових актів та забезпечення виконання вимог законодавства про права робітників в галузі охорони праці.
12. Організація правової роботи, укладення господарських угод і взаємодія з судовими, правоохоронними та іншими органами з питань, що стосуються інтересів Підрозділу.
13. Виробництво і ремонт засобів виміру та контролю.
14. Ремонт та технічне обслуговування автомобілів, іншої автомобільної техніки та механізмів.
15. Транспортні та експедиційні послуги з перевезення вантажів на внутрішніх та зовнішніх перевезеннях автомобільним транспортом.
16. Медичне і культурне обслуговування та оздоровлення працівників Підрозділу, членів їх сімей та інших громадян. Медична практика.
17. Організація відпочинку працівників Підрозділу, членів їх сімей та інших громадян.
18. Фізкультурно-оздоровча та спортивна діяльність.
19. Надання платних послуг населенню, виробництво товарів народного споживання.
20. Організація громадського харчування та торгового обслуговування.
Виробнича діяльність підприємства зумовлена передусім загальною економічною ситуацією, галузевими пропорціями та платоспроможністю замовників готової продукції.
У процесі аналізу виробничої діяльності підприємства потрібно розглянути такі питання:
- якість планування виробництва, напруженість і обґрунтованість планів діяльності як у цілому, так і щодо окремих виробничих підрозділів;
- визначення внутрігосподарських резервів зростання обсягів випуску продукції і реалізації, а також розроблення заходів щодо їх повного та ефективного використання.
Головним змістом економічного аналізу є виявлення і вивчення причинно-слідчих зв’язків, які складаються в процесі формування всіх техніко-економічних показників підприємства. Загальний аналіз полягає у вивченні загальної оцінки виконання плану і задач, поставлених перед підприємством. Загальна оцінка визначається як абсолютне і відносне відхилення фактичного показника від плану або величини аналогічного показника за минулий період.
Аналіз (від греч. аnalisis) означає розкладання об’єкту аналізу на окремі функціональні частини та елементи виявлення внутрішніх взаємозв’язків між ними і встановлення їх значності.[7]
Основні техніко-економічні показники дають змогу дати характеристику діяльності підприємства: порівняти звітні показники про результати господарської діяльності з показниками поточного року, даними минулих років. Аналіз техніко-економічних показників проводиться на підприємстві із метою поліпшення діяльності підприємства і виявлення резервів його роботи.
Аналізуючи дані про видобуток вугілля по шахті «Центральна» за 2007рік, можна сказати, що процент виконання плану по видобутку вугілля складає 38,7%. Якщо за планом необхідно було видобути вугілля 36 тис.тон, то було добуто фактично 2,5тис.тон.
У 2008 році процент виконання видобутку вугілля складав 36,6%. Якщо за планом необхідно було видобути вугілля 7 тис.тон, то було видобуто 6 тис.тон. Отже, фактичний видобуток вугілля за 2007 рік знизився на 78,6 тис.тон. У тому числі рядове вугілля споживачам – на 8,9 тис.тон, продукти збагачення – на 87,5 тис.тон, товарна вугільна продукція – на 78,951 тис.тон.
За даними за 2009 рік зробимо висновок, що процент виконання плану по видобутку вугілля знизився у порівнянні з 2007 роком на 3%, а з 2008 –на 0,9%. Фактично у 2009 році було добуто готової вугільної продукції 4,6 тис.тон, а за планом необхідно було добути 5тис.тон. У тому числі було добуто рядового вугілля споживачам 37,8 тис.тон, продуктів збагачення – 90,5 тис.тон, товарної вугільної продукції – 119,4 тис.тон. Для визначення ефективності діяльності ВП “Шахта “Центральна” ДП “Красноармійськвугілля” необхідно проаналізувати і порівняти основні техніко – економічні показники цього підприємства за три роки, які наведені в табл.2.1
Із даних про техніко-економічні показники видно, що чисельність працівників з кожним роком знижується, це пояснюється тим, що шахта працює нестабільно. Це являється причиною скороплинності кадрів. На відміну від цього заробітна плата працівників зростає. Якщо, наприклад у 2007 році фактична середня зарплата працівників складала 1688,2 грн., то у 2008 році – 2165,6 грн., а в 2009 році – 2469,0 грн. Це пояснюється загальною економічною ситуацією в країні, зокрема існуючою інфляцією.
Також спостерігається зростання ціни однієї тони вугілля. Якщо у 2007 році середня ціна однієї тони вугілля складала 218,27 грн., то у 2008 році – 629,68 грн., а в 2009 році – 627,34 грн. Проте збільшується реалізація добутого вугілля.
З кожним роком збільшуються витрати на готову вугільну продукцію за елементами, витрати допоміжних матеріалів та електроенергії в натурі, витрати на допоміжні матеріали.
2.2 Аналіз системи планування
Основним завданням поточного плану у загальній системі планування на підприємстві є чітке визначення всієї сукупності практичних засобів, необхідних для здійснення