Комплексный экономический анализ механизмов эффективного использования основных фондов предприятия
Данные табл. 3.2 показывают, что величина основных средств по остаточной стоимости увеличилась на 161 084 тыс. руб. или на 14,88 %, т.е. наблюдается тенденция увеличения основных средств. В общей структуре основного капитала удельный вес основных фондов к концу 2008 года уменьшился на 32,04%.
На начало 2008 г. степень изношенности основных фондов составлял 20,92%, следовательно, на 79,08% основные фонды пригодны к эксплуатации. Коэффициент изношенности основных средств увеличился незначительно (на 2,42%), следовательно, коэффициент годности уменьшился на 2,42%. Увеличение коэффициента изношенности может говорить об изменении метода начислении износа; приобретения или получения от других хозяйствующих субъектов основных фондов с уровнем износа больше, чем в среднем по предприятию; низкими темпами обновления основных фондов. Данная информация может быть не совсем объективной, так как на законсервированное оборудование начисляется амортизация на полное восстановление, однако фактически эти основные фонды не снашиваются, а общая сумма износа увеличивается.
Основные фонды занимают на данном предприятии высокий удельный вес в общей сумме основного капитала предприятия. От их количества, технического состояния, эффективности использования существенно зависят конечные результаты деятельности предприятия (выпуск продукции, ее качество и себестоимость, прибыль, рентабельность, устойчивость финансового состояния).
С помощью финансовых коэффициентов проследим движение и техническое состояние основных фондов ОАО «МЦОЗ». Данные для анализа представлены в табл. 3.3
Таблица 3.4
Анализ степени выбытия, прироста и изношенности основных фондов ОАО «МЦОЗ за 2008 г
| Показатели | На начало года | На конец года | Изменения |
| 1 | 2 | 3 | 4 |
| 1. Первоначальная (восстановительная) стоимость основных фондов, тыс. руб. | 1368857 | 1622273 | +253416 |
| в т.ч. производственные основные фонды | 1368113 | 1621594 | +253481 |
| из них: машины и оборудования | 1055931 | 1178346 | +122415 |
| 2. Ввод в действие основных фондов, тыс. руб. | - | 258394 | +258394 |
| в т.ч. производственные основные фонды | - | 258394 | +258394 |
| из них: машины и оборудования | - | 123101 | +123101 |
| 3. Выбыло в отчетном году основных фондов, тыс. руб. | - | 4978 | +4978 |
| в т.ч. производственные основные фонды | - | 4913 | +4913 |
| из них: машины и оборудования | - | 686 | +686 |
| 4. Износ основных фондов, тыс. руб. | 286355 | 378687 | +92,332 |
| в т.ч. производственные основные фонды | 279998 | 376171 | +96173 |
| 5. Коэффициент обновления всех основных фондов, % (2/1 на конец года) | - | 15,93 | +15,93 |
| в т.ч. производственные основные фонды | - | 15,93 | +15,93 |
| из них: машины и оборудования | - | 10,45 | +10,45 |
| 6. Коэффициент выбытия всех основных фондов, % на начало года (3/1 на начало года) | - | 0,36 | +0,36 |
| в т.ч. производственные основные фонды | - | 0,36 | +0,36 |
| из них: машины и оборудования | - | 0,06 | +0,06 |
| 7. Коэффициент компенсации выбытия основных фондов, (5/6) | - | 44,25 | +44,25 |
| в т.ч. производственные основные фонды | - | 44,25 | +44,25 |
| из них: машины и оборудования | - | 174,17 | +174,17 |
основной фонд инвестиция
По информации табл. 3.3 можно сделать следующие выводы:
интенсивность обновления всех основных фондов составляет 15,93% и происходит это в основном из-за обновления производственных фондов (15,93%);
интенсивность выбытия основных фондов составляет 0,36%. Выбытие основных фондов происходит за счет выбытия производственных фондов;
обновление основных фондов произошло в большей степени за счет модернизации имеющихся на балансе основных фондов.
Динамика показателей движения и технического состояния основных фондов представлена на рис. 3.2.
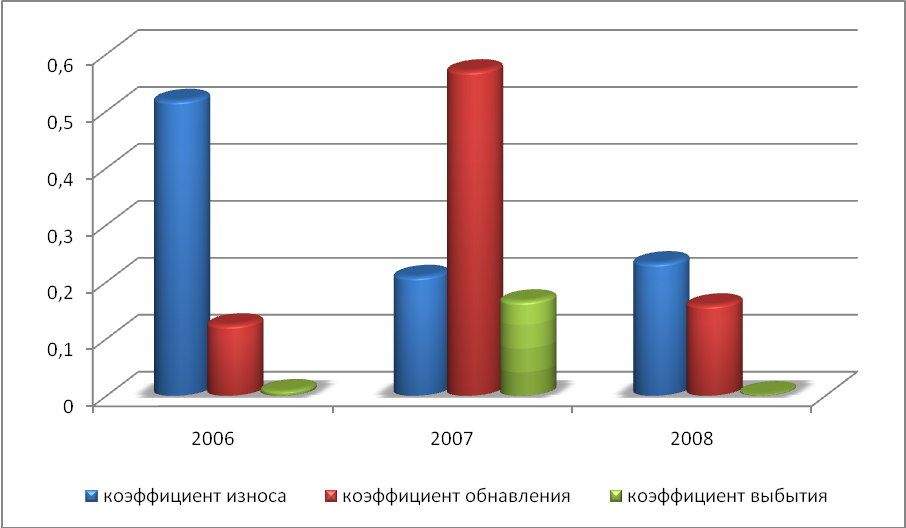
Рис. 3.2 Динамика показателей характеризующих основные фонды ОАО «МЦОЗ» за 2006 – 2008 гг. (на конец года)
Показатели, характеризующие основные средства, ухудшились в 2008 году по сравнению с 2007 годом, но следует отметить, что обновление основных средств велось более быстрыми темпами, чем их выбытие.
3.2. Анализ эффективности использования основных средств и оборудования
Оценка эффективности использования основных фондов основана на применении общей для всех ресурсов технологии оценки, которая предполагает расчет и анализ показателей отдачи и емкости.
Показатели эффективности использования основных фондов представлены в табл. 3.4.
Таблица 3.4
Показатели эффективности использования основных фондов ОАО «МЦОЗ» за 2006 – 2008 гг.
| Показатели | 2006 г | 2007 г | 2008 г | Изменения | |
| 2006-2007 гг. | 2007-2008 гг. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Фондоотдача, руб. | 2,788 | 1,963 | 2,025 | -0,825 | +0,062 |
| Фондоемкость, руб. | 0,359 | 0,509 | 0,494 | +0,15 | -0,015 |
| Фондовооруженность труда, руб. | 520,08 | 1027,74 | 1427,05 | +507,66 | +399,31 |
| Фондорентабельность | 0,514 | 0,639 | 0,555 | +0,125 | -0,084 |
По данным табл. 3.4. можно сделать следующие выводы:
фондоотдача основных фондов за период 2006-2008 гг. уменьшилась на 29,59%, а к концу 2008 г по сравнению с 2007 г увеличилась на 3,16%. увеличение является положительным моментом для организации. К концу 2008 г. на 1 руб. стоимости основных фондов реализовано продукции на 2 руб. 03 коп.;
чтобы изготовить одну единицу продукции следует затратить 0,49 коп. стоимости основных фондов (на конец 2008). Фондоемкость имеет тенденцию к снижению, что является положительным для организации;
на одного работника к концу 2008 года приходилось 1427 рублей стоимости основных фондов. Отмечается положительная динамика фондовооруженности, что говорит о производительности работников данного предприятия;
с одного рубля основных фондов в конце 2008 г. предприятие получало 56 коп. прибыли. Самая высокая фондорентабельность отмечается в 2007 году.
Динамика показателей эффективности использования основных фондов представлена на рис. 3.3.
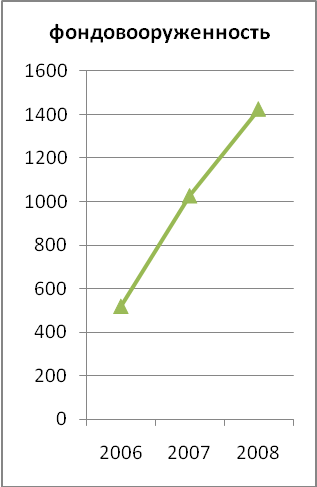
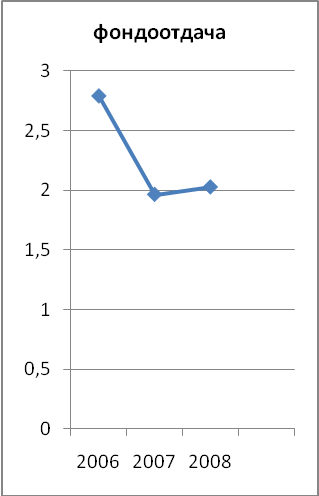
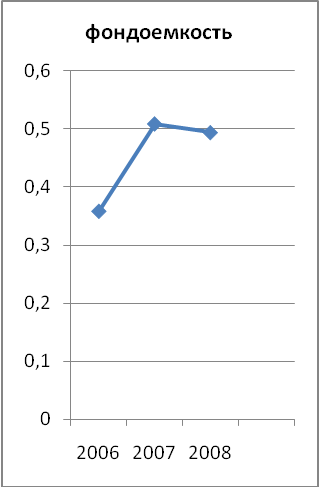
Рис. 3.3 Динамика показателей эффективности использования основных фондов ОАО «МЦОЗ» за 2006-2008 гг.
По рис. 3.3 видно, что фондовооруженность имеет положительную динамику на протяжении всего анализируемого периода. Общий прирост составил 2,7 раза. У фондоотдачи и фондоемкости наблюдаются положительные и отрицательные изменения.
Увеличение фондовооруженности непременно скажется анна изменении фондоотдачи и производительности труда. Проведем с помощью интегрального метода факторный анализ для оценки влияния данных факторов на изменение производительности труда. Представим мультипликативную модель:
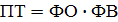 (3.1)
где ФО – фондоотдача;
ФВ – фондовооруженность.
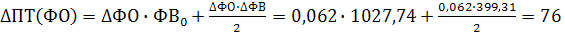 тыс.
руб.
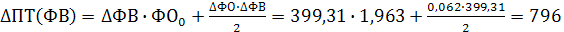 тыс.
руб.
Совокупное влияние факторов на производительность труда составляет:
872 = 76+796
Результаты факторного анализа свидетельствуют о том, что производительность труда увеличилась на 76 тыс. руб. за счет роста фондоотдачи и на 796 тыс. руб. за счет увеличения фондовооруженности.
Фондорентабельность зависит от прибыли и стоимости основных средств. Проследим влияние фондорентабельности и стоимости основных средств на прибыль используя двухфакторную мультипликативную модель:
 (3.2)
где Р - прибыль до налогообложения;
ОС – среднегодовая стоимость основных средств;
ФР – фондорентабельность.
При анализ влияния факторов воспользуемся приемом абсолютных разниц.
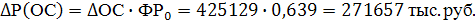
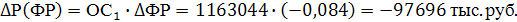
За счет увеличения основных средств прибыль могла быть 271657 тыс. руб., но из-за снижения рентабельности основных средств прибыль была уменьшена на 97 696 тыс. руб. и прирост прибыли на конец 2008 года составил 173834 тыс. руб.
Выводы
В результате проделанной работы можно сделать следующие выводы:
одним из важнейших факторов любого производства являются основные фонды. Эффективное использование основных фондов способствует улучшению всех технико-экономических показателей, в том числе увеличению выпуска продукции, снижению себестоимости продукции, трудоемкости изготовления и увеличению прибыли. Размер и динамика основных средств — объекты финансового, управленческого и инвестиционного анализа;
в 3 главе рассмотрено одно из направлений управленческого анализа — анализ эффективности использования основных средств. Показатели оценки движения и использования основных средств;
изучение факторной модели фондоотдачи позволяет оценить влияние изменений в составе основных средств, использования рабочего времени, производительности единицы действующего оборудования и соотнести стоимость единицы оборудования с его производительностью;
особенность анализа основных средств - его многоуровневый характер. Важно выделить уровень влияния факторов и в соответствии с этим выбрать модели и способы анализа. Конечной целью анализа основных фондов независимо от отрасли деятельности предприятия является выявление возможностей расширения объемов выпуска и реализации без дополнительного привлечения ресурсов или определение потребности в обновлении или расширении производственного потенциала;
к анализу основных фондов необходимо обращаться при изучении себестоимости продукции, распределения и использования прибыли, при анализе объема выпуска продукции и инвестиционных проектов. Оснащенность предприятия оборудованием и эффективность его использования оказывают влияние на эффективность использования трудовых ресурсов, на размер материальных затрат и в конечном итоге на финансовое состояние предприятия;
показатели движения и использования основных фондов различаются как по стадиям развития систем, так и по техническим этапам (укладам). На стадии развития максимального значения достигают такие коэффициенты, как ввода, годности, расширения, фондоотдачи. На стадии зрелости начинают расти коэффициенты обновления, износа, выбытия, замены, ликвидации, принимая максимальное значение на стадии старости системы. В результате анализа должны вырабатываться рекомендации руководству предприятия по соответствующей технической политике;
по данным анализа видно, что анализируемое предприятие активно обновляет свои производственные фонды;
анализ показал, что за 2008 год на предприятии росли только производственные основные фонды на 251 481 тыс. руб. Наибольший рост в разрезе структуры основных производственных фондов наблюдался у рабочих машин и зданий и сооружений. В структуре основных фондов ведущее место принадлежит рабочим машинам – 72,64% и зданиям и сооружениям – 21,14% на конец 2008 года.
Библиографический список
«Гражданский кодекс Российской Федерации (часть первая)» от 30.11.1994 № 51-ФЗ (принят ГД ФС РФ 21.10.1994) (ред. от 27.12.2009)
Федеральный закон от 26.12.1995 № 208-ФЗ (ред. от 27.12.2009) «Об акционерных обществах» (принят ГД ФС РФ 24.11.1995)
Приказ Минфина РФ от 13.10.2003 № 91н (ред. от 27.11.2006) «Об утверждении Методических указаний по бухгалтерскому учету основных средств» (Зарегистрировано в Минюсте РФ 21.11.2003 № 5252)
Приказ Минфина РФ от 30.03.2001 № 26н (ред. от 27.11.2006) «Об утверждении Положения по бухгалтерскому учету «Учет основных средств» ПБУ 6/01» (Зарегистрировано в Минюсте РФ 28.04.2001 № 2689)
Приказ Минфина РФ от 06.07.1999 № 43н (ред. от 18.09.2006) «Об утверждении Положения по бухгалтерскому учету «Бухгалтерская отчетность организации» (ПБУ 4/99)»
Приказ Минфина РФ от 29.07.1998 № 34н (ред. от 26.03.2007) «Об утверждении Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации» (Зарегистрировано в Минюсте РФ 27.08.1998 № 1598)
«Общероссийский классификатор продукции по видам экономической деятельности» ОК 034-2007 (КПЕС 2002) (Том 1, классы 01 - 23; Том 2, классы 24 - 28; Том 3, классы 29 - 45; Том 4, классы 50 - 99) (принят и введен в действие Приказом Ростехрегулирования от 22.11.2007 № 329-ст) (дата введения 01.01.2008)
«Общероссийский классификатор основных фондов» ОК 013-94 (утв. Постановлением Госстандарта РФ от 26.12.1994 № 359) (дата введения 01.01.1996) (ред. от 14.04.1998)
Баканов М.И., Мельник М.В., Шеремет А.Д. Теория экономического анализа. Учебник / Под ред. М.И.Баканова. – 5-е изд., перераб. и доп. – М.: Финансы и статистика, 2005. – 536 с.
Банк В.Р., Банк С.В., Тараскина А.В. Финансовый анализ: учеб. пособие. – М.: ТК Велби, Из-во Проспект, 2006. – 344 с.
Буряковский В.В. Финансы предприятий: Уч. пособие / В.В.Буряковский, В.Я.Кармазин, С.В.Каламбет; Под ред. В.В.Буряковского. – Днепропетровск: Пороги, 1998. – 246 с.
Ковалев В.В. Финансовый анализ: методы и процедуры. – М.: Финансы и статистика, 2002. – 560 с.
Ковалев В.В., Ковалева Вит.В. Учет, анализ и финансовый менеджмент: Учеб. – метод. пособие. – М.: Финансы и статистика, 2006. – 688 с.
Лиференко Г.Н. Финансовый анализ предприятия: Учебное пособие / Г.Н. Лиференко. – М.: Издательство «Экзамен», 2005. – 160 с.
Селезенева Н.Н., Ионова А.Ф. Финансовый анализ. Управление финансами: Учеб. пособие для вузов. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2006. – 639 с.
Чуев И.Н., Чуева Л.Н. Комплексный экономический анализ хозяйственной деятельности: Учебник для вузов. – М.: Издательско-торговая корпорация «Дашков и К0», 2006. – 368 с.
Экономический анализ: Учебник для вузов / Под. Ред. Л.Т. Гиляровской. – 2-е изд., доп. – М.: ЮНИТИ-ДАНА, 2004. – 615 с.
Паламарчук А.С. Основные промышленно-производственные фонды // Справочник экономиста. – 2007. - № 8. – Режим доступа: profiz
gks // Федеральная служба государственной статистики

 Приложение
1
|
Приложение к приказу Минфина РФ |
||||||||||||||||
| от 22 июля 2003 г. № 67 н | ||||||||||||||||
| Бухгалтерский баланс | ||||||||||||||||
| на 31 декабря 2006 г. | Коды | |||||||||||||||
| Форма № 1 по ОКУД | 0710001 | |||||||||||||||
| Дата (год, месяц, число) | 2007 | 01 | 19 | |||||||||||||
| Организация | ОАО «МЦОЗ» | по ОКПО | 45663599 | |||||||||||||
| Идентификационный номер налогоплательщика | ИНН | 7445013600 | ||||||||||||||
| Вид деятельности | производство | по ОУВЭД | 26,51, 14.12 | |||||||||||||
| Организационно-правовая форма / форма собственности | 47 | 16 | ||||||||||||||
| Открытое акционерное общество/частная собственность | по ОКОПФ/ОКФС | |||||||||||||||
| Единица измерения | тыс. руб. млн. руб. | (ненужное зачеркнуть) по ОКЕИ | 384/385 | |||||||||||||
| Местонахождение (адрес) | ||||||||||||||||
| Дата утверждения | ||||||||||||||||
| Дата отправки (принятия) | ||||||||||||||||
| Актив | Код показателя |
На начало отчетного года |
На конец отчетного года | |||||||||||||
| 1 | 2 | 3 | 4 | |||||||||||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||||||||||||
| Нематериальные активы | 110 | 181 | 394 | |||||||||||||
| Основные средства | 120 | 327500 | 393327 | |||||||||||||
| Незавершенное строительство | 130 | 29105 | 72577 | |||||||||||||
| Доходные вложения в материальные ценности | 135 | |||||||||||||||
| Долгосрочные финансовые вложения | 140 | 21521 | 20407 | |||||||||||||
| Отложенные налоговые активы | 145 | 925 | 1528 | |||||||||||||
| Прочие внеоборотные активы | 150 | |||||||||||||||
| - | 151 | |||||||||||||||
| Итого по разделу I | 190 | 379232 | 488233 | |||||||||||||
| II. ОБОРОТНЫЕ АКТИВЫ | ||||||||||||||||
| Запасы | 210 | 32779 | 38008 | |||||||||||||
| в том числе: | ||||||||||||||||
| сырье, материалы и другие аналогичные ценности | 211 | 25581 | 23718 | |||||||||||||
| животные на выращивании и откорме | 212 | |||||||||||||||
| затраты в незавершенном производстве | 213 | 1179 | 1395 | |||||||||||||
| готовая продукция и товары для перепродажи | 214 | 5017 | 10765 | |||||||||||||
| товары отгруженные | 215 | |||||||||||||||
| расходы будущих периодов | 216 | 1002 | 2130 | |||||||||||||
| прочие запасы и затраты | 217 | |||||||||||||||
| - | 218 | |||||||||||||||
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 10407 | 11328 | |||||||||||||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | |||||||||||||||
| в том числе покупатели и заказчики | 231 | |||||||||||||||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 22349 | 61251 | |||||||||||||
| в том числе покупатели и заказчики | 241 | 7151 | 1738 | |||||||||||||
| Краткосрочные финансовые вложения | 250 | 20274 | ||||||||||||||
| Денежные средства | 260 | 40167 | 75952 | |||||||||||||
| Прочие оборотные активы | 270 | |||||||||||||||
| - | 271 | |||||||||||||||
| Итого по разделу II | 290 | 105702 | 206813 | |||||||||||||
| БАЛАНС | 300 | 484934 | 695046 | |||||||||||||
| Пассив | Код показателя |
На начало отчетного года |
На конец отчетного года | |||||||||||||
| 1 | 2 | 3 | 4 | |||||||||||||
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||||||||||||||
| Уставный капитал | 410 | 223751 | 223751 | |||||||||||||
| Собственные акции выкупленные у акционеров | 411 | |||||||||||||||
| Добавочный капитал | 420 | 88508 | 87819 | |||||||||||||
| Резервный капитал | 430 | 7135 | ||||||||||||||
| в том числе: | ||||||||||||||||
| резервы, образованные в соответствии с законодательством | 431 | |||||||||||||||
| резервы, образованные в соответствии с учредительными документами | 432 | |||||||||||||||
| - | 433 | |||||||||||||||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 146876 | 272541 | |||||||||||||
| Итого по разделу III | 490 | 459135 | 591246 | |||||||||||||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||||||||||
| Займы и кредиты | 510 | 65000 | ||||||||||||||
| Отложенные налоговые обязательства | 515 | 5372 | 5508 | |||||||||||||
| Прочие долгосрочные обязательства | 520 | |||||||||||||||
| - | 521 | |||||||||||||||
| Итого по разделу IV | 590 | 5372 | 70508 | |||||||||||||
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||||||||||||
| Займы и кредиты | 610 | |||||||||||||||
| Кредиторская задолженность | 620 | 20427 | 3329 | |||||||||||||
| в том числе: | ||||||||||||||||
| поставщики и подрядчики | 621 | 9674 | 10856 | |||||||||||||
| задолженность перед персоналом организации | 622 | 9305 | 9300 | |||||||||||||
| задолженность перед государственными внебюджетными фондами | 623 | 4026 | 4105 | |||||||||||||
| задолженность по налогам и сборам | 624 | (5782) | 5293 | |||||||||||||
| авансы полученные | 627 | 3204 | 3738 | |||||||||||||
| Задолженность пред участниками (учредителями) по выплате доходов | 630 | |||||||||||||||
| Доходы будущих периодов | 640 | |||||||||||||||
| Резервы предстоящих расходов | 650 | |||||||||||||||
| Прочие краткосрочные обязательства | 660 | |||||||||||||||
| - | 661 | |||||||||||||||
| Итого по разделу V | 690 | 20427 | 33292 | |||||||||||||
| БАЛАНС | 700 | 484934 | 695046 | |||||||||||||
|
СПРАВКА о наличии ценностей, учитываемых на забалансовых счетах |
||||||||||||||||
| Арендованные основные средства | 910 | 10514 | 1167 | |||||||||||||
| в том числе по лизингу | 911 | |||||||||||||||
| Товарно-материальные ценности, принятые на ответственное хранение | 920 | 1 | ||||||||||||||
| Товары, принятые на комиссию | 930 | |||||||||||||||
| Списанная в убыток задолженность неплатежеспособных дебиторов | 940 | 8410 | 1961 | |||||||||||||
| Обеспечения обязательств и платежей полученные | 950 | |||||||||||||||
| Обеспечения обязательств и платежей выданные | 960 | 341 | ||||||||||||||
| Износ жилищного фонда | 970 | 8 | 8 | |||||||||||||
| Износ объектов благоустройства и других аналогичных объектов | 980 | |||||||||||||||
| Нематериальные активы, полученные в пользование | 990 | 124 | 453 | |||||||||||||
| - | 995 | |||||||||||||||

 Приложение
2
Приложение
к приказу Минфина РФ от 22 июля 2003 г. № 67н
(с учетом приказа Госкомстата РФ и Минфина РФ
от 14 ноября 2003 г. № 475/102н)
Отчет о прибылях и убытках
| за | год | 20 | 06 | . | Коды | |||||||||
| Форма № 2 по ОКУД | ||||||||||||||
| Дата (год, месяц, число) | ||||||||||||||
| Организация | ОАО «МЦОЗ» | по ОКПО | ||||||||||||
| Идентификационный номер налогоплательщика ИНН | ||||||||||||||
| Вид деятельности | производство | по ОКВЭД | ||||||||||||
| Организационно-правовая форма/форма собственности | ||||||||||||||
| поОКОПФ/ОКФС | ||||||||||||||
| Единица измерения: тыс. руб./млн. руб. (ненужное зачеркнуть) по ОКЕИ | ||||||||||||||
| Показатель |
За
отчетный |
За
аналогичный
период преды- |
|
| наименование | код | ||
| 1 | 2 | 3 | 4 |
|
Доходы
и расходы по
обычным
видам Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
010 | 1004754 | 908976 |
|
Себестоимость
проданных
товаров, продукции,
|
020 | (686618) | (602223) |
| Валовая прибыль | 029 | 318136 | 306753 |
| Коммерческие расходы | 030 | (27339) | (22938) |
| Управленческие расходы | 040 | (89871) | (84970) |
| Прибыль (убыток) от продаж | 050 | 200926 | 198845 |
|
Прочие доходы и расходы Проценты к получению |
060 | 571 | (883) |
| Проценты к уплате | 070 | () | () |
| Доходы от участия в других организациях | 080 | ||
| Прочие операционные доходы | 090 | 50114 | 92755 |
| Прочие операционные расходы | 100 | (66352) | (104312) |
| Прибыль (убыток) до налогообложения | 140 | 185259 | 186405 |
| Отложенные налоговые активы | 141 | 603 | (752) |
| Отложенные налоговые обязательства | 142 | (136) | 3368 |
| Текущий налог на прибыль | 150 | (47894) | (45476) |
| Штрафы, пени по налогам | 151 | (2103) | (403) |
| Налог на прибыль (убыток) отчетного периода | 152 | (3618) | (435) |
| Чистая прибыль (убыток) очередного периода | 190 | 132111 | 142707 |
|
СПРАВОЧНО. Постоянные налоговые обязательства (активы) |
200 | 7135 | |
| Базовая прибыль (убыток) на акцию | |||
| Разводненная прибыль (убыток) на акцию | |||

Форма 0710002 с. 2
Расшифровка отдельных прибылей и убытков
| Показатель | За отчетный период | За аналогичный период предыдущего года | |||
| наименование | код | прибыль | убыток | прибыль | убыток |
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Штрафы,
пени и неустойки,
приз- |
210 | 917 | 8 | 149 | |