Анализ финансово-экономической деятельности Открытого акционерного общества "КамАЗ"
В отчетном году по сравнению с предыдущим излишек собственных оборотных средств увеличился на 1 223 290 тыс. руб. и на конец года составил 5 658 002 тыс. руб. Это свидетельствует о нормальной финансовой устойчивости предприятия.
2.5 Анализ чистых активов ОАО «КамАЗ»
В процессе финансово-хозяйственной деятельности предприятие приобретает не только имущество, но и долгосрочные и краткосрочные долги (обязательства).
Чистые активы – это превышение стоимости активов предприятия над денежной оценкой его обязательств (то есть стоимость имущества предприятия, свободная от долговых), что является важным показателем деятельности предприятия, его финансовой устойчивости.
Стоимость чистых активов определяется путем вычитания из суммы активов акционерного общества, принимаемых к расчету, суммы его пассивов, принимаемых к расчету.
Для анализа чистых активов предприятия целесообразно составить таблицу 8.
Таблица 7. Расчет чистых активов ОАО «КамАЗ» (тыс.руб.).
| Наименование показателя | Код показателя в форме №1 | На начало года | На конец года |
| I. Активы | |||
| 1. Нематериальные активы | 110 | 2 755 525 | 2 519 991 |
| 2. Основные средства | 120 | 23 854 324 | 24 511 438 |
| 3. Незавершенное строительство | 130 | 4 290 523 | 2 309 362 |
| 4. Доходные вложения в материальные ценности | 135 | 3 691 908 | 1 540 812 |
| 5. Долгосрочные и краткосрочные финансовые вложения1 | 140+250-415 | 12 988 499 | 14 083 218 |
| 6. Прочие внеоборотные активы2 | 145+150 | 439 680 | 209 388 |
| 7. Запасы | 210 | 4 888 727 | 6 200 226 |
| 8. Налог на добавленную стоимость по приобретенным ценностям | 220 | 1 464 545 | 889 849 |
| 9. Дебиторская задолженность3 | 230+240-244 | 11 484 737 | 16 270 892 |
| 10. Денежные средства | 260 | 764 590 | 894 740 |
| 11. Прочие оборотные активы | 270 | ||
|
12. Итого активы, принимаемые к расчету (сумма строк 1 ч 11) |
66 623 058 | 69 429 916 | |
| II. Пассивы | |||
| 13. Долгосрочные обязательства по займам и кредитам | 510 | 6 118 888 | 5 894 310 |
| 14. Прочие долгосрочные обязательства4,5 | 515+520 | 1 407 339 | 4 262 362 |
| 15. Краткосрочные обязательства по займам и кредитам | 610 | 4 674 072 | 3 604 162 |
| 16. Кредиторская задолженность | 620 | 7 960 825 | 8 239 314 |
| 17. Задолженность перед участниками (учредителями) по выплате доходов | 630 | ||
| 18. Резервы предстоящих расходов | 650 | 66 909 | 81 444 |
| 19. Прочие краткосрочные обязательства5 | 660 | ||
|
20. Итого пассивы, принимаемые к расчету (сумма строк 13 ч 19) |
20 228 033 | 22 081 592 | |
| 21. Стоимость чистых активов акционерного общества (стр. 12 – стр. 20) | 46 395 025 | 47 348 324 |
| 1За исключением фактических затрат по выкупу собственных акций у акционеров. |
| 2Включая величину отложенных налоговых активов. |
| 3За исключением задолженности участников (учредителей) по взносам в уставной капитал. |
| 4Включая величину отложенных налоговых обязательств. |
| 5В данных о величине прочих долгосрочных и краткосрочных обязательств приводятся суммы созданных в установленном порядке резервов в связи с условными обязательствами и прекращением деятельности. |
На начало отчетного периода стоимость чистых активов ОАО «КамАЗ» составила 46 395 025 тыс. руб. На конец отчетного года стоимость чистых активов предприятия составила 47 348 324 тыс. руб.
В соответствии с пунктом 4 статьи 99 Гражданского кодекса РФ, если по окончании второго и каждого последующего финансового года стоимость чистых активов акционерного общества окажется меньше уставного капитала, то общество обязано уменьшить свой уставный капитал, если же стоимость чистых активов становится меньше минимального размера уставного капитала, т.е. 1000 МРОТ, то общество подлежит ликвидации.
На предприятии как на начало отчетного периода, так и на конец отчетного периода стоимость чистых активов превышает уставной капитал.
2.6 Анализ показателей деловой активности предприятия
2.6.1 Оценка реальных активов. Коэффициент реальных активов в имуществе предприятия
Коэффициент реальных активов в имуществе предприятия следует выделить отдельным показателем, т. к. он в какой-то мере определяет сферу деятельности предприятия: занято предприятие производством продукции, выполнением работ и оказанием услуг или предприятие занимается торговой, снабженческой, сбытовой деятельностью. Предприятие, занятое производственной деятельностью, имеет, как правило, коэффициент реальных активов более 0,5 или 50%.
Для расчета коэффициента реальных активов и оценки его динамики составим аналитическую таблицу 8 «Расчет и оценка динамики коэффициента реальных активов в имуществе предприятия».
Значительное изменение удельного веса реальных активов в имуществе предприятия часто свидетельствует об изменении вида деятельности предприятия, например, от производственной к торговой или посреднической.
Таблица 8. Расчет чистых активов ОАО «КамАЗ» (тыс.руб.)
| Показатели | Код показателя в формах №1 и №5 | Предыдущий год | Отчетный год |
Изменение за год (+,–) |
| 1 | 2 | 3 | 4 | 5 |
| 1. Патенты, лицензии, товарные знаки (знаки обслуживания), иные аналогичные с перечисленными права и активы | 111 | 2 755 440 | 2 445 954 | -309 486 |
| 2. Основные средства | 120 | 23 854 324 | 24 511 438 | 657 114 |
| 3. Сырье, материалы и другие аналогичные ценности | 211 | 1 090 546 | 1 572 329 | 481 783 |
| 4. Затраты в незавершенном производстве (издержках обращения) | 213 | 916 568 | 1 228 441 | 311 873 |
| 5. Готовая продукция и товары для перепродажи | 214 | 374 539 | 517 735 | 143 196 |
| 6. Товары отгруженные | 215 | 1 947 807 | 2 315 354 | 367 547 |
| 7. Итого сумма реальных активов в имуществе предприятия | 111+120+211+213+214+215 | 30 939 224 | 32 591 251 | 1 652 027 |
| 8. Общая стоимость активов | 300 | 66 623 058 | 69 429 916 | 2 806 858 |
| 9. Коэффициент реальных активов в имуществе предприятия, % | 46,44 | 46,94 | 0,50 |
Сумма реальных активов предприятия за год увеличилась на 1 652 027 тыс. руб. и на конец года составила 32 591 251 тыс. руб., а коэффициент реальных активов в имуществе предприятия увеличился 0,5%.
46,94% в общем имуществе предприятия составляю реальные активы.
2.6.2 Анализ показателей оборачиваемости для оценки эффективности управления активами
Финансовое положение предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы, превращаются в реальные деньги. Ускорение оборачиваемости оборотных средств позволяет либо при том же объеме продаж высвободить из оборота часть оборотных средств, либо при той же величине оборотных средств - увеличить объем продаж. Поэтому показатели оборачиваемости называют показателями деловой активности.
Для оценки эффективности использования активов применяются показатели оборачиваемости активов в целом, оборотных активов, в том числе запасов и дебиторской задолженности.
Таблица 9. Расчет и динамика показателей оборачиваемости ОАО "КАМАЗ".
| Показатели | Условное обозначение | Источник информации или алгоритм расчета | Отчетный год | ||
| на начало года | на конец года |
изменение за год (+,–) |
|||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1.Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс.руб. | Qp | Форма №2, стр.010 | 67 470 757 | 91 291 261 | 23 820 504 |
| 2.Число дней в отчетном году | Д | 360 | 360 | ||
| 3.Однодневный оборот по реализации, тыс.руб. | Qp, дн | Qр/Д | 212 661 | 314 272 | 101 611 |
| 4.Стоимость активов, тыс. руб. | А | Форма №1, стр 300 | 66 623 058 | 69 429 916 | 2 806 858 |
| 5.Стоимость оборотных активов, тыс. руб., | Аоб | Форма №1, стр. 290 | 19 744 358 | 24 964 951 | 5 220 593 |
| в том числе: | |||||
| 5.1. Запасы | Азап | Форма №1, стр. 210 | 4 888 727 | 6 200 226 | 1 311 499 |
| 5.2. Дебиторская задолженность | Адеб | Форма №1, стр.230+стр.240 | 11 484 737 | 16 270 892 | 4 786 155 |
| 6.Кредиторская задолженность, тыс. руб. | Кз.кред | Форма №1, стр. 620 | 7 960 825 | 8 239 314 | 278 489 |
| 7.Коэффициент оборачиваемости: | |||||
| 7.1. Активов | kоб, А | Qр/А | 1,01 | 1,31 | 0,30 |
| 7.2. Оборотных активов | kоб, Аоб | Qр/Аоб | 3,42 | 3,66 | 0,24 |
| 8.Продолжительность оборота, дни: | |||||
| 8.1. Оборотных средств (активов) | Доб, Аоб | Д/Коб,Аоб | 105 | 98 | -7 |
| 8.2. Запасов | Доб, зап | Азап/Qр, дн | 23 | 20 | -3 |
| 8.3. Дебиторской задолженности (средств в расчетах) | Доб, деб | Адеб/Qр, дн | 54 | 52 | -2 |
| 8.4. Кредиторской задолженности | Доб,кред | Аз кред/Qр, дн | 37 | 26 | -11 |
| 9.Продолжительность операционного цикла, дни | Доб, опер.ц. | Доб, зап + Доб, деб | 77 | 72 | -5 |
| 10.Продолжительность финансового цикла, дни | Доб, фин.ц. | Доб, опер.ц. - Доб, кред | 40 | 45 | 5 |
Коэффициент оборачиваемости активов и оборотных активов за год увеличился на 0,30 и 0,24 и на конец года составил 1,31 и 3,66 соответственно. Также снизилась продолжительность оборота оборотных активов, запасов, дебиторской задолжности и кредиторской задолжности на 7, 3, 2 и 11 дней и на конец года составила 98, 20, 52 и 26 дней соответственно. Из этого следует, что деловая активность предприятия возросла в отчетном году по сравнению с предыдущим.
Но, коэффициент оборачиваемости оборотных активов характеризует эффективность использования финансовых ресурсов предприятия. Поэтому необходимо рассчитать влияние факторов на его изменение (способом цепных подстановок) и дать оценку влияния факторов.
 - коэффициент
оборачиваемости
оборотных
активов.
Qр - объем продаж (выручка (нетто) от продажи товаров, продукции, работ, услуг), тыс. руб.;
Аоб - стоимость оборотных активов за отчетный, тыс. руб.
| Показатель | Предыдущий год | Отчетный год | Изменения за год | Темп роста (%) |
| 1.Qр (выручка), тыс. руб. | 67470757 | 91291261 | 23 820 504 | 135 |
| 2. Аоб (стоимость оборотных активов), тыс. руб. | 19 744 358 | 24 964 951 | 5 220 593 | 126 |
| 3. Коб,А (коэффициент оборачиваемости) | 3,42 | 3,66 | 0,24 | 107 |
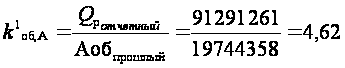
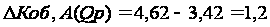
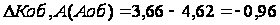
Проверка:
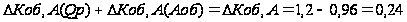 ВЕРНО!
При увеличении выручки на 35% коэффициент оборачиваемости оборотных активов возрастает на 1,2, а при увеличении стоимости оборотных активов на 26% коэффициент оборачиваемости оборотных активов снижается на 0,96. В итоге увеличение выручки на 35% и увеличение стоимости оборотных активов на 26% дает прирост коэффициента оборачиваемости оборотных активов на 0,65.
Анализ показателей оборачиваемости:
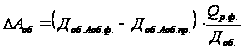
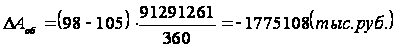
Необходимости в дополнительных средствах для поддержания того уровня производства у предприятия нет, более того Общество высвободило 1 775 108 тыс. руб. за счет ускорения оборачиваемости оборотных активов.
2.7 Показатели финансовых рисков, связанные с вложением капитала предприятия
2.7.1 Анализ показателей финансовой устойчивости для оценки структур капитала предприятия. Показатели финансовой устойчивости
Показатели финансовой устойчивости рассчитываются на основе пассива бухгалтерского баланса и характеризуют структуру используемого капитала. Данную группу показателей также называют коэффициентами управления пассивами.
Показатели финансовой устойчивости:
коэффициент автономии (коэффициент независимости);
коэффициент соотношения заемных и собственных средств (коэффициент финансирования);
коэффициент маневренности;
коэффициент обеспеченности собственными оборотными средствами.
Для расчета показателей финансовой устойчивости составим таблицу 10 “Расчет и динамика показателей финансовой устойчивости предприятия”.
Таблица 10. Расчет и динамика показателей финансовой устойчивости
ОАО "КАМАЗ".
-
Показатель Условное обозначение Алгоритм расчета (код показателя в форме №1) Рекомендуемое значение Расчет показателя на начало года на конец года 1 2 3 4 5 6 1. Коэффициент автономии kавт стр.490/ стр.700 >=0,5 0,70 0,68 (коэффициент независимости) 2. Коэффициент соотношения kз.с 1/kавт-1 <1 0,44 0,47 заемных и собственных средств (коэффициент финансирования) 3. Коэффициент маневренности kман (стр.490-(стр.190-стр.590))/стр 490 >0,5 0,15 0,27 4. Коэффициент обеспеченности kсоб.об (стр.490-(стр.190-стр.510))/стр.290 >0,3 0,28 0,35 собственными оборотными средствами
Финансовое положение предприятия можно считать устойчивым, если не менее 50 % финансовых ресурсов покрывается его собственными средствами, т.е. желательное значение коэффициента автономии более либо равно 0,5. Как видно из таблицы 10 коэффициент автономии в отчетном году равен 0,68, причем за прошедший год он составлял 0,70 . Это свидетельствует о незначительном снижении финансовой независимости предприятия, но гарантии погашения своих обязательств перед кредиторами все еще достаточно высоки.
Коэффициент соотношения собственных и заемных средств показывает, сколько заемных средств привлекло предприятие на один рубль вложенных в имущество источников собственных средств. За отчетный период по сравнению с предыдущим значение коэффициента незначительно увеличилось и составило 0,47, что свидетельствует о низкой зависимости предприятия от привлечения заемных средств.
Коэффициент маневренности показывает степень мобильности использования собственного капитала предприятия. В отчетном году по сравнению с предыдущим значение коэффициента маневренности собственных средств увеличилось и составило 0,27, что свидетельствует о вложении собственных средств в низколиквидные активы и формировании оборотных средств за счет заемных. При этом значение коэффициента менее рекомендуемого 0,5, что указывает на низкую степень мобильности использования собственного капитала.
Коэффициент обеспеченности предприятия собственными оборотными средствами в отчетном периоде увеличился и составил 0,35 (при рекомендуемом значении 0,3), причем в прошлом году этот показатель был равен 0,28 и был ниже рекомендуемых 0,3. Это указывает на то, что предприятие улучшило обеспеченность собственными оборотными средствами и вывило их рекомендуемый уровень.
2.7.2 Анализ показателей ликвидности для оценки платежеспособности предприятия
Под платежеспособностью предприятия понимают способность к быстрому погашению своих краткосрочных обязательств. Для этого необходимы денежные средства: достаточный запас денег на расчетном счете банка и в кассе и некоторые мобильные (наиболее ликвидные оборотные) средства, которые предприятие может обратить в результате обращения в деньги.
В условиях рынка повышается значение платежеспособности предприятия, так как возрастает необходимость современной оплаты предприятием текущих платежных требований (выполнение краткосрочных долговых обязательств предприятия).
Для оценки платежеспособности принято рассчитывать показатели ликвидности. Ликвидность - способность товарно-материальных ценностей превращаться в деньги, являющимися абсолютно ликвидными средствами.
Показатели ликвидности, как правило, определяются отношением ликвидных оборотных активов предприятия к его краткосрочным обязательствам – итоги раздела VI «Краткосрочные обязательства».
Время, необходимое для превращения в деньги различных составляющих оборотных средств, существенно отличается для продажи ценных бумаг, отдельных видов материальных оборотных средств и при ликвидации дебиторской задолженности, поэтому различают три показателя (три степени) ликвидности:
Коэффициент абсолютной ликвидности.
Коэффициент срочной (быстрой) ликвидности.
Коэффициент текущей ликвидности.
Таблица 11. Расчет и динамика показателей ликвидности для оценки платежеспособности ОАО "КАМАЗ".
| Показатель | Условное обозначение | Код показателя в форме № 1 или алгоритм расчета | Рекомендуемое значение | Расчет показателя | |
| на начало года | на конец года | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Исходные показатели: | |||||
| 1. Краткосрочные (текущие) обязательства предприятия, тыс. руб. | Ккр | 690-640-650 | Х | 12634897 | 11843476 |
| 2. Оборотные активы, тыс. руб. | Аоб | 290 | Х | 19744358 | 24964951 |
| 3. Денежные средства и краткосрочные финансовые вложения, тыс. руб. | Аден | 250+260 | Х | 1906349 | 1603984 |
| 4. Дебиторская задолженность, тыс. руб. | Адеб | 230+240 | Х | 11484737 | 16270793 |
| 5. Запасы (за вычетом расходов будущих периодов), тыс. руб. | Азап | 210-216 | Х | 4504249 | 5890275 |
| Расчетные показатели | |||||
| 6. Коэффициент абсолютной ликвидности | kл.абс |
(250+260)/ |
0,2-0,25 | 0,15 | 0,14 |
| 7. Коэффициент срочной (быстрой) ликвидности (коэффициент ликвидности) | kл.сроч |
(260+250+240)/ |
0,7-0,8 | 0,93 | 1,25 |
| 8. Коэффициент текущей ликвидности (общий коэффициент покрытия) | kл.тек |
(210+230+240+ |
2-2,5 | 1,42 | 2,01 |
Коэффициент абсолютной ликвидности определяется как отношение суммы денежных средств и краткосрочных финансовых вложений к краткосрочным долговым обязательствам и показывает какая часть краткосрочных обязательств может быть погашена за счет имеющейся денежной наличности. Теоретически достаточным признается значение коэффициента 0,2 ч 0,25.
На начало года коэффициент абсолютной ликвидности составил 0,15, а на конец года немного понизился и составил 0,14, что свидетельствует о постепенном уменьшении абсолютной ликвидности и удалении ее от рекомендуемого значения 0,2-0,25. Можно также сделать вывод о низкой степени привлекательности предприятия для поставщиков сырья, материалов и услуг.
Для повышения платежеспособности необходимо увеличить стоимость ценных бумаг и денежных средств в стоимости ликвидных оборотных активов.
Коэффициент срочной ликвидности - отношение денежных средств, краткосрочных финансовых вложений и краткосрочной дебиторской задолженности к сумме краткосрочных финансовых обязательств. Теоретически оправданные оценки этого коэффициента - 0,7 ч 0,8.
Значение коэффициента срочной ликвидности на начало года составило 0,93. На конец года значение коэффициента повысилось и составило 1,25.
Коэффициент текущей ликвидности определяется отношением всех оборотных активов к краткосрочным долговым обязательствам предприятия. Теоретическая величина коэффициента равна 2,0 ч 2,5.
На начало года значение коэффициента составило 1,42, а на конец года составило 2,01 и вошло в оптимальный интервал 2,0 ч 2,5.
Значения всех показателей свидетельствуют о хорошей платежеспособности предприятия и его высокой привлекательности для инвесторов, кредиторов и поставщиков.
2.8 Анализ экономических (финансовых) результатов деятельности предприятия
2.8.1 Анализ состава, динамики и структуры прибыли предприятия
Основной обобщающий показатель экономических (финансовых) результатов деятельности предприятия - прибыль (убыток) до налогообложения. В показателе прибыли отражается выручка (нетто) от продажи товаров, продукции, работ, услуг, ее структура, эффективность использования предприятием производственных и финансовых ресурсов.
На основании данных формы № 2 «Отчет о прибылях и убытках» дадим оценку прибыли до налогообложения по источникам формирования прибыли в бухгалтерской отчетности. По информации, представленной предприятием, также проведем анализ прибыли от продажи по видам основной деятельности предприятия.
Для анализа состава, динамики и структуры прибыли составим аналитическую таблицу 12 “Состав, динамика и структура прибыли предприятия”.
Динамика основных показателей деятельности предприятия должна подчиняться следующей закономерности:
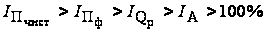
где IПчист, IПф, IQр, IA - темпы роста показателей соответственно чистой прибыли, прибыли до налогообложения, выручки (нетто) от продажи товаров, продукции работ, услуг и общей стоимости активов (капитала) предприятия. Рассмотрим динамику этих показателей ОАО «КамАЗ».
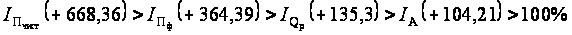
Как видно из соотношения, динамика основных показателей деятельности предприятия не нарушена и соответствует удовлетворительной.
Таблица 12. Состав, динамика и структура прибыли ОАО "КАМАЗ".
-
Показатели Код показателя в форме №2 Сумма, тыс. руб. Темп роста, % (+,-) Удельный вес в сумме налогооблагаемой прибыли, % предыдущий год отчетный год изменение за год (+,–) предыдущий год отчетный год изменение за год (+,–) 1 2 3 4 5 6 7 8 9 1. Доходы и расходы по обычным видам деятельности 1.1. Выручка (нетто) от продажи товаров, продукции, работ, услуг 010 67 470 757 91 291 261 23 820 504 135,30 Х 1.2. Себестоимость проданных товаров, продукции, работ, услуг 020 57 679 743 76 292 714 18 612 971 175,60 Х 1.3. Валовая прибыль 029 9 791 014 14 998 547 5 207 533 153,19 Х 1.4. Коммерческие расходы 030 -2 325 339 -3 154 506 -829 167 135,66 Х 1.5. Управленческие расходы 040 -1 726 179 -1 763 727 -37 548 102,18 Х 1.6. Прибыль (убыток) от продаж 050 5 738 814 10 080 314 4 341 500 175,65 352 2. Прочие доходы и расходы 2.1. Проценты к получению 060 51 959 194 441 142 482 374,22 3 2.2. Проценты к уплате 070 794 587 -494 715 -1 289 302 -62,26 49 2.3. Доходы от участия в других организациях 080 68 687 387 908 319 221 564,75 4 2.4. Прочие доходы 090 40 308 566 13 554 780 -26 753 786 33,63 2 475 2.5. Прочие расходы 100 -43 744 841 -17 788 244 25 956 597 40,66 -2 686 3. Прибыль (убыток) до налогообложения 140 1 628 598 5 934 484 4 305 886 364,39 100 4. Отложенные налоговые активы 141 172 333 -230 292 -402 625 -133,63 11 5. Отложенные налоговые обязательства 142 67 400 -825 022 -892 422 -1 224,07 4 6. Текущий налог на прибыль 150 -416 663 416 663 -26 7. Налоговые санкции 151 -595 717 -59 255 536 462 9,95 -37 8. Чистая прибыль (убыток) отчетного периода 190 721 151 4 819 915 4 098 764 668,36 44
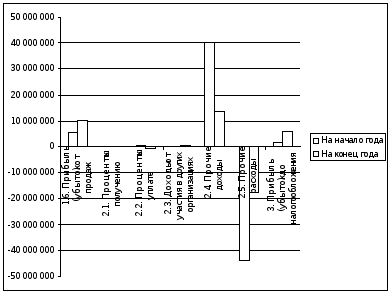
Рисунок 3. Диаграмма структурных изменений в прибыли ОАО «КамАЗ»
Прибыль до налогообложения в отчетном году уменьшилась на 4 305 886 тыс. руб. и на конец года составила 5 934 484 тыс. руб.
Прибыль от продаж увеличилась на 4 341 500 тыс. руб. и составила 10 080 314 тыс. руб. На начало года прибыль от продаж в 4 раза превышала прибыль до налогообложения. При этом прочие расходы превысили прочие доходы на 4 233 464 тыс. руб. Соответственно сальдо по прочим доходам и расходам имеет отрицательное значение, что в свою очередь съело часть прибыли от основной деятельности. При исключении действия отрицательных факторов предприятие могло увеличить прибыль до налогообложения на 13 554 780 тыс. руб.
2.8.2 Факторный анализ прибыли от продаж
Для факторного анализа прибыли (убытка) от продаж приближенным способом составляется аналитическая таблица 13 “Исходные данные и расчетные показатели для анализа влияния факторов на изменение прибыли от продаж”.
Таблица 13. Исходные данные и расчетные показатели для анализа влияния факторов на изменение прибыли от продаж ОАО «КамАЗ».
| Показатели | Код показателя в форме №2 | Предыдущий год | Отчетный год |
Изменение за год (+,–) |
Темп роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей), тыс. руб. | 010 | 67 470 757 | 91 291 261 | 23 820 504 | 135 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг включая коммерческие и управленческие расходы, тыс. руб. | 020+030+040 | -61 731 943 | -81 210 947 | -19 479 004 | 132 |
| 3. Прибыль (убыток) от продаж, тыс. руб. | 010-020 | 9 791 014 | 14 998 547 | 5 207 533 | 153 |
| Расчетные показатели | |||||
| 4. Индекс цен на продукцию в отчетном году по сравнению с предыдущим годом | х | х | 1,53 | х | х |
| 5. Выручка (нетто) от продажи товаров, продукции, работ, услуг в ценах предыдущего года, тыс. руб. | х | 67 470 757 | 59 667 491 | -7 803 266 | 0,88 |
На прибыль от реализации продукции влияют следующие факторы:
изменение цен и тарифов на продукцию, работы и услуги;
изменение себестоимости продукции;
изменение объема реализованной продукции.
Оценка влияния факторов на изменение прибыли (убытка) от продаж рассчитывается в следующей последовательности:
Находится абсолютное изменение прибыли от реализации продукции.
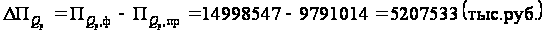
Находится влияние изменения цен на продукцию, работы, услуги
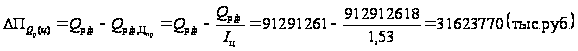
Находится влияние изменения себестоимости реализованной продукции и структуры реализованной продукции
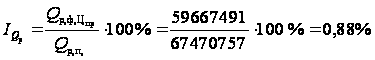
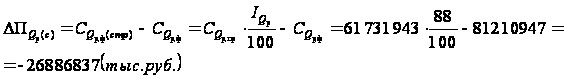
Находится влияние изменения объема реализованной продукции на изменение прибыли от реализации
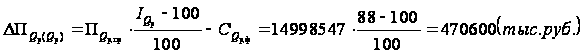
Выполняется проверка балансовым приемом
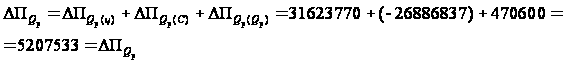
Исходя из факторного анализа, можно сделать следующие выводы:
в отчетном году предприятие сработало экономически не очень грамотно, так как весь прирост прибыли получен за счет роста цен на продукцию (31 623 770 тыс. руб.);
за счет повышения себестоимости продукции предприятие снизило прибыль от реализации на 26 886 837 тыс. руб.;
произошло физическое увеличение объема реализации, что привело к увеличению прибыли на 470 600 тыс. руб.;
при исключении действия отрицательных факторов прибыль от реализации продукции могла возрасти против предыдущего года на 32 094 370 тыс. руб., а не на 5 207 533 тыс. руб. как это произошло фактически.
Дальнейший анализ должен быть направлен на исследование причин роста себестоимости продукции.
2.9 Анализ
и оценка эффективности
деятельности
предприятия
2.9.1 Анализ показателей эффективности использования производственных ресурсов
Показатели интенсивности использования ресурсов – показатели, характеризующие эффективность использования средств производства, материальных и трудовых ресурсов.
Для расчета составляется аналитическая таблица 14 “Расчет и динамика показателей интенсивности использования производственных ресурсов предприятия”.
Таблица 14. Расчет и динамика показателей интенсивности использования производственных ресурсов ОАО "КАМАЗ".
| Показатели | Условное обозначение | Источник информации или алгоритм расчета | Отчетный год | Темп роста, % | ||
| на начало года | на конец года | изменение за год (+,–) | ||||
| Исходные показатели | ||||||
| 1. Выручка (нетто) от продажи товаров, продукции, работ, услуг за вычетом НДС и акцизов, тыс. руб. | Qр | форма №2 стр.010 | 67470757 | 91291261 | 23820504 | 135,3049307 |
| 2. Среднесписочная численность работников, тыс. чел. | Рппп | форма № П-4 | 69 | 72 | 3 | 104,3478261 |
| 3. Стоимость основных средств, тыс. руб. | Фос | форма №1 стр.120 | 23854324 | 24511438 | 657114 | 102,7546955 |
| 4. Материальные затраты, тыс. руб. | М | форма №5 стр.710 | 1090546 | 1572329 | 481783 | 144,1781456 |
| 5. Затраты на оплату труда, тыс. руб. | З | форма №5 стр.720 | 674613 | 961848 | 287235 | 142,5777446 |
| 6. Прибыль до налогообложения, тыс. руб. | Пф | форма №2 стр.140 | 1628598 | 5934484 | 4305886 | 364,392195 |
| Расчетные показатели | ||||||
| 7. Производительность труда, руб./чел. | q | q=Qр/Pппп | 977837 | 1267934 | 290097 | 129,67 |
| 8. Фондоотдача, руб./руб. | f | f=Qр/Фос | 2,83 | 3,72 | 0,90 | 131,68 |
| 9. Фондовооруженность труда, руб./чел. | fв.т. | fв.т.=Фос/Рппп | 345715 | 340437 | -5278 | 98,47 |
| 10. Материалоотдача, руб./руб. | | u=Qр/М | 61,87 | 58,06 | -3,81 | 93,85 |
| 11. Средняя заработная плата одного работника, руб. | з | з=З/Рппп*12 | 117324 | 160308 | 42984 | 136 |
| 12. Прибыль на одного работника, руб. | Пф, раб | Пф, раб=Пф/Рппп | 23603 | 82423 | 58820 | 349,21 |
| 13. Процент прироста средней заработной платы на один процент прироста производительности труда, % | DIз/Diq | аIз/аIq | Х | 8,40 | Х | Х |
В отчетном году по сравнению с предыдущим показатель материалоотдачи снизился на 3,81 и составил 58,06.
Можно сделать вывод о том, что материалоемкость продукции возросла. Дальнейший анализ должен быть направлен на изучение причин увеличения материалоемкости продукции (что может быть связано с необоснованным превышением норм) и разработку мероприятий по снижению материалоемкости (усиление контроля за выполнением норм, поиск новых конструктивных и технологических решений и т.п.).
В отчетном году по сравнению с предыдущим показатель производительности труда вырос на 290097 руб./чел. и составил 1267934 руб./чел. Это связано с превышением темпа роста объема реализации над увеличением численности промышленно-производственного персонала, что, в свою очередь, говорит о том, что трудовые ресурсы используются более эффективно.
В отчетном году по сравнению с предыдущим показатель средней заработной платы одного работника увеличился на 42984 руб./год. И составил 160308 руб./год. Можно сделать вывод о том, что условия труда и социальный климат на предприятии улучшились.
В отчетном году по сравнению с предыдущим показатель фондоотдачи вырос на 0,90 и составил 3,72.
Можно сделать вывод, что основные средства предприятия используются более эффективно, чем в предыдущем году. Дальнейший анализ должен быть направлен на исследование изменения показателя фондоотдачи, на изучение состояния основных средств, поиск путей повышения их эффективности.
В отчетном году по сравнению с предыдущим показатель фондовооруженности уменьшился на 5278 руб./чел. и составил 340437 руб./чел.
Таким образом, темп роста производительности труда составляет 1,3, а темп роста фондовооруженности -0,99. Темп роста фондовооруженности меньше темпа роста производительности труда, что повышает фондоотдачу и свидетельствует о том, что предприятие развивается интенсивно.
Процент прироста средней заработной платы на один процент прироста производительности труда показывает характер роста оплаты труда. Показатель составляет 840 %, следовательно, рост оплаты труда не связан в основном с повышением производительности труда, а связан с повышением стоимости единицы труда.
2.9.2 Анализ показателей рентабельности
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия. Они измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса.
Для расчета показателей по данным на начало и конец года составляется аналитическая таблица 15 “Расчет и динамика показателей рентабельности”.
Таблица 15. Расчет и динамика показателей рентабельности ОАО "КАМАЗ".
| Показатели | Условное обозначение | Источник информации или алгоритм расчета | Отчетный год | ||
| на начало года | на конец года | изменение за год (+,–) | |||
| 1. Выручка (нетто) от продажи товаров, продукции, работ, услуг за вычетом НДС и акцизов, тыс. руб. | Qр | форма №2 010 (гр.3 и 4) | 67 470 757 | 91 291 261 | 23 820 504 |
| 2. Себестоимость проданных товаров, продукции, работ, услуг (включая коммерческие и управленческие расходы), тыс. руб. | Сqр | форма №2 020 (гр.3 и 4) | -57 679 743 | -76 292 714 | -18 612 971 |
| 3. Прибыль
от продаж,
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||