Единый социальный налог
Содержание
Введение
1 Теоретические аспекты социального налогообложения
1.1 Налогоплательщики и элементы налогообложения
1.2 Ставки социального налога
1.3 Срок и порядок уплаты ЕСН
2 Бухгалтерский учет расчетов по ЕСН
2.1 Бухгалтерский учет расчетов по социальному страхованию
2.2 Бухгалтерский учет расчетов по пенсионным взносам
2.3 Отражение плана счетов бухгалтерского учета по ЕСН
3 Особенности применения вычетов по ЕСН
3.1 Проблемы при исчислении ЕСН
3.2 Контроль за уплатой страховых взносов
Заключение
Список использованных источников
Введение
С введением единого социального налога большинство задач решено на уровне законодательного обеспечения, хотя следует признать, что снижение налоговой нагрузки на этом этапе будет заметным для большинство организаций и само по себе не слишком повлияет на их политику в отношении заработной платы.
Введенная регрессивная шкала налогообложения является важным шагом, создающим предпосылки для пересмотра отношений между работником и работодателем. Но организацию может заработать право на применение регрессивной шкалы в текущем году, только при условии выплаты достаточно высокой средней заработной платы в предыдущем году и сохранении ее на минимально допустимом уровне в текущем году. Поэтому большинству предприятий применение регрессивной шкалы не реально.
Сегодня ЕСН еще не является по-настоящему единым. Налоговая база фондов исчисляется раздельно в отношении каждого фонда, и налог уплачивается в каждый из них отдельными платежными поручениями.
Средств, поступающих в распоряжение этих фондов, основанных на допущении о том, что быстрых изменений в размерах официально выплачиваемой заработной платы не произойдет – на сегодняшний день не достаточно для финансирования всех основных социальных программ, осуществляемых этими фондами.
Правильность организации учета и налогообложения расчетов по ЕСН на предприятии должна обеспечить достаточное финансирование мероприятий по государственному пенсионному и социальному обеспечению и медицинскую помощь.
Целью курсовой работы является раскрытие сущности единого социального налога и его влияния на бюджет.
Для достижения намеченной цели в работе поставлены следующие задачи:
- изучить теоретические аспекты социального налогообложения;
- рассмотреть порядок формирования налоговой базы ЕСН;
- исследовать структуру исчисления ЕСН.
Роль и значение данного налога велико. Само название налога и направленность использования средств говорит о том,, что с его помощью решаются насущные проблемы жизнедеятельности народа и конкретно каждого человека.
Уплата налога (авансовых платежей по налогу) осуществляется отдельными платежными поручениями в федеральный бюджет, ФСС РФ, ФФОМС и ТФОМС.
Данный о суммах исчисленных, а также уплаченных авансовых платежей, данные о сумме налогового вычета, которым воспользовался налогоплательщик, а также о суммах фактически уплаченных страховых взносов за тот же период налогоплательщик отражает в Расчете по авансовым платежам по единому социальному налогу для лиц, производящих выплаты физическим лицам.
От того, как будут аккумулироваться средства, взимаемые через НДС во многом зависит достижение основных целей проводимых в стране реформ и смягчение возникающих острых проблем социального характера, в том числе таких как: обеспечение достойной пенсии, стимулирование эффективной демографической политики, включая рост продолжительности жизни нации за счет проведения своевременной квалифицированной медицинской помощи, создание условий для нормального трудового процесса и отдыха.
За последние годы наблюдаются отдельные подвижки в решении этих задач, однако, коренных улучшений все же не достигнуто. Мало того, многие из них обостряются. Главная причина – недостаток бюджетных средств, в том числе, формируемых данным налогом. Этот недостаток средств фактически прогнозируется самой системой взимания налога, которая заложена в установленной регрессивной шкале ставок платежей в зависимости от размера получаемого дохода.
Существенные недостатки имеют регрессивная шкала налоговых ставок ЕСН и условия ее применения. Условия применения регрессивных ставок чересчур жесткие, и число организаций, которые могут их использовать, очень ограничен. ЕСН – это налог с юридических лиц, однако налогоплательщик обязан по каждому физическому лицу вести лицевой счет всех выплат, да еще и сумму начисленного налога. Было бы проще применять регрессивную шкалу ставок не по отношению к начисленным доходам отдельных работников, а в целом по организации.
Решение социальных проблем в стране связано с дальнейшим ростом специальных бюджетных социальных фондов, что может быть достигнуто за счет установления единых ставок платежей в ЕСН независимо от размера получаемого дохода (налогооблагаемой базы).
Если попытаться ввести единую ставку платежей по ЕСН независимо от размера дохода создаются предпосылки для снижения верхнего предела ставки без ущерба формирования самих специальных социальных фондов.
Снижение налоговой загрузки приведет к снижению себестоимости продукции (работ, услуг) в этом секторе экономики, росту прибыли и увеличению налоговых поступлений в бюджет. Одновременно, появление дополнительных средств у производителя расширит возможности инвестирования нового производства или его реконструкции и расширения.
Но уже сегодня, исходя из положительных результатов проделанной работы, можно смело сказать: введение единого социального налога – правильный и обоснованный шаг. При внесении взвешенных законодательных поправок единый социальный налог максимально способен показать свою эффективность и жизнеспособность, а это в интересах и государства, и налогоплательщика, и граждан.
В качестве объекта исследования в курсовой работе выступает процесс, в котором раскрывается значимость выполнения четкого, полного и своевременного учета по ЕСН.
Предметом исследования является рассмотрение ведения учетов расчетов по ЕСН.
1 Теоретические аспекты социального налогообложения
Налогоплательщики и элементы налогообложения
Рассмотрение вопросов начисления ЕСН следует начать с определения обязательных условий установления данного налога, которыми согласно п. 1 ст. 17 НК РФ являются налогоплательщики и элементы налогообложения. Следовательно, в первую очередь необходимо четко определить, кто признается налогоплательщиком ЕСН. Пунктом 1 ст. 235 НК РФ установлены категории налогоплательщиков ЕСН: лица, производящие выплаты лицам; организации; индивидуальные предприниматели; физические лица, не признаваемые индивидуальными предпринимателями; адвокаты.
Согласно п. 2 ст. 11 НК РФ организации – это юридические лица, образованные в соответствии с законодательством Российской Федерации, а также иностранные юридические лица, компании и другие корпоративные образования, обладающие гражданской правоспособностью, созданные в соответствии с законодательством иностранных государств, международные организации, филиалы и представительства указанных иностранных лиц и международных организаций, созданные на территории Российской Федерации. В данной статье также дано определение понятие «физические лица» - граждане Российской Федерации, иностранные граждане и лица без гражданства.
Индивидуальными предпринимателями признаются физические лица, зарегистрированные в установленном порядке и осуществляющие предпринимательскую деятельность без образования юридического лица, главы крестьянских (фермерских) хозяйств. Физические лица, осуществляющие предпринимательскую деятельность без образования юридического лица, но не зарегистрировавшиеся в качестве индивидуальных предпринимателей в нарушение требований гражданского законодательства Российской Федерации при исполнении обязанностей, возложенных на них НК РФ не вправе ссылаться на то, что они не являются индивидуальными предпринимателями (п. 2 ст. 11 НК РФ) [1, с. 270].
В соответствии со ст. 38 Налогового кодекса РФ для каждой из двух категорий плательщиков ЕСН предусмотрен отдельный объект налогообложения.
Объектом налогообложения для организаций и индивидуальных предпринимателей признаются выплаты и иные вознаграждения, начисляемые налогоплательщиками в пользу физических лиц по трудовым и гражданско-правовым договорам, предметом которых является выполнение работ, оказание услуг (за исключением вознаграждений, выплачиваемых индивидуальным предпринимателям), а также по авторским договорам.
Объект налогообложения для физических лиц, использующих наемных в договорной труд, являются выплаты и иные вознаграждения по трудовым и гражданско-правовым договорам, предметом которых является выполнение работ, оказание услуг, выплачиваемые налогоплательщиками в пользу физических лиц.
Производимые выплаты, в рамках гражданско-правовых договоров, предметом которых является переход права собственности или иных вещных прав на имущество (имущественные права), а также договоров, связанных с передачей в пользование имущества (имущественных прав), например, купли-продажи, безвозмездного пользования, аренды, не относятся к объекту налогообложения ЕСН.
Указанные ранее выплаты и вознаграждения (вне зависимости от формы, в которой они производятся) не признаются объектом налогообложения, если у налогоплательщиков-организаций такие выплаты не отнесены к расходам, уменьшающим налоговую базу по налогу на прибыль организаций в текущем отчетном (налоговом) периоде; а у налогоплательщиков – индивидуальных предпринимателей или физических лиц такие выплаты не уменьшают налоговую базу по налогу на доходы физических Лий в текущем отчетном (налоговом) периоде.
Выплаты, которые не уменьшают налогооблагаемую базу по налогу на прибыль, ЕСН не начисляется.. расходы, не учитываемые в целях налогообложения по налогу на прибыль, указаны в ст. 270 НК РФ. Фактически не облагаться единым социальным налогом могут следующие виды расходов, указанные в ст. 270 НК РФ:
- в виде сумм начисленных налогоплательщиком дивидендов и других сумм распределяемого дохода;
- в виде расходов на любые виды вознаграждений, предоставляемых руководству или работникам помимо вознаграждений, выплачиваемых на основании трудовых договоров (контрактов);
- в виде премий, выплачиваемых работникам за счет средств специального назначения или целевых поступлений;
- в виде сумм материальной помощи работникам (в т.ч. для первоначального взноса на приобретение и (или)) строительство жилья, на полное или частичное погашение кредита, предоставленного на приобретение и (или) строительства жилья, беспроцентных или льготных ссуд на улучшение жилищных условий, обзаведение домашним хозяйством и иные социальные потребности);
- на оплату дополнительно предоставляемых по коллективному договору (сверх предусмотренных действующим законодательством) отпусков работникам, в т.ч. женщинам, воспитывающих детей;
- в виде надбавок к пенсиям, единовременных пособий уходящим на пенсию ветеранам труда, доходов (дивидендов, процентов) по акциям или вкладам трудового коллектива организации, компенсационных начислений в связи с повышением цен, производимых сверх размеров индексации доходов по решениям Правительства РФ, компенсаций удорожания стоимости питания в столовых, буфетах или профилакториях либо предоставления его по льготным ценам или бесплатно (за исключением специального питания для отдельных категорий работников в случаях, предусмотренных действующим законодательством, и за исключением случаев, когда бесплатное или льготное питание предусмотрено трудовыми договорами (контрактами)) и (или) коллективными договорами;
- на оплату проезда к месту работы и обратно транспортом общего пользования, специальными маршрутами, ведомственным транспортом, за исключением, подлежащих включению в состав расходов на производство и реализацию товаров (работ, услуг) в силу технологических особенностей производства, и за исключением случаев, когда расходы на оплату проезда к месту работы и обратно предусмотрены трудовыми договорами (контрактами) и (или) коллективными договорами;
- на компенсацию за использование для служебных поездок личных легковых автомобилей и мотоциклов, на оплату суточных, полевого довольствия в рационе питания экипажей морских, речных и воздушных судов сверх норм таких расходов, установленных Правительством РФ.
Следует отметить, что Федеральным законом от 27.07.2006 г. № 144-ФЗ установлены отдельные налоговые ставки для налогоплательщиков-организаций, осуществляющих деятельность в области информационных технологий, за исключением налогоплательщиков, имеющих статус резидента технико-внедренческой особой экономической зоны [2, с. 7].
Ставки социального налога
Под ставкой налога согласно ст. 53 НК РФ понимается величина налоговых начислений на единицу измерения налоговой базы.
Шкала ставок единого социального налога, установленная ст. 241 Налогового кодекса РФ, является регрессивной. Уровень ставки налога обратно пропорционален сумме доходов, включаемых в налоговую базу. Всего ст. 241 Налогового кодекса РФ предусмотрено шесть ставок, установленных для различных категорий налогоплательщиков.
В соответствии с Федеральным законом от 20 июля 2004 г. № 70-ФЗ «О внесении изменений в главу 24 части второй Налогового кодекса Российской Федерации» и признании утратившим силу некоторых положений законодательных актов Российской Федерации с 1 января 2005 года установлены новые ставки налогообложения и новый порядок их применения. Федеральным законом от 22.07.2005 № 117-ФЗ предусмотрены также отдельные ставки для налогоплательщиков, имеющих статус резидента технико-внедренческой особой экономической зоны и производящих выплаты физическим лицам.
Для расчета ЕСН важно учитывать, что налогоплательщик самостоятельно исчисляет сумму налога, подлежащую уплату за налоговый период, в том числе исходя из соответствующей налоговой ставки. При этом большое значение имеет, какую ставку следует применять в каждой конкретной ситуации.
Налоговая ставка является одним из элементов налогообложения наряду с налоговой базой, объектом налогообложения, налоговым периодом, порядком начисления налога, порядком и сроком уплаты налога. Налог считается установленным лишь в том случае, когда определены налогоплательщики и все элементы налогообложения [3, с. 76].
Для налогоплательщиков, производящих выплаты физическим лицам, предусмотрены четыре шкалы регрессивных ставок:
- для организаций, индивидуальных предпринимателей и физических лиц (за исключением выступающих в качестве работодателей налогоплательщиков – организаций и индивидуальных предпринимателей, имеющих статус резидента технико-внедренческой особой экономической зоны и производящих выплаты физическим лицам, работающих на территории технико-внедренческой особой экономической зоны, сельскохозяйственных товаропроизводителей, отвечающих критериям, указанным в п. 2 ст. 346 Налогового кодекса РФ, организаций народных художественных промыслов и родовых, семейных общин коренных многочисленных народов Севера, занимающихся традиционными отраслями хозяйствования, а также налогоплательщиков-организаций, осуществляющих деятельность в области информационных технологий и уплачивающим налог по налоговым ставкам, установленным п. 6 ст. 241 Кодекса);
- для налогоплательщиков – сельскохозяйственных товаропро-изводителей организаций народных художественных промыслов и родовых, семейных общин коренных малочисленных народов Севера, занимающихся традиционными отраслями хозяйствования.
Следует иметь в виду, что с 1 января 2008 года ставки, установленные для данной категории налогоплательщиков, вправе применять не все сельхоз-товаропроизводители, а только те, которые отвечают критериям, указанным в п. 2 ст. 346 Кодекса.
Так, ФНС в письме от 30.03.2005 № ГВ-6-05/239 указывала, что целей налогообложения единым социальным налогом следует применять определение сельскохозяйственного товаропроизводителя, данное в Федеральном законе от 08.12.1995 № 193-ФЗ «О сельскохозяйственной кооперации». Согласно ст.1 указанного Закона «сельскохозяйственный товаропроизводитель – физическое или юридическое лицо, осуществляющее производство сельскохозяйственной продукции, которая составляет в стоимостном выражении более 50 процентов общего объема производимой продукции, в том числе рыболовецкая артель (колхоз), производство сельскохозяйственной (рыбной) продукции и объем вылова водных биоресурсов в которой составляет в стоимостном выражении более 70 процентов общего объема производимой продукции».
Некоторые налогоплательщики применяли понятие сельхозтоваропро-изводителей, содержащееся в ст. 1 Федерального закона от 09.07.2002 № 83-ФЗ «О финансовом оздоровлении сельскохозяйственных товаропро-изводителей», в соответствии с которым – это организации, крестьянские (фермерские) хозяйства и индивидуальные предприниматели, доля выручки которых от реализации произведенной и переработанной ими сельскохозяйственной продукции в общей выручке от реализации продукции (выполнения работ, оказания услуг) за предшествующий год составила не менее 50 процентов [11, с. 13].
При этом суды, чаще всего, применяли в целях начисления ЕСН именно указанные определения сельхозпроизводителей.
Федеральным законом от 24 июля 2007 года № 216-ФЗ было установлено, что с 1 января 2008 года подлежит применению понятие, содержащееся именно в п. 2 ст. 346 Кодекса, которое является более узким по сравнению с вышеприведенными:
- для налогоплательщиков – организаций и индивидуальных предпринимателей, имеющих статус резидента технико-внедренческой особой экономической зоны и производящих выплаты физическим лицам, работающим на территории технико-внедренческой особой экономической зоны;
- для налогоплательщиков – организаций, осуществляющих деятельность в области информационных технологий, за исключением налогоплательщиков, имеющих статус резидента технико-внедренческой особой экономической зоны. При этом осуществляющими деятельность в области информационных технологий признаются российские организации, осуществляющие разработку и реализацию программ для ЭВМ, баз данных на материальном носителе или в электронном виде по каналам связи независимо от вида договора и (или) оказывающие услуги (выполняющие работы) по разработке, адаптации и модификации программ для ЭВМ, баз данных (программных средств и информационных продуктов вычислительной техники), установке, тестированию и сопровождению программ для ЭВМ, баз данных.
Организации, осуществляющие деятельность в области информационных технологий, уплачивают налог по вышеуказанным налоговым ставкам при выполнении ими следующих условий:
- организацией получен документ о государственной аккредитации организации, осуществляющей деятельность в области информационных технологий, в порядке, установленном Правительством Российской Федерации;
- доля доходов от реализации экземпляров программ для ЭВМ, баз данных, передачи имущественных прав на программы для ЭВМ, базы данных, от оказания услуг (выполнение работ) по разработке, адаптации и модификации программ для ЭВМ, баз данных (программных средств и информационных продуктов вычислительной техники), а также услуг (работ) по установке, тестированию и сопровождению указанных программ для ЭВМ, баз данных по итогам девяти месяцев года, предшествующего году перехода организации на уплату налога по установленным пунктом 6 настоящей статьи налоговым ставкам, составляет не менее 90 процентов в сумме всех доходов организации за указанный период, в том числе от иностранных лиц не менее 70 процентов;
- среднесписочная численность работников за девять месяцев года, предшествующего году перехода организации на уплату налога по установленным пунктом 6 настоящей статьи налоговым ставкам, составляет не менее 50 человек.
Вновь созданные организации, осуществляющие деятельность в области информационных технологий, уплачивают налог по данным налоговым ставкам при выполнении ими следующих условий:
- организацией получен документ о государственной аккредитации организации, осуществляющей деятельность в области информационных технологий, в порядке, установленном Правительством РФ;
- доля доходов от реализации экземпляров программ для ЭВМ, баз данных, передачи имущественных прав на программы для ЭВМ, баз данных, от оказания услуг (выполнение работ) по разработке, адаптации и модификации программ дл ЭВМ, баз данных (программных средств и информационных продуктов вычислительной техники), а также услуг (работ) по установке, тестированию и сопровождении. Указанных программ для ЭВМ, баз данных по итогам отчетного (налогового) периода составляет не менее 90 процентов в сумме всех доходов организации за указанный период, в том числе от иностранных лиц не менее 70 процентов;
- среднесписочная численность работников за отчетный (налоговый) период составляет не менее 50 человек.
В случае если по итогам отчетного (налогового) периода организация не выполняет хотя бы одно условие, установленное настоящим пунктом для доходов и (или) среднесписочной численности работников, а также в случае лишения ее государственной аккредитации, такая организация лишается права применять установленные п. 6 ст 241 Налогового кодекса РФ налоговые ставки [4, с. 325].
Таблица 1.1 – Ставки социального налога
| Налоговая база на каждого отдельного работника нарастающим итогом с начала года | Федеральный бюджет (в т.ч. ПФР) | Фонд социального страхования РФ | Фонды обязательного медицинского страхования | ИТОГО | |
| Федеральный фонд обязательного медицинского страхования | Территориальные фонды обязательного медицинского страхования | ||||
| До 280000 руб. | 20,0% | 2,9% | 1,1% | 2,0% | 26,0% |
| От 280001 руб. до 600000 руб. | 56000 руб. + 7,9% с суммы, превышающей 280000 руб. | 8120 руб + 1,0% с суммы, превышающей 280000 руб. | 3080 руб. + 0,6% с суммы, превышающей 280000 руб. | 5600 руб. + 0,5% с суммы, превышающей 280000 руб. | 72800 руб. + 10% с суммы, превышающей 280000 руб. |
| Свыше 600000 руб. | 81280 руб. + 2,0% с суммы, превышающей 600000 руб. | 11320 руб. | 5000 руб. | 7200 руб. | 104800 руб. + 2,0 % с суммы, превышающей 600000 руб. |
Срок и порядок уплаты ЕСН
Сроки уплаты ЕСН налогоплательщиками работодателями и налогоплательщиками, не являющимися работодателями, различны. В соответствии со ст. 243 НК РФ налогоплательщики-работодатели в течение отчетного периода по итогам каждого календарного месяца производят исчисление ежемесячных авансовых платежей, по налогу исходя из величины выплат и иных вознаграждений, начисленных (осуществленных – для налогоплательщиков – физических лиц) с начала налогового периода до окончания соответствующего календарного месяца, и ставки налога. Сумма ежемесячного авансового платежа по налогу, подлежащая уплате за отчетный период, определяется с учетом ранее уплаченных сумм ежемесячных авансовых платежей.
Уплата ежемесячных авансовых платежей производится не позднее 15-го числа следующего месяца. Если 15-е число выпадает на выходные и праздничные дни, срок уплаты авансовых платежей переносится на следующий за выходным (праздничным) днем рабочий день.
При уплате авансовых платежей в более поздние сроки у налогоплательщиков возникает обязанность по уплате пеней в соответствии со ст. 75 НК РФ исходя из одной трехсотой действующей на момент уплаты ставки рефинансирования Центрального банка РФ. Пеня начисляется за каждый календарный день просрочки исполнения обязанности, по уплате авансового платежа начиная со следующего за установленным законодательством дня уплаты.
По итогам отчетного периода налогоплательщики исчисляют разницу между суммой налога, исчисленной исходя из налоговой базы, рассчитанной нарастающим итогом с начала налогового периода до окончания соответствующего отчетного периода, и суммой уплаченных за тот же период ежемесячных авансовых платежей, которая подлежит уплате в срок, установленный для представления расчета по налогу.
Авансовые платежи налогоплательщиком, не являющимся работодателем, уплачиваются на основании налоговых уведомлений:
- за январь-июнь – не позднее 15 июля текущего года в размере половины годовой суммы авансовых платежей;
- за июль-сентябрь – не позднее 15 октября текущего года в размере одной четвертой годовой суммы авансовых платежей;
- за октябрь-декабрь – не позднее 15 января следующего года в размере одной четвертой годовой суммы авансовых платежей.
Форма налогового уведомления утверждена Приказом МНС РФ «Об утверждении формы налогового уведомления на уплату авансовых платежей по единому социальному налогу» от 31.12.2002 г. № БГ-3-05/757.
Налоговое уведомление на уплату авансовых платежей по ЕСН заполняется работником территориальной инспекции МНС России и направляется налогоплательщику не позднее 15 июня текущего налогового периода. После заполнения бланк налогового уведомления разделяется на две части по пунктирной линии отрыва.
Согласно ст. 52 НК РФ, если налоговое уведомление передано физическому лицу (его законному или уполномоченной представителю) лично под расписку, то в поле «Получил…» налогоплательщиком (его законным или уполномоченным представителем) должна быть проставлена дата получения им налогового уведомления и его подпись.
Если налоговое уведомление направлено налогоплательщику по почте заказным письмом, то оно считается полученным налогоплательщиком по истечении 6 дней с даты направления заказного письма. При этом в поле «Получил…» проставляется дата получения налогоплательщиком заказного письма, а в строке «подпись налогоплательщика» отметки не производятся.
Если налогоплательщик начал осуществлять предпринимательскую (иную профессиональную) деятельность после начала текущего налогового периода, то по графе 1 будет отражен предполагаемый доход для исчисления ЕСН, которую налогоплательщик должен представить в налоговый орган в 5-дневный срок по истечении месяца со дня начала осуществления предпринимательской (иной профессиональной) деятельности.
Разница между суммами авансовых платежей, уплаченными за налоговый период, и суммой налога, подлежащей уплате в соответствии с налоговой декларацией, подлежит уплате не позднее 15 июля года, следующего за налоговым периодом, либо зачету в счет предстоящих платежей по налогу или возврату налогоплательщику.
Уплата налога (авансовых платежей по налогу) осуществляется отдельными платежными поручениями в федеральный бюджет, Фонд социального страхования РФ, Федеральный фонд обязательного медицинского страхования и территориальные фонды обязательного медицинского страхования. Обязанность по уплате налога считается исполненной налогоплательщиком с момента предъявления в банк поручения на уплату соответствующего налога при наличии достаточного денежного остатка на счете налогоплательщика, а при уплате налогов наличными денежными средствами – с момента внесения денежной суммы в счет уплаты налога банк или кассу органа местного самоуправления либо организацию связи Государственного комитета РФ по связи и информатизации. Налог не признается уплаченным в случае отзыва налогоплательщиком или возврата банком налогоплательщику платежного поручения на перечисление суммы налога в бюджет (внебюджетный фонд), а также если на момент предъявления налогоплательщиком в банк поручения на уплату налога этот налогоплательщик имеет иные неисполненные требования, предъявленные к счету, которые в соответствии с гражданским законодательством РФ исполняются в первоочередном порядке, и налогоплательщик не имеет достаточных денежных средств на счете для удовлетворения всех требований.
Обязанность по уплате налога также считается исполненной после вынесения налоговым органом или судом в порядке, установленном ст. 78 НК, решения о зачете излишне уплаченных или излишне изысканных сумм налогов. Обязанность по уплате налога исполняется в валюте РФ. Иностранными организациями, а также физическими лицами, не являющимися налоговыми резидентами РФ, а также в иных случаях, предусмотренных федеральными законами, обязанность по уплате налога может исполняться в иностранной валюте.
Налогоплательщики при заполнении расчетных документов на перечисление налогов должны руководствоваться Правилами указания информации, идентифицирующей платеж, в расчетных документах на перечисление налогов и сборов в бюджетную систему РФ, утвержденными Приказом МНС РФ, ГТК РФ и Минфина РФ «Об утверждении Правил указания информации в полях расчетных документов на перечисление налогов, сборов и иных обязательных платежей в бюджетную систему РФ» от 03.03.2003 г. № БГ-3-10/98/197/22Н. Для идентификации платежа в платежном поручении предусмотрены поля 104-110 и поле 24 «Назначение платежа».
Оформление одного расчетного документа допускается только по одному налогу (сбору) согласно классификации доходов бюджетов РФ.
В одном расчетном документе по одному коду бюджетной классификации РФ не может быть указано более одного показателя основания платежа и типа платежа.
Здесь же следует отметить, что налоговым периодом при исчислении единого социального налога, в соответствии со ст. 240 Налогового кодекса РФ, признается календарный год, отчетным периодом по налогу признается первый квартал, полугодие и девять месяцев календарного года [5, с. 327].
Таким образом, согласно п. 1 ст. 243 НК РФ (Приложение №4) сумма ЕСН исчисляется и уплачивается налогоплательщиками отдельно в федеральный бюджет и каждый фонд. А определяется сумма ЕСН, как соответствующая процентная доля налоговой базы.
Исчисление единого социального налога, подлежащего уплате в федеральный бюджет, производится в следующем порядке: сначала исчисляется сумма налога, подлежащая уплате в федеральный бюджет, без учета льгот, установленных статьей 239 НК РФ (Приложение №4). Далее из этой суммы вычитается сумма начисленных за тот же период страховых взносов на обязательное пенсионное страхование; из полученной суммы вычитается сумма, льготируемая по статье 239 НК РФ (Приложение №4) (при этом льготы, предусмотренные статьей 239 НК РФ (Приложение №4), не распространяются на страховые взносы на обязательное пенсионное страхование). Рассчитанная таким образом сумма единого социального налога подлежит уплате в федеральный бюджет.
Порядок исчисления и уплаты ЕСН организациями, в состав которых входят обособленные подразделения, зависит от того, какими полномочиями наделены эти подразделения.
Бухгалтерский учет расчетов по ЕСН
Бухгалтерский учет расчетов по социальному страхованию
В соответствии со второй частью НК РФ с 01.01.01 г. введен ЕСН, зачисленный в государственные внебюджетные фонды – Пенсионный фонд РФ, Фонд социального страхования РФ и фонды обязательного медицинского страхования РФ и предназначенный для мобилизации средств для реализации права граждан на государственное пенсионное и социальное обеспечение и медицинскую помощь.
Объектом налогообложения для исчисления налога признаются выплаты, вознаграждения и иные доходы, начисляемые работодателями в пользу работников по всем основаниям.
Пример. Выплаты, начисленные в пользу инженера-конструктора М.П. Иванова, в год составили 60000 руб. ЕСН, в этом случае равен 60000 х 35,6% = 21360 руб. в год. Налог на прибыль, если не учитывать данные выплаты в качестве расходов, уменьшающих налогооблагаемую базу по прибыли, увеличивается на (60000 руб. + 21360 руб.) х 24% = 19526,40 руб. Экономия на налогах, если вместо ЕСН уплачивать налог на прибыль, составит 1833,60 руб. в год.
С другой стороны, если организация имеет право на применение регрессных ставок ЕСН, то уменьшение налога за счет налога на прибыль будет не всегда выгодно.
Пример. Доход Р.П. Александрова за год составил 140000 руб. ЕСН в этом случае равен 35600 руб. + ((140000 руб. – 100000 руб.) х 20% = 43600 руб. если не учитывать выплаты в пользу Р.П. Александрова в качестве расходов, уменьшающих налогооблагаемую базу по прибыли, то налог на прибыль увеличится на (140000 руб. + 43600 руб.) х 24% = 44064 руб. Таким образом, в данном случае получается, что если вместо ЕСН начислять повышенный налог на прибыль, то организация на налогах дополнительно теряет 44064 руб. – 43600 руб. = 464 руб.
Пример. Налоговая база адвоката, с которой уплачивается налог, - 450000 руб. У адвоката отсутствуют основания для применения налоговых льгот. Фактически полученный доход адвоката (450000 руб.) относится к интервалу налоговой базы от 300001 руб. до 600000 руб. Сумма исчисленного социального налога в федеральный бюджет – 21650 руб. (17600 + 2,7% от 150000 руб.), в Федеральный фонд медицинского страхования – 550 руб. (400 руб. + 0,1% от 150000 руб.), в Территориальный фонд медицинского страхования – 8400 руб. (7200 руб. + 0,8% от 150000 руб.)
Рассчитаем сумму ЕСН, начисленную на заработную плату работников, занятых в видах деятельности с разными режимами налогообложения. Приведем алгоритм распределения выплат для расчета ЕСН.
1. Определить долю доходов (выручки), полученных от разных видов деятельности, по формуле (1).
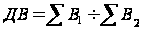 ,
(2.1)
где
 - доля выручки
от деятельности;
 - сумма выручки,
полученных
от разных видов
деятельности.
2. Рассчитать сумму выплат и вознаграждений, относящихся к общей системе налогообложения, по формуле (2).
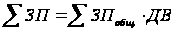 ,
(2.2)
где
