Формирование инвестиционного портфеля предприятия (на примере ОАО "МХК ЕвроХим")
Рассмотрим основное содержание отдельных этапов и методов портфельной теории, позволяющих оптимизировать формируемый портфель финансовых инвестиций.
1. Оценка инвестиционных качеств отдельных видов финансовых инструментов инвестирования является предварительным этапом формирования портфеля. Она представляет собой процесс рассмотрения преимуществ и недостатков различных видов финансовых инструментов инвестирования с позиций конкретного инвестора исходя из целей сформированной им политики финансового инвестирования. Результатом этого этапа формирования портфеля является определение соотношения долевых и долговых финансовых инструментов инвестирования в портфеле, а в разрезе каждой из этих групп – доли отдельных видов финансовых инструментов (акций, облигаций и т.п.).
2. Формирование инвестиционных решений относительно включения в портфель индивидуальных финансовых инструментов инвестирования базируется на избранном типе портфеля, реализующем политику финансового инвестирования; наличии предложения отдельных финансовых инструментов на рынке; оценке стоимости и уровня прибыльности отдельных финансовых инструментов; оценке уровня систематического (рыночного) риска по каждому рассматриваемому финансовому инструменту. Результатом этого этапа формирования портфеля является ранжированный по соотношению уровня доходности и риска перечень отобранных для включения в портфель конкретных финансовых инструментов.
3. Оптимизация портфеля, направленная на снижение уровня его риска при заданном уровне доходности, основывается на оценке ковариации и соответствующей диверсификации инструментов портфеля.
Ковариация представляет собой статистическую характеристику, иллюстрирующую меру сходства (или различий) двух рассматриваемых величин в динамике, амплитуде и направлении изменений. В процессе оптимизации инвестиционного портфеля изучается ковариация изменения (колебания) уровня инвестиционного дохода по различным сопоставимым видам финансовых инструментов. Коэффициент корреляции доходности по двум финансовым инструментам инвестирования может принимать значения от +1 (означающего полную и положительную корреляцию между рассматриваемыми величинами) до -1 (означающего полную и отрицательную корреляцию между рассматриваемыми величинами). Используя различия в ковариации инвестиционного дохода, можно подобрать в формируемый портфель такие виды финансовых инструментов, которые, не меняя уровня средней доходности портфеля, позволяют существенно снизить уровень его риска.
Диверсификация финансовых инструментов инвестирования позволяет уменьшить уровень несистематического (специфического) риска портфеля, а соответственно и общий уровень портфельного риска. Чем выше количество финансовых инструментов, включенных в портфель, тем ниже при неизмененном уровне инвестиционного дохода будет уровень портфельного риска.
Увеличение количества используемых инструментов инвестирования позволяет существенно снизить уровень портфельного риска. По критериям западных специалистов минимальным требованиям диверсификации портфеля соответствует включение в него не менее 10–12 финансовых (фондовых) инструментов. Диверсификация позволяет уменьшить только несистематический риск инвестиционного портфеля – систематический риск диверсификацией не устраняется.
Результатом этого этапа формирования портфеля является обеспечение минимально возможного уровня его риска при заданном уровне инвестиционного дохода.
4. Совокупная оценка сформированного портфеля по соотношению уровня доходности и риска позволяет оценить эффективность всей работы по его формированию. Результатом этого этапа оценки портфеля является определение того, насколько удалось снизить уровень портфельного риска по отношению к среднерыночному его уровню, сформированному при заданном уровне доходности инвестиционного портфеля. В условиях функционирования нашего фондового рынка эта оценка должна быть дополнена и показателем уровня ликвидности сформированного портфеля.
Инвестиционный портфель, который полностью отвечает целям его формирования по типу и по составу включенных в него финансовых инструментов, представляет собой «сбалансированный инвестиционный портфель».24
Как уже упоминалось, Проблемой взаимоотношения между нормой прибыли и степенью риска портфеля и влияния отдельных ценных бумаг на параметры портфеля занимался ряд видных ученых-экономистов, в результате чего было создано целое направление экономической науки, которое получил название «Теория портфеля». Ключевым звеном этой теории является так называемая «Модель оценки финансовых активов». Наибольший вклад в создание теории портфеля был внесен американскими учеными Г. Марковицем и У. Шарпом. В знак признания заслуг этих ученых в 1990 г. им была присуждена Нобелевская премия.
Рассмотрим основные положений теорий Марковица и Шарпа подробнее.
Модель «доходность-риск» Марковица. Большинство инвесторов при формировании портфеля ориентируются не только на получение более высокой нормы прибыли, но и стремятся снизить риск своих вложений, т.е. перед ними возникает проблема выбора состава портфеля. Традиционный подход состоит в том, чтобы диверсифицировать свои вложения. Если инвестор распределит свои вложения, например, на 10 равных частей для вложения в 10 различных акций, то подобная операция сама по себе уде будет означать снижение риска инвестиций. Однако такой подход является главным образом количественным, так как при этом обычно не производится точная количественная оценка всех ценных бумаг в портфеле, производится лишь качественный отбор ценных бумаг; не ставится задача какой-то определенной величины ожидаемой нормы прибыли или степени риска портфеля. Однако, если учесть, что в любой стране в обращении находятся десятки тысяч акций, то выбор инвестора огромен и визуального отбора становится явно недостаточно.
До начала 1950 х гг. риск был определен только качественно, т.е. большинство менеджеров использовали обобщенную классификацию акций, подразделяя их на консервативные, дешевые, растущие, доходные и спекулятивные. Подобное несовершенство в отношении оценки инвестиций создали исключительно благоприятные условия для ученых – попытаться применить формальную аналитическую технику к практическим проблемам, связанным с выбором инвестиций. В результате возникло значительное количество новых идей относительно инвестиционного процесса, что в конечном счете и сформировало современную теорию оценки инвестиций, или теорию портфеля.
Современная теория портфеля, трактуя риск в количественных терминах и основываясь на тщательном анализе и оценке индивидуальных ценных бумаг, дает количественную определенность целям портфеля и в зависимости от заданных параметров соотношения дохода и риска портфеля определяет состав портфеля.
Первой работой, в которой были изложены принципы формирования портфеля в зависимости от ожидаемой нормы прибыли и риска портфеля явилась работа Г. Марковица под названием «Выбор портфеля: эффективная диверсификация инвестиций» Она была опубликована в журнале в 1952 г., а в 1959 г. издана отдельной книгой. Эта работа дала толчок для целой серии исследований и публикаций, имеющих дело с механизмом оценки ценных бумаг, в результате чего были разработаны основы теории оценки инвестиций, суть которой составляет так называемая «Модель оценки финансовых активов».
Марковиц исходил из предположения, что большинство инвесторов стараются избегать риска, если это не компенсируется более высокой доходностью инвестиций. Для какой-либо заданной ожидаемой нормы прибыли большинство инвесторов будут предпочитать тот портфель, который обеспечит минимальное отклонение от ожидаемого значения. Таким образом, риск был определен Марковицем как неопределенность или способность ожидаемого результата к расхождению, измеряемого посредством стандартного отклонения. Это была первая попытка дать количественную оценку степени инвестиционного риска, учитываемого при формировании портфеля.
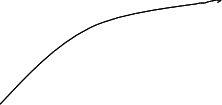
Предполагая, что инвесторы стараются избегать риска, Марковиц пришел к выводу, что инвесторы будут пытаться минимизировать стандартное отклонение доходности портфеля путем диверсификации ценных бумаг в портфеле. Но особенно важно то, что, как подчеркнул Марковиц, сочетание различных выпусков ценных бумаг в портфеле может незначительно снизить отклонение ожидаемой доходности, если эти ценные бумаги имеют высокую степень позитивной ковариации. Эффект от диверсификации достигается только в том случае, если портфель составлен из ценных бумаг, которые ведут себя несхожим образом. В этом случае стандартное отклонение доходности портфеля может быть значительно меньше, чем отклонение для индивидуальных ценных бумаг в портфеле. Для практического использования модели Марковица необходимо определить для каждой акции ожидаемую доходность, ее стандартное отклонение и ковариацию между акциями. Если имеется эта информация, то как показал Марковиц, с помощью квадратичного программирования можно определить набор «эффективных портфелей» (рис. 1).
 R
(%)
 F
 C
B
 A
F

(рис. 1). s(%)
Рис. 1. Модель «доходность-риск» Марковица.
Согласно трактовке Марковица, если имеется некий портфель А, то он является субоптимальным или неэффективным, так портфель В мог бы обеспечить тот же самый уровень ожидаемой доходности с меньшей степенью риска, в то время как портфель С при той же степени рискамог бы обеспечить более высокую ожидаемую доходность. Таким образом, все эффективные портфели должны лежать на кривой EF, которая часто называется «эффективной границей» Марковица.
Портфели которые лежат в средней части кривой, обычно содержат много ценных бумаг, в то время как ближе к краям всего несколько. Точка F ассоциируется с тем, что все инвестиции вложены в акции одного вида, с максимальной ожидаемой доходностью. А точка Е соответствует тому положению, когда сочетание нескольких акций в портфеле обеспечивают наименьшую степень риска портфеля.
Итак, модель Марковица не дает возможности выбрать оптимальный портфель, а определяет набор эффективных портфелей. Каждый из этих портфелей обеспечивает наибольшую ожидаемую доходность для определенного уровня риска.
Модель Шарпа. Главным недостатком модели Марковица является то, что она требует очень большого количества информации. Гораздо меньшее количество информации используется в модели У. Шарпа. Последнюю можно считать упрощенной версией модели Марковица. Если модель Марковица можно назвать мультииндексной моделью, то модель Шарпа называют диагональной моделью или моделью единичного индекса.
Согласно Шарпу, прибыль на каждую отдельную акцию строго коррелирует с общим рыночным индексом, что значительно упрощает процедуру нахождения эффективного портфеля. Применение модели Шарпа требует значительно меньшего количества вычислений, поэтому она оказалась более пригодной для практического использования.
Анализируя поведение акций на рынке, Шарп пришел к выводу, что вовсе не обязательно определять ковариацию каждой акции друг с другом. Вполне достаточно установить, как каждая акция взаимодействует со всем рынком. И поскольку речь идет о ценных бумагах, то, следовательно, нужно взять в расчет весь объем рынка ценных бумаг. Однако нужно иметь в виду, что количество ценных бумаг и прежде всего акций в любой стране достаточно велико. С ними осуществляется ежедневно громадное количество сделок как на биржевом, так и на внебиржевом рынке. Цены на акции постоянно изменяются, поэтому определить какие-либо показатели по всему объему рынка оказывается практически невозможным. В то же время установлено, что если мы берем некоторое количество ценных бумаг, то они смогут достаточно точно охарактеризовать движение всего рынка ценных бумаг. В качестве такого рыночного показателя можно использовать фондовые индексы.
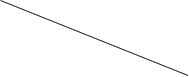
Влияние структуры портфеля на риск портфеля можно посмотреть на графике (рис. 2).

sm
(рис. 2) Число акций
Рис. 2. Модель Шарпа
Он показывает, как снижается риска портфеля, если число акций в портфеле увеличивается. Стандартное отклонение для «среднего» портфеля, составленного из одной акции котируемой на Нью-Йоркской фондовой бирже (s1), составляет приблизительно 28%. Средний портфель, составленный из двух случайно выбранных акций, будет иметь меньшее стандартное отклонение – около 25%. Если число акций в портфеле довести до 10, то риск такого портфеля снижается примерно до 18%. График показывает, что риск портфеля имеет тенденцию к снижению и приближается к некоторому пределу по мере того, как величина портфеля увеличивается. Портфель состоящий из всех акций, который принято называть рыночным портфелем, должен был бы иметь стандартное отклонение около 15,1%. Таким образом, почти половина риска, присущего отдельной акции, может быть исключена, если акции будут находится в портфеле, состоящем из 40 или более акций. Тем не менее некоторый риск всегда остается, как бы широко не был диверсифицирован портфель.
Та часть риска акций, которая может быть исключена путем диверсификации акций в портфеле, называется диверсифицируемым (несистематический, специфический, индивидуальный) риском; та часть риска, которая не может быть исключена называется недиверсифицируемым (систематический, рыночный)
Специфический фирменный риск связан с такими явлениями, как изменения в законодательстве, забастовки, удачная или неудачная маркетинговая программа, заключение или потеря важных контрактов и с другими событиями, которые имеют последствия для данной фирмы. Воздействие таких событий на портфель акций можно исключить путем диверсификации портфеля.
Рыночный риск обусловлен наличием факторов, которые оказывают влияние на все фирмы. К таким факторам относятся война, инфляция, спад производства, повышение процентных ставок и др. Поскольку такие факторы действуют на большинство фирм в одном направлении, то рыночный и систематический риск не может быть устранен путем диверсификации.
2. Анализ портфеля ценных бумаг предприятия
2.1 Общая характеристика организации
ОАО МХК «ЕвроХим» – крупнейший в России производитель минеральных удобрений, входит в тройку европейских и десятку мировых лидеров отрасли.
Это единственная химическая компания в России, которая объединяет добывающие, перерабатывающие предприятия, логистические компании и сбытовую сеть в различных регионах мира.
Основу структурной организации компании составляют следующие производственные предприятия:
ОАО «Невинномысский Азот» (Ставропольский край)
ОАО «Новомосковская акционерная компания «Азот» (Тульская область)
ОАО «Ковдорский горно-обогатительный комбинат» (Мурманская область)
ООО «Промышленная группа «Фосфорит» (Ленинградская область)
ООО «ЕвроХим – Белореченские минудобрения» (Краснодарский край)
Lifosa AB (Литва, Европейский союз).
В состав холдинга входит также ООО «ЕвроХим-ВолгаКалий», созданное для освоения Гремячинского месторождения калийных солей (Волгоградская область). К 2012 году, с запуском горно-обогатительной фабрики на базе этого месторождения, «ЕвроХим» станет первой в России и четвертой в мире компанией, выпускающей весь спектр минеральных удобрений: азотные, фосфорные и калийные.
Оборот по итогам 2008 года составил $4,5 млрд.
Производство продукции: 24 млн. тонн в год.
Численность персонала: 21 800 чел.
Производственные показатели компании представлены в табл. 3.
Таблица 3. Основные производственные показатели компании ОАО «ЕвроХим»
|
Продукт |
Выпуск в 2008 г., млн. т |
Отклонение |
Мощности |
|
Аммиак и азотные удобрения всего (товарная продукция) |
7.1 (4.3) | 93 (94) | |
| Аммиак (в т. ч. товарная продукция) | 2.6 (0.7) | 99 (123) | 2.7 |
| Карбамид (в т. ч. товарная продукция) | 1.5 (1.2) | 90 (91) | 1.8 |
| Аммиачная селитра (в т. ч. товарная продукция) | 2.1 (1.5) | 91 (90) | 2.6 |
| КАС | 0.93 | 88 | 1.4 |
|
Фосфорные удобрения, всего (в т. ч. товарная продукция) |
1.63 | 92 | |
| Апатитовый концентрат | 2.6 | 102 | 2.7 |
| Серная кислота, в моногидрате | 2.1 | 91 | 2.4 |
| Экстракционная фосфорная кислота, 100% | 0.9 | 90 | 1.0 |
| Диаммонийфосфат | 0.79 | 94 | 0.9 |
| Аммофос, сульфоаммофос | 0.84 | 89 | 1.2 |
| Сложные удобрения | 0.4 | 133 | 0.5 |
|
Калийные удобрения (план) |
– | – | 2.3 (in 2013) |
|
Другая продукция |
|||
|
Кормовые фосфаты |
0.23 | 88 | 0.3 |
| Метанол (в т. ч. товарная продукция) | 0.5 (0.4) | 92 (95) | 0.5 |
| Уксусная кислота (в т. ч. товарная продукция) | 0.14 (0.11) | 88 (85) | 0.16 |
| Железорудный концентрат | 5.4 | 103 | 5.7 |
| Бадделеитовый концентрат | 7.1 тыс. т | 93 | 8.0 тыс. т |
МХК «ЕвроХим» производит свыше 100 наименований продукции, все из которых являются сертифицированными и ориентированными на покупателя. Удовлетворение покупательского спроса, качество продукции и качество управления являются основами корпоративной культуры МХК «ЕвроХим».
Основные виды продукции предприятий МХК «ЕвроХим»:
Азотные удобрения
Фосфорные удобрения
Комплексные удобрения
Кормовые фосфаты
Кислоты
Продукты органического синтеза
Минеральное сырье
Промышленные газы
Противогололедные реагенты
Прочие виды товарной продукции
Производственные результаты деятельности по основным видам продукции представлены в табл. 4.
Таблица 4. Производственные результаты деятельности по основным видам продукции
|
Продукция |
Валовый выпуск, тыс. т |
Отгрузка, тыс. т |
||||
|
2007 |
2008 |
отклонение, % |
2007 |
2008 |
отклонение, % |
|
| Аммиак | 2 602 | 2 573 | 98,9 | 438 | 489 | 111,6 |
| Карбамид | 1 665 | 1 509 | 90,6 | 1 284 | 1 234 | 96,1 |
| Амселитра | 2 316 | 2 169 | 93,7 | 1 737 | 1 490 | 85,8 |
| КАС | 1 063 | 934 | 87,9 | 1 147 | 1 100 | 95,9 |
| Аммофос | 863 | 718 | 83,2 | 865 | 616 | 71,2 |
| ДАФ | 842 | 790 | 93,8 | 838 | 758 | 90,5 |
|
Минеральные удобрения (NP, NPK, суперфосфат) |
379 | 580 | 153,0 | 398 | 599 | 150,5 |
| Метанол | 496 | 458 | 92,3 | 460 | 387 | 84,1 |
| Уксусная кислота | 161 | 140 | 87,0 | 127 | 115 | 90,6 |
| Железорудный концентрат | 5 241 | 5 423 | 103,5 | 5 438 | 4 688 | 86,2 |
| Апатитовый концентрат | 2 500 | 2 564 | 102,6 | 2 495 | 2 559 | 102,6 |
| Бадделеитовый концентрат | 8 | 7 | 93,4 | 8 | 7 | 86,6 |
| Кормовые фосфаты | 258 | 226 | 87,6 | 257 | 210 | 81,7 |
Структура выпуска продукции ОАО МХК «ЕвроХим» представлена на рис. 3.
Уставный капитал ОАО «МХК «ЕвроХим» составляет 6 800 000 000 (Шесть миллиардов восемьсот миллионов) рублей и состоит из 68 000 000 (Шестидесяти восьми миллионов) обыкновенных именных акций, номинальной стоимостью 100 (Сто) рублей каждая.
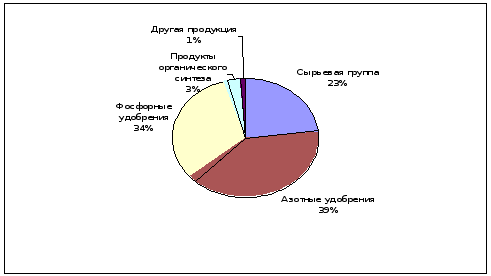
Рис. 3. Структура выпуска продукции ОАО МХК «ЕвроХим»
Акционерами ОАО «МХК «ЕвроХим» по состоянию на 08 июля 2009 г. являются:
1. МСС Холдинг Лимитед (МСС Holding Limited) – 67 932 000 акций (99,9% уставного капитала)
2. ООO «Промышленная группа «Фосфорит» – 68 000 акций (0,1% уставного капитала)
Основные финансовые показатели компании в 2007–2008 гг. представлены в табл. 5.
Утверждена стратегия развития «ЕвроХима» на период до 2012 года, согласно которой предполагается инвестировать в развитие производства и строительство новых мощностей $3,2 млрд.
ЕвроХим ставит перед собой цель наращивать капитализацию. Для компании это означает необходимость увеличения производственных мощностей, расширения продуктовой линейки и снижения себестоимости продукции.
Все это требует дополнительных капитальных вложений, которые компания получает за счет эмиссии собственных облигаций, а с недавних пор – путем формирования портфеля ценных бумаг, приносящих дополнительный устойчивый доход.
Таблица 5. Основные финансовые показатели ОАО МХК «ЕвроХим», тыс. руб.
| Показатели | 2008 г. | 2007 г. |
| Выручка | 112 173 573 | 73 821 464 |
| Себестоимость реализованной продукции | (44 466 467) | (32 663 732) |
|
Валовая прибыль |
67 707 106 |
41 157 732 |
| Расходы по продаже продукции | (23 282 491) | (17 120 687) |
| Общие и административные расходы | (3 208 718) | (3 494 114) |
| Прочие операционные доходы/(расходы) – нетто | (325 410) | (1 322 591) |
|
Операционная прибыль |
40 890 487 |
19 220 340 |
| Прибыль от выбытия инвестиций, имеющихся в наличии | ||
| для продажи | 209 723 | 153 962 |
| Прибыль от выбытия дочерней компании |
- |
68 969 |
| Прибыль от выбытия внеоборотных активов, | ||
| удерживаемых для продажи | 310 493 | 335 144 |
| Убыток от переоценки инвестиций, предназначенных для | ||
| торговли | (395 160) | - |
| Финансовые доходы | 789 108 | 1 524 928 |
| Финансовые расходы | (5 024 540) | (1 069 769) |
|
Прибыль до налогообложения |
36 780 111 |
20 233 574 |
| Расходы по налогу на прибыль | (8 891 388) | (4 059 380) |
|
Чистая прибыль за год |
27 888 723 |
16174194 |
|
Приходящаяся на: |
||
| Долю акционеров Компании | 27 385 406 | 15 654 529 |
| Долю меньшинства | 503 317 | 519 665 |
| Прибыль на акцию – базовая и разводненная (в руб.) |
403,13 |
230,44 |
2.2 Тип, объем и структура портфеля инвестиций
В течение многих лет облигации считались достаточно примитивным и негибким способом вложения капитала, способным лишь обеспечить текущий доход и практически ничего сверх того. Однако такое положение сохранялось недолго; сегодня облигации относятся к одному из наиболее конкурентоспособных инвестиционных инструментов, обладающих потенциальными возможностями обеспечения привлекательной доходности в виде текущих процентов и / или прироста капитала. Облигации – это долгосрочные долговые ценные бумаги, находящиеся в открытой продаже; они выпускаются с различными номиналами целым рядом институтов-заемщиков.
Как и любой другой инвестиционный инструмент, облигации обеспечивают инвестору два вида доходов:
1) значительный текущий доход;
2) существенный прирост вложенного капитала.
При этом текущий доход возникает из процентов, получаемых в течение срока, установленного условиями эмиссии. А доход в виде прироста капитала возникает всякий раз, когда происходит падение рыночной процентной ставки. Основное правило действий на рынке ценных бумаг состоит в том, что движение рыночных процентных ставок и курсов облигаций происходит в противоположных направлениях. Структуру рынка российских долговых инструментов составляют внутренние рублевые облигации и еврооблигации.
Долгое время рынок российских облигаций был чисто внутренним. Только с середины 90 ых годов у России появилась возможность выхода со своими долговыми инструментами на европейский рынок. Государственные рублевые облигации и еврооблигации считаются одними из наименее рискованных средств вложения капитала. В настоящее время доходность (а следовательно, и риск) большинства этих долговых инструментов значительно снизилась. Следовательно, они могут формировать консервативный или умеренно-агрессивный портфель ценных бумаг.
Еврооблигации – долговой инструмент с фиксированной доходностью, интересный прежде всего тем, что номинирован в иностранной валюте и позволяет защитить капитал от девальвации рубля и получить постоянный доход, превышающий темпы инфляции, что является весьма актуальным в текущих условиях. (Следует оговориться, в последнее время появились еврооблигации, номинированные в рублях).
Еврооблигации имеют значительно больший потенциал, чем традиционные банковские депозиты, валюта или недвижимость.
В качестве эмитентов еврооблигаций выступают ТОР 30 российских банков и крупные российские корпорации, которые имеют возможность выходить на западные рынки и привлекать заемные средства. Доходности по бумагам очень привлекательны и могут существенно превышать ставки по депозитам тех же банков при довольно высоком качестве заемщика.
Руководствуясь именно этими соображениями, предприятием и был сформирован портфель инвестиций, состоящий целиком из еврооблигаций различных эмитентов.
К марту 2009 года сложилась следующая структура инвестиционного портфеля еврооблигаций ОАО «МХК «ЕвроХим» (таблица 6).
Как видно из табл. 6, в структуре портфеля компании насчитывается 23 вида еврооблигаций, характеризующихся различным сроком погашения и доходностью от 1,9 до 22,64%. Портфель ОАО «МХК «ЕвроХим» составляют как федеральные и муниципальные, так и корпоративные еврооблигации, номинированные в долларах и евро. Общий размер портфеля в долларовом эквиваленте составляет 14 360 тыс. у. е.
Удельный вес указанных типов облигаций представлен в Приложении 2.
Из Приложения 2 видно, что наибольший удельный вес имеют федеральные облигации (39%) и ценные бумаги корпораций отрасли телекоммуникаций (29%).
Корпоративные облигации нефтегазовой отрасли занимают в структуре инвестиционного портфеля еврооблигаций 13%, субфедеральные (муниципальные) – 19%. Другие отрасли промышленности не представлены в портфеле.
Удельный вес отдельных эмитентов по видам облигаций представлен в Приложении 3.
Таблица 6. Структура портфеля еврооблигаций ОАО «МХК «ЕвроХим» 02.03.2009 г.
| №№ | Облигации | Погаше-ние | Объем, тыс. долл. | Доля, % | Доходность, % | Дюрация, лет |
|
Федеральные |
||||||
| 1 | Aries, 2009 | 25.10.2009 | 400 | 2,79 | 1,9 | 0,64 |
| 2 | МинФин (Россия), 7 | 14.05.2011 | 350 | 2,44 | 5,02 | 2,1 |
| 3 | Россия, 2010 | 31.03.2010 | 3500 | 24,37 | 5,39 | 1,01 |
| 4 | Россия, 2018 | 24.07.2018 | 590 | 4,11 | 7,72 | 6,35 |
| 5 | Россия, 2028 | 24.06.2028 | 200 | 1,39 | 9,8 | 8,46 |
| 6 | Россия, 2030 | 31.03.2030 | 570 | 3,97 | 9,71 | 5,39 |
|
Муниципальные |
||||||
| 7 | Москва, 2011 | 12.10.2011 | 200 | 1,39 | 9,03 | 2,42 |
| 8 | Москва, 2016 | 20.10.2016 | 2500 | 17,41 | 12,43 | 6,04 |
|
Телекоммуникации |
||||||
| 9 | АФК Система, 2011 | 28.01.2011 | 100 | 0,70 | 22,64 | 1,76 |
| 10 | Вымпелком, 2009 | 16.06.2009 | 2450 | 17,06 | 7,17 | 0,28 |
| 11 | Вымпелком, 2010 | 11.02.2010 | 1000 | 6,96 | 12,67 | 0,91 |
| 12 | Вымпелком, 2011 | 22.10.2011 | 125 | 0,87 | 16,28 | 2,31 |
| 13 | Вымпелком, 2013 | 30.04.2013 | 200 | 1,39 | 19,72 | 3,32 |
| 14 | Вымпелком, 2016 | 23.05.2016 | 200 | 1,39 | 19,02 | 4,81 |
| 15 | Вымпелком, 2018 | 30.04.2018 | 150 | 1,04 | 19,11 | 5,15 |
|
Нефтегазовый комплекс |
||||||
| 16 | Газпром, 2009 | 21.10.2009 | 125 | 0,87 | 6,01 | 0,6 |
| 17 | Газпром, 2010 | 27.09.2010 | 200 | 1,39 | 8,03 | 1,49 |
| 18 | Газпром, 2022 | 07.03.2022 | 100 | 0,70 | 12,88 | 7,28 |
| 19 | Газпром, 2034 | 28.04.2034 | 500 | 3,48 | 13,36 | 4,02 |
| 20 | Газпром, 2037 | 16.08.2037 | 200 | 1,39 | 13,02 | 8,34 |
| 21 | ТНК-ВР, 2013 | 13.03.2013 | 150 | 1,04 | 14,67 | 3,32 |
| 22 | ТНК-ВР, 2016 | 18.07.2016 | 250 | 1,74 | 16,07 | 5,25 |
| 23 | ТНК-ВР, 2017 | 20.03.2017 | 300 | 2,09 | 15,93 | 5,46 |
| Всего | - | 14360 | 100,00 | - | - | |
Данные анализа показывают, что наибольший удельный вес в структуре портфеля еврооблигаций занимают:
Россия, 2010 – 24%;
Москва, 2016 – 17%
Вымпелком, 2009 – 17%.
Доля других облигаций существенно ниже.
Небезынтересным будет проанализировать, как эти и другие виды еврооблигаций по своей доходности относятся к средней доходности инвестиционного портфеля.
Известно, что любой портфель ценных бумаг характеризуется ожидаемой доходностью:
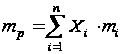 , (1)
где Xi – доля общего вложения, приходящаяся на i ю ценную бумагу;
mi – ожидаемая доходность i й ценной бумаги, %;
mp – ожидаемая доходность портфеля, %
Рассчитаем ожидаемую доходность инвестиционного портфеля еврооблигаций ОАО «МХК «ЕвроХим» по состоянию на 02.03.2009 г. по формуле (1). Исходные данные содержатся в табл. 6. Результаты расчета представлены в табл. 7. Важным показателем является также дюрация (средневзвешенный срок погашения) ценных бумаг, данные о которой также представлены в табл. 6–7.
Расчеты показали, что эффективная доходность инвестиционного портфеля еврооблигаций ОАО «МХК «ЕвроХим» на 02.03.2009 г. составляла 9,43%, а доходность основных видов облигаций, входящих в состав инвестиционного портфеля еврооблигаций ЕвроХим, существенно выше или ниже этого значения:
Россия, 2010 – 5,39%;
Москва, 2016 – 12,43%
Вымпелком, 2009 – 7,17%.
Распределение всех остальных еврооблигаций ЕвроХим по доходности представлено на рис. 4.
Как видно из рис. 4, примерно половину портфеля составляют высокодоходные облигации (12–22%), несколько меньшую часть – малодоходные и со средним уровнем дохода (2–9%).
Учитывая, что основная доля облигаций приходится также на смешанный тип (24% облигаций обеспечивают доходность 5,39%, а по 17% – 12,43% и 7,17%), а средняя доходность портфеля составляет 9,43%, следует охарактеризировать данный тип портфеля ОАО «МХК «ЕвроХим» как умеренно-агрессивный.
Таблица 7. Расчет ожидаемой эффективной доходности инвестиционного портфеля еврооблигаций ОАО «МХК «ЕвроХим» в 2009 г.
| №№ | Облигации | Погашение | Объем, тыс. долл. | Доля, % | Доходность, % | Дюрация, лет | Ожидаемая доходность по видам бумаг X*m |
| 1 | Aries, 2009 | 25.10.2009 | 400 | 2,79 | 1,9 | 0,64 | 0,05 |
| 2 | МинФин (Россия), 7 | 14.05.2011 | 350 | 2,44 | 5,02 | 2,1 | 0,12 |
| 3 | Москва, 2011 | 12.10.2011 | 200 | 1,39 | 9,03 | 2,42 | 0,13 |
| 4 | Москва, 2016 | 20.10.2016 | 2500 | 17,41 | 12,43 | 6,04 | 2,16 |
| 5 | Россия, 2010 | 31.03.2010 | 3500 | 24,37 | 5,39 | 1,01 | 1,31 |
| 6 | Россия, 2018 | 24.07.2018 | 590 | 4,11 | 7,72 | 6,35 | 0,32 |
| 7 | Россия, 2028 | 24.06.2028 | 200 | 1,39 | 9,8 | 8,46 | 0,14 |
| 8 | Россия, 2030 | 31.03.2030 | 570 | 3,97 | 9,71 | 5,39 | 0,39 |
| 9 | АФК Система, 2011 | 28.01.2011 | 100 | 0,70 | 22,64 | 1,76 | 0,16 |
| 10 | Вымпелком, 2009 | 16.06.2009 | 2450 | 17,06 | 7,17 | 0,28 | 1,22 |
| 11 | Вымпелком, 2010 | 11.02.2010 | 1000 | 6,96 | 12,67 | 0,91 | 0,88 |
| 12 | Вымпелком, 2011 | 22.10.2011 | 125 | 0,87 | 16,28 | 2,31 | 0,14 |
| 13 | Вымпелком, 2013 | 30.04.2013 | 200 | 1,39 | 19,72 | 3,32 | 0,27 |
| 14 | Вымпелком, 2016 | 23.05.2016 | 200 | 1,39 | 19,02 | 4,81 | 0,26 |
| 15 | Вымпелком, 2018 | 30.04.2018 | 150 | 1,04 | 19,11 | 5,15 | 0,20 |
| 16 | Газпром, 2009 | 21.10.2009 | 125 | 0,87 | 6,01 | 0,6 | 0,05 |
| 17 | Газпром, 2010 | 27.09.2010 | 200 | 1,39 | 8,03 | 1,49 | 0,11 |
| 18 | Газпром, 2022 | 07.03.2022 | 100 | 0,70 | 12,88 | 7,28 | 0,09 |
| 19 | Газпром, 2034 | 28.04.2034 | 500 | 3,48 | 13,36 | 4,02 | 0,47 |
| 20 | Газпром, 2037 | 16.08.2037 | 200 | 1,39 | 13,02 | 8,34 | 0,18 |
| 21 | ТНК-ВР, 2013 | 13.03.2013 | 150 | 1,04 | 14,67 | 3,32 | 0,15 |
| 22 | ТНК-ВР, 2016 | 18.07.2016 | 250 | 1,74 | 16,07 | 5,25 | 0,28 |
| 23 | ТНК-ВР, 2017 | 20.03.2017 | 300 | 2,09 | 15,93 | 5,46 | 0,33 |
| Всего | - | 14360 | 100,0 | - | - | 9,43 |
Чтобы сделать окончательный вывод о типе портфеля, необходимо сравнить его ожидаемую эффективную доходность со средневзвешенной процентной ставкой по всем видам ценных бумаг.
Расчет, выполненный на ту же дату (02.03.2009 г.), выполненный по всем видам котируемых ценных бумаг с учетом объема их эмиссии показал, что средняя эффективная доходность совокупного портфеля инвестиций (всех еврооблигаций) составляла 6,3%. Таким образом, первоначальное предположение совпадает с более точными расчетами, и можно классифицировать портфель ценных бумаг ОАО «МХК «ЕвроХим» в 2009 г. как умеренно-агрессивный.
Такое инвестирование имеет своей целью длительное вложение капитала и его рост. Но при этом не надо забывать о необходимости регулярной коррекции портфеля с целью его оптимизации, в том числе по причинам не зависящим от держателя облигаций. Одна из таких причин – периодическое погашение ценных бумаг.
Поэтому 3 глава настоящего исследования посвящена анализу изменений на рынке облигаций, произошедших за последнее время, изучению негативных последствий для инвестиционного портфеля ОАО «МХК «ЕвроХим» и поиску путей формирования оптимальной структуры портфеля ценных бумаг организации на текущую дату.
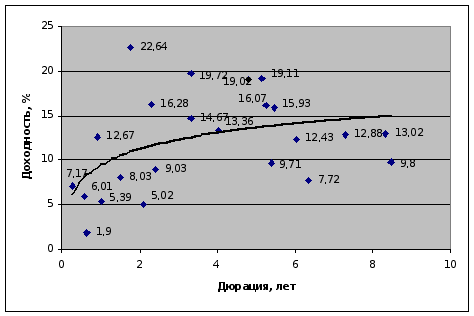
Рис. 4. Доходность еврооблигаций ОАО «МХК «ЕвроХим» на 02.03.2009 г.
3. Управление инвестиционным портфелем предприятия
3.1 Направления совершенствования структуры инвестиционного портфеля
По сравнению с началом 2009 г. на начало 2010 г. в структуре инвестиционного портфеля ОАО «МХК «ЕвроХим» произошли следующие изменения:
– облигации Aries, 2009; Вымпелком, 2009; Газпром, 2009 погашены в течение года и отсутствуют в портфеле;
– число федеральных еврооблигаций в портфеле снизилось с 6 до 5 видов;
– для замещения погашенных облигаций Вымпелком, 2009 и Газпром, 2009 приобретены МТС, 2012 и Газпром, 2012 в соответствующем объеме;
– общее количество видов ценных бумаг снизилось с 23 до 22;
– за счет снижения совокупного объема федеральных еврооблигаций в портфеле его стоимость снизилась на 400 млн. у. е. в долларовом эквиваленте и составила 13960 тыс. долл.
В результате на 13.01.2010 г. сформирована следующая структура инвестиционного портфеля ОАО «МХК «ЕвроХим» (табл. 8).
По состоянию на 13.01.2010 г. структура инвестиционного портфеля еврооблигаций ОАО «МХК «ЕвроХим» практически не изменилась по сравнению с началом 2009 года (рис. 5), но несколько изменились котировки облигаций.
Результаты расчетов эффективной доходности по видам облигаций и всего портфеля в целом также представлены в табл. 8.
Математическое ожидание эффективной доходности каждой облигации (ri) вычисляется следующим образом:
 .
(2)
где rit – эффективная доходность i й облигации в период времени t, %,
i = 1,…, …, n – общее количество видов облигаций;
t – номер периода диапазона накопления информации, t = 1, …, 10;
T – длительность периода накопления информации.
Таблица 8. Структура портфеля еврооблигаций ОАО «МХК «ЕвроХим» 13.01.2010 г., эффективная доходность российских еврооблигаций и доходность инвестиционного портфеля еврооблигаций ОАО «МХК «ЕвроХим» по данным котировок за 2009–2010 гг.
| №№ | Облигации | Погашение | Объем, тыс. долл. | Доля, % | Матем. ожид. доходности, % | Дюрация, лет | Ожидаемая доходность по видам бумаг X*m |
|
Федеральные |
|||||||
| 1 | МинФин (Россия), 7 | 14.05.2011 | 350 | 2,51 | 3,79 | 1,29 | 0,09 |
| 2 | Россия, 2010 | 31.03.2010 | 3500 | 25,07 | 2,45 | 0,2 | 0,61 |
| 3 | Россия, 2018 | 24.07.2018 | 590 | 4,23 | 5,84 | 5,99 | 0,25 |
| 4 | Россия, 2028 | 24.06.2028 | 200 | 1,43 | 7,51 | 9,79 | 0,11 |
| 5 | Россия, 2030 | 31.03.2030 | 570 | 4,08 | 6,91 | 5,98 | 0,28 |
|
Муниципальные |
0,00 | ||||||
| 6 | Москва, 2011 | 12.10.2011 | 200 | 1,43 | 4,90 | 1,67 | 0,07 |
| 7 | Москва, 2016 | 20.10.2016 | 2500 | 17,91 | 7,46 | 5,81 | 1,34 |
|
Телекоммуникации |
|||||||
| 8 | АФК Система, 2011 | 28.01.2011 | 100 | 0,72 | 9,46 | 0,96 | 0,07 |
| 9 | МТС, 2012 | 28.01.2012 | 2450 | 17,55 | 8,20 | 1,85 | 1,44 |
| 10 | Вымпелком, 2010 | 11.02.2010 | 1000 | 7,16 | 4,36 | 0,06 | 0,31 |
| 11 | Вымпелком, 2011 | 22.10.2011 | 125 | 0,90 | 8,05 | 1,65 | 0,07 |
| 12 | Вымпелком, 2013 | 30.04.2013 | 200 | 1,43 | 10,13 | 2,9 | 0,15 |
| 13 | Вымпелком, 2016 | 23.05.2016 | 200 | 1,43 | 10,80 | 5,05 | 0,15 |
| 14 | Вымпелком, 2018 | 30.04.2018 | 150 | 1,07 | 11,11 | 6 | 0,12 |
|
Нефтегазовый комплекс |
|||||||
| 15 | Газпром, 2012 | 09.12.2012 | 125 | 0,90 | 5,99 | 2,76 | 0,05 |
| 16 | Газпром, 2010 | 27.09.2010 | 200 | 1,43 | 4,01 | 2,76 | 0,06 |
| 17 | Газпром, 2022 | 07.03.2022 | 100 | 0,72 | 9,13 | 8,26 | 0,07 |
| 18 | Газпром, 2034 | 28.04.2034 | 500 | 3,58 | 9,17 | 11,09 | 0,33 |
| 19 | Газпром, 2037 | 16.08.2037 | 200 | 1,43 | 9,48 | 11,66 | 0,14 |
| 20 | ТНК-ВР, 2013 | 13.03.2013 | 150 | 1,07 | 8,38 | 2,81 | 0,09 |
| 21 | ТНК-ВР, 2016 | 18.07.2016 | 250 | 1,79 | 9,62 | 5,29 | 0,17 |
| 22 | ТНК-ВР, 2017 | 20.03.2017 | 300 | 2,15 | 9,57 | 5,7 | 0,21 |
| Всего | - | 13960 | 100,00 | - | - | 6,17 | |
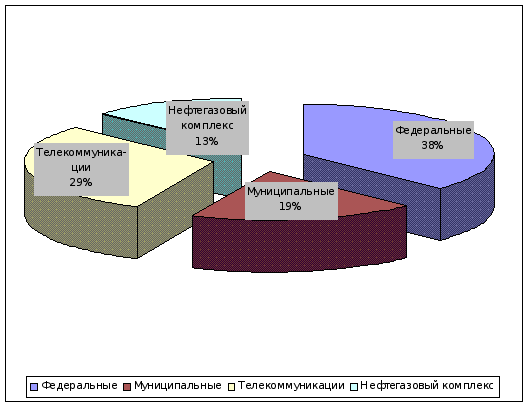
Рис. 5. Структура инвестиционного портфеля ОАО «МХК «ЕвроХим» по видам еврооблигаций на 13.01.2010 г.
Математическое ожидание эффективной доходности рассчитано по данным котировок за период со 2 марта 2009 г. по 13 января 2010 г. (4 произвольных периода времени).
Исходные данные для расчета представлены в Приложениях 4–7, а его результаты содержатся также в табл. 9.
Доходность инвестиционного портфеля еврооблигаций ОАО «МХК «ЕвроХим», рассчитанная по формуле (1), составляет на начало 2010 года 6,17%.
Таким образом, средняя доходность портфеля снизилась с начала года в результате снижения котировок отдельных облигаций на 3,26%.
Это означает, что в результате снижения объема инвестиционного портфеля и снижения котировок сумма недополученной прибыли в год составит:
14 360*9,43% – 13960*6,17% = 492,72 тыс. долл.
Даже если предположить, что снижение объема инвестирования на 400 тыс. долл. целиком трансформировалось в чистую прибыль за счет погашения облигаций, величина упущенной выгоды (убыток) за счет недополученных процентных выплат составит 92,72 тыс. долл.
Поэтому необходимы меры по оптимизации портфеля инвестиций с целью восстановления объема дохода, им приносимым.
Как видим, сейчас общая доходность инвестиционного портфеля еврооблигаций ОАО «МХК «ЕвроХим» практически равна или даже ниже доходности по наиболее надежным федеральным облигациям – Россия 2018, -2028, -2030.
Можно констатировать, что в настоящее время инвестиционный портфель еврооблигаций ОАО «МХК «ЕвроХим» практически безрисковый, т.е. консервативный, поэтому имеет смысл увеличить его доходность путем увеличения степени допустимого риска.
Таким образом, с точки зрения руководства холдингом и принятой инвестиционной политики, величина доходности портфеля в 6,17% недостаточна высока и не соответствует выбранному типу инвестиционного портфеля (умеренно-агрессивный). Можно предложить повысить общую доходность путем изменения структуры еврооблигаций и выбора оптимального соотношения риска и доходности. В общем случае критерием риска может служить стандартное отклонение эффективной доходности. При этом надо учитывать также и дюрацию, т.е. период до погашения ценных бумаг, т. к. стратегия холдинга основана на долговременном владении облигациями.
Кроме того, другие отрасли промышленности, помимо нефтегазовой и телекоммуникаций, не представлены в портфеле.
Необходимо рассмотреть целесообразность включения в портфель облигаций других видов и отраслей для исключения последствий негативных структурных сдвигов в экономике, которые с разной цикличностью могут проявляться для различных отраслей.
3.2 Формирование оптимальной структуры инвестиционного портфеля
Стоит задача осуществить выбор и обоснование методики по формированию и оптимизации портфеля еврооблигаций и провести практические расчеты, связанные с его созданием. Исходя из этой поставленной задачи