Система налогообложения предприятий на примере ООО "Визит"
Для более полного анализа платежеспособности предприятия вычисляют показатели: чистый оборотный капитал, доля чистого оборотного капитала в текущих активах, коэффициент маневренности.
Чистый оборотный капитал определяется, как разность текущих активов и краткосрочных обязательств. В конце 2006г. он составлял 78089 грн., в конце 2007г. - 70607 грн., а на 01/01/09г. - 68123 грн. (191048-122925). Вычисляя его долю в текущих активах получаем, что она составляет соответственно 0,25, 0,24 и 0,36 (68123 : 191048).
Коэффициент маневренности [11,13], который определяет часть собственных средств вложенных в наиболее мобильные активы, вычисляется по формуле:
В 2007г. он был равен 0,83 , а в 2008г. - 0,47 (68123 : 143830).
Для более глубокого анализа платежеспособности фирмы целесообразно изучить состояние ее активов. При этом главное внимание сосредотачивается на оборотных средствах предприятия. Мы проанализируем текущие активы фирмы по категориям риска и рассмотрим изменение текущих активов за год. Для этого мы построим табл. 2.4.
Таблица 2.4 - Динамика состояния текущих активов на предприятии и их классификация по категории риска
| Степень риска | Доля группы | Отклонение | Отклонение | ||
| 2004г. | 2005г. | 2006г. | 2004г. к 2005г. | 2005г. к 2006г. | |
| Минимальная | 8,67 | 6,8 | 5,2 | -1,87 | -1,2 |
| Малая | 30,64 | 24,27 | 22,3 | -6,37 | -1,97 |
| Средняя | 1,13 | 0,98 | 0,79 | -0,15 | -0,19 |
| Высокая | 59,56 | 67,95 | 71,31 | 8,39 | 3,36 |
Для более ясной картины, целесообразно рассмотренные данные табл. 2.4 изобразить в графической интерпретации (рис 2.3).
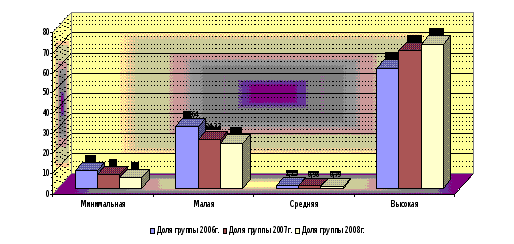
Рис. 2.3 - Динамика состояния текущих активов на предприятии и их классификация по категории риска
Для построения таблицы 2.4 мы используем классификацию текущих активов по категориям риска применяемую О. В. Ефимовой [11, с.14].
Данные таблицы 2.4 свидетельствуют, что в 2006г. 60,69%, а в 2007г. 68,93% текущих активов были труднореализуемые. Но вследствие увеличения доли просроченной ДЗ и прочих оборотных активов, даже снижение доли товаров, неоплаченных в срок на 34,17% по сравнению с 2007г. не смогло уменьшить часть труднореализируемых активов в текущих активах фирмы.
Для построения и анализа табл. 2.5 данные взяты на основании ф. №1 финансовой отчетности предприятия, что в свою очередь позволяет проследить обеспеченность фирмы основными фондами.
Таблица 2.5 - Среднегодовая стоимость основных фондов
| Период, за который стоимость ОС принимается в расчет | Наличие ОФ | Расчет средне-годовой стоимости ОФ, грн. | Доля в общей стоимости, % |
| 2006г. | 16 9990 | 133280,5 | 17,17 |
| 2007г. | 398750,73 | 159920,73 | 20,61 |
| 2008г. | 965840,52 | 482920,26 | 62,22 |
| Итого: | 776130 |
Их доля составила в 2008г. 62,22% и увеличилась по сравнению с 2006г. на 45,05%, а в сравнении с 2007г. на 41,62%; соответственно и изменилось отношение труднореализуемых активов и легкореализуемых.
Эти данные также свидетельствуют и о том, что большинство средств собственных источников финансирования вложено именно в труднореализуемые активы. А это подтверждает ухудшение финансового состояния фирмы и ухудшение ликвидности ее активов.
На 2008г. структура размещения средств на предприятии такая: в общем объеме активов недвижимое имущество, которое является наименее ликвидными активами, составляет 28,4% , увеличившись с 2006г. в структуре на 23,6%. В структуре мобильных активов 72% составляют труднореализуемые 28% имеют минимальную и малую степень риска.
В графической интерпретации это можно отобразить следующим образом(рис. 2.4.):
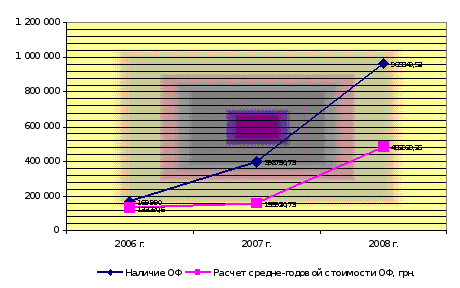
Рис. 2.4 - Среднегодовая стоимость основных фондов
В заключение подраздела сделаем краткий вывод относительно изменения ФСП с точки зрения анализа платежеспособности фирмы. В период с 2006г. по 2008г. финансовое состояние фирмы ухудшилось.
В составе ОФ предприятия появилась статья «Убытки», которая свидетельствует, что вместо планируемой прибыли в анализируемом периоде фирма понесла убытки в размере 7467 грн.
Также об ухудшении свидетельствует увеличение в общей структуре активов предприятия доли недвижимого имущества на 23,6% с увеличением доли труднореализируемых активов на 3,17%.
Основными причинами ухудшения являются: индексация балансовой стоимости основных средств, увеличение краткосрочной ДЗ, снижение суммы свободных ДС, которое привело к необходимости в кредите в размере 50000 грн.
К отрицательным моментам относится и нарушение равновесия между дебиторской и кредиторской задолженностью. Сумма просроченной кредиторской задолженности составляет 67000 грн. Фирма также лишилась и такого важного источника средств, как авансовые платежи. А преобладающая часть кредита банка, была направлена поставщикам на погашение кредиторской задолженности.
К положительным явлениям улучшения платежеспособности фирмы относится рост на 0,21 пункт общего коэффициента ликвидности, который произошел, главным образом, за счет сокращения объема стоимости товаров, отгруженных, но неоплаченных и снижения суммы кредиторской задолженности предприятия.
Поэтому, общим выводом является: финансовое состояние фирмы в течение анализируемого периода ухудшилось, а платежеспособность предприятия можно оценить как недостаточно стабильную.
2.4 Анализ оборачиваемости оборотных средств
Финансовое состояние предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы превращаются в реальные деньги.
Длительность нахождения средств в обороте определяется совокупным влиянием ряда разнонаправленных факторов внешнего и внутреннего характера.
Примером может служить зависимость скорости оборота от применяемой учетной политики, сформированной структуры активов, используемой методики оценки ТМЦ предприятия.
Для общего анализа скорости оборота оборотных средств будут использованы показатели:
а) коэффициент оборачиваемости активов (Ка0), который согласно А. Д. Шеремету [9,c.71] рассчитывается:
где - Он и Ок соответственно величины на начало и конец периода:
б) Коэффициент оборачиваемости текущих активов - формула:
в) Продолжительность оборота:
Ко - коэффициент оборачиваемости.
Необходимо учитывать, что большое влияние на коэффициенты оборачиваемости оказывает методика оценки материальных запасов. ООО «Визит» применяет наиболее распространенный на Украине способ оценки материалов по фактической себестоимости заготовления.
Расчет вышеперечисленных показателей мы осуществим в табл. 2.6.
Таблица 2.6 - Динамика показателей оборачиваемости активов по сравнению с предыдущими годами
| Показатели | 2006г. | 2007г. | 2008г. | Отклонения | |
| 2006г. - 2008г. | 2007г. - 2008г. | ||||
| 1. Выручка от реализации, грн. (без НДС и АС) | х | х | 291137 | х | х |
| 2. Средняя величина текущих активов, грн. | х | х | 241508 | х | х |
| 3. Оборачиваемость текущих активов (количество раз) | 1,67 | 1,439 | 1,205 | -0,465 | -0,234 |
| 4. Продолжительность оборота текущих активов, дни. | 236,327 | 250,173 | 298,755 | 62,43 | 48,6 |
Для расчета мы используем данные форм № 1 и 2[7],[8]. В таблице мы не рассчитываем коэффициент оборачиваемости активов, так как нас интересует оборачиваемость оборотных средств.
Сравнивая данные таблицы с показателями прошлых лет, мы рассмотрим динамику их изменения в течение этого периода. Данные свидетельствуют о том, что по сравнению с 2006г. продолжительность оборота текущих активов увеличилась на 62,43 дня, а в сравнении с прошлым годом этот показатель изменился на 48,6 дня. То есть средства вложенные в анализируемом периоде принимали денежную форму на 62,43 дня больше, чем в 2006г. и на 48,6 дней больше чем в 2007г. При этом в 2007г. все издержки были покрыты собственными средствами. Что касается 2008г., то следствием увеличения продолжительности оборота текущих активов явилось привлечение дополнительных средств. Расчет дополнительно привлеченных в оборот средств производятся по формуле [11, с.48] :
Следовательно, сумма дополнительно привлеченных в 2008г. средств составила 47360,4 грн. (39303,3*1,205). Согласно данным пассива, такими средствами для фирмы стал краткосрочный кредит банка.
Для выяснения причин снижения общей оборачиваемости текущих активов следует проанализировать изменения в скорости и периоде оборота основных видов оборотных средств.
Одним из важнейших элементов структуры оборотных средств является ДС. Наиболее ясную картину изменения достаточности ДС может дать определение длительности периода оборота. Он вычисляется по формуле [11, с. 49]:
где длительность периода - 30, 90, 360 дней соответственно.
В результате расчета получим, что средний период оборота в год составляет 1,55 дня ((15279,5 * 360) / 3538931).
Этот показатель свидетельствует, что с момента поступления денег на счета фирмы до момента их выбытия проходит в среднем 1,55 дня. При этом в 2006г. данный показатель был равен 0,88 дня, а в 2006г. – 0,94 дня.
Этот показатель показывает явную недостаточность свободных ДС у фирмы и объясняет, почему коэффициент абсолютной ликвидности находится на таком низком уровне. Любая серьезная задержка платежа может вывести предприятие из состояния финансовой устойчивости.
Таблица 2.7 - Основные показатели используемые при анализе дебиторской задолженности и товарно-материальных запасов
| Показатель | Расчетные формулы |
| Оборачиваемость ДЗ, количество раз | Выручка от реализации - НДС - АС |
| Средняя дебиторская задолженность | |
| Период погашения дебиторской задолженности | 360 / оборачиваемость ДЗ |
| Доля ДЗ в общем объеме текущих активов, % | Дебиторская задолженность * 100 |
| Текущие активы | |
| Доля просроченной дебиторской задолженности в общем объеме задолженности, % | Просроченная ДЗ * 100 |
| Дебиторская задолженность | |
| Оборачиваемость ТМЗ | Себестоимость реализованной продукции |
| Средняя величина запасов | |
| Средняя величина | (Остатки на начало + Остатки на конец) / 2 |
| Срок хранения запасов | 360 / оборачиваемость ТМЗ |
В составе оборотных активов предприятия доля ДЗ по отношению к общей сумме активов составляет 23,9%. В 2008г. по сравнению с 2006г. она возросла на 19,6%, а в сравнении с 2007г. - на 10,47% соответственно. Для расчета и анализа оборачиваемости ДЗ используем показатели, представленные в табл. 2.7 и табл. 2.8.
Таблица 2.8 - Анализ оборачиваемости ДЗ
| Показатели | 2006г. | 2007г. | 2008г. | Изменения | |
| 2006г. - 2007г. | 2007г. - 2008г. | ||||
| 1. Оборачиваемость дебиторской задолженности, кол-во раз. | 6,14 | 6,02 | 5,55 | -0,12 | -0,47 |
| 2. Период погашения дебиторской задолженности, дни | 58,63 | 59,8 | 64,86 | 1,17 | 5,06 |
| 3. Доля дебиторской задолженности в общем объеме текущих активов, % | 7,55 | 14,11 | 33,37 | 6,6 | 19,26 |
| 4. Отношение средней величины дебиторской задолженности к выручке от реализации | 0,154 | 0,16 | 0,18 | 0,006 | 0,02 |
| 5. Доля сомнительной дебиторской задолженности в общем объеме задолженности, % | 32,61 | 60,69 | 95,68 | 28,08 | 34,99 |
Данные табл. 2.8 свидетельствуют, что состояние ДЗ по сравнению с прошлыми годами значительно ухудшилось. Увеличился срок погашения задолженности . В 2008г. он был равен 65 дням по сравнению с 60 днями в 2007г. и 59 днями 2006г. Увеличилась доля ДЗ в общем объеме текущих активов - до 33,37% , а из ее совокупной суммы просроченная ДЗ составила 95,68%, увеличившись по сравнению с 2006г. на 63,07% и на 34,9% в 2007г. соответственно. Такое увеличение просроченной ДЗ повлекло за собой резкое ухудшение ликвидности текущих активов предприятия.
Анализ товарно-материальных запасов (ТМЗ) также строится на изучении их оборачиваемости в отчетном периоде и в сравнении с аналогичными данными за прошлые года. Оценка оборачиваемости ТМЗ проводится по каждому их виду. Поскольку производственные запасы учитываются по стоимости их приобретения, то для расчета коэффициента оборачиваемости запаса используется себестоимость реализованной продукции. Формулы представлены в табл. 2.7 [11, с.77].
Расчетные данные табл. 2.9 подтверждают выводы относительно снижения оборачиваемости текущих активов. Так, срок хранения запасов по сравнению с 2007г. увеличился на 2,03 дня, а доля производственных запасов в структуре текущих активов фирмы увеличилась до 8,94%. Положительными сторонами являются отсутствие на фирме залежалых производственных запасов и отсутствие готовой продукции на складе. Также, запасы товаров, которые предназначены для реализации через сеть киосков и магазинов сократились к 2008г. на 10,46%, а срок их хранения уменьшился на 10,5 дней.
Таблица 2.9 - Оценка состояния оборачиваемости товарно-материальных запасов
| Показатели | 2006г. | 2007г. | 2008г. | Изменения | |
| 2006г. -2007г. | 2007г. - 2008г. | ||||
| 1. Себестоимость реализованной продукции. | х | х | 354362 | х | х |
| 2. Средние ТМЗ, грн. в том числе: | х | х | 50791,5 | х | х |
| а) средние производственные запасы, грн. | х | х | 19524,5 | х | х |
| б) средние запасы товаров, грн. | х | х | 25861 | х | х |
| 3. Оборачиваемость ТМЗ | 7,561 | 7,263 | 6,976 | -0,298 | -0,287 |
| а) производственных запасов | 23,4 | 22,03 | 18,15 | -1,37 | -3,88 |
| б) товары | 7,94 | 9,8 | 13,7 | 1,86 | 3,9 |
| 4. Срок хранения запасов, дней. | 47,79 | 49,57 | 51,6 | 1,78 | 2,03 |
| а) производственные запасы | 15,68 | 16,34 | 19,83 | 0,66 | 3,49 |
| б) товары | 37,04 | 36,73 | 26,27 | -0,31 | -10,46 |
Сопоставляя все данные, полученные при анализе оборачиваемости оборотных средств предприятия, мы видим, что вывод об ухудшении ФСП, сделанный в предыдущих подразделах является правильным. Данные этого подраздела свидетельствуют о том, что увеличение срока оборота всех текущих активов на 48 дней вызвало еще большую нехватку свободных ДС, что привело к взятию кредита в размере 50000 грн. А недостаток свободных ДС на р/c повлиял на уменьшение коэффициента абсолютной ликвидности. Увеличение срока погашения ДЗ на 5 дней и рост просроченной ДЗ в ее сумме до 95,68% в сочетании с увеличением срока хранения производственных запасов на 2,03 дня, привело к росту срока превращения средств, вложенных в активы предприятия, в реальные деньги. При этом такое сильное уменьшение ведущих финансовых показателей наблюдалось в 2008г. Что касается 2006г. и 2007г., то тенденция ухудшения финансового состояния фирмы хоть и имела место, но не развивалась такими большими темпами, как в период 2008г. Таким образом, снижение скорости оборачиваемости оборотных средств, в сочетании с ухудшением платежеспособности фирмы и опасной структурой собственных источников, еще больше ухудшает финансовое состояние фирмы и заставляет задуматься о средствах его улучшения.
2.5 Анализ деловой активности и эффективности управления предприятием
Главной целью функционирования предприятия является получение прибыли.
Таким образом для оценки результативности деятельности предприятия используют преимущественно относительные показатели. Для анализа деловой активности и эффективности управления предприятием мы будем использовать три группы показателей, которые находятся в очень тесной взаимосвязи.
Показатели оценки рентабельности предприятия характеризуют прибыль, получаемую с каждой гривны средств, вложенных в предприятие.
Основными источниками информации для расчета показателей служат формы №1 и 2 [7],[8].
Под анализом эффективности управления понимаются показатели прибыльности продукции, которые непосредственно связанны с первой группой и показывают насколько прибыльной является наша продукция.
Чтобы визуально проследить динамику показателей деловой активности целесообразно отобразить их на графике:
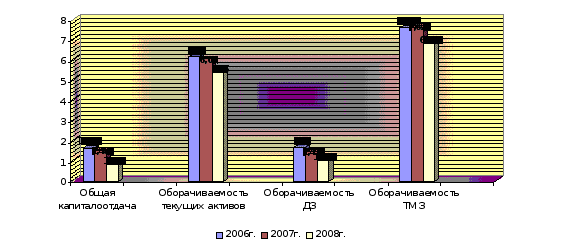
Рис. 2.5 - Оценка показателей деловой активности
Показатели деловой активности нагляднее представить в коэффициентах. Почти все показатели оборачиваемости рассчитывались ранее, поэтому новым будет только коэффициент общей капиталоотдачи, который рассчитывается по формуле:
Необходимо сказать, что все формулы, используемые в этом разделе вычисляются согласно методики А. Д. Шеремета и Р. С. Сайфунина [9,70-72].
Все расчетные данные сведены и представлены в табл. 2.10.
Таблица 2.10 - Сводная таблица показателей оценки рентабельности предприятия.
| Показатели | Назначение | 2006г. | 2007г. | 2008г. |
| Общая рентабельность предприятия | Величина валовой прибыли приходящейся на каждую гривну имущества предприятия. | 3,79% | 3,45% | -2,60% |
| Чистая рентабельность предприятия | Величина чистой прибыли приходящейся на каждую гривну имущества предприятия. | 3,27% | 3,05% | -4,80% |
| Чистая рентабельность собственного капитала | Величина чистой прибыли приходящейся на каждую гривну собственного имущества предприятия. | 0,91% | 0,98% | -10,22% |
| Чистая рентабельность текущих активов. | Величина чистой прибыли приходящейся на каждую гривну текущих активов предприятия. | 3,14% | 2,99% | -4,84% |
Графически табличные данные выглядят следующим образом:
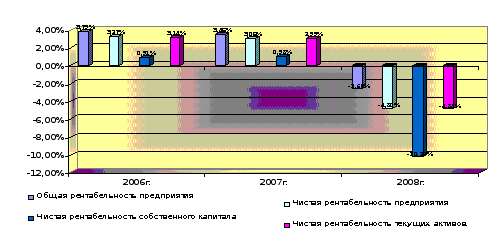
Рис. 2.5 - Показатели оценки рентабельности предприятия
Делая общее заключение по этому подразделу, мы снова видим, что расчетные данные подтверждают вывод об ухудшении ФСП. Так, не рассматриваемый ранее, коэффициент общей капиталоотдачи свидетельствует о том, что период оборота имущества предприятия составил 355 дней, в то время как аналогичный показатель за прошлый год был равен 242 дням, а в 2006г. был еще меньше.
Следовательно, период оборота увеличился на 113 дней в сравнении с 2007г. и на 140 по сравнению с 2006г. Делая оценку показателей рентабельности и эффективности управления, мы видим, что в 2008г. они имеют отрицательные значения. Это связано с тем, что вместо ожидаемой прибыли фирма получила убыток.
Анализируя данные по производству б/а напитков в период с 2006г. по 2008г. мы пришли к выводу, что производство б/а напитков на заводе фирмы не рентабельно, так как затраты на их производство превышают их цену.
РАЗДЕЛ 3. ПУТИ СОВЕРШЕНСТВОВАНИЯ СИСТЕМЫ НАЛОГООБЛАЖЕНИЯ ПРЕДПРИЯТИЯ НА ООО «ВИЗИТ»
3.1 Определение валового дохода
Попытки сформировать концепцию новой налоговой системы предпринимались неоднократно.
Мне кажется, что из предлагаемых проектов наиболее цельным, проработанным, соответствующим как реальному положению дел в Украине на настоящий момент времени, так и целям развития общества в направлении демократизации и ослабления государственного вмешательства в экономику, является Проект Налогового кодекса Украины, неоднократно вносившийся для рассмотрения Правительством в Верховную Раду Украины.
С целью снижения издержек администрирования и уменьшения вносимых налоговой системой искажений предлагаются следующие меры[10,91]:
налогообложение всех видов доходов по единой ставке;
интеграция налога на прибыль с подоходным налогом, чем обеспечивается однократное налогообложение прибыли предприятий;
меры по совершенствованию базы налогообложения, предусматривающие минимизацию искажающих эффектов, связанных с базой налога, но с учетом необходимости создания препятствий для уклонения от уплаты налога.
Администрирование налога должно происходить на уровне предприятий, потому что именно там осуществляется большая часть удержаний у источника. Администрирование потребует меньших усилий, т.к. налоговым органам придется контролировать меньшее количество налогоплательщиков, и доходы в бюджет будут собираться с помощью удержания налога у источника. Налогообложение компенсаций за труд, согласно предлагаемому порядку, должно главным образом осуществляться путем удержания налога у источника выплаты. Дивиденды будут облагаться интегрированным корпоративным налогом, а окончательный налог с процента должен удерживаться у источника. Сочетание налогов, удерживаемых у источника выплаты за услуги, не связанные с трудовой деятельностью, и налогов, удерживаемых у источника выплаты вознаграждений за труд, создаст единую систему налогообложения физических лиц. Сумма налога будет правильной, если будет действовать всего одна ставка в сочетании с большим числом освобождаемых от уплаты налога лиц и возможностью подачи деклараций для тех, кто имеет право на возмещение. Единая ставка должна применяться ко всем выплатам физическим лицам, которые будут включать также заработную плату и дивиденды. При этом ставка должна применяться не к начисленной заработной плате, а к расходам работодателя на оплату труда, включая подоходный налог и совокупные платежи в социальные фонды[10,98].
Налогообложение различных видов доходов по единой ставке уменьшит стимулы к легальному и нелегальному уходу от налогообложения, обеспечит нейтральность в отношении формы предпринимательской деятельности, упростит издержки соблюдения законодательства и контроля за его исполнением.
3.2 Предложения по усовершенствованию условий начисления амортизации
Начисление амортизации предлагается осуществлять по принципу уменьшающегося остатка для укрупненных групп оборудования Предлагаемая схема имеет ряд преимуществ. Прежде всего, амортизация, начисленная по принципу уменьшающегося остатка, ближе к истинной экономической амортизации, чем начисленная линейным методом. Кроме того, использование укрупненных групп упрощает как процедуру учета активов и определения размера амортизации, так и проверку правильности ее осуществления.
В проекте Налогового Кодекса, внесенном в ВР, предлагается определение амортизации по принципу уменьшающегося остатка для укрупненных групп оборудования. Однако в данном проекте начисление амортизации осуществляется ежемесячно, соответственно заданы и нормы амортизации (месячные). Полагается, что начисление амортизации целесообразно начислять в соответствии с продолжительностью налогового периода ежегодно. Для этой цели следует пересчитать нормы амортизации на ежегодные по формуле[10,141]:
d*г =1-(1-d*м)12 (3.1)
где:
d*г – годовая норма амортизации,
d*м – соответствующая месячная норма амортизации, причем полученные годовые нормы амортизации имеет смысл округлить, по крайней мере, до целых значений.
Преимущество ежегодного начисления в том, что в течение налогового периода не требуется делать бухгалтерских проводок, связанных с амортизацией, отчетность предприятия в этом случае более проста и легко проверяема.
При использовании этого метода возникают две проблемы. Во-первых, как начислять амортизацию для активов, введенных в эксплуатацию в течение года. Возможны следующие варианты[2,162]:
(1) начислить за первый год амортизацию пропорционально числу полных месяцев службы актива, то есть для актива стоимостью P со сроком использования k месяцев за год и нормой амортизации d разрешенный за первый год вычет составит d Ч (k/12)Ч P. Этот путь привел бы к более точной оценке, но за счет усложнения учета и увеличения затрат налоговых органов в случае проверки правильности учета на предприятии. Более того, предложенный в Проекте Кодекса метод ежемесячного начисления амортизации обеспечивает еще большую точность при сопоставимой сложности учета. Поскольку основной целью предлагаемой системы является упрощение учета и сокращение издержек предприятия и налоговых органов, такой способ представляется нецелесообразным;
(2) вторым возможным вариантом является начисление половины годовой амортизации для вновь вводимых в эксплуатацию активов независимо от точной даты начала их использования. В этом случае сохраняется условие простоты, но амортизация будет начисляться даже на те активы, которые вступили в строй 31 декабря текущего года;
(3) в третьем варианте амортизация не начисляется для активов, вступивших в строй во второй половине года, и начисляется в полном объеме для активов, используемых начиная с первого полугодия.
Третий вариант выглядит более приемлемым для достижения поставленных целей.
Аналогичный подход предлагается применять в случае реализации.
Вторая проблема возникает в связи с бесконечным сроком амортизации. Если не требовать необходимости физического наличия актива для целей инвентаризации в течение заранее заданного срока эксплуатации, возможны злоупотребления. Например, продажа приобретенного актива за наличные или (в случае с активами, которые могут использоваться и предприятием, и физическими лицами) передача его одному из владельцев или работников предприятия вместо дивидендов или оплаты труда с последующим начислением амортизации.
Установление комбинированной системы с начислением амортизации сначала по методу убывающего остатка, а потом линейно, усложнило бы учет.
Предлагается установить для каждого амортизационного пула срок обязательного наличия активов и их эксплуатации, исчисляемый для групп активов вместе с нормой амортизации. Для этой цели можно предложить следующую формулу расчета:
где
T - срок обязательного наличия актива (число лет),
d - годовая норма амортизации по методу убывающего остатка,
g - доля первоначальной стоимости актива, меньше которой должна по истечении T лет стать остаточная стоимость единицы актива, квадратные скобки означают функцию “целая часть числа”.
Предлагается выбрать g =0,1, то есть актив должен предъявляться при инвентаризации, пока его остаточная стоимость не станет меньше 0,1 первоначальной (при отсутствии индексации). В этом случае, например, для активов с нормой амортизации 10% предельный срок составит 21 год, при норме амортизации 25% - 8 лет, при норме амортизации 45% - 3 года.
3.3 Мероприятия по улучшению эффективности системы налогообложения ООО «Визит»
При сложившейся не очень позитивной ситуации на предприятии - в этом году объем товарных операций был не столь велик, как в период 2004г. – 2005г., более того фирма понесла убытки, что привело к убыточности производства, и как следствие фирма не смогла покрыть убыток от реализации б/а напитков.
Для улучшения своего положения с прибылью, фирме необходимо увеличить объем товарно-посреднических операций и повысить рентабельность продукции.
В прошлом году фирме удалось за счет большего объема операций с товарами перекрыть убыток завода и даже получить прибыль. Но в этом году объем товарных операций был не столь велик, и фирма не смогла покрыть убыток от реализации б/а напитков.
На рентабельность продукции сильное влияние оказывает фактор сезонности производства б/а напитков. Следует обратить внимание и на изменение политики по реализации товаров, применяя: рекламу, массовые продажи, торговые скидки на продукцию.
Дополнительную пользу в системе налогообложения предприятия может принести применение новых, предложенных в Проекте методов начисления амортизации, например, использование варианта, при котором амортизация не начисляется для активов, вступивших в строй во второй половине года, и начисляется в полном объеме для активов, используемых начиная с первого полугодия. При этом возможна комбинация комплекта активов, подлежащих амортизации.
Согласно этому методу не только упростится ведение и составление отчетности, но и гораздо уменьшатся уплаты по налогу на прибыль в бюджет, что позволит предприятию улучшить свое финансовое состояние, тем самым вывести фирму из кризиса.
Сейчас на ООО «Визит» используется прямолинейное начисление амортизации. Рассмотрим на примере 2008г. систему начислений, используемую на предприятии сейчас, и систему, предлагаемую Проектом.
Первоначальная стоимость нового оборудования, приобретенного во второй половине отчетного периода составила 30000 грн., ее ликвидационная стоимость равна 1000 грн., при этом срок эксплуатации данного оборудования 10 лет.
При начислении годовой амортизации линейным методом, ее сумма будет равна 2900 грн.((30000 - 1000)/10).
В случае начисления амортизации новым методом, предусматривается, что, так как оборудование приобретено во второй половине года, то в этом периоде амортизация начисляться не будет, хотя на баланс оно поставлено в данном отчетном периоде.
Следовательно, первая для предприятия выгода состоит в том, что срок начисления амортизации фактически сокращается на год. Что касается самой нормы амортизации, то согласно формулам 3.1 и 3.2 годовая норма амортизации составляет 28% стоимости оборудования. Построим таблицу начисления амортизации.
Таблица 3.1 - Данные по определению ежегодных амортизационных отчислений
| Год | Стоимость, грн. | Норма ам., % | Сумма ам., грн | Остат. ст., грн |
| 2008г. | 29000 | 28% | 8120 | 20880 |
| 2009г. | 20880 | 28% | 5846, | 15034 |
| 2010г. | 15034 | 28% | 4210 | 10824 |
| 2011г. | 10824 | 28% | 3031 | 7793 |
| 2012г. | 7793 | 28% | 2182 | 5611 |
| 2013г. | 5611 | 28% | 1571 | 4040 |
| 2014г. | 4040 | 28% | 1131 | 2909 |
| 2015г. | 2909 | 28% | 815 | 2094 |
| 2016г. | 2094 | 28% | 586 | 1508 |
| 2017г. | 1508 | 28% | 422 | 1086 |
Исходя из данных мы видим, что посредством данного метода изначально вычитается гораздо большая сумма амортизации, чем это было бы при использовании прямолинейного метода, при этом значительно сокращается база начисления налога.
Теперь сравним изменения в стоимости оборудования в течение эксплуатационного периода, пользуясь данными табл. 3.2.
Таблица 3.2 - Сравнительная характеристика изменения стоимости оборудования.
| Год | Стоимость оборудования, грн. | |
| Новый м-д начисления ам. | Прямолинейный м-д начисления ам. | |
| 2008г. | 29000 | 29000 |
| 2009г. | 20880 | 27100 |
| 2010г. | 15034 | 24200 |
| 2011г. | 10824 | 21300 |
| 2012г. | 7793 | 18400 |
| 2013г. | 5611 | 15500 |
| 2014г. | 4040 | 12600 |
| 2015г. | 2909 | 6800 |
| 2016г. | 2094 | 3900 |
| 2017г. | 1508 | 1000 |
В графической интерпретации эти данные можно отобразить следующим образом:
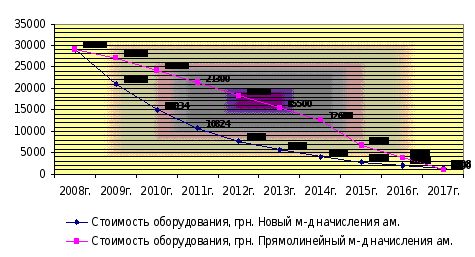
Рис. 3.1 - Изменения стоимости оборудования при новом и прямолинейном методе начисления амортизации
Еще один выход из сложившейся ситуации, это все же увеличение непосредственно валового дохода, при минимальных фактических издержках.
В этом случае одной из тактических задач на пути к достижению поставленной цели, является проведение эффективной политики сбыта. А как ее осуществить с минимумом издержек и с максимальной пользой?
Сейчас, во время информационно-технологической эры, осуществить это легко и доступно, главное найти правильный подход. Например, можно создать свой Интернет-магазин, через который осуществлять часть оборота своей продукции с минимумом неоправданных издержек.
ВЫВОДЫ
Налоговая система является одним из главных элементов рыночной экономики. На сегодняшний день существует огромный, причем теоретически обобщенный и осмысленный, опыт взимания и использования налогов в странах Запада. Но ориентация на их практику весьма затруднена, поскольку было бы совершенно неразумно не уделять первостепенное внимание специфике экономических, социальных и политических условий сегодняшней Украины, ищущей лучшие пути реформирования своего народного хозяйства.
При этом эффективное производство - основной аспект достижения предприятием поставленных перед ним целей, реализации комплекса социально-экономических задач. Основа эффективного производства - рациональное использование всех, находящихся в распоряжении предприятия, ресурсов, главные из которых - материальные, трудовые ресурсы, основные производственные фонды и оборотные средства.
Цель курсовой работы заключается в проведении анализа финансово-хозяйственной деятельности, а также определение платежеспособности ООО «Визит» и представлении рекомендованных мероприятий по улучшению деятельности через улучшение эффективности функционирования системы налогообложения предприятий, а также разработке аналогичных мероприятий для ООО «Визит» в частности.
В целом, делая общий вывод по финансово-хозяйственному состоянию предприятия, структуре его имущества, а также средств, вложенных в него, можно сказать следующее: большая часть имущества предприятия сформирована за