Расходы государственного бюджета и основные направления их использования в Республике Беларусь
Исходя из расчетных данных приложения А, можно сделать вывод, что на увеличение расходов государственного бюджета в национальную экономику повлиял, в большей степени, рост расходов на топливо и энергетику на 68,6 %. Также увеличились другие отрасли национальной экономики на 30,9 %, лесное хозяйство – на 22,8 %, дорожное хозяйство – на 15,1 % . Снижение темпа роста наблюдается у таких расходов национальной экономики, как связь (на 8 %) и транспорт (2,3 %).
Далее в работе будет проведен анализ динамики структуры расходной части государственного бюджета.
Результаты анализа динамики структуры расходной части республиканского бюджета отражены в приложении Б.
Изменения в структуре основных направлений расходов республиканского бюджета за 2008 – 2009 гг. отражены на рисунке 2.1.2.
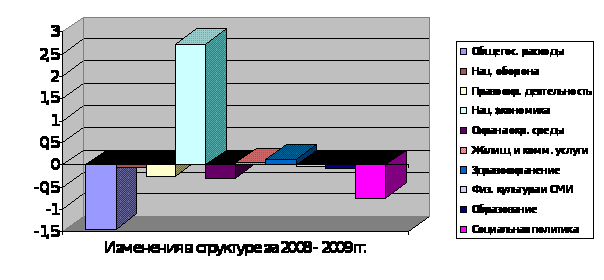
Рисунок 2.1.2 – Динамика структуры основных направлений расходов государственного бюджета за 2008 – 2009 гг.
Основная доля расходов государственного бюджета, как и в 2008 году, в 2009 году была запланирована на финансирование социальной сферы (33,7 % к итогу), отраслей экономики (30 % к итогу) и общегосударственных расходов (20,6 %). При этом за 2008 – 2009 гг. выявлен значительный рост доли расходов национальной экономики на 2,7 % к итогу, а также значительное снижение доли расходов государственного бюджета на финансирование общегосударственных расходов на 1,4 % к итогу. Доля расходов государственного бюджета на финансирование социальной сферы также снизилась на 0,7 % к итогу.
Основная доля расходов национальной экономики, в 2009 году запланирована на финансирование отраслей промышленности, энергетика, строительства и архитектуры, отраслей сельского хозяйства и рыбохозяйственной деятельности и дорожного хозяйства.
Рост доли расходов национальной экономики в государственном бюджете в 2009 году, по сравнению с 2008 годом, обусловлен ростом доли расходов на промышленность, энергетику, строительство и архитектуру, несмотря на снижение доли расходов в национальной экономики отраслей сельского хозяйства и рыбохозяйственной деятельности и дорожного хозяйства.
Значительное снижение доли расходов государственного бюджета на финансирование общегосударственных расходов на 1,4 % к итогу обусловлено тем, что основная доля общегосударственных расходов приходится на трансферты другим уровням государственного управления, уровень которых снизился в 2009 году на 1,12 %.
Несмотря на увеличение доли расходов на обеспечение жильем в 2009 году на 0,4 % к итогу государственного бюджета, снижение доли расходов на финансирование социальной сферы объясняется уменьшением доли финансирования пенсионного обеспечения и Фонда социальной защиты населения Министерства труда и социальной защиты Республики Беларусь на 0,5 % к итогу государственного бюджета.
Расходы государства на развитие экономики, темпы экономического роста и уровня благосостояния народа определяются суммой доходов республиканского бюджета. Поэтому продолжим анализ расходной части изучением динамики состава и структуры источников финансирования республиканского бюджета за 2008 – 2009 гг.
2.2 Анализ динамики состава и структуры источников финансирования республиканского бюджета за 2008 – 2009 гг.
Доходная часть бюджета РБ, как и в странах с развитой рыночной экономикой, формируется в основном за счет налоговых платежей (90 %). Именно эти обязательные платежи обеспечивают государственную казну стабильными поступлениями, создают единые условия хозяйствования для разных субъектов, возможности прогнозирования развития их деятельности. Доходная часть отличается множеством налогов и характеризуется высокой долей косвенных налогов, которые в условиях кризисных явлений, инфляции дают определенную гарантию систематического пополнения государственной казны.
Результаты анализа динамики состава источников финансирования республиканского бюджета отражены в таблице 2.2.1
Таблица 2.2.1 – анализ динамики состава доходов республиканского бюджета за 2008 – 2009 гг.
|
Основные направления доходов бюджета |
Сумма (тыс. руб.) |
Абсолют. прирост доходов 2009г. по сравнению с 2008г. (в сопост. ценах) (тыс.руб.) |
Темп роста доходов 2009г. к 2008г. (в сопост. ценах) (%.) |
||
|
2008г. |
2009г. |
2008г. (в сопоставимых ценах) |
|||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Налоговые доходы |
24661049032 |
34 811 056 387 |
27 866 985 406 |
6 944 070 981 |
124,9 |
| Налоги на доходы и прибыль | 2572196062 | 3 990 620 964 | 2 906 581 550 | 1 084 039 414 | 137,3 |
| Налоги на товары (работы, услуги) | 13354028675 | 16 213 083 794 | 15 090 052 403 | 1 123 031 391 | 107,4 |
| Налоговые доходы от внешнеэкономической деятельности |
6972953860 |
12 285 581 039 | 7 879 437 862 | 4 406 143 177 | 155,9 |
| Другие налоги, сборы (пошлины) и иные обязательные платежи | 1761870435 | 2 321 770 590 | 1 990 913 592 | 330 856 998 | 116,6 |
|
Взносы на государственное социальное страхование |
11902309702 |
16 820 482 500 |
13 449 609 963 |
3 370 872 537 |
125,1 |
Окончание таблицы 2.2.1
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Неналоговые доходы |
1588815117 |
3 267 723 538 |
1 795 361 082 |
1 472 362 456 |
182,0 |
| Доходы от использования имущества, находящегося в государственной собственности | 1143322264 | 2 743 448 289 | 1 291 954 158 | 1 451 494 131 | 212,3 |
| Доходы от осуществления приносящей доходы деятельности | 243542011 | 348 992 257 | 275 202 472 | 73 789 785 | 126,8 |
| Штрафы, удержания | 62595626 | 43 721 777 | 70 733 057 | -27 011 280 | 61,8 |
| Возмещение потерь, вреда | 29572120 | 22 442 939 | 33 416 496 | -10 973 557 | 67,2 |
| Прочие неналоговые доходы | 109783096 | 109 118 276 | 124 054 898 | -14 936 622 | 88,0 |
|
ВСЕГО |
38152173851 |
54 899 262 425 |
43 111 956 452 |
11 787 305 973 |
127,3 |
Примечание. Источник: собственная разработка
При темпе роста доходов республиканского бюджета в 127,3 %, темп роста налоговых доходов составил 124,9 %, темп роста налоговых доходов – 124,9 %, темп роста взносов на государственное социальное страхование – 125,1 %, темп роста неналоговых доходов – 182 %.
Результаты анализа динамики структуры источников финансирования республиканского бюджета отражены в таблице 2.2.2
Таблица 2.2.2 – анализ динамики структуры доходов республиканского бюджета за 2008 – 2009 гг
|
Направления доходов бюджета |
Сумма (тыс. руб.) |
Структура (%) |
Изменение структуры (%) + / - |
||
|
2008г. (в сопоставимых ценах) |
2009г. |
2008г. (в сопоставимых. ценах) |
2009г. |
||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Налоговые доходы |
27 866 985 406 |
34 811 056 387 |
64,64 |
63,41 |
-1,23 |
| Налоги на доходы и прибыль | 2 906 581 550 | 3 990 620 964 | 6,74 | 7,27 | +0,53 |
| Налоги на товары (работы, услуги) | 15 090 052 403 | 16 213 083 794 | 35,00 | 29,53 | -5,47 |
| Налоговые доходы от внешнеэкономической деятельности | 7 879 437 862 | 12 285 581 039 | 18,28 | 22,38 | +4,10 |
| Другие налоги, сборы (пошлины) и иные обязательные платежи | 1 990 913 592 | 2 321 770 590 | 4,62 | 4,23 | -0,39 |
|
Взносы на государственное социальное страхование |
13 449 609 963 |
16 820 482 500 |
31,20 |
30,64 |
-0,56 |
|
Неналоговые доходы |
1 795 361 082 |
3 267 723 538 |
4,16 |
5,95 |
+1,79 |
| Доходы от использования имущества, находящегося в государственной собственности | 1 291 954 158 | 2 743 448 289 | 3,00 | 5,00 | +2,00 |
| Доходы от осуществления приносящей доходы деятельности | 275 202 472 | 348 992 257 | 0,64 | 0,64 | 0,00 |
| Штрафы, удержания | 70 733 057 | 43 721 777 | 0,16 | 0,08 | -0,08 |
| Возмещение потерь, вреда | 33 416 496 | 22 442 939 | 0,08 | 0,04 | -0,04 |
| Прочие неналоговые доходы | 124 054 898 | 109 118 276 | 0,29 | 0,20 | -0,09 |
|
ВСЕГО |
43 111 956 452 |
54 899 262 425 |
100,00 |
100,00 |
0,00 |
Примечание. Источник: собственная разработка
Изменения в структуре основных направлений источников финансирования расходов республиканского бюджета за 2008 – 2009 гг. отражены на рисунке 2.2.1.
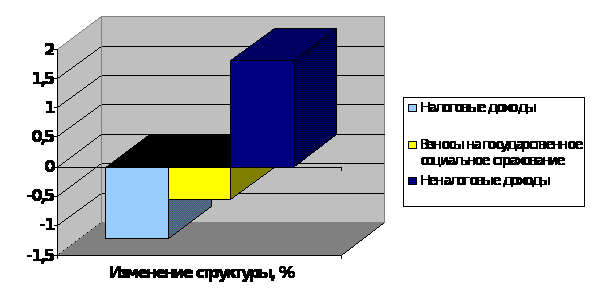
Рисунок 2.2.1 – динамика структуры основных направлений доходов государственного бюджета за 2008 – 2009 гг.
Анализируя структуру доходов государственного бюджета, становится очевидным, что за 2009 г. несмотря на темп роста налоговых доходов в 125 %, их удельный вес в общей величине государственных доходов, снизился на 1,2%.
Наблюдается существенное снижение доли налогов на товары (работы, услуги) к общей величине налоговых поступлений (с 35 % в 2008 году до 29,53 % в 2009 году) в основном за счет снижения доли налогов из выручки от реализации товаров (работ, услуг) на 4,5 %.
Доля расходов государственного бюджета на финансирование социальной сферы в 2009 году уменьшилась в связи с уменьшением планируемой доли взносов на государственное социальное страхование в общей величине государственных доходов на 0,5 %.
Положительной тенденцией является увеличение налоговых доходов от внешнеэкономической деятельности за счет вывозных таможенных пошлин, доля которых выросла с 12,7 % в 2008 году до 16,9 % в 2009 году к общей величине государственных доходов.
Увеличение удельного веса неналоговых доходов на 1,8 % объясняется планируемым ростом доходов от использования имущества, находящегося в государственной собственности с темпом роста за 2008 – 2009 годы – 212,3 %.
Сопоставление доходов государственного бюджета с его расходами позволяет определить сумму и уровень дефицита – показателя, применяемого международными финансовыми организациями для оценки финансового состояния страны.
2.3 Анализ состава, структуры и динамики источников финансирования бюджетного дефицита республиканского бюджета за 2008 – 2009 гг.
Установленный предельный размер дефицита республиканского бюджета на 2009 год, по сравнению с сопоставимыми ценами 2008 года, больше на 13,1 %. Результаты анализа динамики состава основных источников финансирования бюджетного дефицита отражены в таблице 2.3.1.
Таблица 2.3.1 – анализ динамики состава основных источников финансирования дефицита республиканского бюджета за 2008 – 2009 гг
|
Основные источники финансирования бюджетного дефицита |
Сумма (тыс. руб.) |
Абсолют. прирост в 2009г. по сравнению с 2008г. (в сопост. ценах) (тыс.руб.) |
Темп роста 2009г. к 2008г.(в сопост. ценах) (%.) |
||
|
2008г. |
2009г. |
2008г. (в сопоставимых ценах) |
|||
|
Общее финансирование |
2 190 000 000 |
2 800 000 000 |
2 474 700 000 |
325 300 000 |
113,1 |
| Внутреннее финансирование, в т.ч. | 1 552 886 128 | 2 437 753 375 | 1 754 761 325 | 682 992 050 | 138,9 |
| Источники, получаемые от банков, иных юридических и физических лиц | 0 | 0 | 0 | 0 | 0,0 |
| Прочие источники внутреннего финансирования | -13 359 200 | -9 793 125 | -15 095 896 | 5 302 771 | 64,9 |
| Источники от операций с принадлежащим государству имуществом | 1 285 190 850 | 1 412 288 200 | 1 452 265 661 | -39 977 460 | 97,2 |
| Изменение остатков средств бюджета | 281 054 478 | 1 035 258 300 | 317 591 560 | 717 666 740 | 326,0 |
| Внешнее финансирование, в т.ч. | 637 113 872 | 362 246 625 | 719 938 675 | -357 692 050 | 50,3 |
| Кредиты международных финансовых организаций | 15 936 884 | 87 745 500 | 18 008 679 | 69 736 821 | 487,2 |
| Кредиты иностранных государств и иных иностранных кредиторов | 621 176 988 | 274 501 125 | 701 929 996 | -427 428 871 | 39,1 |
Темп роста основных источников финансирования дефицита республиканского бюджета за 2008 – 2009 годы отражен на рисунке 2.3.1.
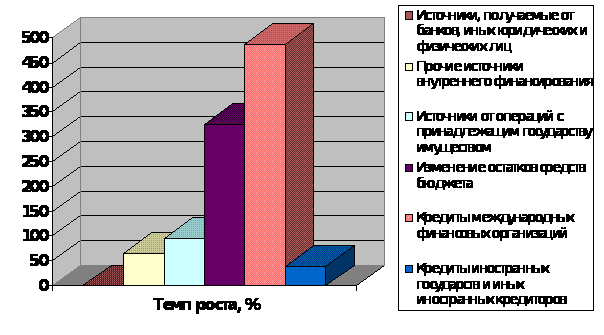 Рисунок
2.3.1 – Темп роста
основных источников
финансирования
бюджетного
дефицита за
2008 – 2009 годы
Темп роста кредитов международных организаций за исследуемый период составил 487,2 %. Однако в общем финансировании бюджетного дефицита темп роста внешнего финансирования снизился на 50 %, тогда как темп роста внутреннего финансирования составил 138,9 %.
Результаты анализа структуры основных источников финансирования дефицита республиканского бюджета за 2008 – 2009 годы приведены в таблице 2.3.2.
Таблица 2.3.2 – Анализ динамики структуры основных источников финансирования дефицита республиканского бюджета за 2008 – 2009 гг.
|
Источники финансирования бюджетного дефицита |
Сумма (тыс. руб.) |
Структура (%) |
Изменение структуры (%) + / - |
||
|
2008г. (в сопоставимых ценах) |
2009г. |
2008г. (в сопоставимых. ценах) |
2009г. |
||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Общее финансирование |
2 474 700 000 |
2 800 000 000 |
100,00 | 100,00 | 0,00 |
| Внутреннее финансирование, в т.ч. | 1 754 761 325 | 2 437 753 375 | 70,91 | 87,06 | +16,15 |
| Источники, получаемые от банков, иных юр. и физических лиц | 0 | 0 | 0,00 | 0,00 | 0 |
| Прочие источники внутр. финансирования | -15 095 896 | -9 793 125 | -0,61 | -0,35 | +0,26 |
| Источники от операций с принадлежащим государству имуществом | 1 452 265 661 | 1 412 288 200 | 58,68 | 50,44 | -8,25 |
| Изменение остатков средств бюджета | 317 591 560 | 1 035 258 300 | 12,83 | 36,97 | +24,14 |
| Внешнее финансирование, в т.ч. | 719 938 675 | 362 246 625 | 29,09 | 12,94 | -16,15 |
| Кредиты международных финансовых организаций | 18 008 679 | 87 745 500 | 0,73 | 3,13 | +2,41 |
| Кредиты иностранных государств и иных иностранных кредиторов | 701 929 996 | 274 501 125 | 28,36 | 9,80 | -18,56 |
Примечание. Источник: собственная разработка
Для наглядности изменения в структуре источников финансирования дефицита республиканского бюджета за 2008 – 2009 годы представлены на рисунке 2.3.2.
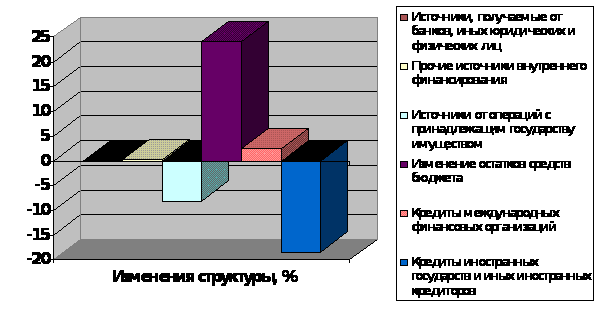
Рисунок 2.3.2 – динамика структуры основных источников финансирования бюджетного дефицита за 2008 – 2009 годы
Итак, в 2009 году планируется покрыть дефицит государственного бюджета за счет:
- внутреннего финансирования – 87,06 %, что на 16,15 % больше, чем в 2008 году. Это изменение произошло за счет увеличения доли остатков средств бюджета на 24,14 % к общему финансированию бюджетного дефицита.
- внешнего финансирования – 12,94 %, что на 16,15 % меньше, чем в 2008 году, за счет уменьшения удельного веса кредитов иностранных государств и иных иностранных кредиторов на 18, 56 % в общем финансировании бюджетного дефицита.
Дефицит бюджета не должен превышать определенный уровень. Если дефицит не превышает определенный уровень, он называется управляемым, и наоборот, – неуправляемым.
Мировая практика показывает, что предел бюджетного дефицита в условиях стабильности рыночной экономики следует ограничивать 8–10 % к расходной части бюджета [6, с. 76].
В 2009 году предел бюджетного дефицита ограничен 4,85 % к расходной части бюджета (5,43 % - в 2008 году). Так как дефицит не превышает предельный уровень, то он управляемый.
3. НАПРАВЛЕНИЯ ОПТИМИЗАЦИИ РАСХОДНОЙ ЧАСТИ ГОСУДАРСТВЕННОГО БЮДЖЕТА
Основная доля расходов государственного бюджета, как и в 2008 году, в 2009 году была запланирована на финансирование социальной сферы (33,7 % к итогу), отраслей экономики (30 % к итогу) и общегосударственных расходов (20,6 %). При этом за 2008 – 2009 гг. выявлен значительный рост доли расходов национальной экономики на 2,7 % к итогу, а также значительное снижение доли расходов государственного бюджета на финансирование общегосударственных расходов на 1,4 % к итогу. Доля расходов государственного бюджета на финансирование социальной сферы также снизилась на 0,7 % к итогу.
Основная доля расходов национальной экономики, в 2009 году запланирована на финансирование отраслей промышленности, энергетика, строительства и архитектуры, отраслей сельского хозяйства и рыбохозяйственной деятельности и дорожного хозяйства. Однако в 2009 году происходит некоторое снижение удельного веса расходов на финансирование таких отраслей экономики, как сельское хозяйство, рыбохозяйственной деятельности, транспорта, дорог, защиту окружающей среды и т. д. Данную тенденцию можно объяснить тем, что расширяется самостоятельность субъектов хозяйствования, происходит самофинансирование их затрат.
Политика государственных расходов, как составной части бюджетной политики, формируется под воздействием следующих критериев:
1. Приоритетное развитие реального сектора экономики, включая, прежде всего, наращивание экспортного потенциала, решение продовольственных и жилищных проблем;
2. Сохранение социальной направленности бюджетных расходов;
3. Финансирование целевых государственных программ;
4. Выполнение заключенных международных договоров и соглашений.
Вообще, смягчение напряженности в бюджетно-налоговой сфере в долгосрочной перспективе предполагает комплексную реформу в области управления государственными расходами.
Целями бюджетной политики в реальном секторе экономики являются развитие конкурентных основ деятельности в отраслях экономики, сокращение и поддержание инфраструктуры в необходимом для эффективного осуществления государственных функций объеме, развитие приоритетных направлений научных исследований, отвечающих требованиям современной экономики [9, с.26].
Несмотря на увеличение доли расходов на обеспечение жильем в 2009 году на 0,4 % к итогу государственного бюджета, снижение доли расходов на финансирование социальной сферы объясняется уменьшением доли финансирования пенсионного обеспечения и Фонда социальной защиты населения Министерства труда и социальной защиты Республики Беларусь на 0,5 % к итогу государственного бюджета.
Структура бюджетных расходов и доля отдельных статей в государственном бюджете экономически развитых стран в условиях нормальной хозяйственной конъюнктуры и военно-политической напряжённости выглядит следующим образом:
Социальные услуги: здравоохранение, образование, социальные пособия, субсидии бюджетам местных властей – 40-50%.
Затраты на хозяйственные нужды: капиталовложения в инфраструктуру, субсидии сельскому хозяйству, дотации государственным предприятиям, расходы на осуществление государственных программ – 10-20%.
Расходы на вооружение и материальное обеспечение внешней политики, включая содержание дипломатических служб и займы иностранным государствам – 10-20%.
Административно-управленческие расходы: содержание правительственных органов, полиции и т. д. – 5-10%.
Платежи по государственному долгу – 7-8%.
Доля основных статей в государственном бюджете Республики Беларусь за 2008 – 2009 годы соответствует вышеуказанным нормам. Однако удельный вес обслуживания государственного долга, долгов органов местного управления и самоуправления снизился с 1,87 % до 1,65 % к общему объему бюджетных расходов, что далеко не соответствует нормам экономически развитых стран.
Поэтому, для оптимизации расходной части бюджета, следует увеличить финансирование бюджета на обслуживание государственного долга, долгов органов местного управления и самоуправления за счет перераспределения расходов или привлечения дополнительных источников финансирования.
Несмотря на то, что расходы на социальное обеспечение, образование и здравоохранение составляют около 40 % общих расходов государственного бюджета, сравнивая с расходами на эти цели в экономически развитых странах, становится явным, что данный показатель является невысоким.
Поэтому требуется усилить социальную направленность бюджета, гарантирующую защиту населения в области занятости, образования, здравоохранения, культуры, пенсионного обеспечения, оказания адресной поддержки малообеспеченным слоям населения.
Поскольку бюджетные ресурсы во всех переходных экономиках достаточно ограничены, постольку защита наиболее уязвимых слоев населения должна сочетаться с изменением структуры бюджетных расходов в пользу проведения более активной политики в области занятости.
Преобладающая часть средств, выделяемых из государственного бюджета на регулирование занятости, должна использоваться не на выплаты пособий по безработице, а на инвестиции в инфраструктуру рынка труда: на создание систем переподготовки и повышения квалификации кадров, формирование сети бюро содействия найму и других институтов, способствующих повышению территориальной и профессиональной мобильности рабочей силы.
Также в 2009 году происходит некоторое снижение удельного веса затрат на финансирование, содержание правоохранительных органов, армии, и других непроизводительных расходов.
Стратегические направления расходов бюджета должны выбираться исходя из максимального эффекта проводимых мероприятий, как в краткосрочном, так и в долгосрочном периоде, а также выделения приоритетов на каждом конкретном этапе экономического развития. Определение приоритетов и направлений расходования бюджетных ресурсов, их размера требует реализации ряда мероприятий с целью повышения эффективности государственных расходов. В частности, необходимо:
1. Усилить приоритетность в выборе направлений и объектов финансирования за счет средств государственного бюджета.
2. В целях обеспечения отраслям экономики равного доступа к бюджетным ресурсам упразднить целевые бюджетные фонды в составе бюджета.
3. Обеспечить реструктуризацию доходов бюджета на отрасли хозяйства на базе инвентаризации собственных доходов отраслей. Усилить роль собственных источников в обеспечении текущей деятельности предприятий и организаций.
4. Для создания условий формирования собственных доходов ускорить поэтапное увеличение цен и тарифов на услуги, оказываемые предприятиями жилищного, коммунального, транспортного хозяйства и др.
5. Высвободившиеся бюджетные ресурсы направлять в виде адресных субсидий потребителям услуг соответствующих отраслей – населению и предприятиям.
6. Разработать механизм перевода убыточных отраслей на хозяйственный расчет и самофинансирование. Это в первую очередь имеет отношение к отраслям сельского хозяйства и предполагает расширение действия рыночных механизмов в этой сфере, постепенную отмену дотаций на возмещение разницы в ценах на сельскохозяйственную продукцию на основе либерализации цен.
7. Снизить бюджетное финансирование отраслей хозяйства за счет сокращения государственного сектора экономики в результате приватизации объектов государственной собственности.
8. Повысить уровень планирования расходов бюджета на основе их собственности, исключения из состава расходов любых затрат, непосредственно не связанных со стабилизацией экономики и созданием условий для ее развития.
Расходы бюджета зависят от его доходов. Между расходной и доходной частями существует органическая связь: государство может профинансировать свои расходы в пределах получаемых доходов.
Анализ структуры доходов государственного бюджета показал существенное снижение доли налогов на товары (работы, услуги) к общей величине налоговых поступлений (с 35 % в 2008 году до 29,53 % в 2009 году) в основном за счет снижения доли налогов из выручки от реализации товаров (работ, услуг) на 4,5 %.
Положительной тенденцией является увеличение налоговых доходов от внешнеэкономической деятельности за счет вывозных таможенных пошлин, доля которых выросла с 12,7 % в 2008 году до 16,9 % в 2009 году к общей величине государственных доходов.
Увеличение удельного веса неналоговых доходов на 1,8 % объясняется планируемым ростом доходов от использования имущества, находящегося в государственной собственности с темпом роста за 2008 – 2009 годы – 212,3 %.
Таким образом, анализ доходной части бюджета указывает как на имеющиеся некоторые положительные результаты, так и на ряд проблемных вопросов, требующих скорейшего решения.
В области бюджетной политики большое значение имеет работа по увеличению государственных доходов и изысканию дополнительных источников финансирования государственных расходов. Сложность решения данной проблемы состоит в том, что налоговые источники на сегодняшний день не могут быть увеличены, так как дальнейшее увеличение налоговой нагрузки на реальный сектор экономики приведет к падению эффективности производства и снижению конкурентоспособности отечественной продукции.
Для того чтобы увеличить поступления в бюджет, требуется максимально упростить налоговую систему, сократив общее количество республиканских налогов, сборов и пошлин. Для разрешения коллизии двух главных целей, одна из которых – обеспечение достаточных поступлений в бюджет, а другая – налоги должны взиматься так, чтобы они не мешали, а напротив, способствовали росту и развитию экономики, необходимо проведение комплекса следующих мер:
повышение уровня справедливости и нейтральности налоговой системы за счет выравнивания условий налогообложения для всех налогоплательщиков путем отказа от необоснованных льгот и исключений; совершенствования моделей построения налогов и сборов; улучшения налогового администрирования и повышения уровня собираемости;
упрощение налоговой системы за счет установления закрытого перечня налогов и сборов; сокращения их количества; максимальной унификации налоговых баз и правил их исчисления по отдельным налогам, а также порядка уплаты;
обеспечение стабильности и предсказуемости налоговой системы.
Таким образом, действующая сегодня в республике налоговая система требует серьезных изменений, и прежде всего, с позиций ее упрощения, сокращения и количества применяемых налогов и сборов и отработки механизмов взимания каждого из основных налогов. Ориентиром же в этой работе должна служить подтвержденная многолетним опытом мировая практика налогообложения.
В условиях ограниченности финансовых ресурсов проблема поиска дополнительных неналоговых источников доходов стоит очень остро. Одним из основных направлений увеличения доходов бюджета должно стать использование выгодного географического положения республики. Развитие туризма, сети придорожного и приграничного сервиса. Одним из новейших направлений развития туризма может стать сельский туризм, такой популярный сейчас в Европе. Продолжить реализацию мероприятий по расширению сети платных автостоянок и парковок в городах республики. За счет расширения услуг по парковке автотранспорта в местные бюджеты ежегодно поступает 1,5 млрд. рублей.
Вопросы управления бюджетным дефицитом актуальны для Республики Беларусь. В связи с этим система мер включает мероприятия по управлению внутренним и внешним долгом. Обслуживание государственного долга требует дополнительных расходов, что способно привести к реструктуризации расходов бюджета в целом, сокращению социальных программ. Сумма получаемых государством в долг финансовых ресурсов не должна ложиться бременем на экономику страны.
Мировая практика показывает, что предел бюджетного дефицита в условиях стабильности рыночной экономики следует ограничивать 8–10 % к расходной части бюджета [6, с. 76].
В 2009 году предел бюджетного дефицита ограничен 4,85 % к расходной части бюджета. Так как дефицит не превышает предельный уровень, то он управляемый.
Для покрытия дефицита государство прибегает к заимствованиям, как на внутреннем, так и на внешнем рынках. Национальный долг, с одной стороны, является пассивом для государства и активом держателей ценных бумаг государственного заимствования. Таким образом, стоимость в результате государственных заимствований не теряется.
Наиболее тягостным для государства является внешний долг, ибо его выплата не будет лишь перераспределением доходов между гражданами государства. С другой стороны, внешнее финансирование позволяет стране расширить государственный сектор без урезания частного сектора.
Доля внешнего финансирования в 2009 году составила 12,94 %, что на 16,15 % меньше, чем в 2008 году, за счет уменьшения удельного веса кредитов иностранных государств и иных иностранных кредиторов на 18, 56 % в общем финансировании бюджетного дефицита. Однако темп роста кредитов международных организаций за исследуемый период составил 487,2 %.
Сегодня экономисты в качестве альтернативы внешнему заимствованию для уменьшения бюджетного дефицита предлагают привлекать в страну иностранный капитал и активизировать государственную инвестиционную политику. Такая форма способствует сокращению бюджетных расходов на финансирование капитальных вложений, расширению круга налогоплательщиков, увеличению базы производства товаров и услуг. Важно при этом, чтобы финансовые ресурсы направлялись на финансирование высокоэффективных, приоритетных инвестиционных программ.
Однако привлечение в страну иностранных инвесторов невозможно без создания условий для формирования благоприятного инвестиционного климата. Для этого в стране должна действовать стабильная и прозрачная законодательная база в области инвестиций; экономическая политика должна положительно оцениваться авторитетными международными финансово-кредитными организациями (МВФ, Всемирным банком и т.п.); необходимо проведение льготной налоговой, таможенной, валютной политики для иностранных инвесторов и т.п.
Для сокращения бюджетного дефицита существуют два главных направления:
1. Увеличение доходов бюджета, которое может происходить за счет выявления новых источников поступлений или расширения действующей базы доходов. При этом не следует увеличивать налоговое бремя.
2. Уменьшение объема расходов, которое должно происходить с учетом целесообразности, значимости отдельных затрат и выбранных приоритетов в развитии экономики.
Кроме того, сокращение бюджетного дефицита для Республики Беларусь должно осуществляться по специально разработанной программе, которая предусматривает следующие мероприятия:
– повышение эффективности общественного воспроизводства, которое будет способствовать росту финансовых ресурсов – основного источника доходов бюджета;
– развитие и укрепление рыночных отношений, проведение рыночных реформ, а также разгосударствление и приватизация собственности;
– расширение круга плательщиков, осуществляемое одновременно с улучшением налогового законодательства;
– оптимизация объема и реструктуризация расходов государственного бюджета в целом;
– совершенствование планирования и рост системы платных услуг в непроизводственной сфере;
– обоснованное принятие новых социальных программ, требующих значительного бюджетного финансирования;
– реформирование бюджетного процесса в целом;
– развитие рынка государственных ценных бумаг, что позволит финансировать расходы государства без увеличения денежной массы в обороте [6, с.157].
Для оптимизации расходной части государственного бюджета необходимо:
– усилить приоритетность в выборе направлений и объектов финансирования за счет средств государственного бюджета, приоритетность в расходах должна быть обеспечена по средствам преимущественного финансирования при условиях эффективного использования государственных финансовых ресурсов;
– упразднить целевых бюджетных фондов в составе бюджета. Это предотвратит распыление средств, усилит их концентрацию на важнейших направлениях, обеспечит прозрачность бюджетных расходов, усиление контроля за их использованием;
– провести реструктуризацию расходов бюджета на отрасли экономики на базе инвентаризации собственных доходов отраслей, усилить роль собственных источников в обеспечении текущей деятельности предприятий и организаций;
– для создания условий формирования собственных доходов ускорить поэтапное увеличение цен и тарифов на услуги, оказываемые предприятиями ЖКХ, транспортного хозяйства и др;
– направлять высвободившиеся бюджетные ресурсы в виде адресных субсидий потребителям услуг;
– разработать механизм перевода убыточных отраслей на хозрасчет и самофинансирование;
– снизить бюджетное финансирование отраслей хозяйства за счет сокращения государственного сектора экономики в результате приватизации объектов государственной собственности;
– повысить уровень бюджета на основе повышения их обоснованности, исключения из состава расходов любых затрат, непосредственно не связанных со стабилизацией экономики и созданием условий для ее развития;
– закрепить в законодательном порядке доли бюджетных ресурсов, направляемых в социально-культурную сферу в общем объеме расходов государственного бюджета;
– реструктуризировать источники финансирования расходов на отрасли непроизводственной сферы за счет сокращения традиционного набора бюджетных расходов на основе привлечения внебюджетных источников;
– прогнозировать пропорций, обеспечивающих оптимальное сочетание источников финансирования непроизводственной сферы;
– расширять перечень платных услуг с целью создания условий для формирования собственных доходов учреждений;
– научное обосновать норматив бюджетной обеспеченности в