Фінанси акціонерного товариства
За правовим режимом дивіденд відрізняється від інших виплат (дистрибуцій) товариства, зокрема, від процента (доходу) на облігації. З юридичної точки зору процент завжди є боргом товариства держателю облігацій, який підлягає задоволенню із всього майна товариства і забезпечується позовним захистом.
Дивіденд стає боргом товариства акціонеру лише після його оголошення і виплачується тільки з чистого прибутку. Майно товариства, стосовно якого визначаються і з якого сплачуються дивіденди акціонерам, законодавство визначає в імперативній формі. Основний принцип акціонерного права в даному разі полягає в тому, що діюче акціонерне товариство не має права сплачувати дивіденди за рахунок статутного капіталу та іншого капіталізованого майна підприємства (принцип недоторканості статутного капіталу діючого товариства). Тому дивіденди по акціях виплачуються за рахунок чистого прибутку товариства, тобто прибутку, що залишається в розпорядженні товариства після сплати встановлених законодавством податків, інших платежів у бюджет та процентів за банківський кредит.
В статутах акціонерних товариств визначаються такі елементи правового режиму дивідендів:
- розмір дивідендів (у розрахунку на одну звичайну акцію його визначають загальні збори товариства на пропозицію правління);
- строк виплат (виплата дивідендів акціонерам здійснюється один раз на рік протягом одного місяця після прийняття зборами рішення про виплату дивідендів);
- спосіб виплат (дивіденд виплачується на рахунок, зареєстрований у реєстрі акціонера при реєстрації продажу акції. У разі відсутності повної інформації про акціонера дивіденд депонується на рахунку товариства. Проценти на не одержані дивіденди не нараховуються;
- початок нарахування (дивіденди нараховуються з моменту реєстрації особи як акціонера в реєстрі акціонерів товариства, причому пропорційно внесеній за акції сумі);
- порядок виплати дивідендів вибулим і новим акціонерам
Юридично-технічною формою, яка постійно відображає майновий стан товариства, є його постійний бухгалтерський баланс, тобто документ про його активи і пасиви. Баланс товариства складається у звітному періоді і відображає результати рішень, які приймаються. Він показує вартість обігового та основного капіталу, наявність грошових коштів у касі і на рахунку, вартість матеріальних і нематеріальних активів, розмір акціонерного капіталу товариства на даний час, а також інші джерела формування коштів товариства, боргові зобов'язання і таке інше.
Законодавчо порядок розподілу дивідендів по акціям встановлюється Законами України «Про акціонерні товариства» та «Про цінні папери та фондовий ринок».
Зокрема ними встановлено, що по привілейованим акціям встановлюється фіксований дивіденд, який виплачується раніше, ніж його визначають для власника простих акцій. Фіксований дивіденд виражається або в процентах від номінальної вартості, або в грошах з розрахунку на одну акцію. Згідно Закону України «Про акціонерні товариства» привілейовані акції дають власнику переважне право на отримання дивідендів, а також на пріоритетну участь в розподілі майна акціонерного товариства у випадку його ліквідації.
Прості акції дають власникові право одного голосу на загальних зборах акціонерів, розмір дивідендів по них не фіксується, але залежить від фінансового стану акціонерного товариства і сплачується з прибутку в останню чергу, тобто після сплати процентів, податків і фіксованих дивідендів.
Виплата дивідендів здійснюється з чистого прибутку звітного року та/або нерозподіленого прибутку в обсязі, встановленому рішенням загальних зборів акціонерного товариства, у строк не пізніше шести місяців після закінчення звітного року.
У разі відсутності або недостатності чистого прибутку звітного року та нерозподіленого прибутку минулих років виплата дивідендів за привілейованими акціями здійснюється за рахунок резервного капіталу товариства.
Рішення про виплату дивідендів та їх розмір за простими акціями приймається загальними зборами акціонерного товариства.
Розмір дивідендів за привілейованими акціями всіх класів визначається у статуті акціонерного товариства.
Товариство повідомляє осіб, які мають право на отримання дивідендів, про дату, розмір, порядок та строк їх виплати. Протягом 10 днів після прийняття рішення про виплату дивідендів публічне товариство повідомляє про дату, розмір, порядок та строк виплати дивідендів фондову біржу (біржі), у біржовому реєстрі якої (яких) перебуває таке товариство.
У разі відчуження акціонером належних йому акцій після дати складення переліку осіб, які мають право на отримання дивідендів, але раніше дати виплати дивідендів право на отримання дивідендів залишається в особи, зазначеної у такому переліку.
У разі реєстрації акцій на ім’я номінального утримувача товариство в порядку, встановленому законодавством про депозитарну систему України, самостійно виплачує дивіденди власникам акцій або перераховує їх номінальному утримувачу, який забезпечує їх виплату власникам акцій, на підставі договору з відповідним номінальним утримувачем.
Акціонерне товариство не має права приймати рішення про виплату дивідендів та здійснювати виплату дивідендів за простими акціями у разі, якщо:
1) звіт про результати розміщення акцій не зареєстровано у встановленому законодавством порядку;
2) власний капітал товариства менший, ніж сума його статутного капіталу, резервного капіталу та розміру перевищення ліквідаційної вартості привілейованих акцій над їх номінальною вартістю.
Акціонерне товариство не має права здійснювати виплату дивідендів за простими акціями у разі, якщо:
1) товариство має зобов’язання про викуп акцій відповідно до статті 68 цього Закону;
2) поточні дивіденди за привілейованими акціями не виплачено повністю.
Акціонерне товариство не має права приймати рішення про виплату дивідендів та здійснювати виплату дивідендів за привілейованими акціями у разі, якщо:
1) звіт про результати розміщення акцій не зареєстровано у встановленому законодавством порядку;
2) власний капітал товариства менший, ніж сума його статутного капіталу, резервного капіталу та розміру перевищення ліквідаційної вартості привілейованих акцій над їх номінальною вартістю, власники яких мають переваги щодо черговості отримання виплат у разі ліквідації.
Товариство не має права здійснювати виплату дивідендів за привілейованими акціями певного класу до виплати поточних дивідендів за привілейованими акціями, власники яких мають перевагу щодо черговості отримання дивідендів.
3. Розрахункова частина
| Абсолютні значення, тис. грн. | Питома вага , % | Зміни | |||||||||||
| На початок | На кінець | На початок | На кінець | В абсол.велич. | У питом. вазі | У % до попер. Період. | У % до зміни підсумку балансу | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |||||
|
Актив |
|||||||||||||
| 010 | 45 | 32 | 0,005902839 | 0,003758864 | -13 | -0,00214 | -28,8889 | -0,01461 | |||||
| 011 | 172 | 186 | 0,022561963 | 0,021848398 | 14 | -0,00071 | 8,139535 | 0,015735 | |||||
| 012 | 127 | 154 | 0,016659124 | 0,018089534 | 27 | 0,00143 | 21,25984 | 0,030345 | |||||
| 020 | 24669 | 36617 | 3,235936485 | 4,301197786 | 11948 | 1,065261 | 48,43326 | 13,42834 | |||||
| 030 | 530833 | 573860 | 69,63159724 | 67,40818093 | 43027 | -2,22342 | 8,105562 | 48,35798 | |||||
| 031 | 1043307 | 1077318 | 136,8549672 | 126,5466258 | 34011 | -10,3083 | 3,259923 | 38,22491 | |||||
| 032 | 512474 | 503458 | 67,22337 | 59,13844484 | -9016 | -8,08493 | -1,75931 | -10,1331 | |||||
| 045 | 1337 | 898 | 0,175379913 | 0,105483126 | -439 | -0,0699 | -32,8347 | -0,49339 | |||||
| 060 | 816 | 2396 | 0,107038152 | 0,281444954 | 1580 | 0,174407 | 193,6275 | 1,77576 | |||||
| 070 | 134 | 134 | 0,017577344 | 0,015740244 | 0 | -0,00184 | 0 | 0 | |||||
| 080 | 557834 | 613937 | 73,17343198 | 72,11580591 | 56103 | -1,05763 | 10,05729 | 63,05408 | |||||
| 100 | 55588 | 98720 | 7,291711758 | 11,59609595 | 43132 | 4,304384 | 77,59229 | 48,47599 | |||||
| 120 | 7349 | 10602 | 0,963999239 | 1,245358684 | 3253 | 0,281359 | 44,26453 | 3,656042 | |||||
| 130 | 51124 | 12112 | 6,706150103 | 1,422730087 | -39012 | -5,28342 | -76,3086 | -43,8455 | |||||
| 140 | 697 | 972 | 0,091428422 | 0,114175499 | 275 | 0,022747 | 39,45481 | 0,309072 | |||||
| 150 | 390 | 390 | 0,05115794 | 0,045811157 | 0 | -0,00535 | 0 | 0 | |||||
| 160 | 31852 | 32928 | 4,178160806 | 3,867871226 | 1076 | -0,31029 | 3,378124 | 1,209315 | |||||
| 161 | 31852 | 32928 | 4,178160806 | 3,867871226 | 1076 | -0,31029 | 3,378124 | 1,209315 | |||||
| 170 | 38885 | 44446 | 5,100708997 | 5,220827396 | 5561 | 0,120118 | 14,30114 | 6,25 | |||||
| 210 | 9441 | 13435 | 1,238415678 | 1,578135627 | 3994 | 0,33972 | 42,30484 | 4,488851 | |||||
| 230 | 266 | 1877 | 0,034892339 | 0,220480876 | 1611 | 0,185589 | 605,6391 | 1,810601 | |||||
| 240 | 1776 | 1296 | 0,23296539 | 0,152233999 | -480 | -0,08073 | -27,027 | -0,53947 | |||||
| 250 | 6827 | 20372 | 0,895526304 | 2,392986899 | 13545 | 1,497461 | 198,4034 | 15,22321 | |||||
| 260 | 204195 | 237150 | 26,78511697 | 27,8567074 | 32955 | 1,07159 | 16,13898 | 37,03808 | |||||
| 270 | 316 | 234 | 0,041451049 | 0,027486694 | -82 | -0,01396 | -25,9494 | -0,09216 | |||||
| 280 | 762345 | 851321 | 100 | 100 | 88976 | 0 | 11,67136 | 100 | |||||
|
Пасив |
|||||||||||||
| 300 | 434687 | 434687 | 57,01972204 | 51,06029336 | 0 | -5,95943 | 0 | 0 | |||||
| 330 | 3364 | 3224 | 0,441270029 | 0,378705565 | -140 | -0,06256 | -4,16171 | -0,15735 | |||||
| 350 | 632 | 513 | 0,082902098 | 0,060259291 | -119 | -0,02264 | -18,8291 | -0,13374 | |||||
| 380 | 438683 | 438424 | 57,54389417 | 51,49925821 | -259 | -6,04464 | -0,05904 | -0,29109 | |||||
| 420 | 8 | 0 | 0,001049394 | 0 | -8 | -0,00105 | -100 | -0,00899 | |||||
| 430 | 8 | 0 | 0,001049394 | 0 | -8 | -0,00105 | -100 | -0,00899 | |||||
| 440 | 126596 | 98531 | 16,60612977 | 11,57389516 | -28065 | -5,03223 | -22,1689 | -31,5422 | |||||
| 450 | 0 | 99232 | 0 | 11,65623778 | 99232 | 11,65624 | 0 | 111,5267 | |||||
| 470 | 0 | 555 | 0 | 0,0651928 | 555 | 0,065193 | 0 | 0,623764 | |||||
| 480 | 126596 | 198318 | 16,60612977 | 23,29532573 | 71722 | 6,689196 | 56,65424 | 80,60825 | |||||
| 500 | 32592 | 23892 | 4,275229719 | 2,806461957 | -8700 | -1,46877 | -26,6937 | -9,77792 | |||||
| 510 | 0 | 81 | 0 | 0,009514625 | 81 | 0,009515 | 0 | 0,091036 | |||||
| 520 | 1124 | 0 | 0,147439807 | 0 | -1124 | -0,14744 | -100 | -1,26326 | |||||
| 530 | 149845 | 177779 | 19,65579888 | 20,88272226 | 27934 | 1,226923 | 18,64193 | 31,39498 | |||||
| 550 | 2086 | 2754 | 0,273629394 | 0,323497247 | 668 | 0,049868 | 32,02301 | 0,750764 | |||||
| 570 | 1330 | 1595 | 0,174461694 | 0,187355886 | 265 | 0,012894 | 19,92481 | 0,297833 | |||||
| 580 | 4818 | 6272 | 0,631997324 | 0,736737376 | 1454 | 0,10474 | 30,1785 | 1,634149 | |||||
| 590 | 208 | 26 | 0,027284235 | 0,003054077 | -182 | -0,02423 | -87,5 | -0,20455 | |||||
| 610 | 5055 | 2180 | 0,663085611 | 0,256072621 | -2875 | -0,40701 | -56,8744 | -3,23121 | |||||
| 620 | 197058 | 214579 | 25,84892667 | 25,20541605 | 17521 | -0,64351 | 8,891291 | 19,69183 | |||||
| 640 | 762345 | 851321 | 100 | 100 | 88976 | 0 | 11,67136 | 100 | |||||
Горизонтальний та вертикальний аналіз балансу і звіту про фінансові результати
Таблиця 1 Порівняльний аналітичний баланс
З таблиці бачимо, що загальна вартість майна підприємства збільшилася на 88976 тис. грн. або на 11,67%. В складі майна доля основних засобів та інших необоротних активів зменшилась на 56103 тис. грн. або на 10%. В їх складі зменшилася доля основних засобів – на 43027 тис. грн. ( 8,1%), незавершеного будівництва - на 11948 тис. грн. (48,4%), в процентному відношенні питома вага незавершених капітальних вкладень в загальній сумі розділу зменшилась на 1,06%. Питома вага необоротних активів в загальному складі майна зменшилась на 1,05 %. Оборотні активи за звітний період збільшились на 32955 тис. грн. (16,14%). Але не слід розглядати це збільшення як позитивну тенденцію, оскільки воно відбулось головним чином за рахунок дебіторської заборгованості за товари, роботи, послуги, яка збільшилась на 1076 тис. грн. (3,38 %), векселів одержаних та незавершеного виробництва та виробничих запасів: виробничі запаси збільшились на 43132 тис. грн. (77,6 %), незавершене виробництво на 3253 тис. грн. (44,26%). Зміни, що відбулись в структурі дебіторської заборгованості (збільшилась на 3, 38%), свідчать про погіршення розрахункової дисципліни в бік погіршення платоспроможності. Показник готової продукції зменшився на 39012 тис. грн. (76,3 %).
Відбулась зміна дебіторської заборгованості за розрахунками: з бюджетом - зменшилась на 5561 тис. грн.(14,3%). Зменшилась сума коштів на розрахунковому рахунку – на 1611 тис. грн. (605,6 %). Відсутність коштів пояснюється перебуванням коштів у вигляді запасів, незавершеного виробництва та векселі, одержані від покупців продукції. Вартість інших оборотних активів збільшилась на 13545 тис. грн.(198,4 %).
Розподіл коштів між основним та оборотним капіталом на початок 2006 року складає відповідно 73,17 % та 26,78%.
В структурі власних коштів найбільшу питому вагу має інший додатковий капітал. Питома вага іншого додаткового капіталу в пасиві за 2006 рік зменшилась на 140 тис. грн. (4,16 %). Сума статутного капіталу залишилася незмінною.
Негативним є збільшення кредиторської заборгованості за товари, роботи, послуги на 27934 тис. грн. або на 18,64 %.
Питома вага довгострокових зобов’язань в структурі пасиву балансу збільшилась на 22,17 %.
Збільшилась заборгованість з бюджетом – на 27934 тис. грн. (18,64%), зменшилась з учасниками – на 182 тис. грн. (87,5%), але в той же час збільшилась заборгованість зі страхування – на 265 тис. грн. (19,92%), з оплати праці – на 1454 тис. грн. (30,17%). Також має місце істотне зменшення по статті «Інші поточні зобов’язання» - на 2875тис. грн. (56,87%).
Порівняльний аналітичний звіт про фінансові результати
| Статті балансу | Абсолютні значення, тис грн. | Питома вага, % | Зміни | |||||
| за звітний період | за попередній період | за звітний період | за попередній період | в абсолютних величинах | у питомій вазі | у % до попереднього періоду | темпи росту, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| [010] | 971699,00 | 621149,00 | 100,00 | 100,00 | - 350550,00 | 0,00 | 63,92 | 63,92 |
| [015] | 63092,00 | 41619,00 | 6,49 | 6,70 | -21473,00 | 0,21 | 65,97 | 65,97 |
| [035] | 908607,00 | 579530,00 | 93,51 | 93,30 | -329077,00 | -0,21 | 63,78 | 63,78 |
| [040] | 797662,00 | 490561,00 | 82,09 | 78,98 | -307101,00 | -3,11 | 61,50 | 61,50 |
| [050] | 110945,00 | 88969,00 | 11,42 | 14,32 | -21976,00 | 2,91 | 80,19 | 80,19 |
| [060] | 431946,00 | 366316,00 | 44,45 | 58,97 | -65630,00 | 14,52 | 84,81 | 84,81 |
| [070] | 45502,00 | 45058,00 | 4,68 | 7,25 | -444,00 | 2,57 | 99,02 | 99,02 |
| [080] | 10744,00 | 10338,00 | 1,11 | 1,66 | -406,00 | 0,56 | 96,22 | 96,22 |
| [090] | 435717,00 | 378675,00 | 44,84 | 60,96 | -57042,00 | 16,12 | 86,91 | 86,91 |
| 100 | 55928,00 | 21214,00 | 5,76 | 3,42 | -34714,00 | -2,34 | 37,93 | 37,93 |
| 130 | 10778,00 | 41578,00 | 1,11 | 6,69 | 30800,00 | 5,58 | 385,77 | 385,77 |
| 140 | 25950,00 | 19975,00 | 2,67 | 3,22 | -5975,00 | 0,55 | 76,97 | 76,97 |
| 160 | 29429,00 | 37085,00 | 3,03 | 5,97 | 7656,00 | 2,94 | 126,02 | 126,02 |
| 170 | 6327,00 | 5722,00 | 0,65 | 0,92 | -605,00 | 0,27 | 90,44 | 90,44 |
| 180 | 4910,00 | 4468,00 | 0,51 | 0,72 | -442,00 | 0,21 | 91,00 | 91,00 |
| 190 | 1417,00 | 1264,00 | 0,15 | 0,20 | -153,00 | 0,06 | 89,20 | 89,20 |
| 220 | 1417,00 | 1264,00 | 0,15 | 0,20 | -153,00 | 0,06 | 89,20 | 89,20 |
| 230 | 649556,00 | 444517,00 | 66,85 | 71,56 | -205039,00 | 4,72 | 68,43 | 68,43 |
| 240 | 78931,00 | 60884,00 | 8,12 | 9,80 | -18047,00 | 1,68 | 77,14 | 77,14 |
| 250 | 29911,00 | 22986,00 | 3,08 | 3,70 | -6925,00 | 0,62 | 76,85 | 76,85 |
| 260 | 31964,00 | 20947,00 | 3,29 | 3,37 | -11017,00 | 0,08 | 65,53 | 65,53 |
| 270 | 26098,00 | 23744,00 | 2,69 | 3,82 | -2354,00 | 1,14 | 90,98 | 90,98 |
| 280 | 816460,00 | 573078,00 | 84,02 | 92,26 | -243382,00 | 8,24 | 70,19 | 70,19 |
Факторний аналіз результату операційної діяльності підприємства
Таблиця 2
Вихідні дані для факторного аналізу результату операційної діяльності
|
Стаття |
Код рядка |
За звітний період |
За попередній період |
Абсолютна зміна |
|
1 |
2 |
3 |
4 |
|
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 10 | 971699 | 621149 | 350550 |
| Податок на додану вартість | 15 | 63092 | 41619 | 21473 |
| Інші вирахування з доходу | 30 | 0 | 0 | - |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 40 | 797662 | 490561 | 307101 |
| Інші операційні доходи | 60 | 431946 | 366316 | 65630 |
| Адміністративні витрати | 70 | 45502 | 45058 | 444 |
| Витрати на збут | 80 | 10744 | 10338 | 406 |
| Інші операційні витрати | 90 | 435717 | 378675 | 57042 |
| Фінансові результати від операційної діяльності: | ||||
| прибуток | 100 | 50928 | 21214 | 49714 |
| збиток | 105 | 0 | 0 | - |
Взявши за основу Звіт про фінансові результати операційної діяльності, не будемо враховувати дані, які мали нульове значення, і дані, що використовувалися для проміжних підсумків. Розрахунок фінансового результату будемо проводити в наступному вигляді:
Фінансовий результат від операційної діяльності = Доход (виручка) від реалізації продукції (товарів, робіт, послуг) - Податок на додану вартість- Інші вирахування з доходу - Собівартість реалізованої продукції (товарів, робіт, послуг) + Інші операційні доходи - Адміністративні витрати - Інші операційні витрати.
Розрахуємо фінансовий результат за попередній період:
Фінансовий результат від операційної діяльності
2007 =621149-41619-0-490561+366316-45058-10338-378675=21214
Оскільки модель мультиплікативна (складові додаються чи віднімаються), то величина зміни кожного фактора буде дорівнювати величині впливу цього фактору на модель в цілому. Іншими словами, якщо дохід збільшився на 350550 тис. грн., то і фінансовий результат від операційної діяльності під дією цього фактора збільшився на 350550 грн. грн. В таблиці розраховані зміни кожного з факторів. Саме на таку величину вони впливають і на операційний прибуток. Розрахуємо сумарний вплив, враховуючи знаки в формулі 3.1:
Зміна фінансового результату від операційної діяльності = 350550-21473-307101+65630-444-406-57042=29714
Таким чином, під дією факторів фінансовий результат зменшився на 29714 тис. грн. і повинен скласти:
21214+29714=50928.
Таким чином підприємство отримало прибуток в розмірі 50928 тис. грн.
Коефіцієнтний аналіз фінансово–господарської діяльності підприємстваПоказники майнового стану
1.1 Коефіцієнт
зносу основних
засобів ( )
Цей показник показує рівень фізичного і морального зносу основних фондів.
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
512474/1043307=0,4912 | 503458/1077318=0,4673 |
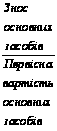

Коефіцієнт зносу основних засобів на початок звітного періоду більший ніж на кінець звітного періоду.
1.2 Коефіцієнт
оновлення
основних засобів
( )
Показує рівень фізичного і морального оновлення основних фондів
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
503458/512474=0,9824 | 503458/503458= |


Збільшення за умов виключення інфляційного фактора.
Частка оборотних
виробничих
активів ( )
Економічний зміст даного показника показує частку мобільних виробничих фондів у валюті балансу
| Джерела інформації | Розрахунковий період | ||
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
55588+7349+316/ 762345=0,083 | 98720+10602+234/ 851321=0,129 |

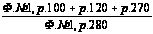
Частка оборотних виробничих активів на початок періоду була меншою ніж на кінець звітного періоду.
Коефіцієнт
мобільності
активів (
 )
Даний показник показує скільки обігових коштів припадає на одиницю необігових, а також потенційну можливість перетворення активів у ліквідні кошти
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
204195+316/557834=0,37 | 237150+234/613937=0,39 |

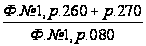
Коефіцієнт мобільності активів на початок звітного періоду був меншим ніж на кінець. Коефіцієнт мобільності активів зріс, досягнувши рекомендованого рівня.
Показники ділової активності
2.1 Коефіцієнт
оборотності
обігових коштів
(обороти) ( )
Показує кількість оборотів обігових коштів за період; скільки виручки припадає на одиницю обігових коштів
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
579530/204195+316=0,39 | 908607/237150+234=3,83 |
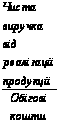
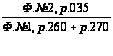
Коефіцієнт оборотності обігових коштів на початок звітного періоду має менше значення ніж на кінець періоду.
2.2 Коефіцієнт
оборотності
запасів (обороти)
( )
Показує кількість оборотних коштів, інвестованих у запаси
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
490561/55588+7349+ +51124+697=4,27 |
797662/122406= =6,52 |


Коефіцієнт оборотності запасів на початок звітного періоду менший ніж на кінець періоду.
2.3 Період одного
обороту запасів
( )
Характеризує період, протягом якого запаси трансформуються в кошти
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
360/4,27=84,3 | 360/6,52=55,2 |


Період одного обороту запасів на початок періоду більший ніж на кінець періоду.
2.4 Коефіцієнт
оборотності
дебіторської
заборгованості
(обороти)

Показує у скільки разів виручка перевищує середню дебіторську заборгованість
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
579530/48326=12 | 908607/57881=15,7 |
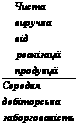

Коефіцієнт оборотності дебіторської заборгованості на початок періоду менший ніж на його кінець.
Показники рентабельності
3.1 Рентабельність
капіталу (активів)
за чистим прибутком
 .
Показує скільки припадає чистого прибутку на одиницю інвестованих в активи коштів
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
1264/762345=0,0018 | 1417/851321=0,0017 |


По даному показнику відбулося збільшення на початку звітного періоду.
3.2 Рентабельність
власного капіталу
 .
Рентабельність власного капіталу показує скільки припадає чистого прибутку на одиницю власного капіталу
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
1264/438683=0,0029 | 1417/438424=0,0032 |


Відбувається збільшення на кінець звітного періоду.
3.3 Рентабельність
реалізованої
продукції за
чистим прибутком
 .
Показує скільки припадає чистого прибутку на одиницю виручки
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
|
1264/579530=0,0022 |
1417/908607=0,0016 |


Рентабельність реалізованої продукції за чистим прибутком зменшилась на кінець періоду.
3.4 Період окупності
власного капіталу
 .
Показує за який період кошти, що інвестовані в активи, будуть компенсовані чистим прибутком
| Формула | Джерела інформації | Розрахунковий період | |
| На початок звітного періоду | На кінець звітного періоду | ||
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||

