Фінансовий ринок (фондовий) України
в) короткострокові - до одного року.
Рішення про випуск довгострокових i середньострокових казначейських зобов'язань приймається КМУ. Рішення про випуск короткострокових казначейських зобов'язань приймається МФУ. У рішенні про випуск казначейських зобов'язань визначаються умови їх випуску.
Порядок визначення продажної вартості казначейських зобов'язань встановлюється МФУ, виходячи з часу їх придбання.
Виплата доходу за казначейськими зобов'язаннями та їх погашення здійснюються відповідно до умов їх випуску, затверджених: за довгостроковими i середньостроковими зобов'язаннями – КМУ, короткостроковими – МФУ.
Казначейські зобов’язання було випущено відповідно до Постанови КМУ від 10.01.02 № 15. Але вони не є інструментом для фондового ринку, оскільки розміщуються виключно серед фізичних осіб. У 2002 році цей фінансовий інструмент вперше вийшов на фондовий ринок. Загальна кількість угод за ним склала 556,13 млн. грн. Цей обсяг перевищує обсяг за зовнішніми державними облігаціями і інвестиційними сертифікатами. Це пов’язано з тим, що генеральним агентом з їх розміщення, обслуговування та погашення обрано Ощадбанк, як державний банк з най розгалуженішою мережею філій в країні. Мінфін на виконання доручення уряду обрав у радники з комунікаційної політики для освітньо-інформаційної підтримки розміщення казначейських зобов’язань відому в рекламному бізнесі агенцію Adell Saatchi & Saatchi.
Ощадний сертифікат - письмове свідоцтво банку про депонування грошових коштів, яке засвідчує право вкладника на одержання після закінчення встановленого строку депозиту i процентів за ним.
Існують наступні види ощадних сертифікатів: строкові (під певний договірний процент на визначений строк) або до запитання, іменні та на пред'явника. Іменні сертифікати обігу не підлягають, а їх продаж (відчуження) іншим особам є дійсним.
Ощадні сертифікати повинні мати такі реквізити:
найменування цінного папера - "ощадний cepтифiкaт";
найменування банку, що випустив сертифікат, та його місцезнаходження;
порядковий номер сертифіката, дату випуску, суму депозиту, строк вилучення (для строкового сертифіката), найменування або ім'я утримувача сертифіката (для іменного сертифіката);
підпис керівника банку чи іншої уповноваженої на це особи;
печатку банку.
Доход за ощадними сертифікатами виплачується за пред’явленням їх для оплати в банк, що їх випустив. У разі, коли власник сертифіката вимагає повернення депонованих коштів за строковим сертифікатом раніше обумовленогоу ньому строку, то йому виплачується понижений процент, рівень якого визначається на договірних умовах при внесенні депозиту.
З кожним роком питома вага цього інструменту на фондовому ринку України зростає і у 2002 році цей показник перевищив 10% загального обсягу виконаних угод. Прослідкуємо цю динаміку за допомогою графіку № 2.4.
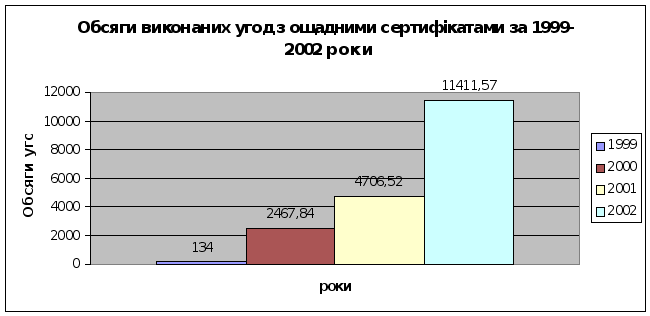 Графік
№ 2.4. Обсяги виконаних
угод з ощадними
сертифікатами
за 1999-2002 роки
Вексель - цінний пaпip, який засвідчує безумовне грошове зобов'язання векселедавця сплатити після настання певного строку визначену суму грошей власнику векселя (векселедержальнику).
Випускаються такі види векселів: простий, переказний.
Простий вексель містить такі реквізити:
а) найменування - "вексель";
б) просту і нічим не обумовлену обіцянку сплатити визначену суму;
в) зазначення строку платежу;
г) зазначення місця, в якому має здійнитися платіж;
д) найменування того, кому або за наказом кого платіж має
бути здійснений;
є) дату i місце складання векселя;
е) підпис того, хто видає документ (векселедавця).
Переказний вексель повинен містити крім реквізитів передбачених у пунктах а), в) – є), також:
- просту i нічим не обумовлену пропозицію сплатити певну суму;
- найменування того, хто повинен платити (платника).
Документ, у якому відсутній будь-який з вказаних реквізитів, відповідно для простого i переказного векселів, не має сили простого або переказного векселя, за винятком таких випадків:
а) вексель, строк платежу за яким не вказаний, розглядається як такий, що підлягає оплаті по пред'явленні;
б) при відсутності особливого зазначення місце, позначене поряд з найменуванням платника (місце складання документа - для простого векселя), вважається місцем платежу i одночасно місцем проживания платника (векселедавця - для простого векселя);
в) вексель, у якому не вказано місце його складання, визначається підписаним у місці, позначеному поряд з найменуванням векселедавця.
Порядок випуску та oбiгy векселів визначається КМУ.
На фондовому ринку вексель продовжує займати значне місце на фондовому ринку продовжує займати вексель, але якщо у 1999 році його питома вага в загальному обсязі виконаних угод займала до 70%, то протягом останніх років вона стала менше 50%. Динаміка угод з векселем зображена на графіку № 2.5.
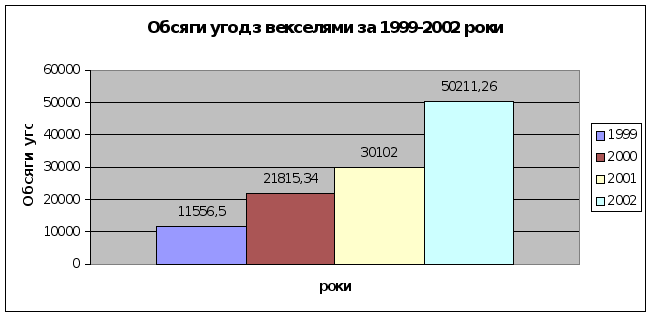 Графік
2.5. Обсяги угод
з векселями
за 1999-2002 роки.
За даними звітності торговців цінними паперами, протягом 2002 року на ринку цінних паперів України було виконано 542 454 угоди купівлі-продажу загальним обсягом 108607,9 млн. грн. У порівнянні з попереднім роком кількість угод зменшилась на 29 тис. грн. з одночасним збільшенням загального обсягу у 1,5 рази, що свідчить про збільшення середньої ціни угоди з цінними паперами, яке спостерігається протягом 2 останніх років.
Також прогнозується збільшення питомої ваги організованого ринку. Верховна Рада прийняла у першому читанні законопроект “Про внесення змін у деякі закони України”, який передбачає, що угоди з купівлі-продажу цінних паперів будуть укладатися виключно на організаційно оформленому ринку.
2.3. РЕГУЛЮВАННЯ ФОНДОВОГО РИНКУ В УКРАЇНІ
При розгляді розподілу функцій регулювання фондового ринку між державними органами ми бачимо, що основний обсяг робіт у цій справі покладено на Державну комісію з цінних паперів та фондового ринку (ДКЦПФР). Законодавче закріплення за Комісією широких повноважень з регулювання, нагляду та контролю на фондовому ринку стало значним кроком у період його становлення. У держави з’явилися нові можливості та реальні умови справляти вплив на процес випуску та обігу цінних паперів з прийняттям закону України “ Про державне регулювання ринку цінних паперів” (1996).
ДКЦПФР підпорядковано Президентові України; вона також є підзвітною Верховній Раді України. Комісія створюється у складі у складі Голови Комісії та шести її членів. Всі вони призначаються та звільнюються Президентом України. Голова й члени Комісії мають право без окремих доручень репрезентувати її в суді. Термін повноважень Голови і членів Комісії – сім років. Та сама особа не може бути членом Комісії понад 2 терміни поспіль. Звільнення Голови і членів комісії протягом терміну їхніх повноважень можливе тільки з власного бажання, а також у разі заподіяння ними шкоди державі і у зв’язку з неможливістю виконання обов’язків за станом здоров’я.
Комісія є певною адміністративною системою, до якої входять центральний апарат і територіальні органи, що координують діяльність з місцевими державними адміністраціями та органами місцевого самоврядування.
З метою координації діяльності державних органів з питань функціонування ринку цінних паперів створюється Координаційна рада. До складу Координаційної ради входять керівники державних органів, що у межах своєї компетенції здійснюють контроль або інші функції управління щодо фондового ринку та інвестиційної діяльності в Україні. Очолює Координаційну раду Голова Державної комісії з цінних паперів та фондового ринку. Склад та Положення про Координаційну раду затверджує Президент України за поданням Голови Державної комісії з цінних паперів та фондового ринку. Державна комісія з цінних паперів та фондового ринку розробляє і затверджує з питань, що належать до її компетенції, акти законодавства, обов'язкові для виконання центральними та місцевими органами виконавчої влади, органами місцевого самоврядування, учасниками ринку цінних паперів, їх об'єднаннями, контролює їх виконання. При Державній комісії з цінних паперів та фондового ринку створюється Консультаційно-експертна рада, яка розробляє рекомендації щодо політики на ринку цінних паперів та бере участь у підготовці та обговоренні проектів актів законодавства, які розробляються та розглядаються Комісією. Склад Консультаційно-експертної ради та положення про неї затверджує ДКЦПФР. Основними завданнями Державної комісії з цінних паперів та фондового ринку є: 1) формування та забезпечення реалізації єдиної державної політики щодо розвитку та функціонування ринку цінних паперів та їх похідних в Україні, сприяння адаптації національного ринку цінних паперів до міжнародних стандартів; 2) координація діяльності державних органів з питань функціонування в Україні ринку цінних паперів та їх похідних; 3) здійснення державного регулювання та контролю за випуском і обігом цінних паперів та їх похідних на території України, додержання законодавства у цій сфері; 4) захист прав інвесторів шляхом застосування заходів щодо запобігання і припинення порушень законодавства на ринку цінних паперів, застосування санкцій за порушення законодавства у межах своїх повноважень; 5) сприяння розвитку ринку цінних паперів; 6) узагальнення практики застосування законодавства України з питань випуску та обігу цінних паперів в Україні, розроблення пропозицій щодо його вдосконалення.
Названі цілі реалізуються через виконання широкого діапазону функцій і прав, законодавчо закріплених Комісією. Багато функцій мають певну схожість, що дає змогу згрупувати їх та узагальнити:
участь в опрацюванні проектів законів та законодавчих актів, роз’язнення порядку застосування законодавства про цінні папери;
встановлення правил, вимог, порядку, стандартів, процедур випуску й обігу цінних паперів, у тому числі:
а) вимог до розміщення цінних паперів;
б) порядку стандартизації цінних паперів та інформації про їх емісію;
в) до порядку реєстрації фондових бірж та позабіржових торговельно-
інформаційних систем; та ін.
ліцензування діяльності з випуску й обігу цінних паперів (див. додаток № ), окремих різновидів паперів, а також дозвіл на обіг цінних паперів українських емітентів за рубежем;
встановлення порядку складання звітності учасниками фондового ринку, а також обліку операцій з цінними паперами;
координація роботи з підготовки спеціалістів з питань фондового ринку, проведення сертифікації спеціалістів;
організація наукових досліджень з питань функціонування фондового ринку;
інформування громад кості про свою діяльність і стан фондового ринку.
Для виконання такого широкого комплексу завдань і функцій Комісію наділено відповідними повноваженнями. Вона має право:
розробляти нормативні акти, моделі інфраструктури фондового ринку і робити висновки про віднесення цінних паперів до певного виду;
встановлювати нормативи власних коштів, які обмежують ризик в операціях з цінними паперами, встановлювати плату за видачу ліцензій, реєстрацію документів і надання інформації, а також здійснювати сертифікацію програмного забезпечення фондового ринку;
встановлювати обмеження щодо суміщення видів професіональної діяльності на фондовому ринку, у тому числі обмеження стосовно залучення торговельно-інформаційних систем до інших видів діяльності;
призначати тимчасово (строком до двох місяців) керівників фондових бірж та інших установ фондового ринку, а також обмежувати або припиняти допущення цінних паперів на фондові біржі;
здійснювати моніторинг руху інвестицій в Україну та за її межі, які відбуваються через фондовий ринок.
Комісії надано й інші повноваження та права. Наприклад, у разі недотримання емітентами вимог законодавства або відповідних нормативних актів Комісії, вона може не тільки вимагати змін у рекламному оголошенні або іншому засобі інформування інвесторів стосовно публічної пропозиції чи відкритого продажу цінних паперів, а навіть вимагати припинення даної пропозиції взагалі.
Законом передбачено, що державні органи зобов’язяні сприяти Комісії у виконання її функцій. Органи приватизації зобов’язані надавати Комісії необхідні документи про об’єкти державної власності; правоохоронні органи – інформацію, необхідну для забезпечення належного контролю за діяльністю на фондовому ринку. У разі недопущення працівників Комісії до проведення перевірок органи внутрішніх справ на прохання вповноважених Комісії зобов’язані негайно вжити заходів для примусового забезпечення проведення перевірок.
Державна комісія з цінних паперів на фондового ринку також виконує контрольну функцію. Для цього згідно чинного законодавства їй надані наступні повноваження:
проводити перевірки і ревізії учасників фондового ринку;
контролювати правдивість інформації, що надається емітентами та особами, які здійснюють професійну діяльність та фондовому ринку, та її відповідність встановленим стандартам;
вилучати на час проведення перевірок на термін до 3 діб документи, що підтверджують факти порушення законодавчих актів про цінні папери;
призначати державних представників на фондові біржі, у депозитарії і торговельно-інформаційній системи;
надсилати емітентам, особам, які здійснюють професійну діяльність на фондовому ринку, фондовим біржам і само регульованим організаціям обов’язкові для виконання розпорядження щодо усунення порушень законодавств про цінні папери і вимагати надання необхідних документів згідно чинного законодавства;
у разі порушення законодавства про цінні папери, призупиняти на термін до 1 року розміщення (продаж) та обіг цінних паперів емітента, дію спеціальних дозволів (ліцензій0, а також анулювати їх;
у разі порушення фондовою біржею законодавства про оцінні папери, Статуту і правил фондової біржі припиняти торгівлю на фондовій біржі до усунення таких порушень;
накладати адміністративні стягнення і штрафи, застосовувати санкції за порушення чинного законодавства до юридичних осіб та їхніх співробітників;
направляти матеріали в органи Антимонопольного комітету України у разі виявлення порушень антимонопольного законодавства.
Для прикладу нижче подаються розміри штрафів, які згідно із законодавство накладає Комісія:
здійснення операцій по випуску в обіг або розміщенню не зареєстрованих відповідно до чинного законодавства цінних паперів тягне за собою накладення на громадян чи посадових осіб штрафу у розмірі від 50 до 100 неоподатковуваних мінімумів доходів громадян;
здійснення операцій на ринку цінних паперів без спеціального дозволу (ліцензії) (див. додаток № ), отримання якого передбачено чинним законодавством, тягне за собою накладення на громадян чи посадових осіб штрафу у розмірі від 20 до 50 неоподатковуваних мінімумів доходів громадян;
неподання, несвоєчасне подання або подання за відомо недостовірних відомостей ДКЦПФР, якщо подання цих відомостей передбачено чинним законодавством, тягне за собою накладення на громадян чи посадових осіб штрафу у розмірі від 50 до 100 неоподатковуваних мінімумів доходів громадян;
ухилення від виконання або несвоєчасне виконання розпоряджень ДКЦПФР тягне за собою накладення на громадян чи посадових осіб штрафу у розмірі від 20 до 50 неоподатковуваних мінімумів доходів громадян.
Відповідальність юридичних осіб за правопорушення на ринку цінних паперів наступна:
за випуск в обіг та розміщення незареєстрованих цінних паперів відповідно до чинного законодавства - у розмірі до 10000 неоподатковуваних мінімумів доходів громадян або в розмірі до 150 відсотків прибутку (надходжень), одержаних в результаті цих дій;
за діяльність на ринку цінних паперів без спеціального дозволу (ліцензії), одержання якого передбачено чинним законодавством, - у розмірі до 5000 неоподатковуваних мінімумів доходів громадян;
за ненадання, несвоєчасне надання або надання за відомо недостовірної інформації - у розмірі до 1000 неоподатковуваних мінімумів доходів громадян;
за ухилення від виконання або несвоєчасне виконання розпоряджень, рішень про усунення порушень щодо цінних паперів - у розмірі до 500 неоподатковуваних мінімумів доходів громадян.
Штрафи накладає Голова Комісії, її члени, а також голови територіальних відділень і стягуються у судовому порядку. На всіх фондових ринках , незалежно від того на скільки вони розвинуті, без ліцензійна діяльність кваліфікується як серйозне порушення законодавства, як намагання ввести в оману інвестора та шахраювання фінансовими ресурсами.
На фондовому ринку також здійснюється нагляд – постійний моніторинг процесів, що відбуваються на фондовому ринку. Він включає таку операції:
а) одержання періодичної фінансової звітності про результати діяльності професійних учасників фондового ринку;
б) аналіз цієї звітності з метою встановлення відповідності учасників фондового ринку вимогам законодавства9фінансовий стан, ліквідність), що сприяє захищеності інвестора;
в) нагляд через участь представників у сесіях фондових бірж, за біржових фондових торговельних системах, на загальних зборах акціонерів тощо.
Дана система державного контролю не є надто жорстокою. Для того, щоб впевнитись в цьому достатньо звернутись до зарубіжного досвіду. В США та фондових ринках інших країн існує широка система контролю та перевірок. В першу чергу це необхідно для зниження системного ризику. Світовий фондовий ринок знає наступні види контролю:
перевірка учасників “на вході” до ринку;
реєстрація приватних осіб та “відфільтрування” потенційних порушників;
моніторинг фондової діяльності;
виїзди на місця та надання права співробітникам контролюючих органів самостійно вирішувати питання проведення перевірок.
В Україні існує контроль “при вході” на фондовий ринок: лістинг цінних паперів емітента, розраховуються показники ліквідності та фінансового стану. Під час діяльності на фондовому ринку учасники щоквартально та за річними результатами надають звітність до ДКЦПФР. За порушення діяльності стежать Фонд державного майна, НБУ, Антимонопольний комітет, Міністерство фінансів, ДКЦПФР і в межах свої повноважень регулюють питання правопорушень. Розглянемо найтиповіші правопорушення з боку суб’єктів фондового ринку згідно аналізу ДКЦПФР:
не реєстрація або несвоєчасна реєстрація в Комісії інформації про емісію акцій;
не публікування в пресі інформації про діяльність компанії;
внесення змін до статуту без затвердження такого рішення на загальних зборах;
недотримання річного терміну реалізації або анулювання викуплених у акціонерів акцій для реєстраторів;
ведення реєстрів власників іменних цінних паперів без спеціального дозволу Комісії;
брак необхідної кількості спец листів, що мають відповідні кваліфікаційні посвідчення;
недотримання всіх вимог, що пред’являються до ведення реєстру;
недостатнє програмне забезпечення;
несвоєчасне переоформлення прав власності на імені цінні папери;
ведення реєстрів навіть тоді, коли кількість власників іменних цінних паперів перевищує 500.
Для професійних учасників фондового ринку:
несвоєчасне подання звітності або порушення вимог щодо їх оформлення;
порушення обмеження щодо співвідношення портфеля цінних паперів та ліквідності;
уведення до складу спостережної влади членів виконавчих органів або не обрання спостережної влади;
брак інвестиційній декларації відомостей про пункт, місце, термін та порядок виплати дивідендів;
приховування інформації, яка підлягає оприлюдненню відповідно до чинного законодавства.
За словами голови ГКЦПФР - Олега Мозгового, за 9 місяців 2002 року Комісією було проведено 1137 перевірок, в тому числі емітентів цінних паперів – 490, незалежних реєстраторів – 227, торговців цінними паперами – 112, інвестиційних фондів та компаній – 54, контролерів за реєстрацією акціонерів в загальних зборах – 254. За результатами перевірок в діяльності 87% емітентів цінних паперів, 57% незалежних реєстраторів, 70% торговців і більше 4,4% фондів та інвесткомпаній були знайдені порушення.
За результатами перевірок юридичних осіб центральним апаратом Комісії було збуджено 513 справ, а територіальним відділенням – 6794 справи о правопорушеннях на ринку цінних паперів, внаслідок яких застосовані штрафні санкції на 140 млн. грн.. та 2,5 млн. грн. відповідно.
Якщо розглядати досвід США, то державним органом нагляду за ринком цінних паперів є Комісія з цінних паперів і бірж. Їй надано право проводити первинні, вторинні інспекції, у ході яких вивчається фінансова звітність. Комісія має повний доступ до всієї звітності та бухгалтерських документів. Вона також має право домагатися накладення штрафів на торговців-інсайдерів. Частину своїх повноважень комісія передала Національній асоціації біржових ділерів (НАСД), залишивши за собою контроль за діяльністю. Також в США створено й інші потужні системи контролю, зокрема групу біржового нагляду, групу нагляду за позабіржовим ринком, службу контролю за операціями і дотриманням нормативів, службу розслідування і всі вони використовують новітні автоматизовані системи. Саме обробка даних фондового ринку програмними засобами дає змогу вчасно помічати тенденції, що вказують на порушення правил торгівлі цінними паперами, - найчастіше випадки продажу акцій особам, які володіють конфіденційною інформацією(факти інсайдерської торгівлі). Створені в США телекомунікаційні системи збирають, звіряють, обробляють та надсилають до системи котирування найостанніші дані про фондові угоди. Найширша звітність про кожну угоду надходить до аналітичних центрів за 90 секунд.
На українському фондовому ринку існує певна проблема із порушенням законодавства і вимагає вживання нових заходів для покращення даної ситуації. Нажаль, немає системи контролю, яка застосовується в США. Відсутні окремі служби нагляду та контролю за певними сегментами ринку, майже всі функції покладено на ДКЦПФР. Також звітність і бухгалтерські документи учасників ринку не є доступними і вимога щодо публікування інформації про діяльність іноді просто ігнорується.
Для того, щоб спроб порушення законодавства спостерігалося менше, необхідно створювати більш жорстку систему регулювання шляхом прийняття відповідних законодавчих та нормативних документів та спостерігати за їх дотриманням.
ГЛАВА 3. ПРОБЛЕМИ ПОДАЛЬШОГО РОЗВИТКУ ФОНДОВОГО РИНКУ УКРАЇНИ
3.1. ІНФРАСТРУКТУРА РИНКУ ЦІННИХ ПАПЕРІВ
Як зазначалось нами в першій главі, під інфраструктурою фінансового ринку слід розуміти весь комплекс елементів і видів діяльності, які створюють умови для ефективного функціонування ринкового механізму. Так як фондовий ринок – частина фінансового ринку, тому поняття інфраструктури поширюється й на нього.
Інфраструктура фондового ринку:
· впливає на акумуляцію та концентрацію коштів населення і підприємств;
· сприяє залученню вітчизняного й іноземного капіталу в економіку країни;
· сприяє приватизації на її завершальному етапі;
· узгоджує майнові інтереси країни, інституціональних і індивідуальних інвесторів в процесі обігу цінних паперів;
· економить суспільні витрати на обіг фінансових інструментів та поліпшує взаємні розрахунки підприємств;
· сприяє підвищенню ефективності керування підприємством;
· створює умови для інтеграції країни у світову економічну систему завдяки впровадженню загальносвітових принципів і стандартів функціонування ринку цінних паперів.
Найважливішим показником ефективної діяльності фондового ринку є обіг цінних паперів. Обсяги окремих фінансових інструментів ми детально розглянули у другій главі роботи. Проаналізуємо цей аспект з точки зору професійних учасників ринку, діяльність яких пов’язана з цінними паперами.
Розпочнемо свій аналіз з реєстраторської діяльності.
Всього за станом на 01.01.03 в Україні діють 365 реєстраторів. Порівняно з попередніми роками тенденція щодо кількості виданих Комісією з цінних паперів та фондового ринку дозволів на здійснення діяльності щодо ведення реєстру власників іменних цінних паперів істотно не змінилась (див. діаграму №3.1.).
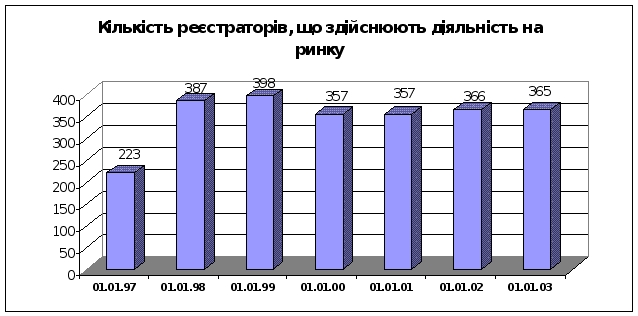
Діаграма № 3.1. Динаміка кількості зберігачів цінних паперів
Регіональне представництво реєстраторів власників іменних цінних паперів сформувалося в попередні роки. Більшість з них знаходиться в промислово розвинутих районах, в яких сконцентрована переважна більшість емітентів іменних цінних паперів (див. діаграму № 3.2.).
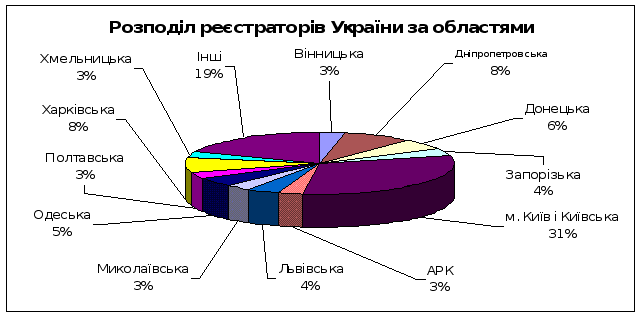
Діаграма №3.2. Розподіл реєстраторів України за областями
Найбільша кількість реєстраторів зосереджена в Київській області – 113, Харківській – 29, Дніпропетровській -29, Донецькій – 21,Одеській – 18. В усіх інших регіонах кількість реєстраторів становить – 156.
Спостерігається загальна тенденція розгалуження реєстраторів за допомогою створених підпорядкованих підрозділів у регіонах. Таким чином, здійснюється значний вплив найбільш крупних реєстраторів.
У 2001 році продовжує спостерігатися тенденція збільшення номінальних утримувачів у системах реєстраторів порівняно з 2000 у 1,3 рази. Зміни, що відбуваються насамперед пов’язані з збільшенням пакетів акцій приватизованих підприємств, із розвитком інститутів зберігачів, депозитаріїв та створення сприятливих умов для обігу цінних паперів в бездокументарній формі. Також спостерігається тенденція до поступового скорочення кількості емітентів, які ведуть реєстр іменних цінних паперів. Все більше емітентів передають права ведення реєстру “професійним” реєстраторам.
Динаміка основних показників діяльності реєстраторів іменних цінних паперів протягом останніх років відображена в таблиці № 3.1.
Табл. №3.1. Основні показники діяльності реєстраторів.
|
Найменування показника |
Станом на 01.01.99 |
Станом на 01.01.00 |
Станом на 01.01.01 |
Станом на 01.01.02 |
| Кількість емітентів іменних цінних паперів, що передали ведення реєстрів реєстраторам | 12373 | 14938 | 1035 | 17593 |
| Кількість випусків іменних цінних паперів, які обслуговують реєстратори | 12909 | 15336 | 16417 | 17928 |
| Кількість власників іменних цінних паперів у реєстрах (тис.) | 18511,5 | 19123,31 | 17577,78 | 17760,21 |
| Кількість номінальних тримачів у реєстрах | 256 | 2084 | 4423 | 5579 |
Реєстратори виконали значну та важливу роботу щодо створення та упорядкування системи обліку прав власності на цінні папери, що були випущені в процесі приватизації.
Станом на 01.01.02 в реєстрах емітентів налічується понад 17,70 млн. власників іменних цінних паперів. На сьогодні тенденція щодо кількості власників іменних цінних паперів у системах реєстру дещо стабілізувалася, але, очікується, що кількість власників буде скорочуватися, а процес концентрації капіталу буде пожвавлюватись. Це пов’язано з завершенням масової приватизації підприємств та поступовим укрупненням пакетів акцій приватизованих підприємств та формуванням реальних власників цих пакетів.
Наступним кроком нашого аналізу буде спостереження за розвитком діяльності зберігання цінних паперів.
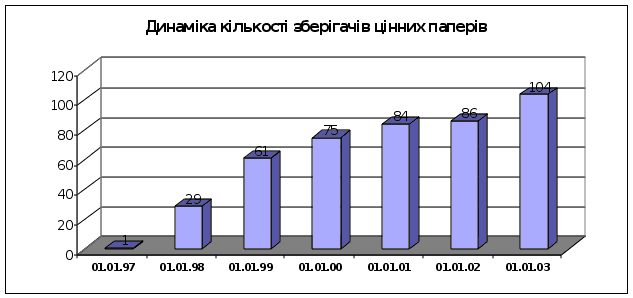 Усього станом
на 01.01.03 в Україні
діяло 104 зберігачів.
У 2001 році кількість
виданих Комісією
дозволів на
здійснення
професійної
депозитарної
діяльності
зберігача
збільшилась.
Але все ж таки
помітних змін
в структурі
депозитарної
діяльності
не відбулося.
Динаміка кількості
зберігачів
за 1997-2002 роки зображена
на діаграмі
№3.3.
Діаграма № 3.3.Динаміка кількості зберігачів цінних паперів
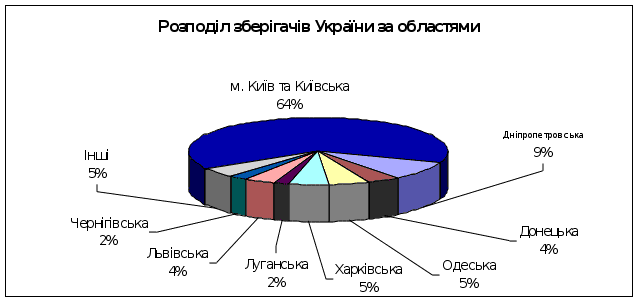 Якщо покласти
в основу регіональний
розподіл, то
ми побачимо,
що 67% від загальної
кількості
зберігачів
зареєстрована
в м. Києві та
Київській
області. Переважна
кількість
областей та
регіонів України
(Вінницька,
Волинська,
Рівненська,
Житомирська,
Закарпатська,
Кіровоградська,
Миколаївська,
Сумська, Херсонська,
Хмельницька,
Черкаська,
Чернівецька)
не мають зберігачів
цінних паперів.(діаграма
№ 3.4).
Діаграма №3.4. Розподіл зберігачів України за областями
Зростанню ролі професійних учасників фондового ринку цінних паперів у процесі становлення фондового ринку сприяло прийняття у 1997 році Закону “Про Національну депозитарну систему та особливості електронного обігу цінних паперів в Україні”. Особливо це торкнулося діяльності депозитаріїв цінних паперів.
Важливою складовою Національної депозитарної системи є депозитарні установи. Вони забезпечують формування, розвиток, функціонування системи депозитарного обліку та обслуговування обігу цінних паперів.
Верхній рівень Національної депозитарної системи – це депозитарії цінних паперів.
Сьогодні в Україні існує два депозитарії:
Національний депозитарій України (НДУ), заснований у травні 1999;
“Міжрегіональний фондовий союз” (МФС), заснований у 1997 році.
Єдиним на даний час повно функціональним депозитарієм в Україні є “МФС”. Загальна кількість цінних паперів, депонованих емітентами у депозитарії, складає 34,923 млрд. шт.., що становить 36,3% від загальної кількості цінних паперів. (див. діаграму № 3.5).
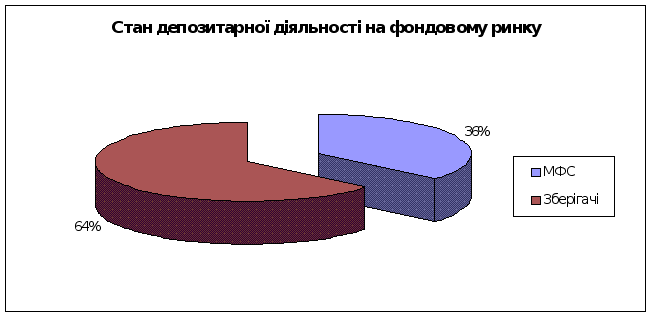 Діаграма
№ 3.5. Стан депозитарної
діяльності
на фондовому
ринку України.
Обіг цінних паперів забезпечують торговці цінними паперами. Торговцями цінних паперів можуть виступати банки, а також акціонерні товариства, статутний фонд яких сформовано виключно з іменних акцій, а також інші товариства, для яких операції з цінними паперами складають виключний вид діяльності. Відповідно до чинного законодавства торговці цінними паперами можуть здійснювати такі види діяльності: комерційну, комісійну, діяльність з розміщення цінних паперів та діяльність управління активами.
Розглянемо динаміку торговців фондового ринку України.
На 01.01.02 діючі ліцензії мали 750 торговців цінними паперами. За 2002 рік загальна кількість виданих ліцензій склала – 462. Кількість діючих торговців цінними паперами складає 855. Порівняно з минулим роком кількість діючих торговців суттєво не змінилась.(див. діаграму №3.6).
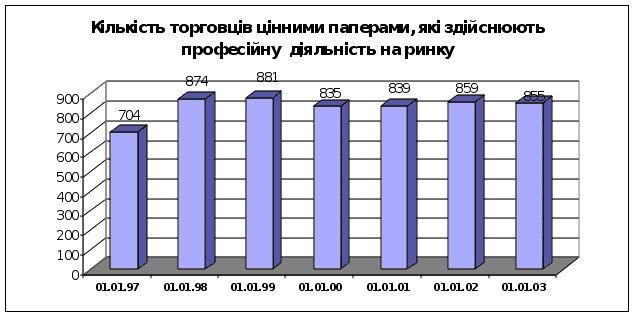 Діаграма
№ 3.6. Динаміка
кількості
торговців
цінними паперами,
які здійснюють
професійну
діяльність
на ринку.
Переважну більшість операцій на фондовому ринку України у 2002 році становила комерційна та комісійна діяльність, питома вага яких дорівнювала 53% та 46% відповідно.
У 2001 році продовжилось збільшення загального обсягу торгів на фондовому ринку. За станом на