Финансовая система Республики Беларусь и тенденции ее развития
Доходы республиканского бюджета, полученные в 2007 году, на 25,5 процента превысили фактические поступления 2006 года. Наиболее высокий уровень исполнения годового плана бюджета сложился по Брестской и Минской областям - 103,5%. Ниже, чем в среднем по республике, исполнена доходная часть бюджета в Гомельской (102,3%) и Витебской (102,9%) областях.
Значительно возросли в 2007 году поступления от внешнеэкономической деятельности, за счет которых сформирована треть бюджета по доходам (без учета государственных целевых бюджетных фондов). По итогам 2007 года план доходов выполнен по всем основным доходным источникам и в разрезе регионов. В общей сумме фактически поступивших в 2007 году в республиканский бюджет доходов налоговые доходы составляли 70,4 процента, взносы на государственное социальное страхование – 23,8 процента, неналоговые доходы – 5,8 процента (таблица 2.3).
В 2007 году налоговая нагрузка на экономику страны с учетом отчислений в Фонд соцзащиты населения достигла 47,3% к ВВП, тогда как в предыдущем году этот показатель составил 45,7%. То есть и по сравнению с 2006 г. рост — 1,6 процентных пункта. Без учета отчислений в ФСЗН уровень налоговых изъятий из ВВП в 2007г. равен 35,6%, тогда как в предыдущем – 34% [10, с. 3].
Сократилась и доля акцизов до 6,4%. Эту ситуацию налоговики объясняют снижением поступлений акцизов на автомобильное топливо из-за сокращения объемов импорта нефтепродуктов.
Расходы консолидированного бюджета с учетом расходов ФСЗН профинансированы в сумме 31 526,1 млрд. рублей, что составляет 68,2% годового плана (за январь-сентябрь 2006 года – 70,0%). Профицит консолидированного бюджета за январь-сентябрь 2007 года составил 2728,3 млрд. рублей, или 3,9% к ВВП (таблица 2.2) [10, с. 11].При исполнении расходной части по отдельным разделам функциональной бюджетной классификации расходов наблюдались существенные отклонения. Наиболее высокий процент выполнения годового плана по расходам сложился по разделам «Правоохранительная деятельность» 99,4% (1444,1 млрд. руб.), «Здравоохранение» – 99,2%, «Физическая культура и спорт» – 99%. Следует отметить, что для исполнения бюджета 2007 был характерен существенный рост его доходной и расходной части по отношению к 2006 году. При этом темпы роста доходов и расходов были значительно выше инфляции [45, с. 16].
В этот же период 2008 года в консолидированный бюджет поступило 47 986 млрд. рублей доходов с учетом доходов Фонда социальной защиты населения (далее – ФСЗН), или 85,2% годового плана (за аналогичный период прошлого года – 76,3% годового плана). В реальном выражении это на 21,9% больше, чем за январь-сентябрь 2007. Отношение доходов консолидированного бюджета к ВВП (централизация доходов) в январе-сентябре 2008 года составило 51,5% (таблица 2.2). Значительны доходы от поступлений вывозных таможенных пошлин. При плане 3,65 трлн. руб. поступило 3,71, что составляет 76,9 годового плана. На этот рост решающее влияние оказало значительное увеличение их ставок, а также объем экспорта нефтепродуктов. С превышением плана также поступили доходы по ключевым источникам: налогу на прибыль (573,8 млрд. руб.), НДС, акцизам. Не обеспечено выполнение плановых назначений по фондам универсального обслуживания, охраны природы, организации сбора и использования отходов в качестве вторичного сырья. В целом динамика поступлений соответствовала темпам роста макроэкономических показателей [42, с. 8].
Рост поступлений в бюджет в определяющей мере обусловлен повышением эффективности функционирования экономики, увеличением реальных денежных доходов населения, внутреннего спроса, т.е. ростом основных налогооблагаемых баз.
Изменение величины доходов, полученных в экономике, и поступлений доходов в бюджет отражает коэффициент динамичности бюджетных доходов, характеризующий воздействие автоматических и дискреционных эффектов на доходы бюджета. Данный показатель рассчитывается как отношение процентного роста бюджетных поступлений к процентному росту ВВП. Расчеты показывают, что за девять месяцев 2008 года динамичность доходов составила 1,043, что свидетельствует, во-первых, о более быстром темпе роста реальных доходов консолидированного бюджета по отношению к темпу роста ВВП, и, во-вторых, что рост ВВП на единицу ведет к росту налоговых поступлений в бюджет более чем на единицу (за девять месяцев 2007 года динамичность доходов была 1,037) [5, с. 11].
Одним из факторов повышения уровня централизации бюджетных средств в ВВП является показатель энергетичности доходов, характеризующий воздействие автоматических и дискреционных эффектов на доходы бюджета. Данный показатель рассчитывается как отношение процентного роста налоговых поступлений к процентному росту ВВП.
Расчеты показывают, что за три квартала 2006 года энергетичность доходов составила 1,04, что свидетельствует, во-первых, о более быстром темпе роста реальных доходов консолидированного бюджета по отношению к темпу роста ВВП, и, во-вторых, что рост ВВП на единицу ведет к росту налоговых поступлений в бюджет более чем на единицу. За девять месяцев 2007 года энергетичность доходов составила 1,08, что свидетельствует, во-первых, о более быстром темпе роста реальных доходов консолидированного бюджета по отношению к темпу роста ВВП, и, во-вторых, что рост ВВП на единицу ведет к росту налоговых поступлений в бюджет более чем на единицу (для сравнения отметим, что за девять месяцев 2006 года энергетичность доходов была 1,04).
Ниже приводится анализ структуры консолидированного бюджета (с учетом доходов ФСЗН) по новой бюджетной классификации за январь-сентябрь 2006-2008 годов в процентном соотношении (таблица 2.3).
Таблица 2.3 – Динамика структуры доходов консолидированного бюджета за январь-сентябрь 2006 – 2008 гг., %
| Показатели |
январь-сентябрь 2006 |
январь-сентябрь 2007 |
январь-сентябрь 2008 |
Отклонение | |
| 2007 к 2006 | 2008 к 2007 | ||||
| Налоговые доходы - всего | 77,9 | 76,3 | 85,2 | -1,6 | 8,9 |
| в том числе: | |||||
| Прямые налоги на доходы и прибыль | 16,3 | 15,2 | 17,0 | 1,1 | 1,8 |
| в т.ч. - подоходный налог | 6,4 | 6,2 | 5,9 | -0,2 | -0,3 |
| Налоги на фонд заработной платы | 1,8 | 0 | 0 | -1,8 | 0 |
| Налоги на собственность | 3,4 | 3,2 | 3,1 | -0,2 | -0,1 |
| Налоги на товары и услуги | 38,7 | 34,6 | 31,7 | -4,1 | -2,9 |
| в т.ч. - НДС | 19,0 | 17,9 | 17,8 | -1,1 | -0,1 |
| акцизы | 7,5 | 6,4 | 6,1 | -1,1 | -0,3 |
| Налоговые доходы от внешнеэкономической деятельности | 5,4 | 12,6 | 15,5 | 7,2 | 2,9 |
| Взносы на государственное социальное страхование | 24,8 | 23,8 | 21,7 | -1,0 | -2,1 |
| Неналоговые доходы | 4,3 | 5,8 | 7,1 | 1,5 | 1,3 |
|
Итого доходов |
100,0 | 100,0 | 100,0 | ||
Примечание: источник [5, с. 12].
Как видно из таблицы, в январе – сентябре 2007 года налоговые доходы снизились на 1,6 п.п. по сравнению с январем-сентябрем 2006 года, а неналоговые – возросли на 1,5 п.п. В январе сентябре 2008 налоговые поступления возросли на 8,9 п.п по отношению к январю – сентябрю 2007, неналоговые также возросли на 1,3 п.п.
В январе-сентябре 2007 года налоговые доходы от внешнеэкономической деятельности выросли более чем вдвое по сравнению с январем-сентябрем 2006 года за счет введения экспортных пошлин на нефть и нефтепродукты.
Основными доходными источниками консолидированного бюджета 2008 года были НДС, доходы от внешнеэкономической деятельности, налог на прибыль и акцизы. Их доля в доходах консолидированного бюджета составила 48,9%. При этом 17,8% всех поступлений в бюджет обеспечено за счет налога на добавленную стоимость, 15,5% – налоговых доходов от внешнеэкономической деятельности. Взносы на государственное социальное страхование составили 21,7% всех доходов консолидированного бюджета.
Расходы государственного бюджета – это экономические отношения, возникающие в связи с распределением фонда денежных средств государства и его использованием по отраслевому, целевому и территориальному назначению. Категория расходов бюджета проявляется через конкретные виды расходов, каждый из которых может быть охарактеризован с качественной и количественной сторон. Качественная характеристика позволяет установить экономическую природу и общественное назначение каждого вида бюджетных расходов, количественная – их величину. Для выяснения роли и значения многообразных бюджетных расходов их обычно классифицируют по определенным признакам: по роли в воспроизводстве, общественному значению, отраслям производства и видам деятельности, целевому назначению. С помощью бюджетных расходов государство может регулировать распределение денежных средств между материальным производством и непроизводственной сферой в соответствии с потребностями общества в области экономического и социального развития; воздействовать на стоимостную структуру общественного производства, стимулировать развитие принципиально новых отраслей экономики и видов производства, влиять на ускорение научно–технического прогресса.
Расходы консолидированного бюджета за январь-сентябрь 2006 года профинансированы в сумме 25 682,9 млрд. рублей (таблица 2.1). Значительный реальный прирост наблюдался по расходам на национальную экономику – 20,2%; физическую культуру, спорт, культуру и средства массовой информации – 24,7%; социальную политику – 15,1% при менее существенном росте общегосударственных расходов – на 7,9%. Это обусловило основные отклонения в функциональной структуре расходов консолидированного бюджета. Основная часть расходов бюджета по разделу "Национальная экономика" приходилась на расходы по подразделам: "Сельское хозяйство, рыбохозяйственная деятельность" – 43,5% всех расходов на национальную экономику, "Дорожное хозяйство" – 22%, "Промышленность, энергетика, строительство и архитектура" – 19,1%. Расходы социального характера по разделам: "Социальная политика", "Образование", "Здравоохранение", "Физическая культура, спорт, культура и средства массовой информации" составили 53,3% всех расходов консолидированного бюджета [10, с. 13].
Расходы консолидированного бюджета (без учета ФСЗН) в 2006 году сложились на 51,5% из расходов республиканского бюджета и 48,5% - расходов местных бюджетов.
Расходы консолидированного бюджета в январе-сентябре 2007 года профинансированы в сумме 31 526,1 млрд. рублей, в том числе расходы Фонда социальной защиты населения – 7 242,3 млрд. рублей (таблица 2.1). Расходы бюджета в 2006 году были ориентированы на выполнение параметров Программы социально-экономического развития Республики Беларусь на 2006-2010 годы и, прежде всего, на повышение заработной платы работников бюджетной сферы. Удельный вес расходов республиканского бюджета к объему ВВП составил 37,4 процента и увеличился на 2,8 процентных пункта по сравнению с 2006 годом. Исполнение расходов республиканского бюджета в 2007 году обеспечено с учетом установленных Законом Республики Беларусь «О бюджете Республики Беларусь на 2007 год» приоритетов бюджетно-финансовой политики государства – повышение благосостояния населения, финансирование здравоохранения, образования, строительства жилья, а также финансирование мероприятий, связанных с ликвидацией последствий катастрофы на ЧАЭС [10, с. 12].
Фактически превышение доходов республиканского бюджета над расходами за 2007 год составило 1606 649,6 тыс. рублей, или 0,3 процента к ВВП, при запланированном дефиците 1,5 процента. Кредиторская задолженность по средствам консолидированного бюджета составила 368,6 млрд. рублей (в январе-сентябре 2006 года – 308,8 млрд. рублей). Отношение кредиторской задолженности к скользящим годовым расходам консолидированного бюджета (без ФСЗН) уменьшилось с 1,08% на 1.10.2006 г. до 1,07% на 1.10.2007 г. В 2007 году выполнены обязательства государства по погашению внутреннего и внешнего государственного долга [10, с. 13].
В январе-сентябре 2007 при реальном росте всех расходов консолидированного бюджета на 14,1% по сравнению с соответствующим периодом 2006 года в разрезе функциональной классификации отдельные разделы бюджета имели различия в динамике финансирования. Наиболее значительно возросли общегосударственные расходы – на 35,7%, расходы на поддержку отраслей национальной экономики – на 29,2%, расходы на жилищные и коммунальные услуги – на 25,4%.
В январе-сентябре 2007 года по сравнению с январем-сентябрем 2006 года на 1,3 процентных пункта возросла доля расходов консолидированного бюджета на поддержку национальной экономики; на 1,1 процентных пункта – доля общегосударственных расходов при снижении удельного веса расходов по другим разделам функциональной классификации (рисунок 2.1).
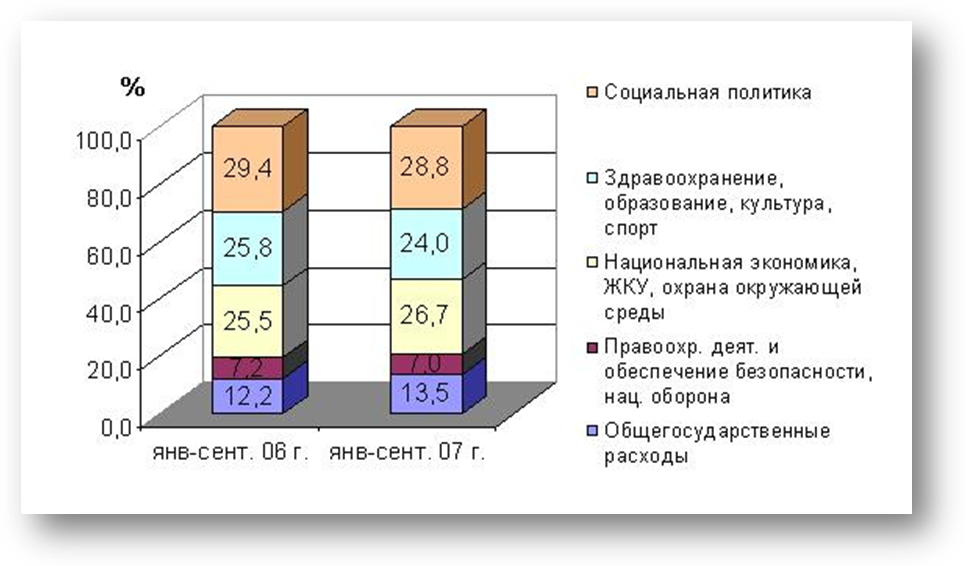
Рисунок 2.1 – Функциональная структура расходов консолидированного бюджета, в процентах 2006 и 2007 гг.
Более 90% расходов бюджета по разделу "Национальная экономика" приходилось на расходы по четырем подразделам: "Сельское хозяйство, рыбохозяйственная деятельность" – 48,7% всех расходов на национальную экономику, "Дорожное хозяйство" – 23,2%, "Промышленность, энергетика, строительство и архитектура" – 13,2% и "Транспорт" – 8,3%.
Расходы социального характера по разделам: "Социальная политика", "Образование", "Здравоохранение", "Физическая культура, спорт, культура и средства массовой информации" составили 52,8% всех расходов консолидированного бюджета. В январе-сентябре 2006 года доля этих расходов составляла 55,2%.
В расходах консолидированного бюджета за январь-сентябрь 2007 года в разрезе экономической классификации преобладали текущие расходы – 81,5%, в том числе на заработную плату рабочих и служащих и начисления на нее – 22,2%, субсидии и текущие трансферты – 43,6%. Доля капитальных расходов составила 17,1%.
Расходы консолидированного бюджета этого же периода 2008 года профинансированы в сумме 43 042,6 млрд. рублей, в том числе расходы Фонда социальной защиты населения – 9 232,7 млрд. рублей (смотреть таблицу 2.1). При этом кредиторская задолженность по средствам консолидированного бюджета на 1.10.2008 г. составила 283,5 млрд. рублей (на 1.10.2007 г. – 368,6 млрд. рублей). Отношение кредиторской задолженности к скользящим годовым расходам консолидированного бюджета (без ФСЗН) уменьшилось с 1,13% на 1.10.2007 г. до 0,6% на 1.10.2008 г.
В январе-сентябре 2008 года консолидированный бюджет исполнен с профицитом в размере 4 943,4 млрд. рублей, или 5,3% к ВВП (за январь-сентябрь 2007 года профицит составлял 3,9% к ВВП) [11, с. 14].
В январе-сентябре 2008 при реальном росте всех расходов консолидированного бюджета на 18,8% по сравнению с соответствующим периодом 2007 года в разрезе функциональной классификации отдельные разделы бюджета имели различия в динамике финансирования.
Наиболее значительно возросли расходы на поддержку отраслей национальной экономики – в 1,5 раза, на жилищные и коммунальные услуги – на 32,1%. Расходы на правоохранительную деятельность и обеспечение безопасности сократились на 0,3%. Рост расходов на поддержку отраслей национальной экономики вызван необходимостью частичной компенсации роста стоимости импортируемых энергоносителей с целью сохранения конкурентоспособности белорусских товаров на внутреннем и внешнем рынках [5, с. 12].
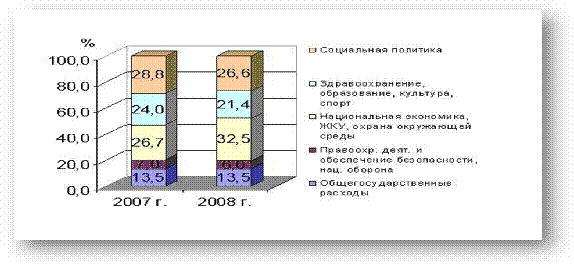
В январе-сентябре 2008 года по сравнению с январем-сентябрем 2007 года на 5,4 процентных пункта возросла доля расходов консолидированного бюджета на поддержку национальной экономики; на 0,5 процентных пункта – доля расходов на жилищные и коммунальные услуги при снижении удельного веса расходов по другим разделам функциональной классификации (рисунок 2.2).
 dhgt251658752fHidden0fPseudoInline0fLayoutInCell1
Рисунок 2.2 – Функциональная структура расходов консолидированного бюджета, в процентах 2007 и 2008 гг.
Расходы по разделу "Образование" составили 10,9% всех расходов консолидированного бюджета, "Здравоохранение" – 8,3%, "Физическая культура, спорт, культура и средства массовой информации" – 2,3%.
В расходах консолидированного бюджета за январь-сентябрь 2008 года в разрезе экономической классификации преобладали текущие расходы – 80%, в том числе на заработную плату рабочих и служащих и начисления на нее – 18,4%, субсидии и текущие трансферты – 46,8%, обслуживание государственного долга – 1%. Доля капитальных расходов составила 18,7%. На финансирование капитальных вложений в основные фонды приходилось 15,7% всех бюджетных расходов.
Средства консолидированного бюджета остаются одним из основных источников финансирования инвестиций в основной капитал в экономике. Их доля в финансировании инвестиций в январе-сентябре 2008 составила 25,3% всех инвестиций в основной капитал вместо 24,1% в январе-сентябре 2007 года. Опережающими темпами финансировалось жилищное строительство. Ввод жилья за счет бюджетных средств за девять месяцев 2008 года возрос в 1,5 раза по сравнению с тем же периодом 2007 года и составил 190,7 тыс. квадратных метров, или 4,8% от общей площади, введенного в эксплуатацию жилья [10, с. 16].
Наибольший удельный вес в расходах республиканского бюджета (с учетом ФСЗН) занимали расходы по разделам «Социальная политика» - 32,6%, «Общегосударственные расходы» - 22,3%.
В январе-сентябре 2008 года доходы республиканского бюджета (без учета ФСЗН) превысили расходы на 4943,4 млрд. рублей, или 2,3% ВВП. С учетом ФСЗН профицит республиканского бюджета составил 4943,0 млрд. рублей, или 3,7% ВВП (таблица 2.2). Превышение доходов над расходами по республиканскому бюджету сложилось за счет опережающего поступления доходов, включая доходы Фонда социальной защиты населения и отдельных целевых бюджетных фондов, и отложенных на IV квартал 2008 года расходов. В целом за январь-сентябрь 2008 года обеспечено ритмичное финансирование расходов республиканского бюджета. Расчеты по расходам государственных целевых бюджетных фондов и Фонда социальной защиты населения осуществлялись в соответствии с заявляемой потребностью и с учетом доходов, формирующих эти фонды. Обеспечено опережающее финансирование расходов республиканского фонда поддержки производителей сельскохозяйственной продукции, продовольствия и аграрной науки, относительно поступивших доходов, в сумме около 55 млрд. рублей.
Доходы республиканского бюджета в 2009 году запланированы в размере 54,86 трлн белорусских рублей (на 17,3% больше ожидаемого исполнения в 2008 году), расходы - 57,66 трлн белорусских рублей (на 25,1% больше), дефицит - 2,8 трлн белорусских рублей (в 4 раза больше), или 1,81% ВВП.
На финансирование дефицита планируется привлечь 2,44 трлн. белорусских рублей из внутренних источников и $290 млн (616 млрд. белорусских рублей) за счет внешних ресурсов. Доходы консолидированного бюджета в 2009 году должны составить 72,66 трлн белорусских рублей., или 46,9% ВВП против ожидаемых 51,5% ВВП в 2008 году (по плану 45,7% ВВП). Расходы - 75,46 трлн. белорусских рублей, или 48,7% ВВП против 48,5% ВВП в 2008 году (по плану 47,7% ВВП).
Бюджет на 2009 год сформирован исходя из ожидаемого Минфином роста ВВП в 2009 году на 10% (155 трлн. белорусских рублей), прогноза по инфляции 9-11% и цен на газ в пределах $140 за 1 тыс.куб.м. Основными источниками доходов республиканского бюджета в 2009 году являются налог на добавленную стоимость, доходы от внешнеэкономической деятельности, налоги на доходы и прибыль, уплачиваемые организациями, подоходный налог с физических лиц, акцизы [43, с. 26]
В Беларуси уже началась работа над проектом государственного бюджета на 2010 год. Он будет разрабатываться исходя из показателей социально-экономического развития, которые будут запланированы на 2010 год. Говоря об особенностях бюджета 2010 года можно отметить планируемое снижение налоговой нагрузки на экономику на 1,3% к ВВП.
Для смягчения негативных последствий мирового финансового кризиса используются, в том числе и налоговые стимулы. Проводимое реформирование налоговой системы в последние годы было направлено на снижение налоговой нагрузки на предприятия реального сектора экономики, либерализацию экономической системы и повышение ее инвестиционной привлекательности.
Анализируя структуру доходов государственного бюджета, становится очевидным, что на протяжении длительного времени продолжает снижаться удельный вес прямых налогов (налог на прибыль и доходы предприятий, и подоходный налог) в общей величине государственных доходов.
Доля косвенных же налогов в доходах государственного бюджета увеличивается.
Таким образом, главное назначение мобилизованных доходов – создание устойчивой финансовой базы, позволяющей органам власти всех уровней управления осуществлять свои функции, удовлетворять общегосударственные потребности. Назначение доходов также – покрыть расходы бюджета. Но при этом необходимо найти такие формы финансовых взаимоотношений с субъектами хозяйствования, методы изъятия доходов в бюджет, которые бы стимулировали повышение производительности труда, рациональное использование всех ресурсов, увеличение поступлений в бюджет.
Доходы бюджета выражают экономические отношения, возникающие у государства с предприятиями, организациями и гражданами в процессе формирования бюджетного фонда страны. Формой проявления этих экономических отношений служат различные виды платежей предприятий, организаций и населения в государственный бюджет, а их материально-вещественным воплощением - денежные средства, мобилизуемые в бюджетный фонд. Бюджетные доходы, с одной стороны, являются результатом распределения стоимости общественного продукта между различными участниками воспроизводственного процесса, а с другой - выступают объектом дальнейшего распределения сконцентрированной в руках государства стоимости, ибо последняя используется для формирования бюджетных фондов территориального, отраслевого и целевого назначения.
Приоритетными направлениями бюджетных расходов являются здравоохранение, охрана окружающей среды, жилищные и коммунальные услуги, социальная политика, преодоление последствий катастрофы на Чернобыльской АЭС.
Экономическая группировка бюджетных расходов по их общественному назначению отражает выполняемые государством функции - экономическую, социальную, оборонную и др.
Существующая практика формирования бюджета свидетельствует о том, что доступ к государственным финансовым ресурсам все еще сравнительно свободен, что создает возможности для неэффективного использования бюджетных ассигнований. Необходима коренная перестройка бюджетных отношений, прежде всего в материальном производстве, где бюджетное финансирование следует практически полностью заменить системой субсидирования, при которой обязательными условиями предоставления средств выступали бы конкурсная борьба претендентов за сами субсидии и отбор более эффективных вариантов инвестирования бюджетных средств на основе сопоставления проектно-сметной документации и финансовых расчетов. Замена бюджетного финансирования субсидиями, субвенциями, а также бюджетными займами позволит реально перейти к использованию в практике бюджетной работы таких показателей, как финансоемкость и финансоотдача, от которых, безусловно, зависят последующие доходы бюджета.
РОЛЬ ГОСУДАРСТВЕННОГО БЮДЖЕТА В РЕГУЛИРОВАНИИ ЭКОНОМИКИ
Государственный бюджет, являясь главным средством мобилизации и расходования ресурсов государства, дает политической власти реальную возможность воздействовать на экономику, финансировать ее структурную перестройку, стимулировать развитие приоритетных секторов экономики, обеспечивать социальную поддержку наименее защищенным слоям населения.
Наряду с ярко выраженной социальной направленностью бюджет Беларуси принимает активное участие в реализации экономического курса государства
Оценивая в целом результаты исполнения бюджетов всех уровней в 2007, 2008 году, а также состояние государственных финансов и уровень экономической безопасности страны, можно с уверенностью сказать, что налогово-бюджетная политика, которая реализовывалась в Беларуси в минувшие годы, оправдала себя.
В 2007 году было обеспечено своевременное финансирование расходов, проведена кропотливая работа по привлечению внутренних и внешних займов, многое сделано в вопросах совершенствования методологии финансов, перестройки механизмов исполнения бюджета. Реализованы меры по упрощению системы налогообложения и снижению налоговой нагрузки, что позволило предприятиям и организациям страны в 2007 году оставить в своем распоряжении финансовые средства в объеме около 800 млрд. рублей. Кроме того, субъектам хозяйствования реального сектора экономики оказывалась прямая бюджетная поддержка, что в комплексе с другими мерами способствовало экономическому развитию республики [26, с. 24].
Стоит отметить, что даже с учетом, оставленных в распоряжении предприятий средств доходы республиканского бюджета 2007 года на 26,2 % превысили фактические поступления в бюджет в 2006 году. Всего же за 2007 доходы республиканского бюджета сложились в сумме 36,2 трлн. рублей, что составляет 103,0 % уточненного годового плана.
Проведенная работа позволила обеспечить выполнение плановых поступлений по всем доходным источникам. При этом значительно возросла доля доходов от внешнеэкономической деятельности, за счет которых было сформировано около трети республиканского бюджета по доходам (без учета государственных целевых бюджетных фондов и Фонда социальной защиты населения). По итогам 2007 года поступления от внешнеэкономической деятельности в республиканский бюджет составили 6,3 трлн. рублей, или 103,5 % годового плана.
Также значительную часть доходов бюджета в 2007 году составил налог на добавленную стоимость, поступления которого сложились в сумме 6,1 трлн. рублей. Увеличение объемов поступления платежей по НДС на 17,9 процентного пункта по сравнению с 2006 годом обеспечено главным образом за счет роста валового внутреннего продукта. Существенное влияние на их уровень оказал рост налоговых вычетов, обусловленный наращиванием сумм НДС, принимаемых к зачету, а также активизация экспортной деятельности субъектов хозяйствования, приведшая к росту оборотов, облагаемых по нулевой ставке.
По информации Министерства по налогам и сборам Республики Беларусь, за 2007 год предприятиям экспортерам возвращено (зачтено) НДС на сумму 5,1 трлн. рублей, что на 77,2 % больше, чем в 2006 году. Немаловажную роль в доходах республиканского бюджета сыграли также поступления акцизов, которые составили 2,9 трлн. рублей, или 101,4 % плана. Наибольшие темпы, прироста по сравнению с 2006 годом наблюдались по акцизам на автомобильное топливо (кроме импортированного). Основополагающим фактором этого явилось увеличение объема реализации производимых нефтепродуктов на внутренний рынок.
Поступления налога на прибыль в 2007 году сложились в сумме 2,2 трлн. рублей, или 103,8 % уточненного плана.
Вместе с тем следует отметить, что не во всех областях республики выполнение плана поступлений по налогу на прибыль происходило без проблем. В частности, в течение 2007 года напряженно исполнялся этот показатель в Витебской и Гомельской областях. Объемы полученной прибыли в данных регионах составили около 90 % к уровню предыдущего года. Причина такой ситуации заключается в том, что на территории этих областей расположены нефтеперерабатывающие заводы. Рост цен на приобретаемое российское нефтяное сырье повлек увеличение затрат на производство, переработку и сбыт реализуемой продукции и, как следствие, оказал влияние на объемы прибыли и, соответственно, налога на прибыль.
В то же время в других регионах республики было достигнуто увеличение объемов получаемой прибыли от реализации продукции, работ, услуг. Так, прирост прибыли, полученной предприятиями Гродненской области за 11 месяцев 2007 года, составил 39,2 % по сравнению с аналогичным периодом 2006 года, что является самым высоким показателем в Беларуси.
Наряду с традиционными направлениями мобилизации средств, отличительной, знаковой особенностью 2007 года стало резкое повышение активности Республики Беларусь на рынке внешних заимствовании. В августе 2007 года впервые два ведущих международных рейтинговых агентства Standard & Poor's и Moody's Investors Service опубликовали присвоенные Беларуси значения суверенного кредитного рейтинга.
По итогам проведенной работы был заключен целый ряд соглашений по привлечению внешних ресурсов [26, с. 25].
Так, в декабре получен кредит Российской Федерации в размере 1,5 млрд. долларов сроком на 15 лет. Подписаны рамочное соглашение между Экспортно-импортным банком Китая и правительством Беларуси по кредиту в сумме 500 млн. долларов на строительство трех линий по производству цемента; рамочное белорусско-китайское межправительственное соглашение о предоставлении льготного кредита КНР на сумму 200 млн. китайских юаней (27,4 млн. долларов США), ряд других соглашений.
Помимо привлечения внешних займов, Министерство финансов провело активную работу по эффективному управлению имеющимися денежными ресурсами. Размещение временно свободных средств на депозиты в банковской системе страны в течение года позволило банкам дополнительно направить в белорусскую экономику 2,2 трлн. рублей, а бюджет, включая Фонд социальной защиты населения, пополнить доходами в сумме почти 240 млрд. рублей и более 32 млн. долларов.
Проводилась работа по сокращению задолженности налогоплательщиков перед бюджетом. В 2007 она снизилась на 85,2 млрд. рублей, составив на 1 января 2008 года 149,5 млрд. рублей.
Вместе с изменением структуры доходов бюджета страны в 2007 году изменилась и структура его расходов. Но, как и раньше, наибольший удельный вес составили расходы, направленные на решение социальных задач. В 2007 году на эти цели было выделено почти 25 трлн. рублей, или 53 % общих расходов консолидированного бюджета [26, с. 25].
Выделение таких средств позволило обеспечить текущее содержание учреждений социальной сферы и укрепление их материальной базы, направить значительные ресурсы на улучшение благосостояния населения, повышение заработной платы, стипендий, пенсий и пособий, выполнение государственных программ, направленных на улучшение демографической ситуации в республике.
Средняя заработная плата работников бюджетной сферы в декабре 2007 года составила 709,3 тыс. рублей, что эквивалентно 329,4 доллара. Повышены стипендии учащейся молодежи на 8 %, что позволило довести их размер в среднем до 120,0 тыс. рублей в высших учебных заведениях и 90,0 тыс. рублей в средних специальных. Пенсии по возрасту выросли на 17,9 %, составив в среднем за месяц 305,3 тыс. рублей.
При этом на финансирование социальной сферы не только выделяются значительные средства, но и проводится постоянная работа по их рациональному использованию.
В сфере образования, например, в целях упорядочения и оптимизации расходов на оплату труда разработаны и приняты в 2007 году типовые штаты и нормативы численности работников начальных, базовых, средних, вечерних (сменных), специальных общеобразовательных, вспомогательных школ, гимназий, лицеев, учебно-педагогических комплексов «ясли - сад - школа» и «детский сад - школа». Общие расходы республиканского бюджета на финансирование образования составили в 2007 году 1,1 трлн. рублей.
На здравоохранение из республиканского бюджета было выделено 937,4 млрд. рублей. В том числе в течение года дополнительно изыскано около 100 млрд.