Оценка финансового состояния предприятия и направления его улучшения
Важной задачей анализа платежеспособности является исследование показателей финансовой устойчивости. Абсолютными показателями финансовой устойчивости являются показатели, характеризующие состояние запасов и обеспеченность их источниками формирования. Для характеристики источников формирования запасов применяют три основных показателя:
– собственный оборотный капитал – увеличение их в динамике рассматривается как положительная тенденция:
СОК = СК – ВОА, (4)
где СК – собственный капитал;
ВОА – внеоборотные активы.
– затем рассчитывается размер функционирующего капитала (достаточность собственных средств и заемных источников, используемых в обороте длительное время, для покрытия внеоборотных активов и формирования части оборотных активов):
СДИ = СОК + ДКЗ, (5)
где СДИ – собственные и долгосрочные источники;
ДКЗ – долгосрочная кредиторская задолженность.
– общая величина основных источников формирования запасов дополнительно включает краткосрочные кредиты и займы:
ОИ = СДИ + ККЗ, (6)
где ККЗ – краткосрочная кредиторская задолженность.
Этим трем показателям соответствуют показатели обеспеченности запасов источниками формирования:
– излишек (+), недостаток (–) собственного оборотного капитала:
∆ СОК = СОК – Запасы, (7)
– излишек (+), недостаток (–) собственных и долгосрочных источников формирования запасов:
∆ СДИ = СДИ – Запасы, (8)
– излишек (+), недостаток (–) общей величины источников покрытия запасов:
∆ ОИ = ОИ – Запасы (9)
Излишек (+) или недостаток (–) источников средств для формирования запасов является одним из критериев оценки финансовой устойчивости предприятия.
Рассмотренные показатели обеспеченности запасов соответствующими источниками финансирования трансформируются в трехфакторную модель М = (∆ СОК, ∆ СДИ, ∆ ОИ), которая характеризует тип финансовой устойчивости предприятия. На практике встречаются четыре типа финансовой устойчивости:
– абсолютная финансовая устойчивость характеризует предприятие высоким уровнем платежеспособности, оно не зависит от внешних кредиторов, т.е. ему хватает собственного оборотного капитала. Такой тип финансовой устойчивости в современной России встречается очень редко;
– нормальное финансовое состояние характеризуется нормальной платежеспособностью, рациональным использованием заемных средств (долгосрочных источников формирования запасов), высокой доходностью текущей деятельности, нормальной финансовой устойчивостью и гарантирует выполнение финансовых обязательств предприятия;
– неустойчивое финансовое состояние – нарушение нормальной платежеспособности, возникает необходимость привлечения дополнительных источников финансирования (краткосрочных кредитов). Но в таком случае еще возможно восстановление платежеспособности;
– критичное финансовое состояние – предприятие полностью неплатежеспособно и находится на грани банкротства, т. к. ключевой элемент оборотных активов (запасы) не обеспечен источниками финансирования [15, с. 21].
Относительные показатели финансовой устойчивости характеризуют степень защищенности интересов инвесторов и кредиторов. Базой их расчета является стоимость средств или источников функционирования предприятия. Владельцы предприятия заинтересованы в оптимизации собственного капитала и минимизации заемных средств в общем объеме финансовых источников. Кредиторы оценивают финансовую устойчивость заемщика по величине собственного капитала и вероятности предотвращения банкротства.
Финансовая устойчивость предприятия характеризуется состоянием собственных и заемных средств и оценивается с помощью системы финансовых коэффициентов [16, с. 42].
Таблица 1 – Характеристика показателей финансовой устойчивости
| Наименование показателя | Способ расчета и условное обозначение | Характеристика | ||
| Коэффициент финансовой независимости | Кф.н. = СК/ВБ | Доля собственного капитала в валюте баланса. Рекомендуемое значение показателя выше 0,5; | ||
| Коэффициент финансовой напряженности | Кф.напр. = ЗК/ВБ | Доля заемных средств в валюте баланса заемщика. Рекомендуемое значение не более 0,5 | ||
| Коэффициент задолженности | Кз = ЗК/СК | Соотношение между заемными и собственными средствами. Рекомендуемое значение не выше 0,67 | ||
| Коэффициент обеспеченности собственными оборотными средствами | Ко = СОК/ОА | Доля СОК в общей стоимости оборотных активов предприятия. Рекомендуемое значение ≥ 0,1. | ||
| Коэффициент маневренности СОС | Км = СОК/СК | Доля СОК в общей стоимости собственного капитала. Рекомендуемое значение 0,2–0,5 | ||
| Продолжение таблицы 1 | ||||
| Наименование показателя | Способ расчета и условное обозначение | Характеристика | ||
| Коэффициент реальной стоимости имущества | Креал ст-ти =(ВОА+З)/ВБ |
Показывает долю средств производства в стоимости имущества, обеспеченность средствами производства. Рекомендуемое значение более 0,5. |
||
| Коэффициент обеспеченности материальных запасов собственными средствами | Кипн= СОК/З | Характеризует, в какой степени материальные запасы покрыты собственными средствами (нуждаются в привлечении заемных). Значение: 0,6–0,8 | ||
После рассмотрения методики расчета показателей ликвидности и финансовой устойчивости необходимо рассчитать коэффициенты деловой активности и рентабельности для оценки эффективности финансовой деятельности предприятия.
Показатели деловой активности подразделяются на качественные (текущие и перспективные) и количественные (абсолютные и относительные).
Текущие показатели характеризуют деловую активность на конкретную дату исследования. При высоких значениях этих показателей организация, как правило, имеет достаточно высокую платежеспособность, кредитоспособность, финансовую устойчивость и инвестиционную привлекательность. Что касается перспективных качественных показателей, то они отражают такие действия и операции организации, которые в перспективе обеспечат высокие темпы деловой активности (приобретение нового высокотехнологичного оборудования, привлечение высококвалифицированного персонала, активные маркетинговые исследования и др.). Практика показывает, что наибольшее значение в процессе анализа деловой активности имеют относительные показатели. Они обладают рядом преимуществ перед абсолютными. На их основе возможно проводить пространственные сопоставления между предприятиями разных направлений и размеров деятельности. Кроме того, в коэффициентах, полученных на основе соотношения стоимостных показателей, исключается влияние инфляции. Относительные показатели деловой активности характеризуют эффективность использования ресурсов (имущества предприятия) [17, с. 2]. Основой известных методик анализа деловой активности предприятия является оценка оборачиваемости активов и обязательств компании. В результате этого удается проанализировать скорость их обращения в пределах кругооборота капитала. Чем выше эта скорость, тем большую деловую активность демонстрирует организация. Комбинируя период оборачиваемости отдельных видов оборотных активов и краткосрочных обязательств, можно рассчитать продолжительность операционного и финансового циклов, сокращение которых свидетельствует о повышении деловой активности предприятия [18, с. 36].
Основными показателями для оценки деловой активности являются:
– коэффициент оборачиваемости активов – показывает скорость оборота всего авансированного капитала (активов), т.е. количество совершенных им оборотов за анализируемый период:
 ,
(10)
где ВР – выручка от реализации товаров, работ, услуг
 – средняя стоимость
активов;
– продолжительность одного оборота активов в днях характеризует продолжительность одного оборота всего авансируемого капитала (активов) в днях:
 ,
(11)
По такому же принципу рассчитываются и другие коэффициенты оборачиваемости и продолжительности оборачиваемости: внеоборотных и оборотных активов, дебиторской и кредиторской задолженности, а также собственного капитала. Стоит лишь отметить, что при ускорении оборачиваемости дебиторской задолженности происходит увеличение значений показателя, что свидетельствует об улучшении расчетов с дебиторами. Снижение продолжительности оборачиваемости этого вида задолженности и собственного капитала – благоприятная тенденция. А вот ускорение оборачиваемости кредиторской задолженности неблагоприятно сказывается на ликвидности предприятия [19, с. 320].
Чтобы судить об эффективности использования оборотных средств, следует сопоставить показатели за отчетный период с показателями за предыдущий период. Сопоставляя коэффициенты оборачиваемости, следует иметь в виду, что рост их значения всегда характеризует ускорение оборачиваемости, а уменьшение – замедление оборачиваемости.
Чтобы определить сумму средств, высвобожденных из оборота в связи с ускорением оборачиваемости оборотных средств, следует отклонение в продолжительности одного оборота умножить на фактический однодневный оборот:
∆ П
 ВР1день (факт),
(12)
где ∆ П – разница между продолжительностью оборота фактической и предшествующей;
ВР1день (факт) – фактический однодневный оборот:
ВР1день =
 ,
(13)
где ВР год – годовая фактическая выручка.
Результативность и экономическая целесообразность функционирования предприятия оценивается с помощью системы показателей рентабельности. В широком смысле слова рентабельность означает прибыльность, доходность. Предприятие считается рентабельным, если доходы о реализации продукции (работ, услуг) покрывают издержки производств (обращения) и, кроме того, образуют сумму прибыли, достаточную для нормального функционирования предприятия.
Экономическая сущность рентабельности может быть раскрыта только через характеристику системы показателей. Общий их смысл – определение суммы прибыли с одного рубля вложенного капитала [20, с. 272].
Оценка рентабельности предприятия производится для оценки эффективности затрат, прогнозирования финансовых результатов в связи с изменяющимися обстоятельствами хозяйствования. По значению уровня рентабельности можно оценить долгосрочное благополучие предприятия, т.е. способность предприятия получать достаточную прибыль на инвестиции. Для долгосрочных кредиторов инвесторов, вкладывающих деньги в собственный капитал предприятия, данный показатель является более надежным индикатором, чем показатели финансовой устойчивости и ликвидности, определяющиеся на основе соотношения отдельных статей баланса.
Таким образом, можно сделать вывод, что показатели рентабельности характеризуют финансовые результаты и эффективность деятельности предприятия. Они измеряют доходность предприятия с различных позиций и систематизируются в соответствии с интересами участников экономического процесса.
Коэффициенты рентабельности характеризуют прибыльность деятельности компании, рассчитываются как отношение полученной прибыли к затраченным средствам или объему реализованной продукции. Различают рентабельность всего капитала, внеоборотных и оборотных активов, собственных средств, продаж, реализованной продукции. Отразим показатели рентабельности в таблице 2.
Таблица 2 – Показатели рентабельности
| Наименование показателя | Способ расчета | Характеристика |
| Рентабельность всего капитала (РСК) |
|
Показывает величину чистой прибыли, приходящейся на рубль собственного капитала |
|
Коэффициент эффективности использования собственных средств. Этот показатель характеризует эффективность использования инвестированного акционерного капитала и служи важным критерием оценки уровня котировки акций на фондовой бирже. |
|
|
| Рентабельность собственного капитала отражает, сколько прибыли получено с каждого рубля, вложенного собственниками предприятия. | ||
| Рентабельность внеоборотных активов (РВОА) |
|
Характеризует величину бухгалтерской прибыли, приходящейся на каждый рубль внеоборотных активов |
| Рентабельность оборотных активов (РОА) |
|
Показывает величину бухгалтерской прибыли, приходящейся на один рубль оборотных активов. |
| Рентабельность продаж (Рпродаж) |
|
Характеризует, сколько бухгалтерской прибыли приходится на рубль объема продаж |
| Рентабельность реализованной продукции (Ррп) |
|
Показывает сколько прибыли от реализации продукции приходится на один рубль полных затрат. |
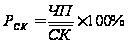
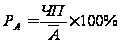
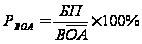
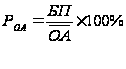
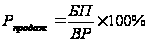
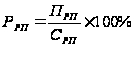
В процессе анализа следует изучить динамику перечисленных показателей рентабельности, выполнение плана по их уровню и провести межхозяйственные сравнения с предприятиями конкурентами.
Итак, рассмотрев методику проведения и оценки финансового состояния, необходимо рассчитать основные показатели по данной схеме на примере конкретного предприятия. Для анализа финансового состояния нужно будет проанализировать динамику и структуру активов и пассивов баланса рассматриваемого предприятия. Затем рассчитать и проанализировать показатели финансовой устойчивости, ликвидности и платежеспособности. А также оценить эффективность финансово-хозяйственной деятельности с помощью коэффициентов деловой активности и рентабельности.
2. Оценка финансового состояния ООО «Камэнергостройпром»
2.1 Общая характеристика ООО «Камэнергостройпром»
ООО «Камэнергостройпром» – современное крупное предприятие стройиндустрии, широко известное в России и в Республике Татарстан. Участник многих специализированных выставок, качество продукции которого отмечено различными наградами и дипломами.
Сегодня ООО «КЭСП» – это мощный высокомеханизированный завод, оснащенный современным оборудованием и объединяющий в своем штате квалифицированных сотрудников.
Основными направлениями деятельности предприятия является производство сборного железобетона, товарного бетона, керамзитового гравия и металлоконструкций для строительства промышленных, гражданских, жилищных, социально-культурных, дорожных и энергетических объектов.
В состав ООО «Камэнергостройпром» входят формовочный цех железобетонных конструкций и изделий, энергоцех, цех керамзитного гравия, растворобетонный, арматурный, ремонтно-механический, ремонтно-строительные цеха и центральная заводская лаборатория.
Линейка выпускаемой продукции включает в себя более 100 наименований железобетонных конструкций и 3000 марок изготавливаемых изделий. Ресурсы завода позволяют выполнять заказы на изготовление как типовых, так и нестандартных металлоконструкций и форм.
Виды деятельности:
– производство конструкций и изделий из бетона и железобетона;
– производство товарного бетона и раствора;
– производство керамзитового гравия;
– переработка нерудных материалов и получение песка строительного, гравия и щебня;
– изготовление металлоформ и металлоконструкций;
– проектирование зданий и сооружений I и II уровней ответственности;
– строительство зданий и сооружений I и II уровней ответственности, выполнение отделочных работ;
– изготовление съемных грузозахватных приспособлений;
– проектирование средств обеспечения пожарной безопасности зданий и сооружений;
– производство работ по монтажу, ремонту и обслуживанию средств обеспечения пожарной безопасности зданий и сооружений;
– измерение физических факторов производственной среды на промышленных предприятиях;
– анализ сточных вод, воздуха рабочей зоны и промышленных выбросов;
– лабораторный контроль качества строительных материалов, изделий и конструкций;
– инженерное обеспечение качества бетонных работ.
Изделия и конструкции предприятия использованы при строительстве атомных, тепловых и гидроэлектростанций, объектов социально-бытового и культурного назначения не только во многих регионах России, но и в странах СНГ. Из продукции ООО «Камэнергостройпром» построены такие гиганты как ОАО «Нижнекамскнефтехим», ОАО «Нижнекамскшина», ОАО «КАМАЗ», Менделеевский завод минеральных удобрений, Нижнекамский нефтеперерабатывающий завод, ОАО «СУАЛ-Холдинг» и многие другие объекты промышленного и бытового назначения.
Помимо железобетонных изделий, применяемых на промышленном и гражданском строительстве, большое внимание уделяется выпуску изделий, используемых для благоустройства (тротуарные плиты, цветочницы, урны, скамейки, брусчатка) и для индивидуального строительства (керамзитобетонные блоки, заборные ограждения территории из легковесных элементов). Выпускаются уникальные 6–12 и 18-метровые балки, безраскосные фермы длиной 24 м, ригели, колонны и т.д. Численность персонала «Камэнергостройпром» составляет на сегодняшний день более 1200 человек, из которых 120 человек – инженерно-технические специалисты. Грамотная кадровая политика позволила не только сохранить коллектив в период экономических потрясений, но и прирастить его молодыми специалистами, наладить систему передачи знаний и опыта от старшего поколения младшему.
Именно благодаря совмещению современных методов управления и десятилетиями наработанного опыта предприятию удалось стать конкурентоспособным в условиях рынка. Высокое качество, низкая себестоимость и широкий ассортимент изделий ООО «Камэнергостройпром» позволяют предприятию с уверенностью смотреть в будущее и открывать новые направления.
Дилерами завода являются: ООО «ИнвестЭнергоПром-ЖБИ» (Санкт-Петербург), ООО «Техкомплект» (Екатеринбург).
Продукцию предприятия приобретают: ООО «ППТК» (Казань), ООО «Энергостройпром» (Москва), ООО «КамТэкс», (Краснозаводск), ООО «СК Оримекс Сувар» (Казань), ООО «Энергогражданстрой», (Нижнекамск) и многие другие.
Компания работает с ведущими проектными институтами – ПИ «Союзхимпромпроект» и ЗАО «Гипронииавиопром» (Казань), ООО «Кауди» (Пермь), ООО ПУ «Энергогражданпроект» (Набережные Челны), ООО ИК «Строй тех XXI» (Уфа).
В 2007 году был получен сертификат о соответствии системы менеджмента качества применительно к производству и поставке изделий из бетона, железобетона и керамзитобетона; раствора строительного, смеси бетонной, керамзитового гравия и металлоконструкций требованиям ГОСТ РИСО 9001–2001 (ИСО 9001:2000).
ООО «КЭСП» за рассматриваемый период характеризуют следующие экономические показатели за 2007–2009 гг.:
Таблица 3 – Экономические показатели ООО «КЭСП» за 2007–2009 гг.
| Показатели | 2007 год | 2008 год | 2009 год | |
| Выручка от реализации услуг, тыс. руб. | 1032991 | 1537452 | 2115362 | |
| Продолжение таблицы 3 | ||||
| Себестоимость проданных товаров, услуг, тыс. руб. | 881063 | 1342336 | 1715179 | |
| Валовая прибыль, тыс. руб. | 151928 | 195116 | 400183 | |
| Чистая прибыль (убыток), тыс. руб. | 25658 | 44605 | 44445 | |
| Среднесписочная численность персонала, чел. | 1100 | 1146 | 1200 | |
По приведенным данным из отчетности ООО «КЭСП» можно сделать вывод, что предприятие крупное, о чем свидетельствует количество работающих человек.
В сложный период экономической нестабильности, предприятие работает ритмично и уверенно движется вперед, изыскивая всевозможные пути для дальнейшего развития производства и сохранения коллектива. За последние годы наметилась тенденция роста выпускаемой и реализуемой продукции. В перспективе предприятие планирует расширить номенклатуру выпускаемой продукции, уделив внимание не только изделиям промышленного назначения, но и увеличить объем изделий предназначенных для гражданского строительства и строительства автомобильных и железных дорог. Планируется увеличить выпуск трехслойных стеновых панелей в соответствии с последними требованиями СНиП. Расширена номенклатура и по выпуску многопустотных панелей перекрытий шириной 1,8 м, освоен выпуск элементов трибун, стеновых панелей длиной 12 м. Для автомобильных и железных дорог планируется увеличить выпуск железобетонных колец водопропускных труб, элементов водоотводных сооружений, плит мостовых конструкций, дорожных аэродромных плит. В связи с появившейся необходимостью ведутся работы по организации выпуска жаропрочного бетона. Большое внимание на предприятии будет и впредь уделяться энергосберегающим технологиям и мероприятиям, повышающим качество изготавливаемых изделий.
Повсюду, в каждом уголке России знают уникальную, добротную продукцию флагмана строительной индустрии – железобетонные изделия и конструкции, которые дали плоть и кровь многочисленным проектам важных объктов атомной, тепловой энергетики, гидроэнергетики, нефтехимической промышленности, крупных, ключевых индустриальных гигантов страны.
«Камэнергостройпром» – предприятие, которое прочно вписалось в индустрию Нижней Камы.
Итак, охарактеризовав направления деятельности предприятия, рассмотрев финансово-экономические показатели, перейдем непосредственно к анализу финансового состояния.
2.2Анализ финансовой устойчивости, платежеспособности предприятия
Платежеспособность и финансовая устойчивость являются важнейшими характеристиками финансово-экономической деятельности предприятия в условиях рыночной экономики. Понятие «финансовая устойчивость» организации многогранно, оно более широкое в отличие от понятий «платежеспособность» и «кредитоспособность», так как включает в себя оценку различных сторон деятельности организации. Отечественные экономисты по-разному трактуют сущность понятия «финансовая устойчивость». [21, с. 31]
Финансовая устойчивость – это экономическая категория, выражающая такую систему экономических отношений, при которых предприятие формирует платежеспособный спрос, способно при сбалансированном привлечении кредита обеспечивать за счет собственных источников активное инвестирование и прирост оборотных средств, создавать финансовые резервы, участвовать в формировании бюджета. Финансовая устойчивость предприятия предполагает ее способность успешно повышаться под воздействием изменений внешней и внутренней среды. Таким образом, финансовая устойчивость предприятия предопределяется влиянием совокупности внутренних и внешних факторов [22, с. 425].
Проведем анализ устойчивости финансового состояния за период с 2007 по 2009 годы, который позволит выяснить, насколько правильно рассматриваемое предприятие управляло ресурсами в течение периода.
Таблица 4 – Исходные данные для расчета показателей финансовой устойчивости ООО «КЭСП»
| Финансовые показатели | 2007 год | 2008 год | 2009 год |
| Оборотные активы | 275294 | 444740 | 462246 |
| Внеоборотные активы | 203609 | 224632 | 223967 |
| Долгосрочные кредиты и займы | 58875 | 29313 | 21811 |
| Краткосрочные кредиты и займы | 15059 | 115108 | 64324 |
| Запасы | 152305 | 162428 | 196964 |
| Заемный капитал | 217349 | 367011 | 341039 |
| Собственный капитал | 261554 | 302361 | 345173 |
| Собственный оборотный капитал | 57945 | 77729 | 121206 |
| Валюта баланса | 478903 | 669372 | 686212 |
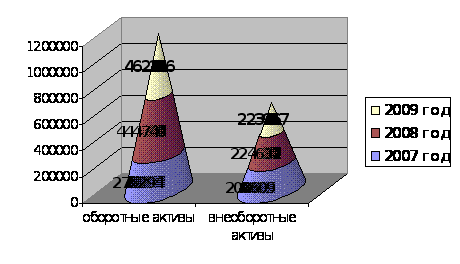
Рисунок 1 – оборотные и внеоборотные активы ООО «КЭСП» за 2007–2009 гг.
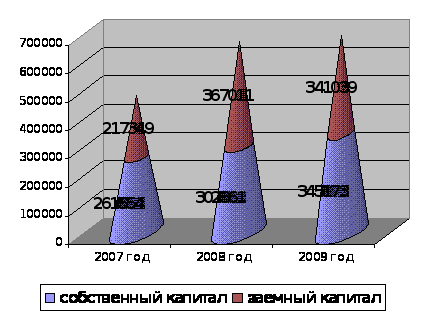
Рисунок 2 – собственный и заемный капитал ООО «КЭСП» за 2007–2009 гг.
Для начала рассчитаем абсолютные показатели финансовой устойчивости по формулам (4), (5), (6), которые характеризуют состояние запасов и обеспеченность их источниками формирования:
– наличие собственного оборотного капитала:
2007 год: 261554–203609= 57945 тыс. руб.
2008 год: 302361–224632= 77729 тыс. руб.
2009 год: 345173–223967= 121206 тыс. руб.
– наличие собственных и долгосрочных заемных источников формирования запасов:
2007 год: 57945+58875= 116820 тыс. руб.
2008 год: 77729+29313= 107042 тыс. руб.
2009 год: 121206+21811= 143017 тыс. руб.
– общая величина основных источников формирования запасов:
2007 год: 116820+15059= 131879 тыс. руб.
2008 год: 107042+115108= 222150 тыс. руб.
2009 год: 143017+64324= 207341 тыс. руб.
Трем показателям наличия источников формирования запасов соответствуют показатели обеспеченности запасов этими источниками. Рассчитаем их по формулам (7), (8), (9):
– излишек (+), недостаток (–) собственного оборотного капитала:
2005 год: 57945–152305= -94360 тыс. руб.
2006 год: 77729–162428= -84699 тыс. руб.
2007 год: 121206–196964= -75758 тыс. руб.
– излишек (+), недостаток (–) собственных и долгосрочных источников формирования запасов:
2007 год: 116820–152305= -35485 тыс. руб.
2008 год: 107042–162428= -55386 тыс. руб.
2009 год: 143017–196964= -53947 тыс. руб.
– излишек (+), недостаток (–) общей величины источников покрытия запасов:
2007 год: 131879–152305= -20426 тыс. руб.
2008 год: 222150–162428= 59722 тыс. руб.
2009 год: 207341–196964= 10377 тыс. руб.
Полученные данные сведем в общую таблицу и найдем отклонение:
Таблица 5 – Показатели обеспеченности запасов источниками формирования
| Показатели | 2007 год | 2008 год | 2009 год |
Отклонение (+; -) 2008–2007 гг. |
Отклонение (+; -) 2009–2008 гг. |
| Излишек или недостаток собственных оборотных средств | -94360 | -84699 | -75758 | 9661 | 8941 |
| Излишек или недостаток собственные и долгосрочных источников | -35485 | -55386 | -53947 | -19901 | 1439 |
| Излишек или недостаток общей величины источников | -20426 | 59722 | 10377 | 80148 | -49345 |
Теперь из полученных данных определим тип финансовой устойчивости:
Из таблицы видим, что 2007 году предприятие испытывало дефицит обеспеченности запасов источниками формирования. Был недостаток как собственных оборотных средств так и долгосрочных источников. Общая величина источников тоже была величина отрицательная.
В 2008 году мы наблюдаем рост собственных оборотных средств и рост общей величины источников. Производство выросло, росли доходы предприятия, дефицит финансов полностью покрыт и появился запас источников. В 2008 году финансовое состояние предприятия стабильно устойчивое.
В 2009 показатели несколько хуже, но общая величина источников осталась положительной, то есть финансовое положение предприятия в целом осталось устойчивым.
Показатели финансовой устойчивости характеризуют степень защищенности интересов инвесторов и кредиторов. Финансовая устойчивость – результат наличия определенного запаса прочности, защищающего предприятие от случайностей и резких изменений [23, с. 58].
Рассчитаем относительные показатели финансовой устойчивости за отчетный период:
– Коэффициент финансовой независимости:
2007 год: КФ.Н.=
2008 год: КФ.Н.=

2009 год: КФ.Н.=

– Коэффициент финансовой напряженности:
2007 год: Кнапряж.=

2008 год: Кнапряж.=

2009 год: Кнапряж.=

– Коэффициент самофинансирования:
2007 год: Ксамфин=
2008 год: Ксамфин=
2009 год: Ксамфин=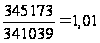
– Коэффициент задолженности:
2007 год: Кзадолж=

2008 год: Кзадолж=
2009 год: Кзадолж=
– Коэффициент обеспеченности собственными оборотными средствами:
2007 год: Коб=

2008 год: Коб=
2009 год: Коб=
– Коэффициент маневренности собственных оборотных средств:
2007 год: КМ=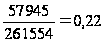
2008 год: КМ=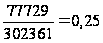
2009 год: КМ=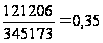
– Коэффициент реальной стоимости имущества:
2007 год: КР.С.И..=

2008 год: КР.С.И..=
2009 год: КР.С.И..=
– Коэффициент обеспеченности материальных запасов собственными средствами:
2007 год: КО.М.З.=

2008 год: КО.М.З.=

2009 год: КО.М.З.=

Таблица 6 – Относительные показатели финансовой устойчивости
| Показатели | 2007 год | 2008 год | 2009 год | Формулы для расчета |
| Коэффициент финансовой независимости | 0,5 | 0,4 | 0,5 | КФ.Н.= СК / Валюта баланса |
| Коэффициент финансовой напряженности | 0,4 | 0,5 | 0,5 | Кнапряж.= ЗК / Валюта баланса |
| Коэффициент самофинансирования | 1,2 | 0,8 | 1,01 | Ксамфин=СК /ЗК |
| Коэффициент задолженности | 0,8 | 1,2 | 0,9 | Кзадолж= ЗК / СК |
| Коэффициент обеспеченности собственными оборотными средствами | 0,2 |
0,1 |
0,3 |
Коб = СОК / ОА |
| Коэффициент маневренности собственных оборотных средств | 0,2 |
0,2 |
0,3 |
КМ= СОК / СК |
| Коэффициент реальной стоимости имущества | 0,7 | 0,5 | 0,6 | КР.С.И..=(ВОА+З)/ВБ |
| Коэффициент обеспеченности материальных запасов собственными средствами | 0,4 |
0,5 |
0,6 |
КО.М.З.= СОК / Запасы |
Сведем полученные данные в таблицу 7 и найдем отклонение:
Таблица 7 – Относительные показатели финансовой устойчивости
| Показатели | 2007 год | 2008 год | 2009 год | Отклонение (+;-) | |
| 2008–2007 гг. | 2009–2008 гг. | ||||
| Коэффициент финансовой независимости | 0,5 | 0,4 | 0,5 | -0,1 | 0,1 |
| Коэффициент финансовой напряженности | 0,4 | 0,5 | 0,5 | 0,1 | 0 |
| Коэффициент самофинансирования | 1,2 | 0,8 | 1,01 | -0,4 | 0,21 |
| Коэффициент задолженности | 0,8 | 1,2 | 0,9 | 0,4 | -0,3 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,2 | 0,1 | 0,3 | -0,1 | 0,2 |
| Коэффициент маневренности собственных оборотных средств | 0,2 |
0,2 |
0,3 |
0 |
0,1 |
| Коэффициент реальной стоимости имущества | 0,7 | 0,5 | 0,6 | -0,1 | 0,1 |
| Коэффициент обеспеченности материальных запасов собственными средствами | 0,4 |
0,5 |
0,6 |
0,1 |
0,1 |
Проанализируем полученные данные: данная таблица убедительно показывает нам, что самым финансово – устойчивым для ООО «КЭСП» был 2009 год. Коэффициент финансовой независимости был = 0,5, а коэффициент финансовой напряженности также был равен 0,5, а коэффициент самофинансирования = 1,01, обеспечивающий предприятию стабильную работу не испытывая потребность в банковских кредитах и указывает на возможность покрытия собственным капиталом заемных средств.
Коэффициент реальной стоимости имущества уменьшался с 2007 года по 2009 года, но все таки находится в допустимых рамках и означает, что у предприятия нет необходимости привлечения дополнительных заемных средств для пополнения имущества. Данный показатель означает также, что у ООО «КЭСП» высокий уровень производственного потенциала, высокая обеспеченность средствами производства.
Показатели 2009 года говорят, что предприятие выходит из кризиса, наращивая производство, ведет гибкую ценовую политику и стабилизирует свое финансовое положение.
Итоги 2009 года говорят о том, что положение ООО «КЭСП» в финансовом отношении стабильно устойчивое.
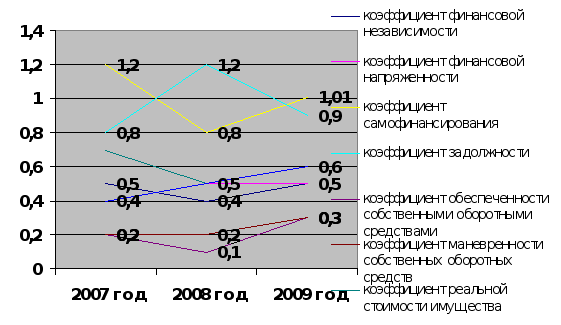
Рисунок 3 – Относительные показатели финансовой устойчивости ООО «КЭСП»
Внешним проявлением финансовой устойчивости является платежеспособность, т.е. возможность наличными ресурсами своевременно погасить свои платежные обязательства. Оценка платежеспособности осуществляется на основе характеристики ликвидности текущих активов, т.е. времени, необходимого для превращения их в денежную наличность. Понятие ликвидности более емкое, ведь от степени ликвидности баланса зависит платежеспособность. В то же время ликвидность характеризует не только текущее состояние расчетов, но и перспективу. Результаты анализа ликвидности фирмы представляют интерес, прежде всего, для коммерческих кредиторов. Так как коммерческие кредиты краткосрочны, то именно анализ ликвидности лучше всего позволяет оценить способность фирмы оплатить свои обязательства [24, с. 17].
Потребность в анализе ликвидности баланса возникает в условиях рынка в связи с усилением финансовых ограничений и необходимостью оценки кредитоспособности предприятия. Суть определения ликвидности баланса предприятия состоит в том, чтобы составить таблицу, в которой нужно представить группировку активов по степени ликвидности, а пассивов – по срочности погашения обязательств [25, с. 38].
Для определения ликвидности баланса сопоставим итоги групп по активу и пассиву и сравним полученные результаты с абсолютно ликвидным балансом.
Таблица 8 – Группировка активов и пассивов баланса ООО «КЭСП» по степени ликвидности
| Активы | 2007 год | 2008 год | 2009 год | Пассивы |
2007 год |
2008 год |
2009 год |
| Денежные средства А1 | 7464 | 27438 | 4816 | Кредиторская задолженность П1 | 143415 | 222547 | 254729 |
| Дебиторская задолженность А2 | 104158 | 246323 | 228587 |
Краткосрочные обязательства П2 |
158474 | 337698 | 319228 |
|
Запасы А3 |
152305 | 162428 | 196964 |
Долгосрочные обязательства П3 |
58875 | 29313 | 21811 |
| Внеоборотные активы А4 | 203609 | 224632 | 223967 | Капитал и резервы П4 | 261554 | 302361 | 345173 |
Итак, из