Финансовые риски в деятельности предприятий и их оценка (на примере ОАО "ТАИФ НК")
|
|||||||||||||||||||||||||||||||||||
|
Безрисковая зона |
Зона допустимого риска |
Зона критического риска |
Зона катастрофического риска |
||||||||||||||||||||||||||||||||
 = 1, 1, 1
Рисунок 2 – Оценка риска финансовой устойчивости компании
Для предприятий, занятых производством, обобщающим показателем финансовой устойчивости выступает излишек или недостаток источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств и величины запасов и затрат [38, c.58].
Оценка рисков ликвидности и финансовой устойчивости с помощью относительных показателей осуществляется посредством анализа отклонений от рекомендуемых значений. Расчет коэффициентов представлен в таблицах 1 и 2.
Таблица 1 – Финансовые коэффициенты ликвидности
| Показатель | Способ расчета | Рекомендуемые значения | Комментарий |
| 1. Общий показатель ликвидности |
|
L1 ≥ 1 | Показывает способность компании осуществлять расчеты по всем видам обязательств — как по ближайшим, так и по отдаленным |
| 2. Коэффициент абсолютной ликвидности |
|
L2 > 0,2–0,7 | Показывает, какую часть краткосрочной задолженности организация может погасить в ближайшее время за счет денежных средств |
| 3. Коэффициент «критической оценки» |
|
Допустимое 0,7–0,8; желательно L3 ≥ 1,5 |
Показывает, какая часть краткосрочных обязательств организации может быть немедленно погашена за счет средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам |
| 4. Коэффициент текущей ликвидности |
|
Оптимальное — не менее 2,0 | Показывает, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства |
| 5. Коэффициент маневренности функционирующего капитала |
|
Уменьшение показателя в динамике — положительный факт | Показывает, какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности |
| 6. Коэффициент обеспеченности собственными средствами |
|
Не менее 0,1 | Характеризует наличие собственных оборотных средств у организации, необходимых для ее финансовой устойчивости |
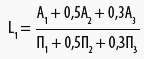


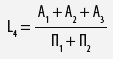
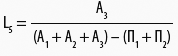
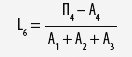
Таблица 2 – Финансовые коэффициенты, применяемые для оценки финансовой устойчивости компании
| Показатель | Способ расчета | Рекомендуемые значения | Комментарий |
| 1. Коэффициент автономии |
|
Минимальное пороговое значение — на уровне 0,4. Превышение указывает на увеличение финансовой независимости, расширение возможности привлечения средств со стороны |
Характеризует независимость от заемных средств |
| 2. Коэффициент соотношения заемных и собственных средств |
|
U2 < 1,5. Превышение указанной границы означает зависимость предприятия от внешних источников средств, потерю финансовой устойчивости (автономности) | Показывает, сколько заемных средств привлекло предприятие на 1 рубль вложенных в активы собственных средств |
| 3. Коэффициент обеспеченности собственными средствами |
|
U3 > 0,1. Чем выше показатель (0,5), тем лучше финансовое состояние предприятия | Иллюстрирует наличие у предприятия собственных оборотных средств, необходимых для его финансовой устойчивости |
| 4. Коэффициент финансовой устойчивости |
|
U4 > 0,6. Снижение показателей свидетельствует о том, что предприятие испытывает финансовые затруднения | Показывает, какая часть актива финансируется за счет устойчивых источников |

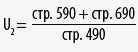
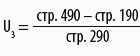
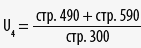
Сущность методики комплексной (балльной) оценки финансового состояния организации заключается в классификации организаций по уровню финансового риска, то есть любая организация может быть отнесена к определенному классу в зависимости от набранного количества баллов, исходя из фактических значений ее финансовых коэффициентов. Интегральная балльная оценка финансового состояния организации представлена в таблице 3.
Таблица 3 – Интегральная балльная оценка финансового состояния организации
|
Показатель финансового состояния |
Рейтинг показателя | Критерий | Условия снижения критерия | |
| высший | низший | |||
| 1. Коэффициент абсолютной ликвидности (L2) | 20 | 0,5 и выше — 20 баллов | Менее 0,1 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 0,5 снимается 4 балла |
| 2. Коэффициент «критической оценки» (L3) | 18 | 1,5 и выше — 18 баллов |
Менее 1 — 0 баллов |
За каждые 0,1 пункта снижения по сравнению с 1,5 снимается по 3 балла |
| 3. Коэффициент текущей ликвидности (L4) | 16,5 | 2 и выше — 16,5 балла |
Менее 1 — 0 баллов |
За каждые 0,1 пункта снижения по сравнению с 2 снимается по 1,5 балла |
| 4. Коэффициент автономии (U1) | 17 | 0,5 и выше — 17 баллов | Менее 0,4 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 0,5 снимается по 0,8 балла |
| 5. Коэффициент обеспеченности собственными средствами (U3) | 15 | 0,5 и выше — 15 баллов | Менее 0,1 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 0,5 снимается по 3 балла |
| 6. Коэффициент финансовой устойчивости (U4) | 13,5 | 0,8 и выше — 13,5 балла | Менее 0,5 — 0 баллов | За каждые 0,1 пункта снижения по сравнению с 0,8 снимается по 2,5 балла |
1-й класс (100–97 баллов) — это организации с абсолютной финансовой устойчивостью и абсолютно платежеспособные. Они имеют рациональную структуру имущества и, как правило, прибыльные.
2-й класс (96–67 баллов) — это организации нормального финансового состояния. Их финансовые показатели довольно близки к оптимальным, но по отдельным коэффициентам допущено определенное отставание. Рентабельные организации.
3-й класс (66–37 баллов) — это организации, финансовое состояние которых можно оценить как среднее. При анализе баланса обнаруживается слабость отдельных финансовых показателей. Платежеспособность находится на границе минимально допустимого уровня, а финансовая устойчивость нормальная. При взаимоотношениях с такими организациями вряд ли существует угроза потери средств, но выполнение ими обязательств в срок представляется сомнительным.
4-й класс (36–11 баллов) — это организации с неустойчивым финансовым состоянием. При взаимоотношениях с ними имеется определенный финансовый риск. У них неудовлетворительная структура капитала, а платежеспособность находится на нижней границе допустимого. Прибыль, как правило, отсутствует или незначительна.
5-й класс (10–0 баллов) — это организации с кризисным финансовым состоянием. Они неплатежеспособны и абсолютно неустойчивы с финансовой точки зрения. Такие организации убыточны [37, c. 24].
Существует понятие степени риска деятельности предприятия в целом. Степень риска деятельности предприятия зависит от соотношения его выручки от реализации и прибыли, а также от соотношения общей суммы прибыли с той же суммой, но уменьшенной на величину обязательных расходов и платежей из прибыли, размеры которых не зависят от размеров самой прибыли.
Показатель соотношения выручки от реализации (или выручки за вычетом переменных затрат) и прибыли от реализации называется "операционный левередж" и характеризует степень риска предприятия при снижении выручки от реализации.
Общая формула, по которой можно определить уровень операционного левереджа при одновременном снижении цен и натурального объема, — следующая:
Л1 = (Л2 х Иц + Л3 х Ин) : Ив (1)
где Л1 – уровень операционного левереджа;
Л2 – уровень операционного левереджа при снижении выручки от реализации за счет снижения цен;
Л3 – уровень операционного левереджа при снижении выручки от реализации за счет снижения натурального объема реализации;
Иц – снижение цен (в процентах к базисной выручке от реализации);
Ин – снижение натурального объема продаж (в процентах к базисной выручке от реализации);
Ив – снижение выручки от реализации (в процентах).
Возможен случай, когда падение выручки от реализации происходит в результате снижения цен при одновременном росте натурального объема продаж. В этом случае формула преобразуется в другую:
Л1 = (Л2 х Иц — Л3 х Ин) : Ив (2)
Еще один вариант. Выручка от реализации снижается при росте цен и снижении натурального объема продаж. Формула для этих условий принимает следующий вид:
Л1 = (Л3 х Ин — Л2 х Иц) : Ив (3)
Таким образом, уровень операционного левереджа измеряется и оценивается по-разному в зависимости от того, за счет каких факторов может произойти уменьшение выручки от реализации: только в результате снижения цен, только в результате снижения натурального объема продаж, или, что гораздо реальнее, за счет сочетания обоих этих факторов. Зная это, можно регулировать степень риска, используя каждый фактор в той или иной мере, в зависимости от конкретных условий деятельности предприятия.
В отличие от операционного, финансовый левередж имеет целью измерить не уровень риска, возникающего в процессе реализации предприятием своей продукции (работ, услуг), а уровень риска, связанного с недостаточностью прибыли, остающейся в распоряжении предприятия. Иными словами, речь идет о риске не расплатиться по обязательствам, источником выплаты которых является прибыль. При рассмотрении этого вопроса важно учесть некоторые обстоятельства. Во-первых, такой риск возникает в случае уменьшения прибыли предприятия. Динамика прибыли не всегда зависит от динамики выручки от реализации. Кроме того, предприятие формирует свою прибыль не только от реализации, но и от других видов деятельности (прочие операционные и прочие внереализационные доходы и расходы, доходы от участия в других организациях и т.п.).
Когда мы говорим о достаточности или недостаточности прибыли в качестве источника определенных выплат, о риске снижения этого источника, в расчет должна приниматься вся прибыль, а не только прибыль от реализации. Источником расходов и платежей за счет прибыли является вся сумма ее, независимо от того, каким методом прибыль получена.
Общая сумма прибыли предприятия в первую очередь уменьшается на величину налога на прибыль. Оставшаяся после этого в распоряжении предприятия сумма может быть использована на разные цели. В данном случае имеют значение не конкретные направления расходования прибыли, а характер этих расходов.
Риск порождается тем обстоятельством, что в составе расходов и платежей из прибыли есть такие, которые должны быть осуществлены обязательно, независимо от величины прибыли и вообще от ее наличия или отсутствия.
К таким расходам относятся:
-дивиденды по привилегированным акциям и проценты по облигациям, выпущенным предприятием;
-проценты за банковские кредиты в части, уплачиваемой за счет прибыли. Сюда относятся: суммы процентов по кредитам банков, полученным на восполнение недостатка оборотных средств (этот кредит является целевым и выдается по специальному кредитному договору с учреждением банка). В договоре предусматриваются конкретные условия выдачи кредита и мероприятия, которые должно провести предприятие для восстановления необходимой суммы оборотных средств;
-проценты за кредиты на приобретение основных средств, нематериальных и других внеоборотных активов;
-суммы оплаты процентов по средствам, взятым взаймы у других предприятий и организаций;
-штрафные санкции, подлежащие внесению в бюджет. Сюда относятся штрафы и расходы по возмещению ущерба в результате несоблюдения требований по охране окружающей среды; штрафы за получение необоснованной прибыли вследствие завышения цен, сокрытия или занижения прибыли и других объектов налогообложения; другие виды штрафных санкций, подлежащих внесению в бюджет.
Чем больше эти и другие расходы, носящие аналогичный характер, тем больше риск предприятия. Риск состоит в том, что при снижении величины прибыли в определенной степени прибыль, оставшаяся после уплаты всех обязательных платежей, снизится в гораздо большей степени, вплоть до возникновения отрицательной величины этой части прибыли.
Степень финансового риска измеряется частным от деления прибыли за вычетом налога на прибыль к прибыли, остающейся в распоряжении предприятия, за вычетом обязательных расходов и платежей из нее, не зависящих от величины прибыли. Этот показатель называется финансовый левередж. Финансовый риск тем выше, чем выше базисное соотношение названных величин.
Операционный и финансовый левередж позволяют дать единую оценку финансового риска предприятия. Введем следующие обозначения:
Ло – операционный левередж;
Лф – финансовый левередж;
В – выручка от реализации;
Пер – переменные затраты;
Пч – чистая прибыль;
Пс – свободная прибыль;
Пр – прибыль от реализации.
Тогда Ло = В / Пр или (В – Пер) / Пр;
Лф = Пч / Пс.
Если ввести к = Пр / Пч, то обе формулы можно объединить в одну:
Ло х Лф = (В / Пр) х (Пр / (к х Пс)) = В / к х Пс
Ло х Лф = (В – Пер) / (к х Пс) (4)
Следовательно общий риск неполучения в достаточных суммах свободной прибыли тем выше, чем меньше переменные затраты, чем меньше чистая прибыль по сравнению с прибылью от реализации (т.е. чем больше "к") и чем меньше величина свободной прибыли, т.е. чистой прибыли за вычетом обязательных расходов и платежей из нее [23, c.273].
Таким образом, финансовые риски – это спекулятивные риски, для которых возможен как положительный, так и отрицательный результат. Их особенностью является вероятность наступления ущерба в результате проведения таких операций, которые по своей природе являются рискованными. В основе управления финансовыми рисками лежат целенаправленный поиск и организация работ по оценке, избежанию, удержанию, передаче и снижению степени риска. Конечной целью управления финансовыми рисками является получение наибольшей прибыли при оптимальном, приемлемом для предприятия соотношении прибыли и риска. Все виды финансовых рисков поддаются количественной оценке. Особенности разных видов рисков предполагают неодинаковые подходы к их количественной оценке.
2. Анализ финансовых рисков хозяйственной деятельности ОАО «ТАИФ-НК»
2.1 Общая характеристика ОАО «ТАИФ-НК»
Нефтеперерабатывающая отрасль – важнейшее звено нефтяного комплекса, определяющее эффективность использования углеводородного сырья. От ее надежного функционирования зависит гарантированное обеспечение потребности регионов России в моторных топливах, смазочных маслах и других нефтепродуктах, без которых невозможны функционирование транспортной инфраструктуры, экономическая и стратегическая безопасность государства. В Приволжском федеральном округе, где сконцентрировано около 43% нефтеперерабатывающих мощностей России (12 нефтеперерабатывающих заводов), многие компании уже начали вкладывать средства в модернизацию имеющихся производств и расширение ассортимента продукции.
Существенная потребность экономики страны в современных нефтеперерабатывающих производствах обуславливает актуальность, перспективность, эффективность инвестиционного проекта «Нефтеперерабатывающий комплекс ОАО «ТАИФ-НК» в г. Нижнекамск», а также его адекватность рыночным тенденциям.
Полное фирменное наименование Общества – Открытое акционерное общество «ТАИФ-НК». Место нахождения Общества - Российская Федерация, Республика Татарстан, город Нижнекамск, промышленная зона, ОАО «ТАИФ-НК». Основной целью деятельности Общества является получение прибыли. Общество имеет гражданские права и несет гражданские обязанности, необходимые для осуществления любых видов деятельности, не запрещенных действующим законодательством Российской Федерации. ОАО «ТАИФ-НК», в настоящее время является «сердцем» нефтепереработки в Республике Татарстан, выпускает широкий спектр нефтепродуктов. Суммарная мощность компании по сырью 8 млн. тонн в год: проектная мощность установки первичной перегонки нефти – 7 млн. тонн и установки перегонки газового конденсата – 1 млн. тонн в год.
Миссия ОАО «ТАИФ-НК» - содействовать развитию и увеличению потенциала нефтегазового кластера промышленности для обеспечения долгосрочного экономического роста и социальной стабильности Республики Татарстан и Российской Федерации путем обеспечения потребностей общества в высококачественных нефтепродуктах на основе применения современных передовых технологий и эффективного использования природных топливно-энергетических ресурсов.
Стратегической направленностью развития ОАО «ТАИФ-НК» является последовательное совершенствование действующих производств Общества и строительство новых установок, позволяющих достичь мирового уровня переработки высокосернистой нефти и максимально обеспечить потребности Республики Татарстан в нефтехимическом сырье и высококачественных моторных топливах, отвечающих требованиям и нормам европейских стандартов. При этом предполагается:
- обеспечить доведение глубины переработки нефти до уровня - не ниже 98,5 % в перерасчете на перерабатываемую нефть, максимально увеличив объем производства светлых нефтепродуктов и повысив добавочную стоимость и рентабельность деятельности.
- обеспечить существенный рост промышленного производства и продаж рыночной товарной продукции республиканской нефтепереработки через доведение объемов переработки нефти на ОАО «ТАИФ-НК» до 9,1 млн. тонн в год и развитие производства компонентной базы для выпуска автомобильных бензинов.
- обеспечить возможность переработки высокосернистой карбоновой нефти, добываемой на территории Республики Татарстан, в объеме 9,1 млн. тонн в год.
- способствовать росту занятости трудового населения Республики Татарстан за счет открытия новых высокооплачиваемых рабочих мест на вводимых в строй промышленных производствах ОАО «ТАИФ-НК».
Нефтеперерабатывающий завод ОАО «ТАИФ-НК» имеет возможность производить следующие основные виды продукции: нафта прямогонная; бензин газового конденсата; автобензины; дизельное топливо; керосин технический; авиакеросин; вакуумный газойль; мазут высокосернистый.
Нефтеперерабатывающий завод ОАО «ТАИФ-НК» несмотря на свое монопольное положение в Республике Татарстан расположен в зоне регионов с высокой концентрацией нефтеперерабатывающих производств. Учитывая, что до конца 60-х годов Урал и Поволжье являлись крупнейшими центрами добычи нефтяного сырья, и в Башкирии, Самарской и Пермской областях были построены новые заводы. При этом необходимо учитывать, что группа близрасположенных Уфимских НПЗ является одной из лучших в России по техническому уровню. Кроме того, на 2010 год намечен пуск первой очереди комплекса нефтеперерабатывающих и нефтехимических производств ОАО «ТАНЕКО», строительство которых идет на нижнекамской промышленной площадке. Все это неминуемо приведет к обострению конкуренции на целевых рынках сбыта Общества.
Производственная структура ОАО «ТАИФ-НК» состоит из двух технологических подразделений: Нефтеперерабатывающего завода и Завода Бензинов.
Нефтеперерабатывающий завод ОАО «ТАИФ-НК» включает в себя три основных производства: производство перегонки сернистых нефтей и выработки из них нефтепродуктов; производство гидроочистки средних дистиллятов и товарно-сырьевое производство.
Завод Бензинов ОАО «ТАИФ-НК» в настоящее время один из самых современных заводов отрасли. Его основу составляет установка каталитического крекинга сернистых нефтепродуктов, предназначенная для крекирования вакуумного газойля на микросферическом цеолитсодержащем катализаторе с целью получения компонентов товарного бензина, пропан-пропиленовой и бутан-бутиленовой фракций, тяжелого и легкого газойлей, сухого углеводородного газа, кислого (сероводородсодержащего) газа.
Для реализации мероприятий по повышению качества продуктов нефтепереработки в 2009 году ОАО «ТАИФ-НК» ввело в эксплуатацию установки получения высокооктановых компонентов бензинов - ТАМЭ и МТБЭ. Внедрение данных установок способствовало увеличению объемов производства автомобильных бензинов, а также производство автомобильных бензинов с улучшенными качественными характеристиками на основе существующей установки каталитического крекинга вакуумного газойля.
В 2009 году завершены работы по наблюдению за применением топлива для реактивных двигателей марки РТ производства ОАО «ТАИФ-НК» на авиатехнике гражданской авиации.
В настоящее время ОАО «ТАИФ-НК» осуществляет выпуск авиатоплива марки РТ в промышленном масштабе без ограничений.
По итогам 2009 года Обществом произведено товарной продукции на 74,9 млрд. рублей. Реализовано продукции на сумму 74,4 млрд. рублей. Доля экспорта в реализованной продукции в 2009 году, в сравнении с 2008 годом, - возросла и составила 54 %. Получена чистая прибыль в размере 617 млн. рублей. Рентабельность затрат по чистой прибыли составила 0,9 %.
В настоящее время конъюнктура долгового рынка позволяет ОАО «ТАИФ-НК» производить заимствования по достаточно низким ставкам. Средняя ставка привлечения заемных средств в 2008 году составила 5,24 % годовых.
В основе управления данным риском лежит анализ вероятных изменений процентной ставки в заданном горизонте планирования. На основе полученных результатов ОАО «ТАИФ-НК» структурируют кредитный портфель между различными кредитными учреждениями, что позволяет оперативно выбирать наилучшие процентные ставки.
Поскольку ОАО «ТАИФ-НК» реализует значительную часть продукции на экспорт, а также осуществляет заимствования на международном рынке ссудного капитала (синдицированный кредит), возникает необходимость оценки влияния валютных рисков на финансовый результат Общества.
С целью минимизации потерь ОАО «ТАИФ-НК» осуществляет управление структурой продаж между внешним и внутренним рынком, основанным на мониторинге цен и прогнозном изменении курсов валют. Кроме того, активно используется инструмент привлечения валютных ресурсов в целях погашения задолженности в иностранной валюте, что позволяет избегать конверсионных операций и тем самым снижать вероятные потери, обусловленные снижением курсов валют. Также осуществляется оптимизация соотношения привлечения рублевых и валютных кредитов в зависимости от ситуации на валютном рынке.
Изменение уровня инфляции в стране может оказывать влияние на результаты деятельности Общества. Снижение темпов инфляции положительно сказывается на способностях ОАО «ТАИФ-НК» выполнять принятые на себя обязательства перед партнерами. Повышение же уровня инфляции, напротив, может привести к повышению транспортных расходов, издержек на энергоресурсы и сырье темпами, превышающими темпы роста цен на готовую продукцию.
Вместе с тем, существующий уровень инфляции далек от критического для Общества значения. С целью снижения данного риска, принимаются меры по ограничению затрат, снижению дебиторской задолженности и сокращению средних сроков ее оборота.
Таким образом, открытое акционерное общество «ТАИФ-НК» - одно из самых динамично развивающихся предприятий республики универсального топливно-сырьевого направления, созданное в целях удовлетворения спроса потребителей в нефтепродуктах и обеспечения сырьем нефтехимических производств Республики Татарстан.
2.2 Методика оценки рисков ОАО «ТАИФ-НК» по абсолютным финансовым показателям
Для проведения анализа компании по критерию риска использовалась отчетность за 2007–2009 гг. на основании «Бухгалтерского баланса» (форма №1), который представлен в Приложении А, Б и В, и «Отчета о прибылях и убытках» (форма № 2), который представлен в Приложении Г, Д и Е. Результаты анализа сгруппированы в таблицы.
Итак, начнем с платежеспособности (ликвидности). Платежеспособность предприятия характеризует его способность своевременно рассчитываться по своим финансовым обязательствам за счет достаточного наличия готовых средств платежа и других ликвидных активов. Оценка риска потери платежеспособности непосредственно связана с анализом ликвидности активов и баланса в целом. Эту взаимосвязь мы рассмотрим в таблицах 4, 5 и 6.
Таблица 4 – Анализ ликвидности баланса 2007 г.
| Актив | Наиболее ликвидные активы А1 (ДС+ФВкр) | Быстрореали-зуемые активы А2 (дебиторская задолженность) | Медленно реализуемые активы А3 (запасы и затраты) | Труднореали-зуемые активы А4 (внеоборотные активы) | Баланс | |
| Абсолютные величины | начало года | 506 774 | 6 496 957 | 4 784 879 | 11 047 393 | 22 836 003 |
| конец года | 3 797 997 | 8 822 716 | 5 930 703 | 18 255 249 | 36 806 665 | |
| Удельные веса (%) | начало года | 2,22 | 28,45 | 20,95 | 48,38 | 100 |
| конец года | 10,32 | 23,97 | 16,11 | 49,6 | 100 | |
| Пассив | Наиболее срочные обязательства П1 (кредиторская задолженность) | Краткосрочные пассивы П2 (краткосрочные кредиты и займы) | Долгосрочные пассивы П3 (долгосрочные кредиты и займы) | Постоянные пассивы П4 (реальный собственный капитал) | Баланс | |
| Абсолютные величины | начало года | 8 596 981 | 4 373 551 | 8 425 695 | 1 439 776 | 22 836 003 |
| конец года | 18 633 974 | 3 447 027 | 9 289 743 | 5 435 921 | 36 806 665 | |
| Удельные веса (%) | начало года | 37,65 | 19,15 | 36,9 | 6,3 | 100 |
| конец года | 50,63 | 9,36 | 25,24 | 14,77 | 100 | |
| Платежный излишек (+) или недостаток (–) | начало года | - 8 090 207 | 2 123 406 | - 3 640 816 | 9 607 617 | 0 |
| конец года | - 14 835 977 | 5 375 689 | - 3 359 040 | 12 819 328 | 0 | |
А1 < П1; А2 ≥ П2; А3 < П3; А4 ~ П4. Предприятие попадает в зону допустимого риска.
Таблица 5 – Анализ ликвидности баланса 2008 г.
| Актив | Наиболее ликвидные активы А1 (ДС+ФВкр) | Быстрореали-зуемые активы А2 (дебиторская задолженность) | Медленно реализуемые активы А3 (запасы и затраты) | Труднореали-зуемые активы А4 (внеоборотные активы) | Баланс | |
| Абсолютные величины | начало года | 3 797 997 | 7 818 362 | 5 930 703 | 18 255 249 | 35 802 311 |
| конец года | 5 711 251 | 5 722 273 | 3 618 592 | 19 482 402 | 34 534 518 | |
| Удельные веса (%) | начало года | 10,61 | 21,84 | 16,56 | 50,99 | 100 |
| конец года | 16,54 | 16,57 | 10,48 | 56,41 | 100 | |
| Пассив | Наиболее срочные обязательства П1 (кредиторская задолженность) | Краткосрочные пассивы П2 (краткосрочные кредиты и займы) | Долгосрочные пассивы П3 (долгосрочные кредиты и займы) | Постоянные пассивы П4 (реальный собственный капитал) | Баланс | |
| Абсолютные величины | начало года | 17 629 620 | 3 447 027 | 9 289 743 | 5 435 921 | 35 802 311 |
| конец года | 4 927 476 | 1 833 | 13 047 728 | 16 557 481 | 34 534 518 | |
| Удельные веса (%) | начало года | 49,24 | 9,63 | 25,95 | 15,18 | 100 |
| конец года | 14,27 | 0,01 | 37,78 | 47,94 | 100 | |
| Платежный излишек (+) или недостаток (–) | начало года | - 13 831 623 | 4 371 335 | - 3 359 040 | 12 819 328 | 0 |
| конец года | 783 775 | 5 720 440 | - 9 429 136 | 2 924 921 | 0 | |
А1 < П1; А2 ≥ П2; А3 < П3; А4 ~ П4. Предприятие попадает в зону допустимого риска.
Таблица 6 – Анализ ликвидности баланса 2009 г.
| Актив | Наиболее ликвидные активы А1 (ДС+ФВкр) | Быстрореали-зуемые активы А2 (дебиторская задолженность) | Медленно реализуемые активы А3 (запасы и затраты) | Труднореали-зуемые активы А4 (внеоборотные активы) | Баланс | |
| Абсолютные величины | начало года | 5 711 251 | 5 722 273 | 3 618 592 | 19 479 970 | 34 532 086 |
| конец года | 3 121 825 | 7 873 167 | 8 284 951 | 18 792 047 | 38 071 990 | |
| Удельные веса (%) | начало года | 16,54 | 16,57 | 10,48 | 56,41 | 100 |
| конец года | 8,2 | 20,68 | 21,76 | 49,36 | 100 | |
| Пассив | Наиболее срочные обязательства П1 (кредиторская задолженность) | Краткосрочные пассивы П2 (краткосрочные кредиты и займы) | Долгосрочные пассивы П3 (долгосрочные кредиты и займы) | Постоянные пассивы П4 (реальный собственный капитал) | Баланс | |
| Абсолютные величины | начало года | 4 927 476 | 1 833 | 12 995 980 | 16 606 797 | 34 532 086 |
| Пассив | Наиболее срочные обязательства П1 (кредиторская задолженность) | Краткосрочные пассивы П2 (краткосрочные кредиты и займы) | Долгосрочные пассивы П3 (долгосрочные кредиты и займы) | Постоянные пассивы П4 (реальный собственный капитал) | Баланс | |
| Абсолютные величины | конец года | 12 902 488 | 2 811 854 | 7 587 522 | 14 770 126 | 38 071 990 |
| Удельные веса (%) | начало года | 14,27 | 0,01 | 37,63 | 48,09 | 100 |
| конец года | 33,89 | 7,39 | 19,93 | 38,79 | 100 | |
| Платежный излишек (+) или недостаток (–) | начало года | 783 775 | 5 720 440 | - 9 377 388 | 2 873 173 | 0 |
| конец года | - 9 780 663 | 5 061 313 | 697 429 | 4 021 921 | 0 | |
А1 < П1; А2 ≥ П2; А3 ≥ П3; А4 ~ П4. Предприятие попадает в зону допустимого риска.
Графически динамика групп ликвидных активов организации за исследуемый период в зависимости от их удельного веса представлена на рисунке 3.
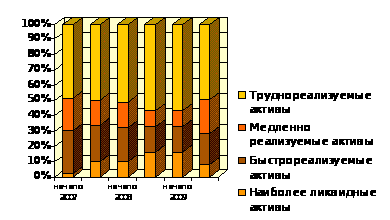
Рисунок 3 – Анализ ликвидности активов ОАО «ТАИФ-НК»
На