Оценка финансового состояния предприятия
Данные расчеты подтверждают предкризисное состояние предприятия.
2.5 Расчет финансовых коэффициентов
Финансовые коэффициенты являются относительными показателями и их анализ заключается в сравнении их с базисными значениями, оптимальными значениями или критическими и изучении их динамики. Анализ заключается в правильности их расчетов в сравнении их величин с рекомендуемыми, базисными и в изучении их динамики за отчетный период или за ряд лет.
Расчет коэффициентов за 2009 год:
1. Коэффициент общей рентабельности предприятия:
К1R =
 =
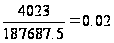
2. Коэффициент чистой рентабельности предприятия:
К2R =
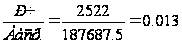
3. Коэффициент чистой рентабельности собственного капитала:
К3R =
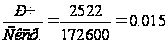
4. Коэффициент общей рентабельности производственных фондов:
К4R =
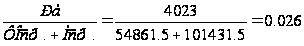
5. Коэффициент чистой прибыли на рубль оборота:
К1У =
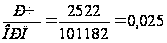
6. Коэффициент прибыли от реализации продукции:
К2У =
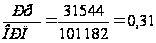
7. Коэффициент общей прибыли на рубль оборота:
К3У =
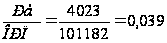
8. Коэффициент капиталоотдачи имущества:
К1а =
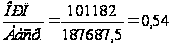
9. Коэффициент использования производственных фондов:
К2а =
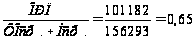
10. Коэффициент оборачиваемости всех оборотных средств:
К3а =
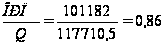
11. Коэффициент оборачиваемых запасов:
К4а =
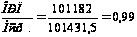
12. Коэффициент оборачиваемости дебиторской задолженности:
К5а =
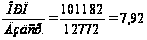
13. Коэффициент оборачиваемости банковских активов:
К6а =
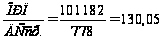
14. Коэффициент оборачиваемости собственного капитала:
К7а =
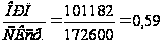
15. Коэффициент автономии:
Ка =
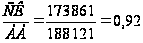
16. Коэффициент соотношения заемных и собственных средств:
Кзс =
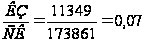
17. Коэффициент обеспеченности собственными средствами:
Ко =
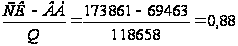
18. Коэффициент имущества производственного назначения
Ки =
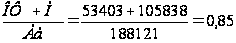
Остальные расчеты осуществляются аналогично. Расчеты сводятся в аналитическую таблицу.
Таблица 7 Финансовые коэффициенты ОАО "МИЗ им. М.Горького" за 2008 – 2009г.г.
| Обозначение коэффициента | Норматив | 2008г | 2009г | Отклонения |
| Оценка рентабельности предприятия | ||||
| K1R | > 0,5 | -0,08 | 0,02 | +0,1 |
| K2R | > 0,25 | -0,08 | 0,013 | +0,093 |
| K3R | > 1,5 | -0,15 | 0,015 | +0,165 |
| K4R | > 0,25 | -0,11 | 0,026 | +0,136 |
| Оценка эффективности управления | ||||
| K1У | > 0,25 | -0,04 | 0,025 | +0,065 |
| K2У | > 0,25 | 0,02 | 0,31 | +0,29 |
| K3У | > 0,25 | -0,04 | 0,039 | +0,079 |
| Оценка деловой активности | ||||
| K1а | > 3 | 2,00 | 0,54 | -1,46 |
| K2а | > 5 | 2,87 | 0,65 | -2,22 |
| K3а | > 5 | 3,62 | 0,86 | -2,76 |
| K4а | > 50 | 6,83 | 0,99 | -5,84 |
| K5а | > 30 | 10,26 | 7,92 | -2,34 |
| K6а | > 40 | 261,78 | 130,05 | -131,73 |
| K7а | > 4 | 3,78 | 0,59 | -3,19 |
| Оценка рыночной устойчивости | ||||
| Kа | > 0,5 | 0,57 | 0,95 | +0,38 |
| Kзс | < 1 | 0,35 | 0,07 | -0,28 |
| Kо | > 0,6-0,8 не менее 0,1 | 0,28 | 0,88 | 0,60 |
| Kи | > 0,5 | 0,68 | 0,85 | +0,17 |
1. Коэффициент общей рентабельности предприятия показывает, сколько рублей балансовой прибыли (прибыли от всей финансово-хозяйственной деятельности до налогообложения) приходится на 1 рубль имущества предприятия.
Коэффициент общей рентабельности в 2009 году по сравнению с 2008г. повысился от -0,08 до 0,02, что ниже установленного норматива, но наблюдается тенденция к его увеличению. Это свидетельствует о недостаточно эффективном использовании капитала, вложенного в деятельность предприятия на длительный срок, но наблюдается позитивная динамика. Негативное влияние на величину показателя оказывает отрицательная сумма прибыли от финансово-хозяйственной деятельности в 2008г. и относительно небольшой суммы прибыли в 2009г. В большей степени это обуславливается прочих и внереализационных расходов.
2. Коэффициент чистой рентабельности предприятия показывает, сколько рублей чистой прибыли приходится на 1 рубль имущества предприятия. Коэффициент чистой рентабельности в 2009г. по сравнению с 2008г. увеличился с -0,08 до 0,013, что ниже установленного норматива и заслуживает отрицательной оценки. Невысокое значение этого коэффициента связано с относительно небольшой суммой прибыли от финансово-хозяйственной деятельности и чистой прибыли, полученной предприятием. Динамика так же положительна.
3. Коэффициент чистой рентабельности собственного капитала показывает, сколько рублей чистой прибыли предприятия приходится на рубль собственного капитала. Значение этого коэффициента имеет положительную динамику, но она ниже рекомендуемого значения, и заслуживает отрицательной оценки. Это связано с невысоким уровнем чистой прибыли.
4. Коэффициент общей рентабельности производственных фондов показывает эффективность основных фондов и оборотных материальных активов. Значение этого коэффициента в 2008г. составило -0,11, что оценивается отрицательно. В 2009г. произошло увеличение значения коэффициента до 0,026, что оценивается положительно и говорит о том, что предприятие достаточно эффективно использовало основные средства и оборотные материальные активы.
5. Коэффициент чистой прибыли на рубль оборота в 2008г составил -0,04, что оценивается негативно и означает, что на один рубль реализованной продукции приходится полученный убыток, а не прибыль. В 2009г. наблюдается увеличение значения коэффициента до 0,025, что оценивается положительно, так как прослеживается тенденция повышению и на 1 руб. вложенных средств было получено 2,6коп..
6. Коэффициент прибыль от реализации продукции показывает, сколько прибыли от реализации продукции приходится на рубль реализованной продукции приходится на рубль реализованной, товаров, работ и услуг. Значение этого коэффициента в 2008г. не соответствует оптимальному (0,25), однако в 2009г. наблюдается тенденция к увеличению от 0,02 до 0,31, что при прочих равных условиях оценивается положительно. Это свидетельствует о некотором повышении прибыли от реализации продукции.
7. Коэффициент общей прибыли на рубль оборота в 2008г. составил
-0,04, что оценивается негативно и показывает, что на один рубль оборота приходится убыток, а не прибыль. В 2009г. значение коэффициента увеличилось до 0,039, что оценивается положительно, так как прослеживается тенденция повышения и показывает, что на один рубль оборота приходится 0,039 рубля прибыли от всей финансово-хозяйственной деятельности предприятия до налогообложения. Это соотношение коэффициентов свидетельствует о позитивном влиянии внереализационных результатов и прочей реализации.
8. Коэффициент капиталоотдачи имущества в 2008г. составил 2,00, что оценивается негативно, так как значение коэффициента ниже оптимально рекомендуемого, чем выше этот коэффициент, тем успешнее работает предприятия. В 2009г. значение коэффициента составило 0,54, что оценивается отрицательно, так как наблюдается тенденция к снижению этого коэффициента. Это в некоторой степени связано со снижением объемов производства.
9. Коэффициент использования производственных фондов несколько уменьшился в 2009г. по сравнению с 2008г. с 2,87 до 0,65. Этот коэффициент характеризует степень использования основных фондов и материальных оборотных активов и измеряется величиной выручки на единицу стоимости средств, вложенных в производство. В данном случае значение данного коэффициента не соответствует оптимальному, что оценивается отрицательно, и наблюдается тенденция к его резкому снижению.
10. Коэффициент оборачиваемости всех оборотных средств составил в 2008г. 3,62, а в 2009г. 0,86 при рекомендуемой величине более 5.
Отрицательно влияют на величину этого коэффициента недостатки работы маркетинговых служб, занимающихся вопросами продвижения товаров предприятия на рынке.
11. Коэффициент оборачиваемости запасов в 2008г. составил 6,83, что оценивается негативно, так как значение более чем в двадцать раз меньше рекомендуемого, а чем больше этот коэффициент, тем больше скорость оборота запасов предприятия. В 2009г. он составил 0,99, что можно оценивать только негативно, прослеживается тенденция к уменьшению. В немалой степени на эту динамику оказало негативное влияние увеличение незавершенного производства.
12. Коэффициент оборачиваемости дебиторской задолженности в 2009 году по сравнению с 2008г. уменьшился с 10,26 до 7,92. Этот коэффициент свидетельствует о состоянии расчетов с партнерами. Наблюдается тенденция к снижению этого коэффициента, к тому же, значение его далеко от оптимального, что оценивается отрицательно и свидетельствует о высокой продолжительности оборота дебиторской задолженности.
13. Коэффициент оборачиваемости банковских активов в 2008г. составил 261,78, что оценивается положительно, так как его значение на много выше рекомендуемого. Но нужно отметить, что в 2009г. наблюдается уменьшение данного показателя.
14. Коэффициент оборачиваемости собственного капитала в 2008г. составляет 3,78, что оценивается негативно, так как величина ниже рекомендуемого значения и далека от оптимального и свидетельствует о недостаточно высокой деловой активности предприятия. В 2009г. значение составило 0,59, что можно оценить только отрицательно.
15. Коэффициент автономии на конец 2009г. по сравнению с концом 2008гуыеличился с 0,57 до 0,95. Этот коэффициент показывает, какая доля собственного капитала приходится на все имущество предприятия.
16. Коэффициент соотношения заемных и собственных средств на конец 2009г. по сравнению с началом 2009г. уменьшился с 0,35 до 0,07. Величина этого коэффициента ниже его критического значения, что является нормальным явлением, к концу года наблюдается тенденция к некоторому уменьшению значения этого коэффициента.
17. Коэффициент обеспеченности собственными средствами составляет на начало 2009 года 0,28, что оценивается положительно. Наблюдается тенденция к резкому увеличению показателя с 0,28 до 0,88, что оценивается положительно.
18. Коэффициент имущества производственного назначения. Значение этого коэффициента показывает долю имущества производственного назначения и свидетельствует о росте производственного потенциала предприятия. Значение этого коэффициента на начало 2009г. составляет 0,68, а на конец 2009г. 0,85, что оценивается положительно, так как значения этого коэффициента выше норматива, но наблюдается тенденция к его увеличению.
Глава III. Мероприятия по улучшению финансового состояния предприятия
Обобщающая оценка финансово-экономической устойчивости предприятия дается на основе таких финансовых показателей, как рентабельность и прибыль. Чистая прибыль является основным итогом деятельности предприятия, которая с одной стороны является основным источником финансирования деятельности предприятия, а с другой стороны источником доходов местного и государственного бюджета.
На данном предприятии за отчетный период наблюдается увеличение суммы прибыли от всей хозяйственной деятельности предприятия. Положительное влияние оказало увеличение объема реализованной продукции.
Основными путями снижения себестоимости, повышения рентабельности продукции и повышения рентабельности предприятий являются:
рост производительности труда;
уменьшение затрат сырья, материалов, топлива, основных фондов на единицу продукции;
снижение расходов по обслуживанию производства и управлению;
улучшение качества продукции, сокращение непроизводительных расходов и потерь.
Одним из путей повышения прибыли является снижение издержек производства. Снизить издержки производства можно путем лучшего использования имеющихся основных фондов, совершенствования организации труда, сокращения потерь от рабочего времени, т.е. используя любые факторы повышения эффективности производства.
Основные пути увеличения финансов предприятия – оптимизация использования денежных средств и ликвидации их дефицита, так как финансовая и инвестиционная деятельности предприятия не приносят прибыли, только убыток.
Для поддержания постоянной конкурентоспособности ОАО "МИЗ им. М.Горького" необходимо ввести глубокое исследование и анализ конъюнктуры рынка, осуществлять разработку новых товаров, работ и услуг, и осуществлять поиск новых рынков, покупателей и заказчиков.
Необходимо постоянно контролировать состояние расчетов с покупателями, особенно с отсроченным платежам, устанавливать определенные условия кредитования дебиторов, предлагать покупателям гибкую систему скидок, стимулирующую своевременную оплату за продукцию и другие виды экономического воздействия, следить за соотношением дебиторской и кредиторской задолженности.
Несмотря на некоторое увеличение чистой прибыли в 2009 году, перед предприятием остро стоит вопрос обновления основных средств.
Одним из основных направлений по улучшению деятельности предприятия является изыскание внутренних резервов по улучшению прибыльности производства и достижению безубыточной работы за счет более полного использования производственной мощности предприятия, повышения качества и конкурентоспособности продукции, снижения ее себестоимости, рационального использования материальных, трудовых и финансовых ресурсов, сокращения непроизводительных расходов и потерь.
Заключение
В ходе данной курсовой работе была проведена комплексная оценка результатов деятельности предприятия на основе экономического анализа финансово-хозяйственной деятельности предприятия ОАО "МИЗ им. М. Горького". Информационной базой для анализа являлись бухгалтерские балансы за 2008 и 2009 г.г., отчет о прибылях и убытках за 2009г. По данным отчетности были составлены и проанализированы сравнительные аналитические балансы. В ходе работы было обнаружено следующее:
- увеличение прибыли от продажи товаров, работ и услуг.
Далее в ходе исследования проводился анализ ликвидности баланса. Для этого было выполнено следующее:
- произведена группировка активов по степени их ликвидности и пассивов по срокам их погашения;
- рассчитаны значения активов и пассивов по вышеуказанным группам на каждую отчетную дату;
- выполнен анализ результатов сравнения этих значений и выявлена оптимальная ликвидность баланса организации;
- по результатам расчета текущей ликвидности сделан вывод о платежеспособности предприятия в краткосрочном периоде;
- рассчитаны финансовые коэффициенты ликвидности, которые оказались ниже нормируемых значений, что, говорит о не значительной финансовой нестабильности организации.
Затем в процессе работы дана оценка финансовой устойчивости предприятия. Здесь было отмечено, что:
- для данного предприятия характерно устойчивое финансовое положение;
- предприятие обладает финансово - экономической самостоятельностью.
Список литературы
Г.В. Савицкая "Анализ хозяйственной деятельности предприятия", Москва ИНФРА-М 2008г.
Н.П. Любушин "Комплексный экономический анализ хозяйственной деятельности", 2007г.
О.И. Волков, В.К. Скляренко "Экономика предприятия", Москва ИНФРА-М 2008г.
Г.Н. Лиференко "Финансовый анализ предприятия", Издательство "ЭКЗАМЕН" Москва 2008г.
А.А. Белов, А.Н. Белов "Бухгалтерский учет", Москва "Эксмо" 2007г.
Л.Е. Басовский, Е.Н. Басовская "Комплексный экономический анализ хозяйственной деятельности предприятия", Москва ИНФРА – 2006г.
Положения по бухгалтерскому учету
Г. Спиридонов "Новые Павловские очерки", Нижний Новгород 2009г.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. Учебник. – М.: Проспект, 2004. – с. 240
Патрушина Н.В. Анализ финансовых результатов по данным финансовой отчетности/Бухгалтерский учет. М.: 2005. №5, с. 68-72.
Справочник финансиста предприятия. 3-е изд., доп. и перераб. ИНФРА-М, 2004.
Приказ Федеральной службы России по финансовому оздоровлению и банкротству от 23.01.2005 г. №16 "Методические указания по проведению анализа финансового состояния предприятия"
Гинзбург А.И. Экономический анализ. Учебное пособие. – Спб: Питер, 2004.