Теоретические основы финансов предприятия (организации)
Важнейшие аспекты расчета стоимости капитала:
- Стоимость капитала используется как измеритель доходности текущей деятельности. Так как стоимость капитала отражает часть нераспределенной прибыли, которая должна быть уплачена за привлечение нового капитала, то данный показатель является минимальной нормой ее формирования от всех видов деятельности организации.
- Показатель стоимости капитала является критерием в процессе осуществления реального инвестирования. Уровень стоимости капитала используется как дисконтная ставка, по которой сумма будущего денежного потока приводится к настоящей стоимости вложений и доходов.
- Стоимость капитала является измерителем уровня рыночной цены фирмы. Снижение цены капитала приводит к росту рыночной стоимости фирмы и наоборот.
Принципы управления стоимостью капитала.
Принцип предварительной поэлементной оценки стоимости капитала. Мобилизация различных источников средств (пассивов) для финансирования активов связана с определенными расходами:
акционерам необходимо выплачивать дивиденды, владельцам корпоративных облигаций – проценты,
банкам – проценты за предоставленные кредиты.
Цена собственного капитала – сумма дивидендов по акциям для акционерного капитала или сумма прибыли, выплаченная по паевым вкладам, и связанные с ними расходы.
Цена заемного капитала – сумма процентов по кредиту или по облигационному займу и связанных с ними затрат.
Принцип интегральной оценки стоимости капитала.
Таким обобщающим измерителем служит средневзвешенная стоимость капитала (ССК – WACC). ССК представляет собой минимальную норму прибыли, которую ожидают инвесторы от своих вложений. Рассчитывается ССК как средневзвешенная величина индивидуальных стоимостей привлечения различных видов источников средств: акционерного капитала, облигационных займов, банковских кредитов, кредиторской задолженности, нераспределенной прибыли. В отличие от внешних источников долевого и долгового финансирования нераспределенная прибыль является внутренним источником на первый взгляд – бесплатным.
Нераспределенная прибыль принадлежит собственникам корпорации. Именно они решают реинвестировать эти средства или направить их на потребление. Реинвестированную в производство прибыль следует рассматривать как капитал, вкладывая в который собственники желали бы получить дополнительный доход. Поэтому стоимость нераспределенной прибыли совпадает (условно) со стоимостью капитала, полученного от размещения обыкновенных акций. Отличия: при размещении акций корпорация вынуждена нести дополнительные издержки, связанные с процессом размещения. При мобилизации внутренних источников эти затраты отсутствуют.
Формула для вычисления ССК (WACC): где Ц – цена i-ro источника средств, %,
У – удельный вес i-ro источника средств в их общем объеме, доли единицы,
п – количество источников средств.
Принцип минимизации затрат на формирование капитала и минимизации рисков.
Принцип динамической оценки стоимости капитала. Факторы, влияющие на показатель ССК очень изменчивы. Поэтому в связи с колебаниями стоимости отдельных элементов капитала должны вноситься постоянные коррективы ССК. Взаимосвязь оценки текущей и будущей стоимости ССК. Такая взаимосвязь обеспечивается с помощью показателя предельной стоимости капитала. Предельная стоимость капитала характеризует те расходы, которые компания вынуждена, будет понести для воспроизводства требуемой структуры капитала при сложившихся условиях.
Формула расчета предельной стоимости капитала:
где Д ССК – прирост средневзвешенной стоимости капитала в. прогнозном периоде, %; Д К- прирост всего капитала.
Ожидаемая норма прибыли должна быть выше предельной стоимости капитала (определение границы эффективности использования привлекаемого капитала). Предельная эффективность капитала рассчитывается по формуле:
где д Рк- прирост уровня рентабельности капитала, %; Д ССК – прирост средневзвешанной стоимости капитала, %
Факторы, определяющие политику формирования финансовой структуры капитала:
отраслевые особенности хозяйственной деятельности;
стадия жизненного цикла фирмы (молодые компании с конкурентоспособной продукцией привлекают для своего развития больше заемного капитала, зрелые – преимущественно собственные средства);
конъюнктура товарного и финансового рынков;
уровень прибыльности текущей деятельности;
налоговая нагрузка;
степень концентрации акционерного капитала, стремление сохранить контрольный пакет акций.
Задачи оптимизации структуры капитала:
а) установление приемлемых пропорций использования собственного и заемного капитала;
б) обеспечение в случае необходимости привлечения дополнительного внутреннего и внешнего финансирования.
Процесс оптимизации структуры капитала включает в себя следующие этапы:
Анализ состава капитала в динамике за ряд периодов и тенденций изменения его структуры, показателей эффективности использования собственного и заемного капитала
Оценка основных факторов, определяющих структуру капитала.
Оптимизация структуры капитала по критерию доходности собственного капитала. Эффект финансового рычага.
Оптимизация структуры капитала по критерию минимизации его цены (стоимости). Базируется на предварительной оценке собственного и заемного капитала при разных условиях привлечения и вариантных расчетах ССК.
Оптимизация структуры капитала по критерию минимизации риска. Обеспечение сохранения управления корпорации первоначальными учредителями. Увеличение дополнительного паевого или акционерного капитала за счет сторонних инвесторов может привести к потере такой управляемости.
Практическое задание
Задача 1
Изучить динамику показателей финансовой устойчивости предприятия.
Анализ динамики показателей финансовой устойчивости предприятия
| Показатель | Норма | На начало года | На конец года | Отклонение | Темп роста, % |
|
Внеоборотные активы, тыс. р. Оборотные активы, тыс. р. Собственный капитал, тыс. р. Заемный капитал, тыс. р. В том числе: - долгосрочные обязательства, тыс. р. - краткосрочные обязательства, тыс. р. Коэффициент автономии Коэффициент финансовой зависимости Плечо финансового рычага Коэффициент финансирования |
57569 32250 10200 20550 |
60135 33550 11000 21000 |
Задача 2
Провести анализ ликвидности предприятия.
Анализ ликвидности предприятия
| Показатель | Норма | На начало года | На конец года | Отклонение | Темп роста, % |
|
Текущие активы В том числе: - НДС - дебиторская задолженность (более чем через 12 месяцев) - дебиторская задолженность (в течение 12 месяцев) - краткосрочные финансовые вложения - денежные средства Краткосрочные обязательства Коэффициент абсолютной ликвидности Коэффициент срочной ликвидности Коэффициент покрытия |
3804 130 511 820 100 300 2100 |
4000 150 500 610 150 330 2222 |
Тема 3. Затраты предприятия
План
Понятие и классификация затрат.
Виды себестоимости продукции.
Методы планирования затрат.
Все затраты предприятия условно можно разделить на три основных направления:
затраты капитального характера, т.е. инвестиционные затраты (на воспроизводство основного и увеличение оборотного капитала), связаны с расширением производства и приростом оборотных активов.
затраты, связанные с текущей деятельностью, относимые на себестоимость продукции (затраты на производство, реализацию товаров, работ, услуг), полностью возмещаются после завершения кругооборота средств за счет выручки от реализации продукции.
затраты на социально-культурные мероприятия (содержание социальных объектов (столовые, санатории, детские сады и т.д.), инвестиционные затраты на непроизводственные нужды).
Необходимость регулирования системы отнесения затрат на себестоимость обусловлена тем, что на базе себестоимости определяется валовая прибыль, налогооблагаемая прибыль, исчисляется налог на прибыль. В связи с этим производится разделение всех затрат, включаемых в себестоимость продукции на затраты, учитываемые в целях налогообложения прибыли в полной их величине, и затраты, которые учитываются в пределах установленных нормативов, например, затраты по уплате процентов за банковский кредит, командировочные расходы, затраты на рекламу.
Таблица 2 - Классификация затрат, относимых на себестоимость продукции, работ, услуг
| Признаки классификации | Виды затрат |
| Экономическое содержание | Материальные, трудовые, денежные |
| Принятие решений | Альтернативные, вмененные |
| Направление затрат | Производственные, коммерческие |
| Зависимость от объема производства (реализации) | Постоянные и переменные |
| Способ распределения между видами продукции | Прямые и косвенные |
| Связь с технологическим процессом | Основные и накладные |
| Элементы затрат | Материальные затраты; Затраты на оплату труда Отчисления на социальные нужды Амортизация |
| Статьи затрат |
Сырье и материалы Возвратные отходы (вычитаются) Покупные изделия, полуфабрикаты, услуги производственного характера сторонних организаций Топливо и энергия на технологические цели Заработная плата производственных рабочих Отчисления на социальные нужды Расходы на подготовку и освоение производства Общепроизводственные расходы Общехозяйственные расходы Потери от брака Коммерческие расходы |
| Степень агрегирования | Одноэлементные и комплексные |
| Периодичность возникновения | Постоянные и единовременные |
| Использование в системе управления | Прогнозные, плановые, фактические |
| Степень регулирования | Нормируемые, ненормируемые |
Все затраты на производство и реализацию продукции составляют их полную себестоимость. Полная себестоимость в соответствии с нормативными положениями считается одинаково у предприятий всех форм собственности.
Виды себестоимости:
Производственная себестоимость. Включает только затраты, связанные с основным производством. При этом из общей суммы затрат на производство исключают затраты, относимые на непроизводственные счета (стоимость работ по капитальному строительству, которые выполнялись для своего предприятия, транспортные услуги, которые оказывались сторонним организациям и т.п.). Также учитывают изменение остатков расходов будущих периодов и изменение себестоимости остатков незавершенного производства. Прирост этих затрат уменьшает себестоимость товарной продукции, уменьшение – увеличивает.
Полная себестоимость – это производственная себестоимость и внепроизводственные расходы.
Себестоимость реализуемой продукции. Разница между полной себестоимостью и себестоимостью реализованной продукции равна остаткам нереализованной продукции на складе на конец и начало периода.
Составы остатков на конец и начало планируемого периода различаются по сумме, они также неодинаковы при различных методах планирования выручки от реализации продукции и затрат.
В зависимости от времени учета различают два способа расчета планирования затрат:
по моменту реализации – поступление денег на расчетный счет (в кассу предприятия) за отгруженную продукцию – метод оплаты;
по моменту реализации – отгрузка продукции и предъявление расчетных документов покупателю - метод начисления.
Первый способ расчета.
Затраты учитываются по поступлению денег на расчетный счет (в кассу). При этом остатки нереализованной продукции на начало планируемого периода включают в себя следующие элементы: готовая продукция на складе, товары отгруженные, срок оплаты которых еще не наступил, товары, отгруженные и неоплаченные в срок, товары на ответственном хранении у покупателей. В составе остатков на конец планируемого периода учитывают только готовую продукцию на складе и товары отгруженные, срок оплаты которых еще не наступил. Товары, отгруженные к неоплаченные в срок, и товары на ответственном хранении у потреби- теля являются нарушением платежной дисциплины и поэтому не планируются.
При определении остатков нереализованной продукции на конец планируемого периода исходят из однодневного выпуска продукций по производственной себестоимости и нормы запаса в днях (по данным предыдущего периода). Норма запаса в днях для остатков готовой продукции на складе – это количество дней, в течение которых продукция находится на складе, т.е. время необходимое для подборки, комплектации, упаковки готовой продукции.
Норма запаса по товарам, срок оплаты которых не наступил, норма запаса в днях соответствует сроку документооборота, т.е. времени, необходимому для пробега расчетных документов из банка поставщика в банк покупателя и обратно.
Второй способ расчета – (по отгрузке) в остатках отражается готовая продукция на складе.
Основным документом планирования затрат является смета затрат на производство.
Таблица 3 – Смета затрат на производство и реализацию продукции
| № | Наименование элементов затрат | Сумма, тыс. р. |
| 1. |
Материальные затраты (за вычетом возвратных отходов), в том числе: сырье и материалы покупные полуфабрикаты топливо энергия |
|
| 2. | Затраты на оплату труда | |
| 3. |
Отчисления на социальные нужды, в том числе в: Фонд социального страхования РФ Пенсионный фонд Фонд обязательного медицинского страхования |
|
| 4. | Амортизация | |
| 5. | Прочие затраты | |
| 6. | Итого затрат на производство | |
| 7. | Затраты, списанные на непроизводственные счета | |
| 8. | Прирост (-), уменьшение ( + ) остатков расходов будущих периодов | |
| 9. | Прирост (-), уменьшение ( + ) остатков незавершенного производства | |
| 10. | Производственная себестоимость товарной продукции | |
| 11. |
Внепроизводственные расходы, в том числе затраты на: Упаковку Рекламу Транспорт Прочие расходы |
|
| 12. | Полная себестоимость товарной продукции |
Методы планирования затрат (расчета себестоимости)
нормативный способ – для каждого изделия устанавливают норму расхода конкретного материала на единицу продукции; затем путем умножения нормы на количество внутренних изделий определяют нормативный расход на фактический выпуск; далее этот нормативный расход сопоставляют с фактическим расходом и определяют процент экономии или перерасхода. После этого, корректируя нормативный расход материала на полученный процент, устанавливают фактический расход по конкретным изделиям:
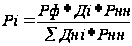 ,
где
Pi – фактический расход материалов на изделие вида i;
Pф – фактический расход материалов на весь выпуск;
Дi – количество выпущенных изделий вида i;
Pнi – нормативный расход материалов на изделие вида i;
Днi – количество выпущенных изделий.
Пример. Фактический расход материалов на выпуск двух изделий составил 12500 кг. Выпуск изделий А составил 850 шт. при норме расхода материалов 6 кг и изделий Б – 620 шт. при норме расхода материалов 7 кг. Определить фактический расход, кг, по каждому изделию.
А: Рф = (12500*850*6)/(850*6+620*7)=6753
Б: Рф = (12500*620*7)/(850*6+620*7)=5747
Проверка: 6753+5747 = 12500 кг
коэффициентный способ – используется формула
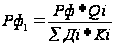 ,
где
Qi – расход энергетических ресурсов на технологические цели;
Ki – коэффициент содержания (представляющий соотношение потребления материалов по каждому изделию)
Отходы материалов подразделяются на две группы:
безвозвратные – угары, пыль и т.п. (оценке не подлежат)
возвратные – обрезки, стружка, которые могут быть использованы (оцениваются по цене возможного использования)
Количество и стоимость возвратных отходов между отдельными видами продукции распределяются прямым путем, а при невозможности – пропорционально количеству или стоимости материалов.
При нестабильной экономической ситуации (инфляция увеличивает затраты, а платежеспособный спрос потребителей не позволяет увеличить цену).
|
Точка безубыточности |
постоянные расходы на весь выпуск |
| цена реализации за единицу – переменные расходы на единицу |
Определение необходимого объема выпуска и реализации продукции, при котором достигается окупаемость переменных и постоянных затрат – точки безубыточности. Превышение выручки от реализации над переменными затратами – маржинальная прибыль (сумма покрытия) является промежуточным финансовым результатом деятельности предприятия и включает в себя денежные средства, необходимые для покрытия постоянных издержек и формирования прибыли. Постоянные расходы не меняются при увеличении или уменьшении выпуска продукции до определенного предела, изменяется только их относительная величина на единицу продукции, переменные затраты изменяются пропорционально изменениям в объеме выпуска, т. е. уровень производственно-сбытовой активности является фактором, влияющим на себестоимость единицы продукции.
Изменяя соотношение между постоянными и переменными затратами можно оптимизировать величину прибыли – эффект операционного (производственного) рычага. Действие операцижет рычага проявляется в том, что любое изменение выручки от реализации продукции всегда порождает изменение прибыли. Этот эффект вызывается различной степенью влияния динамики постоянных и переменных затрат в составе себестоимости продукции на формирование финансовых результатов предприятия при изменении объема производства продукции. На практике для определения силы воздействия операционного рычага используют отношение валовой маржи и прибыли:
|
Операционный рычаг = |
Валовая маржа |
| Прибыль |
Иными словами, операционный рычаг представляет собой потенциальную возможность влиять на прибыль путем изменения структуры себестоимости и объема выпуска продукции:
|
Операционный рычаг = |
темпы прироста прибыли |
| темпы прироста объёма производства |
Основными показателями затрат на предприятии является:
1) Абсолютная сумма ИО определяется путём суммирования расходов по всем статьям. Этот показатель характеризует, во что обходится конкретному предприятию продвижение товаров к покупателю. Абсолютная сумма ИО тесно связана и зависит от абсолютной суммы ОРТ.
2) Уровень ИО характеризует сумму затрат, приходящуюся на 100 руб. ОРТ, или УВ ИО обращения в общем объёме ОРТ.
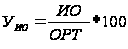
3) Издержкоотдача характеризует ОРТ, полученный на 100 руб. произведённых затрат.
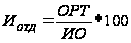
4) Рентабельность ИО характеризует сумму прибыли, полученную на 100 руб. произведённых затрат.
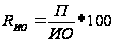
5) Сумма относительной экономии (-) или перерасхода (+) ИО
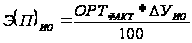
Практические задания
Задание 1. В прошлом году ОРТ предприятия торговли составил 3050 тыс. руб., уровень ИО – 18,9% к обороту, в том числе условно-переменные расходы – 10,5% к обороту.
В отчётном году сумма условно-постоянных расходов возросла на 37,0 тыс. руб. в связи с установкой нового оборудования, жетогоанного условно-переменных расходов снизилась на 1,5%, а ОРТ увеличился на 7,3%.
Рассчитать за отчётный период ОРТ, сумму и уровень издержек обращения, сумму относительной экономии или перерасхода затрат на реализацию продукции.
Задание 2. Издержки обращения по магазину в отчётном году сложились в сумме 2,4 млн. руб., что составляет 23% к обороту. В составе ИО условно-постоянные расходы занимают 26%. Определить сумму условно-постоянных и условно-переменных расходов, а также размер ОРТ в отчётном году.
Задание 3. Данные анализа ИО за последние годы показали, что с ростом ОРТ на 1% ИО увеличиваются на 0,86% (это означает, что коэффициент эластичности суммы ИО от ОРТ составляет 0,86). Уровень ИО в отчётном году – 15,24% к обороту; ОРТ в отчётном году – 85,4 млн. руб. В планируемом периоде ОРТ предполагается увеличить на 7%.
Определить на планируемый год сумму и уровень ИО.
Задание 4.
Рассчитать недостающие показатели, определить относительную экономию или перерасход расходов на продажу по торговому предприятию в целом. Сформулировать вывод.
| Показатели | Прошлый год | Отчётный год | ||
| Сумма, тыс. руб. | В % к ОРТ | Сумма, тыс. руб. | В % к ОРТ | |
| Переменные расходы | 5248,1 | 14,8 | ||
| Постоянные расходы | ||||
| Итого расходов | 24,3 | 24,8 | ||
| Выручка | 36700 | 37605 | ||
Задание 5.
Рассчитать порог рентабельности и запас финансовой прочности предприятия.
Расчет порога рентабельности и анализ запаса финансовой прочности предприятия
| Показатель | Факт прошлого года | Факт отчетного года | Отклонение | Темп роста, % |
|
Выручка от продажи товаров, работ, услуг за минусом НДС, акцизов и аналогичных обязательных платежей, тыс. р. Полная себестоимость реализованной продукции, тыс. р. Постоянные затраты в себестоимости, тыс. р. Переменные затраты в себестоимости, тыс. р. Маржинальный доход, тыс. р. Доля маржинального дохода в выручке, % Порог рентабельности, тыс. р. Зона безубыточности, тыс. р. Запас финансовой прочности, % |
47569 32250 10200 |
50135 33550 11000 |
Тема 4. Выручка от реализации продукции, товаров, работ, услуг. Факторы ее роста
План
Понятие и факторы размера выручки.
Методика планирования выручки.
Выручка от реализации – это цена всего объема отгруженной продукции или оказанных услуг за выбранный промежуток времени.
Выручка – это еще не доход, а источник возмещения затрат и получения прибыли.
Факторы, влияющие на размер выручки от реализации
1. Факторы в сфере производства:
- объем производства – производственная мощность предприятия ограничивает объем выпуска продукции;
- уровень технологии и организации производственных процессов влияет на качество товаров и услуг, эффективность использования ресурсов и, следовательно, на себестоимость;
- ассортимент;
- ритмичность выпуска.
2. Факторы в сфере обращения:
организация оперативной работы по реализации продукции (ритмичность отгрузки, своевременное оформление транспортных и расчетных документов);
транспортные условия;
рациональность связей с потребителями;
выбор оптимальных форм расчетов, сроки прохождения расчетных документов.
Внешние факторы, не зависящие от деятельности предприятия:
перебои в материально-техническом снабжении;
цены на ресурсы;
несвоевременная оплата продукции покупателями;
ошибки при оформлении и пересылке платежных докужето;
проценты по кредитам;
объем спроса.
Планирование выручки. Существуют три вида временного планирования выручки: на год, на квартал и оперативное – на 5, 10,15 дней.
Выручка от реализации = Объем реализованной продукции – НДС – Акцизы – Торговые и снабженческо-сбытовые скидки –Экспортные тарифы.
Денежные поступления, связанные с выбытием основных средств, нематериальных активов, от продажи ценных бумаг в выручку от реализации не включаются, а учитываются при формировании балансовой прибыли.
Расчет выручки при ее планировании осуществляется по отгрузке и предъявлению расчетных документов покупателю (заказчику) – метод начислений;
Рассчитаем величина выручки от реализации:
В = Он + ТП – Ок,
где В – планируемая сумма выручки от реализации;
Он – нереализованная продукция на начало планируемого периода (в действующих ценах);
ТП – товарная продукция, предназначенная к выпуску в планируемом периоде (в ценах планируемого года);
Ок – остатки нереализованной продукции на конец планируемого периода (в ценах планируемого года).
(Зависимость цен, потребительского спроса о выручки) Аналитический метод прогнозирования оптимальной выручки.
В качестве примера рассмотрим рисунок 2.
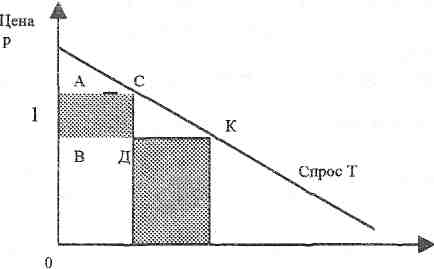
На графике показана зависимость между применяемыми ценами, выручкой и потребительским спросом. Прямая Т характеризует изменение спроса в зависимости от уровня цен. Зависимость обратно пропорциональная, т.е. чем выше уровень цен, тем ниже спрос, и наоборот. Графически весь объем планируемой выручки заключен в четырехугольник ВОМК. Если увеличить цены на выпускаемую продукцию, то увеличится выручка на величину, эквивалентную четырехугольнику АВСД, но одновременно уменьшится на величину, соответствующую четырехугольнику.
Задачей аналитического метода прогнозирования выручки является оценка изменения выручки в зависимости от цены при данном спросе. Для выявления уровня спроса необходимо рассчитать эластичность спроса. Эластичность спроса определяется формулой: 3 = % изменения В / % изменения Ц.
Спрос считается эластичным, если его эластичность больше единицы, и наоборот. Если спрос неэластичен, то имеется возможность увеличения цен для достижения максимальной выручки. При аналитическом прогнозировании эластичность спроса рассчитывают по доходам потребителей и по перекрестным ценам на замещающие и дополняющие товары. Для построения кривой спроса необходимы маркетинговые исследования и расчеты эконометрическими методами.
Тема 5. Управление оборотным капиталом
План
Состав оборотного капитала.
Показатели оборотного капитала.
1. «Никакой основной капитал не может приносить доход иначе, чем при помощи оборотного капитала» (А.Смит).
Под оборотными активами понимают активы в виде запасов сырья, материалов, незавершенного производства, готовой продукции, дебиторской задолженности, денежных средств, краткосрочных финансовых вложений, которые предназначены для использования в текущем производственном цикле или в течение 12 месяцев.
Состав оборотных активов – это совокупность образующих их элементов. Структура оборотных активов характеризует удельный вес каждой статьи в их общем объеме.
Оборотные активы могут быть сформированы как за счет собственного, так и за счет за счет заемного капитала. В связи с этим существует два важных понятия
чистые оборотные активы, или чистый оборотный капитал;
собственные оборотные средства, или собственный оборотный капитал.
Под чистыми оборотными активами понимается величина, равная разнице между текущими активами и текущими обязательствами компании.
(оборотный капитал)
Под собственными оборотными средствами (СОС) понимается часть оборотных средств, сформированных только за счет собственного капитала.
В целях управления финансами наибольшее значение имеет показатель чистых оборотных активов. Важный принцип управления оборотным капиталом: долгосрочные активы формируются за счет долгосрочных источников. К долгосрочным источникам относятся собственный капитал, долгосрочные заемные средства. Поэтому у нормально работающей компании текущие активы превышают текущие обязательства; положительная величина чистых оборотных активов обеспечивает ее платежеспособность Снижение величины чистых оборотных активов сигнализирует о повышении риска утраты платежеспособности. Временные циклы оборотного капитала Все оборотные активы различаются по степени ликвидности, т.е. по той скорости и легкости, с которой они могут быть превращены в наличные (абсолютно ликвидные) активы. Понятие ликвидности всегда рассматривается с точки зрения оборачиваемости текущих активов.
Состав оборотных средств
Средства в сфере производства Средства в сфере обращения


Средства вложенные в запасы Средства, вложенные в денежную
и затраты наличность, расчеты и прочие активы




Производственные запасы Готовая продукция и товары
Незавершенное производство Средства в расчетах
Расходы будущих периодов Денежные средства
2. Основной характеристикой оборотных активов является длительность оборота или цикла.
Полный оборот оборотных активов, т.е. промежуток времени от поступления сырья до получения денег от покупателей, называется операционным циклом.
Промежуток времени от поступления сырья на склад до момента отгрузки готовой продукции покупателю называется производственным циклом Производственный цикл включает:
период оборота запасов:
период оборота незавершенного производства:
период оборота готовой продукции.
Промежуток времени от момента оплаты сырья поставщикам до момента поступления денег от покупателей называется финансовым циклом, то есть время, в течение которого денежные средства отвлечены из оборота. Другими словами, финансовый цикл – это период времени между погашением кредиторской и дебиторской задолженностей. Роль финансового цикла в управлении финансами особенно велика, поскольку он характеризует длительность оборота собственных средств предприятия, инвестированных оборотные активы.
Единицей измерения всех названных показателей является, как правило, количество дней.
Сокращение длительности финансового цикла является одной из важных задач управления финансами предприятия. Это достигается сокращением производственного цикла и периода оборота дебиторской задолженности и увеличением периода оборота кредиторской задолженности. Возможности менеджмента предприятия в отношении управления указанными составными частями финансового цикла неодинаковы. Так, сокращение периодов оборота запасов и готовой продукции в большей степени поддается финансовым решениям; длительность же производства ограничена технологией.
Труднее поддаются изменению периоды оборота дебиторской и кредиторской задолженностей и соответствующих авансов, поскольку в каждом случае это затрагивает интересы партнеров. Именно эти параметры оказывают наибольшее влияние на длительность финансового цикла.
Укрупненный метод расчета оборотного капитала (расчет совокупной потребности)
Укрупненный метод расчета оборотного капитала базируется на показателе «затраты капитала в расчете на 100 долларов с оборота», или соответственно «оборотный капитал на 1 руб. выручки». Коэффициент оборачиваемости – это отношение выручки
к среднегодовым остаткам оборотных средств. Он является основным показателем эффективности использования оборотных средств.
Период или длительность оборота определяется делением длительности отчетного периода (360, 180, 90) дней на коэффициент оборачиваемости.
Резервы экономии, возможности высвобождения капитала связаны с ускорением оборачиваемости – увеличением числа оборотов и сокращением длительности оборота оборотных средств.
Показатели оборотного капитала:
Коэффициент оборачиваемости(фондоотдача оборотных средств) характеризует число оборотов, совершаемых оборотными средствами за анализируемый период (месяц, квартал, год) или величину ОРТ на один рубль оборотных средств
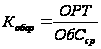
ОРТ – оборот розничной торговли за год или квартал;
ОбСср – среднегодовой или среднеквартальный остаток оборотных средств.
Длительность одного оборота в днях показывает, в течение какого периода времени совершается полный оборот оборотных средств

Т – длительность анализируемого периода в днях (30, 90,360 дней).
Коэффициент закрепления средств в обороте (коэффициент загрузки, фондоёмкость оборотных средств) является показателем, обратным коэффициенту оборачиваемости, и показывает, какой размер оборотных средств участвует в одном рубле ОРТ.
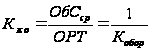
Коэффициент отдачи оборотных средств(рентабельность оборотных средств) показывает, какую прибыль от реализации имеет предприятие с каждого рубля, вложенного в оборотные средства

Преал – прибыль от реализации.
В результате ускорения оборачиваемости оборотных средств часть их высвобождается из оборота. Это значит, что для реализации того же количества товаров потребуется меньше количества оборотных средств, или при той же сумме оборотных средств можно будет реализовать большее количество товаров
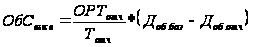
ОРТотч – стоимость реализованной продукции в отчётном периоде;
Тотч – длительность отчётного периода в днях;
Доб – длительность одного оборота соответственно в базисном и отчётном периоде.
Если Кобор снижается, то необходимо вовлекать в оборот дополнительные средства. Сумма дополнительно вовлечённых в оборот средств рассчитывается по формуле
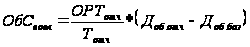
Запас средств в днях оборота показывает, на сколько дней работы хватит имеющегося запаса оборотных средств

ОбС – сумма оборотных средств на конкретную дату.
Практическое задание
Задание 1.
Рассчитайте показатели эффективности использования оборотных средств торгового предприятия за отчётный год на основе следующих данных:
Сумма оборотных средств составила:
- на начало года – 850 тыс. р.;
- на конец года – 1020 тыс. р.
Выручка от реализации продукции в отчётном году составила 10250 тыс. р.
Прибыль от реализации товаров – 380 тыс. р.
Задание 2.
Имеются следующие данные по предприятию (тыс. р.):
| Показатели | Базисный год | Отчётный год |
| Выручка от реализации | 10560 | 12920 |
| Средние остатки оборотных средств | 975 | 1025 |
Определить показатели оборачиваемости оборотных средств и сумму средств относительно высвобожденных или дополнительно вовлечённых в оборот.
Задание 3. Рассчитайте по предприятию за