Удосконалення механізму оподаткування юридичних осіб у сучасних умовах
Якщо проведеним аналізом встановлено, що податкові ризики, на підставі яких декларація потрапила до “помаранчевого коридору”, не вплинули на визначення суми податкового зобов’язання відповідного періоду, складається висновок про це та передається для розгляду Адміністратору для прийняття рішення про недоцільність проведення позапланової документальної виїзної перевірки та передачу платника до меншої категорії уваги, а в разі наявності відшкодування ПДВ – висновок про відшкодування ПДВ.
Кінцевим результатом процедури невиїзного аудиту декларацій з ПДВ, які мають від‘ємне значення, є висновок про:
а) передачу декларації до підрозділу, який забезпечує супроводження менш ризикової категорії уваги;
б) підтвердження правомірності заявлених до відшкодування сум ПДВ;
в) доцільність проведення податкового аудиту з виїздом на місце;
г) необхідність передачі до категорії більш високої категорії уваги.
Якщо проведеним аналізом встановлено наявність водночас таких обставин:
а) платник не здійснює операції з ознаками нетипового експорту;
б) за результатами попередніх 12 податкових періодів сума ПДВ, заявленого платником до відшкодування не зменшувалась за результатами перевірок на суму, яка б перевищувала 5% від заявленого відшкодування;
в) за результатами попередніх 12 податкових періодів платник не пред‘являв судових позовів про стягнення суми ПДВ;
г) платник не заявив ПДВ до відшкодування в сумі, яка перевищує середньомісячну суму відшкодування за попередні 12 податкових періодів на 10%;
д) відомості, які є наявними в податковому органі (база даних АРМ “Митниця”, книги придбання та продажу товарів тощо) дозволяють зробити висновок про те, що відшкодування ПДВ утворилось внаслідок тих самих причин, яке мали місце в раніше перевірених періодах, через взаємовідносини з тими самими контрагентами і при цьому попередніми перевірками підтверджено законність відшкодування ПДВ в цих випадках, то складається висновок про підтвердження правомірності заявлених до відшкодування сум ПДВ та передається для розгляду адміністратору для прийняття рішення щодо відшкодування.
У випадку, якщо відшкодування ПДВ здійснюється за результатами невиїзного аудиту, як визначено у п.3.2, то такий платник в будь-якому випадку підлягає включенню до плану-графіку документальних перевірок протягом року від дати подання декларації за відповідний період.
Для цілей цього Порядку під нетиповим експортом розуміються господарські операції з експорту товарно-матеріальних цінностей, якщо виробником яких не є платник податку, які відповідають одній з таких умов:
а) експортер є підприємством, яке здійснює діяльність у сфері матеріального виробництва (наприклад, металургійний завод, хлібозавод, сільськогосподарське підприємство тощо), але експортує ТМЦ, виробником якого він не є;
б) середня сума експорту по одній ВМД, якою підтверджено вивіз платником певних ТМЦ в 1,5 рази перевищує середню суму експорту по одній ВМД, якою підтверджено вивіз платником податку інших ТМЦ (в межах податкового періоду);
в) питома вага експорту платником згаданих ТМЦ однієї номенклатури в загальному обсязі експорту платника в поточному звітному періоду вдвічі або більше перевищує питому вагу експорту згаданих ТМЦ в загальному обсязі експорту платника за попередні 12 податкових періодів.
У випадках, інших ніж визначено, декларації, в яких заявлено відшкодування ПДВ підлягають обов‘язковій перевірці (невиїзній а за наявності підстав для її проведення – виїзній).
При цьому:
- в першу чергу документальній перевірці підлягають суми, заявлені до відшкодування на рахунок платника або в рахунок інших податків, зборів (обов‘язкових платежів), які зараховуються до Державного бюджету,
- в другу чергу – заявлені до відшкодування в рахунок майбутніх платежів і не погашені податковими зобов‘язаннями майбутніх періодів,
- в третю чергу – заявлені до відшкодування і погашені податковими зобов‘язаннями майбутніх періодів
Процедури виїзного аудиту податку на додану вартість
1. Проведення документальної перевірки на підставі наданих документів бухгалтерського та податкового обліку, проведення аналізу обсягів реалізації продукції, списання сировини та матеріалів на собівартість виробленої продукції, проведення аналізу цін і ціноутворення (співставлення цін на внутрішньому ринку із світовими), вплив цінового фактора на кінцевий фінансовий результат підприємства. Визначення посадових осіб, що укладали угоди на поставку товарів (робіт, послуг).
2.Перевірка наявності власних офісних, виробничих та складських приміщень або укладених договорів оренди (включаючи транспортні засоби). Проведення інвентаризації залишків товарів, сировини, готової продукції на складах, звірка їх із картками складського обліку, за необхідності проведення опитування матеріально-відповідальних осіб.
3. Проведення аналізу грошових потоків, вивчення джерел надходження коштів (грошових коштів підприємства на рахунках в банківських установах, позикових грошових коштів як в гривнях, так і в іноземній валюті), фінансових вкладень (у межах України та за її межами). Наявність залучених і використаних кредитів, у тому числі іноземних, встановлення подальшого використання валютних коштів, які надійшли від нерезидента в оплату експортних контрактів.
4. Вивчення руху матеріальних та грошових потоків по території України, по операціях зовнішньоекономічної діяльності, наявність розрахунків за товари (роботи, послуги) із залученням “фіктивних” фірм, підприємств, які не звітують; аналіз фінансово-господарської діяльності фірм-посередників, які задіяні в ланцюгах (юридичне та фактичне місцезнаходження, форми та надання звітності до податкових органів, її аналіз).
5. Аналіз форми та порядку проведення розрахунків (бартер, векселя, переуступка вимоги боргу, готівка тощо), дебіторської та кредиторської заборгованості за товари, роботи, послуги.
6. Вивчення порядку транспортування ТМЦ згідно з контрактами (договорами) та фактичного здійснення умов поставки, наявності транспортних документів.
7. Встановлення маршруту проходження вантажу, аналіз угод купівлі-продажу товарів, навантаження, розвантаження та прийому на склад ТМЦ;
8. Вивчення виробника експортованої продукції:
9. Аналіз доцільності поставки того чи іншого виду продукції, економічної суті проведення господарської операції.
10. Аналіз інформації про споживачів продукції, встановлення можливого факту належності його до пов’язаної з продавцем особи та ін.
11. Визначити повну схему фінансових взаємовідносин у встановленому ланцюгу СПД.
12. Визначення та відбір документів, які в подальшому можуть бути використані як доказ у кримінальному, цивільному і господарському процесах.
13. Встановлення причин виникнення від’ємного значення ПДВ.
Основними причинами виникнення від’ємного значення ПДВ є:
а) операції з вивезення товарів платником податку за межі митного кордону України, які оподатковуються за нульовою ставкою;
б) придбання основних засобів, що підлягають амортизації та використовуються у господарській діяльності платника податку;
в) придбання товарно-матеріальних цінностей (надалі ТМЦ) у великих розмірах;
г) продаж товарів за цінами, нижчими за ціну придбання або митну вартість;
д) попередня оплата за ТМЦ, що належить до складу валових витрат.
4. За необхідності проводяться зустрічні перевірки власними силами або надсилаються запити до органів державної податкової служби у інших регіонах.
Зустрічна перевірка – комплекс заходів, спрямованих на підтвердження того, чи за даними іншої сторони господарської операції підтверджується її здійснення і тотожність відображення операції в обліку контрагентів.
Зустрічні перевірки проводяться по ланцюгу з метою визначення платників, якими сплачено до бюджету ПДВ, надмірна сума якого стала причиною виникнення відшкодування, при цьому обов‘язковим перевіркам підлягають суб‘єкти господарювання, в яких перевіряємим платником податку за місяць придбано товарів (робіт, послуг), де сума ПДВ складає:
10,0 тис. грн. і більше при заявленій до відшкодування сумі ПДВ до 200,0 тис. грн.;
20,0 тис. грн. і більше при заявленій до відшкодування сумі ПДВ до 400,0 тис. грн.;
30,0 тис. грн. і більше при заявленій до відшкодування сумі ПДВ до 1000,0 тис. грн.;
50,0 тис. грн. і більше при заявленій до відшкодування сумі ПДВ більше 1000,0 тис. грн.
15. У разі виявлення документальною перевіркою взаємовідносин платника податку із суб'єктами, які мають ознаки “фіктивного підприємництва”, підрозділи, що здійснюють документальні перевірки (відділи податкового супроводження в СДПІ ВПП), у 5-денний термін від дня встановлення факту взаємовідносин з такими суб'єктами повідомляють про це підрозділи податкової міліції для проведення оперативно-розшукових заходів. Підрозділи податкової міліції встановлюють та перевіряють факти і про результати проведених заходів письмово повідомляють підрозділ, що здійснює документальну перевірку у місячний термін.
Також формується пакет документів, який передається до відділу правового забезпечення для визнання угоди недійсною в судовому порядку.
Рішення Господарського суду про визнання недійсними угоди між СГД буде підставою для визнання неправомірності віднесення до валових витрат сплачених сум, що, у свою чергу, буде впливати на правомірність віднесення до податкового кредиту сум податку на додану вартість.
За результатами як планових, так і позапланових документальних перевірок щодо дотримання вимог податкового та валютного законодавства складається акт документальної перевірки із додатками, в якому чітко викладається зміст порушення з посиланням на конкретні пункти і статті нормативно-правових актів, що порушені платником податків, зазначається період (місяць, квартал, рік) фінансово-господарської діяльності платника податків, в якому дане порушення здійснено, при цьому до акта додаються письмові пояснення посадових осіб підприємства щодо встановлених порушень відповідно до Порядку оформлення результатів документальних перевірок щодо дотримання податкового та валютного законодавства суб'єктами підприємницької діяльності – юридичними особами, їх філіями, відділеннями та іншими відокремленими підрозділами, затвердженого наказом ДПА України від 16.09.2002 № 429 “Про затвердження Порядку оформлення результатів документальних перевірок щодо дотримання податкового та валютного законодавства СПД – юридичними особами, їх філіями, відділеннями та іншими відокремленими підрозділами”, зареєстрованого в Міністерстві юстиції України 29.12.2002 за № 1023/7311 (із подальшими змінами та доповненнями), та за формою, встановленою наказом ДПА України від 15.10.2004 р. № 599 "Про затвердження Методичних рекомендацій та нової редакції зразків форм актів перевірок".
Працівник підрозділу, який очолював перевірку, розраховує штрафні (фінансові) санкції відповідно до чинного законодавства у розрізі податків, зборів та інших обов'язкових платежів та податкових періодів, готує податкове повідомлення-рішення згідно з Порядком направлення органами державної податкової служби України податкових повідомлень платникам податків, затвердженим наказом ДПА України від 21.06.2001 № 253 та зареєстрованим у Міністерстві юстиції України 06.07.2001 за № 567/5758 (із змінами та доповненнями), протоколи та постанови про притягнення посадових осіб до адміністративної відповідальності (крім випадків, коли матеріали передаються до підрозділів податкової міліції для вирішення питання згідно з кримінальним та кримінально-процесуальним законодавством).
РОЗДІЛ 3. ПРОБЛЕМИ ТА ШЛЯХИ ВДОСКОНАЛЕННЯ МЕХАНІЗМУ ОПОДАТКУВАННЯ ЮРИДИЧНИХ ОСІБ
3.1 Аналіз впливу стягнення податків на фінансово-господарчу діяльність підприємств (на прикладі СП з ІІ “КИПАРИС” за 2001 – 2003 роки)
3.1.1 Загальна техніко-економічна характеристика спільного підприємстваСП З ІІ “КИПАРИС”
Спільне Українсько-Кіпрське з іноземними інвестиціями підприємство “Кипарис” засновано на колективній формі власності (закрите акціонерне товариство) та зареєстроване розпорядженням виконкому Дніпропетровської міської Ради народних депутатів від 21.03.97 р. № 251.
Статутний фонд підприємства сформований за рахунок внесків Учасників. Розмір статутного фонду складає 6 446 246.0 грн., що складає 3441669 доларів США по курсу НБУ 1.873 грн. станом на 03.02.98 р. Статутний фонд поділений на 64 462 простих акції вартістю номіналу по 100 грн.
Іноземні засновники:
Компанія з обмеженою відповідальністю «Rainford Ltd-92 »(Кіпр ).
Частка у статутному фонді іноземного інвестора становить 98,95%.
СП з ІІ “Кипарис” являється типовим сучасним підприємством оптово-роздрібної торгівлі та громадського харчування і має наступні торгівельні об’єкти:
- “Універсам на Перемозі”, який розташований на бульварі Слави, буд. 5;
- торгівельний центр “ Rainford”, розташований на вул. Чкалова;
- магазин “Кипарис”, розташований на вул. Паторжинського, 15;
- мережу магазинів на автозаправочних станціях, розташованих на вул. Набережна, 1, вул. Героїв Сталінграду, Донецьке шосе, вул. Боброва.
Крім того, фірма має власну міні-пекарню, та невеликий кондитерський цех, які розташовані в приміщені “Універсаму на Перемозі”.
В приміщеннях роздрібної торгівлі (“Універсам на Перемозі” та в магазинах на автозаправних станціях) налагоджена мережа реалізації продукції власного виробництва громадського харчування - кафе, бістро, закусочні. В 2003 році відкрите виробництво(збирання) телевізорів під торговою маркою “RAINFORD” в дочірньому підприємстві СП “КИПАРИС-Т”.
Основні організаційні та економічні характеристики ЗАТ СП з ІІ “КИПАРИС” у 2001 – 2003 роках наведені в табл.А.1 – А.7 Додатку А.
3.1.2 Аналіз складу і джерел утворення майна (активів) та фінансових результатів діяльності СП З ІІ “КИПАРИС”
Аналіз фінансово-економічного стану підприємства проводиться на основі його фінансових звітів [26]:
Форма №1 “Баланс” – звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату.
Форма №2 “Звіт про фінансові результати”, що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди.
Для кращого розуміння і аналізу досліджуваних статистичних даних, їх потрібно систематизувати, побудувавши хронологічні ряди, які називаються рядами динаміки або часовими рядами.
Кожний ряд динаміки складається з двох елементів [25]:
1) періодів або моментів часу, до яких відносяться рівні ряду(t);
2) статистичних показників, які характеризують інтенсивності рівнів ряду(Y).
У процесі аналізу рядів динаміки обчислюють і використовують наступні аналітичні показники динаміки: абсолютний приріст, темп зростання, темп приросту і абсолютне значення одного проценту приросту. Обчислення цих показників ґрунтується на абсолютному або відносному зіставленні між собою рівнів ряду динаміки. Рівень, який зіставляється, називають звітним, а рівень, з яким зіставляють інші рівні – базисним. За базу зіставлення приймають початковий (перший) рівень ряду динаміки. Якщо кожний наступний рівень зіставляють з попереднім, то отримують ланцюгові показники динаміки, а якщо кожний наступний рівень зіставляють з рівнем, що взятий за базу зіставлення, то одержані показники називають базисними.
Абсолютний приріст обчислюється як різниця між звітним і базисним рівнями і показує, на скільки одиниць підвищився чи зменшився рівень порівняно з базисним за певний період часу. Він виражається в тих же одиницях виміру, що й рівні динаміки.
 або
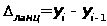 (3.1)
де yi – звітний рівень ряду динаміки; yi-1 – попередній рівень ряду динаміки;
y1 – початковий рівень ряду динаміки.
Темп зростання обчислюється як відношення зіставлюваного рівня з рівнем, прийнятого за базу зіставлення, і показує, у скільки разів (процентів) зрівнюваний рівень більший чи менший від базисного.
 або
 (3.2)
Темп приросту визначається як відношення абсолютного приросту до абсолютного попереднього або початкового рівня і показує, на скільки процентів порівнювальний рівень більший або менший від рівня, взятого за базу порівняння.
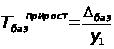 або
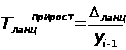 (3.3)
Абсолютне значення одного проценту приросту визначається шляхом ділення абсолютного приросту на темп приросту за один і той же період.
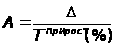 (3.4)
Середній абсолютний приріст визначається як середня арифметична проста з ланцюгових приростів за певні періоди і показує, на скільки одиниць в середньому змінився рівень порівняно з попереднім.
 (3.5)
Середній темп зростання розраховується за формулою середньої геометричної:
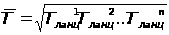 (3.6)
Середній темп приросту визначається як різниця між середнім темпом зростання одиницею (якщо середній темп зростання вигляді коефіцієнта), бо 100 (якщо він у процентах)
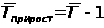 (у вигляді
коефіцієнтів);
(3.7)
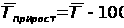 (у вигляді
процентів).
У табл.Д.1 Додатку Д представлені результати вертикального(структура статей балансу в % до загальної валюти балансу) і горизонтального(динаміка хронологічної зміни статті балансу, віднесена до значення в попередньому періоді) аналізу балансів СП ЗАТ з ІІ «КИПАРИС», що дозволяють аналізувати як динаміку зміни сум статей балансу підприємства протягом року по кварталах, так і досліджувати зміну внутрішньої структури статей балансу [26].
Основні результати проведеного ретроспективного аналізу динаміки активів і пасивів балансу підприємства у вертикальному і горизонтально-хронологічному розрізах за 2001 –2002 роки, дозволяють констатувати наступне:
1. За звітний період (2002 рік) у структурі пасивів балансу (джерел) виникли наступні зміни(відносно рівня 2001 року):
при загальному зростанні валюти балансу на +93,01 % (з 43,477 млн. грн. до 83,914 млн. грн.), власний капітал, який знаходиться в стадії формування підвищеного статутного фонду, зріс на 136,8 %(з 2,719 млн. грн до 6,440 млн. грн);
у звітному періоді доля власного капіталу підприємства в валюті балансу зросла з 6,25 % до 7,67 %;
довгострокові кредитні ресурси та спеціалізовані фонди майбутніх виплат в балансі займають значну зростаючу долю з 12,5%(2001) до 25,26 %(2002) та в 2-3 рази більше власного капіталу;
кредиторська заборгованість значно зросла на +44,86 % (з 31,896 млн. грн до 46,204 млн. грн.), а її доля в валюті пасивів зменшилася з 73,36 % в базовому періоді (на початок 2002 року) до 55,06 % у звітному періоді;
поточна заборгованість за довгостроковими зобов'язаннями (обслуговування довгострокових ресурсів) зросла з 3,041 млн. грн. до 4,175 млн. грн., займаючи структурну долю з 7,0%(2001) до 4,157%(2002);
підприємство стало оформлювати частину кредиторської заборгованості виданими векселями на суму 3,478 млн. грн., що становить структурну долю 4,14% в валюті пасивів;
загальна доля поточних запозичених ресурсів зменшилася з 81,25% у базовому році(2001) до 67,07 % у звітному році (2002);
2. У структурі активів за звітний період (2002 рік) виникли наступні істотні зміни:
при загальному зростанні валюти балансу на +93,01 % (з 43,477 млн. грн. до 83,914 млн. грн.), необоротні активи зросли на + 3,45% ( з 28,882 млн. грн. до 29,878 млн. грн.), а оборотні активи зросли на +270,28 % (з 14,593 млн. грн. до 54,035 млн. грн.);
доля необоротних активів в валюті балансу активів у звітному періоді знизилась з 66,43 % (базовий період) до 35,62 %, загальна доля оборотних активів в валюті балансу, відповідно, зросла з 33,57% (базовий період) до 64,39%;
доля запасів в валюті балансу активів підвищилась з 21,72%(базовий період) до 56,29% (звітний період);
доля дебіторської заборгованості за відпущену продукцію зменшилась в валюті балансу активів з 3,89%(базовий період) до 4,19% при зростанні суми дебіторської заборгованості на + 108,0 % (з 1,689 млн. грн. до 3,513 млн. грн.);
сума грошових коштів в касі у звітному періоді підвищилася до 1,102 млн. грн. при її значенні в базовому періодах 0,533 млн. грн., що становить 1,23 –1,31 % частину в валюті балансу;
Основні результати проведеного ретроспективного аналізу динаміки активів і пасивів балансу підприємства у вертикальному і горизонтально-хронологічному розрізах за 2002 –2003 роки (табл.Д.9 Додатку Д ), дозволяють констатувати наступну динаміку:
1. За звітний період (2003 рік) у структурі пасивів балансу (джерел) виникли наступні зміни(відносно рівня 2002 року):
при загальному зростанні валюти балансу на +13,01 % (з 83,914 млн. грн. до 95,247 млн. грн.), власний капітал, який знаходиться в стадії формування підвищеного статутного фонду, зріс на 115,36 %(з 6,440 млн. грн до 13,882 млн. грн);
у звітному періоді доля власного капіталу підприємства в валюті балансу зросла з 7,67 % до 19,44 %;
довгострокові кредитні ресурси та спеціалізовані фонди майбутніх виплат в балансі займають значну зростаючу долю з 25,26%(2002) до 30,45 %(2003) та в 1,5 рази більше власного капіталу;
кредиторська заборгованість значно зменшилась на -30,47 % (з 46,204 млн. грн до 32,124 млн. грн.), а її доля в валюті пасивів зменшилася з 55,06 % в базовому періоді (на початок 2003 року) до 33,73 % у звітному періоді;
підприємство стало все активніше оформлювати частину кредиторської заборгованості виданими векселями, підвищивши їх з рівня 3,478 млн. грн.(2002) до 8,610 млн. грн.(2003), що підвищило структурну долю з 4,14%(2002) до 9,04% (2003) в валюті пасивів;
загальна доля поточних запозичених ресурсів зменшилася з 67,07% у базовому році(2002) до 50,16 % у звітному році (2003);
У такий спосіб СП ЗАТ з ІІ «КИПАРИС» продовжує поступово впроваджувати ресурсну політику традиційної переорієнтації зростаючих торгівельних підприємств з широкомасштабного високо-ризикового комерційного кредитування (за рахунок управління строками дебіторської та кредиторської заборгованості) на власний капітал та довгостроковий залучений капітал, застосовуючи механізми довгострокового банківського кредитування.
2. У структурі активів за звітний період (2003 рік) виникли наступні істотні зміни:
при загальному зростанні валюти балансу на +13,01 % (з 83,914 млн. грн. до 95,247 млн. грн.), необоротні активи зменшилися на - 55,82% ( з 29,878 млн. грн. до 13,199 млн. грн.), а оборотні активи зросли на +51,84 % (з 54,035 млн. грн. до 82,047 млн. грн.);
доля необоротних активів в валюті балансу активів у звітному періоді знизилась з 35,62 % (базовий період) до 13,86 %, загальна доля оборотних активів в валюті балансу, відповідно, зросла з 64,39% (базовий період) до 64,39% до 86,14%;
доля запасів в валюті балансу активів знизилась з 56,29%(базовий період) до 44,39% (звітний період);
доля дебіторської заборгованості за відпущену продукцію зменшилась в валюті балансу активів з 4,19%(базовий період) до 35,45% при зростанні суми дебіторської заборгованості в 19,6 рази (з 3,513 млн. грн. до 33,765 млн. грн.);
сума грошових коштів в касі у звітному періоді підвищилася в 3,7 рази та становить 5,5 % частину в валюті балансу;
Таким чином, проведений аналіз активів валюти балансу СП ЗАТ з ІІ “КИПАРИС” у 2003 році показує, що після вводу в дію основних фондів дочірнього підприємства по виробництву телевізорів та введенню довгострокових інвестицій із необоротних в оборотні фонди, структура активів значно покращилась.
При аналізі фінансових результатів діяльності використані Положення (стандарт) бухгалтерського обліку "Звіт про фінансові результати" (Форма 2), що обумовлюють зміст і форму Звіту, а також загальні вимоги до розкриття його статей [26]. Результати вертикально-горизонтального аналізу звіту про фінансові результати за 2003 рік - 2001 рік(базовий) наведені в табл.Д.2, Д.3, Д10, Д11 Додатку Д.
Результати ретроспективного аналізу результатів фінансової діяльності і структури витрат підприємства за 2003, 2002 роки (звітні періоди) та, відповідно, за 2001 р.(базовий період), дозволяють констатувати наступне:
отриманий доход за реалізовану продукцію підвищився у 2002 році на +8,15 % з рівня 100,543 млн. грн.(за базовий 2001 рік) до 108,702 млн. грн. (за звітний 2002 рік), а у 2003 році ще на + 16,5 % до рівня 126,641 млн. грн.;
доля собівартості відносно чистого доходу від реалізації з 96,48 – 98,41% у базовому році (2001) підвищилася до 98,79 – 99,9% у звітних (2002, 2003) роках, що свідчить про мінімальний прибуток підприємства від основної діяльності;
матеріальні витрати на придбання товарів для продажу становлять відносно чистого доходу від реалізації долю з 93,32 – 94,74 % у базовому році(2001) до 88,68 – 93,17 %(2002) і 94,8-96,1%(2003) у звітних роках, тобто ця стаття витрат займає основну частину в собівартості реалізованої продукції;
оскільки підприємство займається, в основному, перепродажем товарів, то фактична сплачена сума податку ПДВ до бюджету, як різниця отриманого та сплаченого ПДВ становить 2,1 – 2,7 % від суми доходу від реалізації, тобто працює механізм мінімізації сплати податку ПДВ, характерний для чистого перепродажу товарів;
акцизний збір, який підприємство сплачує як прямий імпортер алкогольної продукції, становить у 2002 –2003 роках рівень 0,2 – 0,25 % від валового доходу реалізації;
дивідендна доходність акцій підприємства у звітному році знизилася з 1,53% річних(2001 – базова) до 0,99% річних (2002 – звітна) та до 0,27% річних (2003 рік), що є явно недостатнім рівнем доходності при номінальній ставці вартості грошей по обліковій ставці НБУ – (7 - 9) % річних та ставках процентів по депозитах 13 – 17 % річних;
3.1.3 Вплив податків на фінансово-господарську діяльність СП З ІІ “КИПАРИС”
В табл.В.2 – В.4 Додатку В наведені результати нарахування та сплати СП “КИПАРИС” податків та зборів за 2002 – 2004 роки у розрізі окремих податків та зборів по бюджетній класифікації.
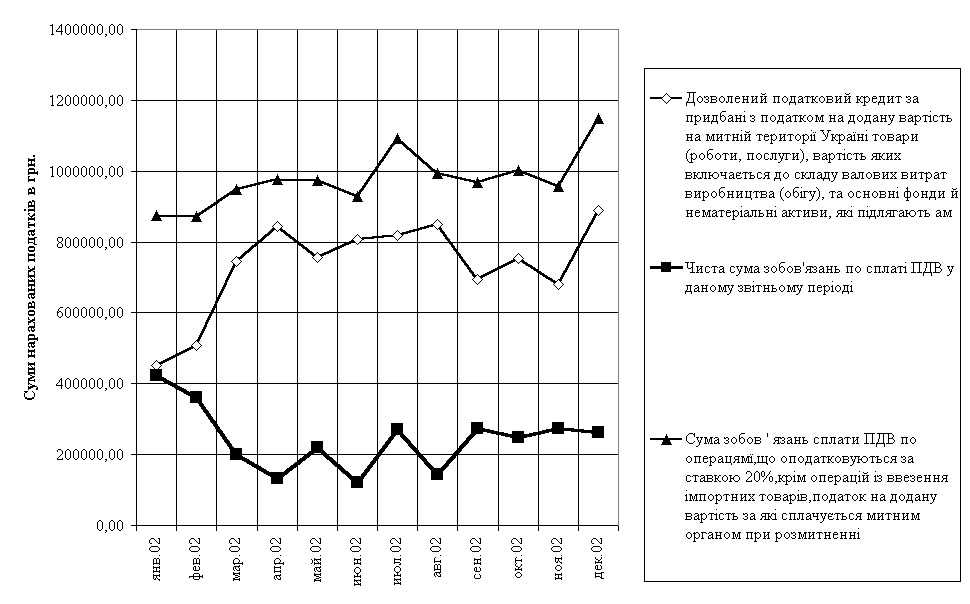
Рис. 3.1 - Мінімізація сплаченої суми податку на додану вартість СП “КИПАРИС” за рахунок зближення податкових зобов'язань та податкового кредиту у 2002 році (за даними щомісячних декларацій по ПДВ)
На рис. 3.1 наведені результати аналізу декларацій СП “КИПАРИС” по нарахуванню до сплати непрямих податків – ПДВ та акцизного збору з імпортування алкогольних напоїв.
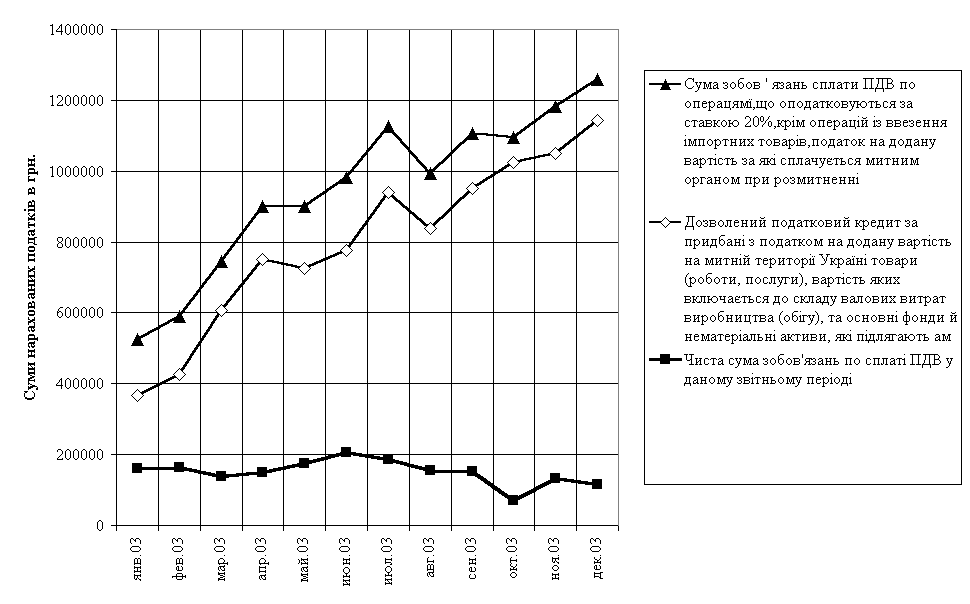
Рис. 3.2 - Мінімізація сплаченої суми податку на додану вартість СП “КИПАРИС” за рахунок зближення податкових зобов'язань та податкового кредиту у 2003 році (за даними щомісячних декларацій по ПДВ)
Як показують графіки на рис.3.2 - 3.4 СП “КИПАРИС”:
- у 2003 році вдалося зменшити фактичну сплату податку ПДВ до бюджету (різницю між податковим зобов'язанням та податковим кредитом) у 1,7 рази у порівнянні з 2002 роком, тобто в середньому – 1,5% від валового доходу;
- сплата акцизного збору стабілізувалась на рівні 0,22 –0,26 % від валового доходу
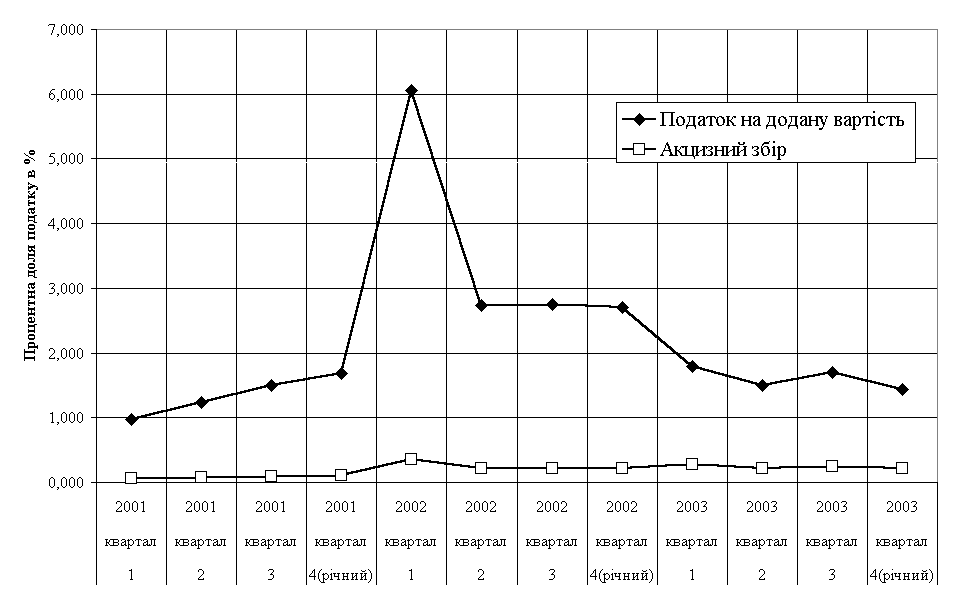
Рис. 3.3 - Динаміка фактичної долі сплати непрямих податків СП “КИПАРИС” до бюджету від валового доходу при продажу товарів кінцевим споживачам у 2001 – 2003 роках
Таким чином, загальні втрати СП “КИПАРИС” на сплату непрямих податків на споживання з ціни товару до бюджету становлять приблизно 1,7 % від валового доходу, що