Анализ поступления НДФЛ в бюджет по организациям Советского района г. Новосибирска
Выплачивая работникам доходы, организация обязана удержать налог на доходы физических лиц и перечислить сумму налога в бюджет. Для этого делается проводка:
Дебет 70 «Расчеты с персоналом по оплате труда» Кредит 68 «Расчеты по налогам и сборам» – удержан налог на доходы физических лиц.
Для расчетов по налогу на доходы физических лиц используется балансовый счет 68 «Расчеты по налогам и сборам». По отношению к бухгалтерскому балансу счет 68 «Расчеты по налогам и сборам» пассивный. По кредиту этого счета отражаются начисленные суммы налогов и сборов. По дебету этого счета отражаются суммы, фактически перечисленные в бюджет. Аналитический учет по счету 68 «Расчеты по налогам и сборам» ведется по видам налогов.
Налогом облагается общая сумма дохода, которую работник получил от организации в календарном месяце, уменьшенная на сумму доходов, не облагаемых налогом, и на сумму налоговых вычетов.
Налоговый вычет - это твердая денежная сумма, уменьшающая доход работника при исчислении налога. Налоговые вычеты бывают: стандартные, социальные, имущественные и профессиональные.
Организация может уменьшить доход работника только на стандартные и профессиональные налоговые вычеты. Социальные и имущественные вычеты работник может получить в налоговой инспекции, где он состоит на учете, при подаче декларации о доходах за прошедший год.
Стандартные налоговые вычеты уменьшают только сумму дохода, облагаемую налогом по ставке 13%.
Если человек работает по трудовому договору в нескольких организациях, то вычеты предоставляются только в одной из них.
Доход работников, облагаемый налогом, уменьшается на стандартные налоговые вычеты ежемесячно. Если доход работника меньше, чем предоставленный ему налоговый вычет, то налог на доходы физических лиц с него не удерживается.
Стандартные налоговые вычеты предоставляются:
- в размере 3000 рублей в месяц работникам, которые пострадали на атомных объектах в результате аварий и испытаний ядерного оружия, инвалиды ВОВ и другие;
- в размере 500 рублей в месяц Героям Советского Союза или Российской Федерации, инвалидам с детства, работникам, ставшим инвалидами I и II групп, и другие;
- в размере 400 рублей на самого работника ежемесячно. Вычет применяется до того момента, пока доход работника, облагаемый налогом по ставке 13%, не превысит 20 000 рублей;
- в размере 600 рублей на каждого ребенка предоставляется всем работникам, которые имеют детей. Вычет применяется до того момента, пока доход работника, облагаемый налогом по ставке 13%, не превысит 40 000 рублей. Налоговый вычет предоставляется на каждого ребенка в возрасте до 18 лет и на учащихся дневной формы обучения до 24 лет.
Вычет должен применяться с месяца рождения ребенка и до конца того года, в котором ребенок достиг указанного возраста.
Если работник не состоит в браке, то вычет предоставляется в двойном размере. При этом не важно, воспитывает работник ребенка самостоятельно или уплачивает алименты. Если работник, обязанный уплачивать алименты, уклоняется от их выплаты, вычет ему не предоставляется.
Если работник имеет право на несколько стандартных вычетов, размер которых составляет 3000, 500 и 400 рублей, ему предоставляется максимальный из них.
Вычет на содержание детей в размере 600 рублей предоставляется независимо от того, пользуется работник другим вычетом или нет.
Если человек работает в организации не с начала года, то вычет предоставляется с учетом дохода, который он получил по прежнему месту работы. При этом работник должен представить в бухгалтерию справку о доходах по форме N 2-Налог на доходы физических лиц с предыдущего места работы
Согласно пункту 1 статьи 217 главы 23 «Налог на доходы физических лиц» части второй Налогового кодекса РФ не подлежат налогообложению (освобождаются от налогообложения) государственные пособия, за исключением пособий по временной нетрудоспособности (включая пособие по уходу за больным ребенком), а также иные выплаты и компенсации, выплачиваемые в соответствии с действующим законодательством. При этом к пособиям, не подлежащим налогообложению, относятся пособия по безработице, беременности и родам.
Пособия по временной нетрудоспособности (включая пособие по уходу за больным ребенком), выплаченные работнику в течение налогового периода, являются объектом налогообложения и включаются в его совокупный доход того периода, в котором они начислены.
Удержание исчисленной суммы налога осуществляется из дохода физического лица при его выплате, то есть работнику выплачивается сумма пособия по временной нетрудоспособности уже за минусом налога на доходы физических лиц.
2. Удержания в пользу третьих лиц - это вычеты по исполнительным листам (алименты и суммы, направленные на возмещение причиненного вреда), по заявлению работника (взносы в какие-либо страховые фонды).
Социальные налоговые вычеты
1. При определении размера налоговой базы в соответствии с пунктом 2 статьи 210 НК РФ налогоплательщик имеет право на получение следующих социальных налоговых вычетов:
1) в сумме доходов, перечисляемых налогоплательщиком на благотворительные цели в виде денежной помощи организациям науки, культуры, образования, здравоохранения и социального обеспечения, частично или полностью финансируемым из средств соответствующих бюджетов, а также физкультурно-спортивным организациям, образовательным и дошкольным учреждениям на нужды физического воспитания граждан и содержание спортивных команд, а также в сумме пожертвований, перечисляемых (уплачиваемых) налогоплательщиком религиозным организациям на осуществление ими уставной деятельности, - в размере фактически произведенных расходов, но не более 25 процентов суммы дохода, полученного в налоговом периоде;
2) в сумме, уплаченной налогоплательщиком в налоговом периоде за свое обучение в образовательных учреждениях, - в размере фактически произведенных расходов на обучение, но не более 38000 рублей, а также в сумме, уплаченной налогоплательщиком-родителем за обучение своих детей в возрасте до 24 лет, налогоплательщиком-опекуном (налогоплательщиком-попечителем) за обучение своих подопечных в возрасте до 18 лет на дневной форме обучения в образовательных учреждениях, - в размере фактически произведенных расходов на это обучение, но не более 38000 рублей на каждого ребенка в общей сумме на обоих родителей (опекуна или попечителя)
Право на получение указанного социального налогового вычета распространяется на налогоплательщиков, осуществлявших обязанности опекуна или попечителя над гражданами, бывшими их подопечными, после прекращения опеки или попечительства в случаях оплаты налогоплательщиками обучения указанных граждан в возрасте до 24 лет на дневной форме обучения в образовательных учреждениях.
Указанный социальный налоговый вычет предоставляется при наличии у образовательного учреждения соответствующей лицензии или иного документа, который подтверждает статус учебного заведения, а также представлении налогоплательщиком документов, подтверждающих его фактические расходы за обучение.
Социальный налоговый вычет предоставляется за период обучения указанных лиц в учебном заведении, включая академический отпуск, оформленный в установленном порядке в процессе обучения;
3) в сумме, уплаченной налогоплательщиком в налоговом периоде за услуги по лечению, предоставленные ему медицинскими учреждениями Российской Федерации, а также уплаченной налогоплательщиком за услуги по лечению супруга (супруги), своих родителей и (или) своих детей в возрасте до 18 лет в медицинских учреждениях Российской Федерации (в соответствии с перечнем медицинских услуг, утверждаемым Правительством Российской Федерации), а также в размере стоимости медикаментов (в соответствии с перечнем лекарственных средств, утверждаемым Правительством Российской Федерации), назначенных им лечащим врачом, приобретаемых налогоплательщиками за счет собственных средств.
Общая сумма социального налогового вычета, предусмотренного настоящим подпунктом, не может превышать 38000 рублей.
По дорогостоящим видам лечения в медицинских учреждениях Российской Федерации сумма налогового вычета принимается в размере фактически произведенных расходов. Перечень дорогостоящих видов лечения утверждается постановлением Правительства Российской Федерации.
Вычет сумм оплаты стоимости лечения предоставляется налогоплательщику, если лечение производится в медицинских учреждениях, имеющих соответствующие лицензии на осуществление медицинской деятельности, а также при представлении налогоплательщиком документов, подтверждающих его фактические расходы на лечение и приобретение медикаментов.
Указанный социальный налоговый вычет предоставляется налогоплательщику, если оплата лечения и приобретенных медикаментов не была произведена организацией за счет средств работодателей.
2. Социальные налоговые вычеты предоставляются на основании письменного заявления налогоплательщика при подаче налоговой декларации в налоговый орган налогоплательщиком по окончании налогового периода.
Профессиональные налоговые вычеты
При исчислении налоговой базы в соответствии с пунктом 2 статьи 210 НК РФ право на получение профессиональных налоговых вычетов имеют следующие категории налогоплательщиков:
1) налогоплательщики, указанные в пункте 1 статьи 227 НК РФ, - в сумме фактически произведенных ими и документально подтвержденных расходов, непосредственно связанных с извлечением доходов.
При этом состав указанных расходов, принимаемых к вычету, определяется налогоплательщиком самостоятельно в порядке, аналогичном порядку определения расходов для целей налогообложения, установленному главой "Налог на доходы физических лиц организаций".
Суммы налога на имущество физических лиц, уплаченного налогоплательщиками, указанными в настоящем подпункте, принимаются к вычету в том случае, если это имущество, являющееся объектом налогообложения в соответствии со статьями главы “Налог на имущество физических лиц” (за исключением жилых домов, квартир, дач и гаражей), непосредственно используется для осуществления предпринимательской деятельности.
Если налогоплательщики не в состоянии документально подтвердить свои расходы, связанные с деятельностью в качестве индивидуальных предпринимателей, профессиональный налоговый вычет производится в размере 20 процентов общей суммы доходов, полученной индивидуальным предпринимателем от предпринимательской деятельности. Настоящее положение не применяется в отношении физических лиц, осуществляющих предпринимательскую деятельность без образования юридического лица, но не зарегистрированных в качестве индивидуальных предпринимателей;
2) налогоплательщики, получающие доходы от выполнения работ (оказания услуг) по договорам гражданско-правового характера, - в сумме фактически произведенных ими и документально подтвержденных расходов, непосредственно связанных с выполнением этих работ (оказанием услуг);
3) налогоплательщики, получающие авторские вознаграждения или вознаграждения за создание, исполнение или иное использование произведений науки, литературы и искусства, вознаграждения авторам открытий, изобретений и промышленных образцов, в сумме фактически произведенных и документально подтвержденных расходов
Если эти расходы не могут быть подтверждены документально, они принимаются к вычету в следующих размерах:
| Нормативы затрат (в процентах к сумме начисленного дохода) | |
|
Создание литературных произведений, в том числе для театра, кино, эстрады и цирка |
20 |
|
Создание художественно-графических произведений, фоторабот для печати, произведений архитектуры и дизайна |
30 |
|
Создание произведений скульптуры, монументально-декоративной живописи, декоративно-прикладного и оформительского искусства, станковой живописи, театрально- и кинодекорационного искусства и графики, выполненных в различной технике |
40 |
|
Создание аудиовизуальных произведений (видео-, теле- и кинофильмов) |
30 |
|
Создание музыкальных произведений: музыкально-сценических произведений (опер, балетов, музыкальных комедий), симфонических, хоровых, камерных произведений, произведений для духового оркестра, оригинальной музыки для кино-, теле- и видеофильмов и театральных постановок |
40 |
|
других музыкальных произведений, в том числе подготовленных к опубликованию |
25 |
|
Исполнение произведений литературы и искусства |
20 |
|
Создание научных трудов и разработок |
20 |
|
Открытия, изобретения и создание промышленных образцов (к сумме дохода, полученного за первые два года использования) |
30 |
В целях 220 НК РФ к расходам налогоплательщика относятся также суммы налогов, предусмотренных действующим законодательством о налогах и сборах для видов деятельности, указанных в настоящей статье .
При определении налоговой базы расходы, подтвержденные документально, не могут учитываться одновременно с расходами в пределах установленного норматива.
Налогоплательщики, указанные в настоящей статье, реализуют право на получение профессиональных налоговых вычетов путем подачи письменного заявления налоговому агенту.
При отсутствии налогового агента налогоплательщики, указанные в настоящей статье, реализуют право на получение профессиональных налоговых вычетов путем подачи письменного заявления в налоговый орган одновременно с подачей налоговой декларации по окончании налогового периода
Налоговая декларация представляется налогоплательщиками, указанными в статьях 227 и 228 НК РФ.
Налоговая декларация представляется не позднее 30 апреля года, следующего за истекшим налоговым периодом.
Лица, на которых не возложена обязанность представлять налоговую декларацию, вправе представить такую декларацию в налоговый орган по месту жительства.
В случае прекращения деятельности, указанной в статье 227 НК РФ, и (или) прекращения выплат, указанных в статье 228 НК РФ, до конца налогового периода налогоплательщики обязаны в пятидневный срок со дня прекращения такой деятельности или таких выплат представить налоговую декларацию о фактически полученных доходах в текущем налоговом периоде.
При прекращении в течение календарного года иностранным физическим лицом деятельности, доходы от которой подлежат налогообложению в соответствии со статьями 227 и 228 НК РФ, и выезде его за пределы территории Российской Федерации налоговая декларация о доходах, фактически полученных за период его пребывания в текущем налоговом периоде на территории Российской Федерации, должна быть представлена им не позднее чем за один месяц до выезда за пределы территории Российской Федерации.
Уплата налога, доначисленного по налоговым декларациям, порядок представления которых определен настоящим пунктом, производится не позднее чем через 15 дней с момента подачи такой декларации.
В налоговых декларациях физические лица указывают все полученные ими в налоговом периоде доходы, источники их выплаты, налоговые вычеты, суммы налога, удержанные налоговыми агентами, суммы фактически уплаченных в течение налогового периода авансовых платежей, суммы налога, подлежащие уплате (доплате) или возврату по итогам налогового периода.
2. АНАЛИЗ ВЗИМАНИЯ НДФЛ В РФ
2.1 Анализ формирования доходов бюджетной системы от платежей по НДФЛ
Экономическую сущность налога на доходы физических лиц и его назначение можно оценить, уяснив место этого налога в налоговой системе государства и самой налоговой системы в экономической жизни государства.
Основой экономической жизни любого общества являются государственные финансы или бюджет. Важнейшими статьями доходов государственного бюджета являются: налоги, акцизные сборы, таможенные пошлины и неналоговые поступления: доходы от государственной собственности, как внутри страны, так и за рубежом, доходы государственного сектора в экономике и торговле. Расходная часть бюджета, направляемая на социальные услуги (здравоохранение, образование, социальную политику) хозяйственные нужды, развитие инфраструктуры, выполнение государственных программ, дотации и субсидии отстающим секторам экономики и субъектам хозяйствования, оборону, административную деятельность государственного аппарата, не должна превышать доходную для безинфляционного развития экономики.
В системе налогов и сборов в Российской Федерации работа, связанная с анализом и прогнозированием, позволяет составлять полную и систематизированную информацию о ходе поступления налоговых платежей и других доходов в бюджетную систему Российской Федерации, в государственные целевые бюджетные и внебюджетные фонды, в целях обеспечения исполнения доходной части федерального бюджета и бюджета субъекта Российской Федерации.
Эффективность и качество проводимой указанной выше работы способствует добросовестное выполнение своих должностных обязанностей сотрудниками отдела анализа и налоговой статистики, ведь от их работы зависит достоверность информации, извлеченной из автоматизированной базы данных, получение от других подразделений ИФНС Новосибирской области сведений, необходимых для составления статистической отчетности, аналитических записок.
Это федеральный налог, взимаемый на всей территории РФ, форма изъятия в бюджет части добавленной стоимости, создаваемой на всех стадиях производства и обращения.
Таблица №1
Роль динамики НДФЛ в формировании бюджетов всех уровней
| Показатели | 2002 | 2003 | 2004 | 2005 |
| 1. Удельный вес НДФЛ в общей сумме доходов консолидированного бюджета | 25,77 | 25,69 | 23,82 | 24,09 |
| 2. Удельный вес НДФЛ в общей сумме доходов федерального бюджета | 36,11 | 37,48 | 34,62 | 36,11 |
| 3. Удельный вес НДФЛ в общей сумме доходов региональных бюджетов | 13,04 | 12,48 | 13,02 | 15,76 |
| 4. Удельный вес НДФЛ в общей сумме налоговых доходов консолидированного бюджета | 30,42 | 30,77 | 28,76 | 31,87 |
| 5. Удельный вес НДФЛ в сумме налоговых доходов федерального бюджета | 46,55 | 49,01 | 44,36 | 45,77 |
| 6. Удельный вес НДФЛ в сумме налоговых доходов региональных бюджетов | 16,56 | 16,32 | 16,81 | 17,07 |
Анализ динамики НДФЛ свидетельствует о ведущей роли этого налога в формировании доходов бюджетов всех уровней. В сумме налоговых бюджетов всех уровней доля НДФЛ, за анализируемый период составляла более половины всех налоговых поступлений. Несмотря на колебания уровня НДФЛ в доходах бюджетов, этот налог является главным источником пополнения казны государства. Это основной косвенный налог.
История российской правоприменительной практики в отношении исчисления и уплаты НДФЛ дает два основных свидетельства. Во-первых с точки зрения корпоративных финансовых интересов этот налог отвлекает существенные ресурсы из оборота предприятия, и все последние годы подвергался жесткой критике, вплоть до требования его отмены. Во-вторых, с позиции публичных финансовых интересов НДФЛ необходим как основной и наиболее стабильный доходный источник российского бюджета.
Оценка роли и места НДФЛ неоднозначна: практики полагают, что этот налог как нельзя лучше обеспечивает бюджетные потребности, а аналитики критикуют его за излишнюю фискальность, неотработанностью налоговой базы и чрезмерно высокие ставки. НДФЛ считают они не адаптирован к отечественной экономике на этапе её перехода к рынку, что объясняет существенные недостатки в формировании налоговой базы и исчисления НДФЛ. Органично вписывается НДФЛ в модели западных экономических систем и выполняет там важную роль в регулировании товарного спроса. Этот налог является основным налогов в экономике более чем 60 стран мира.
По результатам работы ИФНС Новосибирской области за 2005 года видно как сработала инспекция по сравнению с аналогичным периодом 2003 года. Так за 2005 год количество плательщиков увеличилось на 1270 организаций и 1080 физических лиц. Количество налогоплательщиков предприятий (организаций) состоящих на учете по состоянию на 01.01.2006 г. составляет 8495, физических лиц - 95409.
Увеличились поступления за 2005 г. у предприятий, относящихся к отросли промышленности "Связь".
Удельный вес недоимки в общем объеме платежей за отчетный период составил 4,3 % (на 01.01.05 г.)
В своей работе ИФНС Новосибирской области систематически анализирует информацию, поступающую из регистрирующих органов.
Сведения, поступающие в инспекцию от регистрирующих органов, отрабатываются путем сверки с данными, имеющимся в ЕГРН (единый государственный реестр).
Анализ и прогнозирование налоговых поступлений в бюджеты всех уровней дает возможность увидеть перспективу финансирования расходной части бюджета округа.
Представление информации о ходе поступления налогов и результатов работы инспекции в вышестоящие налоговые органы и в органы местного самоуправления занимает значительное место в работе отдела.
Немаловажное значение в своей работе мы придаем сверке налоговых поступлений и платежей с органами Федерального казначейства.
При подготовке информации по разовым запросам вышестоящих налоговых органов и других организаций, относящихся к деятельности отдела мы таким образом более детально вынуждены изучать тот или иной вопрос.
Как результат совместной деятельности является составление обоснованных поступлений платежей в бюджеты всех уровней.
Всего за 2004 г. в бюджет и во внебюджетные фонды Новосибирской области поступило платежей в сумме 4915274 тыс.руб. (что на 28% или на 108/5517 тыс.руб, больше по сравнению с 2005 г., в том числе:
2637890 тыс.руб.- налоговых платежей и других доходов
1249085 тыс.руб.- единого социального налога
9488052 тыс.руб. – страховых взносов на обязательное пенсионное страхование в Российской Федерации, зачисляемых в ПФ РФ.
80247 тыс.руб.- поступлений в счет погашения задолженности предыдущих лет.
Поступления в консолидированный бюджет составили 2637890 тыс.руб., что на 24% или на 505289 тыс.руб. больше по сравнению с поступлениями за 2006 г.
Поступления в территориальный бюджет составили 2282705 тыс.руб., что на 37% или на 617447 тыс.руб. больше по сравнению с поступлениями 2006г.
Инспекцией ФСН России по Новосибирской области план мобилизации доходов в федеральный бюджет выполнен на 102% ( при плане 348235 тыс.руб.)
В 2005 г. фактическое выполнение плана мобилизации при плановом задание 399254 тыс.руб. составило 467343 тыс.руб.(101%)
В 2004 г.план по мобилизации в бюджет области доходов выполнен на 107%.
Выполнение плана мобилизации доходов в федеральный бюджет составило :
68% - по налогам и сборам
120% - по территориальному дорожному фонду
117% - по ЕСН
Невыполнение планового задания в федеральный бюджет допущено только по налогу на доходы физических лиц( табл.1), план по ЕСН выполнен на 80%.
Таблица 2
Анализ поступления доходов в федеральный бюджет
| 2004 | план | факт | Отклонения | Темп роста |
| Налог на доходы физических лиц | 122391 | 40128 | -82263 | 32,79 |
| ЕСН | 476360 | 378796 | -97564 | 79,52 |
| всего | 598751 | 418924 | -179827 | 69,97 |
| 2005 | план | факт | Отклонения | Темп роста |
| Налог на доходы физических лиц | 25940 | 74000 | 48060 | 285,27 |
| ЕСН | 578900 | 420740 | -158160 | 72,68 |
| всего | 604840 | 494740 | -110100 | 81,80 |
| 2003 | план | факт | Отклонения | Темп роста |
| Налог на доходы физических лиц | 32770 | 45254 | 12484 | 138,10 |
| ЕСН | 288175 | 287724 | -451 | 99,84 |
| всего | 320945 | 332978 | 12033 | 103,75 |
Задание по налогу на доходы физических лиц в федеральный бюджет за 2003 г. выполнено на 138% ( при плане 32770 тыс.руб. факт составил 45254 тыс.руб) Перевыполнение плана объясняется поступлением налога на доходы физических лиц от предприятий, ранее не заявлявших и не производящих оплату в крупных размерах.
Сумма налога на доходы физических лиц организаций продолжает составлять значительную часть платежей, контролируемых МНС России.
Поступления в бюджет налога на доходы физических лиц за 2003-2005 гг.
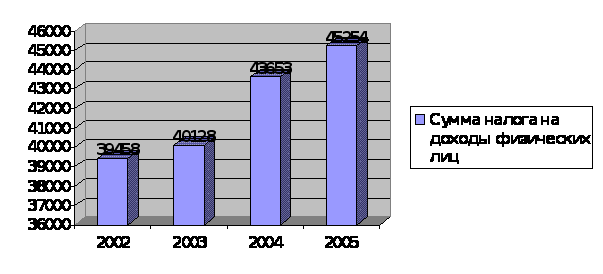
Поступление налога на доходы физических лиц в 2004 по сравнению с планом снизился 82263 или на 67,21 %, в 2005 план по поступлению был перевыполнен на 8 %, а в 2003 г. на 38,1% или 12484 тыс.руб.
В настоящее время в Новосибирской области насчитывается 19 инспекций МНС России по городам и районам и 2 -- межрайонного уровня с общей численностью около двух тысяч работников, включая Управление МНС России.
В налоговых органах Новосибирской области на учете находится более 24 тыс. юридических лиц и около 36 тыс. физических лиц, занимающихся предпринимательской деятельностью.
В своей работе с налогоплательщиками налоговые инспекторы используют все имеющиеся у нас средства связи и компьютерной техники. Руководство Управления МНС России по Новосибирской области постоянно проводит работу по модернизации и обновлению имеющегося оборудования.
В работе по контролю за правильностью исчисления, полнотой и своевременностью внесения налогов и других обязательных платежей в бюджеты всех уровней налоговые работники области применяют весь комплекс мер, предусмотренных законодательством, для сбора налогов.
Несомненной помощью в работе по сбору налогов являются тесные контакты с органами исполнительной власти, правоохранительными органами.
Необходимым условием для дальнейшего повышения собираемости налогов и сборов является систематическая работа по изучению и оценке налогооблагаемой базы.
Управление МНС России по Новосибирской области приступило к тщательному изучению налоговой базы региона. На основе поступающих отчетных и статистических данных делаются краткосрочные и долгосрочные прогнозы поступления налогов по видам и бюджетам. Анализируются все факторы: темпы инфляции (в стране и в области), показатели динамики производства и розничного товарооборота, факторы влияния на налоговую базу изменений законодательства, графики поступления налогов за ряд лет и т. д. Естественно, для такой работы необходима постоянно обновляющаяся информация о налогоплательщиках.
В настоящее время в области ведется работа по созданию Налогового паспорта региона. Он будет представлять собой всеобъемлющий документ, учитывающий специфические черты области, особенности экономического развития, наличие природных ресурсов, климатические условия и основные направления экономической деятельности. Налоговый паспорт региона будет способствовать определению налогового потенциала субъектов Российской Федерации и позволит спрогнозировать налоговую нагрузку для каждого из них, но его создание связано с трудностями.
2.2 Анализ декларирования НДФЛ
НК РФ предусматривает уплату налога на доходы физических лиц самостоятельно налогоплательщиками (по декларации), и путем удержания налога у источника выплаты, то есть налоговым агентом.
Статьями 227 и 228 НК РФ установлен перечень лиц, которые обязаны подать налоговую декларацию по истечении налогового периода. К ним относятся:
- индивидуальные предприниматели;
- физические лица, получившие доход по договорам гражданско-правового характера с другими физическими лицами, которые не являются налоговыми агентами;
- физические лица, получившие доход, с которого налоговым агентом не был удержан налог в связи с тем, что это не входит в обязанность налогового агента (например, при продаже физическим лицом собственного имущества);
- физические лица, получившие доход, с которого налоговым агентом не был удержан налог и об этом факте налоговый агент не сообщил в налоговый орган.
Физические лица самостоятельно исчисляют и уплачивают налог на свои доходы, Таким отчетом является налоговая декларация.
В налоговых декларациях физические лица указывают все полученные ими в налоговом периоде доходы, источники их выплаты, налоговые вычеты, суммы налога, удержанные налоговыми агентами, суммы фактически уплаченных авансовых платежей.
Физические лица, которых закон не обязывает подавать налоговую декларацию, но которые желают получить социальные, имущественные, профессиональные, а также стандартные (если они им не предоставлялись или были предоставлены в меньшем размере) налоговые вычеты, то физические лица вправе подать налоговую декларацию.
Налоговая декларация по форме 3-НДФЛ подается физическими лицами в территориальную инспекцию МНС РФ по месту учета налогоплательщика (по месту жительства). Первые два листа декларации (лист с персональными данными и лист о доходах) заполняются в обязательном порядке. Образец заполнения представлен в приложении 1. Остальные листы заполняются и включаются в декларацию при необходимости. На втором листе декларации производится итоговый расчет сумм доходов и налога на основании:
а) итоговых данных, рассчитанных на других листах декларации;
б) выданных налоговыми агентами справок о доходах по форме N 2-НДФЛ (Приложение 1) ;
в) личных учетных данных.
Здесь же производится расчет общей суммы налога, подлежащей уплате, доплате в бюджет или возврату из бюджета.
Форма 2-НДФЛ используется налоговыми агентами в следующих случаях:
- при подаче в налоговые органы сведений о доходах физических лиц за отчетный налоговый период 2005 г.;
- при выдаче физическим лицам по их заявлению справок о доходах, полученных ими в отчетном налоговом периоде, и суммах удержанного с этих доходов налога. Эти справки физические лица вправе приложить к налоговой декларации, подаваемой в налоговый орган по месту жительства для получения социальных и имущественных вычетов;
- при сообщении в налоговые органы сведений о невозможности удержания налога и о сумме задолженности налогоплательщика. Эти сведения юридические лица могут передавать в налоговый орган на бумажных носителях.
Сведения по форме 2-НДФЛ о доходах физических лиц, полученных в истекшем году, налоговые агенты должны представить в налоговые органы не позднее 1 апреля года, следующего за отчетным.
Подробный порядок заполнения формы 2-НДФЛ изложен в приложении к этой форме. Данные для составления формы 2-НДФЛ берутся из налоговой карточки формы 1-НДФЛ.
Налоговые агенты отражают в справках:
а) всю сумму дохода, полученного физическим лицом в налоговом периоде в денежной и натуральной формах и в форме материальной выгоды;
б) сумму предоставленных стандартных и профессиональных вычетов;
в) сумму исчисленного и удержанного налога;
г) сумму налога, возвращенного (зачтенного) налогоплательщику в связи с перерасчетом за прошлые налоговые периоды;
д) сумму налога, переданного на взыскание в налоговый орган. В справках также указываются суммы дохода, по которым в соответствии с пунктом 28 статьи 217 НК РФ установлена необлагаемая величина в размере 2 000 рублей, с указанием месяца, в котором был выплачен такой доход. Если налоговый агент выплатил физическому лицу в течение календарного года более, чем один вид дохода, по которому предусмотрено освобождение от налогообложения в размере 2 000 рублей, то в листе 2 справки указывается сумма дохода по каждому основанию и месяц, в котором такой доход был выплачен.
Не представляются сведения о выплаченных в 2002 году (и в последующие годы) доходах индивидуальным предпринимателям за приобретенные у них товары, продукцию или выполненные ими работы, оказанные услуги, если эти индивидуальные предприниматели предъявили налоговому агенту документы, подтверждающие их государственную регистрацию в качестве предпринимателя без образования юридического лица. Не представляются промежуточные сведения о доходах физических лиц, выплаченных не по месту основной работы.
Согласно действующему законодательству во всех возможных случаях налог на доходы физических лиц удерживается налоговым агентом. Это компенсирует низкую налоговую культуру населения и предотвращает судебные процессы о взыскании налоговых недоимок.
Такой порядок уплаты налога наиболее удобен, эффективен, экономичен с точки зрения налоговой системы, так как способ взимания налога «у источника» обеспечивает максимальную собираемость налога.
По определению, данному в пункте 2 статьи 11 НК РФ, источник выплаты доходов налогоплательщику - это организация или физическое лицо, от которых налогоплательщик получает доход. Налоговым законодательством определены виды налогов и доходов, по которым источник выплаты признается налоговым агентом, то есть он обязан исчислить налог, удержать его из доходов налогоплательщика и перечислить удержанную сумму налога в бюджет. Статус налогового агента, его права и обязанности изложены в статье 24 НК РФ.
В зависимости от механизма уплаты налога исчисление налоговой базы по налогу на доходы физических лиц производится различными налоговыми агентами:
а) российскими организациями, индивидуальными предпринимателями, постоянными представительствами иностранных организаций, являющимися налоговыми агентами, - по доходам, выплачиваемым физическим лицам;
б) индивидуальными предпринимателями, частными нотариусами, частными охранниками, частными детективами, занимающимися частной практикой, - по доходам, полученным ими от такой деятельности (согласно ст.11 НК РФ к указанной категории лиц относятся лица, зарегистрированные в установленном порядке и осуществляющие вышеуказанную деятельность);
в) физическими лицами по доходам:
полученным от других физических лиц, не являющихся налоговыми агентами;
полученным от источников, находящихся за пределами Российской Федерации (для физических лиц - налоговых резидентов Российской Федерации);
полученным от налоговых агентов, при получении которых не был удержан налог.
Налоговые агенты не несут ответственности за доходы, полученные физическими лицами от предпринимательской деятельности; доходы от частной практики частных нотариусов и других лиц, занимающихся частной практикой;
доходы физического лица по договорам гражданско-правового характера, заключенных с другими организациями и физическими лицами; доходы физических лиц