Организация и методика проведения налоговых проверок
В настоящее время истребование документов (информации), касающихся деятельности проверяемого налогоплательщика (плательщика сбора, налогового агента), может проводиться также при рассмотрении материалов налоговой проверки на основании решения руководителя (заместителя руководителя) налогового органа при назначении дополнительных мероприятий налогового контроля. Данное правило является новеллой, т.к. в редакции НК РФ, действующей до 1 января 2007 года, оно не было специально прописано.
Встречная налоговая проверка проводится в случае, если у налоговой инспекции в ходе проверки контрагента возникла необходимость в получении дополнительной информации проверяемого налогоплательщика в связи с его финансово-хозяйственной деятельностью.
Такая необходимость может возникнуть в случаях: 1) если имеется информация об уклонении проверяемой организации от налогообложения путем применения специальных налоговых схем, равно как и в случае, если ранее двумя контрагентами применялись схемы уклонения от налогообложения; 2) если подлинность предоставленных налогоплательщиком документов для проверки вызывает сомнение или данные в них недостоверны; 3) если налоговый орган подозревает фиктивность сделки или подобные фиктивные сделки имели место ранее; 4) если есть подозрения, что проверяемая организация не оприходует товарно-материальные ценности, выручку и денежные средства не отражаются на счетах организаций; 5) в иных случаях.
На практике достаточно часто налоговые органы стараются провести встречные проверки у контрагентов в случаях отклонения от обычных и стандартных операций. Например: а) при проведении взаимозачетов; б) уступок и переуступок прав требований по обязательствам; в) бартерных операций; г) при безвозмездно оказанных услугах; д) при возмещении и зачете налога на добавленную стоимость.
Встречная проверка может проводиться в рамках либо камеральной, либо выездной проверки.
Таким образом, изменения, внесенные Федеральным законом N 137-ФЗ и устранившие существовавшие до этого времени пробелы в правовом регулировании порядка истребования документов (информации) у третьих лиц, в значительной степени будут способствовать улучшению качества проводимых мероприятий налогового контроля и обеспечению наиболее эффективной защиты прав налогоплательщиков (плательщиков сборов и налоговых агентов).
5 Оценка отчетности налогоплательщика с целью назначения выездной налоговой проверки
Функционирование предприятия, независимо от видов деятельности и форм собственности, в условиях рынка определяется способностью приносить доход или прибыль. В условиях рыночной экономики прибыль выступает важнейшим фактором стимулирования производственной и предпринимательской деятельности, а также создает финансовую основу для ее расширения.
Система показателей финансовых результатов включает в себя не только абсолютные, но и относительные показатели.
Обобщенная информация финансовых результатов представляется в бухгалтерской отчетности: форма №1, № 2, № 5, № 11, т.д.
При проведении налоговых проверок осуществляется контроль над своевременностью и полным объемом уплаты налогов. При этом проводится:
проверка логической связи между отдельными расчетными и отчетными документами и показателями;
сравнение отчетных показателей текущего, прошлого налогового периода;
взаимосвязь показателей бухгалтерской и налоговой отчетности;
оценка необходимости, а также возможности проведения тех или иных расходов.
Для отчетности в целом рассчитывается ряд показателей (Приложение 4):
Анализ финансового состояния предприятия:
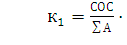 ,
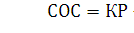 ,
где
СОС – собственные
оборотные
средства,
 - сумма активов,
КР – капитал
и резервы, ВА
– внеоборотные
активы.
КР =
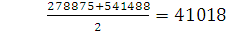 ,
ВА =
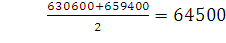 ,
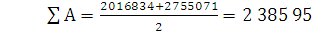 ,
СОС = 410182 – 645000 = - 234 818 руб.,
 ·100% = - 9,8%.
Финансовое состояние считается удовлетворительным, если СОС ≥ 30%. 9,8% < 30%, таким образом, финансовое состояние предприятия неудовлетворительное.
Анализ обеспеченности собственными оборотными средствами:
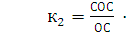 ,
где СОС – собственные оборотные средства, ОС – оборотные средства.
ОС =
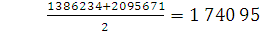 ,
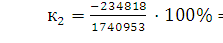 ,5%.
Если
СОС 20%
от оборотных
средств, то
предприятие
полностью
обеспечено
собственными
оборотными
средствами.
-13,5% < 20%, таким образом,
обеспеченность
собственными
оборотными
средствами
неудовлетворительная.
Анализ финансовой устойчивости предприятия
 ,
где КР – капитал и резервы, ЗС – заемные средства, ку – коэффициент финансовой устойчивости.
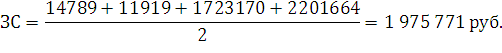
КР =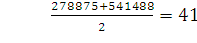 руб.
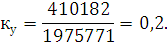
Если коэффициент финансовой устойчивости ку ≥ 1, то предприятие финансово устойчиво. В данном случае 0,2< 1. Следовательно, предприятие имеет неудовлетворительную финансовую устойчивость. Для улучшения финансового состояние предприятие может увеличить капитал и резервы (например, увеличить добавочный капитал) и уменьшить заемные средства (например, погасить кредиторскую задолженность).
Анализ финансовой устойчивости предприятия зависит также от ряда коэффициентов: коэффициента автономии, маневренности, обеспеченности запасов собственными источниками.
Рассчитаем коэффициент автономии:
Ка =
 ,
где
КР – капитал
и резервы,
 сумма
активов.
Ка =
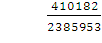 .
Нормативное значение ка = 0,5. Таким образом, коэффициент автономии не соответствует оптимальному значению. Это означает, что у предприятия не достаточно собственных средств для успешной деятельности предприятия, а также не достаточно излишних денежных средств для его развития.
Рассчитаем коэффициент маневренности:
 ,
СОС = КР – ВА
где СОС – собственные оборотные средства, КР – капитал и резервы, ВА-внеоборотные активы.
КР =
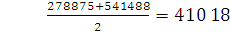
ВА =
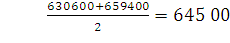
СОС = 410182 – 645000 = - 234 818 руб.
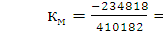 .
Нормативное
значение коэффициента
маневренности
 Таким образом,
 не соответствует
оптимальному
значению. Это
означает, что
собственные
средства предприятия
находятся в
менее ликвидных
активах, следовательно,
необходимо
больше времени
для оборачиваемости
денежных средств.
Предприятию
необходимо
увеличить
собственные
оборотные
средства и
уменьшить
резервы.
Рассчитаем коэффициент обеспеченности запасов собственными источниками:
Ко =
 ,
где СОС – собственные оборотные средства, З – запасы.
З =
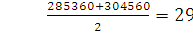 руб.
Ко =
 = - 0,8.
Нормативное значение Ко = 0,6. Таким образом, Ко не соответствует оптимальному значению. Это означает, что у предприятия недостаточно собственных запасов для обеспечения деятельности предприятия. Следовательно, предприятию необходимо привлечь больше заемных средств, которые и так велики.
Анализ финансового состояния предприятия в целом:
а) абсолютная финансовая устойчивость:
З < СОС
З =
руб.
294 960 руб. > - 234 818 руб.
б) нормальное финансовое состояние:
СОС
 З < СОС,ЗС,
где З – запасы, ЗС – заемные средства, СОС,ЗС – собственные оборотные средства, заемные средства.
ЗС =
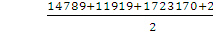 = 1 975 771 руб.
СОС,ЗС = ЗС+СОС
СОС,ЗС = 1975771 – 234 818 = 1 740 953 руб.
- 234 817 руб. < 294 960 руб. < 1 740 953 руб.
в) неустойчивое финансовое состояние:
ЗС > СОС,ЗС
1 975 771 руб. > 1 740 953 руб.
г) критическое финансовое состояние (состояние банкротства):
СОС нет, просроченная кредиторская задолженность.
Проанализировав все показатели, приходим к выводу, что у предприятия неустойчивое финансовое состояние.
Это означает, что данное предприятие представляет интерес для налоговых органов в плане проведения выездной налоговой проверки. Скорее всего, на данном предприятии нарушаются правила ведения бухгалтерского и налогового учета, возможно искажение информации, содержащейся в первичных документах и аналитических регистрах.
6 Анализ конкретной ситуации из практики налогообложения
Организация выдала заем на два года. По условиям договора проценты по займу выплачиваются в момент его погашения. В налоговом учете проценты по займу признаны доходом единовременно в периоде окончания срока займа. При расчете налога на прибыль организация применяла метод начисления. Правомерны ли действия налогоплательщика?
В соответствии со ст. 807 ГК РФ по договору займа одна сторона (займодавец) передает в собственность другой стороне (заемщику) деньги, а заемщик обязуется возвратить займодавцу такую же сумму денег (сумму займа).
Согласно п. 1 ст. 809 ГК РФ займодавец имеет право на получение с заемщика процентов на сумму займа в размерах и в порядке, определенных договором. При отсутствии в договоре условия о размере процентов их размер определяется существующей в месте жительства займодавца, а если займодавцем является юридическое лицо, в месте его нахождения ставкой банковского процента (ставкой рефинансирования) на день уплаты заемщиком суммы долга или его соответствующей части.
В соответствии с п. 6 ст. 271 НК РФ при методе начисления по договорам займа и иным аналогичным договорам, срок действия которых приходится более чем на один отчетный период, доход признается полученным и включается в состав соответствующих доходов на конец соответствующего отчетного периода. В нашем случае договор заключен на два года и, следовательно, проценты по займу включаются в состав доходов в налоговом учете в конце каждого года, а не в конце истечения срока договора.
В случае прекращения действия договора (погашения долгового обязательства) до истечения отчетного периода доход признается полученным и включается в состав соответствующих доходов на дату прекращения действия договора (погашения долгового обязательства).
Вывод. Организацией неправомерно приняты проценты по займу в налоговом учете. Заемщик обязан возвратить займодавцу полученную сумму займа в срок и в порядке, которые предусмотрены договором займа.
Сумма займа, предоставленного под проценты, может быть возвращена досрочно с согласия займодавца.
Сумма займа считается возвращенной в момент передачи ее займодавцу или зачисления соответствующих денежных средств на его банковский счет.
7. Корректировка НК РФ
Гл. 262 НК РФ «Упрощенная система налогообложения».
1. Например, в п. 1 ст. 346.11 Налогового кодекса РФ говорится «переход к упрощенной системе налогообложения или возврат к иным режимам налогообложения осуществляется организациями и индивидуальными предпринимателями добровольно в порядке, предусмотренном настоящей главой».
Я считаю, что данную формулировку следует исключить из Налогового кодекса РФ, так как фактически переход на упрощенную систему налогообложения регламентируется Налоговым кодексом РФ, а в частности, главой 262.
2. В п. 2 ст. 346.11 НК РФ упоминается «применение упрощенной системы налогообложения организациями предусматривает их освобождение от обязанности по уплате налога на прибыль организаций, налога на имущество организаций и единого социального налога. Организации, применяющие упрощенную систему налогообложения, не признаются налогоплательщиками налога на добавленную стоимость, за исключением налога на добавленную стоимость, подлежащего уплате в соответствии с настоящим Кодексом при ввозе товаров на таможенную территорию Российской Федерации».
Предлагаю заменить эту часть п. 2 ст. 346.11 НК РФ следующей формулировкой: применение упрощенной системы налогообложения организациями предусматривает их освобождение от обязанности по уплате налога на прибыль организаций, налога на имущество организаций, единого социального налога, налога на добавленную стоимость. Исключением является налог на добавленную стоимость, подлежащий уплате при ввозе товаров на таможенную территорию Российской Федерации.
3. Согласно п. 2 ст. 346.14 НК РФ «выбор объекта налогообложения осуществляется самим налогоплательщиком, за исключением случая, предусмотренного пунктом 3 настоящей статьи …». В п. 3 ст. 346.14 НК РФ упоминается «налогоплательщики, являющиеся участниками договора простого товарищества (договора о совместной деятельности) или договора доверительного управления имуществом, применяют в качестве объекта налогообложения доходы, уменьшенные на величину расходов».
Предлагаю в данной статье произвести корректировку следующим образом: выбор объекта налогообложения осуществляется самим налогоплательщиком, если он не является участником договора простого товарищества или договора доверительного управления имуществом. В противном случае налогоплательщик применяет в качестве объекта налогообложения доходы, уменьшенные на величину расходов.
4. В п. 7 ст. 346.21 упоминается «Налог, подлежащий уплате по истечении налогового периода, уплачивается не позднее срока, установленного для подачи налоговых деклараций за соответствующий налоговый период пунктами 1 и 2 статьи 346.23 …»
В п. 1 ст. 346.23 НК РФ говорится «… налоговые декларации по итогам налогового периода представляются налогоплательщиками-организациями не позднее 31 марта года, следующего за истекшим налоговым периодом …»
В п. 2 ст. 346.23 НК РФ говорится «… налогоплательщики - индивидуальные предприниматели по истечении налогового периода представляют налоговые декларации в налоговые органы по месту своего жительства не позднее 30 апреля года, следующего за истекшим налоговым периодом. Налоговые декларации по итогам отчетного периода представляются не позднее 25 календарных дней со дня окончания соответствующего отчетного периода».
Предлагаю перефразировать следующим образом: Налог, подлежащий уплате по истечении налогового периода, уплачивается налогоплательщиками-организациями не позднее 31 марта, а индивидуальными предпринимателями – не позднее 30 апреля. Налоговые декларации по итогам отчетного периода представляются не позднее 25 календарных дней со дня окончания отчетного периода.
Заключение
Анализ экономической литературы показал, что необходимыми признаками любой действенной системы налогового контроля являются:
1. наличие эффективной системы отбора налогоплательщиков для проведения документальных проверок, дающей возможность выбрать наиболее оптимальное направление использования ограниченных кадровых и материальных ресурсов налоговой инспекции, добиться максимальной результативности налоговых проверок при минимальных затратах усилий и средств, затрачиваемых на их проведение, за счет отбора для проверок таких налогоплательщиков, вероятность обнаружения налоговых нарушений у которых представляется наибольшей;
2. применение эффективных форм, приемов и методов налоговых проверок, основанных как на разработанной налоговым ведомством единой комплексной стандартной процедуре организации контрольных проверок, что и на прочной законодательной базе, предоставляющей налоговым органам широкие полномочия в сфере налогового контроля для воздействия на недобросовестных налогоплательщиков;
3. использование системы оценки работы налоговых инспекторов, позволяющей объективно учесть результаты деятельности каждого из них, эффективно распределить нагрузку при планировании контрольной работы.
Важнейшим фактором повышения эффективности контрольной работы налоговой инспекции является совершенствование действующих процедур налогового контроля:
системы отбора налогоплательщиков для проведения документальных проверок;
форм, приемов и методов налоговых проверок;
использование системы оценки работы налоговых инспекторов.
Совершенствование каждого из этих элементов позволит улучшить организацию налогового контроля.
В курсовой работе были рассмотрены особенности налогового контроля в Российской Федерации, организация проведения выездных налоговых проверок на базе сетевых моделей и сетевых моделей в масштабе времени, организация работ по проведению встречных налоговых проверок, а также корректировки Налогового кодекса РФ.
Курсовая работа выполнена на основе учебных материалов и собранных фактических данных.
Литература
Часть первая Налогового кодекса Российской Федерации от 31 июля 1998 г. N 146-ФЗ // Собрание законодательства Российской Федерации. 1998. 3 августа. N 31. Ст. 3824.
Часть вторая Гражданского кодекса Российской Федерации от 26 января 1996 г. N 14-ФЗ // Собрание законодательства Российской Федерации. 1996. 29 января. N 5. Ст. 410.
Федеральный закон от 27 июля 2006 г. N 137-ФЗ "О внесении изменений в часть первую и часть вторую Налогового кодекса Российской Федерации и в отдельные законодательные акты Российской Федерации в связи с осуществлением мер по совершенствованию налогового администрирования" // Собрание законодательства Российской Федерации. 2006. 31 июля. N 31 (часть I). Ст. 3436.
Закон Российской Федерации от 21 марта 1991 г. N 943-1 "О налоговых органах Российской Федерации" // Ведомости Съезда народных депутатов РФ и ВС РФ. 1991. 11 апреля. N 15. Ст. 492.
Постановление Правительства Российской Федерации от 30.09.2004 N 506 "Об утверждении Положения о Федеральной налоговой службе" // Российская газета. 2004. 6 октября. N 219.
Приказ МНС России от 08.10.1999 N АП-3-16/318 "Об утверждении Порядка назначения выездных налоговых проверок" // Бюллетень нормативных актов федеральных органов исполнительной власти. 1999. 29 ноября. N 48.
Журнал «Российский налоговый курьер», № 7, 2004.
Журнал «Налогообложение, учет и отчетность в коммерческом банке», № 4, 2005.
Журнал «Налоговый вестник», № 1, 2007.
Журнал «Финансовый директор», № 10, 2006.
Журнал «Бухгалтерия», № 7, 2005.
Налоговый контроль: научно-практический комментарий положений законодательства о налогах и сборах с обзором судебной практики / под ред. проф. А.А. Ялбуганова. – М. : Юрист, 2007.
Налоговый контроль: налоговые проверки и производство по фактам налоговых правонарушений: учебно-практическое пособие / под ред. проф. Ю.Ф. Кваши. – М. : Юрист, 2004.