Підприємство як суб’єкт інвестиційної діяльності
Плата за наданий кредит складає 15% річних.
Кредит надається на 3,5 роки.
Темп інфляції складає 6%.
Оцінимо наскільки прийнятний даний проект для підприємства.
Прийнятність проекту за критерієм NPV.
NPV, чи чиста приведена вартість проекту є найважливішим критерієм, по якому судять про доцільність інвестування в даний проект. Для визначення NPV необхідно спрогнозувати величину фінансових потоків у кожний рік проекту, а потім привести їх до загального знаменника для можливості порівняння в часі. Чиста приведена вартість визначається по формулі:
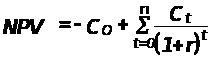
де r- ставка дисконтування.
У нашому випадку номінальна ставка дисконтування дорівнює 10%, тоді, з огляду на темп інфляції 6% у рік, реальна ставка дисконтування складає: 3,77%.
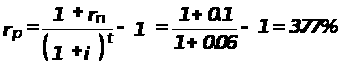
У першій таблиці показаний початковий варіант розрахунку, де за планом кредит повинний бути повернутий у термін (3,5 роки) з погашенням основного капіталу рівними частинами. NPV такого проекту дорівнює 153944 грн., що означає його наступність за даним критерієм. NPV>0, а це значить, що при даній ставці дисконтування проект є вигідним для підприємства, оскільки генеруємий їм cash-flow перевищує норму прибутковості в даний момент часу.
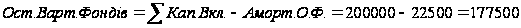
Об’єм Реалізації = Об’єм Виробництва * Ціна Одиниці = 2005 * 120 = 240000
Затрати перем. = Об’єм Виробництва * Затрати на одиницю продукції = 2005 * 50 = 10000
Таблиця 2
Оцінка умов інвестування
|
Період Показники |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| Капіталовкладення | 50000 | 60000 | 90000 | 200500 | |||||
| В т.ч. за рахунок кредиту | 15000 | 45000 | |||||||
| Амортизація | 22500 | 22500 | 22500 | 22500 | 22500 | ||||
| Залишкова вартість ОФ | 177500 | 15500 | 132500 | 110000 | 87500 | 87500 | |||
| Продажна вартість ОФ | 96250 | ||||||||
| Об’єм виробництва | 2005 | 3000 | 4000 | 5000 | 4000 | ||||
| Ціна за одиницю | 120 | 120 | 120 | 120 | 120 | ||||
| Валова виручка | 240000 | 360000 | 480000 | 600000 | 480000 | ||||
| Постійні витрати | 50000 | 50000 | 50000 | 50000 | 50000 | ||||
| Змінні витрати | 70000 | 100000 | 120050 | 135000 | 142005 | ||||
| Витрати виробництва | 142500 | 172500 | 192500 | 207500 | 214500 | ||||
| Процент за кредит | 9000 | 6750 | 6750 | ||||||
| Повернення кредиту | 15000 | 15000 | 30000 | ||||||
| Оподатков. прибуток | 97500 | 187500 | 287500 | 392500 | 265500 | 8750 | |||
| Податок на прибуток (30%) | 29250 | 56250 | 86250 | 117750 | 79650 | 3062,5 | |||
| Чистий прибуток | 68250 | 131250 | 201250 | 274750 | 185850 | 5687,5 | |||
| Операційний CF | 90750 | 153750 | 223750 | 297250 | 208350 | ||||
| Потреба в оборот. засобах | 24000 | 36000 | 48000 | 60000 | 48000 | ||||
| Зміна потреби | -24000 | -12005 | -12005 | -12005 | 12005 | 48000 | |||
| Загальний CF | -50000 | -60000 | -90000 | 66750 | 141750 | 211750 | 285250 | 220350 | 141187,5 |
| Дисконтний множник | 1 | 0,943 | 0,890 | 0,840 | 0,792 | 0,747 | 0,705 | 0,665 | 0,627 |
| Дисконтуючий фактор | -50000 | -56603 | -80099 | 56045 | 112279 | 158232 | 201090 | 146545 | 88583 |
|
NPV проекту |
576070,44 > 0 |
||||||||
Визначення рентабельності інвестицій.
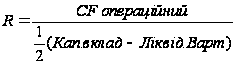
По формулі визначаємо, що в даного проекту рентабельність інвестицій дорівнює 167%.
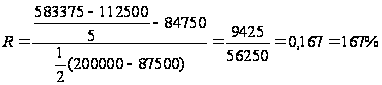
Визначення внутрішньої норми прибутку.
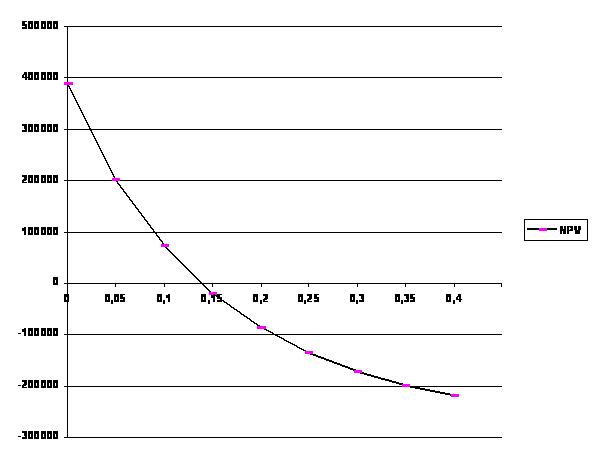
Для визначення внутрішньої норми прибутку проекту потрібно прирівняти NPV до нуля.
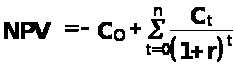
У результаті обчислень і виходячи з побудованого графіка ВНП даного проекту дорівнює 14%. Це вище норми дисконтування, що означає прийнятність даного проекту за цим критерієм.
У ході оцінки даного інвестиційного проекту була перевірено його відповідність різним критеріям прийнятності, а також проведено аналіз його основних параметрів і варіантів. У результаті можна зробити наступні висновки:
Проект є прийнятним за критерієм NPV і за критерієм внутрішньої норми прибутку і рентабельності.
План повернення кредиту може бути виконаний через3,5роки.
3.2 Оцінка ефективності інвестування, використовуючи точку беззбитковості.
Метод розрахунку крапки беззбитковості відноситься до класу показників, що характеризують ризик інвестиційного проекту. Зміст цього методу, як випливає з назви, полягає у визначенні мінімально припустимого (критичного) рівня виробництва і продажів, при якому проект залишається беззбитковим, тобто, не приносить ні прибутку, ні збитків. Відповідно, чим нижче буде цей рівень, тим більше імовірно, що даний проект буде життєздатний в умовах непередбаченого скорочення ринків збуту. Таким чином, крапка беззбитковості може використовуватися як оцінку маркетингового ризику інвестиційного проекту. Умова для розрахунку крапки беззбитковості може бути сформульована в такий спосіб: який повинний бути обсяг виробництва (за умови реалізації всього обсягу виробленої продукції), при якому одержуваний маржинальний прибуток (різниця між виручкою від реалізації і перемінними виробничими витратами) покриває постійні витрати проекту.
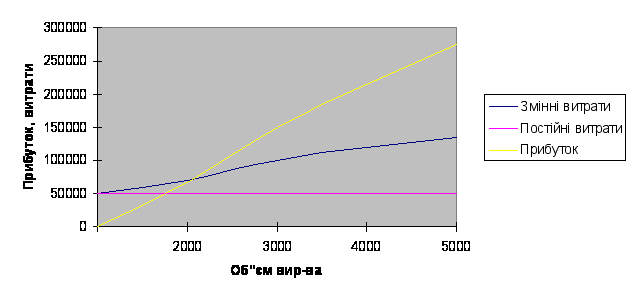
Діаграма 2. Визначення точки беззбитковості
Як бачимо з графіку рівень беззбитковості досягається уже на перший рік здійснення проекту.
Висновок
Інвестиційна діяльність у тім чи іншому ступені присуща будь-якому підприємству. Ухвалення інвестиційного рішення неможливо без врахування наступних факторів: вид інвестиції, вартість інвестиційного проекту, кількість доступних проектів, обмеженість фінансових ресурсів, доступних для інвестування, ризик, зв'язаний із прийняттям того чи іншого рішення й ін.
Причини, що обумовлюють необхідність інвестицій, можуть бути різні, однак у цілому їх можна підрозділити на три види: відновлення наявної матеріально-технічної бази, нарощування обсягів виробничої діяльності, освоєння нових видів діяльності. Ступінь відповідальності за прийняття інвестиційного проекту в рамках того чи іншого напрямку різна. Так, якщо мова йде про заміщення наявних виробничих потужностей, рішення може бути прийняте досить безболісно, оскільки керівництво підприємства ясно уявляє собі, у якому обсязі і з якими характеристиками необхідні нові основні засоби. Задача ускладнюється, якщо мова йде про інвестиції, зв'язані з розширенням основної діяльності, оскільки в цьому випадку необхідно врахувати цілий ряд нових факторів: можливість зміни положення фірми на ринку товарів, доступність додаткових обсягів матеріальних, трудових і фінансових ресурсів, можливість освоєння нових ринків і ін.
Нерідко рішення повинні прийматися в умовах, коли є ряд альтернативних чи взаємно незалежних проектів. У цьому випадку необхідно зробити вибір одного чи декількох проектів, ґрунтуючись на якихось критеріях. Очевидно, що таких критеріїв може бути декілька, а імовірність того, що якийсь один проект буде переважати інших за всіма критеріями, як правило, значно менше одиниці.
В даній роботі, на прикладі реального інвестування, проілюстрований процес прийняття рішення щодо вкладання коштів у оновлення старого і придбання нового обладнання. Розглянуті методи прийняття інвестиційних рішень.
Список використаної літератури
Глазунов В.Н. Финансовый анализ и оценка риска реальных инвестиций - М.: Финстатинформ, 2007.
Непомнящий Е.Г.Технико-экономическое обоснование предпринимательского проекта: методические указания / Таганрог: Изд-во ТРТУ, 2005.
Тарасова Е.В. Инвестиционное проектирование: конспект лекций - М.: Издательство ПРИОР, 2005.
Ковалев В.В. Методы оценки инвестиционных проектов - М.: Финансы и статистика, 2005.
Экономика предприятия: Под редакцией С.Ф. Покропивного. Учебник. В 2-х т. т.1. — К.:"Хвиля-прес", 2006.