Использование заемного капитала организации
Рисунок 2 – График «безубыточности» (точка безразличия) при разных вариантах финансирования (без учета налогообложения) [43; С. 111].
На рисунке 2 изображены два варианта финансирования без учета налогообложения.
Линия 1 характеризует зависимость рентабельности собственного капитала от экономической рентабельности при условии финансирования за счет собственных средств (бездолговое финансирование). При таком финансировании постоянные финансовые издержки (плата за кредит) отсутствуют, поэтому прямая берет начало в точке 0.
Линия 2 показывает зависимость рентабельности собственного капитала от экономической рентабельности при условии финансирования с использованием заемных средств. При долговом финансировании возникают постоянные (независимые от экономической прибыли и экономической рентабельности) финансовые издержки в виде платы за использование заемных средств. Поэтому начальная точка линии 2 на оси абсцисс соответствует величине названных постоянных издержек, рассчитанных на единицу стоимости активов (например, для компании В это составит 20 / 1000 * 100 = 2,0%).
Точка пересечения линий 1 и 2 является точкой безразличия, которая характеризует тот уровень экономической рентабельности, при котором рентабельность собственного капитала одинакова при разных способах финансирования. Если экономическая рентабельность выше этого значения, то предпочтительнее вариант использования заемных средств.
Заштрихованная область выше точки безразличия характеризует зону положительного воздействия финансового рычага на рентабельность собственного капитала. Каждому значению экономической рентабельности соответствует своя величина эффекта финансового рычага, которая растет по мере роста экономической рентабельности. Заметим, что соотношение заемных и собственных средств является величиной постоянной; только при этом условии соблюдается данная закономерность. На графике видно, что рентабельность собственного капитала складывается из двух величин: уровня экономической рентабельности и эффекта финансового рычага. Если экономическая рентабельность ниже ее уровня в точке безразличия, то рентабельность собственного капитала будет больше при использовании вариантов без долгового финансирования.
Чем выше стоимость использования заемных средств (постоянные финансовые издержки), тем выше точка безразличия; график сдвигается вправо, и использование заемных средств по сравнению с вариантом без долгового финансирования становится выгодным при более высоком уровне экономической рентабельности.
В целом использование финансового рычага является одной из, главных составляющих формирования эффективной финансовой политики фирмы для решения как текущих, так и стратегических задач [30; С. 137-152].
Политика заимствования должна быть направлена на определение наилучшего соотношения между риском и ожидаемым доходом. В рассматриваемом выше примере эффект финансового рычага оценивался при одинаковом уровне экономической рентабельности. В то же время уровень экономической рентабельности должен, обязательно учитываться при выборе способов финансирования. Общее правило здесь таково: чем выше экономическая рентабельность, тем более предпочтительнее становится долговое финансирование (при положительном «дифференциале» и прочих равных условиях).
Знание механизма воздействия финансового капитала на уровень прибыльности собственного капитала и уровень финансового риска позволяет целенаправленно управлять устойчивым ростом капитала, его стоимостью и структурой.
Организация образует заемный капитал из двух источников: эмиссии ценных бумаг и кредитных займов. Это обязательства организации, целесообразность возникновения и увеличения которых происходит только в случае рационального использования заемных ресурсов. Их эффективность прослеживают финансовыми показателями деятельности организации.
Образование и использование заемных ресурсов проследим на примере деятельности организации ООО «Челябоблстрой» [45; С. 70-75].
Таким образом, нами было определено, что основными принципами управления формированием заемного капитала организации являются: принцип соответствия; принцип финансовой обусловленности; принцип динамизма управления займовыми операциями организации; принцип вариантности.
Приоритетным направлением совершенствования процесса формирования заемного капитала организации является развитие инфраструктуры фондового рынка с целью снижения рисков посредством создания централизованных расчетно-депозитарной и клиринговой структур, улучшения механизма защиты прав всех участников займовых операций, а также осуществления контроля за финансово-инвестиционными потоками.
Эффект финансового рычага (финансового левериджа) характеризует результативность использования организацией заемных средств.
Разумная финансовая политика должна быть основана на понимании того, что заемные средства – это не только ускорители развития, но и усилители финансового риска. Привлекая заемные средства, организация может быстрее и масштабнее выполнить свои задачи. Политика заимствования должна быть направлена на определение наилучшего соотношения между риском и ожидаемым доходом.
В ходе рассмотрения теоретических аспектов взаимосвязи организаций с кредитными организациями и оценки эффективности заемного капитала нами были освещены все вопросы, касаемые данной темы. Далее мы применим полученные теоретические знания во второй главе.
Глава 2 Анализ использования капитала ООО «Челябоблстрой»
2.1 Организационно-экономическая характеристика ООО «Челябоблстрой»
Общество с ограниченной ответственностью «Челябоблстрой» образовано в 1992 году на основе личных вкладов граждан, форма собственности – частная. Основной вид деятельности – строительно-монтажные работы.
Основными целями организации является более полное эффективное использование местных, сырьевых и трудовых ресурсов, отходов производства, расширение номенклатуры и качества оказываемых услуг.
Предметом деятельности «Челябоблстрой» является ремонтно-строительные работы.
ООО «Челябоблстрой» является юридическим лицом и зарегистрировано городским Советом народных депутатов.
Таблица 4 Анализ динамики структуры баланса
| АКТИВ | Изменение за 2008 год | Изменение за 2009 год | ||
| тыс. руб. | % | тыс. руб. | % | |
| 1 | 2 | 3 | 4 | 5 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||
| Нематериальные активы | 0 | 0 | 226 | 106,6 |
| Основные средства | 1184 | 151,2 | 0 | 0 |
| Незавершенное строительство | 1461 | 1404,8 | 0 | 0 |
| Долгосрочные финансовые вложения | 2 | 1,8 | 383 | 333,1 |
| Отложенные финансовые активы | 212 | 58,2 | 323 | 56,1 |
| Прочие внеоборотные активы | - | - | - | - |
| ИТОГО по разделу I | 2859 | 181,4 | 932 | 21 |
| II. ОБОРОТНЫЕ АКТИВЫ | ||||
| Запасы | 411 | 65 | 345 | 33,1 |
| в том числе: | ||||
| сырье, материалы и другие аналогичные ценности | 232 | 69,3 | -43 | -7,6 |
| затраты в незавершенном производстве | 155 | 98,7 | 366 | 117,3 |
| расходы будущих периодов | -28 | -23,9 | 26 | 29,2 |
| прочие запасы и затраты | 52 | 226,1 | -4 | -5,3 |
| Налог на добавленную стоимость по приобретенным ценностям | 79 | 84,9 | -98 | -57 |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 180 | 85,3 | 120 | 30,7 |
| в том числе покупатели и заказчики | 169 | 94,4 | 114 | 32,8 |
| Денежные средства | -13 | -18,1 | -13 | -22 |
| ИТОГО по разделу II | 657 | 65,2 | 354 | 21,7 |
| БАЛАНС | 3516 | 136,1 | 1286 | 21,1 |
| Пассив | Изменение за 2008 год | Изменение за 2009 год | ||
| тыс. руб. | % | тыс. руб. | % | |
| 1 | 2 | 3 | 4 | 5 |
|
III. КАПИТАЛ И РЕЗЕРВЫ Уставный капитал |
7 | 14 | 6 | 10,5 |
| Добавочный капитал | 0 | 0 | 70 | 70 |
| Резервный капитал | 52 | 22,2 | 40 | 13,99 |
|
в том числе: резервы, образованные в соответствии с законодательством |
8 | 10,7 | 11 | 13,3 |
| Нераспределенная прибыль (непокрытый убыток) | -437 | -41,4 | 48 | 7,8 |
| Итого по разделу III | -383 | -25,3 | 94 | 8,3 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
1223 | 326,1 | 105 | 6,6 |
| Итого по разделу IV | 1223 | 326,1 | 105 | 6,6 |
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
1988 | 224,9 | 586 | 20,4 |
| Кредиторская задолженность | 244 | 95,7 | 501 | 100,4 |
|
в том числе: поставщики и подрядчики |
154 | 270,1 | 279 | 132,2 |
| задолженность перед персоналом организации | 25 | 33,3 | 50 | 50 |
| задолженность перед государственными внебюджетными фондами | 6 | 30 | 13 | 50 |
| задолженность по налогам и сборам | 47 | 60,3 | 139 | 111,2 |
| прочие кредиторы | 12 | 48 | 20 | 54,1 |
| Итого по разделу V | 2232 | 196 | 1087 | 32,2 |
| БАЛАНС | 3516 | 136,1 | 1286 | 21,1 |
Анализ показывает значительное увеличение долгосрочных и краткосрочных кредитов за 2008 год. Они были направлены на погашение затрат в незавершенном строительстве, а также на прочие запасы и затраты. На увеличение доли внеоборотных активов приходятся в основном долгосрочные займы, на увеличение оборотных активов, в частности запасов, «Челябоблстрой» использует краткосрочные займы. В 2009 году динамика заемного капитал, оборотных и внеоборотных активов незначительно отличалась от 2008 года.
При этом увеличение темпов роста заемных средств как краткосрочных, так и долгосрочных в 2008 году значительно превышает темп прироста заемных средств в 2009 году.
Исходя из структуры активов, мы наблюдаем, что большую часть занимают внеоборотные активы (приложение 1), при этом наибольшее изменение также происходит по ним.
Таким образом, ООО «Челябоблстрой» в 2008 году совершил существенное увеличение заемного капитала, большая доля которого приходится на краткосрочные кредиты и займы. Для совершенствования использования заемных ресурсов, определения его оптимальной структуры необходимо провести анализ и оценку капитала организации.
Для более подробного рассмотрения эффективности использования заемного капитала на данном предприятии проведем его оценку в следующем пункте.
2.2 Оценка эффективности использования капитала организации
Анализ динамики заемного капитала организации проведен в таблице 5.
Таблица 5 Анализ динамики заемного капитала ООО «Челябоблстрой»
| Наименование статей | 2007г | 2008г | 2009г | |||
| тыс.руб | % | тыс.руб | % | тыс.руб | % | |
| Долгосрочные пассивы в т.ч. | 375 | 100 | 1598 | 326,1 | 1703 | 6,6 |
| кредиты | 375 | 100 | 1598 | 326,1 | 1703 | 6,6 |
| Краткосрочные пассивы в т.ч. | 1139 | 100 | 3371 | 196,0 | 4458 | 32,2 |
| Заемные средства | 884 | 100 | 2872 | 224,9 | 3458 | 20,4 |
| Кредиторская задолженность | 255 | 100 | 499 | 95,7 | 1000 | 100,4 |
| ИТОГО заемные средства | 1514 | 100 | 4968 | 228,1 | 6061 | 22 |
| Баланс | 2584 | 100 | 6100 | 136,1 | 7386 | 21,1 |
Заемный капитал в динамике за 2007-2009 годы деятельности компании вырос в 2008 году наиболее значительными темпами – на 228,1%, тогда как темп роста заемных средств в 2009 году снизился и составил 22%.
Заемный капитал ООО «Челябоблстрой» представлен долгосрочными пассивами (кредитами), краткосрочными кредитами и краткосрочной кредиторской задолженностью.
Все показатели структуры заемного капитала растут за исследуемый период, и увеличение долгосрочного кредита составило 326,1% в 2008 году, а в 2009 году показатель увеличился незначительно и составил всего 6,6% роста.
Краткосрочные кредиты выросли на 196% в 2008 году, и на 32,2% в 2009 году, то есть также произошло снижение темпов роста краткосрочных кредитов ООО «Челябоблстрой».
Из них наибольший рост в 2008 году приходился на краткосрочные кредиты и составлял порядка 225%, в 2009 году –20,4% роста.
Кредиторская задолженность увеличилась на 95,7% в 2008 году и в 2009 году на 100,4%.
Необходимо определить наибольший удельный вес в составе заемного капитала ООО «Челябоблстрой». Для этого проанализируем структуру заемных средств (рис. 3)
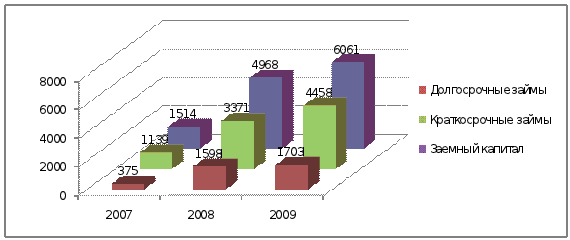
Рисунок 3 Состав и структура заемного капитала ООО «Челябоблстрой»
На основании представленных данных в табл. 5 видно, что наибольший удельный вес в составе заемных средств занимают краткосрочные кредиты и займы, что составляет примерно 34,2% в 2007 году, в 2008 году 47,1%, и 28,2% в 2009 году. Преобладание краткосрочных источников в структуре заемных средств является негативным фактом, который характеризует ухудшение структуры баланса и повышение риска утраты финансовой устойчивости.
Самое существенное преимущество краткосрочного займа – это высокая скорость получения займа. Краткосрочную ссуду можно получить быстрее, чем долгосрочную. При предоставлении долгосрочного кредита кредиторы тщательней изучают финансовое положение компании. Кредитный договор разрабатывается детально, поскольку в течение многолетнего «кредитного» срока могут произойти различные события, в том числе по не зависящим от компании обстоятельствам. Однако, как правило, достаточно обычна ситуация, когда компании в срочном порядке требуются деньги, например, для проведения спекулятивной операции. В этом случае компания должна обратиться на рынок краткосрочных кредитов.
Следующее преимущество краткосрочных кредитов по сравнению с долгосрочными ссудами – это гибкость получения займа. Потребность в деньгах нередко носит сезонный или цикличный характер и компании просто незачем постоянно иметь обязательства по обслуживанию долгосрочных источников финансирования.
Следующее важное преимущество краткосрочных кредитов – это более низкая их стоимость по сравнению с долгосрочными. Как правило, ставки процентов по краткосрочным займам ниже, чем по долгосрочным.
В то же время работа с краткосрочными источниками финансирования для компании связана со значительными рисками. Причины этому следующие.
Во-первых, при долгосрочном займе процентные издержки заранее известны и вполне определенные, а при использовании краткосрочных кредитов процентные издержки могут иметь значительные и не всегда прогнозируемые колебания. Поэтому условия краткосрочного кредита от раза к разу могут иметь большие различия.
Во-вторых, возможна ситуация банкротства, когда компания не в состоянии оказывается погасить сразу несколько своих краткосрочных займов, по которым наступил срок платежей, а кредитор отказывается продлить (пролонгировать) займы. Подобные ситуации случаются не столь редко, как это кажется, особенно в условиях политической и экономической нестабильности в обществе.
Основное назначение краткосрочных обязательств – это финансирование оборотных средств, т. е. краткосрочные пассивы должны обеспечить необходимый уровень денежных средств для своевременного осуществления платежей; пополнения портфеля легко реализуемых ценных бумаг, финансирования запасов на необходимом уровне и проведения эффективной кредитной политики с клиентами компании.
Однако средства краткосрочных обязательств используются и на финансирование долгосрочных инвестиционных программ. Так, за счет краткосрочных источников покрывается долгосрочный долг в той части, по которой наступил срок платежа. Эта часть краткосрочных обязательств заранее определяется решениями по долгосрочному финансированию.
На втором месте долгосрочные заемные средства, которые занимают 14,5% в 2007 году в составе источников финансирования имущества организации, в 2008 году удельный вес их растет и составляет 26,2%, и на 2009 год снова падает и занимает 23,1%.
Кредиторская задолженность занимает примерно 9,9% в 2007 году и и растет до 13,5% в 2009 году.
В целом следует охарактеризовать долю заемного капитала в составе источников финансирования имущества ООО «Челябоблстрой». Так, в 2008 году заемные средства занимают достаточное место в балансе организации и составляют более 80% всего капитала, и в 2009 году примерно 95% средств, это является негативным моментом в деятельности фирмы, так как означает зависимость компании от внешних источников финансирования. Такой факт свидетельствует также и об усилении финансовой неустойчивости организации и повышении степени его финансовых рисков.
Эффективность использования заемных средств определяется путем анализа структуры заемных средств, основных условий кредитования, оценки использования каждого вида кредита, расчетов оборачиваемости капитала.
2.3 Анализ эффективности использования капитала организации
Привлечение заемных средств в оборот организации – явление нормальное, содействующее временному улучшению финансового состояния при условии, что эти средства не замораживаются на продолжительное время в обороте и своевременно возвращаются. В противном случае может возникнуть просроченная кредиторская задолженность, что в конечном итоге приводит к выплате штрафов и ухудшению финансового положения. Поэтому в процессе анализа необходимо изучить состав, давность появления кредиторской задолженности, наличие, частоту и причины образования просроченной задолженности поставщикам ресурсов, персоналу организации по оплате труда, бюджету, определить сумму выплаченных пеней за просрочку платежей.
Рассмотрим структуру заемного капитала по кредиторам, что позволит выявить значимость каждого кредитора в деятельности компании ООО «Челябоблстрой», и разрабатывать соответствующие направления укрепления долгосрочного сотрудничества.
Таблица 6 Анализ задолженности основным кредиторам ООО «Челябоблстрой»
| Наименование | 2007 год | 2008 год | 2009 год | |||
| Тыс.руб. | Уд.вес | Тыс.руб. | Уд.вес | Тыс.руб. | Уд.вес | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| ОАО КБ «ВТБ» | 334 | 26,5 | 1751 | 39,2 | 2067 | 40,1 |
| В т.ч. на срок более года | 200 | 15,9 | 645 | 14,4 | 678 | 13,1 |
| ОАО КБ «Альфа-банк» | 375 | 29,8 | 1245 | 27,9 | 1342 | 26,0 |
| В т.ч. на срок более года | 175 | 13,9 | 721 | 16,1 | 751 | 14,6 |
| ОАО КБ «Инвест» | 550 | 43,7 | 574 | 12,8 | 678 | 13,1 |
| В т.ч. на срок более года | - | - | 232 | 5,2 | 274 | 5,3 |
| ЗАО «МАЯК» | - | - | 300 | 6,7 | 384 | 7,4 |
| ЗАО «Мечта» | - | - | 300 | 6,7 | 390 | 7,6 |
| ООО «Феникс» | - | - | 300 | 6,7 | 300 | 5,8 |
| ИТОГО: | 1259 | 100 | 4470 | 100 | 5161 | 100 |
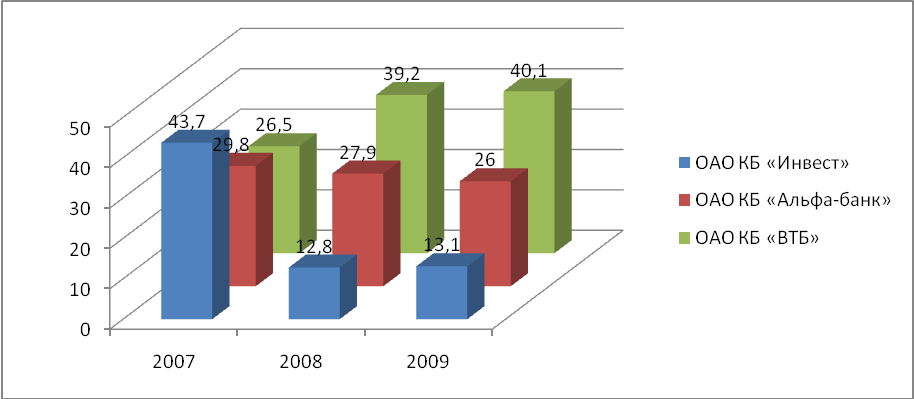
Рисунок 4 Удельный вем задолженности основным кредиторам ООО «Челябоблстрой»
Таким образом, из представленных данных видно, что основным кредитором компании ООО «Челябоблстрой» выступает ОАО Коммерческий банк «ВТБ», который кредитует организация, как путем предоставления долгосрочных кредитов, так и путем краткосрочного кредитования. Занимает в общем объеме задолженности с 26% в 2007 году, до 40,1% в 2009 году, что свидетельствует о стабильной работе компании с данным банком.
Однако в 2007 году наибольший удельный вес по предоставленным средствам занимает ОАО Коммерческий банк «Инвест», и составляет 43,1%, в 2008 году ООО «Челябоблстрой» заключает с банком договор на получение долгосрочного кредита в размере 232 тысяч рублей, и на достаточно выгодных условиях под 18,1% годовых, однако данный банк является мелким коммерческим банком, и не в состоянии в дальнейшем выдавать долгосрочные кредиты на столь выгодных условиях.
ООО «Челябоблстрой» также активно работает с коммерческим банком «Альфа-банк», который предоставляет как долгосрочные кредиты, в размере примерно 14% от всей суммы заемных средств, так и краткосрочные кредиты. И в общей доле удельный вес деятельности данного банка в нашей компании по предоставлению кредитных средств составляет 30% в 2007 году и незначительно снижается до 26% в 2009 году.
Краткосрочные кредиты также предоставляют и ряд компаний, такие как ЗАО «Маяк», ЗАО «Мечта», ООО «Феникс», при этом наибольший процент за предоставление займов у ЗАО «Маяк», фирма ООО «Феникс» предоставила беспроцентный заем компании как в 2008, так и в 2009 году.
Для более детального анализа рассмотрим структуру кредиторской задолженности (табл. 7)
Таблица 7 Анализ структуры кредиторской задолженности ООО «Челябоблстрой»
| Наименование статей | 2007г | 2008г | 2009г | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Кредиторская задолженность | 255 | 100 | 499 | 100 | 1000 | 100 |
| Перед поставщиками и подрядчиками | 57 | 22,4 | 211 | 42,3 | 490 | 49,0 |
| Перед персоналом | 75 | 29,4 | 100 | 20,0 | 150 | 15,0 |
| Перед Госуд.Внебюдж.фондами | 20 | 7,8 | 26 | 5,2 | 39 | 3,9 |
| По налогам и сборам | 78 | 30,6 | 125 | 25,1 | 264 | 26,4 |
| Прочие кредиторы | 25 | 9,8 | 37 | 7,4 | 57 | 5,7 |
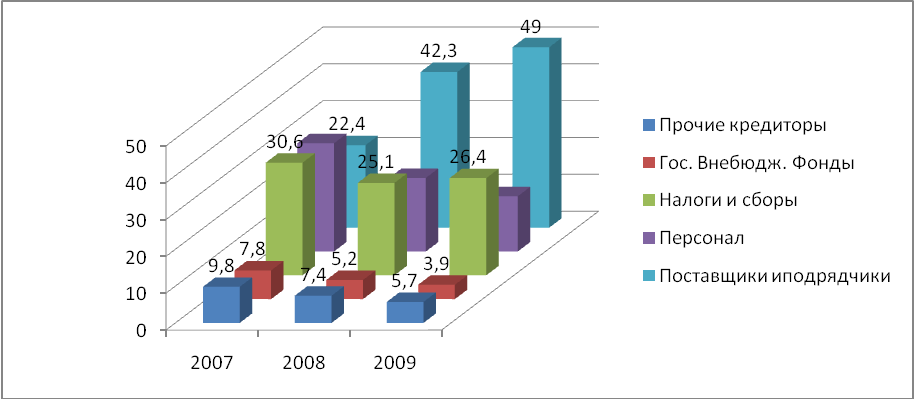
Рисунок 5 Удельный вес отдельных пассивов в структуре кредиторской задолженности ООО «Челябоблстрой»
В составе кредиторской задолженности в 2007 году составляет задолженность по налогам и сборам и занимает 30,6%, тогда как в 2008 году незначительно, но снижается ее удельный вес до 25,1%, и повышается в 2009 году на 1,3% до уровня 26,4%.
Далее задолженность перед персоналом организации, составляет 29,4% в 2007 году, 20% в 2008 году и 15% в 2009 году.
Не менее важную роль в составе кредиторской задолженности организации ООО «Челябоблстрой» занимает и задолженность перед поставщиками и подрядчиками и составляет 22,4% в 2007 году, в 2008 году занимает наибольший удельный вес и составляет 42,3%, и в 2009 году 49%.
Незначительный удельный вес занимает задолженность по прочим кредиторам, которая к тому же снижается за анализируемый период с 9,8% до 5,7%.
Таким образом, мы наблюдаем, что в структуре кредиторской задолженности из года в год растет задолженность перед поставщиками и подрядчиками, что свидетельствует о снижении платежеспособности организации.
Проанализируем оборачиваемость дебиторской и кредиторской задолженностей ООО «Челябоблстрой».
Оценка деловой активности направлена на анализ результатов и эффективность текущей основной производственной деятельности.
Таблица 8 Расчет оборачиваемости дебиторской и кредиторской задолженности ООО «Челябоблстрой»
| Показатели | Расчет | 2007 год | 2008 год | 2009 год |
| Выручка от реализации (строка 010 Ф№2) | Вр | 105 | 155 | 471 |
| Средняя величина дебиторской задолженности (Д) | Д | 211 | 301 | 455 |
| Средняя величина кредиторской задолженности (К) | К | 255 | 377 | 750 |
| Оборачиваемость Д | Вр/Д | 0,5 | 0,5 | 1,0 |
| Оборачиваемость К | Вр/К | 0,4 | 0,4 | 0,6 |
| Период оборота Д | 360/об.Д | 723 | 699 | 348 |
| Период оборота К | 360/об.К | 874 | 876 | 573 |
Оборачиваемость дебиторской задолженности за 2007, 2008 годы составляет 0,5, а на 2009 год 1, то есть рост происходит в 2 раза. Что касается периода погашения дебиторской задолженности, то период погашения задолженности снижается с 723 дней до 348, что рассматривается как положительная тенденция. Так как снижение оборотов дебиторской задолженности свидетельствует о более быстром возврате долгов фирме.
Период оборота кредиторской задолженности снизился за 2007-2009 годы с 874 до 573 дней.
Однако, при соотнесении периодов оборота кредиторской и дебиторской задолженностей, наблюдается незначительное превышение срока в кредиторской задолженности, что означает возврат долга, осуществляется в более поздний момент, нежели получение долга.
Таким образом, проведение анализа динамики и структуры заемного капитала организации ООО «Челябоблстрой» позволило выявить наличие у компании проблем. Так, привлекая заемные средства, хозяйство получает ряд преимуществ, которые при определенных обстоятельствах могут обернуться обратной стороной и повлечь ухудшение финансового состояния организации, приблизив ее к банкротству.
Финансирование активов из заемных источников может быть привлекательным постольку, поскольку кредитор не предъявляет прямых претензий в отношении будущих доходов организации. Вне зависимости от результатов кредитор имеет право претендовать, как правило, на оговоренную сумму основного долга и процентов по нему. Для заемных средств, получаемых в виде товарного кредита поставщиков, последняя составляющая может выступать как в явном, так и в неявном виде.
Наличие заемных средств не меняет структуры собственного капитала с той точки зрения, что долговые обязательства не приводят к «разбавлению» доли владельцев (если только не имеет места случай рефинансирования задолженности и ее погашения акциями организации).
Плата за пользование, по крайней мере, частью заемных средств, например, кредитом банка, учитывается при расчете налогооблагаемой базы, уменьшая налоговые расходы заемщика.
В большинстве случаев величина обязательств и сроки их погашения являются известными заранее (исключения составляют, в частности, случаи гарантийных обязательств), что обеспечивает финансовое планирование денежных потоков.
Далее нам необходимо определить потребность организации в заемном капитале, что и рассмотрено в следующем пункте.
2.4 Экономическое обоснование привлечения кредита на предприятии
Кредиты банка являются важнейшим источником обеспечения финансовыми ресурсами потребностей организаций, связанных с производством и реализацией продукции. Временная потребность в денежных средствах особенно часто возникает у организаций, где имеют место сезонные колебания объемов производства и реализации продукции.
Но она может возникнуть в результате временного разрыва между поступлением источников определенных видов затрат и потребностью в средствах на эту цель, например, про осуществлении ремонтных работ. Объединения и организации промышленности, работающие в условиях самофинансирования, кредитуются по совокупности материальных запасов и производственных затрат.
В этом случае единым объектом кредитования в нормируемые активы являются сверхнормативные остатки производственных запасов, незавершенного производства, готовой продукции, расходов будущих периодов и других нормируемых запасов и затрат производств.
Наряду с этим кредитуются также товары отгруженные, не оплаченные покупателями.
Анализ связан с определением факторов, повлиявших на потребность в получении кредита и проверке его обеспеченности. К кредитованию не принимаются материальные ценности в пути свыше установленных для кредитования сроков, излишние и неиспользуемые материальные ценности и сверхнормативные остатки готовой продукции (кроме случаев задержки отгрузки продукции из-за транспортных затруднений или прекращения отгрузки неаккуратным плательщикам).
Общий принцип проверки обеспечения кредита заключается в следующем. Фактическая задолженность сравнивается с суммой сверхнормативного оплаченного остатка запасов ценностей и затрат производства в пределах плана и товаров отгруженных в размере их остатка по балансу.
Практически проверку обеспечения учреждения банка осуществляют одновременно по совокупности запасов и затрат и товарам отгруженным.
При превышении задолженности над плановым размером кредита учреждение банка совместно с организациями рассматривает причины, вызвавшие сверхплановую потребность в кредите.
Может быть принято решение о предоставлении кредита на временные нужды на полную или частичную сумму сверхплановых материальных запасов и производственных затрат, а также товаров отгруженных. Если эти меры позволяют довести задолженность до планового периода, то учреждение банка может предоставить кредит на временные нужды.
В случае невозможности доведения в установленные сроки задолженности по ссуде до планового уровня , а также при возникновении просроченной задолженности по ссудам банка вводится ограничение кредитования в пределах планового размера кредита.
При превышении планового размера кредита из-за сверхпланового роста товаров отгруженных, сроки оплаты которых еще не наступили, они принимаются к кредитованию без ограничения суммой и сроком. Санкции в этом случае банк не применяет.
Дополнительная ссуда под излишек обеспечения предоставляется при не заполнении планового размера кредита, а также при превышении задолженности по ссуде над плановым размером кредита. Выявленный недостаток обеспечения по ссуде предъявляется банком к взысканию.
При проверке остатки незавершенного производства, готовой продукции и товаров отгруженных принимаются к кредитованию по фактической стоимости, но не выше плановой, а все другие запасы и затраты - по балансовой оценке. Стоимость запасов уменьшается на суммы износа ценностей, резерва на покрытие предстоящих расходов или потерь, а также торговых скидок, если товары учитываются на балансе по розничным или оптовым ценам.
Банк может предоставлять кредиты на затраты в основные фонды при недостатке у организации средств фондов стимулирования. Анализ взаимоотношений организации с банком по таким кредитам заключается в проверке целевого использования кредитов и эффективности проведенных за счет них мероприятий.
Исследуемое нами организация за последние 35 лет подвергается полной реконструкции, по этой причине ему требуются большие финансовые затраты на обновление цехов новейшим оборудованием. В данной работе предлагается воспользоваться привлечением кредита, как наиболее эффективным методом вложения средств в производственно-техническое.
ООО «Челябоблстрой» необходимо приобрести оборудование на 36 млн. руб.
Срок договора — 5 лет, норма амортизационных отчислений на полное восстановление — 20%.
Общая сумма платежей, метод их начислений, способ, форма и периодичность выплат устанавливаются в договоре лизинга по соглашению сторон.
Таблица 9 Расчет амортизационных отчислений и среднегодовой стоимости оборудования (тыс. руб.)
| Годы | Стоимость имущества на начало года (ОСн) | Сумма амортизационных отчислений (АО) | Стоимость имущества на конец года (ОСк) | Среднегодовая стоимость имущества (КРt) |
| 1 | 36000 | 7200 | 28800 | 32400 |
| 2 | 28800 | 7200 | 21600 | 25200 |
| 3 | 21600 | 7200 | 14400 | 18000 |
| 4 | 14400 | 7200 | 7200 | 10800 |
| 5 | 7200 | 7200 | - | 3600 |
Последовательность действий, ведущая к целесообразности приобретения основных фондов в кредит, может быть представлена следующим образом.
1 Организация решает приобрести определенное здание, производственное оборудование или транспортное средство на основе расчетов по смете капитальных вложений и их окупаемости.
2 После решения о приобретении основных фондов возникает вопрос о финансировании этого приобретения. Новые развивающиеся фирмы, а также малые организации, как правило, не имеют свободной наличности, и поэтому новые активы должны финансироваться другим образом. В таких случаях возможно использовать кредиты банка, продажу акций или лизинг. Наиболее сопоставимы варианты кредита.
3 Организация в случае покупки оборудования использует кредит на сумму 36000 тыс. руб. под 22 % годовых со сроком погашения 5 лет.
Расчет затрат по приобретению оборудования за счет кредита.
Покупка оборудования в кредит обусловливает следующие денежные расходы организации (тыс. руб.):
1 год:
проценты по кредиту =36000x0,22 = 7920;
погашение кредита = 12036 — 7920 = 4116;
остаток по кредиту = 36000— 4116= 31884.
2 год:
проценты по кредиту = 31884 х 0,22 = 7014,5;
погашение кредита = 12036 — 7014,5= 5021,5;
остаток по кредиту =31884—5021,5=26862,5
3 год:
проценты по кредиту = 26862,5 х 0,22 = 5910;
погашение кредита = 12036 - 5910 = 6126;
остаток по кредиту = 26862,5 — 6126 = 20737.
4 и 5 годы — расчет осуществляется в такой же последовательности. - Общая сумма выплат по кредиту составляет 60180 тыс. руб., более чем в 1,7 раза превышает размер выделенной ссуды.
Расходы, уменьшающие прибыль, включают возросшие суммы затрат в результате покупки оборудования и его эксплуатации. К ним относятся проценты по банковскому кредиту.
Ежегодная сумма затрат на покупку оборудования возрастает с 12970 тыс. руб. в 2010 году до 13871 тыс. руб. в 2014 году. Это обусловлено понижением процентных выплат по кредиту и соответственно расходов, уменьшающих прибыль. Экономия по налогу на прибыль ежегодно уменьшается от 11266 тыс. руб. до 10365 тыс. руб. В результате распределенные по годам затраты имеют тенденцию роста, что с точки зрения эффективности инвестиций нецелесообразно.
Так, для суммы кредита 36000 тыс. руб., а КД2 (22%, 5) = 2,991 и величина ежегодных выплат составляет:
Р = 36000 : 2,991 = 12036 тыс. руб.,
то есть с учетом дисконтирования потребуется ежегодных выплат по кредиту с регулярными процентными начислениями в размере 12036 тыс. руб.
Таблица 10 Расчет затрат по приобретению оборудования за счет кредита
| Годы | Кредит | Расходы на ремонт и эксплуатацию оборудования | Амортизационные отчисления | Расходы уменьшающие прибыль БхВГ | Экономия по налогу на прибыль Дх | НДС | Итого затраты на покупку АВЖЕ | |||
| Всего выплат | в том числе | Остаток задолженности | ||||||||
| процент | Погашение долга | |||||||||
| А | Б | В | Г | Д | Е | Ж | ||||
| 1 | 12036 | 7920 | 4116 | 31884 | 5000 | 36000 | 46940 | 11266 | 7200 | 12970 |
| 2 | 12036 | 7014,5 | 5021,5 | 20862,5 | 5000 | 36000 | 46261 | 11103 | 7200 | 13133 |
| 3 | 12036 | 5910 | 6126 | 20737 | 5000 | 36000 | 45433 | 10904 | 7200 | 13332 |
| 4 | 12036 | 4562,1 | 7474 | 13263 | 5000 | 36000 | 44422 | 10661 | 7200 | 13575 |
| 5 | 12036 | 2917,9 | 9118,1 | 4145 | 5000 | 36000 | 43188 | 10365 | 7200 | 13871 |
| Всего | 60180 | 36245 | 31856 | 180000 | 54299 | 66881 | ||||
Проведенный анализ на ООО «Челябоблстрой» показал, что для реконструкции, либо расширения производства достаточно удобным способом является приобретение средств в кредит.
Для определения наиболее целесообразной схемы обновления основных средств следует учитывать рентабельность получаемой прибыли при затратах. Показатели рентабельности от деятельности компании приведены в таблице 11.
Таблица 11 Показатели рентабельности
| Наименование показателей | 1 год | 2 год | 3 год | 4 год |
| Прибыль | 17450 | 18020 | 18735 | 19663 |
| Показатели рентабельности, % | ||||
| Платежи по кредиту | 134,5 | 137,2 | 140,5 | 144,8 |
Исходя из объема выпускаемой продукции прослеживается следующая тенденция: годовой объем выпускаемой продукции на старом оборудовании составлял 15 тыс. ед. продукции, после приобретения основных производственных средств за счет кредита объем выпускаемой продукции в год составляет 37 тыс. ед. продукции.
Таким образом, обновление основных производственных фондов за счет применения кредита увеличило эффективность производства, это выявляют следующие показатели:
Капиталоемкость продукции – показывает отношение величины капитальных вложений к определяемому ими приросту объема выпускаемой продукции:
KQ = K / AQ (20)
где KQ - капиталоемкость продукции;
К - общий объем капитальных вложений (36 млн. руб.);
AQ - прирост объема выпускаемой продукции (37 – 15 = 22 тыс. ед.).
KQ = 36 000 000 / 22 000 = 163, 6 %.
Рентабельность производства – это отношение полученной прибыли к основным производственным фондам:
За 1 год = 17 450 / 36 000 = 48,4 %;
За 2 год = 18 020 / 36 000 = 50,0 %;
За 3 год = 18735 / 36 000 = 52,0 %;
За 4 год = 19663 / 36 000 = 54,6 %.
Таким образом, мы видим, что обновление основных фондов за счет применения кредита как способа привлечения заемных средств позволяет увеличить объем выпускаемой продукции более чем в полтора раза, что, в свою очередь, приводит к увеличению прибыли организации, а также к улучшению качества производимой продукции и увеличению потенциального числа потребителей продукции.
Рентабельность производства за счет увеличения объема производимой продукции, а следовательно за счет увеличения прибыли, также значительно выросла, что свидетельствует об улучшении эффективности производства, а значит и улучшении финансовой устойчивости организации.
Таким образом, нами было определено, что кредиты банка являются важнейшим источником обеспечения финансовыми ресурсами потребностей организаций, связанных с производством и реализацией продукции.
Исследуемое нами организация за последние 35 лет подвергается полной реконструкции, по этой причине ему требуются большие финансовые затраты на обновление цехов новейшим оборудованием.
Проведенный анализ на ООО «Челябоблстрой» показал, что для реконструкции, либо расширения производства достаточно удобным способом является приобретение средств в кредит.
Также было выявлено, что обновление основных производственных фондов за счет применения лизинга увеличило эффективность производства. По итогам проведенного анализа необходимо выработать ряд рекомендации по совершенствованию управления заемного капитала.
Глава 3 Рекомендации по оптимизации структуры заемного капитала организации
3.1 Прогнозная оценка повышения эффективности структуры капитала
Оптимизация структуры является