Капітал акціонерного товариства та управління ним
6
30"Каса"
31"Рахунки вбанках"
Крім наведеного вище, тобто зміни статутного капіталу у зв'язку зі зміною його величини, можуть відбуватися зміни у структурі статутного капіталу. Структура статутного капіталу акціонерного товариства може змінюватися внаслідок обміну привілейованих акцій на прості, а також у результаті дроблення або консолідації акцій. Такі операції знаходять своє відображення у бухгалтерському обліку лише на аналітичному рівні.
Тобто, при відображенні обміну акцій застосовують аналітичні рахунки синтетичного рахунку 40 "Статутний капітал". Таким чином, такі операції при відображенні у бухгалтерському обліку будуть мати такий вигляд:
40 "Статутний капітал" субрахунок "Привілейовані акції"
40 "Статутний капітал" субрахунок "Прості акції"
Дроблення і консолідація відображається лише в реєстрі власників іменних цінних паперів. Дроблення акцій використовується у випадках, коли ринкова ціна акцій дуже висока, і акціонерне товариство таким чином намагається зробити її доступною для широкого кола потенційних інвесторів.
Консолідація акцій застосовується при низькій вартості акцій для зменшення кола акціонерів.
3. Аналіз управління капіталом акціонерного товариства
Капітал корпорації формується з внутрішніх і зовнішніх грошових фондів. Внутрішні фонди створюються за рахунок грошових потоків від операційної діяльності, а також продажу частини активів. Чистий грошовий потік дорівнює сумі чистого прибутку і амортизації. Частина цих грошей є джерелом інвестицій в необоротні та оборотні активи. Зовнішні грошові фонди залучаються шляхом емісії нових акцій, а також у вигляді різних форм позик.
Основна роль у фінансовому розвитку корпорації належить внутрішнім джерелам. Проте зміцнення фінансового становища корпорації, підвищення її можливостей щодо самофінансування розширює також можливості фінансування за рахунок зовнішніх грошових фондів. Порівняно з невеликими і середніми корпораціями, які мають обмежені можливості щодо додаткового зовнішнього фінансування, великі є активними учасниками первинного фінансового ринку, на якому отримують додатковий власний і позиковий капітал.
Організаційно-управлінські чинники:
• розпорошення права власності при появі нових акціонерів;
• загроза переходу контролю за компанією до іншої.
У вкладанні капіталу в корпоративні цінні папери беруть участь дві сторони: інвестор і емітент. Інвестор розраховує необхідну ставку прибутку, який має принести вкладений капітал, і відповідно скільки варто заплатити за певний цінний папір, тобто яка розрахункова (теоретична) вартість (ціна) цього паперу.
Важливим для компанії є поняття середньозваженої вартості капіталу (Weighted Averege Cost of Capital — WACC). Це вартість капіталу фірми загалом, що визначає загальну необхідну норму прибутку фірми.
Вартість акціонерного капіталу, який складається з простих акцій та нерозподіленого прибутку, залежатиме від того, чи буде компанія здійснювати додаткову емісію акцій. У разі фінансування за рахунок випуску нових акцій до вартості капіталу від раніше розміщених простих акцій потрібно додати витрати на випуск і розміщення нових акцій. Те саме слід зробити, якщо випускаються нові привілейовані акції або облігації.
Визначаючи вартість боргових зобов'язань, необхідно зважати на податкову економію, оскільки виплата відсотків належить до витрат на виробництво і не обкладається податком на прибуток (на відміну від дивідендів, що виплачуються з чистого прибутку).
Показник WACC найчастіше застосовують як дисконтну ставку у процесі оцінки доцільності реалізації інвестиційних проектів (при складанні бюджету капіталовкладень). За даними американських досліджень, 93 % компаній розраховують і використовують WACC для оцінки доцільності капіталовкладень.
Ринкова вартість — найвірогідніша ціна, за яку об'єкт може бути проданий на відкритому конкурентному ринку; вона може визначатися для будь-якого виду активів окремо і для бізнесу загалом.
Ліквідаційною називається вартість, за якою об'єкт оцінки може бути реалізований на відкритому ринку в обумовлений термін. Визначається для активів, утримання яких призводить до заподіяння AT збитків, або для активів, які потрібно реалізувати для виплати боргів кредиторам. Уразі визнання AT банкрутом може бути розрахована так звана ліквідаційна вартість акції — сума активів, що залишилася для розподілу між акціонерами після розрахунків з кредиторами, поділена на кількість акцій, що перебувають в обігу.
Відновною є вартість відтворення об'єкта в ринкових умовах на дату оцінки, який за ознаками може бути адекватною функціональною заміною об'єкта оцінки (без урахування зносу). Визначається для майнових активів, що належать до основних засобів.
Внутрішня вартість — це теперішня вартість майбутніх грошових потоків. Визначається методом капіталізації очікуваних доходів від цінних паперів, інших активів, фірми загалом. Розрахункова вартість з урахуванням ризику — це теперішня вартість майбутніх грошових потоків від цінних паперів, що розрахована із застосуванням ставки капіталізації у вигляді необхідної ставки доходу, визначеної за моделями САРМ або APT.
Ринковий підхід (метод аналогів) базується на визначенні ринкової вартості об'єкта. Він дає змогу визначити вартість акцій конкретної корпорації виходячи з курсів акцій компаній-аналогів.
Початковий етап оцінки — трансформація та нормалізація фінансової звітності оцінюваної компанії за період, який дає змогу виявити закономірності та тенденції в її розвитку. Мета цих процедур — звести до мінімуму вплив усіх випадкових чинників для коректнішого порівняння з компаніями-аналогами.
За умов сучасного фондового ринку України ринковий підхід доцільно застосовувати для визначення ринкової вартості інформаційно закритих компаній, які перебувають на початковому етапі акціонування і аналоги яких активно працюють на фондовому ринку.
4. Практична частина
4.1 Горизонтальний та вертикальний аналіз фінансової звітності
Порівняльний аналітичний баланс
| Статті балансу (код рядка) | Абсолютні значення, тис грн. | Питома вага, % | Зміни | |||||
| За попередній період | За звітний період | За попередній період | за звітний період | в абсолюних величинах | у питомій вазі | у % до попереднього періоду | у % до зміни підсумку балансу | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| [010] | 57 | 68 | 1,19 | 1,29 | 11 | 0,10 | 19,30 | 2,32 |
| [011] | 69 | 82 | 1,44 | 1,56 | 13 | 0,12 | 18,84 | 2,74 |
| [012] | 12 | 14 | 0,25 | 0,27 | 2 | 0,02 | 16,67 | 0,42 |
| [030] | 1820 | 1971 | 37,98 | 37,43 | 151 | -0,55 | 8,30 | 31,86 |
| [031] | 2240 | 2420 | 46,74 | 45,96 | 180 | -0,79 | 8,04 | 37,97 |
| [032] | 420 | 449 | 8,76 | 8,53 | 29 | -0,24 | 6,90 | 6,12 |
| [040] | 140 | 190 | 2,92 | 3,61 | 50 | 0,69 | 35,71 | 10,55 |
| [045] | 25 | 92 | 0,52 | 1,75 | 67 | 1,23 | 268,00 | 14,14 |
| [050] | 294 | 225 | 6,14 | 4,27 | -69 | -1,86 | -23,47 | -14,56 |
| [060] | 24 | 22 | 0,50 | 0,42 | -2 | -0,08 | -8,33 | -0,42 |
| [070] | 93 | 39 | 1,94 | 0,74 | -54 | -1,20 | -58,06 | -11,39 |
| [080] | 2453 | 2607 | 51,19 | 49,51 | 154 | -1,68 | 6,28 | 32,49 |
| 100 | 524 | 709 | 10,93 | 13,46 | 185 | 2,53 | 35,31 | 39,03 |
| 120 | 290 | 345 | 6,05 | 6,55 | 55 | 0,50 | 18,97 | 11,60 |
| 130 | 105 | 127 | 2,19 | 2,41 | 22 | 0,22 | 20,95 | 4,64 |
| 140 | 94 | 102 | 1,96 | 1,94 | 8 | -0,02 | 8,51 | 1,69 |
| 150 | 340 | 225 | 7,10 | 4,27 | -115 | -2,82 | -33,82 | -24,26 |
| 160 | 59 | 78 | 1,23 | 1,48 | 19 | 0,25 | 32,20 | 4,01 |
| 161 | 74 | 99 | 1,54 | 1,88 | 25 | 0,34 | 33,78 | 5,27 |
| 162 | 15 | 21 | 0,31 | 0,40 | 6 | 0,09 | 40,00 | 1,27 |
| 170 | 24 | 32 | 0,50 | 0,61 | 8 | 0,11 | 33,33 | 1,69 |
| 180 | 42 | 59 | 0,88 | 1,12 | 17 | 0,24 | 40,48 | 3,59 |
| 200 | 60 | 92 | 1,25 | 1,75 | 32 | 0,49 | 53,33 | 6,75 |
| 210 | 25 | 47 | 0,52 | 0,89 | 22 | 0,37 | 88,00 | 4,64 |
| 220 | 190 | 140 | 3,96 | 2,66 | -50 | -1,31 | -26,32 | -10,55 |
| 230 | 125 | 142 | 2,61 | 2,70 | 17 | 0,09 | 13,60 | 3,59 |
| 240 | 93 | 20 | 1,94 | 0,38 | -73 | -1,56 | -78,49 | -15,40 |
| 250 | 43 | 94 | 0,90 | 1,79 | 51 | 0,89 | 118,60 | 10,76 |
| 260 | 2014 | 2212 | 42,03 | 42,01 | 198 | -0,02 | 9,83 | 41,77 |
| 270 | 325 | 447 | 6,78 | 8,49 | 122 | 1,71 | 37,54 | 25,74 |
| 300 | 1389,68 | 1527,14 | 29,00 | 29,00 | 137,46 | 0,00 | 9,89 | 29,00 |
| 320 | 431,28 | 210,64 | 9,00 | 4,00 | -220,64 | -5,00 | -51,16 | -46,55 |
| 340 | 95,84 | 157,98 | 2,00 | 3,00 | 62,14 | 1,00 | 64,84 | 13,11 |
| 350 | 95,84 | 210,64 | 2,00 | 4,00 | 114,8 | 2,00 | 119,78 | 24,22 |
| 380 | 2012,64 | 2106,4 | 42,00 | 40,00 | 93,76 | -2,00 | 4,66 | 19,78 |
| 400 | 191,68 | 105,32 | 4,00 | 2,00 | -86,36 | -2,00 | -45,05 | -18,22 |
| 440 | 1126,12 | 1579,8 | 23,50 | 30,00 | 453,68 | 6,50 | 40,29 | 95,71 |
| 450 | 431,28 | 157,98 | 9,00 | 3,00 | -273,3 | -6,00 | -63,37 | -57,66 |
| 470 | 95,84 | 473,94 | 2,00 | 9,00 | 378,1 | 7,00 | 394,51 | 79,77 |
| 480 | 1653,24 | 2211,72 | 34,50 | 42,00 | 558,48 | 7,50 | 33,78 | 117,82 |
| 500 | 191,68 | 105,32 | 4,00 | 2,00 | -86,36 | -2,00 | -45,05 | -18,22 |
| 520 | 239,6 | 157,98 | 5,00 | 3,00 | -81,62 | -2,00 | -34,07 | -17,22 |
| 530 | 215,64 | 210,64 | 4,50 | 4,00 | -5 | -0,50 | -2,32 | -1,05 |
| 560 | 191,68 | 315,96 | 4,00 | 6,00 | 124,28 | 2,00 | 64,84 | 26,22 |
| 600 | 95,84 | 52,66 | 2,00 | 1,00 | -43,18 | -1,00 | -45,05 | -9,11 |
| 620 | 934,44 | 842,56 | 19,50 | 16,00 | -91,88 | -3,50 | -9,83 | -19,38 |
| Баланс | 4792 | 5266 | 100 | 100 | 474 | - | - | - |
Щодо питомої ваги статей балансу у загальній його сумі можемо зробити висновок найбільшу питому вагу в активах підприємства мають основні фонди (37,98% на початок та 37,43% на кінець періоду), найбільшу частину в пасивах має власний капітал (42% на початок та 40% на кінець періоду). Значних змін в питомій вазі за періоди що аналізуються, не відбулося.
Змін у статтях балансу за період не відбулося, зросла заборгованість за довгостроковими зобов‘язаннями перед банком(на 453 тис. грн)
4.2 Факторний аналіз результату від операційної діяльності
| Стаття |
Код рядка |
За звітний період |
За попередній період |
Абсолютна зміна |
| 1 | 2 | 3 | 4 | 5 |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 10 | 1349 | 1492 | -143 |
| Податок на додану вартість | 15 | 224,83 | 248,67 | -23,84 |
| Акцизний збір | 20 | 32 | 44 | -12 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 40 | 320 | 290 | +30 |
| Інші операційні доходи | 60 | 69 | 72 | -3 |
| Адміністративні витрати | 70 | 92 | 84 | +8 |
| Витрати на збут | 80 | 30 | 29 | +1 |
| Інші операційні витрати | 90 | 32 | 44 | -12 |
| Фінансові результати від операційної діяльності: | ||||
| прибуток | 100 | 687,17 | 824,33 | -137,16 |
| збиток | 105 | 0 | 0 | 0 |
Фінансовий результат від операційної діяльності розрахуємо наступним чином:
Фінансовий результат від операційної діяльності = Доход (виручка) від реалізації продукції (товарів, робіт, послуг) - Податок на додану вартість - Інші вирахування з доходу - Собівартість реалізованої продукції (товарів, робіт, послуг) + Інші операційні доходи - Адміністративні витрати - Інші операційні витрати.
За попередній період сума фінансового результату від операційної діяльності складає 824,33 тис грн., а за звітний період – 687,17 тис грн. Бачимо зменшення доходу на 137,16 тис грн., що відбулося за рахунок зміни статей звіту. Числове значення зміни наведене у колонці 5 таблиці. Саме на таку суму статті впливають на зміну операційного прибутку.
4.3 Коефіцієнтний аналіз
1. Показники майнового стану
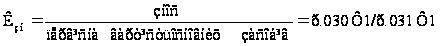
Коефіцієнт зносу основних засобів
 ;
Коефіцієнт оновлення основних засобів
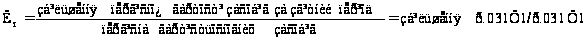
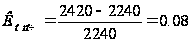
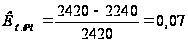
Частка оборотних виробничих коштів у загальній сумі активів
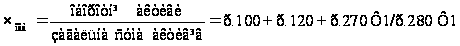
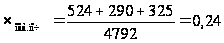
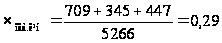
Коефіцієнт мобільності активів
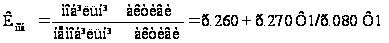
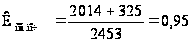
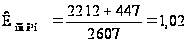
За показниками майнового стану можемо зробити наступні висновки: рівень фізичного та морального зносу становить на початок періоду 19% та кінець періоду 18%, значення показника зменшується, що є позитивним. Коефіцієнт оновлення основних засобів зменшується, що є негативним та говорить про старіння основних фондів. Частка мобільних виробничих фондів у валюті балансу складає 24% на початок періоду та 29 % на кінець періоду. Коефіцієнт мобільності активів виявив, що на одиницю необігових коштів припадає 0,95 обігових на початок періоду та 1,02 на кінець періоду.
2. Показники ділової активності
Коефіцієнт оборотності обігових коштів
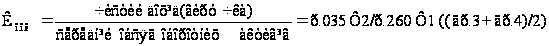
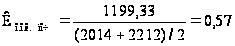
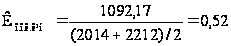
Коефіцієнт оборотності запасів
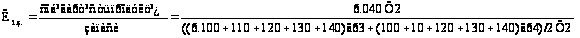
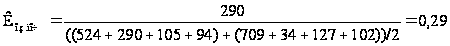
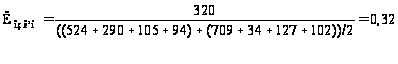
Період обороту запасів (днів)
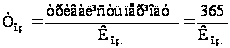
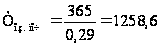
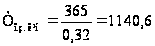
Коефіцієнт оборотності дебіторської заборгованості
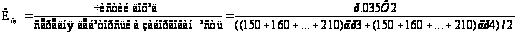
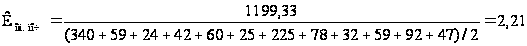
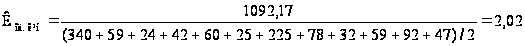
Можемо зробити висновок про достатньо низькі показники оборотності, що є негативним явищем. Так дуже великий період обороту оборотних коштів, хоча він і має тенденцію до зменшення, але недостатню.
3. Показники рентабельності
Рентабельність капіталу (активів) за чистим прибутком
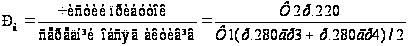
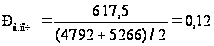

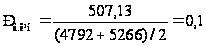
Рентабельність власного капіталу
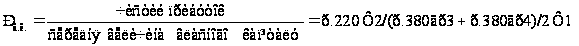
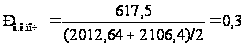
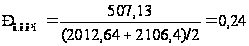
Рентабельність реалізованої продукції
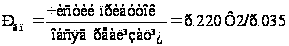
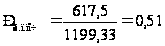
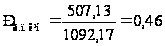
Період окупності власного капіталу
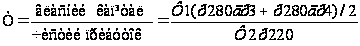
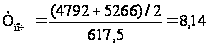
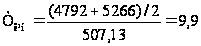
На одиницю інвестованих в активи коштів припадає 12% чистого прибутку на початок періоду та 10% на кінець періоду, показник має тенденцію до зменшення, що свідчить про зменшення віддачі активів. На одиницю власного капіталу припадає 30% прибутку на початок періоду та 24% прибутку на кінець періоду. Період окупності власного капіталу дорівнює 8,14 років на початок періоду та майже 10 років на кінець періоду, що показує негативні тенденції в діяльності підприємства, тобто період за який кошти інвестовані в активи будуть компенсовані чистим прибутком, збільшується.
4. Показники фінансової стійкості
Показник власних обігових коштів
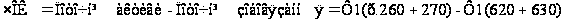
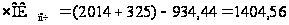
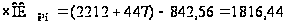
Коефіцієнт маневреності робочого капіталу
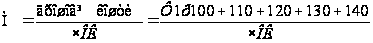
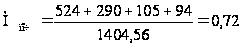
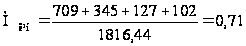
Коефіцієнт фінансової незалежності (автономії)
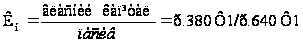
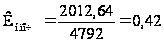
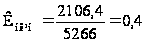
Показник фінансової стійкості
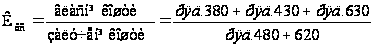
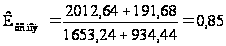
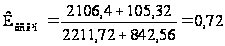
Показник фінансового левериджу
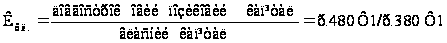
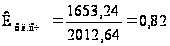
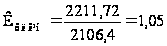
Оборотні активи, що фінансуються за рахунок власного капіталу і довгострокових зобов`язань мають позитивне значення, що говорить про здатність підприємства розраховуватися зі своїми поточними боргами та здатність оперативно розширити виробничі інвестиції. Частка запасів, тобто матеріальних виробничих активів у власних обігових коштах становить 72% на початок періоду та 71% на кінець періоду, що є загалом негативним явищем. Коефіцієнт фінансової незалежності характеризує можливість підприємства виконати зовнішні зобов`язання за рахунок власних активів і дорівнює 0,42 на початок періоду та 0,4 на кінець періоду, що є дещо нижче нормативного значення, а також, що є негативним, має тенденцію до зниження. Частка стабільних джерел фінансування у їх загальному обсязі становить на початок періоду 85 % та 72 % на кінець періоду. Залежність підприємства від довгострокових зобов`язань становить 82% на початок періоду та 105 % на кінець періоду.
5. Показники ліквідності (платоспроможності)
Коефіцієнт поточної ліквідності (покриття)
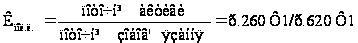
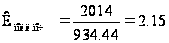
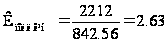
Коефіцієнт швидкої ліквідності
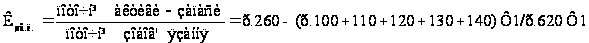
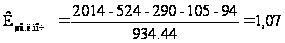
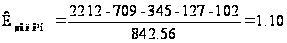
Коефіцієнт абсолютної ліквідності
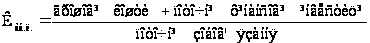
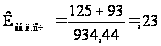
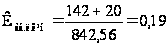
Загалом показники ліквідності мають позитивні значення в межах нормативних і мають тенденцію до зростання, але показник миттєвої ліквідності має значення нижче нормативного і значення його знижується.
4.4 Визначення типу фінансової стійкості
Власні оборотні засоби:
Квоз= р.380 Ф1 – р. 080Ф1
Квоз поч.=2012,64 – 2453= -440,36
Квоз кін.=2106,4 – 2607= -500,6
Власні оборотні засоби + довгострокові позикові джерела формування запасів
Квоз,д.з= = Квоз+р.480Ф1
Квоз д.з.поч.=-440,36+1653,24=1212,88
Квоз д.з.кін.= -500,6+2211,72=1711,12
Загальна величина основних джерел фінансування господарської діяльності (запасів) підприємства
Ко= Квоз,д.з +р.500 Ф1
Ко. поч.=1212,88+191,68=1404,56
Ко. кін.= 1711,12+105,32=1816,44
Фс= Кв.о.з – (р.100+…+140 Ф1)
Фс.поч = -440,36-(524+290+105+94)=-1453,36
Фс.кін = -500,6-(709+345+127+102)=-1783,6
Фс+д= Квоз,д.з – (р.100+…+140 Ф1)
Фс+д.поч = 1212,88-(524+290+105+94)=199,88
Фс+д.кін = 1711,12-(709+345+127+102)=428,12
Фо=К0 – (р.100+…+140 Ф1)
Фо поч. = 1404,56 - (524+290+105+94)=391,56
Фо кін. = 1816,44-(709+345+127+102)=533,44
На основі цих даних розраховуємо трьох компонентний показник S. Там где Ф>0 ставимо 1, де Ф<0 – ставимо 0.
Отримуємо S (0;1;1) – нормальна фінансова стійкість. Тобто на протязі періоду, що аналізується підприємство має нормальну фінансову стійкість.
4.5 Визначення операційного та фінансового циклу
Операційний цикл дорівнює сумі періодів обороту запасів та дебіторської заборгованості.
Період обороту запасів становить:
Тоб зап. поч = 1258,6Тоб зап. кін =1140,6
Коефіцієнт оборотності дебіторської заборгованості дорівнює
Коб.д.з поч. = 2,21Коб.д.з поч. = 2,02
Звідси визначаємо період обороту деб. заборгованості
Тоб д.з. поч.=365/2,21=165,16Тоб д.з. кін.=365/2,02=180,7
Отже операційний цикл дорівнює:
ОЦпоч = 1258,6+165,16=1423,76ОЦкін = 1140,6+180,7=1321,3
Фінансовий цикл дорівнює різниці між операційним циклом та періодом обороту кредиторської заборгованості.
Коефіцієнт оборотності кред. заборгованості дорівнює
Коб кз = Ф2 р.040/Ф1(р530гр3+р.530гр4)/2
Коб кз. поч = 290/((215,64+210,64)/2)=1,36
Коб кз. кін. = 320/((215,64+210,64)/2)=1,5
Звідси період обороту кред. заборгованості дорівнює:
Тоб. к.з. поч. = 365/1,36=268Тоб. к.з. кін. = 365/1,5=243
Фінансовий цикл дорівнює:
ФЦпоч. = 1423 – 268 = 1155ФЦкін = 1321 – 243 = 1078
Отримані дані є незадовільними, оскільки операційний та фінансовий цикли занадто великі.
4.6 Оцінка ймовірності банкрутства підприємства
Проведемо оцінку ймовірності банкрутства за допомогою моделі Альтмана (1983 р.). Вона належить до інтегральних моделей оцінки банкрутства і має наступний вигляд:
Z = 0,717А + 0,847Б + 3,107С + 0,42Д +0,995Е
А – відношення робочого капіталу до загальної вартості активів Ф1 р.380 – р.80/Ф1 р.280
Б – відношення чистого прибутку до загальної вартості активів 220(225)Ф2/280Ф1
С – відношення чистого доходу до загальної вартості активів 035 Ф2/280 Ф1
Д – відношення ринкової вартості акцій до суми заборгованості 380Ф1/(р480+р620)Ф1
Е – відношення об‘єму продаж до загальної вартості активів 010 Ф2/280Ф1
Нормативне значення показника Z:
Z < 1.8 – висока ймовірність банкрутства;
1,81 < Z < 2,7 – висока вірогідність банкрутства
Z > 3 – банкрутство малоймовірне
Розрахуємо показники для нашого підприємства:
Апоч=(2012,64-2453)/4792=-0,09
Акін= (2106,4-2607)/5266=-0,1
Бпоч.=617,5/4792=0,13
Бкін. = 507,13/5266=0,1
Споч = 1199,33/4792=0,25
Скін = 1092,17/5266 = 0,21
Дпоч = 2012,64/(1653,24+934,44)=0,77
Дкін = 2106,4/(2211,72+842,56) = 0,67
Епоч = 1492/4792 = 0,31
Екін = 1349/5266 = 0,26
Маємо модель наступного вигляду:
Zпоч = 0,717*(-0,09)+0,847*0,13+3,107*0,25+0,42*0,77+0,995*0,31=1,46
Zкін = 0,717*(-0,1)+0,847*0,1+3,107*0,21+0,42*0,67+0,995*0,26=1,21
Як можна побачити, підприємство має високу ймовірність банкрутства, і показник має тенденцію до погіршення.
Висновок
Головною метою створення акціонерних товариств у нашій країні є залучення до господарського обороту вільних коштів (грошових і матеріальних) трудящих, а також підприємств для виконання певних господарських завдань. Основні з них: технічна реконструкція підприємств і розширення виробництва матеріально-сировинних ресурсів.
Акціонерне товариство створюється на основі купівлі-продажу акцій, їхня суть та види детально розглянуті в книзі першій цього підручника.
Як самостійна господарська одиниця підприємства користуються правами юридичної особи, тобто мають право розпоряджатися майном, одержувати кредит, укладати господарські договори з іншими підприємствами.
Акціонерне товариство є підприємством з найбільш складною управлінською структурою, що обумовлено так званою акціонерною власністю, тобто тим, що акціонерне товариство є об'єктом і суб'єктом права колективної власності акціонерів, права на частки якої, за загальним правилом, є трансфертними, можуть вільно передаватися ними іншим особам.
Правління є органом управління товариства, який здійснює оперативне управління його діяльністю. Це орган, підзвітний зборам.
Роботою правління керує голова правління, який призначається або обирається відповідно до статуту товариства. Голова правління акціонерного товариства має право без довіреності здійснювати дії від імені товариства.
Вищим органом управління акціонерним товариством є збори акціонерів. Голосування на зборах відбувається за принципом: одна акція - один голос. Загальні збори акціонерів збираються раз на рік. Проте акціонери, що мають не менше 20% голосів, мають право в будь-який час вимагати проведення зборів акціонерів.
Акції виконують три головних завдання:
випускаються під час організації акціонерного товариства;
з допомогою їх випуску залучаються додаткові ресурси в ході функціонування товариства;
вони випускаються для обміну для злиття з іншою компанією.
Акції можуть мати номінальну, емісійну, балансову, конверсійну, ліквідаційну, ринкову вартість та курс.
Сума випуску акцій товариства, яке створюється на базі державного підприємства, повинна відповідати сумі статутного фонду підприємства, яка в даному разі визначається відповідно до зазначеної методики.
Право участі в акціонерному товаристві за змістом є комплексним. До нього входять як майнові права та обов'язки акціонера так і членські (управлінські) права та обов’язки.
Управління державними пакетами акцій виступає дієвим засобом реалізації цілей участі держави в капіталі акціонерних товариств: соціально-економічних та комерційних.
Зазначені методи у даній курсовій роботі розрізняються за способами, технологіями, процедурами, наслідками реалізації цілей управлінського впливу держави і характеризуються різним рівнем надійності. Однак спільним є те, що вони орієнтовані на обмежений строк використання. Внаслідок цього на визначення комбінацій та послідовності їх застосування домінуючий вплив справляють короткострокові, часто розрізнені цілі, пов’язані передусім із забезпеченням приватизаційного продажу.
Внутрішні фонди створюються за рахунок грошових потоків від операційної діяльності, а також продажу частини активів.
Зовнішні грошові фонди залучаються шляхом емісії нових акці, а також у вигляді різних форм позик.
У вкладанні капіталу в корпоративні цінні папери беруть участь дві сторони: інвестор і емітент. Інвестор розраховує необхідну ставку прибутку, який має принести вкладений капітал, і відповідно скільки варто заплатити за певний цінний папір, тобто яка розрахункова вартість цього паперу.
Принципи корпоративного управління України враховують основоположні принципи корпоративного управління ОЕСР й виконують роль національного кодексу корпоративного управління.
Для покращення управління АТ можна запропонувати такі шляхи та засоби:
• удосконалення системи захисту прав та законних інтересів акціонерів та забезпечення рівноправності акціонерів;
• удосконалення системи розкриття інформації та забезпечення прозорості діяльності товариств;
• розмежування повноважень між органами управління товариства;
• урахування законних інтересів зацікавлених осіб;
• формування та розвиток культури корпоративного управління.
Сьогодні за допомогою вільного застосування корпоративного управління в АТ можна розв’язати багато, в тому числі й фінансових, проблем. І лише після розв’язання цих завдань українські підприємства стануть конкурентоспроможними і зможуть вийти на світовий фондовий і товарний ринки, що, у свою чергу, значно підвищить рівень економічного розвитку країни.
Список використаної літератури
Закон України «Про акціонерні товариства» від 17 вересня 2008 р., № 514-VІ //Відомості верховної ради. – 2008.- №50-51
Білорус О.Г., Рогач В.І. Акціонерні товариства: організація і управління. К., Техніка, 2002;
Білуха М.Т. Теорія бухгалтерського обліку: Підручник. – К., 2000. – 692с
Грузинов В.П. и др.. Экономика предприятия. Ученик для ВУЗов (под ред.. проф.. Грузинова В.П.), М., банки и биржи, ЮНИТИ, 1998 - 535 с.
Єщенко П.С., Балкін Ю.І. Сучасна економіка, навч.посіб. - К., Вища школа., 2005 - 327