Управлінське відтворення економічних ресурсів на підприємстві житлово-комунального господарства
Використання фінансових ресурсів здійснюється підприємством ЖКГ по багатьом напрямкам, головними з який є:
платежі органам фінансово-банківської системи, обумовлені виконанням фінансових зобов'язань. Сюди відносяться; податкові платежі в бюджет, сплата відсотків банкам за користування кредитами, погашення раніше узятих позичок, страхові платежі і т.д. ;
інвестування власних засобів у капітальні витрати (реінвестування), зв'язане з розширенням виробництва і технічним його відновленням, переходом на нові прогресивні технології, використання "ноу-хау" і т.д.;
напрямок фінансових ресурсів на утворення грошових фондів заохочувального і соціального характеру;
використання фінансових ресурсів на благодійні цілі, спонсорство і т.п..
В даний час надзвичайно зростає не тільки роль керівників підприємств, але і фінансових служб, що грали другорядну роль в умовах адміністративно-командних методів керування. Вишукування фінансових джерел розвитку підприємства ЖКГ, напрямків найбільш ефективного інвестування фінансових ресурсів й інші питання фінансового менеджменту стають основними для фінансових служб підприємств житлово-комунального господарства в умовах ринкової економіки. Суть фінансового менеджменту полягає в такій організації керування фінансами з боку відповідних служб, що дозволяє залучати додаткові фінансові ресурси на самих вигідних умовах, інвестувати їх з найбільшим ефектом, здійснювати прибуткові операції на фінансовому ринку, купуючи і перепродуючи цінні папери. Досягнення успіху в області фінансового менеджменту багато в чому залежить від такого поводження працівників фінансових служб, при якому головними стають ініціатива, пошук нетрадиційних рішень, масштабність операцій і виправданий ризик, ділова хватка.
Мобілізуючи кошти інших власників на покриття витрат свого підприємства, працівники фінансової служби насамперед повинні мати ясне представлення про цілі інвестування ресурсів і уже відповідно до них давати рекомендації про форми залучення засобів. Для покриття короткострокової і середньострокової потреби в засобах доцільно використовувати позички кредитних установ. При здійсненні великих капітальних вкладень у реконструкцію і розширення підприємства можна скористатися випуском цінних паперів; однак, подібна рекомендація може бути дана лише в тому випадку, якщо фінансисти ґрунтовно вивчили фінансовий ринок, проаналізували попит на різні види цінних паперів, врахували можливу зміну кон'юнктури і, зваживши все це, проте упевнені в порівняно швидкій і вигідній реалізації цінних паперів свого підприємства.
Результат праці частіше виступає в матеріальній формі - у виді продукції. Продукція, що виготовляється на підприємстві, на різних стадіях технологічного процесу знаходиться у виді незавершеного виробництва, напівфабрикату чи готового виробу (продукції).
Готова продукція - це вироби промислового підприємства, що довершені виробництвом, відповідають державним стандартам чи технічним умовам, прийняті відділом технічного контролю, укомплектовані документами, що засвідчують якість і призначені для реалізації на сторону.
Напівфабрикати - це напівпродукти, технічна обробка яких закінчена в одному з виробництв (цехів) підприємства, але вимагає доробки чи переробки в суміжному виробництві (іншому цеху) цього ж підприємства, чи що можуть бути передані для подальшої обробки на інші підприємства.
Незавершене виробництво - це продукція, що не одержала закінченого виду в межах виробництва, а також продукція, не перевірена ОТК і не здана на склад готової продукції.
2. Результати й ефективність діяльності підприємства житлово-комунального господарства
Життєздатність підприємства ЖКГ, що займається як виробництвом, так і обслуговуванням залежить від його здатності домагатися задоволеності споживача. Дуже часто багато менеджерів вважають головним для продажу ціну і терміни постачання, при цьому недостатньо приділяючи увагу цінності продукції. Необхідно розглядати підвищення цінності як один з найважливіших факторів у визначенні конкурентноздатності. Багато споживачів розглядають збільшення цінності як щось більш важливе, чим зменшення ціни.
Прибуток і доход є основними показниками фінансових результатів виробничо-господарської діяльності будь-якого підприємства, в тому числі і підприємства житлово-комунального господарства, ефективності використання його ресурсів.
Доход - це виторг від реалізації продукції (робіт, послуг) за винятком матеріальних витрат.
Він являє собою грошову форму чистої продукції підприємства, тобто містить у собі оплату праці і прибуток.
Доход характеризує загальну суму засобів, що надходить підприємству за визначений період і за винятком податків може бути використана на споживання й інвестування. Доход іноді є об'єктом оподатковування. У цьому випадку після відрахування податку він підрозділяється на фонди споживання, інвестиційний і страховий. Фонд споживання використовується на оплату праці персоналу і виплати за підсумками роботи за визначений період, за частку в статутному майні (дивіденди), матеріальну допомогу і т.п.
Прибуток - це частина виторгу, що залишається після відшкодування усіх витрат на виробництво і збут продукції.
В умовах ринкової економіки прибуток є одним з основних джерел нагромадження і поповнення дохідної частини державного і місцевого бюджетів; основним фінансовим джерелом розвитку підприємства, його інвестиційної й інноваційної діяльності, а також джерелом задоволення матеріальних інтересів членів трудового колективу і власника підприємства.
На величину прибутку (доходу) істотно впливають як обсяг продукції, що випускається, так і її асортимент, якість, величина собівартості, удосконалювання ціноутворення й інші фактори. У свою чергу прибуток впливає на такі показники, як рентабельність, платоспроможність підприємства й інші.
Загальна величина прибутку підприємства (валовий прибуток) складається з трьох частин:
прибутку від реалізації продукції - як різниці між виторгом від реалізації продукції (без обліку ПДВ і акцизного збору) і її повною собівартістю;
прибутку від реалізації матеріальних цінностей і іншого майна (це різниця між ціною їхнього продажу і витратами на їхнє придбання і реалізацію). Прибуток від реалізації основних фондів буде представляти різницю між виторгом від продажу, залишковою вартістю і витратами на демонтаж і реалізацію;
прибутку від позареалізаційних операцій, тобто операцій, безпосередньо не зв'язаних з основною діяльністю (доходи по цінних паперах, від пайової участі в спільних підприємствах; здачі майна в оренду; перевищення суми отриманих штрафів над сплаченими й ін.).
Розподіл прибутку підприємства в самому загальному виді можна представити в такий спосіб (Рис.1):

Рис.1 Приблизна схема розподілу прибутку підприємства
Прибуток підприємства залежить від його операційної активності, яка на виробничих підприємствах виражається передусім обсягом виготовлення і продажу продукції. Якщо йдеться про динаміку активності, тобто темп її зміни, то на величину прибутку істотно впливає ще структура витрат, а саме: їх поділ на змінні та постійні витрати.
Під час аналізу залежності прибутку від операційної активності з’ясовуються два питання:
який обсяг виробництва забезпечує цільовий прибуток підприємства;
як реагує величина прибутку на зміну обсягу виробництва.
Цільовим у даному випадку називається прибуток, який підприємство хотіло б одержати в певному періоді виходячи зі своїх стратегічних завдань. Тому виникає питання, скільки треба виготовляти і продавати продукції за певних цін і рівня витрат, щоб зазначений прибуток забезпечити. Такий обсяг продукції обчислюється за формулами:
за натурального виразу обсягу продукції
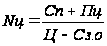 ,
або
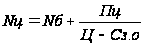
у випадку вартісного виміру обсягу продукції
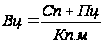 ,
або
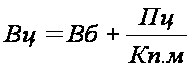 ,
де, Nц, Вц – обсяг продукції, що забезпечує цільовий прибуток відповідно у натуральному і грощовому виразі;
Пц – цільовий прибуток, грн.
Специфіка українських підприємств житлово-комунального господарства полягає в тому, що більша половина цих підприємств надають послуги, а не випускають продукцію. Проте є деякі винятки, так державне підприємство житлово-комунального господарства „Славутичсервіс” (м.Славутич) випускає таку продукцію як :
обладнання для обеззалізнювання води;
фільтри доочистки води;
паро-, водо-, мазуто- нагрівачи.
Так застосуємо наведену вище інформацію до нашого підприємства.
ДПЖКГ „Славутичсервіс” виготовляє і продає в середньому за рік 20 000 фільтрів доочистки води по ціні 50 грн. Змінні витрати на один виріб – 30 грн., річні постійні витрати – 300 000 грн. Скільки треба виготовляти виробів, щоб за даних умов одержати 200 000 грн. прибутку за рік?
Nц =
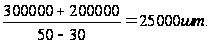
Для отримання 200 000 грн. прибутку за рік слід обсяг виробництва і продажу продукції довести до 25 000 виробів, тобто збільшити на 5000 шт. Що це правильно, легко перевірити прямим обчисленням прибутку за даного обсягу виробництва.
Пц = 25 000 * (50 – 30) – 300 000 = 200 000 грн.
Тепер щодо відносної реакції прибутку на зміну обсягу виробництва. Цей аспект аналізу називають операційною залежністю. Вона визначається за допомогою такого показника, як операційний ліверидж (важіль).
Операційний ліверидж характеризує приріст прибутку на одиницю приросту обсягу виробництва, тобто
 ,
де, L – операційний ліверидж;
∆Рп – зміна прибутку, %
∆Рв – зміна обсягу виробництва, %
Операційний ліверидж значною мірою залежить від частки постійних витрат у сукупних витратах підприємства. З її зростанням величина L збільшується і навпаки. Чим більша величина операційного ліверидж, тим чутливіша реакція прибутку на зміну обсягу виробництва і продажу продукції. Це можна показати на простому прикладі з двома варіантами структури витрат.
І ІІ
| 1. Виручка від продажу продукції, грн.. | 700 000 | 700 000 |
| 2 Змінні витрати на весь обсяг продукції, грн. | 350 000 | 250 000 |
| 3. Постійні витрати, грн. | 250 000 | 350 000 |
Маржинальний прибуток:
І варіант – 700 000 – 350 000 = 350 000 грн.
ІІ варіант – 700 000 – 250 000 = 450 000 грн.
Прибуток у двох варіантах однаковий – П = 700 000 – 600 000 = 100 000
Операційний ліверидж:
І варіант – 350 000 / 100 000 = 3.5
ІІ варіант – 450 000 / 100 000 = 4.5
При збільшенні обсягу виробництва на 10% у І варіанті прибуток зростає на 35% (10*3.5), у другому – на 45% (10*4.5)
На відміну від прибутку, що показує абсолютний ефект діяльності, існує відносний показник ефективності роботи підприємства - рентабельність. У загальному виді він обчислюється як відношення прибутку до витрат і виражається у відсотках.
Рентабельність виробництва (рентабельність виробничих фондів) - РВ, розраховується по формулі:
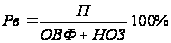 ,
де,
П - загальний (валовий) прибуток за рік (чи інший період)
ОВФ - середньорічна вартість основних виробничих фондів;
НОЗ - середньорічний залишок нормованих оборотних коштів.
Рентабельність використання активів визначають як частку від ділення балансового прибутку на суму середньорічної вартості власного капіталу.
Рентабельність власного капіталу визначають як частку від ділення прибутку на суму середньорічної вартості власного капіталу.
Рентабельність операційної діяльності визначають як частку від ділення прибутку від операційної діяльності на повну собівартість проданих оборотних активів підприємства.
Прибуток і рентабельність не характеризують повною мірою фінансовий стан підприємства та ефективність використання його ресурсного потенціалу. Ефективність роботи підприємства також залежить від визначених фінансових пропорцій, що аналізуються за даними бухгалтерського балансу.
Співвідношення між окремими елементами активів і пасивів балансу використовуються для оцінки і діагностики фінансового стану підприємства.
3. Шляхи підвищення ефективності використання економічних ресурсів на підприємстві ЖКГ
Підвищення ефективності використання економічних ресурсів (а насамперед це фінансові ресурси) на підприємстві житлово-комунальної сфери можна досягти завдяки використанню планування.
План формування та використання економічних ресурсів складається як для обґрунтування конкретних інвестиційних проектів, так і для управління поточною та стратегічною економічною діяльністю.
Нині, коли підприємству надано самостійність у плануванні, вони можуть не складати фінансового плану або складати його в будь-якій довільній формі, що її вони вважають для себе найбільш прийнятною.
Враховуючи зміни в бухгалтерському обліку і фінансовій звітності, які відбуваються з введенням національних стандартів (положень) бухгалтерського обліку, можуть бути запропоновані такі форми і зміст поточного фінансового плану (табл. 5.4.1).
Табл. 5.4.1
План доходів і витрат грошових коштівДПЖКГ „Славутичсервіс” на 2006рік
|
Статті доходів і витрат |
Рядок |
Сума (тис. грн.) |
Статті доходів і витрат |
Рядок |
Сума (тис. грн.) |
|
1 |
2 |
3 |
4 |
5 |
6 |
| І Надходження | ІІ Витрати | ||||
| А. Від основної діяльності | А. За основної діяльності | ||||
| 1. Доходи від реалізації продукції | 1 | 3300 | 1. Витрати на реалізовані товари | 17 | 316.8 |
| 2. Інші операційні доходи | 2 | 312.4 | 2. Адміністративні витрати | 18 | 95.7 |
| 3. Витрати на збут | 19 | ||||
| 4. Інші операційні витрати | 20 | ||||
| Підсумок по розділу А | 3 | 3612.4 | Підсумок по розділу А | 21 | 412.7 |
| Б. Від фінансових операцій | Б. За фінансовими операціями | ||||
|
1. Доходи від участі в капіталі |
4 | 1. Витрати від участі в капіталі | 22 | ||
|
1 |
2 |
3 |
4 |
5 |
6 |
| 2. Дивіденди і проценти одержані | 5 | 2. Проценти за користування кредитами | 23 | ||
| 3. Доходи від інших фінансових операцій | 6 | 3. Інші фінансові витрати | 24 | ||
| Підсумок по розділу Б | 7 | Підсумок по розділу Б | 25 | ||
| В. Від іншої діяльності | В. Від іншої діяльності | ||||
| 1. Доходи від реалізації фінансових інвестицій | 8 | 1. Витрати за реалізованими фінансовими інвестиціями | 26 | ||
| 2. Доходи від реалізації необоротних активів | 9 | 2. Витрати за реалізованими необоротними активами | 27 | ||
| 3. Доходи від реалізації майнових комплексів | 10 | Витрати за реалізованими майновими комплексами | 28 | ||
| 4. Інші доходи від звичайної діяльності | 11 | ||||
| Підсумок по розділу В | 12 | Підсумок по розділу В | 29 | ||
| Г. Від надзвичайних подій | Г. За надзвичайними подіями | ||||
| 1. Відшкодування збитків від надзвичайних подій | 13 | 1. Витрати від стихійного лиха | 30 | ||
| 2. Інші надзвичайні доходи | 14 | 2. Витрати від техногенних аварій | 31 | ||
| 3. Інші надзвичайні витрати | 32 | ||||
| Підсумок по розділу Г | 15 | Підсумок по розділу Г | 33 | ||
| ВСЬОГО НАДХОДЖЕНЬ | 16 | ВСЬОГО ВИТРАТ | 34 | ||
| Фінансовий результат (ряд.37 – ряд.36) | 35 | 2239.79 | |||
| ІІІ Податок на прибуток | 36 | 959.91 | |||
| Результат від діяльності (ряд.3 – ряд. 21) | 37 | 3199.7 | |||
| Результат від фінансових операцій (ряд.7 – ряд. 25) | 38 | ||||
| Результат від іншої звичайної діяльності (ряд.12 – ряд.29) | 39 | ||||
| Результат від надзвичайних подій (ряд.15 – ряд.33) | 40 | ||||
Поточний фінансовий план складається на рік з розбивкою по кварталам, оскільки протягом року потреба в грошових коштах значно змінюється і може статися нестача або надлишок фінансових ресурсів.
Розбивка річного фінансового плану на більш короткі проміжки часу дає змогу відстежувати виникнення вхідних і вихідних грошових потоків, визначити потребу в залученні коштів.
Розробка фінансового плану розпочинається з розрахунку показників доходної, а потім витратної його частин.
Підприємства, які не складають бізнес-плану, виручку від реалізації визначають методом прямого розрахунку, виходячи із запланованого обсягу асортименту виробів, або з допомогою укрупненого методу. Підприємства, які працюють з бізнес-планом, виручку від реалізації відображають у „Прогнозі обсягів реалізації”.
У процесі складання плану доходів та витрат необхідно перевірити взаємо узгодженість запланованих сум витрат та відрахувань із джерелами покриття їх відповідними доходами та надходженням коштів, передбачених у першому розділі плану доходів та витрат. Витрати на реалізацію продукції, передбачені в другому розділі плану доходів та витрат, повинні покриватися з виручки від реалізації продукції та послуг ( за вирахуванням податку на додану вартість та акцизного збору).
Якщо виручка від реалізації продукції та послуг (за вирахуванням податків) виявляється меншою за витрати на реалізовану продукцію, тоді прибуток у першому розділі буде відсутній. У другому розділі з’являться збитки в сумі перевищення витрат над виручкою.
Після визначення всіх статей плану доходів та витрат та підведення підсумку в кожному розділі перевіряють рівень їхньої збалансованості. Для цього підсумки першого розділу порівнюють з підсумками другого розділу плану доходів та витрат. Сальдо всіх надходжень і всіх витрат характеризують фінансовий результат діяльності підприємства. Якщо має місце негативний фінансовий результат (збиток), необхідно переглянути витрати в бік зменшення або відшукати додаткові резерви доходів та надходження коштів.
Таким чином у процесі фінансового планування здійснюється конкретна ув’язка кожного виду витрат з джерелом фінансування.
Поточний фінансовий план можна розробляти на підставі річного плану руху грошових коштів за видами діяльності з розбивкою по кварталах. За допомогою такої форми плану підприємство може перевірити реальність джерел надходження грошових коштів і обґрунтованість їхнього витрачання за видами діяльності.
Висновок
Результати діяльності підприємства житлово-комунального господарства різноманітні і включають поряд з виробничими й економічними (фінансовими) підсумками досягнення в області технічного і соціального розвитку. Порівняння ресурсного потенціалу і результатів господарської діяльності дозволяє оцінити ефективність роботи підприємства ЖКГ.
В умовах ринкової економіки основною метою діяльності будь-якого підприємства є досягнення максимального прибутку. Всі інші цілі підлеглі цій головній задачі, оскільки прибуток є основою і джерелом засобів для подальшого росту інших показників.
Оскільки економічний результат виробництва в загальному виді визначається різницею доходу від продажу продукції (робіт, послуг) і витрат ресурсів на їхнє виробництво і реалізацію, важко переоцінити важливість аналізу витрат ресурсів і управління ними на підприємстві.
Управління ресурсами - засіб досягнення підприємством високого економічного результату. Воно не зводиться тільки до зниження ресурсоємності , але поширюється на всі елементи управління.
В умовах, коли спад виробництва в Україні досяг критичної риси і поставив цілі галузі буквально на грань виживання, три чверті підприємств житлово-комунального господарства не мають прибутку, цього основного джерела розвитку. Більшість керівників і фахівців усвідомили нарешті, що тільки грамотне відношення до ресурсів на всіх етапах виробничого процесу дозволить виправити положення. До цього рішення підштовхує і систематичний ріст цін і тарифів на усі види ресурсів. Практично на кожнім підприємстві ЖКГ маються резерви для зниження витрат до раціонального рівня, що дозволяє домогтися росту економічної ефективності діяльності, підвищення конкурентноздатності.
За останні роки вітчизняні наука і практика управління ресурсами просунулися вперед, використовуючи досягнення економічно розвитих країн з ринковою економікою і вже забувається досвід роботи передових підприємств у доперебудовний період.
Реорганізовані і знову створені фірми приділяють основну увагу бухгалтерському обліку і фінансовому аналізу. Це, безумовно, важливо, але явно недостатньо для ефективної роботи в ринковій економіці, альтернативи якої, на мою думку, немає.
Використана література
Задоя А.О., Ткаченко І.П. “Структура та функції сучасного фінансового ринку”// Фінанси України №5,1999.
Павлюк К.В. “ Фінансові ресурси держави. Монографія.”, - Київ: Ніос, 1998.
Паламарчук В.О. “Фінансові підвалини держави”// Фінанси України №2,1999
Економіка підприємства: Підручник / За редакцією проф. С.Ф.Покропивного.-К.: У "Хвиля-Прес", 1995.
Внутрішній економічний механізм підприємства: навч. посібник./ За редакцією М.Г.Грещака – К.:КНЕУ, 2001.
Руденко А. І. Стратегічне планування на підприємстві. КФ КІЕУ. Сімферополь, 1997.
Самоукин А.И. Потенциал нематериального производства - М.: Знание, 1991г.
Этимологический словарь русского языка. / Ред. Шаинского Н.М.. - М., 1994 г.
Словарь иностранных слов. / Ред. Васюкова. - М., 1972 г.
Словарь русского языка. / Ред. Ожегова С.И. - М., 1984г.
Большая Советская Энциклопедия. / Ред. Введенский Б.А. т.34