Прибыль на акцию
Привилегированные акции, по которым первоначально выплачиваются низкие дивиденды, чтобы компенсировать расходы предприятия на продажу привилегированных акций со скидкой, или по которым в более поздние периоды выплачиваются дивиденды выше рыночных, чтобы компенсировать расходы инвесторов по покупку этих акций с премией, иногда называют привилегированными акциями с растущей нормой дивиденда. Вся первоначальная эмиссионная скидка или премия по привилегированным акциям с растущей нормой дивиденда списывается за счет нераспределенной прибыли с использованием метода эффективной ставки процента и для целей расчета прибыли на акцию считается привилегированными дивидендами.
Предприятие может выкупить у владельцев свои привилегированные акции, сделав им тендерное предложение. Превышение справедливой стоимости возмещения, выплаченного держателям привилегированных акций, над балансовой стоимостью привилегированных акций, представляет собой прибыль держателей привилегированных акций и списывается за счет нераспределенной прибыли предприятия. Эта сумма вычитается при расчете прибыли или убытков, приходящихся на долю держателей обыкновенных акций материнского предприятия.
Предприятие может способствовать досрочной конвертации конвертируемых привилегированных акций путем внесения благоприятных изменений в первоначальные условия конвертации или путем выплаты дополнительного возмещения. Превышение справедливой стоимости обыкновенных акций или иного выплаченного акционерам возмещения над справедливой стоимостью обыкновенных акций, выпускаемых в соответствии с первоначальными условиями конвертации, является прибылью привилегированных акционеров, и вычитается при расчете прибыли или убытков, приходящихся на долю держателей обыкновенных акций материнского предприятия.
Любое превышение балансовой стоимости привилегированных акций над справедливой стоимостью возмещения, выплаченного для урегулирования расчетов по этим акциям, при определении прибыли или убытков, приходящихся на долю держателей обыкновенных акций материнского предприятия, прибавляется к соответствующей сумме.
Для целей расчета базовой прибыли на акцию за количество обыкновенных акций принимается средневзвешенное количество обыкновенных акций, находившихся в обращении в данный период.
Использование средневзвешенного количества обыкновенных акций, находившихся в обращении в данный период, отражает возможность колебания величины акционерного капитала в течение этого периода в результате того, что в каждый данный момент в обращении находилось то больше, то меньше акций. Средневзвешенное количество обыкновенных акций, находившихся в обращении в течение данного периода, — это количество обыкновенных акций, находившихся в обращении на начало периода, скорректированное на количество акций, выкупленных или эмитированных в течение этого периода, помноженное на взвешенный временной коэффициент. Взвешенный временной коэффициент — это количество дней, которое акции находились в обращении, в процентах от количества дней в периоде; во многих случаях может использоваться приемлемое приближенное значение этой средней взвешенной.
Обычно акции включаются в расчет средневзвешенного количества акций с момента, когда обладание ими позволяет получить какое-либо возмещение (т.е., как правило, со дня их выпуска), например:
а) обыкновенные акции, выпущенные и реализованные за наличные, включаются в расчет этого показателя с момента, когда получение этих денег уже возможно;
b) обыкновенные акции, выпущенные после добровольного реинвестирования дивидендов по обыкновенным или привилегированным акциям, включаются в расчет, когда эти дивиденды уже реинвестированы;
c) обыкновенные акции, выпущенные в результате конвертации долгового инструмента в обыкновенные акции, включаются в расчет с момента прекращения начисления процентов по этому инструменту;
d) обыкновенные акции, выпущенные в обмен на проценты или основную сумму долга по другим финансовым инструментам, включаются в расчет со дня прекращения начисления процентов;
e) обыкновенные акции, выпущенные в обмен на урегулирование какого-либо обязательства предприятия, включаются в расчет со дня урегулирования;
f) обыкновенные акции, выпущенные как возмещение за приобретенные активы, отличные от денежных средств, включаются в расчет начиная со дня, на который признается приобретение; и
g) обыкновенные акции, предоставленные за оказание предприятию услуг, включаются в расчет с момента оказания этих услуг.
Выбор времени включения обыкновенных акций в расчет зависит от сроков и условий их выпуска. Большое значение имеет содержание любого контракта, касающегося этого выпуска.
Обыкновенные акции, выпущенные для расчетов между объединяющимися предприятиями, включаются в расчет средневзвешенного количества акций со дня поглощения. Это связано с тем, что поглощающее предприятие приводит в своем отчете о прибылях и убытках данные о прибыли и убытках поглощенного предприятия, начиная с этой даты.
Обыкновенные акции, которые будут выпущены после конвертации инструмента, конвертируемого в обязательном порядке, включаются в расчет базовой прибыли на акцию со дня заключения контракта.
Акции, эмитируемые при наступлении определенных событий, считаются находящимися в обращении и включаются в расчет базовой прибыли на акцию только со дня выполнения всех необходимых условий (т.е. не раньше, чем произошли определенные события). Акции, подлежащие выпуску только по прошествии какого-то времени, не являются акциями, эмитируемыми при наступлении определенных событий, поскольку в том, что это время пройдет, не подлежит никакому сомнению. Находящиеся в обращении обыкновенные акции, условно подлежащие возврату (т.е. отзыву) не считаются находящимися в обращении и не включаются в расчет базовой прибыли на акцию до той даты, пока эти акции уже не будут больше подлежать отзыву.
Средневзвешенное количество обыкновенных акций, находившихся в обращении в течение данного и всех охватываемых отчетностью периодов, корректируется с учетом всех отличных от конвертации потенциальных обыкновенных акций событий, которые привели к изменению количества обыкновенных акций в обращении без соответствующего изменения ресурсов предприятия.
Возможен выпуск обыкновенных акций, или возможно уменьшение количества обыкновенных акций в обращении без соответствующего изменения ресурсов предприятия. Примерами могут служить:
а) капитализация или бонусная эмиссия (иногда называемая выплатой дивидендов акциями);
b) любая иная эмиссия, например выпуск прав для уже существующих держателей акций, обладающая свойствами бонусной;
c) дробление акций, а также
d) обратное дробление (консолидация) акций.
При капитализации, бонусной эмиссии или дроблении акций обыкновенные акции распространяются между уже существующими держателями без дополнительного возмещения. Поэтому количество обыкновенных акций в обращении возрастает без увеличения ресурсов предприятия. Количество обыкновенных акций, находившихся в обращении до этого события, корректируется на пропорциональное изменение количества обыкновенных акций в обращении, как если бы это событие произошло в начале самого раннего из охватываемых отчетностью периодов. Например, при бонусной эмиссии в отношении два к одному количество обыкновенных акций в обращении до эмиссии умножается на три, чтобы получить новое количество обыкновенных акций, или на два, чтобы получить количество дополнительных обыкновенных акций.
Консолидация обыкновенных акций, как правило, уменьшает количество обыкновенных акций в обращении без соответствующего уменьшения ресурсов предприятия. Однако когда общий результат — обратная покупка акций по справедливой стоимости, то уменьшение количества обыкновенных акций в обращении является результатом соответствующего уменьшения ресурсов предприятия. Примером может служить консолидация акций, в комбинации с выплатой специальных дивидендов. Средневзвешенное количество обыкновенных акций в обращении за период, в который происходит такая
комбинированная сделка, корректируется с учетом уменьшения количества обыкновенных акций со дня признания специальных дивидендов.
2.4 Разводненная прибыль на акцию
Разводнение - это уменьшение прибыли на акцию или увеличение убытков на акцию в результате предположения о том, что конвертируемые инструменты были конвертированы, опционы или варранты были исполнены, или что обыкновенные акции были выпущены после выполнения оговоренных условий.
Предприятие рассчитывает разводненную прибыль на акцию по данным о прибыли или убытках, приходящихся на долю держателей обыкновенных акций материнского предприятия, и, если таковые представляются, по данным о приходящейся на долю этих акционеров прибыли или убытках от продолжающейся деятельности.
Для целей расчета разводненной прибыли на акцию предприятие корректирует прибыль или убытки, приходящиеся на долю держателей обыкновенных акций материнского предприятия, а также средневзвешенное количество акций в обращении на эффект от всех разводняющих потенциальных обыкновенных акций.
Цель расчета разводненной прибыли на акцию согласуется с целью расчета базовой прибыли на акцию — дать представление о доле владельца каждой обыкновенной акции в результатах деятельности предприятия и в то же время учесть влияние всех разводняющих потенциальных обыкновенных акций, находившихся в обращении в течение данного периода. В результате:
а) прибыль или убытки, приходящиеся на долю держателей обыкновенных акций материнского предприятия, увеличиваются на посленалоговые дивиденды и проценты, признанные за этот период в отношении разводняющих потенциальных обыкновенных акций, и корректируются на все прочие изменения доходов или расходов, которые могли бы быть вызваны конвертацией разводняющих потенциальных обыкновенных акций;
b) средневзвешенное количество обыкновенных акций в обращении увеличивается на средневзвешенное количество дополнительных обыкновенных акций, которые оказались бы в обращении в случае конвертации всех разводняющих потенциальных обыкновенных акций.
Для целей расчета разводненной прибыли на акцию предприятие корректирует прибыль или убытки, приходящиеся на долю держателей обыкновенных акций материнского предприятия, на посленалоговый эффект от:
а) любых дивидендов или прочих статей, имеющих отношение к разводняющим потенциальным обыкновенным акциям, которые были вычтены из соответствующей суммы при расчете прибыли или убытков, приходящихся на долю держателей обыкновенных акций материнского предприятия;
b) любых процентов, признанных в период, имеющий отношение к разводняющим потенциальным обыкновенным акциям; и
c) всех прочих изменений доходов или расходов, к которым привела бы конвертация разводняющих потенциальных обыкновенных акций.
После конвертации потенциальных обыкновенных акций в обыкновенные статьи, больше не появляются. Взамен держатели новых обыкновенных акций получают право на участие в прибылях или убытках, приходящихся на долю держателей обыкновенных акций материнского предприятия. Поэтому прибыль или убытки, приходящиеся на долю держателей обыкновенных акций материнского предприятия корректируются на статьи, указанные выше и все имеющие к ним отношение налоги. Расходы, связанные с потенциальными обыкновенными акциями, включают затраты по сделке и скидки, учтенные в соответствии с методом эффективной ставки процента (см. пункт 9 МСФО (IAS) 39 «Финансовые инструменты: признание и измерение» в редакции 2003 г.).
Конвертация потенциальных обыкновенных акций может привести к соответствующему изменению доходов или расходов. Например, сокращение процентных расходов, связанных с потенциальными обыкновенными акциями, и вызванный этим сокращением рост прибыли или снижение убытков могут привести к росту расходов, связанных с обязательным планом участия служащих в прибылях. Для целей расчета разводненной прибыли на акцию прибыль или убытки, приходящиеся на долю держателей обыкновенных акций материнского предприятия, корректируются на все такие изменения в доходах или расходах.
Для целей расчета разводненной прибыли на акцию за количество обыкновенных акций принимается средневзвешенное количество обыкновенных акций плюс средневзвешенное количество обыкновенных акций, которые были бы выпущены после конвертации всех разводняющих потенциальных обыкновенных акций в обыкновенные. Разводняющие потенциальные обыкновенные акции считаются конвертированными в обыкновенные в начале периода или, если позднее, то в день эмиссии потенциальных обыкновенных акций.
Разводняющие потенциальные обыкновенные акции определяются независимо для каждого охватываемого отчетностью периода. Количество разводняющих потенциальных обыкновенных акций, включаемых в расчет показателя за период с начала года, не равно средней взвешенной из показателей количества разводняющих потенциальных обыкновенных акций, использованных при промежуточных вычислениях.
Потенциальные обыкновенные акции взвешиваются за период, в который они находились в обращении. Потенциальные обыкновенные акции, аннулированные или утратившие силу в течение данного периода, включаются в расчет разводненной прибыли на акцию только за ту часть этого периода, в течение которой они находились в обращении. Потенциальные обыкновенные акции, конвертированные в течение данного периода в обыкновенные, включаются в расчет разводненной прибыли на акцию с начала этого периода до дня конвертации; со дня конвертации полученные в результате обыкновенные акции включаются в расчет как базовой, так и разводненной прибыли на акцию.
Количество обыкновенных акций, которые были бы выпущены в результате конвертации разводняющих потенциальных обыкновенных акций, определяется условиями выпуска потенциальных обыкновенных акций. При наличии более чем одного способа конвертации при расчетах используется самый выгодный с точки зрения держателя потенциальных обыкновенных акций коэффициент конвертации или цена исполнения.
Дочернее, совместное или ассоциированное предприятие может выпустить для сторон, отличных от материнского предприятия, участника совместного предпринимательства или инвестора, потенциальные обыкновенные акции, конвертируемые либо в обыкновенные акции дочернего, совместного или ассоциированного предприятия, либо в обыкновенные акции материнского предприятия, участника совместного предпринимательства или предприятия-инвестора (отчитывающееся предприятие). Если эти потенциальные обыкновенные акции дочернего, совместного или ассоциированного предприятия окажут разводняющий эффект на базовую прибыль на акцию отчитывающегося предприятия, то они включаются в расчет разводненной прибыли на акцию.
Разводняющие потенциальные обыкновенные акции
Потенциальные обыкновенные акции считаются разводняющими тогда и только тогда, когда их конвертация в обыкновенные акции привела бы к уменьшению прибыли на акцию или увеличению убытков на акцию от продолжающейся деятельности.
Предприятие использует прибыль или убытки от продолжающейся деятельности, приходящиеся на долю материнского предприятия, как контрольный показатель при определении того, являются ли потенциальные обыкновенные акции разводняющими или антиразводняющими. Прибыль или убытки от продолжающейся деятельности, приходящиеся на долю материнского предприятия, корректируются в соответствии с пунктом 12 и не включают статьи, относящиеся к прекращенной деятельности.
Потенциальные обыкновенные акции являются антиразводняющими, если их конвертация в обыкновенные акции привела бы к росту прибыли на акцию или снижению убытков на акцию от продолжающейся деятельности. При расчете разводненной прибыли на акцию не предполагается такая конвертация, исполнение или иной выпуск потенциальных обыкновенных акций, который оказала бы на прибыль на акцию антиразводняющий эффект.
При определении того, являются ли потенциальные обыкновенные акции разводняющими или антиразводняющими, каждый выпуск или серия потенциальных обыкновенных акций рассматривается по отдельности, а не в целом. Потенциальные обыкновенные акции могут оказаться разводняющими или антиразводняющими в зависимости от последовательности, в которой они рассматриваются. Поэтому, чтобы не допустить недооценки разводнения базовой прибыли на акцию, каждый выпуск или серия потенциальных обыкновенных акций рассматривается в порядке от наиболее разводняющих к наименее разводняющим, т.е. разводняющие потенциальные обыкновенные акции с самой низкой прибылью на дополнительную акцию включаются в расчет разводненной прибыли на акцию до акций с более высокой прибылью на дополнительную акцию. Опционы и варранты, как правило, включаются в расчет первыми, поскольку они не влияют на числитель используемой для расчета формулы.
2.5 Опционы, варранты и их эквиваленты
Опционы, варранты и их эквиваленты - это финансовые инструменты, которые дают своему владельцу право на покупку обыкновенных акций.
Для целей расчета разводненной прибыли на акцию предприятия делается допущение об исполнении разводняющих опционов и варрантов предприятия. Предполагаемая выручка от этих инструментов рассматривается как полученная от выпуска обыкновенных акций по средней за данный период рыночной цене обыкновенных акций. Разница между количеством выпущенных обыкновенных акций и количеством обыкновенных акций, которые были бы выпущены по средней за данный период рыночной цене обыкновенных акций, должна рассматриваться как эмиссия обыкновенных акций, реализуемых без возмещения.
Опционы и варранты являются разводняющими, если их исполнение привело бы к эмиссии обыкновенных акций по цене ниже средней за данный период рыночной цены обыкновенных акций. Сумма разводнения — это средняя за данный период рыночная цена обыкновенных акций минус цена эмиссии. Поэтому при расчете разводненной прибыли на акцию считается, что к потенциальным обыкновенным акциям относятся:
а) акции, подлежащие выпуску согласно контракту об эмиссии определенного количества обыкновенных акций по их средней за данный период рыночной цене. Считается, что подобные обыкновенные акции оценены справедливо и не являются ни разводняющими, ни антиразводняющими. При расчете разводненной прибыли на акцию эти акции не учитываются.
b) акции, подлежащие выпуску согласно контракту об эмиссии остальных обыкновенных акций, реализуемых без возмещения. Выпуск подобных обыкновенных акций не позволит получить никакого дохода и не окажет никакого влияния на прибыль или убытки, приходящиеся на долю владельцев обыкновенных акций в обращении. Поэтому подобные акции являются разводняющими, а их количество прибавляется к количеству обыкновенных акций в обращении при расчете разводненной прибыли на акцию.
Опционы и варранты оказывают разводняющий эффект только тогда, когда средняя за данный период рыночная цена обыкновенных акций превышает цену исполнения опционов или варрантов (т.е. когда они «в деньгах»). Изменение цен (курсов) обыкновенных акций не требует ретроспективной корректировки объявленной раннее прибыли.
Опционы на акции служащих с фиксированными или подлежащими определению условиями и негарантированные обыкновенные акции рассматриваются при расчете разводненной прибыли на акцию как опционы, даже если их предоставление служащим не гарантировано. Находящимися в обращении они считаются со дня возникновения взаимных обязательств. Опционы на акции, предоставляемые служащим по результатам их деятельности, считаются акциями, эмитируемыми при наступлении определенных событий, поскольку их выпуск обусловлен как пришествием какого-либо времени, так и выполнением определенных условий.
2.6 Примеры вычисления показателей прибыли на акцию (с краткими пояснениями и теоретическими вставками)
Пример 1.
Расчет средневзвешенного количества акций. Акции в обращении:
| Выпущенные акции | Выкупленные акции | Акции в обращении | ||
| 1.01.2004 | Сальдо на начало года | 2 000 | 300 | 1 700 |
| 31.05.2004 | Размещено новых акций за деньги | 800 | 2 500 | |
| 1.12.2004 | Выкуплено акций за деньги | 250 | 2 250 | |
| 31.12.2004 | Сальдо на конец года | 2 800 | 550 | 2 250 |
Определить средневзвешенное количество акций в обращении в 2004 г.
Способ 1. (1 700 * 5/12) + (2 500 * 6/12) + (2 250 * 1/12) = 2 146 акций
Способ 2. (1 700 * 12/12) + (800 * 7/12) – (250 * 1/12) = 2 146 акций
В большинстве случаев акции включаются в расчет средневзвешенного количества акций в обращении с момента возникновения обязательства по их оплате (обычно с даты размещения).
Примеры выпуска акций в обращении без изменения в активах.
льготная эмиссия (иногда называют дивиденды, выплачиваемые в форме акций);
льготный элемент в другой эмиссии, например, выпуск прав для существующих акционеров;
дробление акций;
обратное дробление акций (консолидация акций).
При размещении льготной эмиссии или дроблении акций в условиях «две-за-одну».
Пример
Прибыль 2004 года = 180 д.е. Прибыль 2005 года = 600 д.е. Обыкновенные акции в обращении до сентября 2005 года = 200 шт. Выпуск акций на льготных условиях состоялся 1 октября 2005 года: 2 обыкновенные акции за каждую обыкновенную акцию в обращении на 30 сентября 2005.
Определить EPS с учетом размещенных акций на льготных условиях в 2005 г.
Выпуск акций на льготных условиях 1 октября 2005 г.: 200 * 2 = 400 шт.
Прибыль на акцию (EPS) 2005 г.: 600/(200 + 400) = 1 д.е.
Скорректированная прибыль на акцию:
1 вариант расчета: 180/(200+400) = 0,3 д.е.
2 вариант расчета: ЕPS за 2005 г. * коэффициент пересчета 0,9 * 1/3 = 0,3
Выпуск прав – это нечто среднее между льготной эмиссией и эмиссией по рыночной цене, так как он дает акционеру право купить у компании акции по цене ниже рыночной. При расчетах количества акций за период, в котором произошел выпуск прав, учитываются оба эти факта:
- количество акций в обращении до даты выпуска прав корректируется с учетом льготного коэффициента;
- вновь выпущенные акции взвешиваются так же, как и при эмиссии по рыночной цене.
Расчеты количества обыкновенных акций при выпуске прав.
Определение расчетной совокупной справедливой стоимости всех акций после реализации прав
Определение расчетной (теоретической) справедливой стоимости одной акции без прав (TERP):
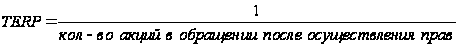
Льготный коэффициент:
 ,
где
CRP – справедливая стоимость акции непосредственно до осуществления прав.
Количество обыкновенных акций для расчета EPS:
Количество обыкновенных акций * Льготный
в обращении до выпуска прав коэффициент
Пример 3.
Прибыль:
| 2000 г. | 2001 г. | 2002 г. |
| 1 100 | 1 500 | 1 800 |
Акции в обращении до выпуска прав – 500 дней;
Выпуск прав: 1 новая за 5 в обращении (всего 100); цена реализации = 5; последняя дата для осуществления прав 1.03.2001 г. Дата выпуска прав: 1.01.2001 г.
Справедливая стоимость одной обыкновенной акции перед осуществлением прав (CRP) = 11
Рассчитать показатель прибыли на акцию. Предполагается, что все права реализованы.
Расчетная справедливая стоимость всех акций без прав (TERP)
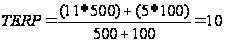
Расчет льготного коэффициента:
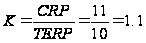
Определение количества акций для расчета EPS:
(500*1,1*2/12) + (500 + 100*10/12) = 592 шт.
Расчет прибыли на акцию EPS.
2000 год: указано в отчетности 1 100/500 = 2,2
скорректировано на выпуск прав: 1 100/(500*1,1) = 2
2001 год: прибыль на акцию, включая эффект от выпуска прав 1 500/592 = 2,53
2002 год: 1 800/600 = 3,00
Определение средневзвешенного количества акций при множественных изменениях капитала. Если в течение одного периода происходит несколько событий, влияющих на изменение капитала, то необходимо:
определить даты изменения и зафиксировать количество акций в обращении на каждую дату;
рассчитать произведение количества акций в обращении на соответствующую дату и удельный вес длительности данного периода в году;
умножить все предыдущие результаты на льготный коэффициент, если изменение содержит элемент льготной эмиссии.
Пониженная прибыль на акцию. Владельцы конвертируемых инструментов в будущем могут стать держателями акций, поэтому пониженная прибыль на акцию (разводненная прибыль на акцию) рассчитывается так, чтобы нынешние акционеры отдавали себе отчет в том, на сколько возможно падение прибыли на акцию в будущем.
Конвертируемые инструменты должны рассматриваться как понижающие только тогда, когда их конвертация приведет к уменьшению чистой прибыли от обычной непрекращающейся операционной деятельности в расчете на 1 акцию.
Новое количество обыкновенных акций для расчета пониженной EPS представляет собой сумму:
- средневзвешенного количества обыкновенных акций в обращении, используемого для расчета базовой прибыли на акцию;
- средневзвешенного количества обыкновенных акций, которые были бы выпущены в случае конвертации всех конвертируемых инструментов с понижающим эффектом в обыкновенные акции.
Новое значение прибыли для расчета пониженной EPS представляет собой сумму:
- дивидендов на конвертируемые инструменты, которые были вычтены при расчете чистой прибыли (убытка) за период;
- процентов по конвертируемым инструментам, признанных за период;
- любые другие изменения доходов и расходов, которые бы возникли в результате обращения конвертируемых инструментов в обыкновенные акции.
Пример 4.
Пониженная прибыль на акцию, конвертируемые облигации в течение периода.
1.01.04 г. Базовое количество акций в обращении = 1 500 000 шт, 5-% конвертируемые облигации = 100 000$. Условия конвертации: 130 обыкновенных акций за 100$ облигаций). Прибыль за период, закончившийся 31.12.04 г. (базовая) составляет 300 000$. 31.03.04 произошла конвертация облигаций на сумму 25 000$ в обыкновенные акции. Ставка налога на прибыль 30%.
Рассчитать пониженную прибыль на акцию.
Новые средневзвешенные акции при конвертации: 9/12 * 25 000/100 * 130 = 24 375 шт.
Базовая прибыль EPS: 300 000/(1 500 000 + 24 375) = 19,7
Корректировка с учетом фактора понижения:
Неконвертированные акции:
Количество акций от будущей конвертации: 75 000/100 * 130 = 97 500 шт.
Проценты по облигации за год 75 000 * 5% - 30% = 2 625$
Конвертированные акции, предконвертационная корректировка
Количество акций: 3/12 * 25 000/100 * 130 = 8 125 шт.
Проценты по облигации: 3/12 * 25 000 * 5% -13% = 219$
Пониженная EPS
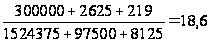
Опционы и другие соглашения о покупке акций оказывают понижающий эффект, если их результатом является выпуск обыкновенных акций по цене ниже справедливой стоимости. Величина понижения равняется разнице между справедливой стоимостью и ценой размещения.
Пример 5.
Воздействие опционов акций на пониженную прибыль на акцию.
Прибыль за 2004 г 1 200 000$
Средневзвешенное количество обыкновенных акций в обращении в 2004 г 500 000 шт
Средняя справедливая стоимость 1 обыкновенной акции в 2004 г20$
Средневзвешенное количество акций по опциону в 2004 г 100 000 шт
Цена акций при исполнении опциона в 2004 г 15$
Рассчитать пониженную прибыль на акцию.
Базовая прибыль на акцию:
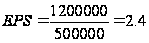
Количество акций, которые были бы выпущены по справедливой стоимости: 100 000шт*15$/20$ =75 000 шт
Акции, понижающие прибыль (т. е. акции без размещения): 100 000 – 75 000 = 25 000 шт
Пониженная прибыль на акцию:
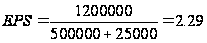
Пример № 6
Чистая прибыль АО «Даурен» в 2004 году составила 100 000 000 тенге, дивиденды по привилегированным акциям были начислены в размере 40 000 000 тенге, тогда чистая прибыль для распределения по обыкновенным акциям отчетного года составит
100 000 000 тенге – 40 000 000 тенге = 60 000 000 тенге.
Заключение
В современных условиях рынка в Казахстане, где от рыночных отношений зависят жизни каждого гражданина страны, в условиях жёсткой конкуренции активно развиваются различные виды бизнеса, коммерческих организаций, главной целью которых является получение прибыли. Одним из таких видов хозяйствующих субъектов является акционерное общество. Акция составляет основной элемент деятельности акционерного общества. Поэтому, такой показатель, как прибыль на акцию – самый важный показатель в деятельности акционерного общества, который интересует как реальных, так и потенциальных акционеров.
Данная курсовая работа наглядно показывает насколько актуальна тема курсовой работы в современных условиях, условиях рынка. Также в данной курсовой наглядно позиционируется необходимость правильного и корректного расчёта прибыли на акцию, а также как многогранно само понятие акции и какую роль оно играет в условиях рынка.
При написании курсовой работы я опиралась на данные МСФО 33 «Прибыль на акцию», ведь этот стандарт, регламентирующий бухгалтерский учёт в Казахстане, является одним из главных нормативных документов для урегулирования бухгалтерской деятельность в РК. В данном стандарте и находятся все принципы и детали в области моей темы, «Прибыль на акцию». Нормативной базой также послужил Закон РК от 13 мая 2003 года № 415-II «Об акционерных обществах» (с изменениями и дополнениями по состоянию на 13.02.2009 г.).
Итак, в данной курсовой я достигла поставленных мной целей в самом начале написании работы, а значит:
- раскрыла такое понятие, как «Акция». Акция представляет собой ценную бумагу, выпускаемую акционерными обществами, коммерческими банками, биржами, концернами, корпорациями, фирмами, другими предприятиями разных форм собственности, без установленного срока обращения, удостоверяющую внесение средств на цели их развития или членство в акционерном обществе и дающую право её владельцу на получение части прибыли в виде дивиденда.
Также, в данной курсовой работе я установила принципы определения и представления информации о прибыли на акцию, пояснила значимость данной экономической категории. Я позиционировала важнейшие элементы МСФО 33 и наглядно показала примеры решения задач по определению прибыли на акции в различных предприятиях.
Исходя из вышесказанного, я считаю, что полностью справилась со своей работой, достигла поставленных целей курсовой работы, полностью раскрыла тему «Прибыль на акцию». Более подробные моменты курсовой работы Вы можете наблюдать в содержательной части. А в целом, моя курсовая работа «Прибыль на акцию» полностью отражает кардинальную значимость и необходимость вычисления данного показателя.
Список использованных источников
МСФО 33 «Прибыль на акцию»
Закон РК от 13 мая 2003 года № 415-II «Об акционерных обществах» (с изменениями и дополнениями по состоянию на 13.02.2009 г.)
Cамуэльсон П. “Экономика” // Москва 1985
Лог Джон “Коллективная собственность работников (обзор американского опыта)” // “США: экономика, политика, идеология” 1991 №10
Кемпбелл Макконел, Стенли Л. Брю “Экономикс” // Москва 1992
Бердникова Т.Б. Рынок ценных бумаг, Москва 2003.
Килячков А.А. Рынок ценных бумаг и биржевое дело: Москва 2003.
Соловьев Е. Н. Фондовая биржа капиталистических стран. Киев: Слово, 1998
Анциферова И.В. Бухгалтерский финансовый учёт, «Перспектива», 2000 г.
Бергер Франк Что Вам надо знать об анализе акций -М., 1998
Тихонов Р.Ю., Тихонов Ю.Р. Фондовый рынок, Минск
Н.Н. Кадерова «Корпоративные финансы», Алматы, «Экономика», 2008 г.
О.Н. Иосифова «Практикум по бухгалтерскому финансовому учёту», часть 1, учебное пособие РПК «Политех», Волгоград, 2005
Бабич А.М., Павлова Л.Н. Финансы: Учебник. М. ИД ФБК ПРЕСС, 2000г-
Борисов Л.П. Оценка результатов финансово-хозяйственной деятельности
Тихонов Р.Ю. Фондовый рынок: Минск 2000.
Периодический журнал «Бюллетень бухгалтера»
Периодический журнал «Файл бухгалтера»
Абишев М.Н. «Толковый словарь терминов и понятий «Капитал. Бизнес. Рынок»», Алматы, 1998 г.