Направления снижения издержек на предприятии на примере ОАО "ТАИФ-НК НПЗ"
Таблица 3
Зависимость общей суммы затрат и себестоимости единицы продукции под влиянием изменения объема производства
| Объем производства, тыс. руб. |
Себестоимость, тыс. руб. |
Себестоимость 1 рубля производимой продукции, руб. |
||||
| постоянные затраты | переменные затраты | всего | постоянные затраты | переменные затраты | всего | |
| 2598 | 691 | 2182 | 2873 | 0,27 | 0,84 | 1,11 |
| 2773 | 691 | 2329 | 3020 | 0,25 | 0,84 | 1,09 |
| 3069 | 691 | 2578 | 3269 | 0,23 | 0,84 | 1,07 |
| 3992 | 691 | 3353 | 4044 | 0,17 | 0,84 | 1,01 |
| 4033 | 691 | 3388 | 4079 | 0,17 | 0,84 | 1,01 |
| 4214 | 691 | 3540 | 4231 | 0,16 | 0,84 | 1,00 |
Из данной таблицы видно, что сумма постоянных затрат в размере 691 тыс. руб. является фиксированной для всех объемов производства. Абсолютная ее величина не изменяется с повышением объемов производства продукции, но на единицу продукции затраты уменьшаются пропорционально росту объемов производства: объем производства повысился и постоянные затраты на единицу продукции уменьшились во столько же раз. Переменные затраты в себестоимости всего выпуска повышаются пропорционально изменению объема производства, но в себестоимости единицы продукции они составляют постоянную величину.
Для наглядности представленных данных зависимость себестоимости единицы продукции (1 руб.) от объема выпуска мазута представим на графике (рис. 5).
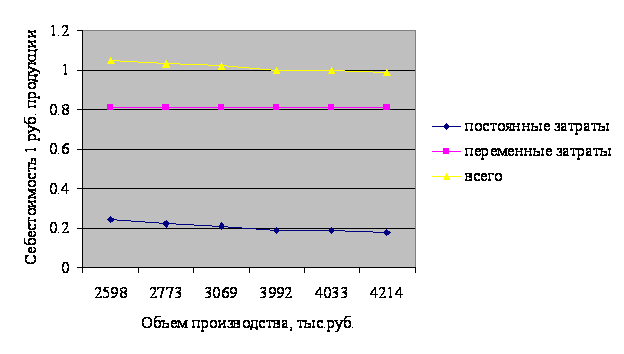
Рис. 5. Зависимость себестоимости 1 руб. продукции от объема производства
На рисунке 5 хорошо видно, что себестоимость 1 руб. продукции уменьшается при увеличении объема производства. Отсюда можно сделать вывод, что одним из резервов снижения себестоимости в данном случае единицы продукции (1 руб.) является повышение объемов производства, которое позволяет уменьшить долю постоянных затрат в себестоимости 1 руб. продукции.
Взаимосвязь объема производства и себестоимости продукции должна учитываться при анализе себестоимости как всего выпуска, так и единицы продукции.
Затраты на производство продукции приведены в таблице 4.
Таблица 4
Затраты на производство продукции
| Элемент затрат | Сумма, тыс. руб. | Структура затрат, %. | ||||
| 2008г. | 2009г. | + , - | 2008г. | 2009г. | + , - | |
| 1. Материальные затраты. | 8143 | 4527 | -3616 | 51,35 | 37,57 | -13,77 |
| 2. Заработная плата. | 3489 | 3681 | 192 | 22,00 | 30,55 | 8,55 |
| 3. Отчисление на социальное страхование. | 1402 | 1384 | -18 | 8,84 | 11,49 | 2,65 |
| 4. Амортизация. | 665 | 534 | -131 | 4,19 | 4,43 | 0,24 |
| 5. Другие затраты. | 2144 | 1911 | -233 | 13,52 | 15,86 | 2,34 |
| 6.Всего производственных затрат. | 15843 | 12037 | -3806 | 99,91 | 99,91 | 0,00 |
| 7. Коммерческие затраты. | 15 | 11 | -4 | 0,09 | 0,09 | 0,00 |
| 8. Полная себестоимость, в т.ч. | 15858 | 12048 | -3810 | 100,00 | 100,00 | 0,00 |
| 8.1. Переменные затраты. | 13638 | 10072 | -3566 | 86,00 | 83,60 | -2,40 |
| 8.2. Постоянные затраты. | 2220 | 1976 | -244 | 14,00 | 16,40 | 2,40 |
Как видно из таблицы 4, затраты предприятия в 2009 г. ниже затрат в 2008 г. на 3810 тыс. руб. Уменьшение затрат состоялось по материальным затратам (3616 тыс. руб. или 13,77% по отношению к структуре затрат), отчислениям на социальное страхование (18 тыс. руб. или +2,65% по отношению к структуре затрат), другим затратам (233 тыс. руб. или +2,34%), амортизации (131 тыс. руб. или +0,24%), коммерческим затратам (4 тыс. руб. или 0%). Наибольшее уменьшение затрат произошло по статье материальных затрат (3616 тыс. руб.). Увеличились затраты по статье заработной платы – на 192 тыс. руб. (+8,55% в структуре затрат).
Сумма переменных и постоянных затрат уменьшилась соответственно на 3566 тыс. руб. и 244 тыс. руб. Если анализировать изменение структуры постоянных и переменных затрат, то доля переменных затрат в структуре себестоимости уменьшилась, а доля постоянных затрат увеличилась на 2,4%.
Структура затрат в 2008 г. и в 2009 г. представлена на рис. 6 и рис. 7.
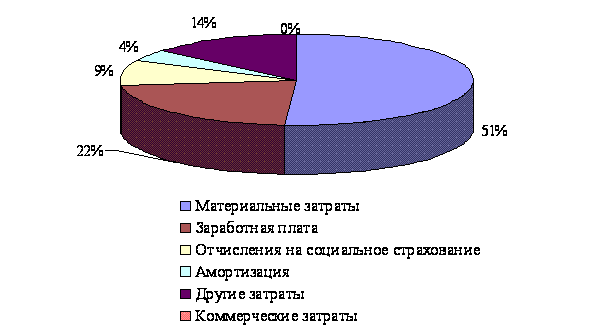
Рис. 6. Структура себестоимости затрат по экономическим элементам в 2008 г.
Хотя в 2009 г. объем производства уменьшился, произошло увеличение статьи заработной платы в структуре себестоимости (+8,55%). Данное увеличение свидетельствует о перерасходе фонда оплаты труда, что связано с недостаточной загрузкой предприятия, простоями. В данном случае статья заработной платы является хорошим резервом для снижения себестоимости продукции, но для этого необходимо увеличивать объемы производства. По другим статьям произошло незначительное увеличение затрат, что тоже имеет связь с малыми объемами производства мазута.
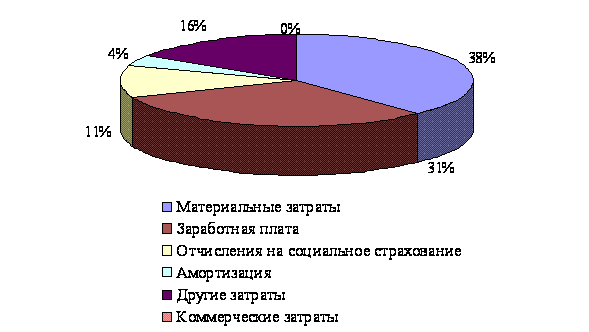
Рис. 7. Структура себестоимости затрат по экономическим элементам в 2009 г.
Единственной статьей, по которой произошло значительное уменьшение затрат в структуре себестоимости, является статья материальных затрат (-13,77%), что свидетельствует об использовании резервов снижения себестоимости в 2009 г., которые позволили уменьшить долю материальных затрат в себестоимости продукции.
Из данных расчетов можно сделать вывод, что общая сумма затрат может измениться в зависимости от выпуска продукции, ее структуры, уровня переменных затрат на единицу продукции и суммы постоянных затрат.
Основная модель отчета для анализа прибыли представлена в таблице 5.
Таблица 5
Модель отчета для анализа прибыли
| Наименование статьи | Сумма, млн.руб. |
| Объем реализации мазута | 1500 |
| Переменные затраты | 1000 |
| Маржинальный доход | 500 |
| Постоянные расходы | 300 |
| Прибыль от реализации | 200 |
Сначала определяется первичный производственный маржинальный доход, затем маржинальный доход в целом, затем прибыль от реализации (таблица 6).
Таблица 6
Модель отчета для определения показателей предприятия
| Наименование статьи | Сумма, млн.руб. |
| Объем реализации (мазута) | 1500 |
| Объем реализации (в тоннах) | 100000 |
| Переменные прямые производственные затраты | 900 |
| Производственный маржинальный доход I | 600 |
| Переменные накладные производственные затраты | 100 |
| Маржинальный доход II | 500 |
| Постоянные расходы | 300 |
| Прибыль от реализации | 200 |
| Оптовая цена 1 т мазута | 0,015 |
Исходное уравнение для анализа (5) для ОАО «ТАИФ-НК НПЗ» имеет следующий вид: 1500 = 1300 + 200.
Уравнение критической точки (6) для ОАО «ТАИФ-НК НПЗ» имеет следующий вид: N = 1500,Z = 1300, Zc = 300,Zv = 1000
Графическое изображение взаимосвязи показателей объема производства, затрат и прибыли приведено на рисунке 8.
Таблица 7
Показатели объема производства и издержек
| Объем производства (q) | Суммарные издержки, млн.руб. | ||
| Zv | Zc | Z | |
| 0 | 0 | 300 | 300 |
| 10000 | 100 | 300 | 400 |
| 30000 | 300 | 300 | 600 |
| 50000 | 500 | 300 | 800 |
| 80000 | 800 | 300 | 1100 |
| 90000 | 900 | 300 | 1200 |
| 100000 | 1200 | 300 | 1500 |
Если выручку представить как произведение цены продаж единицы изделия (р) и количества проданных единиц (q), а переменные затраты пересчитать на единицу изделия, то получим развернутое уравнение
р х q = Zс + Zv х q,(8)
где Zc — постоянные расходы на весь объем производства продукции;
Zv — переменные расходы в расчете на единицу изделия
 Zv
Zv = -------- .(9)
q
Это уравнение является основным для получения оценок.
1. Расчет критического объема производства.
qк (р - Zv) = Zc ;(10)
Zc Zc
qк = ------------ = -------- , (11)
р - Zv d

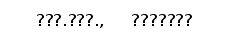
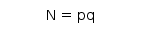

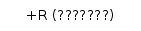



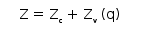





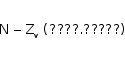



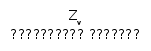




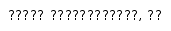

Рис.8. Взаимосвязь объема производства, затрат и прибыли
(К— точка критического объема производства (реализации) продукции)
где qк — критический объем производства продукции (количество единиц изделий);
d — маржинальный доход на единицу изделия, руб.
Маржинальный доход на весь выпуск определяется как разность между выручкой и суммой переменных затрат.
Для ОАО «ТАИФ-НК НПЗ» в пересчете на 1 т мазута:
Zc = 300000000 : 100000 = 3000 (руб.)
Zv = 1000000000 : 100000 = 10000 (руб.)
d = 500000000 : 100000 = 5000 (руб.)
qк = 300000000 / (15000 – 10000) = 60000 (тонн)
2. Расчет критического объема выручки (реализации). Для определения критического объема реализации используется уравнение критического объема производства. Умножив левую и правую части этого уравнения на цену (р), получим вторую формулу:
Zc р х Zc
qк = ------------ ; р х qk = ------------- = Nk,(12)
р – Zv р - Zv
где Nк — критический объем реализации в стоимостном выражении, остальные условные обозначения соответствуют принятым ранее.
Для расчета критического объема реализации при условии изменения величины маржинального дохода используется соотношение
d0 х q0 = d1 х q1 ,(13)
откуда следует, что
d0 х q0
q1 = ---------------- , (14)
d1
где 0 — индекс значения показателя в базисном периоде;
1 — индекс значения показателя в отчетном периоде.
Для ОАО «ТАИФ-НК НПЗ»:
p x qk = 15000 х 300000000 / (15000 – 10000) = 900000000 (руб.) или 900 млн.руб.
3. Расчет критического уровня постоянных затрат. Для расчета используется исходная формула выручки в критической точке
N = Zc + Zv ,(15)
откуда имеем
Zc = N - Zv = p x q - Zv x q = q ( p – Zv ),(16)
т.е.
Zc = q x d . (17)
Эта формула удобна тем, что позволяет определить величину постоянных расходов, если задан уровень маржинального дохода в % к цене изделия или объему реализации (выручке). Тогда формула для вычислений будет такова:
d в % к N
Zc = q x ---------------- x N(18)
100
для ОАО «ТАИФ-НК НПЗ»:
Zс = 60000 х 5000 = 30000000 (руб.) или 30 млн.руб.
4. Расчет критической цены реализации. Цена реализации определяется исходя из заданного объема реализации и уровня постоянных и переменных затрат в расчете на единицу изделия.
Имеем
N = Zc + Zv ,(19)
или
pк x q = Zс + Zv x q,(20)
откуда
Zс
рк = ------ + Zv (21)
q
для ОАО «ТАИФ-НК НПЗ»:
Рк = 300000000 / 60000 + 10000 = 10005 (руб.)
5. Расчет планового объема для заданной суммы плановой (ожидаемой) прибыли. Если известны постоянные затраты, цена единицы изделия, переменные затраты на единицу изделия, а также сумма расчетной (желаемой) суммы прибыли, то объем продаж определится по следующей формуле:
Zc + Rпл
qпл = ---------------- , (22)
р - Zv
где qпл — объем продаж, обеспечивающих получение плановой суммы прибыли;
Rпл — плановая сумма прибыли.
Для ОАО «ТАИФ-НК НПЗ»:
qпл = (300000000 + 250000000) / (15000 – 10000) = 110000 (тонн)
Проведенные расчеты показали, что объем производства продукции (100000 тонн) далек от критического значения (60000 тонн). Критический объем реализации значительно ниже фактического на 600 млн.руб.
Таким образом, можно отметить, что управление издержками на анализируемом предприятии осуществляется на должном уровне.
2.3 Предельный анализ и оптимизация прибыли, издержеки объема производства
Объем производства продукции, цена продукта и издержки (затраты на производство продукции) находятся в определенной функциональной зависимости друг от друга. Поэтому получение максимальной прибыли возможно при определенных сочетаниях этих величин.
При принятии решений, нацеленных на увеличение прибыли предприятия, необходимо учитывать предполагаемые величины предельного дохода и предельных издержек.
Предельный доход — это прирост выручки от реализации на единицу прироста количества производимого продукта. Соответственно предельные издержки равны приросту затрат на производство продукции, приходящемуся на единицу прироста количества продукта. Чтобы прибыль была максимальной, необходимы равенство предельных издержек и предельного дохода, а также отрицательный знак разности производной предельного дохода по количеству продукта и производной предельных издержек по количеству продукта.
Введем следующие условные обозначения:
Q — количество товара (продукта);
Р — цена единицы товара;
Р х Q — доход (выручка) от реализации товара;
С — издержки производства (затраты);
R — прибыль от реализации.
Тогда основная цель предпринимательской деятельности, т.е. стремление получать максимум прибыли, может быть представлена в формальном виде следующей функцией:
R = (P x Q) - C ® max.(23)
Применение предельного подхода к этой функции дает следующее соотношение:
dR d (P x Q) dC
------- = ---------------- = --------- = 0(24)
dQ dQ dQ
d (P x Q) dC
--------------- = ----------, (25)
dQ dQ
d ( Р х Q )
где --------------------- - предельная выручка,
dQ
d ТC
----------- - предельные затраты.
dQ
Отсюда следует: чтобы прибыль была максимальна, необходимо равенство предельных издержек и предельных доходов, а также отрицательный знак второй производной прибыли по количеству продукта:
d2 R d2 (P x Q) d2 C
--------- < 0, т.е. ---------------- - ------------ < 0 .(26)
dQ2 dQ2 dQ2
Это соотношение позволяет найти оптимальный размер объема производства при известных (или заданных) функциях спроса Р = F (Q) и издержек C = g (Q).
Проведем анализ оптимальности объема производства мазута на ОАО «ТАИФ-НК НПЗ». Предварительно сделаем необходимые выписки исходных данных для последующих расчетов (таблица 8).
Таблица 8
Исходные данные для предельного анализа
| Показатели | Годы | ||
| 2007 | 2008 | 2009 | |
| Производство продукции в натуральном выражении (Q) | 89470 | 90890 | 100000 |
| Цена единицы продукта (Р), руб. | 15068 | 14760 | 15000 |
| Предельные затраты (издержки производства) по полной себестоимости (С), млн.руб. | 1154 | 1145 | 1500 |
| Предельная выручка от реализации (Р х Q), млн.руб. | 1348 | 1342 | 1300 |
| Прибыль (R), млн.руб. | 194 | 197 | 200 |
Анализ зависимости между ценой продукта и его количеством в динамике позволяет выбрать для функции спроса линейную форму связи вида Р = а0 + a1 + a1Q. По методу наименьших квадратов определяются неизвестные параметры а0 и а1 на основе составления и решения системы нормальных уравнений вида
 na0
+ a1 x еQ
= еP
,(27)
a0 x еQ + a1еQ2 = еPQ,
где n — число наблюдений (лет);
Р — цена единицы продукта;
Q — количество продукции в натуральном выражении.
После проведения расчетов по нашим данным получим эмпирическую функцию спроса Р = 7651 — 1,076 Q.
Анализ зависимости между издержками и количеством выпускаемой продукции в динамике позволяет для функции издержек выбрать также линейную форму связи вида С = b0 + b1Q. Неизвестные параметры b0 и b1 также находятся по методу наименьших квадратов на основе составления и решения системы нормальных уравнений вида
 nb0
+ b1 x еQ
= еC
,(28)
b0 x еQ + b1еQ2 = еCQ,
где условные обозначения соответствуют принятым ранее. В окончательном виде имеем следующую эмпирическую функцию издержек:
С = 3887 + 2,082 х Q.
Теперь проведем расчеты предельного дохода и предельных издержек и, приравнивая их друг к другу, найдем величину оптимального выпуска продукции:
Р = 7651 - 1,076 x Q,
С = 3827 + 2,082 х q,
P x Q = 7651 х Q - 1,076 х Q2,
d (PxQ)
----------- = 7651 - 2,152 х Q
dQ
dC / dQ = 2,082,
7651 - 2,152 х Q = 2,082, т.е. Q = 125504.
Выполняется также второе условие максимума прибыли:
d2 (P x Q) d2C
---------------- - -------- = -2,152 < 0.
dQ2dQ2
Оптимальный объем выпуска продукции составляет 125504 т. Зная размер выпуска, можно определить цену продукта, выручку, прибыль и издержки производства. Результаты расчетов представлены в таблице 9.
Приведенные в таблице данные свидетельствуют о том, что фактический выпуск немного ниже оптимального. Цена единицы продукта выше оптимальной величины на 173 руб. однако предприятие сэкономило на издержках (они ниже оптимальной величины на 20 руб.). Выручка от реализации и прибыль значительно ниже оптимальных величин вследствие заниженного объема производства. Следовательно, предприятию необходимо стремиться к производству оптимального объема продукции.
Таблица 9
Сравнительные данные об объемах производства мазута по результатам предельного анализа
| Показатели | Фактически (2009 г.) | Оптимум | Отклонения |
| Производство продукции в натуральном выражении (Q), т | 100000 | 125504 | 25504 |
| Цена единицы продукта (Р), руб. | 15000 | 14827 | -173 |
| Затраты (издержки) по полной себестоимости (С), млн.руб. | 1300 | 1320 | +20 |
| Выручка от реализации (Р х Q), млн.руб. | 1500 | 1861 | +361 |
| Прибыль (R), млн.руб. | 200 | +541 | +341 |
Таким образом, применение предельного анализа показывает, что у ОАО «ТАИФ-НК НПЗ» имеются возможности увеличить прибыль на 341 млн.руб. за счет увеличения объемов производства и реализации продукции. При этом затраты предприятия возрастут всего на 20 млн.руб. Оптимальная цена продукта составит 14827 руб., что ниже фактической цены на 173 руб.
Следовательно, предприятие может в перспективе придерживаться стратегии, направленной на рост объемов выпуска и реализации продукции, однако необходимо при этом сохранить достигнутый уровень затрат на производство.
3. Основные направления снижения издержек на предприятии на примере ОАО «ТАИФ-НК НПЗ»
3.1 Пути уменьшения постоянных издержек на предприятии
Деятельность любой фирмы предполагает осуществление затрат. Для получения максимально возможной прибыли необходимо снижать затраты на производство и реализацию этой продукции. Основной путь снижения затрат производства - это экономия всех видов ресурсов, потребляемых в производстве, - трудовых и материальных.
Любая компания обязана стремиться к сокращению издержек производства и себестоимости продукции. При стабильных ценах и иных равных условиях сокращение издержек приводит к росту прибыли, приходящейся на единицу продукции.
Различие между постоянными и переменными издержками имеет существенное значение для каждой фирмы. Переменные издержки - это издержки, которыми предприниматель может управлять в краткосрочном периоде. Постоянные издержки, напротив не подвержены текущему контролю со стороны руководства фирмы; такие издержки в краткосрочной перспективе неизбежны и должны быть оплачены независимо от объема производства.
Себестоимость продукции отражает уровень использования потребляемых производственных факторов, который в свою очередь определяется технико-организационными (техника и разработка, организация производства, труда и управления), социальными и природными факторами (условиями), либо, как их принято именовать в совокупности, технико-экономическими факторами.
Таким образом, основными направлениями понижения себестоимости являются:
1) повышение технического уровня производства;
2) улучшение организации производства, труда и управления;
3) изменение размера, структуры и размещения производства.
Рассмотрим влияние перечисленных групп факторов более подробно. В первой группе факторов выделяются: внедрение новой, прогрессивной технологии, механизация и автоматизация производственных действий; расширение масштабов и улучшение применяемой технологии и техники; улучшение использования имеющихся и применение новейших видов сырья и материалов; изменение конструкции и технологических черт изделий и остальные причины, повышающие технический уровень производства. Раздельно рассматривается внедрение вычислительной техники. По этому фактору учитывается влияние на себестоимость товарной продукции результатов от внедрения и дальнейшего развития автоматизированных систем управления технологическими действиями производства, а также от ввода в действие отдельных ЭВМ и остальных средств вычислительной техники.
Вторая группа факторов включает: развитие специализации производства; улучшение организации, обслуживания и управления созданием, сокращение издержек на управление; улучшение организации труда, материально-технического снабжения, внедрение главных фондов, материальных ресурсов; сокращение транспортных расходов; ликвидация излишних издержек и утрат и остальные причины, повышающие уровень организации.
К третьей группе относятся: понижение издержек в итоге роста размера производства за счет уменьшения неизменных издержек (положительный эффект масштаба производства); изменение структуры (номенклатуры и ассортимента) продукции; повышение свойства продукции; изменение размещения производства.
С ростом размера производства неизменные издержки, приходящиеся на единицу изделия, уменьшаются, в итоге чего снижается полная себестоимость единицы и всей продукции компании. Понятно, что создание продукции более высокого свойства просит и высокого уровня издержек производства. Но это утверждение было опровергнуто японскими предприятиями, использующими способ "точно вовремя". основная мишень их системы – сокращение издержек. Эта система способствует росту эффективности производства, увеличивает оборачиваемость капитала (отношение размера продаж к основному капиталу). Для понижения издержек нужно приспособление системы к каждодневным колебаниям спроса методом непрерывного регулирования номенклатуры и размера выпускаемой продукции, обеспечение высококачественными комплектующими деталями.
В условиях свободной конкуренции цена продукции, произведенной предприятиями, фирмами, выравнивается автоматически. На нее воздействуют законы рыночного ценообразования. В то же время каждый предприниматель стремится к получению максимально возможной прибыли. И здесь, помимо факторов увеличения объема производства продукции, продвижения ее на незаполненные рынки и др., неумолимо выдвигается проблема снижения затрат на производство и реализацию этой продукции, снижения издержек производства
В традиционном представлении важнейшими путями снижения затрат является экономия всех видов ресурсов, потребляемых в производстве- трудовых и материальных
Так, значительную долю в структуре издержек производства занимает оплата труда (в промышленности России – 13-14%, развитых стран – 20-25%). Поэтому актуальна задача снижения трудоемкости выпускаемой продукции, роста производительности труда, сокращения численности административно-обслуживающего персонала.
Снижения трудоемкости продукции, роста производительности труда можно достигнуть различными способами. Наиболее важные из них — механизация и автоматизация производства, разработка и применение прогрессивных, высокопроизводительных технологий, замена и модернизация устаревшего оборудования. Однако одни мероприятия по совершенствованию применяемой техники и технологии не дадут должной отдачи без улучшения организации производства и труда. Нередко предприятия, фирмы приобретают или берут в аренду дорогостоящее оборудование, не подготовившись к его использованию. В результате коэффициент использования такого оборудования очень низок. Затраченные на приобретение средства не приносят ожидаемого результата.
Важное значение для повышения производительности труда имеет надлежащая его организация: подготовка рабочего места, полная его загрузка, применение передовых методов и приемов труда и др.
Материальные ресурсы занимают до 3/5 в структуре затрат на производство продукции. Отсюда понятно значение экономии этих ресурсов, рационального их использования. На первый план здесь выступает применение ресурсосберегающих технологических процессов. Немаловажным является повышение требовательности и повсеместное применение входного контроля за качеством поступающих от поставщиков сырья и