Налог на доходы физических лиц
■ налогоплательщики, получающие доходы от выполнения работ (оказания услуг) по договорам гражданско-правового характера,— в сумме произведенных ими и документально подтвержденных расходов, связанных с выполнением этих работ (услуг);
■ налогоплательщики, получающие авторские вознаграждения или вознаграждения за создание, издание, исполнение или иное использование произведений науки, литературы и искусства, вознаграждения авторам открытий, изобретений и промышленных образцов,— в сумме произведенных и документально подтвержденных расходов. Если эти расходы не могут быть подтверждены, они принимаются к вычету в определенных размерах (табл. 7.4).
К расходам в целях предоставления профессиональных вычетов относятся также суммы налогов, предусмотренных для указанных видов деятельности (за исключением налога на доходы физических лиц), начисленные либо уплаченные налогоплательщиком за налоговый период, в том числе государственная пошлина, уплаченная в связи с профессиональной деятельностью налогоплательщика. При определении налоговой базы расходы, подтвержденные документально, не могут учитываться одновременно с расходами в пределах установленного норматива. Налогоплательщики реализуют право на получение профессиональных вычетов путем подачи заявления налоговому агенту. При отсутствии агента налогоплательщики реализуют это право путем подачи заявления в налоговый орган одновременно с подачей декларации. Дата получения дохода определяется в соответствии с табл. 4.
1.5 Налоговые ставки
Налоговые ставки. Налогообложение доходов физических лиц в большинстве стран строится по прогрессивной шкале. В России же с 1 января 2001 г. установлен пропорциональный метод — ставка налога равна для каждого плательщика независимо от размера его доходов и зависит от вида получаемых доходов (табл. 5).
Порядок исчисления и уплаты налога на доходы физических лиц имеет некоторые особенности в отношении:
■ налоговых агентов;
■ предпринимателей и других лиц, занимающихся частной практикой;
■ отдельных видов доходов. Налоговые агенты — российские организации, индивидуальные предприниматели и постоянные представительства иностранных организаций в Российской Федерации, от которых или в результате отношений с которыми налогоплательщик получил доходы, обязаны исчислить, удержать у налогоплательщика и уплатить сумму налога. Суммы налога исчисляются и уплачиваются в отношении доходов налогоплательщика, источником которых является налоговый агент. Агенты исчисляют суммы налога нарастающим итогом с начала налогового периода по итогам каждого месяца применительно ко всем доходам, в отношении которых применяется ставка 13%, начисленным налогоплательщику за данный период. Налог по доходам, облагаемым по иным ставкам, агенты определяют отдельно. Сумма налога рассчитывается без учета доходов, полученных налогоплательщиком от других налоговых агентов и удержанных ими. Налоговые агенты обязаны удержать налог из доходов налогоплательщика при их выплате. Налоговый агент удерживает налог за счет любых денежных средств, выплачиваемых налогоплательщику, при их выплате налогоплательщику либо по его поручению треть им лицам. Удерживаемая сумма налога не может превышать 50% суммы выплаты. При невозможности удержать у налогоплательщика исчисленную сумму налога агент обязан в течение одного месяца сообщить в налоговый орган по месту своего учета о невозможности удержать налог.
Налоговые агенты обязаны перечислять суммы налога не позднее дня получения в банке наличных средств на выплату дохода, а также дня перечисления дохода со счетов агентов в банке на счета налогоплательщика либо по его поручению на счета третьих лиц в банках. В иных случаях агенты перечисляют суммы налога не позднее дня, следующего за днем получения налогоплательщиком дохода,— для доходов, выплачиваемых в денежной форме, а также дня, следующего за днем удержания исчисленной суммы налога,— для доходов, полученных налогоплательщиком в натуральной форме либо в виде материальной выгоды.
Совокупная сумма налога, исчисленная и удержанная налоговым агентом у налогоплательщика, в отношении которого агент признается источником дохода, уплачивается по месту его нахождения (жительства).
Налоговые агенты, имеющие обособленные подразделения, обязаны перечислять суммы налога налогоплательщика как по месту своего нахождения, так и по месту нахождения каждого своего подразделения. Сумма налога, подлежащая уплате в бюджет по месту нахождения подразделения, определяется исходя из суммы дохода, подлежащего обложению, начисляемого и выплачиваемого работникам этих подразделений.
Удержанная налоговым агентом из доходов физических лиц совокупная сумма налога, превышающая 100 руб., перечисляется в бюджет. Если же совокупная сумма удержанного налога, подлежащая уплате в бюджет, составляет менее 100 руб., она добавляется к сумме налога, подлежащей перечислению в следующем месяце, но не позднее декабря текущего года. Не допускается уплата налога за счет средств налоговых агентов. При заключении договоров запрещается включение в них налоговых оговорок, в соответствии с которыми агенты принимают на себя обязательства по уплате налога за физических лиц.
Особенности исчисления налога индивидуальными предпринимателями и другими лицами, занимающимися частной практикой, сводятся к следующему. Исчисляют и уплачивают налог:
■ физические лица, зарегистрированные в установленном порядке и осуществляющие предпринимательскую деятельность без образования юридического лица,— по суммам доходов, полученных от ее осуществления;
■ частные нотариусы и другие лица, занимающиеся частной практикой, - по суммам доходов, полученных от нее. Эти налогоплательщики исчисляют суммы налога самостоятельно. Общую сумму налога, подлежащую уплате в соответствующий бюджет, налогоплательщик определяет с учетом сумм налога, удержанных налоговыми агентами при выплате налогоплательщику дохода, а также сумм авансовых платежей, уплаченных в бюджет. Убытки прошлых лет, понесенные физическим лицом, не уменьшают налоговую базу. Указанные налогоплательщики обязаны представить декларацию в установленные сроки. Налогоплательщики — резиденты Российской Федерации в случае получения доходов за рубежом одновременно обязаны представить справку от источников доходов. Общая сумма налога, подлежащая уплате, исчисленная по налоговой декларации, уплачивается по месту жительства налогоплательщика не позднее 15 июля года, следующего за истекшим. При появлении в течение года у перечисленных налогоплательщиков доходов, полученных от предпринимательской деятельности или от занятия частной практикой, они обязаны представить декларацию с указанием суммы предполагаемого дохода в текущем налоговом периоде в пятидневный срок по истечении месяца со дня появления таких доходов. Сумму предполагаемого дохода определяет налогоплательщик. Авансовые платежи рассчитывает налоговый орган на основе суммы предполагаемого дохода, указанного в декларации, или суммы фактически полученного дохода от названных видов деятельности за предыдущий налоговый период с учетом предусмотренных налоговых вычетов. Налогоплательщик уплачивает авансовые платежи по налоговым уведомлениям:
■ за январь — июнь — не позднее 15 июля в размере 1/2 годовой суммы платежей;
■ за июль — сентябрь — не позднее 15 октября в размере ј годовой суммы;
■ за октябрь — декабрь — не позднее 15 января следующего года в размере 1/4 годовой суммы авансовых платежей. В случае значительного (более чем на 50%) увеличения уменьшения в налоговом периоде дохода налогоплательщик обязан представить новую декларацию с указанием суммы предполагаем дохода на текущий год. В этом случае налоговый орган произвол перерасчет сумм авансовых платежей на текущий год по ненаступившим срокам уплаты. Законодательством предусмотрены некоторые особенности исчисления налога в отношении отдельных видов доходов. Налог исчисляют и уплачивают следующие категории налогоплательщиков:
■ физические лица — исходя из сумм вознаграждений, полученных от физических лиц, не являющихся налоговыми агентами, на основании заключенных договоров гражданско-правового характера, включая доходы по договорам найма или договорам аренды любого имущества, а также от продажи имущества, принадлежащего этим лицам;
■ физические лица — резиденты Российской Федерации, получающие доходы из зарубежных источников, исходя из сумм таких доходов;
■ физические лица, получающие другие доходы, при получении которых не был удержан налог налоговыми агентами,— исходя из сумм таких доходов. Эти налогоплательщики определяют суммы налога самостоятельно. Общую сумму налога, подлежащую уплате, налогоплательщик рассчитывает с учетом сумм налога, удержанных налоговыми агентами при выплате налогоплательщику дохода. Убытки прошлых лет не уменьшают налоговую базу. Указанные налогоплательщики обязаны представить декларацию. Налогоплательщики — резиденты Российской Федерации в случае получения доходов от зарубежных источников одновременно с декларацией представляют справку от этих источников. Общая сумма налога, подлежащая уплате, исчисленная исходя из декларации, уплачивается по месту жительства налогоплательщика в срок не позднее 15 июля следующего года. Налогоплательщики, получившие доходы, при выплате которых агенты не удержали налог, уплачивают его равными долями в два платежа: первый — не позднее 30 дней с даты вручения налогового уведомления, второй — не позднее 30 дней после первого срока уплаты. Налоговую декларацию не позднее 30 апреля года, следующего за истекшим налоговым периодом, представляют:
■ физические лица, зарегистрированные в установленном порядке и осуществляющие предпринимательскую деятельность без образования юридического лица;
■ частные нотариусы и другие лица, занимающиеся частной практикой;
■ физические лица, получающие вознаграждение от физических лиц, не являющихся налоговыми агентами, на основании заключенных договоров гражданско-правового характера, включая доходы по договорам найма или договорам аренды любого имущества, а также от продажи имущества, принадлежащего этим лицам;
■ физические лица — резиденты Российской Федерации, получающие доходы из зарубежных источников;
■ физические лица, получающие другие доходы, при получении которых не был удержан налог налоговыми агентами. Лица, на которых не возложена обязанность представлять декларацию, вправе представить ее по месту жительства. В случае прекращения существования источников доходов до конца налогового периода лица, обязанные представлять декларацию, в пятидневный срок со дня прекращения существования источников представляют декларацию о фактически полученных доходах в текущем налоговом периоде. При прекращении в течение календарного года иностранным физическим лицом деятельности, доходы от которой подлежат налогообложению в Российской Федерации, и выезде лица из Российской Федерации декларацию о доходах, фактически полученных за период его пребывания в текущем налоговом периоде в Российской Федерации, это лицо представляет не позднее чем за один месяц до выезда из Российской Федерации. Налог, доначисленный по налоговым декларациям, уплачивается не позднее чем через 15 дней с момента подачи декларации. В декларациях физические лица указывают:
■ все полученные ими в налоговом периоде доходы;
■ источники их выплаты;
■ налоговые вычеты;
■ суммы налога, удержанные налоговыми агентами;
■ суммы уплаченных в течение налогового периода авансовых платежей.
Предусмотрены следующие меры обеспечения поступлений сумм налога на доходы физических лиц в бюджет. Налоговые агенты ведут учет доходов, полученных от них физическими лицами в налоговом периоде, по форме, установленной Минфином России, и представляют в налоговый орган по месту своего учета сведения о доходах физических лиц этого налогового периода и суммах начисленных и удержанных в данном налоговом периоде налогов ежегодно не позднее 1 апреля года, следующего за истекшим налоговым периодом. Налоговые органы направляют эти сведения налоговым органам по месту постоянного жительства физических лиц.
Не представляются сведения о выплаченных доходах индивидуальным предпринимателям за приобретенные у них товары, продукцию или выполненные работы, если эти предприниматели предъявили агенту документы, подтверждающие их регистрацию в качестве предпринимателей без образования юридического лица. Налоговые агенты выдают физическим лицам по их заявлениям справки о полученных доходах и удержанных суммах налога.
1.6 Особенности взыскания и возврата налога
Особенности взыскания и возврата налога. Излишне удержанные налоговым агентом из дохода налогоплательщика суммы налога подлежат возврату агентом по представлении налогоплательщиком заявления. Суммы налога, не удержанные с физических лиц или удержанные не полностью, налоговые агенты взыскивают до полного погашения физическими лицами задолженности. Суммы налога, не взысканные в результате уклонения налогоплательщика от налогообложения, взыскиваются за все время уклонения от уплаты налога.
1.7 Устранение двойного налогообложения
Налоги с доходов, уплаченных налогоплательщиком — резидентом Российской Федерации за рубежом в соответствии с законодательством других государств, засчитываются при уплате налога в Российской Федерации, если это предусмотрено соглашением об избегании двойного налогообложения. Размер засчитываемой суммы не может превышать суммы налога, исчисленной так, как если бы эти доходы были получены от источников в Российской Федерации. Такой зачет производится при условии представления налогоплательщиком подтвержденного налоговым органом иностранного государства документа о полученном доходе и об уплате налога за рубежом.
Для освобождения от уплаты налога, проведения зачета, получения налоговых вычетов или иных налоговых привилегий налогоплательщик должен представить в налоговые органы официальное подтверждение того, что он является резидентом государства, с которым Россия заключила договор об избегании двойного налогообложения, а также подтвержденный налоговым органом иностранного государства документ о полученном доходе и об уплате налога за рубежом. Подтверждение может быть представлено как до уплаты налога или авансовых платежей, так и в течение одного года после окончания того налогового периода, по результатам которого налогоплательщик претендует на получение освобождения от уплаты налога, проведения зачета, налоговых вычетов или привилегий.
Глава II РАСЧЁТЫ
2.1. Расчёт налоговой базы по НДФЛ на примере «МЕСТНАЯ ТЕЛЕФОННАЯ СВЯЗЬ»
«МЕСТНАЯ ТЕЛЕФОННАЯ СВЯЗЬ»
Согласно пункту 2 Правил №310:
«местное телефонное соединение» - телефонное соединение между пользовательским (оконечным) оборудованием, подключенным к сети местной телефонной связи и размещенным в пределах территории одного и того же муниципального района, городского поселения, сельского поселения, города федерального значения;
«предоставление доступа к сети местной телефонной связи» - совокупность действий оператора связи сети местной телефонной связи по формированию абонентской линии и подключению с ее помощью пользовательского (оконечного) оборудования к узлу связи сети местной телефонной связи в целях обеспечения предоставления абоненту услуг телефонной связи;
«предоставление возможности доступа к услугам телефонной связи» - обеспечение одним оператором связи возможности получения его абоненту и (или) пользователю услугами телефонной связи услуг телефонной связи, оказываемых другим оператором связи;
«телефонное соединение» - установленное в результате вызова взаимодействие между средствами связи, позволяющее абоненту и (или) пользователю услугами телефонной связи передавать и (или) принимать голосовую и (или) неголосовую информацию;
«узел связи сети телефонной связи» - средства связи, выполняющие функции систем коммутации».
Рассмотрим особенности оказания услуг местной телефонной связи, установленные Правилами №310.
Оператор связи по своей инициативе может заменить выделенный абоненту абонентский номер только в том случае, если продолжение оказания услуг телефонной связи с использованием указанного номера невозможно (пункт 63 Правил №310). В таком случае, оператор связи обязан письменно известить абонента и сообщить ему его новый абонентский номер не менее чем за 60 дней до даты замены, если необходимость замены не была вызвана непредвиденными или чрезвычайными обстоятельствами.
Если осуществляется массовая замена абонентских номеров, то оповещение абонентов производится через СМИ и с использованием средств связи оператора связи (автоинформатора).
Замена абонентского номера также может быть осуществлена по инициативе абонента (пункт 64 Правил №310).
В новых Правилах №310 сказано, что переключение абонентского номера на другую абонентскую линию в помещение, расположенное по другому адресу и находящееся во владении или пользовании этого абонента, осуществляется только по письменному заявлению абонента.В целях подключения к абонентской линии средств связи, обеспечивающих такое одновременное совместное использование двумя операторами связи одной абонентской линии для оказания различных услуг, оператор связи сети местной телефонной связи обязан изменить схему включения работающего на отдельной абонентской линии оборудования при получении от другого оператора связи обращения о таком изменении, письменно согласованного с абонентом (пункт 66 Правил №310). Порядок и условия выполнения таких изменений регулируются заключаемым соглашением между этими операторами связи.
Оплата услуг местной телефонной связи может осуществляться по абонентской или повременной системе оплаты.
С 1 января 2006 года абонентам фиксированной связи предложены три системы оплаты фиксированной связи:
- безлимитная с абонентской платой,
- повременная оплата;
- комбинированная система оплаты услуг связи.
При любом выбранном тарифном плане абоненты будут вносить минимальную оплату за эксплуатацию телефонной линии. Количество тарифных планов операторы связи будут устанавливать самостоятельно.
Порядок расчета тарифов за предоставление местных телефонных соединений (разговоров) при повременной системе оплаты услуг телефонной связи утвержден Приказом Министерства Российской Федерации по антимонопольной политике и поддержке предпринимательства от 14 мая 2002 года №437 «Об утверждении порядка расчета тарифов за предоставление местных телефонных соединений (разговоров) при повременной системе оплаты услуг телефонной связи».
В соответствии с пунктом 3 статьи 59 Закона №126-ФЗ все операторы сети связи общего пользования обязаны осуществлять отчисления (неналоговые платежи) в резерв универсального обслуживания на цели, которые предусмотрены Законом №126-ФЗ.
Пунктом 3 Правил формирования и расходования средств резерва универсального обслуживания, утвержденных Постановлением Правительства Российской Федерации от 21 апреля 2005 года №243 «Об утверждении правил формирования и расходования средств резерва универсального обслуживания», операторы связи ежеквартально отчисляют 1,2% средств, размер которых рассчитывается как разность между доходами от оказанных услуг связи в сети связи общего пользования и доходами от оказанных услуг присоединения и услуг по пропуску трафика в сети связи общего пользования. При этом из указанной разницы доходов исключаются суммы НДС.
Отчисления в резерв универсального обслуживания производятся по итогам каждого квартала не позднее 30-го числа месяца, следующего за последним месяцем истекшего квартала (Приказ Минфина Российской Федерации от 21 декабря 2005 года №152н «Об утверждении Указаний о порядке применения бюджетной классификации Российской Федерации»).
Рассмотрим несколько примеров.
Пример 1.
Оператор связи ООО «А» оказывает услуги связи в сети связи общего пользования. По итогам 4 квартала текущего года:
- доходы от оказания услуг связи в сети связи общего пользования составили 2 000 000 рублей (в том числе НДС – 305 085 рублей);
- доходы от оказанных услуг присоединения составили 300 000 рублей (в том числе НДС – 45 763 рублей);
- доходы от оказанных услуг по пропуску трафика в сети связи общего пользования составили 1 000 000 рублей (в том числе НДС – 152 542 рубля).
Сумма отчислений в резерв универсального обслуживания за 4 квартал текущего года, которую оператор связи обязан отчислить до 30 января следующего года, составляет 7 119 рублей (1,2% х ((2 000 000 рублей – 305 085 рублей) - (300 000 рублей + 1 000 000 рублей - 45 763 рубля – 152 542 рубля))). В бухгалтерском учете оператора связи ООО «А» отчисления в резерв универсального обслуживания будут отражены проводками:
Для целей бухгалтерского учета расходами по обычным видам деятельности являются расходы, осуществление которых связано с выполнением работ, оказанием услуг (пункт 5 ПБУ 10/99). Следовательно, начисленная сумма обязательных неналоговых платежей оператора связи, связанных с осуществлением деятельности по оказанию услуг связи, признается расходом по обычным видам деятельности.

Для целей налогового учета отчисления налогоплательщиков в резервы, создаваемые в соответствии с законодательством Российской Федерации, регулирующим деятельность в области связи, признаются в составе прочих расходов, связанных с производством и (или) реализацией (подпункт 46 пункта 1 статьи 264 НК РФ).
Согласно пункту 1 статьи 5 Закона №126-ФЗ:
«Сети связи и средства связи могут находиться в федеральной собственности, собственности субъектов Российской Федерации, муниципальной собственности, а также в собственности граждан и юридических лиц».
Собственник линии связи может ее передать оператору связи, например, в безвозмездное пользование. Рассмотрим на примере, как эти операции будут отражены в учете оператора связи.
Пример 2.
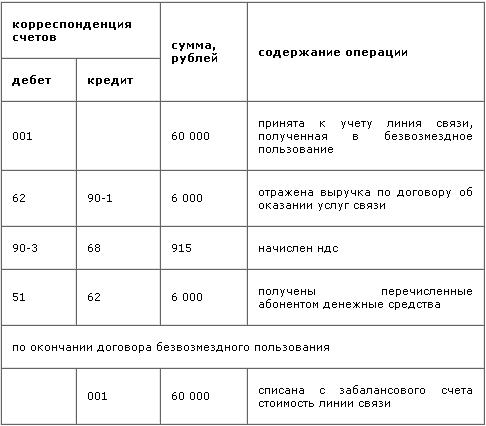
В декабре текущего года гражданин Иванов С.И. передал оператору связи ООО «А» в безвозмездное пользование линию связи. Между оператором и гражданином в этом же месяце был заключен договор на оказание услуг связи, согласно которому оператор предоставляет абоненту в пользование свободный телефонный номер.
Стоимость услуг по договору составляет 6 000 рублей (в том числе НДС 18% - 915 рублей), денежные средства перечислены на расчетный счет оператора.
Прокладка телефонной линии произведена за счет средств абонента, так как у оператора отсутствуют свободные абонентские линии в телефонных кабелях связи.
Стоимость линии связи, полученной в безвозмездное пользование, составляет - 60 000 рублей.
В бухгалтерском учете оператора связи ООО «А» данные хозяйственные операции отражены следующим образом:
Пример 3.
Оператор связи ООО «А» в ноябре текущего года безвозмездно установил телефон сотруднику своей организации.
Себестоимость услуг по установке телефона составила 10 000 рублей, рыночная цена установки телефона составляет 12 000 рублей (в том числе НДС 18% - 1 831 рубль).
В бухгалтерском учете оператора связи будут сделаны проводки:
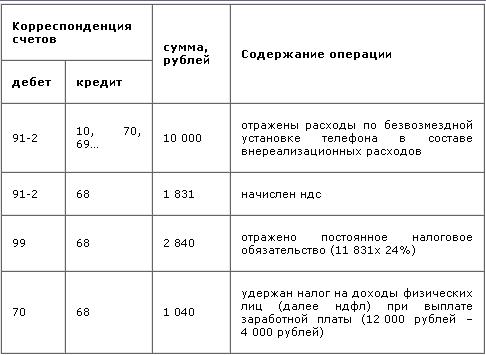
Согласно пунктам 4, 12 ПБУ 10/99 фактическая себестоимость оказанных оператором связи услуг по установке телефона своему сотруднику включается в состав внереализационных расходов.
Для целей налогового учета безвозмездное выполнение работ по установке телефона своему сотруднику признается объектом налогообложения по НДС (подпункт 1 пункта 1 статьи 146 НК РФ).
Налоговая база определяется в соответствии со статьей 153 НК РФ.
Согласно пункту 16 статьи 270 НК РФ стоимость работ по безвозмездной установке телефона своему сотруднику, а также сумма НДС, начисленная со стоимости выполненных работ, не включаются в состав расходов. Поэтому, сумма расходов, признанная оператором связи для целей бухгалтерского учета превышает сумму указанных расходов, признанных для целей исчисления налога на прибыль, на стоимость безвозмездно выполненных работ по установке телефона. Следовательно, возникает постоянная разница (пункт 4 Приказа Минфина Российской Федерации от 19 ноября 2002 года №114н «Об утверждении положения по бухгалтерскому учету «Учет расчетов по налогу на прибыль» ПБУ 18/02»). В связи с этим в бухгалтерском учете организации признается постоянное налоговое обязательство.
В данном примере стоимость работ по установке телефона будет учитываться при расчете налоговой базы по НДФЛ (пункт 1 статьи 210 НК РФ, подпункт 2 пункта 2 статьи 211 НК РФ).
В соответствии с пунктом 1 статьи 211 НК РФ:
«При получении налогоплательщиком дохода от организаций и индивидуальных предпринимателей в натуральной форме в виде товаров (работ, услуг), иного имущества, налоговая база определяется как стоимость этих товаров (работ, услуг) иного имущества, исчисленная исходя из их цен, определяемых в порядке, аналогичном предусмотренному статьей 40 настоящего Кодекса».
При этом налоговая база по НДФЛ уменьшается на 4 000 рублей (пункт 28 статьи 217 НК РФ).
2.2. Расчет суммы НДФЛ
Дешевые займы для работников
Дабы простимулировать своих ценных сотрудников, многие фирмы предоставляют им займы на льготных условиях: на летний отдых, покупку жилья, дорогостоящие виды лечения. Рассмотрим основные моменты, которые нужно учесть при отражении выданных займов в учете, а также при их налогообложении. На какие даты начислять проценты? Когда удерживать налог с материальной выгоды? И в какие сроки этот налог перечислять?
И.Ю. Недельская, аудитор
Начислить строго раз в месяц
Выданные работникам предприятия займы следует учитывать на счете 73 "Расчеты с персоналом по прочим операциям" на отдельном субсчете "Расчеты по предоставленным займам"*. Методологической ошибкой является учет предоставленных займов на счете 58 "Финансовые вложения" субсчет "Предоставленные займы". На этом субсчете не учитываются займы, предоставленные работникам предприятия (Инструкция по применению Плана счетов бухгалтерского учета).
Если выдан беспроцентный заем, то особых проблем в учете не возникает. Потому мы подробно рассмотрим учет начисления и уплаты процентов. Прежде всего разберем, на какие даты отражать в учете начисленные проценты.
По правилам бухгалтерского учета проценты начисляются за каждый истекший отчетный период в соответствии с условиями договора (п. 16 ПБУ 9/99 "Доходы организации"). Понятие отчетного периода дано в ПБУ 4/99 "Бухгалтерская отчетность организации". Это период, за который организация должна составлять бухгалтерскую отчетность (п. 4 ПБУ 4/99). Составлять промежуточную отчетность организация должна за месяц, квартал нарастающим итогом с начала года (п. 48 ПБУ 4/99). Таким образом, минимальным отчетным периодом в бухгалтерском учете является месяц. Поэтому проценты по займам начисляют помесячно.
Рассмотрим отражение процентов в зависимости от условий договора в двух случаях, когда:
- проценты и часть долга по условиям договора уплачиваются ежемесячно;
- долг погашается и проценты уплачиваются по истечении срока действия договора.
Пример 1.
1 июля 2004 года организация предоставила экономисту заем на покупку материалов для ремонта квартиры в сумме 60 000 руб. Согласно заключенному договору, денежные средства предоставляются сроком на один год (365 дн.). Процентная ставка за пользование средствами составляет 6% годовых. Погашение займа осуществляется ежемесячно в размере 1/12 от суммы займа путем удержания из заработной платы. Также ежемесячно удерживаются проценты.
В бухгалтерском учете сделаны записи.
1 июля:
Дебет 73-1 Кредит 50 - 60000 руб. - выдан заем.
31 июля:
Дебет 73-1 Кредит 91-1 - 305,75 руб. (60000 руб. x 6% / 365 дн. x 31 дн.) - начислены проценты за пользование заемными средствами за июль;
Дебет 70 Кредит 73-1 - 5305,75 руб. (60000 руб. : 12 мес. + 305,75 руб.) - удержаны из заработной платы часть долга и проценты.
В дальнейшем начисление и удержание процентов, а также погашение долга производятся в том же порядке.
Пример 2.
Воспользуемся условиями предыдущего примера. Но погашение займа и уплата процентов осуществляются по окончании срока действия договора. Досрочное погашение займа и уплата процентов договором не предусмотрены.
В бухгалтерском учете сделаны следующие записи.
1 июля 2004 года:
Дебет 73-1 Кредит 50 - 60000 руб. - выдан заем.
Хотя условиями договора и предусмотрено, что проценты уплачиваются по окончании срока займа, начислять их нужно на конец каждого месяца.
31 июля:
Дебет 73-1 Кредит 91-1 - 305,75 руб. (60000 руб. x 6% / 365 дн. x 31 дн.) - начислены проценты за пользование заемными средствами за июль.
Также проценты нужно будет начислить на последний день каждого месяца вплоть до 30 июня 2005 года.
Налоговые регистры не нужны
Для целей налогообложения прибыли проценты, полученные по договорам займа, считаются внереализационными доходами (п. 6 ст. 250 НК РФ). Определим, на какую дату их начислять.
Дата признания доходов по договорам займа при методе начисления закреплена в пункте 6 статьи 271 НК РФ. Если срок действия договора приходится более чем на один отчетный период, то доход признается на конец соответствующего отчетного периода, а также на дату прекращения договора (если он прекращен до истечения отчетного периода). Следуя этой норме, организации должны начислять проценты в налоговом учете на конец каждого квартала, а также на дату прекращения договора (за исключением организаций, уплачивающих ежемесячные авансовые платежи исходя из фактически полученной прибыли).
В то же время в аналитическом учете проценты по долговым обязательствам должны быть отражены в составе доходов на конец месяца в причитающейся к получению сумме (п. 4 ст. 328 НК РФ). Таким образом, и в бухгалтерском, и в налоговом учете проценты начисляются помесячно. Поэтому в налоговом учете их будет несложно учитывать на основании данных бухгалтерского учета.
Налог на выгоду
Рассмотрим на примере расчет суммы НДФЛ, исчисленной с полученной материальной выгоды.
Пример 3.
Воспользуемся условиями примера 1 и определим сумму налога на доходы физических лиц с материальной выгоды от экономии на процентах.
Налоговую базу от экономии на процентах бухгалтер определяет 31 июля.
3/4 ставки рефинансирования ЦБ РФ, действующей на дату выдачи займа, составляют 9,75% (13% : 4 x 3). Теперь определим экономию на процентах - она составит 3,75% (9,75 - 6).
В налоговую базу по налогу на доходы физических лиц в июле нужно включить 191 руб. (60000 руб. x 3,75% : 365 дн. x 31 дн.). Сумма налога будет равна 67 руб. (191 руб. x 35%).
Перечислить удержанный налог нужно не позднее 2 августа (1 августа приходится на выходной день).
ЗАКЛЮЧЕНИЕ
Анализ налога на доходы физических лиц показывает, что он, как и вся налоговая система