Основные вопросы по курсу "Финансы предприятия"
Стимулирующая роль плана проявляется еще больше, если менеджеры принимают активное участие в разработке плана своего подразделения.
Тщательно подготовленный план – наилучший стандарт. Сравнение фактических данных с плановыми указывает области, куда следует направить внимание и необходимые действия.
Анализ отклонений между реальными результатами и данными плана позволяет:
идентифицировать проблемную область, которая требует первоочередного внимания;
выявить новью возможности, не предусмотренные в процессе разработки плана;
показать, что первоначальный план в некоторой степени нереалистичен.
Отклонения от плана, определяемые ежемесячно, служат для целей контроля в течение всего года. Сравнение фактических и плановых данных за год часто является главным фактором оценки каждого центра ответственности и его руководителя в конце года. В некоторых организациях премии менеджеров рассчитываются как определенный процент от положительного отклонения по его центру ответственности (например, от суммы сэкономленных материалов, фонда оплаты труда).
План служит также средством обучения менеджеров. Составление планов способствует изучению в деталях деятельности своих подразделений и взаимоотношений одних центров ответственности с другими. Это особенно важно для лиц, назначенных на должности руководителей центров ответственности.
Финансовый план – это важнейшая часть плана деятельности организации, которая включает плановые документы раскрывающие доходы, расходы и налоги организации, движение денежных средств организации, состав имущества и источников его финансирования, структуру инвестиционных вложений и потребность в их финансировании. Они практически полностью представлены стоимостными показателями.
Финансовый план является основой для оценки перспектив изменения доходности и деловой активности организации, ее финансовой устойчивости и платежеспособности, достаточности денежных средств и финансовых ресурсов для обеспечения текущих и инвестиционных решений.
Финансовый план не является чем-то абсолютно автономным. Он разрабатывается на основе планов производства, продаж, планов снабжения, планов затрат. Финансовый план входит в общий план соответствующего уровня, т.е. также может быть стратегическим, тактическим или оперативным.
Основными формами финансового плана являются:
План прибылей и убытков (финансовых результатов)
План денежных потоков (движения денежных средств)
Плановый баланс (баланс активов и пассивов)
Кроме этих трех основных форм в составе финансовых планов могут разрабатываться планы налогов и инвестиционные планы.
Основные финансовые планы имеют следующее назначение.
План прибылей и убытков предназначен для:
Определения размеров отчетной прибыли и предвидение сумм платежей по налогу на прибыль.
Определения размера прибыли, подлежащей распределению внутри организации, как официального источника развития.
Определения пороговых значений финансовых результатов, позволяющих предвидеть предпринимательский и финансовый риск в деятельности организации, гибко реагировать на изменения на рынке, принимать обоснованные решения по привлечению кредитных ресурсов.
План денежных потоков предназначен для:
определения платежеспособности организации в ближайшие декады, месяцы, кварталы (критерий платежеспособности - положительные величины накопленных денежных средств);
определения потребности в источниках финансирования в краткосрочной и долгосрочной перспективе (в периоды с отрицательными величинами накопленных денежных потоков должно быть предусмотрено привлечение дополнительных источников финансирования);
оценки эффективности комплекса мероприятий, осуществляемых организацией, в том числе и инвестиционных – для стратегического плана (денежные потоки используются для расчета показателей чистой текущей стоимости и внутренней нормы доходности).
Плановый баланс предназначен для прогнозирования перспектив формальной устойчивости финансового состояния. Под формальной оценкой финансового состояния понимаются выводы, построенные на расчетах широко известных финансовых показателей (финансовой устойчивости, ликвидности, оборачиваемости, относительной прибыльности). Баланс также служит цели проверки точности взаимной увязки всех показателей, что особенно важно для оперативного плана.
Известны следующие методы определения показателей, используемые в финансовых планах.
1. Эвристический метод, основанный на усреднении сведений, полученных путем опроса специалистов (экспертный метод). Показатель получается как средневзвешенная величина всех имеющихся оценок с учетом их повторяемости и использования поправочных коэффициентов.
Этот метод применяется в тех случаях, когда определяется показатель, аналогов которого ранее не было (например, объем продаж по абсолютно новому виду услуг). Эвристическим методом можно определить изменение тенденции уже известного показателя под влияние внешних факторов. В этом случае он используется совместно с расчетно-аналитическим методом.
2. Расчетно-аналитический метод заключается в том, что на основе анализа достигнутого уровня финансовых показателей прогнозируют их уровень на будущий год. Иное название – трендовый метод. Показатели получаются путем умножения показателя текущего периода на темп роста, полученный из ретроспективного анализа или материалов специальной статистической выборки.
3. Нормативный метод состоит в определении объемов затрат и потребности в ресурсах путем умножения норм расхода в натуральном выражении или стоимостных и процентных нормативов на базовый экономический показатель (например, натуральный выпуск или реализация услуг, продукции). При планировании могут использоваться как установленные государством нормы и нормативы (например, ставки налогов), так и собственные нормы и нормативы предприятия. К последним можно отнести:
нормы расходов сырья, материалов, топлива, электроэнергии;
нормативы плановой потребности в оборотных средствах;
нормативы кредиторской задолженности, постоянно находящейся в обороте предприятия;
нормы запасов материалов, заделов незавершенного производства, запасов готовой продукции и товаров на складе;
нормативы распределения чистой прибыли на потребление, накопление, в резервные фонды;
норматив отчислений в ремонтный фонд.
Эти нормы и нормативы могут быть получены на основе опыта работы предприятия или аналогичных предприятий отрасли.
4. Балансовый метод, сущностью которого является увязка объемов затрат и источников их осуществления, запасов материальных ценностей и их потребности с целью выявления достаточности финансовых или натуральных ресурсов. При этом используются модели:
Дополнительная потребность в ресурсах = Необходимый объем ресурсов – Наличие ресурсов.
При этом, показатели, используемые в балансовой модели, могут быть получены на конкретную дату расчетно-аналитическим или нормативным методами.
5. Метод моделирования финансовых показателей основан на факторном анализе связей между основными показателями финансового плана. Факторные модели могут базироваться на функциональной или корреляционной зависимости. Функциональная зависимость предполагает обязательное изменение результата при изменении фактора в соответствии с четко известным уравнением. Корреляционная зависимость между показателями – это вероятностная зависимость, которую можно выявить методами математической статистики только по материалам большой статистической выборки. Причем возможно, что для одного предприятия эта зависимость существует, а для другого нет. Меняя показатель-фактор, можно определить плановое значение результирующего показателя.
6. Метод оптимизации предполагает выбор наилучшего варианта решения путем многовариантных расчетов.
В практике планирования все выше отмеченные методы используются и должны использоваться совместно с учетом того, на каких участках планирования они позволяют получить наиболее точные результаты.
43. Анализ финансового состояния организации: задачи, методы, последовательность, информационная база
Финансовое состояние организации характеризуется системой показателей, отражающих наличие, размещение и использование финансовых ресурсов.
Финансовое состояние определяет конкурентоспособность организации. Оно отражает все стороны деятельности организации, ее конечные результаты, которые интересуют не только собственников, менеджеров и трудовой коллектив, но и ее кредиторов, инвесторов, деловых партнеров, а так же налоговые органы.
Различают экспресс-анализ и детализированный финансовый анализ.
Экспресс-анализ по сути сводится к чтению бухгалтерского баланса, выявлению «больных статей» в отчетности и их оценка в динамике. Такими статьями являются: просроченная, нереальная к взысканию дебиторская задолженность; чрезмерно большие остатки незавершенного капитального строительства; излишние запасы сырья и готовой продукции; непокрытые убытки прошлых лет и отчетного периода; просроченные кредиты банков; непогашенная в срок кредиторская задолженность.
Детализированный финансовый анализ - это подробная характеристика имущественного и финансового положения организации, результатов ее деятельности в отчетном периоде и возможностей развития на перспективу.
Программа углубленного финансового анализа предусматривает:
- общую оценку финансового состояния организации;
- анализ платежеспособности и финансовой устойчивости организации;
- анализ кредитоспособности и ликвидности;
- анализ эффективности использования оборотных активов (деловой активности);
- анализ финансовых результатов деятельности организации;
- оценку угрозы потенциального банкротства.
Исходной информацией для проведения анализа финансового состояния служат данные формы № 1 Бухгалтерский баланс, № 3 Отчет об изменениях капитала, № 4 Отчет о движении денежных средств, № 5 Приложение к бухгалтерскому балансу (Приказ МФ № 67н от 22.07.2003). Определенную информацию можно получить из форм обязательной статистической отчетности.
В процессе финансового анализа применяются различные методы.
Метод сравнения – финансовые показатели как относительные, так и абсолютные сами по себе почти бесполезны, если их не с чем сравнить. Поэтому показатели отчетного периода сравниваются с показателями прошлого периода, с плановыми показателями, с показателями конкурирующих организаций, с рекомендуемыми значениями и т.п. при этом нужно знать, что сравнивать можно только сопоставимые величины;
Метод группировки – анализируемые показатели группируются и сводятся в аналитические таблицы;
Метод цепных подстановок – позволяет определить влияние отдельных факторов на совокупный финансовый показатель;
Математико-статистические методы – корреляционный анализ, дисперсный анализ и т.п.
Для анализа финансового состояния широко используются финансовые коэффициенты – относительные показатели финансового состояния, выражающие отношение одних абсолютных показателей к другим.
Имеется система таких коэффициентов, характеризующих:
1) имущественное состояние организации (коэффициент автономии, коэффициент финансирования, коэффициент финансовой устойчивости, коэффициент мобильности собственного капитала, коэффициенты износа и годности основных фондов)
Коэффициент автономии
Ка = СК/И, Норматив – не менее 0,5;
Где СК – собственный капитал;
И – имущество организации
Коэффициент финансовой устойчивости
ЗК/СК, Рекомендуемое значение – 1
Где ЗК - заемный капитал;
Коэффициент мобильности собственного капитала
СОК/СК,
Где СОК – собственный оборотный капитал.
Увеличение коэффициента свидетельствует о повышении деловой активности организации.
2) платежеспособность (ликвидность) организации – (коэффициенты абсолютной, промежуточной и текущей платежеспособности (ликвидности))
Абсолютной или немедленной ликвидности
(ДС+КФВ) / КО). Норматив – не менее 0,2;
КО = КрЗ + КЗК.
Где ДС – денежные средства;
КФВ – краткосрочные финансовые вложения;
КО – краткосрочные обязательства;
КрЗ – кредиторская задолженность.
Критической (промежуточной) ликвидности
(ДС+КФВ +ДбЗ) / КО, Норматив – не менее 1;
Где ДбЗ – дебиторская задолженность.
Текущей ликвидности
(ОА - РБП ) / КО , Норматив – не менее 2.
Где ОА – оборотные активы;
РБП – расходы будущих периодов.
3) финансовые результаты деятельности (коэффициенты рентабельности)
Рентабельность всех используемых активов (или коэффициент экономической рентабельности).
Чистая прибыль организации/Средняя стоимость используемых активов
Рентабельность собственного капитала.
Чистая прибыли организации/Средняя стоимость собственного капитала организации
Рентабельности продаж.
Прибыль организации (балансовая или чистая)/ Сумма реализации продукции в рассматриваемом периоде Показывает, сколько прибыли имеет организация с рубля продаж.
Рентабельности издержек.
Прибыль от реализации продукции/Себестоимость продукции
Показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции, а если в торговле то на приобретение и реализацию товаров.
4) деловую активность – (коэффициенты оборачиваемости активов, запасов, дебиторской задолженности, денежных средств, кредиторской задолженности)
5) угрозу потенциального банкротства организации – (коэффициенты: обеспеченности собственными оборотными средствами, текущей ликвидности, утраты (восстановления) платежеспособности)
Коэффициент обеспеченности собственными оборотными средствами
СОК/ОС, Норматив – не менее 0,1
Где ОС – общая величина оборотных средств организации.
Является одним из важнейших показателей, от которого во многом зависит платежеспособность и финансовая устойчивость организации.
Коэффициенты утраты (восстановления) платежеспособности
 ;
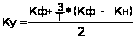 ;
где Кф – значение коэффициента текущей ликвидности на конец периода; Кн - значение коэффициента текущей ликвидности на начало периода; Т – количество месяцев в отчетном периоде.
По существу оба показывают как изменится ситуация через 3 и 6 месяцев при сохранении тенденции, которая проявилась в отчетном периоде. Только на утрату дается 3 месяца, а на восстановление 6 месяцев.
Если КЗв>1 – предприятие может восстановить платежеспособность;
Если КЗу>1 – в ближайшее время платежеспособность не утратит.
Исходным моментом методики анализа финансового состояния является оценка динамики и структуры активов и пассивов.
Необходимым предварительным этапом, предшествующим проведению анализа, является преобразование отчетного баланса в такую форму, которая, с одной стороны, делает возможным объективный анализ и, с другой стороны, максимально удобна для проведения аналитических расчетов. Сравнительный аналитический баланс может быть представлен как единой таблицей, так и с разделением по активам и пассивам.
Информация для анализа динамики и структуры активов и пассивов представлена ниже в формате аналитического баланса (таблица 1).
Все показатели аналитического баланса можно подразделить на три группы:
1.показатели структуры баланса;
2.показатели динамики баланса;
3.показатели структурной динамики баланса.
Аналитический баланс по активу позволяет ответить на следующие вопросы:
Как изменилось имущество предприятия за отчетный период в рублях и в процентах;
Что было больше: темпы прироста внеоборотных или оборотных активов;
Изменение какой из частей имущества в большей степени отразилось на общем его изменении ;
Как изменились доли групп активов в имуществе.
Дополнительную информацию для выводов о состоянии имущества организации и его изменения можно получить, рассчитав следующие коэффициенты:
соотношения мобильных и иммобилизованных средств (отношение оборотных активов к внеоборотным). Норматив – не менее 0,5.
доли имущества производственного назначения (отношение суммы основных средств, незавершенного производства, сырья, материалов и незавершенного производства к итогу баланса). Для производственных предприятий норматив – не менее 0,5.
долю запасов в оборотных активах
долю дебиторской задолженности в оборотных активах
долю денежных средств и краткосрочных финансовых вложений в оборотных активах.
Таблица 3
Аналитический баланс
Наименование статей агрегированного баланса |
Абсолютные величины | Удельные веса | Изменения | |||||
| на начало периода | на конец периода |
на начало периода п.гр.2 итог.гр.2 |
на конец периода п.гр.3 итог.гр.3 |
в абсолютных величинах (гр.3-гр.2) |
в удельных весах (гр.5-гр.4) |
в % к величинам на начало года п.гр.6*100 п.гр.2 |
в % к изменению итога баланса п.гр.6*100 итог гр.6 |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Внеоборотные активы | ||||||||
|
2. Оборотные активы |
||||||||
| - запасы с НДС | ||||||||
| - дебиторская задолженность | ||||||||
| - денежные средства и краткосрочные финансовые вложения | ||||||||
| Итого имущество | 100% | 100% | 0,00% | 100% | ||||
| 1. Собственный капитал | ||||||||
| 2. Заемный капитал | ||||||||
| - долгосрочные пассивы | ||||||||
| - краткосрочные займы | ||||||||
| - кредиторская задолженность | ||||||||
| Итого источники средств | 100% | 100% | 0,00% | 100% | ||||
Последние три коэффициента не имеют нормативов. Главное в анализе - уловить тенденции их изменения.
Аналитический баланс по пассиву позволяет ответить на следующие вопросы:
Как изменился объем финансовых ресурсов предприятия за отчетный период в рублях и в процентах;
Темпы изменения каких источников больше: собственных или заемных;
За счет какого из источников в большей степени финансировалось изменение имущества;
Как изменились доли основных источников финансирования в совокупном капитале.
Кроме того, для полной картины по пассивам следует дополнительно рассчитать следующие коэффициенты:
автономии (отношение собственного и совокупного капитала). Норматив – не менее 0,5.
соотношения заемных и собственных средств. Норматив - не более 1.
долю долгосрочных займов и кредитов в заемном капитале
долю краткосрочных займов и кредитов в заемном капитала
долю кредиторской задолженности в заемном капитале.
44. Анализ финансовой устойчивости и ликвидности организации
Анализ финансовой устойчивости включает расчет и оценку абсолютных и относительных показателей.
Абсолютными показателями финансовой устойчивости являются:
собственный капитал
чистые активы
показателей достаточности источников формирования запасов
Собственный капитал отражается в балансе, как сумма итога первого раздела его пассива, а также доходов будущих периодов и резервов предстоящих расходов. Учитывая обязательность наличия капитала учредителей для большинства организаций, собственный капитал будет отрицательным только, если организация имеет значительные непокрытые убытки прошлого или отчетного периода. Отрицательная величина собственного капитала прямо свидетельствует о близком банкротстве предприятия, так как его деятельность полностью финансируется за счет прироста долговых обязательств.
Под чистыми активами упрощенно понимается имущество за вычетом обязательств. Стоимость чистых активов - это величина, определяемая в соответствии с приказом МФ РФ путем вычитания из суммы активов, принимаемых к расчету, суммы его пассивов, принимаемых к расчету.
В состав активов, принимаемых к расчету, включаются внеоборотные и оборотные активы, отражаемые в бухгалтерском балансе за исключением стоимости в сумме фактических затрат акционерного общества на выкуп собственных акций у его акционеров для их последующей перепродажи или аннулирования, и задолженности участников (учредителей) по взносам в уставный капитал. В состав пассивов, принимаемых к расчету, включаются все статьи обязательств по 4 и 5 разделу баланса за исключением доходов будущих периодов.
Оценка стоимости чистых активов производится акционерным обществом ежеквартально и в конце года на соответствующие отчетные даты. Информация о стоимости чистых активов раскрывается в промежуточной и годовой бухгалтерской отчетности.
Если стоимость чистых активов (кроме 1 года после образования) становится у организации меньше уставного капитала, то в соответствии с Гражданским Кодексом РФ, Законами об акционерных обществах и обществах с ограниченной ответственностью и иных организационных формах он должна объявить и зарегистрировать уменьшение уставного капитала, уведомив предварительно кредиторов. Получив такое уведомление, кредитор вправе потребовать досрочного удовлетворения претензий, т.к. уменьшение уставного капитала снижает уровень финансовой устойчивости предприятия.
При уменьшении чистых активов ниже установленного Законами минимального уровня уставного капитала (для ОАО -1000 МРОТ, ЗАО и ООО – 100) предприятие должно объявить о ликвидации.
Показатели достаточности источников формирования запасов образуют цельную систему и используются совместно для получения выводов о типе финансовой ситуации. К ним относятся:
излишек (недостаток) собственных средств
излишек (недостаток) собственных и долгосрочных заемных средств
излишек (недостаток) нормальных источников формирования запасов.
Нормальными источниками формирования запасов обычно считают собственные средства, а также долгосрочные и краткосрочные кредиты. Некоторые авторы (Ковалев В.В.) не без основания относят сюда также кредиторскую задолженность, возникшую в связи с формированием запасов (прежде всего задолженность перед поставщиками). Однако сюда нельзя отнести часть кредиторской задолженности, которая уже является просроченной.
Показатель 1 рассчитывается путем вычитания из собственных оборотных средств величины запасов по отчетному балансу:
СК-ВОА-З или СОС-З.
Где СК – собственный капитал;
ВОА – внеоборотные активы;
З- запасы
Показатель 2 можно получить путем увеличения показателя 1 на величину долгосрочных займов, если такие отражены в балансе организации:
СОС+ДЗК-З.
Где ДЗК – долгосрочные займы и кредиты
Показатель 3 будет равен сумме показателя 2, величины краткосрочных займов и «нормальной» кредиторской задолженности поставщикам:
СОС+ДЗК+КЗК+КрЗпост*-З.
Где КЗК – краткосрочные займы и кредиты.
КрЗпост* - кредиторская задолженность перед поставщиками, кроме просроченной.
Вычисление трех показателей обеспеченности запасов источниками их формирования позволяет классифицировать финансовые ситуации по степени их устойчивости. Возможно выделение четырех типов финансовых ситуаций:
1. абсолютная устойчивость финансового состояния, встречающаяся редко и являющая собой крайний тип финансовой устойчивости. Она возникает, когда все три указанных показателя положительны и все запасы приобретаются за счет собственных средств.
Ситуация наиболее благоприятна в краткосрочной перспективе, но ведет к снижению эффективности и устойчивости в будущем, так как в данном случае нерационально используются собственные средства и плохо используется возможность расширения масштабов деятельности за счет привлечения замов.
2. нормальная устойчивость финансового состояния предприятия, гарантирующая его платежеспособность и при этом не сдерживающая развитие, возникает, когда часть запасов приобретается за счет долгосрочных займов. При этом отрицательным будет только первый показатель.
3. неустойчивое финансовое положение, сопряженное с нарушением платежеспособности. Ситуация соответствует отрицательным величинам первых двух показателей. Использования собственных средств и привлечения долгосрочных займов недостаточно для формирования запасов, однако проблема решается путем краткосрочного кредитования.
4. кризисное финансовое состояние, при котором источником формирования запасов становится прирост кредиторской задолженности. Здесь все три расчетных показателя будут отрицательными.
Предприятие находится на грани банкротства, поскольку в данной ситуации все оборотные активы предприятия не покрывают даже его кредиторской задолженности и просроченных займов. В этой ситуации наряду с оптимизацией структуры пассивов (в том числе и за счет реализации или предоставления в аренду неэффективно используемых основных средств), устойчивость может быть восстановлена путем обоснованного снижения уровня запасов и затрат. Поэтому очень важно выявить избыточные и залежалые материальные ценности и организовать их реализацию.
Финансовую устойчивость организации также можно оценить на основе расчет коэффициентов:
маневренности (отношение собственных оборотных средств и собственного капитала). Оптимальная его величина – 0,5.
обеспеченности запасов собственными средствами (отношение собственных оборотных средств и запасов). Норматив – не менее 0,6.
обеспеченности собственными средствами (отношение собственных оборотных средств и оборотных активов). Норматив – не менее 0,1.
Анализ пассивов выявляет:
Изменения объема финансовых ресурсов организации за отчетный период в рублях и в процентах;
Темпы изменения собственных и заемных источников;
3. Наиболее значимый источник финансирования в отчетный период.
4. Долю долгосрочных и краткосрочных займов и кредитов, долю кредиторской задолженности в заемном капитале.
Рассчитав коэффициенты автономии (соотношение собственного и совокупного капитала, норматив – не менее 0,5) и соотношения заемных и собственных средств (Норматив - не более 1), можно сделать предварительный вывод о текущей политике финансирования организации.
Абсолютными показателями платежеспособности организации являются:
Чистый оборотный капитал;
Текущие финансовые потребности;
Величина просроченной краткосрочной задолженности.
Чистый оборотный капитал – это разность между текущими (оборотными) активами и текущими (краткосрочными) пассивами (обязательствами). Отсутствие чистого оборотного капитала является признаком неплатежеспособности.
Текущие финансовые потребности равны сумме запасов и дебиторской задолженности, уменьшенной на величину кредиторской задолженности. Этот показатель характеризует недостаток средств, необходимых для финансирования текущей деятельности, потребность организации в краткосрочном кредите. Являясь следствием организации операционного и финансового циклов, он также характеризует уровень финансового менеджмента.
Относительными показателями платежеспособности являются:
Коэффициент абсолютной или немедленной ликвидности, равный отношению денежных средств и краткосрочных финансовых вложений к краткосрочным обязательствам. Его норматив – не менее 0,2.
Коэффициент критической ликвидности позволяет оценить способность погашения краткосрочных долгов при взыскании средств у дебиторов. Это соотношение оборотных активов без запасов и краткосрочных обязательств. Норматив – не менее 1.
Коэффициент текущей ликвидности позволяет оценить перспективы платежеспособности организации при использовании для погашения его краткосрочных долгов всех оборотных активов кроме расходов будущих периодов. Норматив – не менее 2.
Невыполнение одного из указанных нормативов является признаком наметившегося снижения уровня платеже- и кредитоспособности организации.
Ликвидность баланса – степень покрытия обязательств организации его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Предварительным этапом оценки ликвидности баланса является анализ ликвидности активов. Ликвидность активов – способность их в короткие сроки превращаться в денежные средства. В ходе анализа ликвидности активов на основе ретроспективных данных определяются средние сроки превращение конкретных групп активов в денежные средства, производится их объединение в агрегированные группы (например, со сроком превращения в денежные средства - до 1 месяца, от 1 до 3 месяцев, от 3 до 6 месяцев, от 6 до 9 месяцев, от 9 до 12 месяцев, свыше 12 месяцев). Такая группировка может проводиться, исходя из временных условий, установленных договорами или на основе расчета периодов оборота тех или иных группы материальных активов.
В упрощенных расчетах такая подробная группировка не производится, а осуществляется условное экспертно-экономическое разделение активов на агрегированные группы активов. Наиболее часто в литературе встречается следующий вариант группировки.
1. Наиболее ликвидные активы (НЛА) - к ним относятся денежные средства и краткосрочные финансовые вложения организации.
2. Быстро реализуемые активы (БРА) – дебиторская задолженность со сроком погашения менее 12 месяцев и прочие оборотные активы.
3. Медленно реализуемые активы (МРА) - запасы за исключением расходов будущих периодов, а также долгосрочные финансовые вложения (из раздела внеоборотных активов).
4. Трудно реализуемые активы (ТРА) – внеоборотные активы (кроме включенных в предыдущую группу и положительного сальдо отложенных налоговых активов и обязательств), а также дебиторская задолженность со сроком погашения свыше 12 месяцев.
Примечание:
- сумма указанных групп активов будет меньше итога баланса на сумму статей расходов будущих периодов и налога на добавленную стоимость по приобретенным ценностям;
- при наличии информации об иммобилизации (отвлечение из оборота) каких либо групп имущества может производиться корректировка указанных групп;
- для некоторого уточнения такой группировки могут быть применены среднестатистические значения доли иммобилизации в конкретных группах активов (например, 10 % дебиторской задолженности не погашается в установленные сроки и потому могут быть отнесены в группу медленно реализуемых активов).
Иммобилизация может быть установлена при неликвидности каких либо запасов, наличии краткосрочных ценных бумаг, эмитированных банкротами, дебиторской задолженности не оплаченной банкротами. Исходно иммобилизацией является вложение средств в уставные капиталы других организаций. При наличии необходимой информации, такие суммы должны исключаться из групп с высокой степенью ликвидности и переводится ниже расположенные.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
Таким образом, при анализе ликвидности баланса производится также группировка и пассивов организации. Критерием группировки является срок погашения обязательств в соответствии с договором. Группировка также может быть выполнена с разной степенью детализации. Например, с той же помесячной разбивкой, что и в отношении активов. В упрощенных оценках используется следующая группировка пассивов.
1. Наиболее срочные обязательства (НСО) – к ним относятся кредиторская задолженность, а также при наличии информации – просроченные займы и кредиты.
2. Краткосрочные пассивы (КП) – краткосрочные займы и кредиты (за исключением просроченных).
3. Долгосрочные пассивы (ДП) – долгосрочные замы и кредиты (за исключением просроченных).
4. Постоянные пассивы (ПП) – собственный капитал, уменьшенный на величину расходов будущих периодов, НДС и отрицательного сальдо отложенных налоговых активов и обязательств.
На основе указанных выше группировок активов и пассивов можно выстроить систему неравенств, характеризующих ликвидность баланса организации. Естественно, что платежные средства должны превышать соответствующие обязательства.
НЛА > НСО;
БРА > КП;
МРА > ДП.
---------------------
ТРА < ПП
Первое соотношение характеризует немедленную ликвидность, второе – краткосрочную, третье – перспективную. Соотношение ТРА и ПП должно иметь противоположный знак и не включается в оценку платежеспособности, так является характеристикой финансовой устойчивости организации (наличия собственных оборотных средств).
Выполнение первых трех неравенств, влечет выполнение и четвертого неравенства. Четвертое неравенство носит «балансирующий» характер; в то же время оно имеет глубокий экономический смысл - его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости – наличии у предприятия собственных оборотных средств.
В случае, когда одно или несколько неравенств имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе, хотя компенсация при этом имеет место лишь по стоимостной величине, поскольку в реальной платежной ситуации менее ликвидные активы не могут заменить более ликвидные (возникает нарушение платежной дисциплины).
Для комплексной оценки динамики ликвидности баланса в целом следует использовать общий показатель ликвидности, вычисляемой по формуле:
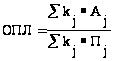
 ;
где Аj, Пj – соответствующие группы активов и обязательств,
kj – коэффициенты весомости, характеризующий значение конкретной группы для оценки ликвидности баланса.
В упрощенных расчетах применяется следующий набор весовых коэффициентов: k1 = 1; k2 = 0,5; k3 = 0,3.
Тогда формула будет иметь вид:
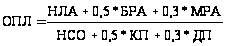 ;
Данный показатель применяется также при выборе наиболее надежного партнера из множества потенциальных партнеров на основе отчетности.
Для более детального варианта группировки активов и пассивов система и формула будут иметь вид:
Адо1мес < Пдо1мес
А1-3мес < П1-3мес
А6-12мес < П6-12мес
Асвыше12мес < Псвыше12мес
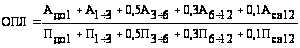
Анализ платежеспособности (ликвидности) организации также предполагает расчет «стандартных» коэффициентов ликвидности, которые уже были рассмотрены в предыдущем вопросе.
При оценке уровня кредитоспособности банки также широко используют рейтинговые системы, включающие относительные показатели финансовой устойчивости, платежеспособности, оборачиваемости и рентабельности.
45. Несостоятельность (банкротство) организации: финансово-правовой аспект
1. Сущность и критерии несостоятельности (банкротства)
Банкротство - один из необходимых элементов механизма рыночной экономики. Его значение состоит в добровольной или принудительной ликвидации несостоятельных хозяйствующих субъектов. Без банкротства нет конкуренции. В рыночной экономике, как и в природе, действует закон естественного отбора: выживают сильнейшие. Банкротство одних организаций - шанс для развития других. Угроза банкротства заставляет принимать меры по обеспечению финансовой устойчивости, повышению эффективности предпринимательской деятельности.
В действующем Федеральном законе «О несостоятельности (банкротстве)» от 26 октября 2002 г. № 127-ФЗ (далее - Закон о банкротстве) содержится следующее определение:
«Несостоятельность (банкротство) - признанная арбитражным судом неспособность должника в полном объеме удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей».
Законодатель указал здесь три существенные черты понятия несостоятельности (банкротства). Во-первых, это неспособность должника удовлетворить в полном объеме требования кредиторов по денежным обязательствам, т.е. неспособность рассчитаться по долгам со всеми кредиторами. Во-вторых, это неспособность должника уплатить налоги, сборы и иные обязательные взносы в бюджет соответствующего уровня и во внебюджетные фонды в порядке и на условиях, которые определены законодательством Российской Федерации. В-третьих, состояние неплатежеспособности должника трансформируется в несостоятельность (банкротство) только после того, как арбитражный суд констатирует наличие признаков неплатежеспособности должника, являющихся достаточным основанием для применения к нему процедур, предусмотренных Законом о банкротстве.
Действие Закона о банкротстве распространяется на все юридические лица (за исключением казенных предприятий, учреждений, политических партий и религиозных организаций), а также на граждан, в том числе зарегистрированных в качестве индивидуальных предпринимателей.
Банкротство банков и иных кредитных организаций осуществляется в соответствии с федеральным законом «О несостоятельности (банкротстве) кредитных организаций» от 25 февраля 1999 г. № 40-ФЗ.
Процессы банкротства и связанные с ними проблемы затрагивают государственные интересы и влияют на политическую и экономическую стабильность государства, поэтому они являются предметом государственного регулирования и контроля. Этим занимаются федеральная служба Российской Федераций по делам о несостоятельности и финансовому оздоровлению (ФСДНФО), а также Федеральный долговой центр при Правительстве России (ФДЦ) - специализированное государственное учреждение по обеспечению принудительного исполнения судебных решений об обращении взыскания на имущество организаций -должников.
В Законе о банкротстве определены признаки банкротства юридических лиц и граждан.
Признаком банкротства юридического лица считается его неспособность удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей, если соответствующие обязательства и (или) обязанности не исполнены им в течение трех месяцев с момента наступления даты их исполнения.
Для установления признаков банкротства должника определяется размер денежных обязательств и обязательных платежей.
Денежные обязательства включают: задолженность за переданные товары, выполненные работы и оказанные услуги; суммы займа с учетом процентов, подлежащих уплате должником. Подлежащие уплате за неисполнение или ненадлежащее исполнение денежных обязательств неустойки, штрафы, пени при определении размера денежных обязательств не учитываются.
Размер обязательных платежей определяется без учета установленных федеральным законодательством штрафов и других финансово-экономических санкций.
Дело о банкротстве может быть возбуждено арбитражным судом, если требования к должнику - юридическому лицу в совокупности составляют не менее 100 тыс. руб., а к должнику - физическому лицу - не менее 10 тыс. руб.
Заявление о признании предприятия банкротом в связи с неисполнением денежных обязательств могут подать само предприятие-должник, конкурсные кредиторы, налоговые и другие уполномоченные органы.
Право на обращение в арбитражный суд возникает у конкурсного кредитора, уполномоченного органа по денежным обязательствам по истечении 30 дней с даты направления (предъявления к исполнению) исполнительного документа в службу судебных приставов и его копии должнику.
Руководитель должника или индивидуальный предприниматель должен обратиться с заявлением в арбитражный суд о признании должника банкротом в обязательном порядке в случаях, если:
• удовлетворение требований одного или нескольких кредиторов приводит к невозможности исполнения денежных обязательств должника в полном объеме перед другими кредиторами;
• органом должника, уполномоченным в соответствии с учредительными документами на принятие решения о ликвидации должника, принято решение об обращении в арбитражный суд с заявлением должника;
• органом, уполномоченным собственником имущества должника - унитарного предприятия, принято решение об обращении в арбитражный суд с заявлением должника;
• в иных случаях, предусмотренных законом.
Руководитель должника, ликвидационная комиссия обязаны обратиться в арбитражный суд с заявлением должника, если при проведении ликвидации юридического лица установлена невозможность удовлетворения требований кредиторов в полном объеме.
В случае неисполнения обязанности по подаче заявления должника в арбитражный суд руководитель должника, члены ликвидационной комиссии несут установленную законом ответственность.
Если заявление должника подано должником в арбитражный суд при наличии у должника возможности удовлетворить требования кредиторов в