Оценка эффективности инжиниринга инвестиционно-строительной деятельности на примере ЗАО "Кинешемский домостроительный комбинат"
Государственный заказчик ежеквартально обобщает указанные отчеты, подготавливает и представляет сводный отчет о выполнении мероприятий Программы государственному заказчику-координатору.
Государственный заказчик-координатор представляет по итогам года в Правительство Российской Федерации доклад о ходе реализации Программы и входящих в ее состав подпрограмм и предложения по совершенствованию их реализации и необходимой корректировке намеченных мероприятий.
Реализация Программы и входящих в ее состав подпрограмм предусматривает участие федеральных органов исполнительной власти, органов исполнительной власти субъектов Российской Федерации и органов местного самоуправления.
Основным критерием участия субъектов Российской Федерации и муниципальных образований в реализации Программы и входящих в ее состав подпрограмм наряду с соблюдением требований по финансированию программных мероприятий (в случае наличия таких требований) является проведение необходимых преобразований на их территориях, включая развитие нормативной правовой базы.
Кроме того, по отдельным входящим в состав Программы подпрограммам предусмотрены дополнительные критерии участия застройщиков, банков, страховых компаний, коммунальных и других предприятий в реализации отдельных мероприятий.
Государственный заказчик определяет сроки и порядок проведения отбора, утверждает формы заявок на участие в отборе и методические рекомендации по их составлению, методики оценки заявок на участие в отборе, ведет учет хода выполнения указанных подпрограмм и использования средств федерального бюджета.
Условия отбора, установленные указанными подпрограммами, в том числе включают: требования к соответствующим региональным и муниципальным программам; критерии дисквалификации (за исключением подпрограммы "Обеспечение жильем молодых семей").
Оценке подлежат заявки субъектов Российской Федерации, представленные в соответствующий срок по установленной форме и не отвечающие критериям дисквалификации. Обязательным требованием для каждой из указанных подпрограмм является отсутствие нецелевого использования субвенций и субсидий, предоставляемых за счет средств федерального бюджета.
По результатам отбора определяются субъекты Российской Федерации, имеющие наилучшие показатели по оценочным критериям.
Средства федерального бюджета предоставляются отобранным субъектам Российской Федерации при соблюдении ими следующих основных условий: представление в установленный государственным заказчиком срок и по установленной им форме отчета о ходе выполнения программных мероприятий, включая отчет об использовании средств;
выполнение программных мероприятий за отчетный период;
целевое использование средств федерального бюджета;
отсутствие оснований для применения критериев дисквалификации, возникших после отбора субъектов Российской Федерации.
В таблице 2 приведены объемы финансирования Программы за счет средств федерального бюджета.
Таблица 2 Объемы финансирования Программы за счет средств федерального бюджета
| Подпрограммы |
Объем финансирования, млн.руб. (в ценах соответствующих лет) |
||
|
2002-2010 годы - всего |
в том числе | ||
|
I этап 2002-2004 годы |
II этап 2005-2010 годы |
||
| 1 | 2 | 3 | 4 |
| Всего | 137503,8 | 26993,5 | 110510,3 |
|
в том числе: подпрограмма "Государственные жилищные сертификаты" |
103060 | 19260 | 83800 |
| подпрограмма "Переселение граждан Российской Федерации из ветхого и аварийного жилищного фонда" | 845 | 180 | 665 |
| подпрограмма "Обеспечение жильем участников ликвидации последствий радиационных аварий и катастроф" | 1236,5 | 229,5 | 1007 |
|
подпрограмма "Обеспечение жильем граждан Российской Федерации, подлежащих отселению с комплекса "Байконур" |
141,4 | 24,4 | 117 |
| подпрограмма "Обеспечение жильем беженцев и вынужденных переселенцев в Российской Федерации" | 7998 | 1453 | 6545 |
| подпрограмма "Обеспечение жильем молодых семей" | 536 | 75 | 461 |
| субсидии для граждан, выезжающих из районов Крайнего Севера и приравненных к ним местностей | 14230,2 | 2649,2 | 11581 |
| научно-исследовательские и опытно-конструкторские работы | 70,5 | 25,5 | 45 |
Ожидаемые конечные результаты - реализация Программы должна обеспечить: улучшение жилищных условий населения страны;
доступность приобретения жилья, при которой средняя стоимость стандартной квартиры размером 54 кв. метра будет равна среднему совокупному денежному доходу семьи из трех человек за три года;
сокращение к 2010 году времени ожидания в очереди на получение социального жилья малоимущими гражданами с 15-20 лет до 5-7 лет;
рост объемов вновь вводимого и реконструируемого жилья не менее чем на 3-5 процентов в год;
обеспечение жильем за счет средств федерального бюджета более 360 тыс. семей граждан, относящихся к отдельным категориям, определенным законодательством Российской Федерации;
повышение качества коммунальных услуг, безопасности и комфортности проживания в жилищах (снижение уровня износа основных фондов жилищно-коммунального хозяйства с 60% в 2001 году до 30% в 2010 году);
создание условий для улучшения демографической ситуации в стране, реализации эффективной миграционной политики, снижения социальной напряженности в обществе, устойчивого и самостоятельного развития всех муниципальных образований.
Реализация федеральной программы "Жилище" ЗАО "Кинешемским домостроительным комбинатом"
Ивановская область активно участвует в реализации федеральной программы "Жилище", в ней задействовано множество строительных фирм и предприятий, выпускающих строительные материалы. В рамках программы "Жилище" в период с 2002 по 2010 года были построены новые жилые дома в таких городах области как Иваново, Кохма, Кинешма, Вичуга, Родники.
ЗАО "Кинешемский ДСК" принимает участие в одной из подпрограмм и осуществляет мероприятия по реализации Федерального закона "О жилищных субсидиях гражданам, выезжающим из районов Крайнего Севера и приравненных к ним местностей". В данном случае это переселенцы из Мурманской области.
Общий объем финансирования Подпрограммы по Ивановской области на 16 декабря 2009 года составил 192,169 млн. рублей, в том числе:
- средства федерального бюджета — 16,189 млн. рублей,
- средства областного бюджета — 63,690 млн. рублей,
- средства муниципального бюджета — 19,962 млн. рублей,
- средства внебюджетных источников — 92,328 млн. рублей.
Координатором выступает Департамент жилищно-коммунального хозяйства и благоустройства Ивановской области и Департамент строительства и архитектуры Ивановской области.
В начале 2002 года в городе Кинешма проводился тендер на участие в федеральной программе "Жилище", который получил ЗАО "Кинешемский ДСК". На первом этапе реализации программы 2002-2004 г. был построен жилой многоквартирный дом ул. Вичугская г. Кинешма, в данный момент строится аналогичный объект, относимый ко второму этапу федеральной целевой программы.
Источники финансирование данного проекта:
федеральный бюджет (80%) – 6800000 рублей;
администрация г. Кинешмы (10%) – 850000 рублей;
собственные средства ЗАО "Кинешемский ДСК" (в виде железобетонных строительных конструкций).
ЗАО "Кинешемский ДСК" производит общестроительные работы, работы по устройству отопления и вентиляции, горячего и холодного водоснабжения, внутренней канализации, электроосвещения, внутреннего газоснабжения выполняют субподрядные организации.
В таблице 3 приведены затраты на строительство жилого многоквартирного дома на ул. Вичугская г. Кинешма
Таблица 3 Сводка затрат по смете 1-1 Общестроительные работы
| Виды работ | Сумма, руб. | |
| 1 | 2 | 3 |
| Итого по смете 1-1 с накладными и плановыми | 8492298 | |
| в том числе по разделам | ||
| 1 | Кладка наружных и внутренних стен | 3197084 |
| 2 | Кладка кирпичных перегородок | 345975 |
| 3 | Лестницы | 104691 |
| 4 | Лоджии | 76849 |
| 5 | Перекрытие технического подполья | 258818 |
| 6 | Междуэтажные перекрытия и покрытия | 1500054 |
| 7 | Утепление чердачного перекрытия | 202140 |
| 8 | Кровля и кровельные покрытия | 182733 |
| 9 | Полы | 580947 |
| 10 | Заполнение оконных проёмов | 545876 |
| 11 | Заполнение дверных проёмов | 195149 |
| 12 | Отделочные работы – внутренние | 1074564 |
| 13 | Наружные отделочные работы | 205094 |
| 14 | Разные работы | 22324 |
Результатом участия ЗАО "Кинешемский ДСК" в ФЦП "Жилище" стало обеспечения жильем отдельных категорий граждан, определенных законодательством Российской Федерации, по соответствующей программе на 2002-2010 годы за счет средств федерального бюджета. Было построено два жилых многоквартирных дома (90 квартир) общей площадью 3750 кв.м.
Согласно положениям распоряжения Правительства Российской Федерации от 28.12.2008 № 1996-р федеральная целевая программа "Жилище" на 2002-2010 годы и входящие в ее состав подпрограммы продлеваются до 2015 года. Минрегионом России разработан и в настоящее время согласовывается с заинтересованными федеральными органами исполнительной власти проект постановления Правительства Российской Федерации, который должен утвердить основные параметры реализации ФЦП "Жилище" на период 2011-2015 годы.
Мероприятия по повышению эффективности инжиниринга инвестиционно-строительной деятельности ЗАО "Кинешемский ДСК"
В теории и практике рыночной экономики для анализа перспектив платежеспособности важное значение имеют доход и способность зарабатывать, так как именно эти факторы являются определяющими для финансового здоровья предприятия. Под способностью зарабатывать понимается способность предприятия постоянно получать доход от основной деятельности в будущем. Проанализировав работу организации в отчетном году можно сказать, что предприятие обладает большим потенциалом для улучшения эффективности своей деятельности.
Для вывода предприятия из кризисной ситуации, финансового оздоровления нужно использовать в комплексе внутренние и внешние механизмы финансовой стабилизации.
Финансовый инжиниринг на предприятии направлен на создание общей системы управления финансами предприятия, обеспечивающей принятие правильных управленческих решений, применение эффективных технологий планирования учета и контроля за движением денежных средств и финансовых результатов. Система финансового управления должна обеспечивать управление тремя направлениями: операционная, инвестиционная, финансовая деятельность.
Полная финансовая стабилизация достигается при условии, если предприятие обеспечило длительное финансовое равновесие. Поэтому стратегический механизм защитных мер должен быть направлен на поддержание финансовой устойчивости предприятия в длительном периоде.
В первую очередь нужно отказаться от выплаты поощрений за счет чистой прибыли по итогам года, чтобы оставить в обороте всю сумму образовавшейся нераспределенной прибыли.
По возможности нужно изыскать пути снижения налогов, не нарушая статей законодательства.
Необходимо наращивать темпы роста собственного производства, так как этот вид деятельности является достаточно рентабельным.
Внутренние механизмы финансовой стабилизации предприятия должны быть направлены на восстановление текущей платежеспособности предприятия. Для того чтобы оценить платежеспособность ЗАО "Кинешемский ДСК", необходимо провести анализ основных показателей ликвидности за 2008 год, приведенных в таблице 4.
Таблица 4 Анализ показателей ликвидности, тыс.руб.
| № п/п | Показатели | Начало года | Конец года | Изменение |
| 1 | 2 | 3 | 4 | |
| 1 | Касса | 165 | 54 | -111 |
| 2 | Расчетные счета | 320 | 550 | 230 |
| 3 | Прочие денежные средства | -170 | -170 | - |
| 4 | Краткосрочные финансовые вложения | - | - | - |
| 5 | Итого денежных средств и ценных бумаг(сумма строк1-4) | 315 | 434 | 119 |
| 6 | Дебиторская задолженность | 827 | 821 | -6 |
| 7 | Прочие оборотные активы | - | - | - |
| 8 | Итого денежных средств, ценных бумаг и краткосрочной дебиторской задолженности (сумма строк 5-7) | 1142 | 1255 | 113 |
| 9 | Запасы и затраты | 3388 | 3536 | 148 |
| 10 | Итого ликвидных средств (стр.8+стр.9) | 4530 | 4791 | 261 |
| 11 | Кредиторская задолженность | 4125 | 3913 | -212 |
| 12 | Расчеты по дивидендам | - | - | - |
| 13 | Итого краткосрочных обязательств (сумма строк 11-12) | 4125 | 3913 | -212 |
| 14 | Коэффициент абсолютной ликвидности (стр.5/стр.13) | 0,1 | 0,11 | 0,01 |
| 15 | Коэффициент критической ликвидности (стр.8/стр.13) | 0,3 | 0,32 | 0,02 |
| 16 | Коэффициент текущей ликвидности (стр.10/стр.13) | 1,1 | 1,22 | 0,12 |
Коэффициент абсолютной ликвидности свидетельствует о хорошем уровне платежеспособности, так как в текущий момент ЗАО "Кинешемский ДСК" может погасить 10% своих краткосрочных долгов. Этот индикатор имеет особенное значение для поставщиков материальных ресурсов и банка – потенциального кредитора.
При определении коэффициента текущей ликвидности (общий коэффициент покрытия долгов) в расчет включена вся сумма оборотных активов. Полученный расчетный коэффициент текущей ликвидности превышает краткосрочные финансовые обязательства на 10% на начало года и на 22% обеспечивает резервный запас для компенсации убытков, которое может понести предприятие при размещении и ликвидации всех оборотных активов, к концу года, также банк возможно посчитает привлекательным вкладывать свои средства в деятельность предприятия, организация может предоставить достойное залоговое обеспечение.
Одним из вариантов дальнейшего развития строительной деятельности ЗАО "Кинешемский ДСК" может стать строительство нового объекта.
В 2010 году ЗАО "Кинешемский ДСК" планирует приступить к строительству 24 квартирного, 3 этажного, 2-х подъездного дома общей площадью квартир 1560 кв.м. В каждом подъезде будет расположено 12 квартир ( по 4 квартиры на каждой площадке - 2 однокомнатная площадью 50 кв.м, 2 двухкомнатная площадью 80 кв.м.). Дом будет распложен в г. Кинешма, строительство планируется завершить через 14 месяцев разбив на 3 периода:
1.Подготовительный
2.Основной период строительства
3.Благоустройство прилегающей территории
1.Подготовительный период включает в себя:
- отвод участка
- временные сети
- вертикальная планировка
- временные здания и сооружения
На данном этапе строительства главным образом необходимо провести освоение строительной площадки, уточнение технологии возведения объекта, а так же решить вопросы материально – технического снабжения. Продолжительность данного этапа по времени принимается равной 1 мес. с нормативной трудоёмкостью порядка 1500 чел. – часов. Затраты на данном этапе строительства примерно находятся в рамках 1341874,16 рублей, в том числе сметная заработная плата и пределах 80000 рублей.
2. Период основного строительства включает в себя следующие виды работ:
- общестроительные работы;
-монтаж систем отопления;
-монтаж систем вентиляции и кондиционирования воздуха;
- монтаж системы холодного водоснабжения;
- монтаж системы горячего водоснабжения;
- монтаж системы канализации;
- устройство водостоков;
- устройство системы газоснабжения;
- монтаж системы электроснабжения;
- установка слаботочных устройств и диспетчеризация лифтов;
- установка лифтов и монтаж подкрановых путей.
На данном этапе строительства в рамках цикла общестроительных работ в первую очередь производится разработка грунта под устройство фундамента с применением экскаваторов и бульдозеров с последующим уплотнением грунта пневматическими трамбовками. Нормативная трудоёмкость составляет порядка 5000 чел. – часов. Сметная стоимость данных работ составляет 850000 руб., в том числе заработная плата 150000 руб.
Затем производится устройство фундамента, возведение стен, перегородок и колонн, устройство перекрытий и кровли. На данном этапе работы имеют следующий вид: укладка блоков и плит фундамента, кладка стен из силикатного кирпича, армирование кладки стен и других конструкций из проволоки холоднотянутой, окраска металлоконструкций, боковая и горизонтальная гидроизоляция, монтаж лестниц, устройство кровли, наружная отделка, сантехнические работы, монтаж электропроводки, прокладка распределительных сетей в подвалах на чердаках, в технических и служебных помещениях, телефонизация, домофонная связь. Кроме того, по мере возведения последующих этажей на нижележащих проводятся работы по монтажу дверных и оконных блоков и первичная внутренняя отделка.
Нормативная трудоёмкость данных работ приблизительно составляет порядка 110000 чел. – часов. Средний разряд рабочих – строителей, занятых при производстве работ равен 3,2. Сметная стоимость данного этапа основного периода строительства находится в рамках 15018976,6 руб., в том числе заработная плата порядка 1280000 руб.
3. Период благоустройства территории включает в себя:
3.1. Асфальтирование прилегающей территории. В данный этап работы входит: устройство основания под тротуары из щебня, устройство покрытий дорожек из асфальтобетонной смеси, устройство отмостки, установка бетонных бортовых камней и т.д.
3.2 Устройство газонов. На данном этапе проводятся следующие виды работ: подготовка почвы для устройства партерного и обыкновенного газона с внесением растительного слоя, посев газонов.
Нормативная трудоемкость данных работ составляет 1500 человеко-часов. Сметная стоимость данного периода строительства составляет 1818442,24 рублей, в том числе заработная плата составляет 200000 рублей.
Ориентировочная себестоимость 1м2 жилья будет равна 11700 рублей. Таким образом, необходимый объем инвестиций составляет 18179300 рублей.
Строительство данного дома проводится в соответствии с разработанным графиком:
- подготовительный период - 1 мес. с объемом капиталовложений 1341874,16 рублей
- основной период строительства - 12мес., объем капиталовложений 16018976,6 рублей
- благоустройство прилегающей территории - 1мес. объем капиталовложений 1818442,24 рублей.
Для того, чтобы приступить к строительству данного объекта, ЗАО "Кинешемский ДСК" должен иметь значительную сумму собственных средств, для этого необходимо иметь представление о финансовой устойчивости предприятия. Основные коэффициенты финансовой устойчивости приведены в таблице 5.
Таблица 5 Расчет относительных коэффициентов финансовой устойчивости ЗАО "Кинешемский ДСК" за 2008 год
| Показатель |
На начало года |
На конец года |
Абсолютные изменения (+,-) |
Темп роста % |
|
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Имущество предприятия, тыс.руб.(В) | 26384 | 26980 | 596 | 102,26 |
| 2 | Источники собственных средств (капитал и резервы),тыс.руб. (СК) | 22259 | 23067 | 808 | 103,63 |
| 3 | Краткосрочные пассивы, тыс.руб. (КП) | 4125 | 3913 | -212 | 94,86 |
| 4 | Внеоборотные активы,тыс.руб. (ВА) | 19845 | 20783 | 938 | 104,73 |
| 5 | Оборотные активы, тыс.руб.(ОА) | 4568 | 4602 | 34 | 100,74 |
| 6 | Запасы и затраты, тыс.руб.(МЗ) | 3576 | 3727 | 151 | 104,22 |
| 7 | Собственные оборотные средства, тыс.руб.(СОС) [2-4] | 2414 | 2284 | -130 | 94,61 |
| 8 | Коэффициент финансовой независимости (автономии) (Ка)[ 2:1] >0,5 | 0,84 | 0,85 | 0,01 | 101,19 |
| 9 | Коэффициент финансовой устойчивости (Ку) [ (2+ДолгПасс):1] | 0,84 | 0,85 | 0,01 | 101,19 |
| 10 | Коэффициент капитализации (финансовой активности) (Кзс) [3:1] <0,7 | 0,15 | 0,14 | -0,01 | 93,33 |
| 11 | Коэффициент обеспеченности собственными оборотными средствами (Ко) [7:5] >=0,1 | 0,52 | 0,49 | -0,03 | 94,23 |
На основании полученных данных можно сделать следующие выводы:
Финансовая независимость предприятия достаточно высока. Это подтверждается значением коэффициента автономии 0,84-0,85, показывающего долю собственных средств в стоимости имущества предприятия. На конец года коэффициент вырос, то есть для инвесторов и кредиторов снижается риск вложения своих средств. Считается, что не менее 50% активов предприятия должно быть сформировано за счет собственных источников.
Показателем, обратным коэффициенту собственности, выступает удельный вес заемных средств в стоимости имущества. По данным расчета мы видим, что коэффициент капитализации (финансового риска) не превышает норматив на начало года (0,15) и ещё снижается к концу года (0,14), то есть финансовая зависимость предприятия от внешних инвесторов незначительна. Причиной увеличения показателя является то, что темп прироста собственного капитала (3,63%) выше темпа прироста заемного (-5,14%). Так как в организации заемные средства представлены кредиторской задолженностью и нет кредитов и займов, то риск предприятия от невыполнения обязательств по платежам и возможности банкротства исключен.
Финансовую устойчивость организации отражает удельный вес собственных и долгосрочных заемных средств в стоимости имущества. Коэффициент финансовой устойчивости показывает, что доля собственных средств в стоимости имущества предприятия составила на начало года 84%, а на конец года вырос до 85%, что свидетельствует о высокой финансовой устойчивости: сумма задолженности намного ниже собственных средств. Так как предприятие не пользуется долгосрочными кредитами и займами, то величина данного коэффициента совпадает с показателем финансовой независимости.
Коэффициент обеспеченности собственными оборотными средствами на начало и на конец периода соответствует нормативу (не менее 10% стоимости оборотных активов должно быть сформировано за счет собственных источников). На начало года оборотные активы были на 52% сформированы за счет собственных оборотных средств и на 48% - за счет заемных. На конец года показатель снизился до нижнего нормативного уровня, то есть за счет собственных оборотных средств было сформировано 49% оборотных активов и на 51% - за счет заемных.
Рассчитанные показатели характеризуют финансовое положение предприятия на конец года как устойчивое. Большая часть рассчитанных коэффициентов соответствует установленным нормативам, кроме того, динамика увеличения отклонений от нормы происходит в значительном темпе.
Внешним механизмом финансовой стабилизации является привлечение кредитов с помощью вексельной схемы, также можно воспользоваться факторинговой схемой финансирования. Расчеты и обоснование выбора данных схем привлечения денежных средств на строительство жилого дома приводятся в главе 3 дипломного проекта.
Глава 3. Определение мероприятий по повышению эффективности инжиниринга инвестионно-строительной деятельности ЗАО "Кинешемский домостроительный комбинат"
3.1 Факторинговая схема финансирования, как вариантпополнения денежных средств в обороте
В первую очередь нужно решить задачу финансирования оборотного капитала, так как ЗАО "Кинешемский ДСК" помимо строительства занимается ещё и выпуском железобетонных конструкций. Значит, размер и срок кредита должны быть сопоставимы с недостающими оборотными средствами для финансирования торгового цикла: то есть полученные средства будут нужны лишь до того момента, пока не поступят деньги от покупателей.
Проанализировав имущественное и финансовое состояние ЗАО "Кинешемский ДСК" на конец 2008 года, наилучшим вариантом быстрого пополнения денежных средств в обороте является факторинг. Факторинг - комплекс финансовых услуг, оказываемых клиенту в обмен на уступку дебиторской задолженности. Комплекс финансовых услуг включает в себя финансирование поставок товаров, страхование кредитных рисков, учет состояния дебиторской задолженности и работу с дебиторами по своевременной оплате. Факторинг дает возможность покупателю отсрочить платежи, а поставщику получить основную часть оплаты за товар сразу после его поставки.
Гражданский кодекс Российской Федерации (Глава 43) определяет факторинговые операции следующим образом: "По договору финансирования под уступку денежного требования одна сторона (финансовый агент) передает или обязуется передать другой стороне (клиенту) денежные средства в счет денежного требования клиента (кредитора) к третьему лицу (должнику), вытекающего из предоставления клиентом товаров, выполнения им работ или оказания услуг третьему лицу, а клиент уступает или обязуется уступить финансовому агенту это денежное требование". [15, 824]
Схема факторинга выглядит достаточно просто. Поставщик отгружает продукцию покупателю на условиях отсрочки платежа. Накладные передаются в банк. Он в свою очередь платит компании по накладным за отгруженный товар от 50% до 90% долга покупателя (размер этой суммы зависит от величины сделки, продолжительности отсрочки оплаты, рисков, связанных с работой клиента, и количества отгружаемого товара). Позже покупатель переводит на счет банка деньги в размере стоимости товаров, поставленных компанией на условиях отсрочки платежа. После этого факторинговая компания переводит остаток суммы поставщику.
Схема факторинга представлена на рисунке 5.[27,137]
Обслуживающий банк (Ивановский филиал ОАО "Промсвязьбанк") предлагает этот вид финансовой услуги. Банк заключает договор финансирования под уступку денежного требования (факторинг регрессный).
Дебиторы ЗАО "Кинешемский ДСК" - крупные строительные организации, в платежеспособности которых можно не сомневаться.
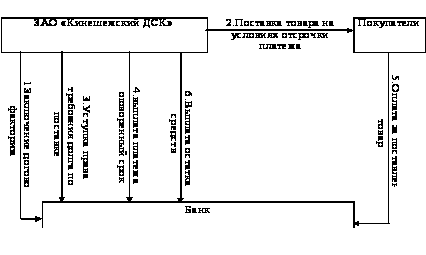
Рис. 5 Схема факторинга
Комиссии банка по факторингу составляют от 1,4 % до 1,6 % в месяц от суммы уступленного денежного требования (без НДС). Величина комиссий зависит от длительности отсрочки денежных требований и от объемов уступки, платежеспособности дебитора.
Комиссия, которую взимает банк, обычно включает в себя: 1) процент от оборота поставщика; 2) фиксированный сбор за обработку документов по каждой поставке; 3) процент за пользование денежными ресурсами (полностью относится на себестоимость продукции); 4) помимо этого банк может взимать и другие платежи, например, за каждый день просрочки платежа покупателями.
Положительные аспекты использования факторинга для поставщика.
▪ получение большей части оплаты (до 90 %) за предоставленные товары сразу после отгрузки;
▪ исчезает риск несвоевременной оплаты товаров;
▪ сокращение до минимума длительности операционного цикла;
▪ увеличение объемов продаж и выручки;
▪ поддержание оптимальных для продаж запасов (объем и ассортимент продукции);
▪ позволяет без риска ухудшения платежеспособности увеличивать срок предоставляемой отсрочки покупателям;
▪ привлечение новых покупателей льготными условиями оплаты (предоплаты);
▪ сокращение сроков расчета с поставщиками (можно получить дополнительные скидки);
▪ повышение ликвидности активов и улучшение финансового положения организации в целом;
▪ дополнительное беззалоговое финансирование;
▪ ускорение оборачиваемости дебиторской задолженности;
▪ упрощение планирования денежного оборота;
▪ увеличение товарооборота;
▪ усиление контроля за оплатой текущей задолженности;
▪ своевременная уплата налогов и контрактов поставщиков за счет наличия в необходимом объеме оборотных средств.
Факторинг позволяет клиенту также избавиться от рутинной работы, связанной с отслеживанием состояния дебиторской задолженности, напоминанием дебиторам о задержках платежей. Обычно факторинговая компания по первому требованию поставщика предоставляет ему отчет о состоянии дебиторской задолженности, включающий в себя информацию обо всех поставках поставщика и платежах его покупателей.
Таким образом, финансирование в рамках факторинга навсегда избавляет поставщика от проблемы дефицита оборотных средств, и это происходит без роста его кредиторской задолженности. Кроме того, факторинговое финансирование более целевое, чем, например, кредит: компания выплачивает проценты именно за тот промежуток времени, когда ей действительно нужны деньги.
Положительные аспекты использования факторинга для покупателя.
более выгодные условия оплаты, что не требует отвлечения значительных денежных средств из оборота как в случае предоплаты или оплаты по факту;
планирование графика погашения задолженности;
увеличeниe покупательной способности
Рассмотрим основные различия между факторингом и кредитом в таблице 6.
Таблица 6 Основные различия между факторингом и кредитом
| Факторинг | Кредит |
| Предоставляется целый комплекс услуг | Предоставляются только денежные средства |
| Факторинговое финансирование погашается за счет денег, поступающих от покупателей | Кредит погашает сам заемщик |
| Договор факторинга бессрочен | Кредит предоставляется на конкретный срок |
| Не требуется предоставления обеспечения | Как правило, требуется предоставление залога |
| Общая сумма финансирования не ограничена | Предоставляется в пределах установленного лимита |
| Комиссии целиком относятся на себестоимость | Проценты относятся на себестоимость в пределах ставки рефинансирования БР, увеличенной в 1,1 раза |
| В составе затрат организации комиссии носят переменный характер | В составе затрат организации проценты носят постоянный характер |
| Комиссии облагаются НДС | Проценты не облагаются НДС |
| Проводится упрощенный анализ финансового состояния Поставщика | Предъявляются жесткие требования к финансовому положению заемщика |
| Для совершения уступки необходимо предоставить только договор купли-продажи, накладную и счет-фактуру | Заемщику необходимо предоставлять большое количество различных документов |
| Не возникает кредиторской задолженности в балансе Поставщика (лишь изменяется структура оборотных активов) | Увеличивается кредиторская задолженность, величина активов и валюта баланса в целом |
| Не исключает возможность получения кредитов | Уменьшает объемы привлечения средств |
Если покупатель решит досрочно (до наступления срока платежа по контракту) расплатиться за товар, то с предприятия не будет дополнительно взиматься комиссия за досрочное погашение финансирования. Не стоит забывать, что краткосрочное финансирование обслуживает движение оборотного капитала и спрос на него является производной от спроса на товары и услуги, а, следовательно, изменяется в зависимости от рыночной конъюнктуры или сезона. Если в данный момент у предприятия нет потребности в привлечении дополнительных ресурсов, то оно может временно отказаться от финансирования поставок и не платить комиссию. При этом остается возможность возобновить финансирование при появлении подобной необходимости.
Рассмотрим экономическую эффективность применения факторинга.
На нашем предприятии средний ежемесячный объем выручки в 2008 году составил: 22631 тыс. руб./12 мес. = 1885,92 тыс. руб. Отсрочка платежа (коммерческий кредит его покупателям) 15 дней. Средняя ежемесячная себестоимость продаж: 18875 тыс. руб./12 мес. = 1572,92 тыс. руб.
Предположим, что организация не будет применять факторинг. Рассчитаем скрытые затраты (упущенную выгоду) в связи с предоставлением коммерческого кредита ее покупателям.
Допустим, что по официальным данным инфляция за год составит 12% и будет равномерной в течение года (о фактической инфляции с учетом скрытой инфляции мы можем только догадываться). Следовательно, предприятие в ожидании платежей от своих дебиторов за месяц теряет 1%*2=2% от выручки. Это при условии, что дебиторы заплатят через 15 дней.
Из-за отсутствия свободных денежных средств ЗАО "Кинешемский ДСК" не может приобретать товары, работы, услуги по предоплате или по факту, что чаще всего дешевле. Значит, фирма вынуждена сама прибегать к коммерческому кредиту у своих поставщиков. Срок погашения кредиторской задолженности поставщикам и подрядчикам в договорных обязательствах оговаривается с отсрочкой платежа в течение 20-30 дней. Разница в цене по предоплате и оплате с отсрочкой, как правило, составляет 1-3%. Поставщики и подрядчики за возможность "платить не сразу" повышают цену товара, работ, услуг на 1-3% (для дальнейших расчетов возьмем меньшую величину 1%).
Минимальный размер доли стоимости товаров, работ, услуг в себестоимости товарной продукции составляет 60-80% (для дальнейших расчетов возьмем величину 60%), то к потерям фирмы смело можно прибавить еще 0,6% от себестоимости продаж за один производственный или торговый цикл или 1,2% за месяц.
И, наконец, самая главная составляющая потерь: выводя деньги из оборота на 15 дней, предприятие не может инвестировать их в производство (закупку) новой партии товара, то есть пропускает как минимум два производственных или торговых цикла в месяц. Необходимо рассчитать рентабельность продаж на 2008 год: 853 тыс.руб./22681 тыс.руб. = 3,77%. При рентабельности продаж в 3,77% недополученная прибыль от продаж составит 7,54% за месяц от выручки. Сведем расчеты упущенной выгоды в таблицу 7.
Таблица 7 Расчеты скрытых затрат (упущенной выгоды) за 1 месяц
| Показатель |
Единица измерения |
Значение |
| 1. Средний ежемесячный объем выручки в 2008 г. | тыс. руб. | 1885,92 |
| 2. Средняя ежемесячная себестоимость продаж | тыс. руб. | 1572,92 |
| 3. Упущенная выгода с учетом инфляции | % | 1 |
| 4. Упущенная выгода с учетом инфляции [1*3] | тыс. руб. | 18,86 |
| 5. Упущенная выгода от получения коммерческого кредита от поставщиков | % | 1,2 |
| 6. Упущенная выгода от получения коммерческого кредита от поставщиков [2*5] | тыс. руб. | 18,88 |
| 7. Недополученная прибыль за счет увеличения оборота производственного или торгового цикла | % | 7,54 |
| 8. Недополученная прибыль от продаж за счет увеличения оборота производственного или торгового цикла [1*7] | тыс. руб. | 142,2 |
| 9. Итого упущенная выгода [4+6+8] | тыс. руб. | 179,94 |
| 10. Предполагаемые расходы по факторингу [стр.1*1,6%] | тыс. руб. | 30,17 |
Предполагаемые расходы по факторингу за месяц составили 30,17 тыс.руб., что намного меньше упущенной выгоды 179,94 тыс.руб. от не использования возможности работать с банком по финансированию отгрузок под уступку денежного требования, даже уменьшив полученную величину выгоды на разного рода непредвиденные расходы. Разница составит 149,77 тыс. руб., которыми ЗАО "Кинешемский ДСК", наверняка, сможете распорядиться. Управление дебиторской задолженностью предполагает и покрытие кредитного риска (в качестве дополнительной услуги) в случае, если это необходимо и есть опасения относительно платежеспособности Ваших покупателей.
3.2 Разработка вексельной схемы привлечения финансовых средств
На основе данного реально существующего дома, можно применить следующие схемы дополнительного финансирования строительства жилья: вексельная схема. Суть вексельной схемы такова: покупателю продают не саму квартиру, а право на нее, выпуская вексель, по которому клиент и получает право на будущую жилплощадь. Застройщикам работать по этой схеме вполне удобно. Для закрепления обязательств застройщика параллельно с вексельной схемой заключается предварительный договор купли – продажи. Смысл его заключается в следующем: покупатель и продавец жилья подписывают между собой договор предварительной купли-продажи, согласно которому покупатель обязуется внести денежные средства, а продавец – предоставить ему жилое помещение согласно договору. Причем часть денег (или всю сумму) покупатель вносит заранее. Впоследствии между участниками сделки заключается полноценный договор купли-продажи на готовый объект недвижимости.
Вексель - это разновидность долгового обязательства, составленного в строго определенной форме и дающего бесспорное право требовать уплаты обозначенной в векселе суммы по истечении срока, на который он выписан.
Вексель - это формальный документ, и отсутствие любого из обязательных реквизитов делает его недействительным; это безусловное денежное обязательство, так как приказ его оплатить и принятие обязательств по оплате не могут быть ограничены никакими условиями; это абстрактное обязательство, так как не допускаются никакие ссылки на основание его выдачи. [13,118]
Предметом вексельного обязательства могут быть только деньги.
Отличия векселя от других долговых обязательств:
- может передаваться из рук в руки без передаточной надписи;
- ответственность по векселю для участвующих в его обороте лиц является солидарной, за исключением лиц, совершающих безоборотную надпись;
- при неоплате векселя в установленный срок необходимо совершение нотариального протеста;
- форма векселя точно установлена законом, и другие условия считаются ненаписанными;
- является абстрактным денежным документом и в силу этого не обеспечивается залогом, задатком, неустойкой и т.д.
Основой вексельной сделки является коммерческий кредит, предоставляемый предприятиями друг другу, минуя банк. Оформление такого кредита векселем имеет ряд преимуществ например, по сравнению с кредитным договором.
Во-первых, вексель мобилен. По кредитному договору организация, выдавшая заем, обычно не может требовать его возврата раньше обусловленного срока. Вексель же является ценной бумагой, и его в случае необходимости можно продать на фондовом рынке или заложить в банк.
Во-вторых, вексель - абстрактное долговое обязательство, не связанное с конкретными условиями сделки, поэтому с его помощью удобно производить взаиморасчет задолженностей между предприятиями.
В-третьих, существующими нормативными актами предприятиям предписывается переоформить просроченную кредиторскую задолженность в виде финансовых векселей. При этом основанием для бесспорного взыскания задолженности по поставкам товаров и оказанным услугам, а также обеспечением банковских ссуд на оплату товарно-материальных ценностей должны являться только платежные обязательства с фиксированными сроками платежа, в том числе оформленные товарными векселями.
Выпуск векселей планируется начать за 2 месяца до начала строительства, что даст время для реализации векселей и накопления необходимого объема капитала. Выпуск векселей и их последующую реализацию будем проводить в соответствии с законодательством Российской Федерации.
Определим затраты на выпуск векселей. В данном случае этой работой будут заниматься 3 сотрудника экономического отдела, их заработная плата при этом будет составлять 8000 рублей на каждого сотрудника (в сумме 24000 рублей). Рассматривая затраты на выпуск векселей будем исходить из расчета 300 рублей на каждый выпущенный вексель. Номинальная стоимость каждого векселя будет составлять 181793 рубля. Всего будет выпущено 100 векселя на общую сумму 18179300 рублей. Общие затраты на выпуск векселей составят 30000 рублей +24000 рублей заработная плата сотрудников занимающихся данной работой.
Государственная регистрация выпуска (дополнительного выпуска) эмиссионных ценных бумаг сопровождается регистрацией их проспекта в случае размещения эмиссионных ценных бумаг путем открытой подписки или путем закрытой подписки среди круга лиц, число которых превышает 500.
В случае, если государственная регистрация выпуска (дополнительного выпуска) эмиссионных ценных бумаг сопровождается регистрацией проспекта ценных бумаг, каждый этап процедуры эмиссии ценных бумаг сопровождается раскрытием информации. В нашем случае раскрытая информация будет содержать: организация осуществляющая выпуск векселей, номинальная стоимость векселя, сроки погашения векселя. Общая сумма затрат на