Оценка финансового контроля на предприятии
Приведенные в таблице 5 данные свидетельствуют о том, что в ОАО «Химпром» имущество предприятия увеличилось с 3115 млн. руб. до 3822 млн. руб. Увеличение стоимости имущества связано со значительным увеличением как стоимости внеоборотных активов, так и существенным ростом стоимости оборотных активов. В тоже время рост стоимости имущества способстовавал росту величины обязательств, тем роста которых в 2007 г. по сравнению с данными за 2006 г. составил 6,3 %.
Коэффициенты, характеризующие финансовое состояние ОАО «Химпром» за 2005-2007 гг. представлены в таблице 6.
Обобщенная оценка финансовых коэффициентов позволяет сделать вывод о том, что на протяжении анализируемого периода у предприятия ОАО «Химпром» было нормальное финансовое состояние.
Таблица 6
Анализ показателей финансового состояния ОАО «Химпром» за 2005-2007 гг. тыс. руб.
| Показатели |
Нормальное значение коэффициента |
На начало 2006 года |
На начало 2007 года | На начало 2008 года | Изменение к началу 2006 года | |
|
На 1.01. 2007 г. |
На 1.01. 2008 г. |
|||||
| 1. Коэффициент автономии | Кавт. і 0,5 | 0,894 | 0,898 | 0,872 | +0,004 | -0,022 |
| 2.Коэффициент соотношения заемных и собственных средств | Кз/с ≤ 1 |
0,55 |
0,79 |
0,90 |
+0,24 |
+0,11 |
| 3.Коэффициент маневренности | К мн = 0,5 | 0,035 | 0,082 | 0,073 | +0,047 | +0,038 |
| 4.Коэффициент обеспеченности запасов и затрат собственными источниками формирования | Кобз і 0,6-0,8 |
-0,23 |
-0,20 |
-0,24 |
+0,03 |
+0,04 |
| 5.Коэффициент абсолютной ликвидности | Кал і 0,2 - 0,7 | 0,02 | 0,08 | 0,05 | +0,006 | -0,03 |
| 6.Коэффициент покрытия | Кп і 2 | 1,300 | 1,721 | 1,680 | +0,421 | +0,380 |
В целом анализ производственно-хозяйственной и финансовой деятельности ОАО «Химпром» позволяет сделать следующие выводы:
- эффективность деятельности предприятия за анализируемый период имеет тенденцию к снижению, ресурсы предприятия используются не в полной мере, о чем свидетельствует уменьшение рентабельности продаж, рентабельности активов, замедление оборачиваемости оборотного капитала;
- финансовое состояние предприятия нормальное, предприятие в основном использует собственные источники финансирования, однако, есть возможность увеличения финансовых ресурсов предприятия за счет привлечения долгосрочных кредитов и займов.
2.2 Характеристика организации финансового контроля в ОАО «Химпром»
Действующая структура предприятия включает 1 производство, обособленный завод №4, а также 23 технологических цехов и 16- вспомогательных, связанных с производством цехов. ОАО "Химпром" имеет мощную научную базу – Научно-исследовательский центр. Структура включает также проектно-конструкторское управление, типографию, законсервированные цеха, речной порт с подстанцией, объекты соцкультбыта.
На территории ОАО «Химпром» действуют совместные предприятия:
- ОАО «Перкарбонат» (учреждено в 1995 году, вид деятельности - производство перкарбоната натрия);
- СП ЗАО «Пронова» (учреждено в 1997 году, соучредитель - фирма «Абона», Венгрия, вид деятельности - производство дифенилгуанидина);
- СП ЗАО «Дюпон-Химпром» (учреждено в1998 году, соучредитель - фирма «Дюпон», США, вид деятельности - производство смесевых гербицидов для сельского хозяйства);
- СП ЗАО «Катион» (учреждено в 1998 году, соучредитель - фирма «Pumica Trading Corp. LTD», Великобритания, вид деятельности – производство катионных красителей).
На сегодняшний день ОАО «Химпром» представляет собой крупнейшее химическое предприятие с обширной номенклатурой продукции и высоким технологическим уровнем производства. В рамках данной работы подробно охарактеризуем организацию финансового контроля в организации и рассмотрим как проводится контроль в Транспортной службе ОАО «Химпром».
ОАО «Химпром» стабильное и динамично развивающееся предприятие. Период с 2005 по 2007 годы явился стабильным по развитию производственно-хозяйственной деятельности. В 2007 году в деятельности ОАО "Химпром" основной акцент был сделан на достижение финансово-экономической и рыночной устойчивости предприятия путем комплексного подхода к рациональному использованию ресурсов общества.
Изменения в объемах производства основных видов продукции (табл. 1.2) зависят в основном от колебаний спроса на рынке и сокращения производства нерентабельной продукции. Многая продукция кроме продажи используется и для внутризаводского потребления, то есть для производства других видов продукции, и поэтому при изменении объемов производства одних видов продукции, могут меняться и другие.
В данном параграфе рассмотрены особенности организации финансовой политики коммерческой организации в связи со значительной информационной емкостью этого элемента системы управления финансами предприятия. Финансовая политика предприятия в наиболее узком смысле - это совокупность решений и процедур в сфере денежных отношений предприятия, возникающих на всех стадиях его создания, деятельности, реорганизации и ликвидации.
Финансовый контроль осуществятся в рамках финансовой политики и призван обеспечить достаточный уровень обеспеченности финансовыми ресурсами всех подразделений предприятия.
Финансовая политика ОАО «Химпром» - это совокупность обеспечивающих выполнение его стоимостных целей и задач (максимизация ценности предприятия, максимизация рентабельности капитала, максимизация прибыли при приемлемом уровне ликвидности и др.) экономических отношений (решений и процедур) по поводу: образования, распределения и использования (расходования) хозяйственных средств в результате его деятельности (а точнее, на всех стадиях создания, деятельности, реорганизации и ликвидации предприятия); формирования и изменения стоимостных оценок и пропорций активов и пассивов.
Отметим, что финансовый контроль в ОАО «Химпром» осуществляет специально созданный отдел – отдел финансового контроля, который входит в состав финансовой службы. Объектами финансового контроля в ОАО «Химпром» являются: 1) уровень и динамика финансовых результатов деятельности предприятия; 2) имущественное и финансовое состояние предприятия; 3) деловая активность и эффективность деятельности предприятия; 4) управление структурой капитала предприятия; 5) политика привлечения новых финансовых ресурсов; 6) управление капиталом, вложенным в основные средства (основным капиталом); 7) управление оборотными средствами; 8) управление финансовыми рисками; 9) системы бюджетирования и бизнес - планирования; 10) система безналичных расчетов (на предприятии).
Ниже будет рассмотрены основные направления финансового контроля за процессом отгрузки и оплаты готовой продукции. Процедуры оперативного контроля выполнения планов сбыта (планов продаж, планов отгрузок) в ОАО «Химпром» осуществляются по нижеописанной схеме.
Начальник экономического бюро отдела сбыта (экономист по сбыту) - лицо, осуществляющее первичный контроль за выполнением планов сбыта, - на основе ежедневных рапортов об отгрузках из бюро оперативного управления отдела сбыта и данных по расчетам за продукцию из договорно-правового бюро отдела сбыта подготавливает и ежедневно по установленному порядку передает заместителю начальника отдела сбыта по управлению сбытом (своему непосредственному начальнику) отчеты о выполнении планов продаж за день и с начала отчетного периода (пятидневки, декады, месяца, квартала, года), а также ежедневные отчеты (рапорты) о выполнении оперативно-календарных планов (графиков) отгрузок (по видам отгрузок).
В отчетах об отгрузке указываются плановые и фактические данные по видам отгрузки, видам транспортировки, по времени, затраченному на осуществление погрузочно-разгрузочных работ, непосредственно транспортировку и обратный пробег автотранспорта. Отчеты представляются по установленной форме, то есть являться системно построенными и в установленном порядке утвержденными формулярами внутренней отчетности. В них указываются плановые и фактические данные по установленным предметам объектов отчетности (например, объект отчетности - продажи (объемы продаж); предметы отчетности - продажи в разрезе видов продукции, регионов, групп покупателей и т.п.).
Заместитель начальника отдела сбыта по управлению сбытом проводит анализ полученных отчетов (рапорты), установливает причины отклонений, выявляет виновников, принимает меры в пределах своей компетенции и ежедневно по установленному порядку передает сведения о ходе выполнения планов сбыта начальнику отдела сбыта (своему непосредственному начальнику), подготавливает и по установленному порядку (оперативно, ежедневно) передает начальнику отдела сбыта докладные записки (справки или оперативные телефонограммы) по не устраненным в оперативном порядке отклонениям, возникшим в ходе сбыта продукции с приложением необходимых подтверждающих документов (материалов), указанием причин отклонений, их виновников и принятых мер по их устранению.
Причинами отклонений могут быть:
- невыполнение покупателями договорных обязательств по своевременному и полному вывозу продукции со складов отдела (при условии самовывоза);
- неподтверждение ими готовности к приемке готовой продукции на своих складах в установленные договорами сроки (при централизованной доставке или доставке транспортом организации);
- отказ покупателей от приемки продукции (с составлением соответствующего акта);
- ненадлежащее выполнение обязательств перевозчиками и экспедиторами по своевременной подаче транспорта под погрузку, по обеспечению количественной и качественной сохранности готовой продукции при ее транспортировке и разгрузке управления отдела сбыта (для осуществления оперативного учета отгрузки);
- несвоевременная, неполная или сверхнормативная (без согласования с отделом сбыта) сдача готовой продукции цехами-изготовителями на склады отдела сбыта, отклонения от иных установленных параметров при сдаче готовой продукции, а также иные возможные причины.
Получив данные о ходе выполнения планов сбыта, в том числе данные по отклонениям, начальник отдела сбыта в ОАО «Химпром» анализирует выявленные заместителем причины отклонений, оценивает принятые в пределах компетенции последнего меры, принимает решения относительно виновников нарушений.
Ежедневно начальник отдела сбыта составляет и представляет на оперативных совещаниях руководителей организации отчеты о выполнении планов продаж (плановые и фактические данные по продажам за день, с начала декады, месяца, квартала и года) и отгрузок, оперативные сводки (рапорты) по неустраненным отклонениям, в том числе по отклонениям, для устранения которых требуется принятие мер другими подразделениями организации (при их взаимодействии с отделом сбыта). Вместе с приложенными подтверждающими материалами (документами, расчетами и т.д.) он представляет их на рассмотрение на совещаниях руководителей организации, где по неустраненным отклонениям принимаются необходимые управленческие решения. Таким образом, методом первичной отчетности осуществляется действенный оперативный контроль сбыта продукции.
Далее рассмотрим процедуру контролирования уровня дебиторской задолженности. Один из наиболее действенных методов внутреннего контроля за дебиторской задолженностью - метод первичной отчетности.
Оперативный учет в ОАО «Химпром» ведется методом документальной сверки, в ходе которого осуществляется контроль за своевременностью и полнотой оплаты продукции покупателями (плательщиками) должен экономист по расчетам с покупателями расчетного бюро финансового отдела. На основании банковских выписок и оправдательных документов указанный работник делает соответствующие отметки об оплате в регистрах (файлах) расчетов с покупателями. Также им ведется учет отказов (полный отказ или частичный отказ) от оплаты (т.е. уведомлений об отказе в оплате или отказов от акцепта платежных требований-поручений) с указанием даты поступления отказа, его суммы и причин.
Также экономист по расчетам с покупателями расчетного бюро финансового отдела представляет начальнику расчетного бюро ежедневные отчеты по выполнению плана поступления денежных средств за день и с начала отчетного периода (пятидневки, декады, месяца, квартала, года) в разрезе покупателей и заключенных с ними договоров; к данным отчетам прилагаются расшифровки по отклонениям, где отклонения разбиваются по календарным датам их возникновения.
Данные по оплате из финансового отдела передаются в договорно-правовое бюро отдела сбыта и в бухгалтерию. Работник группы учета расчетов с дебиторами и кредиторами бухгалтерии делает соответствующие отметки об оплате в регистрах (файлах) аналитического учета покупателей.
Аналитический учет расчетов с покупателями ведется по каждому покупателю и каждому договору с учетом каждого предъявляемого к оплате счета и обеспечивает получение данных по возникновению задолженности, срокам и способам ее погашения (в том числе по задолженности, обеспеченной векселями).
Одновременно с занесением данных по оплате работником группы учета расчетов с дебиторами и кредиторами осуществляется бухгалтерский контроль методом сверки оплаченных сумм и числящейся задолженности. Такой контроль позволяет выявить: уложился ли покупатель в срок, на который ему была предоставлена скидка (при ее предоставлении); полноту и своевременность погашения задолженности; неверные записи по статьям дебиторов (ошибки при вводе данных по дебиторской задолженности покупателей); неучтенную ранее дебиторскую задолженность покупателей (и, соответственно, неучтенные поставки).
Периодический контроль регистров аналитического учета покупателей (дебиторов), проводимый главным бухгалтером организации методами документальной проверки (сверки), позволяет выявить превышение критического уровня дебиторской задолженности покупателя, неучтенное при санкционировании отгрузки, а также просроченную задолженность, по которой не приняты меры к взысканию.
Еще одним эффективным приемом контроля за дебиторской задолженностью в ОАО «Химпром» являются периодические сверки с покупателями. При этом ежемесячная выверка задолженности покупателей производится начальником расчетного бюро финансового отдела. Для этого всем покупателям по установленному порядку (например, не позднее 5-го числа каждого месяца) направляются акты сверки, подписанные начальником финансового отдела и скрепленные печатью организации. Данные выверки проводятся независимо от выверки дебиторской задолженности, осуществляемой аппаратом бухгалтерии в целях бухгалтерского контроля в рамках проведения обязательной ежегодной инвентаризации имущества и финансовых обязательств организации (проводимой перед составлением годового бухгалтерского отчета). Ежемесячная выверка дебиторской задолженности покупателей, осуществляемая финансовым отделом (начальником расчетного бюро), является методом дополнительного оперативного упреждающего (упреждающего неплатежи) контроля за платежной дисциплиной покупателей.
Акты сверки содержат данные по календарному графику погашения задолженности покупателей на предстоящий период за отгруженную им продукцию, т.е. суммы оплаты по календарным датам (срокам) с указанием оснований для оплаты (номера и даты заключения договоров (их соответствующих приложений или дополнений), номера и даты выписки отгрузочных документов, даты (и, при почасовых графиках отгрузок, точное время) совершенных отгрузок, номера и даты выписки соответствующих счетов-фактур), а также по согласованию с начальником договорно-правового бюро отдела сбыта данные по просроченной задолженности и суммы неустойки по просроченным счетам в соответствии с договорными условиями (указанные сверки проводятся независимо от хода претензионной работы по взысканию просроченной задолженности покупателей).
Далее рассмотрим процесс осуществления контроля за закупочными ценами в ОАО «Химпром». Рассмотрим методику контроля экономичности закупочных цен на примере закупки полиэтиленовых мешков нижегородским предприятием. В число основных материальных ресурсов данного предприятия входит товарная позиция "Хлорметан". Затраты на ее закупку составили 11% от удельного веса бюджетных затрат на основные материалы данного предприятия в проверяемом периоде. Фактический объем закупки хлорметана за месяц составляет 14 000 т. Исходные данные для проверки представлены в таблице 7.
Таблица 7
Отчет о динамике цены товарной позиции "Хлорметан" в ноябре 2007г.
| Наименование показателя | Цена, тыс.руб/т. |
| На начало месяца по норме | 4 |
| На конец месяца по норме | 4,3 |
| Среднерыночная цена в течение месяца | 5,0 |
| Закупочная цена фактическая | 4,1 |
Первым шагом согласно рассматриваемой методике является стоимостная оценка изменения нормативной цены в течение проверяемого периода. Это изменение мотивировало увеличение плановых цен на закупку ТМЦ в размере 4200 руб.: Ин = (4,3 - 4) х 14 000 = 4200.
Второй шаг предполагает определение отклонения фактической цены от нормативной, установленной на конец проверяемого периода. Данное отклонение мотивировало экономию затрат на закупку на сумму 2800 руб.:
Оф = (4,1 - 4,3) х 14 000 = -2800.
На третьем шаге производится расчет отклонения фактической цены от среднерыночной, принимаемой за условный норматив. Это отклонение позволило условно сэкономить средства в размере 1200 руб.:
Ор = (4,1 - 5) х 14 000 = -1260.
Третий шаг предполагает вычисление интегрированного результирующего показателя. В данном случае его значение составляет 140 руб.: ИРП = 4200 - 2800 - 1260 = 140.
Вместе с тем этот результат свидетельствует, что перерасход средств на закупку проверяемой позиции ТМЦ перекрыл запланированное увеличение бюджета. При этом факт роста нормативной цены в течение проверяемого периода обычно связывается с относительно низким качеством планово-финансовой деятельности в снабжении. В ходе осуществления закупочных цен важно констатировать наличие отклонений, но и оценить их уровень, проанализировать причины их возникновения и принять меры к тому, чтобы они впредь не возникали.
Анализ отклонений, выявляемых в процессе вычисления ИРП, предполагает оценку их существенности и степени влияния на конечные результаты. Как показали наши исследования, система экономической диагностики состояния закупочных цен на многих предприятиях не применяется. Наиболее приемлемым способом реализации данной системы является установление шкалы пороговых значений отклонений, каждому из которых ставится в соответствие определенная схема адекватных управленческих действий по их корректировке. В результате применения модели можно установить пороги закупочных цен и указать соответствующие управленческие действия (табл. 8 и 9).
Таблица 8
Уровни существенности отклонений закупочных цен ТМЦ
| Уровень допустимости отклонений |
Значения
|
| Допустимый | 0 - 5 |
| Допустимый с минимальными отклонениями | 6 - 10 |
| Допустимый со средними отклонениями | 11 - 15 |
| Допустимый с высокими отклонениями | 16 - 20 |
| Недопустимый | Свыше 20 |
Своевременное выявление отклонений и изменений закупочных цен, определение причин их возникновения направлено прежде всего на предотвращение возникающих бюджетных девиаций в будущем, своевременное принятие мер для их сглаживания в текущем периоде. В связи с этим чрезвычайно важна классификация причин отклонений, позволяющая их группировать и использовать в качестве информационной базы для принятия управленческих решений.
Таблица 9
Уровни существенности и управленческих действий
| Уровень существенностиотклонений | Управленческие действия |
| Допустимый | Нет |
| Допустимый с минимальными отклонениями | Ретроспективный анализ отклонений, выявление экономических причин возникновения отклонений, оценка частоты их возникновения, разработка мероприятий по недопущению отклонений, в том числе корректировка методики формирования нормативных и фактических цен, проверка существующего порядка организации и ведения массива нормативных цен, анализ достоверности результатов маркетинговых исследований о текущем уровне закупочных цен |
|
Допустимый
со |
Выявление экономических причин возникновения отклонений, разработка мероприятий по устранению и профилактике их возникновения, в том числе проведение проверки качества методики и способов реализации закупочного ценообразования и его контроля, аудита порядка проведения маркетинговых исследований, анализ состава коммерческих клиентов, выявление виновников отклонений |
| Допустимый с высокими отклонениями |
Оперативное
выявление
причин возникновения,
разработка
срочных мероприятий
по устранению
и профилактике
возникновения
отклонений,
в том числе
проведение
инвентаризации
нормативных
и |
| Недопустимый |
Оперативное
выявление
причин возникновения
отклонений,
аудит снабженческой
и финансовой
деятельности,
срочное выявление
виновников,
разработка
и реализация
мер административного
|
Практика показывает, что в отечественном корпоративном менеджменте и, следовательно, аудите явно недооценивается экономическая, учетная и контрольная значимость системы классификаторов, не используются универсальные и отраслевые регистры причин возникновения отклонений, хотя в рыночных условиях необходимость в них трудно переоценить. В связи с этим, необходимо разделить причины отклонений не только на финансовые и нефинансовые, как это принято в традиционных подходах к экономическому анализу отклонений, но и в соответствии с критериями вероятности возникновения, их существенности. Целесообразно также с достаточной долей уверенности определить, какие из них можно считать объективными, а какие больше тяготеют к субъективным.
В заключение отметим, что представленная методика контроля экономичности закупочных цен предполагает выстраивание на предприятии работоспособной, гибкой информационной инфраструктуры, достаточно надежной для создания и постоянного поддержания необходимых условий для качественного выполнения данной управленческой функции. Требуемые в рамках методики вычисления вполне доступны и требуют минимальных (и быстро окупаемых) денежных вложений на практическое внедрение. На основе методики вполне реально в короткие сроки локализовать "сбойный" сегмент реализации политики закупочных цен, оперативно сформировать комплекс управленческих воздействий, направленных на своевременную и продуктивную корректировку этой политики.
В целом можно отметить, что осуществление процедур контроля за выполнением плана сбыта, затрат в ОАО «Химпром» осуществляется достаточно эффективно. Лица, ответственные за выполнение плана продаж ведут оперативный учет и составляют оперативную отчетность. В них указываются плановые и фактические данные по установленным предметам объектов отчетности (продажи); продажи в разрезе видов продукции, регионов, групп покупателей и т.п.).
Оперативный учет в ОАО «Химпром» ведется методом документальной сверки, в ходе которого осуществляется контроль за своевременностью и полнотой оплаты продукции покупателями (плательщиками) должен экономист по расчетам с покупателями расчетного бюро финансового отдела.
В приложении 5 приведена схема информационного обеспечения бюджета денежных средств в ОАО «Химпром». В следующем параграфе мы рассмотрим показатели и дадим оценку финансового контроля в ОАО «Химпром».
2.3 Оценка эффективности финансового контроля в ОАО «Химпром»
Эффективность финансового контроля – относительный показатель, показывающий отклонения между и фактическими и плановыми данными, что позволяет корректировать планы предприятия с учетом выявленных отклонений. Показателями эффективности финансового контроля являются число выявленных нарушений, величина выявленного перерасхода или экономии по всем расходам, процент выполнения плана. Отметим, что в настоящее время в ООО «Химпром» в силу того, что в состав предприятия входит большое количество подразделений производится составление доходов и расходов по каждой службе, значения бюджетов затем суммируются и учитываются в сводном бюджете. Отметим, что сводный финансовый бюджет в ОАО «Химпром» за 2007 г. в части доходов перевыполнен на 14,4 %, по расходам на 7,9 %.
Ниже будут приведены данные бюджета Транспортной службы (Приложение 6,7,8,9,10). Для оценки эффективности контроля мы сопоставим плановые и фактические данные исполнения бюджета Транспортной службе ОАО «Химпром». Сопоставим фактические и плановые данные об отгрузке ОАО «Химпром» за 2004-2007 гг. (таблица 10).
Таблица 10
Сведения о фактической и плановой величине отгрузки продукции в ОАО «Химпром» за 2004-2007 гг.
| План | Факт | % выполнения плана | |
| 2004 г. | |||
| Отгрузка | 350 000 | 352 956 | 100,8 |
| 2005 г. | |||
| Отгрузка | 366000 | 364 575 | 99,6 |
| 2006 г. | |||
| Отгрузка | 393000 | 394 345 | 100,3 |
| 2007 г. | |||
| Отгрузка | 4445000 | 447 982 | 100,8 |
Приведенные в табл. 10 данные свидетельствуют о том, что в транспортном цехе отгрузка продукции за анализируемый период 2004-2007 гг. производилась в рамках утвержденных планов, в тоже время следует отметить, что в 2005 г. отгрузка выполнена только на 99,6 % запланированной величины отгрузки. Сведения об отгрузке продукции приведены на рис. 7.
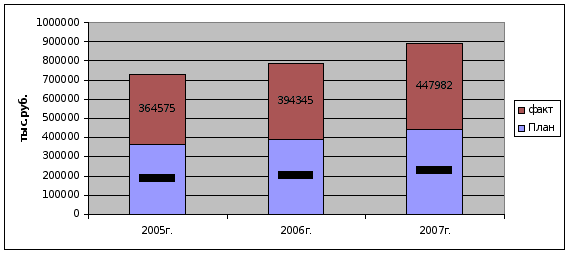
Рис. 7. Сведения об отгрузке продукции в ОАО «Химпром» за 2005-2007 гг.
Далее проведем сравнительный анализ материальных расходов, результаты оформим в табл. 11.
Таблица 11
| Исполнение плана закупок (в тыс.руб) за август 2007 г. (23 августа) | ||||||||||
| Код | Наименование | Потреб. по плану | Запланировано по бюджету ОМТС | Факт.ден-вексельное исполнение | Факт.поступление | Ожид.поступление | ||||
| КТ | Текущее | Итого | КТ | Текущее | Итого | |||||
| 17666 | ПАЛЛАДИЙ (II) ХЛОРИД "Ч" | 878,06 | 0 | 764,85 | 764,85 | 0 | 0 | 0 | 312,3 | 0 |
| 20870 | ДВУОКИСЬ УГЛЕРОДА ЖИДКАЯ СОРТ 1 | 0 | 0 | 0 | 0 | 0 | 1,08 | 1,08 | 1,49 | 0 |
| 20878 | СМОЛА ЭД-20 | 164 | 0 | 216,48 | 216,48 | 0 | 208,28 | 208,28 | 216,48 | 0 |
| 20881 | СОПОЛИМЕР БМК-5 МАРКА А | 71,51 | 0 | 181,02 | 181,02 | 0 | 181,02 | 181,02 | 181,02 | 0 |
| 24730 | АНТИПИРЕН Э-ПФА-М | 0 | 0 | 20,25 | 20,25 | 0 | 20,25 | 20,25 | 20,25 | 0 |
| 28783 | СЛЮДА МИКРОНИЗИРОВ.МУСКОВИТ М.СМСП | 32 | 0 | 35,87 | 35,87 | 0 | 32,52 | 32,52 | 32,52 | 0 |
| 29134 | ВОЛЛАСТОНИТ МАРКА FW-200 | 11,83 | 0 | 16,28 | 16,28 | 0 | 15,78 | 15,78 | 15,78 | 0 |
| 29563 | КИСЛОТА ОРТОФОСФ.ОЧИЩ.МАРКА Т3 | 0 | 0 | 0 | 0 | 0 | 17,7 | 17,7 | 17,7 | 0 |
| 29638 | МОНОМЕТИЛАНИЛИН ТЕХН.(ОТХ-КУБ.ОСТ) | 0 | 19,82 | 0 | 19,82 | 19,82 | 0,38 | 20,2 | 0 | 0 |
Приведенные в табл. 11 данные о закупках свидетельствуют о том, что в ОАО «Химпром» фактическое поступление по отдельным видам сырья и материалов значительно превышает плановые значения (монометилпнин, двуокись углерода), по других видам сырья и материалов имеет место недопоставка (палладии, кислота ортофорсфорная). Приведенные данные оказывают отрицательное влияние на процент исполнения плана по закупкам.
Далее проведем сравнительный анализ исполнению бюджета по транспортной службе (таблица 12).
Таблица 12
Исполнение бюджета Транспортной службы (в тыс. руб.)
за 2005-2007 гг.
| План | Факт | Отклонение от плана | |
| 2005 г. | |||
| Доходы от основной деятельности | 105500 | 114611 | +9111 |
| Доходы от прочих операций | 19670 | 23418 | +3748 |
| Расходы по основной деятельности | 139868 | 128631 | -11237 |
| Расходы от прочих операций | 3358 | 2940 | -418 |
| 2006 г. | |||
| Доходы от основной деятельности | 118560 | 121569 | +3009 |
| Доходы от прочих операций | 21563 | 24576 | +3013 |
| Расходы по основной деятельности | 136502 | 136599 | +97 |
| Расходы от прочих операций | 3458 | 3654 | +196 |
| 2007 г. | |||
| Доходы от основной деятельности | 126416 | 125681 | -736 |
| Доходы от прочих операций | 22547 | 21587 | -960 |
| Расходы по основной деятельности | 142563 | 143651 | +1088 |
| Расходы от прочих операций | 3748 | 3687 | -61 |
Приведенные в таблице 12 свидетельствуют о том, что доходы и расходы в Транспортной Службе осуществляется в рамках утвержденного бюджета. Отметим, что положительной оценки заслуживает перевыполнение плана по доходам как по основной деятельности так и по прочим операциям. В тоже время отметит, что в Транспортной службе имеет место перерасход по отдельным статьям затратам (оплата транзита, ремонт тепловоза, приобретение автозапчастей).
Далее проведем проверку современности оплаты за поставленную и отгруженную продукцию. В ходе проверки можно запросить данные об остатках на счетах или данные о конкретных счетах-фактурах, если суммы в них значительны. Запросы-подтверждения или акты сверок (обычно используют именно их) могут быть оформлены на бланке предприятия. Предприятие, получившее запрос, проставляет сумму, которую оно подтверждает. Такой запрос отсылают поставщику в двух экземплярах, один из которых возвращается аудитору.
Результаты инвентаризации расчетов должны быть оформлены актом. В акте следует перечислить наименование проинвентаризованных счетов и указать суммы выявленной несогласованной дебиторской и кредиторской задолженности, безнадежных долгов, кредиторской задолженности, по которой истекли сроки исковой давности. Результаты проверки оформим в табл. (табл. 13).
Таблица 13
Данные выборочной проверки расчетов с покупателями и
заказчиками в ОАО «Химпром» по состоянию на 31.12. 2007 г.
| Наименование покупателей | Дата образования задолженности | По данным ОАО «Химпром» | По данным дебитора | Примечание |
| 1. ООО «Яльчикское молоко» | 2003 | 84,24 | - | Акт отсутствует |
| 2. Нижнекамск ОАО «Нижнекамскнефтехим» | 2003 | 978,0 | - | Акт имеется, однако суммы не совпадают |
По двум проверенным суммам с дебиторами выявлено, что с ООО «Яльчикское молоко» акт отсутствует, а по другому дебитору имеются расхождения. В целом, проведенная аудиторами выборочная проверка показала, что по данным на 01.01.2007 г. в учете отражена сумма дебиторской задолженности, числящейся на счете 62 в разрезе различных субсчетов на общую сумму 744558,02 руб., в т.ч. авансов выданных 586807,40 руб., о чем имеется список дебиторов.
В списке указывается наименование организации-дебитора, год образования задолженности, сумма, числящаяся в балансе за данным дебитором, однако следует отметить, что среди 69 договоров просроченной дебиторской задолженности по 53 дебиторами акт сверки отсутствует, еще по 3 дебиторам имеются расхождения.
Данные о проверке договорных отношений с поставщиками и подрядчиками представим в табл. 14.
Таблица 14
Данные выборочной проверки договорных отношений ОАО «Химпром» с поставщиками и подрядчиками за 2007 г.
| Наименование поставщика | № и дата договора | Цены | Регистрация |
| 1. Дзержинск ООО «Химкомплект» | № 1245 от 13.10.2007 г | Соответствуют заключенным договорам | Зарегистрировано в журнале учета заключенных договоров |
| 2. Москва ЗАО «АТЕС» | № 1389 от 03.12.2007 г | Соответствуют заключенным договорам | Зарегистрировано в журнале учета заключенных договоров |
Выборочная проверка договорных отношений с поставщиками и подрядчиками в ОАО «Химпром» показала, что договора заключены в соответствии с Гражданским Кодексом РФ, товарно-материальные ценности поставляются в соответствии с заключенными договорами в срок.
Путем прослеживания и арифметической проверки необходимо установить: правильность ценообразования при реализации продукции (работ, услуг), использования наценок (скидок, накидок); нет ли умышленных расчетов с покупателями и заказчиками ниже себестоимости отгруженной продукции при бартерных сделках, взаиморасчетах, расчетах с использованием чеков, аккредитивов, векселей.
Отметим, что аналитический учет по расчетам с покупателями и заказчиками в ОАО «Химпром» ведется раздельно: покупателям (заказчикам) и кредитным документам, срок оплаты которых не наступил; покупателям (заказчикам) в разрезе неоплаченных в срок расчетных документов; авансам, полученным с выделением каждого юридического и физического лица.
Отметим, что внедрение системы бюджетного управления (бюджетирования) в ОАО «Химпром» обеспечивает лучшую координацию хозяйственной деятельности, повышает управляемость и адаптивность предприятия к изменениям во внутренней (оргструктура, ресурсы, потенциал предприятия) и внешней среде (рыночной конъюнктуре), снижает возможность злоупотреблений и ошибок в управлении, обеспечивает взаимосвязь различных аспектов финансово-хозяйственной деятельности, формирует единое видение планов предприятия и возникающих в процессе их осуществления проблем всеми ответственными работниками, обеспечивает более ответственный подход специалистов к принятию решений, лучшую мотивацию их деятельности и ее оценку.
Процесс бюджетирования в ОАО «Химпром» стандартизирован с помощью бюджетных форм, инструкций и процедур. В подготовке бюджетов участвуют разные подразделения компании. Все бюджеты составляются на основе прогноза объема продаж. При составлении основных бюджетов могут использоваться два подхода: 1) прямой (на основе операционных бюджетов, определения дебиторской и кредиторской задолженности, запасов сырья и готовой продукции и на этой основе определения основных соотношений финансовых потребностей и финансовых возможностей); 2) косвенный, более упрощенный (на основе сбалансирования доходов и текущих расходов, первоначальных (стартовых) затрат и внешнего финансирования).
Беспристрастные бюджеты помогают менеджерам вначале конкретизировать поставленные задачи, потом проанализировать состояние дел в компании: как прошел текущий период (принес прибыли или убытки, есть ли деньги на счете), что можно ожидать в ближайшем будущем, целесообразно ли внедрять новые технологии, будут они окупаться или нет - и ответить на многие другие вопросы.
Наряду с бюджетами на предстоящий период в процессе бюджетирования составляются отчеты об исполнении бюджетов за истекший период. Отчеты по бюджетам сводят воедино информацию по планированию, учету, контролю и анализу бизнес-процессов. Менеджеры должны отслеживать выполнение бюджетов и выявлять так называемые "узкие места" в деятельности компании.
Отчеты по бюджетам в ОАО «Химпром» составляются поквартально, по полугодиям и раз в год. По одним данным отчитываются ежедневно (например, по отгрузке), по другим - еженедельно (например, по производству и продажам). Для определения периодичности отчетов, проводится анализ "затраты/выгоды".
В периодических отчетах ОАО «Химпром» сопоставляются запланированные и отчетные данные. По результатам сопоставления проводится анализ план-фактных отклонений (то есть оценка уровня отклонений фактических показателей от плановых). При этом отклонения могут измеряться в абсолютных (например, в рублях) и в относительных (например, в процентах) единицах измерения. Отклонения могут рассчитываться между показателями, запланированными на определенный период, и по отношению к любому базовому периоду. Так, отклонения на шестой месяц бюджетного периода могут устанавливаться в процентах к отклонениям в первом месяце. Превышающие предельно допустимый уровень отклонения оцениваются на предмет степени их влияния на аспекты функционирования организации, выявляются причины таких отклонений.
В принципе все отклонения можно разделить на отрицательные, то есть отдаляющие от намеченных ориентиров хозяйственной политики компании и принятых ею установок, и положительные - приближающие к ним. Например, выпуск продукции сверх плана может быть как отрицательным, так и положительным отклонением - все зависит от принятых установок, производственных и сбытовых возможностей, а также условий функционирования конкретной компании. Так, если компания ориентирована на расширение производства и освоение новых рынков, имеет потенциалы сбыта (развитая сбытовая сеть, продукция пользуется спросом), а дополнительные продажи обеспечивают получение дополнительной прибыли (то есть имеет место превышение предельного дохода над предельными издержками), то данное отклонение положительное.
Если же выпуск продукции заранее задан жесткими рамками и сбыт излишне выпущенной продукции представляется невозможным, а также если дополнительные издержки (дополнительный расход ресурсов, дополнительные затраты на оплату труда рабочих, обслуживание производственных мощностей и т.д.) превышают дополнительный доход от продажи сверхплановой продукции, то это отклонение является отрицательным.
Проводимый в ОАО «Химпром» анализ план-фактных отклонений позволяет определить требующие первоочередного внимания проблемные области хозяйственной деятельности, выявить не предусмотренные в процессе разработки бюджетов возможности, а также оценить деятельность каждого центра ответственности и его руководителей.
Так как некоторые внешние и внутренние факторы функционирования компании меняются, в процессе бюджетирования нужно оперативно принимать во внимание эти изменения. Например, некоторые затраты меняются в зависимости от