Формирование фондового портфеля ОАО "Энергия"
От выбранной стратегии зависит структура фондовых портфелей инвесторов. В состав портфеля консервативного инвестора входят корпоративные, государственные и муниципальные облигации, которые являются низкорискованным финансовым инструментом. Структуру фондового портфеля агрессивного инвестора составляют акции компаний малой капитализации и «голубых фишек». Сбалансированная стратегия включает в состав портфеля акции и облигации различных эмитентов, тем самым наделяя портфель инвестора средними значениями уровня риска и возможной доходности.
Управляющие компании ориентированы на средних и крупных инвесторов (минимальные суммы инвестирования денежных средств варьируются от 500 тыс. до 30 млн руб.). За доверительное управление данные компании взимают вознаграждение. В зависимости от условий договора вознаграждения взимаются либо от стоимости чистых активов, либо от полученного дохода, либо от стоимости чистых активов и их прироста.
Таблица 2.3. Примеры инвестиционных стратегий, применяемых на практике
| Управляющая компания (УК) | Инвестиционная стратегия | Тип стратегии | Состав портфеля | Доход-ность, % | Риск, % | Срок инвести-рования, год | Минимальная сумма | Вознаграждение |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| УК «Ренессанс Капитал» | 1. Портфель фиксированный доход | Консервативная | Краткосрочные и среднесрочные российские корпоративные и муниципальные долговые инструменты | 10-12 | 2,5 | 0,5-1 | 1 млн долл. |
1,5% от суммы инвестирования + 15% от полученного дохода |
| 2. Портфель облигаций | Консервативная | Российские корпоративные, муниципальные и государственные долговые инструменты | 12-15 | 6,0 | 1-1,5 | |||
| 3. Консервативный сбалансированный портфель | Сбалансирован-ная | Акции (20%), облигации (80%) | 15-20 | 9,0 | 1-1,5 | |||
| 4. Портфель российских ликвидных акций | Агрессивная | Акции и привязанные к акциям инструменты | 25-35 | 25,0 | 1-2 | |||
| 5. Портфель акций компаний малой капитализации | Агрессивная | Российские акции с малой рыночной капитализацией и/ или малой ликвидностью и привязанные к акциям инструменты (2, 3 эшелон) | 50-60 | 40,0 | 2 | |||
| 6. Активный сбалансированный портфель | Сбалансирован-ная | Акции 50(75), облигации 50(25) | 20-25 | 15,0 | 1-1,5 | |||
УК «Максвелл Эссет Менеджмент» |
1. Сохранение капитал | Консервативная | Облигации надежных эмитентов | 10-15 | 2,0 | 1 | 1 млн долл. |
2% от стоимости чистых активов |
| 2. Умеренная | Сбалансирован-ная | Облигации, акции российских эмитентов | 10-25 | Не более 10,0 | 2 | |||
| 3. Агрессивная | Агрессивная | Акции «голубых фишек» | 25-35 | Не более 20,0 | 2 | |||
| 4. Долгосрочный рост | Агрессивная | Акции компаний второго, третьего эшелонов | Свыше 40 | Свыше 20,0 | 3 | |||
| УК «ОФГ ИНВЕСТ» | 1. Защита от инфляции | Консервативная | Корпоративные облигации (50%), ОФЗ (45%), | 12-14 | Низкий | 1 | 10 млн руб. | 1% от стоимости чистых активов + |
| муниципальные облигации (5%) | 10 млн руб. |
10% от превышения над прибылью 3% | ||||||
| 2. Сбалансированный доход | Сбалансирован-ная | Корпоративные облигации (45%), акции (25%), ОФЗ (до 35%) | 16-19 | Средний | 1 |
1,5% от стоимости чистых активов + 15% от превышения над прибылью 5% |
||
| 3. Прирост капитала | Агрессивная | Акции компаний в таких отраслях, как нефть, газ (65%), энергетика (10%), телекоммуникации (10%), другие (10%) | 25-30 | Высокий | 1 |
2% от стоимости чистых активов + 20% от превышения над прибылью 8% |
||
УК «ОЛМА-Финанс» |
1. Срочный рынок | Консервативная | Фьючерсные контракты на обыкновенные акции | Низкая | Низкий | 0,5 | 500 тыс. руб. | 15% от прироста стоимости чистых активов |
| 2. Консервативная | Консервативная | Облигации | Низкая | Низкий | 1 | 1 млн руб. | ||
| 3. Универсальная | Сбалансирован-ная | До 97,5% высоколиквидных облигаций, до 30% акций «голубых фишек» | Средняя | Средний | 1 | 1 млн руб. | ||
| 4. Умеренная | Сбалансирован-ная | До 60% облигации, до 60% акций «голубых фишек» | Средняя | Средний | 1 | 1 млн руб. | ||
| 5. Индекс РТС | Агрессивная | Индекс РТС | Высокая | Высокий | 1 | 1 млн руб. | ||
| 6. Агрессивная | Агрессивная | До 100% акций «голубых фишек», до 20% акций компаний 2 эшелона | Высокая | Высокий | 0,5 | 500 тыс. руб. | ||
| 7. Оптимальная | Агрессивная | Акции «голубых фишек», до 15% срочных контрактов | Высокая | Высокий | 1 | 1 млн руб. | ||
| 8. Перспективная | Агрессивная | До 50% акций «голубых фишек», до 50% акций компаний 2 эшелона, до 30% фьючерсных контрактов | Высокая | Высокий | 1 | 1 млн руб. | ||
| 9. Спекулятивная | Агрессивная | Акции «голубых фишек» и компаний 2 эшелона | Высокая | Высокий | 0,5 | 500 тыс. руб. | ||
| 10. «Второй эшелон» | Агрессивная | Акции компаний 2 эшелона | Высокая | Высокий | 1 | 1 млн руб. |
ГЛАВА 3. ФОРМИРОВАНИЕ ПОРТФЕЛЯ ФИНАНСОВЫХ ИНВЕСТИЦИЙ ОАО «ЭНЕРГИЯ»
3.1 Особенности деятельности ОАО «Энергия»
ОАО «Энергия» специализируется в области поставок энергетического оборудования для нужд энергетики, металлургии, химии, производства строительных материалов, других отраслей промышленности и жилищно-коммунального хозяйства в масштабах Российской Федерации.
В настоящее время ОАО «Энергия» позиционирует себя, как профессиональный поставщик энергетического оборудования. Одновременно с этим, на современном рынке энергетического оборудования появилась потребность в более глубокой проработке поставленных задач по проведению модернизации имеющегося энергооборудования, поставке нового оборудования, с реализацией технологии энергосбережения и увеличения КПД.
Исходя из данного подхода, ОАО «Энергия» осуществляет:
1) проектирование и необходимые согласования новых решений в области энергетического оборудования;
2) производство отдельных видов оборудования для энергетики и любых отраслей промышленности;
3) поставку, монтаж, наладку энергетического оборудования;
4) гарантийное и послегарантийное обслуживание.
ОАО «Энергия» поставляет:
- котельное и котельно-вспомогательное оборудование для энергетики, промышленных предприятий и отраслей ЖКХ;
- тягодутьевые машины для энергетики, всех отраслей промышленности и ЖКХ, а также вентиляционное оборудование;
- редукционно-охладительные установки, охладительные установки, редукционные установки для установки на трубопроводах пара и горячей воды тепловых электростанций, а также на других предприятиях и объектах;
- арматуру энергетическую: высокого, среднего и низкого давления для установки на трубопроводах пара и горячей воды тепловых электростанций, а также на других предприятиях и объектах;
- сосуды, теплообменное и водоподготовительное оборудование для энергетики, промышленных предприятий и ЖКХ;
- теплообменники пластинчатые, используемые на всех промышленных предприятиях и в отраслях ЖКХ.
Все производимое и поставляемое оборудование имеет необходимые сертификаты.
ОАО «Энергия» стремится к постоянному укреплению и расширению деловых связей, а также осуществляет индивидуальный подход к каждому Заказчику.
3.2 Разработка стратегии формирования фондового портфеля
ОАО «Энергия» планирует через 6 мес. приобрести дополнительное оборудование для расширения производства. Для реализации этой цели предприятию необходимы дополнительные средства в размере 800 тыс. руб., которые оно планирует получить благодаря финансовым инвестициям.
На формирование портфеля финансовых инвестиций с целью получения дополнительных средств для развития производства ОАО «Энергия» выделило 6,5 млн. руб.
Срок инвестирования – 6 мес.
Основная цель инвестора – обеспечение темпов роста вложенного капитала.
Предприятие является умеренно-агрессивным инвестором, желающим обеспечить себя доходностью в размере 25% годовых при риске вложений не более 10%.
ОАО «Энергия» предлагается сформировать диверсифицированный фондовый портфель, включающий малую долю государственных ценных бумаг и большую долю ценных бумаг крупных и средних, но надежных эмитентов с длительной рыночной историей. Также в портфель необходимо включить денежные средства для обеспечения среднего уровня ликвидности данного портфеля.
В соответствии с этим предлагается стратегия «Сбалансированный портфель», определяющая структуру портфеля, который включает 60% акций «голубых фишек» и других надежных компаний (они приносят наибольшую доходность), 10% государственных краткосрочных облигаций, которые являются безрисковыми ценными бумагами, 20% корпоративных облигаций надежных и стабильных эмитентов и 10% денежных средств.
3.3 Этапы формирования фондового портфеля
3.3.1 Анализ макроэкономических факторов
Среди макроэкономических факторов, влияющих на развитие российского фондового рынка, выделяются:
динамика ВВП;
уровень инфляции;
изменение курсов валют;
изменение мировых цен на нефть;
динамика мировых фондовых индексов;
объем золотовалютных запасов государства и их изменение;
уровень денежной ликвидности на финансовых рынках;
динамика и объем иностранных инвестиций в РФ;
изменение процентных ставок (ставки ФРС, ставки рефинансирования ЦБ РФ);
10) изменение налогового законодательства;
11) уровень деловой активности;
12) другие.
Проанализируем изменение следующих факторов за период 2003 – 2007 гг. (табл. 3.1).
Таблица 3.1. Динамика макроэкономических показателей
| Фактор | 2003 | 2004 | 2005 |
2006 (на 16.11.06) |
2007 (прогноз) |
| Рост ВВП, % | 7,3 | 7,1 | 6,4 | 6,1 | 5,7 |
| Инфляция, % | 12,0 | 11,7 | 10,9 | 8,5 | 6,5-8,0 |
| Золотовалютные резервы, млрд. долл. | 77,8 |
124,5 |
182,2 |
277,0 |
369,6 |
| USD/RUR | 29,45 | 27,75 | 28,79 | 26,66 | 26,5 |
| Профицит консолидированного бюджета РФ, млрд. руб. | 180,2 |
761,92 |
1612,9 |
1694,6 |
1501,8 |
| DJIA | 10 453,90 | 10 783,01 | 10 717,5 | 12 305,82 | - |
| ММВБ | 514,71 | 552,22 | 1 011,00 | 1 519,01 | - |
Текущая макроэкономическая ситуация в стране остается достаточно благоприятной:
- государственный бюджет год от года формируется профицитным (таким он планируется и на 2007 г.);
- золотовалютные резервы Центрального Банка и объем стабилизационного фонда растут практически каждый месяц (лишь в августе произошло снижение золотовалютных резервов ЦБ РФ по причине досрочного погашения долга перед Парижским клубом кредиторов на сумму более $20 млрд.);
- темпы роста промышленного производства и ВВП хотя постепенно и замедляются, тем не менее остаются на высоком уровне;
- курс национальной валюты постоянно укрепляется по отношению к основным мировым валютам (евро и доллару).
Все это в совокупности приводит к тому, что международные рейтинговые агентства с определенной периодичностью заявляют о повышении кредитного рейтинга России.
Кроме того, поддержку рынку акций будет оказывать и прогнозируемый до конца года относительно высокий уровень рублевой ликвидности банковского сектора (наполнение рублями будет идти как за счет продажи валюты экспортерами Центральному Банку, так и за счет притока в страну иностранных инвестиций).
Прогнозируя динамику цен российских акций, необходимо, в первую очередь, ответить на два вопроса: что будет с ценами на нефть, и какова будет в процентная политика ФРС США. Процентная ставка ФРС более предсказуема по сравнению с конъюнктурой мирового нефтяного рынка. После 17-кратного повышения базовой процентной ставки с 1% до 5,25% годовых американский Центральный Банк на двух последних своих заседаниях (8 августа и 20 сентября) принимал решения не повышать «стоимость денег». В настоящее время очень высока вероятность того, что до конца года ставка так и останется на уровне 5,25% годовых, поскольку эффект от ее повышения сказывается на экономике с временным лагом. Экономисты пока не пришли к единому мнению о том, какой будет политика Федеральной Резервной Системы в ближайшем будущем, однако многие инвесторы уверены в том, что ФРС снизит процентную ставку по федеральным фондам в 2007 г., ссылаясь, в частности, на замедление темпов роста американской экономики. Снижение ставки ФРС уменьшает вывод инвестиций за рубеж и делает более привлекательным вложение в российский фондовый рынок.
3.3.2. Анализ инвестиционной привлекательности отраслей
Инвестиционная привлекательность отраслей – сравнительная оценка предпочтительности выбора инвесторами отраслей экономики как объекта инвестиционной деятельности.
Проведем анализ инвестиционной привлекательности таких отраслей, как машиностроение, металлургия, элктроэнергетика, телекоммуникации, нефтегазовая отрасль.
Машиностроение.
Таблица 3.2. Основные показатели машиностроительной отрасли, %
| Показатели | Года | |||
| 2002 | 2003 | 2004 | 2005 | |
| 1 | 2 | 3 | 4 | 5 |
| Доля в общей капитализации российского фондового рынка | 1,8 | 2 | 2,4 | 2,1 |
| Отраслевая рентабельность продаж | 5,4 | 3,9 | 3,3 | 3,1 |
| Темп роста производства | 108,6 | 109.2 | 111,7 | 108,5 |
| Темп роста продаж | 109,5 | 109,1 | 111,5 | 114,1 |
| Доля в российском экспорте | 9 | 6 | 4,9 | 4,7 |
| Темпы прироста инвестиций | 19,5 | 18,8 | 16,9 | 14,7 |
Проанализировав данные табл. 3.2, можно сделать вывод о том, что российские машиностроительные компании сейчас не в лучшей форме. Об этом свидетельствуют падение темпов прироста инвестиций в отрасль и снижение рентабельности продаж. Доля в общей капитализации за 2002 – 2005 гг. увеличилась незначительно. Машиностроение можно рассматривать для инвестирования в долгосрочной перспективе, данная отрасль достаточно рискованная для инвестирования в кратко- и среднесрочной перспективе.
Телекоммуникации.
Телекоммуникационный рынок активно развивается во всем мире. Основной причиной этого роста стало стремительное развитие Интернета и построение больших корпоративных сетей. Именно в то время телекоммуникационные компании вложили очень значительные средства в развитие всей телекоммуникационной инфраструктуры. В таблице 3.3 представлены данные по телекоммуникационной отрасли в динамике.
Таблица 3.3. Основные показатели телекоммуникационной отрасли
| Показатели | Года | |||
| 2002 | 2003 | 2004 | 2005 | |
| 1 | 2 | 3 | 4 | 5 |
| Доля в общей капитализации российского фондового рынка | 7,2 | 7 | 8,9 | 10,2 |
| Общий объем инвестиций, млд.руб. | 50,8 | 84,7 | 118,6 | 164,8 |
| Темп роста инвестиций в отрасль, % | 120 | 166 | 140 | 138,95 |
| Объем иностранных инвестиций, млн.долл. | 436 | 681 | 1369 | 1892 |
| Капитальные вложения, млн. руб | 1905,8 | 39716,6 | 65216,2 | 66690,2 |
| Темп роста производства, % | 120 | 134 | 137 | 139 |
| Темп роста продаж, % | 118 | 135 | 136 | 138 |
По данным табл. 3.3 можно отметить, что все показатели имеют положительную тенденцию. Отрасль растет примерно на 40% ежегодно, что является положительной тенденцией, то есть за последние четыре года инвестиции в связь возросли в 3,2 раза. По темпам роста зарубежных инвестиций в российскую связь в 2005 г. можно говорить об инвестиционном росте в отечественной телекоммуникационной отрасли. Но нужно отметить, что эти вложения практически полностью состоят из кредитов, в то время как доля прямых и портфельных инвестиций чрезвычайно низка.
Большая часть бумаг представителей телекоммуникационного сектора обладает значительным потенциалом роста. Однако в отношении «телекоммуникационных» бумаг существует большая неопределенность, связанная со сроками приватизации «Связьинвеста», которая может сыграть свою негативную роль и оставить акции компаний связи в аутсайдерах.
Металлургическая отрасль.
Таблица 3.4. Динамика основных показателей металлургии
| Показатель | Года | |||
| 2002 | 2003 | 2004 | 2005 | |
| Доля в общей капитализации российского фондового рынка, % | 10,5 | 9,2 | 8 | 6 |
| Объем иностранных инвестиций в отрасль, млн.долл. | 2403 | 2802 | 4833 | 3087 |
| Темп роста иностранных инвестиций в отрасль, % | 117,0 | 116,6 | 172,5 | 163,9 |
| Темп роста производства, % | 98,7 | 101,1 | 104,0 | 102,2 |
| Рентабельность по отрасли, % | 10,8 | 16,4 | 25,5 | 27 |
За период 2002 – 2005 гг. металлургическая отрасль развивалась очень динамично. В основном, увеличение цен на промышленные металлы было обусловлено активно растущим спросом со стороны США и развивающихся стран Азиатского региона, в особенности Китая. В 2003 – 2004 гг. отмечался рост объема производства в черной металлургии, который составил 8%, в цветной металлургии - 5,7%. Положительным моментом также является, что на 1.01.2005 г. прибыль металлургической отрасли оказалась очень высокой составила 454 млрд. рублей, в том числе черной металлургии - 284,6 млрд. руб., цветной - 169,4 млрд. рублей. Таким образом., на основании вышерассмотренных факторов, можно сделать вывод, что данная отрасль является привлекательной для инвестирования.
Электроэнергетика.
Таблица 3.5. Динамика показателей развития электроэнергетической отрасли
| Показатель | Года | |||
| 2002 | 2003 | 2004 | 2005 | |
| Доля в общей капитализации российского фондового рынка, % | 12,5 | 11,2 | 12,0 | 7 |
| Объем иностранных инвестиций, млн. долл. | 24 | 35 | 93 | 328 |
| Темпы роста инвестиций в отрасль, % | 115,8 | 145,8 | 265,7 | 352,7 |
| Темп роста производства, % | 102,7 | 102,6 | 101,0 | 101,2 |
| Рентабельность активов по отрасли, % | 2,0 | 2,2 | 2,1 | 4,1 |
Объем инвестиций в данную отрасль с каждым годом увеличивается. Это говорит о том, что инвесторы настроены оптимистично по поводу дальнейшего развития электроэнергетической отрасли. Если попробовать оценить, насколько котировки ценных бумаг компаний электроэнергетики и связи будут устойчивы, можно заметить, что в электроэнергетическом комплексе идет полномасштабная реструктуризация, в результате которой должна возрасти общая конкурентоспособность отрасли и ее привлекательность для инвесторов.
В отраслевой структуре капитализации рынка доля нефтегазового сектора (благодаря «Газпрому») за год увеличилась с 56 до 62%. Впрочем, произошло это в основном за счет сокращения долей металлургии и телекоммуникационного сектора. Зато предприятия нефтехимической промышленности и добычи и производства драгметаллов начинают играть все более заметную роль. Доля этих предприятий в общей капитализации рынка превысила 1%. Приближается к этой границе и доля угольных компаний. Возрос почти в три раза и объем сделок через организованные площадки. Если в прошлом году почти сотня компаний из списка через такие площадки сделки не заключали, то сейчас они идут полным ходом.
Однако немало еще на российском рынке и застойных сегментов. Акции ряда предприятий присутствуют и нередко даже торгуются на рынке, однако расширения сегмента или активизации торговли в нем не происходит. К таким сегментам в первую очередь можно отнести финансовый. Несмотря на ожидания профучастников, расширения этого сегмента за счет прихода новых эмитентов не произошло [11].
Акции нефтегазовых компаний на российском фондовом рынке занимают лидирующие позиции по уровню капитализации. Благодаря этому данный сектор имеет максимальный вес практически во всех фондовых индикаторах, определяя тем самым в значительной степени их динамику. В течение последних нескольких лет и вплоть до середины текущего года конъюнктура мировых цен на нефть была благоприятна для ценных бумаг нефтегазовых компаний, которые выступали локомотивами роста на отечественном фондовом рынке. В этот период наилучшие результаты с точки зрения доходности демонстрировали участники рынка, имевшие максимальную долю вложений в «нефтяные» акции.
3.3.3 Анализ российских эмитентов
«Голубыми фишками» являются следующие эмитенты:
ОАО «Газпром»;
НК ЛУКОЙЛ;
ОАО «Сбербанк»;
ОАО «Сургутнефтегаз»;
ОАО «Татнефть»;
ОАО «ГМК» Норильский Никель»;
РАО «ЕЭС России»;
ОАО «Ростелеком».
Они занимают лидирующие позиции в списке самых крупнейших компаний России (Прил. 1). Помимо них в первую двадцатку также входят такие крупнейшие компании, как НОВАТЭК, АФК «Система», Газпром нефть, Северсталь, МосЭнерго, МТС, «ТНК-ВР Холдинг».
Проведем оценку инвестиционной привлекательности данных компаний с помощью финансовых показателей (табл. 3.6):
P/E – соотношение рыночной цены и чистой прибыли на одну акцию;
EPS – чистая прибыль на одну акцию;
ROA – рентабельность активов;
ROE – рентабельность собственных средств;
ROS – рентабельность продаж.
Таблица 3.6. Система финансовых коэффициентов российских эмитентов на 16.11.2006 г. (за 4 квартала) [19]
| Эмитент | P/E | EPS, $ | ROA, % | ROE, % | ROS, % | ||
| факт. | по отрасли | факт. | по отрасли | ||||
| Газпром | 18,05 | 18,68 | 0,6 | 7,2 | 13,0 | 25,5 | 24,8 |
| ЛУКОЙЛ | 8,87 | 18,68 | 9,24 | 14,8 | 23,2 | 25,5 | 12,0 |
| Сургутнефтегаз | 28,64 | 18,68 | 0,05 | 15,1 | 15,0 | 25,5 | 30,8 |
| Татнефть | 42,75 | 18,68 | 0,11 | 2,5 | 3,3 | 25,5 | 11,7 |
| ГМК Норильский Никель | 7,27 | 16,15 | 19,65 | 25,6 | 34,3 | -41,1 | 47,3 |
| РАО ЭЕС | 50,77 | -59,77 | 0,02 | 0,1 | 3,0 | 3,9 | 2,4 |
| Сбербанк | 10,9 | 40,99 | 60,8 | - | 16,5 | 12,2 | - |
| Ростелеком | 109,0 | 11,37 | 0,05 | 2,8 | 2,0 | 15,9 | 2,4 |
| МТС | 11,84 | 11,37 | 0,65 | 12,0 | 33,8 | 15,9 | 19,9 |
| НОВАТЭК | 38,59 | 18,68 | 0,15 | 16,3 | 18,5 | 25,5 | 29,4 |
| АФК «Система» | 20,92 | 40,99 | 54,97 | 2,8 | 16,4 | 12,2 | 7,0 |
| Газпром нефть | 6,3 | 18,68 | 0,67 | 27,2 | 44,7 | 25,5 | 16,7 |
| ТНК-ВР Холдинг | 7,48 | 18,68 | 0,3 | - | - | 25,5 | 21,4 |
| МосЭнерго | -535,66 | -59,77 | 0 | -2,7 | -0,9 | 3,9 | -0,4 |
| МТС | 11,84 | 11,37 | 0,65 | 12,0 | 33,8 | 15,9 | 19,9 |
| Северсталь | 12,87 | 16,15 | 1,02 | 5,2 | 8,2 | -41,1 | 11,6 |
Компания привлекательна для финансовых вложений, если выполняются следующие условия:
коэффициент P/E ниже среднеотраслевого, так как высокий коэффициент P/E можно рассматривать как свидетельство высокого риска;
рентабельность собственного капитала выше среднего показателя по отрасли;
чем выше коэффициент рентабельности продаж, тем привлекательнее компания.
Согласно этим условиям и табл. 3.6, наиболее привлекательными для инвестирования являются такие компании, как Газпром, Газпром нефть, ЛУКОЙЛ, ГМК Норильский Никель, Северсталь, Сбербанк. Таким образом, акции данных эмитентов будут включены в фондовый портфель ОАО «Энергия».
Для выбора корпоративных облигаций проанализируем финансовое состояние эмитентов с помощью следующих показателей (табл. 3.7):
1) долг на капитал – показатель, характеризующий отношение между общей задолженностью предприятия и его общим собственным капиталом. Величина этого показателя должна быть меньше или равна единице (предельное значение 1), причем чем ближе значение показателя к нулю, тем надежнее финансовое состояние предприятия-эмитента в целом;
2) коэффициент покрытия текущих обязательств ликвидными активами – характеризует существующее на предприятии соотношение между суммой ликвидных активов и размером текущих обязательств. Он показывает способность предприятия обеспечить покрытие своих текущих долгов за счет активов, которые могут быть легко реализованы без значительных потерь. Значение этого коэффициента должно быть не менее 2. Финансовое состояние предприятия в целом считается тем надежнее, чем выше этот показатель;
3) коэффициент покрытия облигаций – отношение суммы активов, обеспечивающих облигации, к сумме облигационного займа. Активы, обеспечивающие облигации – это часть общей суммы активов предприятия, остающаяся после вычетов суммы убытков, задолженности акционеров по взносам в уставный капитал, суммы нематериальных активов, расчетов с бюджетом и расчетов по оплате труда. Чем выше значение данного коэффициента, тем надежнее вложения в облигации данного предприятия;
4) коэффициент покрытия процентных выплат по облигациям – определяется как отношение чистого дохода предприятия к сумме процентных выплат по облигациям. Чем выше величина данного коэффициента, тем выше вероятность полной и своевременной выплаты процентов по облигациям эмитента [4].
Таблица 3.7. Показатели финансового состояния эмитентов облигаций
| Эмитент | Долг на капитал | Коэффициент покрытия текущих обязательств ликвидными активами | Коэффициент покрытия облигаций | Коэффициент покрытия процентных выплат по облигациям |
| Газпром | 0,30 | 2,60 | 0,18 | 0,07 |
| Газпром нефть | 0,33 | 2,31 | 0,25 | 0,23 |
| НК ЛУКОЙЛ | 0,26 | 2,44 | 0,45 | 0,23 |
| Сбербанк России | 0,41 | 2,38 | 0,15 | 0,06 |
| ГМК Норильский Никель | 0,12 | 2,41 | 0,44 | 0,26 |
| МТС | 0,42 | 1,86 | 0,37 | 0,29 |
| ТНК-ВР Холдинг | 0,56 | 1,68 | 0,48 | 0,31 |
| МосЭнерго | 0,64 | 1,59 | 0,23 | 0,11 |
| Северсталь | 0,28 | 2,46 | 0,46 | 0,31 |
Проанализировав полученные показатели финансового состояния компаний (табл. 3.7), было решено включить в фондовый портфель облигации ОАО «Газпром», НК ЛУКОЙЛ, ГМК «Норильский Никель» и ОАО «Северсталь», так как финансовое состояние этих эмитентов соотвествует рекомендуемым значениям надежности.
3.4 Оценка эффективности стратегии
Рассчитаем доходность и риск каждого актива, входящего в фондовый портфель акций, используя данные прил. 2 и следующие формулы:
ri
=
 ,
(3.1)
где ri – доходность акции;
Р1 – цена акции на момент продажи;
Р – цена приобретения акции.
σri
=
 ,
(3.2)
где σri – среднеквадратичное отклонение акции (риск);
 ri
– средняя доходность
акции за период
n;
n – рассматриваемый период.
Доходность акций за период 10.01.06 – 16.11.06 представлена в таблице 3.8.
Таблица 3.8. Доходность акций за период 10.01.06 – 16.11.06
| Эмитент | Доходность акции, % |
| Лукойл | 30,74 |
| Газпром | 24,94 |
| Северсталь | 19,59 |
| ГМК Норильский Никель | 57,44 |
| Газпром нефть | 6,60 |
| Сбербанк (прив.) | 57,67 |
Используя возможности Excel, с помощью «Анализ данных» – «Ковариация» построим матрицу значений коэффициентов ковариации между доходностями акций (табл. 3.9) и вычислим риск каждой бумаги, входящей в портфель.
Используя возможности Excel, с помощью «Анализ данных» – «Корреляция» построим матрицу значений коэффициентов парной корреляции между доходностями акций (табл. 3.10).
Определим доходность и риск портфеля данных акций с помощью формул (1.1) и (1.2). Предположим, что в фондовый портфель входят акции в равных долях, тогда доходность и риск портфеля выглядят следующим образом (табл. 3.11):
rА = 0,167Ч(30,74 + 24,94 + 19,59 + 57,44 + 6,60 + 57,67) = 32,89 (%)
σАр2 = 0,1672Ч(5,43 + 5,85 + 5,08 + 8,29 + 4,91 + 7,85) + 2Ч0,1672Ч(0,76Ч2,3 Ч2,4 + 0,47Ч2,3Ч2,3 + 0,50Ч2,3Ч2,4 + 0,83Ч2,3Ч2,9 + 0,78Ч2,4Ч2,9 + 0,45Ч2,3Ч2,9 + 0,69Ч2,2Ч2,3 + 0,62Ч2,4Ч2,2 + 0,46Ч2,3Ч2,2 + 0,68Ч2,2Ч2,9 + 0,52Ч2,8Ч2,3 + 0,61Ч2,4Ч2,8 + 0,40Ч2,3Ч2,8 + 0,51Ч2,9Ч2,8 +0,39Ч2,2Ч2,8) = 3,8 (%)
Таблица 3.9. Риски акций, входящих в портфель инвестора
| Лукойл | Газпром | Северсталь | ГМК Норильский Никель | Газпром нефть | Сбербанк (прив.) | Риск отдель-ной бумаги, % | |
| Лукойл | 5,434696 | 2,3 | |||||
| Газпром | 4,313052 | 5,847679 | 2,4 | ||||
| Северсталь | 2,478412 | 2,729241 | 5,067084 | 2,3 | |||
| ГМК Норильский Никель | 5,54676 | 5,466258 | 2,935766 | 8,295237 | 2,9 | ||
| Газпром нефть | 3,585841 | 3,343322 | 2,290151 | 4,31635 | 4,914914 | 2,2 | |
| Сбербанк (прив.) | 3,38274 | 4,107697 | 2,531798 | 4,086638 | 2,432828 | 7,846275 | 2,8 |
Таблица 3.10. Матрица значений коэффициентов парной корреляции между доходностями акций
| Лукойл | Газпром | Северсталь | ГМК Норильский Никель | Газпром нефть | Сбербанк (прив.) | |
| Лукойл | 1 | |||||
| Газпром | 0,765077 | 1 | ||||
| Северсталь | 0,472288 | 0,501385 | 1 | |||
| ГМК Норильский Никель | 0,826109 | 0,784845 | 0,452823 | 1 | ||
| Гапром нефть | 0,693818 | 0,623632 | 0,45891 | 0,675996 | 1 | |
| Сбербанк (прив.) | 0,518023 | 0,606422 | 0,40153 | 0,506547 | 0,391761 | 1 |
Таблица 3.11. Портфель инвестора с равными долями
| Акция | Доля в портфеле (Wi) | Доходность, % (ri) | Риск, % | Wi Ч ri |
| Лукойл | 0,167 | 30,74 | 2,3 | 5,13 |
| Газпром | 0,167 | 24,94 | 2,4 | 4,16 |
| Северсталь | 0,167 | 19,59 | 2,3 | 3,27 |
| ГМК Норильский Никель | 0,167 | 57,44 | 2,9 | 9,59 |
| Газпром нефть | 0,167 | 6,60 | 2,2 | 1,10 |
| Сбербанк (прив.) | 0,167 | 57,67 | 2,8 | 9,63 |
| Всего | 1,0 | - | 1,95 | 32,89 |
Используя все полученные значения в процессе анализа и, вводя дополнительные ограничения (целевая доходность, максимизация доходности или минимизация риска), можно вычислить с помощью «Поиск решения» доли активов, входящих в данный портфель (табл. 3.12).
Таблица 3.12. Портфель инвестора после максимизации доходности
| Акция | Доля в портфеле (Wi) | Доходность, % (ri) | Риск, % | Wi Ч ri |
| Лукойл | 0,15 | 30,74 | 2,3 | 4,61 |
| Газпром | 0,15 | 24,94 | 2,4 | 3,74 |
| Северсталь | 0,10 | 19,59 | 2,3 | 1,96 |
| ГМК Норильский Никель | 0,20 | 57,44 | 2,9 | 11,49 |
| Газпром нефть | 0,05 | 6,60 | 2,2 | 0,33 |
| Сбербанк (прив.) | 0,35 | 57,67 | 2,8 | 20,18 |
| Всего | 1,00 | - | 2,14 | 42,31 |
Рассчитаем коэффициент β (табл. 3.13). Данный коэффициент оценивает изменения в доходности отдельных акций в сопоставлении с динамикой рыночного дохода. Также он может исользоваться для определения ожидаемой ставки дохода:
β =
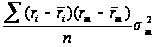 ,
(3.3)
где
rm –
доходность
всех акций,
обращающихся
на рынке (доходность
индекса РТС);
rm – среднеарифметическая величина показателя доходности акций;
σm2 – дисперсия рыночного индекса.
Таблица 3.13. Коэффицент бета акций эмитентов, входящих в портфель
| Акция | Коэффициент β |
| Лукойл | 3,327 |
| Газпром | 1,411 |
| Северсталь | 0,162 |
| ГМК Норильский Никель | 1,9381 |
| Газпром нефть | 0,982 |
| Сбербанк (прив.) | 2,502 |
Акции эмитентов НК ЛУКОЙЛ, Газпром, ГМК «Норильский Никель», Сбербанк характеризуются как агрессивные и являются более рискованными, чем рынок в целом.
Акции эмитентов Северсталь и Газпром нефть характеризуются как защищенные и остаются менее рискованными, чем рынок в целом. Эффективность данных ценных бумаг аналогична рыночной эффективности.
Рассчитаем доходность и риск порфеля корпоративных облигаций (табл. 3.14). Доходность облигации возьмем равной годовой ставке купона, а риск – равным разнице между доходностью облигации и безрисковой ставкой.
Таблица 3.14. Доходность и риск корпоративных облигаций
| Облигация (серия выпуска) | Номинал, руб. |
Доля в портфеле Wi |
Ставка купона, % годовых (ri) | Wi Ч ri | Риск, % |
| Газпром (4) | 1 000 | 0,35 | 8,22 | 2,88 | 2,22 |
| Лукойл (2) | 1 000 | 0,15 | 7,25 | 1,09 | 1,25 |
| ГМК Норильский Никель (2009) | 30 000 | 0,15 | 7,125 | 1,07 | 1,125 |
| Северсталь(1) | 1 000 | 0,35 | 8,1 | 2,84 | 2,1 |
| Всего | - | 1,00 | - | 7,88 | 1,88 |
Помимо акций и корпоративных облигаций в фондовый портфель ОАО «Энергия» включены ГКО и денежные средства. Доходность ГКО составляет 6%, а денежных средств 0%, риск по денежным средствам равен инфляции, а ГКО являются безрисковым фондовым инструментом. Рассчитаем доходность и риск портфеля в целом:
Дпорт = ДА Ч ХА + До Ч Хо + ДГКО Ч ХГКО, (3.4)
σпорт = σА Ч ХА + σо Ч Хо + σДС Ч ХДС, (3.5)
где Дпорт – доходность фондового портфеля инвестора;
ДА, До, ДГКО – доходность портфеля акций, портфеля корпоративных облигаций и портфеля государственных облигаций соответственно;
σпорт – риск фондового портфеля инвестора;
σА, σо σДС – риск портфеля акций, портфеля корпоративных облигаций и денежных средств соответственно;
ХА, Хо, ХГКО, ХДС – доля акций, корпоративных облигаций, государственных облигаций и денежных средств в портфеле инвестора соответственно.
Дпорт = 42,31 Ч 0,6 + 7,88 Ч 0,2 + 6,00 Ч 0,1 = 27,57 (%)
σпорт = 2,14 Ч 0,6 + 1,88 Ч 0,2 + 8 Ч 0,1 = 2,46 (%)
Рекомендуемый портфель ОАО «Энергия» выглядит следующим образом (табл. 3.15).
Таблица 3.15. Структура фондового портфеля ОАО «Энергия»
| Объекты инвестирования | Доля в портфеле | Доходность, % | Риск, % |
|
Акции в т.ч. Лукойл Газпром Северсталь ГМК Норильский Никель Газпром нефть Сбербанк
(прив.) |
0,6 0,09 0,09 0,06 0,12 0,03 0,21 |
25,39 2,77 2,24 1,18 6,89 0,20 12,11 |
1,28 0,21 0,22 0,14 0,35 0,07 0,59 |
|
Корпоративные облигации в т.ч. Газпром Лукойл ГМК Норильский Никель Северсталь |
0,2 0,07 0,03 0,03 0,07 |
1,58 0,58 0,22 0,21 0,57 |
0,38 0,16 0,04 0,03 0,15 |
| Государственные облигации (ГКО) | 0,1 | 0,6 | 0 |
| Денежные средства | 0,1 | 0 | 0,8 |
| Итого | 1,0 | 27,57 | 2,46 |

Разработанная инвестиционная стратегия является приемлемой для предприятия-инвестора, так как согласована с его общей стратегией развития и удовлетворяет его основным критериям: доходность портфеля не ниже 25% годовых, а риск не превышает 10%.
3.5 Мониторинг портфеля
ОАО «Энергия» предлагается активная модель управления фондового портфеля, то есть тщательное отслеживание и немедленное приобретение инструментов, отвечающих инвестиционным целям