Налоговая система Российской Федерации
Глава 3. Виды систем налогообложения в РФ
Налоговое законодательство и налоговые инспектора в особенности требуют от предпринимателя произвести выбор системы налогобложения до начала предпринимательской деятельности. Это требование распространяется на вновьзарегистрированных индивидуальных предпринимателей и на вновьзарегистрированные организации.
Фактически начинающий предприниматель должен сделать выбор одной (или двух) систем налогообложения из трех существующих:
ОСНО – общая (традиционная) система налогообложения с уплатой НДС;
УСН – упрощенная система налогообложения;
ЕНВД – единый налог на вмененный доход.
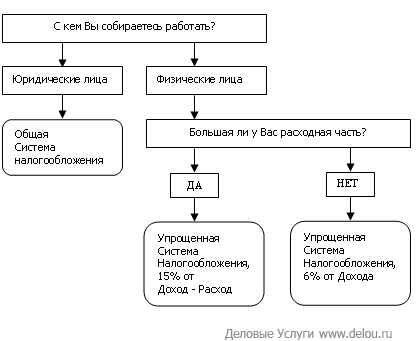
Выбор системы зависит от вида предпринимательской деятельности, от отношения основных потребителей товаров (работ и услуг) к НДС, от размера месячного совокупного дохода и доли расходов в совокупном доходе, от числа работников и стоимости основных средств. В общем виде иллюстрируется в Приложении 3.
3.1 Общая система налогообложения (традиционная)
Общая (традиционная) система налогообложения (сокращ. ОСН или ОСНО) — вид налогообложения, при котором организациями в полном объеме ведется бухгалтерский учет и уплачиваются все общие налоги (НДС, налог на прибыль организаций, налог на имущество организаций, ЕСН). В случае если организация не занимается только видами деятельности, облагаемыми ЕНВД, и не вправе применять УСН (либо не подала в срок заявление о переходе на УСН), она обязана применять общую систему налогообложения.
Содержание понятия «общая система налогообложения» в данный момент не раскрывается ни в НК РФ, ни в других нормативных правовых актах.
Основныеналоги, уплачиваемые организациями при ОСН
Налог на прибыль организаций (20%).
Платится с разницы между доходом и расходом. Суммы берутся без НДС. Перечень расходов почти не ограничен. Главное, чтобы расходы были обоснованы экономически и документально подтверждены.
НДС (ставки 18%, 10%, 0%).
Упрощенно НДС считается следующим образом: общая сумма дохода (включающая НДС) делится на 118 и умножается на 18 — это НДС к начислению. НДС к зачету, в принципе, считался бы со всех расходов аналогичным образом. Однако, для принятия НДС к зачету необходимо наличие счетов-фактур (а их в принципе невозможно получить от контрагентов на УСН и ЕНВД, да и с обычными организациями иногда бывают трудности из-за неверного оформления); «к начислению» минус «к зачету» равно «к уплате в бюджет».
Налог на имущество организаций (ставка устанавливается местным законодательством, но не более 2.2%).
Платится с остаточной стоимости основных средств.
ЕСН (26%) (с 2010 года заменен страховыми взносами на обязательное страхование, с 2011 года составляет 34 %)
Иные федеральные, региональные и местные налоги в случае наличия объекта налогообложения (налог на добычу полезных ископаемых, акцизы, земельный налог, и пр.)
Основные налоги, уплачиваемые индивидуальными предпринимателями на ОСНО.
НДФЛ (13%).
Уплачивается предпринимателем с доходов от своей предпринимательской деятельности и с доходов, из которых не был удержан НДФЛ налоговым агентом (например, доход от продажи квартиры или машины). Налоговой базой является доход уменьшенный на профессиональные, стандартные, социальные и имущественные налоговые вычеты. Ставка 13% применяется только для тех физических лиц, которые являются налоговыми резидентами. Если предприниматель нерезидент, то размер ставки составит 30%.
НДС (ставки 18%, 10%, 0%).
Упрощенно НДС считается следующим образом: общая сумма дохода (включающая НДС) делится на 118 и умножается на 18 — это НДС к начислению; НДС к зачету, в принципе, считался бы со всех расходов аналогичным образом, однако, для принятия НДС к зачету необходимо наличие счетов-фактур (а их в принципе невозможно получить от контрагентов на УСН и ЕНВД, да и с обычными организациями иногда бывают трудности из-за неверного оформления); «к начислению» минус «к зачету» равно «к уплате в бюджет». Механизм расчета НДС у ИП такой же, как и у организаций
ЕСН (26%) (с 2010 года заменен страховыми взносами на обязательное страхование, с 2011 года составляет 34 %)
Если выбрать систему налогообложения ОСНО, то при подаче документов на регистрацию, не требуется подавать никаких заявлений – эта система налогообложения применяется по умолчанию.
Плюсы ОСНО:
отсутствие ограничений относительно размера выручки, количества работников, размеров торговых площадей и имущества, находящегося на балансе;
практически нет ограничений по видам деятельности;
в случае если организация получает убыток, она не платит налог на прибыль, и есть возможность этот убыток учесть в будущем (уменьшить сумму налога на сумму убытка);
при ОСНО Вы являетесь плательщиком НДС. Все средние и крупные компании также применяют ОСНО, и им выгодно, чтобы их затраты содержали НДС.
Минусы ОСНО:
крайне обременительное налогообложение;
необходимость в ведении четкого и сложного бухгалтерского учета;
необходимость обеспечивать сохранность всей первичной документации в течение 4-х календарных лет;
налоговые и правоохранительные органы тщательней проверяют организации находящиеся на ОСН, нежели остальные, т.к. у них проще выявить ошибки.
3.2 Упрощенная система налогообложения
Упрощённая система налогообложения (УСН) — особый вид налогового режима, ориентированный на снижение налогового бремени в организациях малого бизнеса и облегчение ведения бухгалтерского учёта.
Упрощенная система налогообложения (УСН или УСНО) – специальный налоговый режим, применяемый на территории РФ с 2003 года. Существует два его вида, отличающиеся объектом и ставкой налогообложения – доходы (6%) и доходы, уменьшенные на величину расходов (13-15% зависит от региона).
Статьей 346.20 НК РФ устанавливаются следующие налоговые ставки по единому налогу:
6 %, если объектом налогообложения являются доходы,
15%, если объектом налогообложения являются доходы, уменьшенные на величину расходов. С 1 января 2009 года законами субъектов РФ могут быть установлены дифференцированные налоговые ставки в пределах от 5 до 15 процентов в зависимости от категорий налогоплательщиков.
Следующие условия являются необходимыми, но не достаточными для перехода на упрощённую схему налогообложения:
средняя численность работников в организации или у индивидуального предпринимателя за налоговый (отчётный) период, определяемая в порядке, устанавливаемом Росстатом, не превышает 100 человек;
по итогам девяти месяцев года, в котором подаётся заявление о переходе на упрощённую систему налогообложения, доход от реализации, определяемый в соответствии со статьей 248 НК РФ, не более 45 млн. руб.
Переход на УСН и возможность изменения объекта налогообложения
Организации и ИП подают заявления о переходе на УСН в период с 1 октября по 30 ноября года, предшествующего году ее применения. Вновь зарегистрированные организации и ИП подают заявление в пятидневный срок с момента регистрации в налоговом органе.
Потеря права применения УСН
Если доход превысит установленный лимит. Лимит выручки в 2010−2012 годах составляет 60 млн. руб.
Организации на УСНО не платят:
- налог на прибыль организаций
- налог на имущество организаций
- единый социальный налог
- НДС
Вместо этого они платят единый налог. Также они платят страховые взносы на обязательное пенсионное страхование, НДФЛ и взносы на травматизм, и иные налоги в соответствии с законодательством о налогах и сборах.
Размер единого налога составляет:
6%, если объектом налогообложения являются доходы,
15%, если объектом налогообложения являются доходы, уменьшенные на величину расходов.
3.3 Единый налог на вмененный доход
Единый налог на вмененный доход (сокращ. ЕНВД, «вмененка») — система налогообложения отдельных видов предпринимательской деятельности. Именно деятельности, а не юридического лица или предпринимателя, поэтому ЕНВД прекрасно сочетается с общей или упрощенной системой налогообложения. Основное отличие ЕНВД от этих систем — то, что налог берется не с фактически полученного, а с вмененного дохода, то есть с того, который предполагается чиновниками. Так что, по сути — ЕНВД не налог, а государственный оброк.
Тем не менее, ему посвящен не специальный закон, а глава 26.3 НК РФ.
Кто является плательщиком ЕНВД?
Организации и индивидуальные предприниматели, которые осуществляют виды деятельности, облагаемые вмененкой. Причем — все, практически без исключений, (конечно, при условии, что для этой деятельности в вашем регионе установлен ЕНВД).
Какие виды деятельности облагаются по этой системе?6
оказания бытовых услуг, их групп, подгрупп, видов и (или) отдельных бытовых услуг, классифицируемых в соответствии с Общероссийским классификатором услуг населению;
оказания ветеринарных услуг;
оказания услуг по ремонту, техническому обслуживанию и мойке автотранспортных средств;
оказания услуг по предоставлению во временное владение (в пользование) мест для стоянки автотранспортных средств, а также по хранению автотранспортных средств на платных стоянках (за исключением штрафных автостоянок);
оказания автотранспортных услуг по перевозке пассажиров и грузов, осуществляемых организациями и индивидуальными предпринимателями, имеющими на праве собственности или ином праве (пользования, владения и (или) распоряжения) не более 20 транспортных средств, предназначенных для оказания таких услуг;
розничной торговли, осуществляемой через магазины и павильоны с площадью торгового зала не более 150 квадратных метров по каждому объекту организации торговли. Для целей настоящей главы розничная торговля, осуществляемая через магазины и павильоны с площадью торгового зала более 150 квадратных метров по каждому объекту организации торговли, признается видом предпринимательской деятельности, в отношении которого единый налог не применяется;
розничной торговли, осуществляемой через объекты стационарной торговой сети, не имеющей торговых залов, а также объекты нестационарной торговой сети;
оказания услуг общественного питания, осуществляемых через объекты организации общественного питания с площадью зала обслуживания посетителей не более 150 квадратных метров по каждому объекту организации общественного питания. Для целей настоящей главы оказание услуг общественного питания, осуществляемых через объекты организации общественного питания с площадью зала обслуживания посетителей более 150 квадратных метров по каждому объекту организации общественного питания, признается видом предпринимательской деятельности, в отношении которого единый налог не применяется;
оказания услуг общественного питания, осуществляемых через объекты организации общественного питания, не имеющие зала обслуживания посетителей;
распространения наружной рекламы с использованием рекламных конструкций;
размещения рекламы на транспортных средствах;
оказания услуг по временному размещению и проживанию организациями и предпринимателями, использующими в каждом объекте предоставления данных услуг общую площадь помещений для временного размещения и проживания не более 500 квадратных метров;
оказания услуг по передаче во временное владение и (или) в пользование торговых мест, расположенных в объектах стационарной торговой сети, не имеющих торговых залов, объектов нестационарной торговой сети, а также объектов организации общественного питания, не имеющих зала обслуживания посетителей;
оказания услуг по передаче во временное владение и (или) в пользование земельных участков для размещения объектов стационарной и нестационарной торговой сети, а также объектов организации общественного питания.
Какие налоги платятся при ЕНВД.
Безусловно — единый налог на вмененный доход. (Срок уплаты — не позднее 25-го числа первого месяца следующего налогового периода.)
Рассчитывается не по фактическим доходам, а по «потенциально возможным» (ст.346.27). А основным фактором, определяющим этот потенциально возможный доход, является физический показатель вашей деятельности: площадь торгового зала или зала обслуживания посетителей, количество автомашин или работников — для каждого вида деятельности он свой7.
Точно так же платятся взносы на обязательное пенсионное страхование, взносы на медицинское страхование, взносы по временной нетрудоспособности и материнству (с 2011 года) и на страхование от несчастных случаев и производственных заболеваний, на них ЕНВД никак не влияет.
И НДФЛ с заработной платы сотрудников, который рассчитывают, удерживают и перечисляют в бюджет налоговые агенты.
При ЕНВД не платятся: налог на прибыль (налог на доходы физических лиц для предпринимателей), налог на имущество, НДС (кроме таможенного и уплачиваемого налоговыми агентами). И то — не платятся эти налоги лишь для хозяйственных операций, облагаемых по вмененке. Если же фирма или предприниматель совершили хотя бы одну операцию, не подпадающую под ЕНВД, то с нее должны быть уплачены все налоги в соответствии с его системой налогообложения, как налогоплательщика — общей или упрощенной.
Заключение
Двигаясь к стабильному рыночному хозяйствованию, государство должно создавать адекватную ему налоговую систему, отвечающую интересам каждого отдельного человека.
Налоги – это один из экономических рычагов, при помощи которых государство воздействует на рыночную экономику. В условиях рыночной экономики любое государство широко использует налоговую политику в качестве определенного регулятора воздействия на негативные явления рынка. Налоги, как и вся налоговая система, являются мощным инструментом управления экономикой в условиях рынка.
Без совершенствования налоговой системы, без целенаправленной жёсткой налоговой политики современное государство не сможет обеспечить нормальное функционирование всего хозяйственного аппарата страны, финансировать неотложные государственные потребности.
Налоговая система строится на принципах всеобщности, определенности, удобства, обязательности, социальной справедливости, стабильности, эффективности и гласности. Принцип всеобщности предполагает, что все источники доходов должны облагаться налогами (за некоторым исключением, определенным в налоговом законодательстве).
Принцип определенности предполагает четкое установление таких параметров, как: методы исчисления, срок уплаты и т. д. Под удобством понимают форму взимания соответствующих налогов. Принцип обязательности очевиден и не нуждается в комментарии. Принцип социальной справедливости предполагает учет возможностей отдельных категорий налогоплательщиков выплачивать налоги. Принцип стабильности предусматривает сохранение основных видов налогов, а также порядка их расчета и уплаты в течение длительного времени. Принцип эффективности исходит из экономической целесообразности взимания того или иного налога. Принцип гласности предусматривает открытость нормативных документов по налогам и сборам.
В работе я постаралась затронуть как теоретические, так и практические проблемы функционирования налоговой системы нашей страны на современном этапе развития.
Налоговая система России еще нуждается в дальнейшем совершенствовании и находится в постоянном реформировании.
Знание основ налоговой системы необходимы, как и для предпринимателей настоящих или будущих, так и для простых граждан Российской Федерации.
Список использованной литературы
1. Булатов А. С.Экономика. - М.: Юрист - 2001 – с. 894
2. Евстигнеев Н. Н. Налоги и налогообложение. - М.: ИНФРА-М - 2001 -с.255
3. Лыкова Л. Н. Проблемы сбалансированности Российской налоговой системы.//Финансы, №5 - 2002 - с.22-25
4. Маслова Д. В. Налоговый Кодекс и активизация стимулирующего потенциала налога на прибыль.//Финансы и статистика. - №3 – 2002 - с.35-37
5. Матузов Н.И., Малько А.В. Теория государства и права: курс лекций. - М.: Юристъ, 1997 – 672 с.
6. Юткина Т. Ф. Налоги и налогообложение. - М: ИНФРА –2001 - с.405
7. Конституция Российской Федерации от 12.12.1993
8. Налоговый кодекс Российской Федерации (часть первая) от 31.07.1998 N 146-ФЗ
Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 № 117-ФЗ
Закон РФ "Об основах налоговой системы в Российской Федерации" от 27.12.1991 N 2118-1 (ред. от 16.07.1992)
Постановление Конституционного Суда Российской Федерации, п. 4 // Российская газета. 1996. 17 апреля.
bistrast/articls/stat87.php
business.ufaportal/bus/themeofday/bashkiriya_zanimaet_trete_mesto_v_pfo_po_sboru_nalogov/
delou/reg_nalog.php
docs.pravo/search/list/
respect.personarb/node/331
ru./wiki/
mvf.klerk/rass/r288.htm
wiki.klerk/index.php/
Приложение 1.

Приложение 2.
Приложение 3.
Размещено на
1 Налоговый кодекс РФ, ст. 8
2business.ufaportal/bus/themeofday/bashkiriya_zanimaet_trete_mesto_v_pfo_po_sboru_nalogov/
3 Постановление Конституционного Суда Российской Федерации по делу о проверке конституционности ряда нормативных актов города Москвы и Московской области, Ставропольского края, Воронежской области и города Воронежа, регламентирующих порядок регистрации граждан, прибывших на постоянное жительство в названные регионы, п. 4 // Российская газета. 1996. 17 апреля.
4 Правовое регулирование – осуществляемое всей системой юридических средств воздействие на общественные отношения в целях их упорядочивания. Теория государства и права. Курс лекций / Под ред. Н.И. Матузова, А. В. Малько. - М.: Юристъ, 1997. – 672 с.
5 Санкция – структурный элемент нормы права, предусматривающий последствия ее нарушения, определяющий вид и меру юридической ответственности для нарушителей ее предписаний. Теория государства и права. Курс лекций / Под ред. Н. И. Матузова, А. В. Малько. - М.: Юристъ, 1997. – 672 с.
6 Налоговый кодекс РФ, ст. 346.26, п. 2
7 Налоговый кодекс РФ, ст. 346.29
39