Процесс бюджетирования в организации
- доход, полученный за оплаченную готовую продукцию, отгружаемую в планируемом периоде со склада готовой продукции в соответствии c заключенными контрактами;
- доход, полученный за оплаченную в планируемом периоде готовую продукцию, изготовленную по плану производства и отгруженную в соответствии с заключенными контрактами [4, c. 95].
Слишком большое привлечение заемных средств уменьшает финансовую устойчивость предприятия, а слишком малый объем заемных средств не позволяет предприятию развиваться. Поэтому при формировании проекта бюджета предусматривается проведение анализа эффективности использования привлекаемых средств на основании данных отчетного и планового периодов согласно разработанного на предприятии научно-обоснованного порядка расчета оптимального и предельно допустимого уровней кредитной массы. Для этого службами предприятия проводится расчет рентабельности активов на основе оптимизации уровня финансового рычага. Допустимый уровень финансового рычага определяется тем, что цена заемных средств не должна превышать цену собственных средств.
Оптимальный и предельно допустимый уровни кредитной массы определяются путем многократного перебора вариантов с постепенным приближением к оптимальной величине. Для их поиска в разработанной системе бюджетирования предусматриваются специальные схемы и алгоритмы. При этом рассчитываются финансовые издержки по обслуживанию кредитов предприятия, показатель эффекта финансового рычага (ЭФР). При отрицательном значении показателя ЭФР предприятию следует отказаться от привлечения заемных средств в планируемом периоде и рассмотреть варианты альтернативного финансирования.
Вторым разделом бюджета являются «Расходы». Одной из основных статей расходов являются «Затраты на производство». Определение объемов финансирования по данной статье осуществляется в соответствии с разработанной экономической моделью, включающей в себя расчеты затрат основных и вспомогательных производств по цеховой себестоимости, общехозяйственных и коммерческих расходов, распределения накладных расходов по у.е. Себестоимость товарной продукции определяется исходя из установленного экономической службой плана производства, цен на материалы, полуфабрикаты и комплектующие, топливно-энергетических расходов, расходов на заработную плату, расходов на обслуживание производственного процесса, обеспечение нормальных условий труда и техники безопасности, содержание и эксплуатацию средств природы.
Сумма оборотных средств по незавершенному производству может быть фактическая, т.е. по состоянию на определенную дату и расчетная (нормативная). Кроме этого для повышения достоверности расчетов необходимо учитывать особенности формирования оборотных средств на конкретном предприятии, а также влияние внешних факторов. Примером определения такого влияния может служить расчет инфляционных ожиданий. К возмущениям со стороны внешних источников для предприятия можно отнести и требования поставщиков о закупках материалов определенными партиями, часто превышающими нормативные потребности предприятия. В связи с влиянием указанных факторов необходимо корректировать нормативы на коэффициенты инфляции и партийности, применение которых снижает риск ошибки при формировании расходов бюджета.
Следующим шагом является расчет результатов производственно-хозяйственной деятельности предприятия без учета налогообложения, что позволяет сократить сроки прогнозирования платежей в бюджеты всех уровней и, соответственно, уменьшить до минимума издержки, связанные с возможными в этой части ошибками.
К обязательным платежам, отражаемым в бюджете предприятия, относятся проценты по кредитам, штрафные санкции, пени, дивиденды и проценты по облигациям, выплачиваемые в планируемом периоде, погашение кредиторской задолженности.
Расчет сроков и сумм выплат процентов за пользование кредитами и погашения кредитов проводится на основе кредитных договоров с банками. При этом учитываются возможности получения новых кредитов в планируемом периоде и сроки погашения ранее полученных. Инструменты, используемые рассматриваемой технологией бюджетирования, позволяют в сжатые сроки провести вариантный анализ привлечения «горячих кредитов» c учетом различных ситуаций развития конъюнктуры рынка и внутренних возможностей предприятия.
Возврат кредитов и процентов за пользование кредитами, полученными предприятием на неотложные нужды, относятся на себестоимость продукции; источником возврата кредитов, полученных на другие цели, является прибыль предприятия с учетом действующей ставки рефинансирования ЦБ РФ и ставки налога на прибыль. [36, c. 98]
Общая сумма штрафных санкций складывается из сумм, начисленных за несвоевременную уплату предприятием налогов в бюджет, взносов во внебюджетные фонды, за нарушение сроков перечисления процентов за пользование кредитами банков, а также штрафов и пеней за различные нарушения.
При составлении бюджета предприятия предусмотрено согласование источников получения доходов и статей расходов. Прибыль, полученная от реализации продукции, и амортизационный фонд, сформированный от начисления износа зданий, сооружений, оборудования, транспортных средств, являются целевыми источниками финансирования.
При разработке бюджета проводятся расчеты по прибыли предприятия, т.е. определяется налогооблагаемая прибыль, размер налога на прибыль, прибыль, остающаяся в распоряжении предприятия, и производится плановое распределение прибыли по фондам.
Для эффективного управления предприятием ежеквартально составляется прогноз выполнения бюджета, чтобы информировать руководство в течение финансового года о том, какое воздействие оказывают последние события, не предусмотренные бюджетом, на ключевые показатели. При необходимости, руководство предприятия принимает решения о корректировке годового бюджета предприятия по статьям в соответствии с создавшейся ситуацией.
Таким образом, бюджетирование является ключевым элементом системы внутрифирменного контроля и корректировки стратегического вектора развития компании. Бюджетный контроль позволяет оперативно отслеживать отклонения от заданных целевых значений и выявлять тенденции развития компании. Итак, система бюджетного управления - это система управления по отклонениям. Именно система управления по отклонениям, а не система по отслеживанию и «ликвидации» отклонений.
Процесс разработки, контроля и анализа исполнения бюджета предполагает регистрацию и обработку больших массивов информации, что затруднительно сделать вручную. В бюджетном процессе уровень оперативности и качества учетно-аналитической работы существенно повышается, а количество ошибок сокращается при использовании программно-технических средств. Программно-технические средства, используемые структурами предприятия, задействованными в бюджетном процессе, составляют программно-технический блок системы бюджетирования.
ГЛАВА 2 АНАЛИЗ ДЕЯТЕЛЬНОСТИ И ПРОЦЕСС
БЮДЖЕТИРОВАНИЯ В ООО «ТАТЬЯНА»
2.1 Краткая характеристика ООО «Татьяна»
ООО «Татьяна» было создано и учреждено на основе действующего законодательства и в порядке предусмотренном Федеральным законом РФ «Об обществах с ограниченной ответственностью», Устава организации и договора о создании ООО от 05.05.2005 года.
ООО «Татьяна» является обществом, созданным на основе добровольного соглашения юридических лиц, объединяющих свои средства и имеющих целью удовлетворение общественных потребностей и извлечения прибыли.
Общество относится к субъектам малого предпринимательства и является юридическим лицом, имеет гражданские права и несет обязанности, необходимые для осуществления любых видов деятельности, не запрещенных федеральным законом, может от своего имени приобретать и осуществлять личные неимущественные права. Организационная структура ООО «Татьяна» приведена в приложении 1.
Общество имеет самостоятельный баланс, расчетный счет, печать, штамп со своим полным фирменным наименованием и указанием местонахождения фирмы. В соответствии с законом к учредительным документам относятся учредительный договор и устав.
Основной целью ООО «Татьяна» является удовлетворение потребностей в продукции, производимой обществом и получение прибыли. Предприятие занимается производством и реализацией мягкой и корпусной мебели.
Ассортимент продукции ООО «Татьяна» представлен в виде спальных гарнитуров, компьютерных столов, мягкой мебели.
На сегодняшний день предприятие оснащено новейшим станочным парком и самыми передовыми технологиями в области изготовления корпусной и мягкой мебели.
Производимая продукция проходит строгий контроль качества, огромное внимание уделяется деталям, а также дизайну и удобству в эксплуатации.
В настоящее время разработан и утвержден «Стандарт формирования бюджета ООО «Татьяна», который включает следующие основные положения.
Концепция бюджетирования деятельности предприятия. Бюджет - это скоординированный по всем подразделениям или функциям план работы организации, базирующийся на комплексном анализе прогнозов изменения внешних и внутренних параметров и получении посредством расчета экономических и финансовых индикаторов деятельности предприятия. Бюджетный период выбран в рамках одного календарного года. Это объясняется тем, что за такой промежуток времени выравниваются сезонные колебания конъюнктуры.
Бюджетный процесс предполагает формирование, согласование и утверждение бюджетов, а также контроль за их исполнением и возможность оперативного внесения необходимых корректировок. Бюджетирование включает два аспекта: организационный и методологический. С организационной точки зрения процесс бюджетирования на предприятии представляет собой систему организационного взаимодействия, в которую входят центр планирования (ЦП), центр финансовой ответственности (ЦФО) и центр затрат (ЦЗ). Она направлена на составление обоснованных бизнес-прогнозов функциональным областям деятельности предприятия и дальнейшее получение на их основе бизнес-заданий посредством финансово-хозяйственного моделирования.
Центр планирования - структурные подразделения предприятия или должностные лица, имеющие исключительное право на определение основных тенденций работы предприятия посредством составления бизнес-прогнозов.
Координация процесса бюджетирования. Постоянно действующим органом, который занимается тщательной проверкой стратегических и финансовых планов, даёт рекомендации, разрешает разногласия и оперативно вносит коррективы в деятельность компании, выступает Совет директоров ООО «Татьяна». Он принимает годовой бюджет и согласовывает ежемесячные корректировки бюджета, а также анализирует исполнение бюджета и принимает управленческие решения при возникновении отклонений. Его решения утверждаются Генеральным директором.
Реализация продукции является завершающей стадией кругооборота средств предприятия. От ее величины зависят результаты финансово-хозяйственной деятельности, показатели оборачиваемости и рентабельности. Объем реализации продукции определяется или по отгрузке продукции покупателям, или по оплате (выручке); может выражаться в сопоставимых, плановых и текущих ценах. В условиях рыночной экономике этот показатель приобретает первостепенное значение. От того, как продается продукция, какой спрос на нее на рынке, зависит, и объем ее производства. В таблице 1 показана статистика реализации продукции за 2006-2008 года.
Таблица 1
Динамика реализации продукции ООО «Татьяна» за 2006-2008 гг.
| Год | Общий объем продаж, тыс. руб. | Темпы роста, % |
| 2006 | 1256 | 100 |
| 2007 | 1997,3 | 159 |
| 2008 | 3395,6 | 170 |
При сравнении двух последних лет (2007 и 2008) выявлено, что объем реализации увеличился на 70% (170% - 100%). Среднегодовой темп прироста составляет 64%. Для большей наглядности динамика реализации продукции изображена на графике (рис. 2)
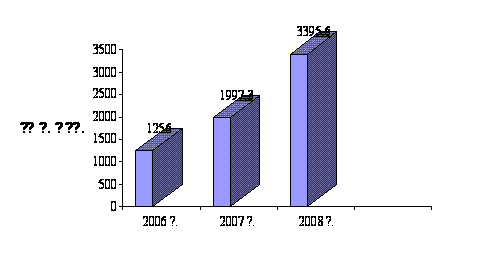
Рис. 2. Динамика реализации продукции ООО «Татьяна» за 2006-2008 гг.
Для более подробного анализа рассмотрим объем реализации мебели по ассортименту (табл.2).
Таблица 2
Анализ объема реализации по ассортименту
ООО «Татьяна» в 2007-2008 гг.
| Наименование изделия | Объем реализации, шт. | Отклонение | Уд. вес в общем объеме реализации, % | |||
| 2007 г. | 2008г. | Штук | Процент | 2007 г. | 2008 г. | |
| Гарнитур «Софи» | 19 | 32 | 13 | 168,4 | 14,2 | 15,2 |
| Гарнитур «Рио» | 13 | 22 | 9 | 169,2 | 9,7 | 10,5 |
| Гарнитур «Орхидея» |
7 |
5 | 2 | 71,4 | 5,1 | 2,4 |
| Гарнитур «Элита» | 19 | 33 | 14 | 173,7 | 14,2 | 15,7 |
| Мягкая мебель «Каприз» | 6 | 27 | 11 | 168,8 | 11,9 | 12,8 |
| Мягкая мебель «Валенсия» | 5 | 25 | 10 | 166,6 | 11,2 | 11,9 |
Продолжение таблицы 2
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Мягкая мебель «Жемчужина» | 19 | 9 | 0 | 0 | 6,7 | 4,2 |
| Мягкая мебель «Соренто» | 1 | 31 | 10 | 147,6 | 15,6 | 14,8 |
| Мягкая мебель «Триумф» | 5 | 26 | 11 | 173,3 | 11,2 | 12,4 |
| ИТОГО | 34 | 210 | 76 | 170 | 100 | 100 |
Из таблицы 2 видно, что организация увеличила реализацию в общем объеме ассортимента на 76 шт. комплектов мебели (210-134), или на 76% (176%-100%).
Горизонтальный анализ моделей мебели демонстрирует, что реализация почти всех моделей за 2008 год возросла. Но среди них также выделяются комплекты, реализация которых осталась на прежнем уровне или снизилась.
Увеличение реализации этих моделей увеличило общий объем ассортимента на 20,9% (44*100/210).
На изменение объема продаж в определенной степени влияет изменение остатков отгруженных на начало и конец года, но не оплаченных в срок (табл. 3).
Таблица 3
Анализ факторов изменения объема реализации продукции
| Показатель | 2007 год | 2008 год | Изменение объема реализации | |
| Штук | Процент | |||
| Выпуск продукции, шт. | 129 | 200 | 71 | 155 |
|
Остаток продукции на складе: - на начало года -на конец года |
9 14 |
14 4 |
5 -10 |
155,6 28,6 |
| Реализация продукции | 131 | 210 | 76 | 170 |
Данные таблицы 3 показывают, что организация реализовала продукции в 2008 году на 70% или на 76 комплект мебели больше, чем в 2007 году. Это произошло за счет следующих факторов:
- увеличение рынка сбыта;
- увеличение объема поступлений продукции в соответствии с заявками на 71 комплекта, что повлекло за собой увеличение объема реализации на 52,9%;
- остатки на начало года составили 5 (14-9) комплектов, что увеличило объем реализации на 3,7% (5*100/134), а снижение остатков на конец года на 10 (4-14) увеличило объем реализации на 7,5%.
Полученные расчеты свидетельствуют о том, что в большей степени на увеличение объема реализации повлияло увеличение объема поступлений (52,9%), что напрямую связано с увеличением рынка сбыта и снижение остатков на конец года (7,5%).
Предприятие увеличило поступления продукции на 55% (155%-100%), что положительно характеризует его деятельность.
Из данных таблицы 3 видно, что за последние два года имеется тенденция к увеличению прибыли за счет роста сбыта продукции, следовательно, и снижения себестоимости, а также повышения цен на нее. Но среди производимых, организацией моделей можно выделить, такие комплекты, которые имеют неизменный уровень сбыта (мягкая мебель «Жемчужина») и даже имеют тенденцию к снижению объема продаж (спальный гарнитур «Орхидея»).
2.2 Анализ финансового состояния ООО «Татьяна»
Вертикальный анализ показывает структуру средств предприятий и их источников. Преимущество вертикального анализа по сравнению с горизонтальным, является использование в нём относительных показателей, которые в определённой степени сглаживают негативное влияние инфляционных процессов, которые могут существенно искажать абсолютные показатели финансовой отчётности и тем самым затруднять их сопоставление в динамике.
Ниже привожу вариант вертикального анализа актива и пассива баланса по трансформированной номенклатуре статей.
Динамика имущественного состояния за 2006-2007 представлена в таблице 4.
Таблица 4
Динамика имущественного состояния за 2006-2007 гг., тыс. руб.
| Статьи баланса | 2006 г. | 2007 г. | отклонение | |||
| Сумма |
Уд. вес % |
Сумма |
Уд. вес % |
Абс. | Отн. | |
| Внеоборотные активы | 300125 | 91,9 | 340923 | 99,7 | 40798 | 114 |
| 1.1. Нематериальные активы | 0 | 0 | 0 | 0 | 0 | 0 |
| 1.2.Основные средства | 300125 | 91,9 | 340923 | 99,7 | 40798 | 114 |
| 1.3. Долгосрочные финансовые вложения | 0 | 0 | 0 | 0 | 0 | 0 |
| 2. Оборотные средства | 26464 | 8,1 | 1153 | 0,34 | -25311 | 0 |
|
2.1.Запасы В том числе |
15600 | 4,8 | 429 | 0,13 | -15171 | 3 |
| Сырье и материалы | 9360 | 2,9 | 257 | 0,08 | -9103 | 3 |
| 2.2. НДС | 0 | 0 | 0 | 0 | 0 | 0 |
| 2.3. Дебиторская задолженность, платежи после 12 месяцев | 3260 | 0,99 | 198 | 0,06 | -3062 | 6 |
| 2.4. Дебиторская задолженность, платежи по которой наступают в течение 12 месяцев | 0 | 0 | 0 | 0 | 0 | 0 |
| 2.5. Краткосрочные финансовые вложения | 0 | 0 | 0 | 0 | 0 | 0 |
| 2.4. Денежные средства | 7609 | 2,3 | 526 | 0,15 | -7078 | 7 |
| Валюта баланса | 32689 | 100 | 342076 | 100 | 15487 | 105 |
Из данных таблицы 4 видно, что в ООО «Татьяна » в 2007 г. произошло увеличение внеоборотных активов на 40798 тыс. руб., уменьшение оборотных активов на 25311 тыс. руб., уменьшение дебиторской задолженности на 3062 тыс. руб. за счет запасов на 15171 тыс. руб., денежных средств на 7078 тыс. руб. Вертикальный анализ баланса за 2007 – 2008 г. г. приведен в таблице 5.
Таблица 5
Динамика структуры имущественного состояния 2007-2008 гг. ООО «Татьяна», тыс. руб.
| Статьи баланса | 2007 г. | 2008 г. | отклонение | |||
|
Сумма |
Уд. вес % |
Сумма |
Уд. вес % |
Абс. | Отн. | |
| Внеоборотные активы | 340923 | 99,7 | 271062 | 79,8 | -69861 | 80 |
| 1.1. Нематериальные активы | 0 | 0 | 0 | 0 | 0 | 0 |
| 1.2.Основные средства | 340923 | 99,7 | 271062 | 79,8 | -69861 | 80 |
| 2. Оборотные средства | 1153 | 0,34 | 68738 | 20,2 | 67585 | 596 |
|
2.1.Запасы В том числе |
429 | 0,13 | 67638 | 19,9 | 67209 | 157 |
| Сырье и материалы | 257 | 0,08 | 40982 | 11,9 | 40325 | 159 |
| 2.2. НДС | 0 | 0 | 0 | 0 | 0 | 0 |
| 2.3. Дебиторская задолженность, платежи по которой наступают после 12 месяцев | 198 | 0,06 | 724 | 0,21 | 526 | 37 |
| 2.4. Дебиторская задолженность, платежи по которой наступают в течение 12 месяцев | 0 | 0 | 0 | 0 | 0 | 0 |
| 2.5. Краткосрочные финансовые вложения | 0 | 0 | 0 | 0 | 0 | 0 |
| 2.4. Денежные средства | 526 | 0,15 | 375 | 0,11 | -151 | 70 |
| Валюта баланса | 342076 | 100 | 339800 | 100 | -2276 | 99 |
Из данных таблицы 5 видно, что в ООО «Татьяна» , что в 2007 г. в структуре активов предприятия внеоборотные активы составляли – 99,7%, в 2008 г. – 79,8%. Оборотные активы увеличились на 67209 руб., в 2007 г. в структуре баланса они составляли 0,34%, в 2008 г. – 20,2%.
Запасы увеличились в 2008 г. на 67209, увеличение произошло за счет увеличения сырья и материалов на 40325.
Структура финансовых ресурсов ООО «Татьяна» представлена в таблице 6 за 2006-2007 гг.
Таблица 6
Динамика состава и структуры источников финансовых средств за 2006-2007 гг. ООО «Татьяна», тыс. руб.
| Статьи баланса | 2006 г. | 2007 г. | Отклонения | |||
| Сумма |
Уд. вес, % |
Сумма |
Уд. вес, % |
Абс. | Темп роста, % | |
| 1.Собственный капитал | 302929 | 92,8 | 341627 | 99,9 | -268302 | 112,7 |
| 1.1. Уставный и добавочный капитал | 250000 | 76,5 | 250000 | 73,1 | 0 | 1 |
| 1.2. добавочный капитал | 0 | 0 | 0 | 0 | 0 | 0 |
| 1.3. Нераспределенная прибыль | 25929 | 16,7 | 91627 | 26,8 | 38698 | 173 |
| 2.Долгосрочне обязательства | 0 | 0 | 0 | 0 | 0 | 0 |
| 3. Привлеченные (заемные) средства | 23660 | 7,24 | 449 | 0,13 | -23211 | 2 |
| 3.1. Кредиты банков и займы | 0 | 0 | 0 | 0 | 0 | 0 |
| 3.2. Кредиторская задолженность, в том числе | 23660 | 7,44 | 449 | 0,13 | -25211 | 2 |
| 3.2.1. Поставщики и подрядчики | 14196 | 4,35 | 201 | 0,06 | -13995 | 1 |
| 3.2.2. Перед персоналом организации | 3123 | 0,96 | 23 | 0,006 | -3100 | 0,73 |
| 3.2.3. перед государственными внебюджетными фондами | 2083 | 0,64 | 28,3 | 0,008 | -2054,7 | 1 |
| 3.3.4. по налогам и сборам | 4258 | 1,3 | 134,7 | 0,04 | -4123,3 | 0,03 |
| 3.5. С прочими кредиторами | 0 | 0 | 0 | 0 | 0 | 0 |
| Валюта баланса | 326589 | 100 | 342076 | 100 | 15487 | 1,05 |
Из данных таблицы 6 видно, что в ООО «Татьяна» произошло уменьшение собственного капитала на 268302 тыс. руб., уменьшение кредиторской задолженности на 25211 тыс. руб., темп роста кредиторской задолженности составил 2 %, Динамика состава и структуры источников финансовых средств за 2007-2008 гг представлена в таблице 7.
Таблица 7
Динамика состава и структуры источников финансовых средств ООО «Татьяна» за 2007-2008 гг., тыс. руб.
| Статьи баланса | 2007 г. | 2008 г. | Отклонения | |||
|
Сумма |
Уд. вес, % |
Сумма |
Уд. вес, % |
Абс. | Темп роста, % | |
| 1.Собственный капитал | 341627 | 99,9 | 298240 | 87,8 | -43387 | 90 |
| 1.1. Уставный и добавочный капитал | 250000 | 73,1 | 250000 | 73,6 | 0 | 1 |
| 1.2. добавочный капитал | 0 | 0 | 0 | 0 | 0 | 0 |
| 1.3. Нераспределенная прибыль | 91627 | 26,8 | 48240 | 14,2 | -43387 | 93 |
| 2.Долгосрочне обязательства | 0 | 0 | 0 | 0 | 0 | 0 |
| 3. Привлеченные (заемные) средства | 449 | 0,13 | 41560 | 12,2 | 41111 | 926 |
| 3.1. Кредиты банков и займы | 0 | 0 | 0 | 0 | 0 | 0 |
| 3.2. Кредиторская задолженность, в том числе | 449 | 0,13 | 41560 | 12,2 | 41111 | 926 |
| 3.2.1. Поставщики и подрядчики | 201 | 0,06 | 22858 | 6,7 | 22657 | 113,7 |
| 3.2.2. Перед персоналом организации | 23 | 0,006 | 1754 | 0,51 | 1731 | 7626 |
| 3.2.3. перед государственными внебюджетными фондами | 28,3 | 0,008 | 6857 | 2,02 | 6828,7 | 2423 |
| 3.3.4. по налогам и сборам | 134,7 | 0,04 | 5330 | 1,6 | 5195,3 | 396 |
| 3.5. С прочими кредиторами | 0 | 0 | 0 | 0 | 0 | 0 |
| Валюта баланса | 342076 | 100 | 339800 | 100 | -2276 | 0,99 |
Из данных таблицы 7 видно, что собственный капитал ООО «Татьяна» снизился на 43387, это произошло за счет снижения нераспределенной прибыли. Кредиторская задолженность увеличилась на 41111 тыс. руб., рост произошел за счет увеличения задолженности перед поставщиками и подрядчиками на 22657тыс. руб., перед персоналом организации на 1731 тыс. руб., по налогам и сборам на 5195,3тыс. руб.
Одной из основных задач анализа финансово-экономического состояния является исследование показателей, характеризующих финансовую устойчивость предприятия. Финансовая устойчивость определяется степенью обеспечения запасов и затрат собственными и заемными источниками их формирования, соотношением объемов собственных и заемных средств и характеризуется системой абсолютных и относительных показателей. Для детального отражения разных видов источников в формировании запасов используется система показателей.
Наличие собственных оборотных средств на конец расчетного периода устанавливается по формуле
СОС=СК-ВОА, (2)
где СОС –собственные оборотные средства( чистый оборотный капитал) на конец расчетного периода;
СК- собственный капитал
ВОА- внеоборотные активы
Наличие собственных в долгосрочных заемных источниках финансирования запасов (СДИ) определяется по формуле
СДИ=СК-ВОА+ДКЗ (3)
или
СДИ=СОС+ДКЗ,
где ДКЗ- долгосрочные кредиты и займы
Общая величина основных источников формирования запасов
ОИЗ=СДИ+ККЗ, (4)
где ККЗ- краткосрочные кредиты и займы
В результате можно определить три показателя обеспеченности запасов источниками их финансирования.
Излишек(+), недостаток(-) собственных оборотных средств
ΔСОС=СОС-З (5)
где З- запасы
Излишек(+), недостаток(-) собственных и долгосрочных источников финансирования запасовΔСДИ=СДИ-З
Излишек(+), недостаток(-) общей величины основных источников покрытия запасов
ΔОИЗ=ОИЗ-З (6)
Приведенные показатели обеспеченности запасов соответствующими источниками финансирования трансформируются в трехфакторную модель
М=(СОС;СДИ;ОИЗ) (7)
Данная модель характеризует тип финансовой устойчивости предприятия.
Первый тип финансовой устойчивости можно представить в виде следующей формулы:М1=(1,1,1), т.е. ΔСОС ≥ 0; ΔСДИ ≥0; ΔОИЗ ≥ 0.
Абсолютная финансовая устойчивость (М1) в современной России встречается очень редко.
Второй тип ( нормальная финансовая устойчивость можно выразить формулой:М2=(0,1,1), т.е. ΔСОС < 0; ΔСДИ ≥ 0; ΔОИЗ ≥ 0.
Нормальная финансовая устойчивость гарантирует выполнение финансовых обязательств предприятия.
Третий тип ( неустойчивое финансовое состояние) устанавливается по формуле:М3=(0,0,1), т.е. ΔСОС < 0; ΔСДИ< 0; ΔОИЗ ≥ 0.
Четвертый тип ( кризисное финансовое положение) можно представить в виде:М4=(0,0,0), т.е. ΔСОС < 0; ΔСДИ< 0; ΔОИЗ < 0.
В данном положение предприятие является полностью неплатежеспособным и находится на грани банкротства, так как ключевой элемент оборотных активов «Запасы» не обеспечен источниками финансирования [19, c. 37].
Абсолютные показатели финансовой устойчивости представлены в таблице 8.
Таблица 8
Абсолютные показатели финансовой у
стойчивости, тыс. руб. в 2006-2008 гг.
| Показатели |
Условные обозначения |
2006 | 2007 | 2008 | Изменение за период | |
| 2006-2007 |
2007-2008 |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1.Источники формирования собственных средств (капитал резервы) | ИСС | 302929 | 341627 | 288240 | 38698 | -53387 |
| 2.Внеоборотные активы | ВОА | 300125 | 340923 | 271062 | 40798 | -69861 |
| 3.Наличие собственных оборотных средств ( с. 1-2) | СОС | 603054 | 682550 | 559302 | 79496 | -123248 |
| 4. Долгосрочные обязательства (кредиты и займы) | ДКЗ | 0 | 0 | 0 | 0 | 0 |
|
5.Наличие собственных и долгосрочных заемных источников формирования оборотных средств ( гр. 3+4) |
СДИ | 603054 | 682550 | 559302 | 79496 | -123248 |
| 6. Краткосрочные кредиты и займы | ККЗ | 23660 | 449 | 41560 | -23211 | 41111 |
| 7. Общая величина основных источников и средств ( с. 5-6) | ОИ | 579394 | 682101 | 517742 | 102707 | -164359 |
| 8. Общая сумма запасов | З | 15600 | 429 | 67638 | -15171 | 67209 |
|
9.Излишек(+), недостаток(-) собственных оборотных средств ( с. 3-8) |
ΔСОС | 587454 | 682121 | 491664 | 94667 | -190457 |
|
10. Излишек(+), недостаток(-) собственных и заемных источников покрытия запасов (с.5-8) |
ΔСДИ | 587454 | 682121 | 491664 | 94667 | -190457 |
| 11. Излишек(+), недостаток(-) общей величины основных источников финансирования запасов(с.7-8) | ΔОИЗ | 563794 | 681672 | 450104 | 117878 | -231568 |
Как видно из таблицы 8 в 2008 г. сума собственного капитала снизилась на 53387 тыс. руб., при этом общая величина основных источников и средств уменьшилась на 164359 тыс. руб., в 2007 г. она составляла 682101тыс. руб., а в 2008 г. составила – 517742тыс. руб.
Показатели неустойчивого финансового состояния следующие:
- Увеличение собственного капитала;
- Снижение внеоборотных активов;
- Сокращение величины материально-производственных запасов до оптимального уровня.
Относительные показатели финансовой устойчивости характеризуют степень зависимости предприятия от внешних инвесторов и кредиторов.
Финансовая устойчивость характеризуется состоянием собственных и заемных средств и оценивается с помощью системы финансовых коэффициентов. Информационной базой которых являются статьи актива и пассива баланса. Расчет и анализ относительных коэффициентов финансовой устойчивости в таблице 9.
Таблица 9
Расчет и анализ относительных коэффициентов финансовой устойчивости ООО «Татьяна», тыс. руб.
| Показатель |
За 2006 год |
За 2007 год | За 2008 год | Абсолютные изменения(+ | Темпы роста ,% | ||
| 2006-2007 | 2007-2008 | 2006-2007 | 2007-2008 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Имущество предприятия, руб. (ВБ) | 326589 | 342076 | 339800 | 15487 | -2276 | 1,05 | 0,99 |
| 2.Источники собственных средств (капитал и резервы) | 302929 | 341627 | 298240 | 38698 | -43387 | 1,13 | 0,87 |
| 3.Краткосрочные пассивы, (КО) | 23660 | 449 | 41560 | -23211 | 41111 | 0,019 | 92,56 |
| 4.Долгосрочные пассивы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5.Итого заемных средств(ЗС) | 23660 | 449 | 41560 | -23211 | 41111 | 0,019 | 92,56 |
| 6.Внеоборотные активы (ВОА) | 300125 | 340923 | 271062 | 40798 | -69861 | 1,14 | 0,49 |
| 7.Оборое активы, руб. (ОА) | 26464 | 1153 | 68738 | -25311 | 67585 | 0,043 | 59,6 |
| 8. Запасы и затраты, руб. (З) | 15600 | 429 | 67638 | -15171 | 67209 | 0,028 | 157,7 |
| 9.Собственные оборотные средства | 603054 | 682550 | 559302 | 79496 | -123248 | 1,13 | 0,82 |
Из данных таблицы 8 видно, что в ООО «Татьяна» произошли следующие изменения: в 2007 г. сумма имущества предприятия составляла 342076 тыс. руб., в 2008 г. она уменьшилась и составила –339800тыс. руб., в 2008 г. произошел и значительный рост оборотных активов на 67585тыс. руб., по сравнению с 2007 г. темп роста составил 59,6%.
Таблица 10
Коэффициенты финансовой устойчивости в ООО «Татьяна» в 2006-2008 гг., тыс. руб.
| Коэффициент |
2006 |
2007 | 2008 | Абсолютные изменения(+_) | Темп роста, % | ||
| 2006-2007 | 2007-2008 | 2006-2007 | 2007-2008 | ||||
| 1 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1.Автономии (Ка)(2:1) | 0,92 | 0,99 | 0,87 | 0,07 | -0,12 | 1,07 | 0,87 |
|
2.Соотношение заемных и собственных средств(Кз/с) (5:2) |
0,08 | 0,002 | 0,12 | -0,078 | 0,118 | 0,025 | 60 |
|
3.Обеспеченность собственными средствами (Ко) (9:7) |
22,78 | 591,9 | 8,14 | 569,12 | -583,76 | 25,98 | 0,014 |
| 4. Маневренность (Км) (9:2) | 1,99 | 1,99 | 1,87 | 0 | -0,12 | 0 | 0,93 |
| 5. Соотношение мобильных и иммобилизованных средств (Км/н) (2-6) | 2804 | 704 | 27178 | -2100 | 26474 | 0,25 | 38,6 |
|
6.Имущества производственного назначения (Кп.им) ((6+8):1) |
0,96 | 0,99 | 0,99 | 0,03 | 0 | 1,03 | 0 |
Из данных таблицы 10 видно, что в ООО «Татьяна» в 2008 г. се показатели выше нормативного значения, что так же говорит о стабильном развитии предприятия.
При анализе уровня полученных коэффициентов следует сопоставит их значения с допустимыми величинами, выявить положительные и отрицательные тенденции в их изменении и оценить их последствия для предприятия.
Потребность в анализе ликвидности баланса возникает в условиях рынка в связи с усилением финансовых ограничений и необходимостью оценки кредитоспособности предприятия. Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств.
Ликвидность активов величина, обратная ликвидности баланса повремени превращения активов в денежные средства. Чем меньше времени требуется, чтобы данный вид активов обрел денежную форму, тем выше его ликвидность. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков [24, c. 75].
Приводимые ниже группировки осуществляются по отношению к балансу. В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1 - наиболее ликвидные активы - денежные средства и краткосрочные финансовые вложения предприятия (ценные бумаги);
А2 - быстрореализуемые активы - дебиторская задолженность, товары отгруженные и прочие оборотные активы;
А3 - медленно реализуемые активы- статьи раздела II актива "Запасы и затраты" (за исключением "Расходов будущих периодов"), а также статьи из раздела 1 актива баланса "Долгосрочные финансовые вложения" (уменьшенные на величину вложение в уставные фонды других предприятий);
А4 - труднореализуемые активы - статьи раздела 1 актива баланса "Основные средства и иные внеоборотные активы", за исключением статей этого раздела, включенных в 5 предыдущую группу.
Пассивы баланса группируются по степени срочности их оплаты:
П1 - наиболее срочные обязательства - к ним относятся кредиторская задолженность (статьи раздела 11 пассива баланса "Расчеты и прочие пассивы"), а также ссуды, не погашенные в срок из справки 2 ф. №5;
П2 - краткосрочные пассивы - краткосрочные кредиты и заемные средства;
П3 - долгосрочные пассивы - долгосрочные кредиты и заемные средства;
П4 - постоянные пассивы - статьи раздела 1 пассива баланса «Источники собственных: средств».[10, c. 15]
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву. Баланс считается абсолютно ликвидным, если имеют место соотношения:
А1 ≥ П1;
А2 ≥ П2 ;
А3 ≥ П3;
А4 ≤ П4 (8)
Выполнение первых трех неравенств с необходимостью влечет выполнение и четвертого неравенства, поэтому практически существенным является сопоставление итогов первых трех групп по активу и пассиву. Четвертое неравенство носит «балансирующий» характер, и в то же время оно имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости - наличии у предприятия собственных оборотных средств [10, c. 56].
В случае, когда одно или несколько неравенств имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Анализ ликвидности баланса представлен в таблице 11.
Из таблицы 11 видно, что ООО «Татьяна» является относительно ликвидным.
Сопоставление наиболее ликвидных средств и быстро реализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволяет выяснить текущую ликвидность. Сравнение медленно реализуемых активов с долгосрочными и среднесрочными пассивами отражает перспективную ликвидность.
Текущая ликвидность свидетельствует о платежеспособности предприятия на ближайший к рассматриваемому моменту промежуток времени.
Таблица 11
Анализ ликвидности баланса ООО «Татьяна», тыс. руб.
| Актив | 2006 | 2007 | 2008 | Пассив | 2006 | 2007 | 2008 |
Платежный излишек(+)/ недостаток(-) |
Коэф. Покрытия обязательств |
||||
|
На начало года2007, руб. (2-5) |
На конец года 2007, руб. (3-6) |
На конец 2008 года, руб. (4-7) |
На начало 2007 года, руб. (2/5Х*100) |
На конец 2007 года, руб. (3/6Х*100) |
На конец 2008 года, руб. (4/7X*100) | ||||||||
|
Наиб. Ликвид. активы, А1 |
7604 | 526 | 375 |
Наиболее срочные пассивы, П1 |
22660 | 449 | 41560 | -15056 | 77 | -41185 | 33,5 | 117,14 | 0,9 |
|
Быстро- реализуемые активы, А2 |
3260 | 198 | 724 |
Кратко- срочные Пассивы, П2 |
0 | 0 | 0 | 3260 | 198 | 724 | 0 | 0 | 0 |
|
Медлен- реализуемые активы, А3 |
14227 | 381,3 | 61549 |
Долго- срочные пассивы, П3 |
0 | 0 | 0 | 14227 | 381,3 | 61549 | 0 | 0 | 0 |
|
Трудно- Реализуемые активы, А4 |
300125 | 340923 | 271062 |
Постоян- ные пассивы, П4 |
302929 | 341627 | 298240 | -2804 | -704 | -27176 | 0,99 | 0,99 | 0,9 |
| Баланс | 326589 | 342076 | 339800 | Баланс | 326589 | 342076 | 339800 | 0 | 0 | 0 | 0 | 0 | 0 |
Перспективная ликвидность представляет собой прогноз платежеспособности на основе сравнения будущих поступлений и платежей.
Анализ коэффициентов ликвидности представлен в таблице 12.
Таблица 12
Анализ коэффициентов ликвидности ООО «Татьяна», тыс. руб.
| Показатель | 2006 | 2007 | 2008 |
| 1 | 2 | 3 | 4 |
| 1.Денежные средства, руб. | 7604 | 526 | 375 |
| 2. Краткосрочные финансовые вложения, руб. | 0 | 0 | 0 |
| 3. Итого денежных средств и краткосрочных вложений, руб. (Д) | 7604 | 198 | 375 |
| 4. Дебиторская задолженность, руб. | 3260 | 0 | 724 |
| 5. Прочие оборотные активы, руб. | 0 | 198 | 0 |
|
6.Итого дебиторской задолженности и прочих активов, руб. (га) |
3260 | 724 | 724 |
| 7. Итого денежных средств, финансовых вложений и дебиторской задолженности, руб. (Д+га) | 10864 | 424 | 1099 |
| 8. Запасы и затраты( без расходов будущих периодов), руб. | 15600 | 429 | 67638 |
| 9. итого оборотных средств, руб. (R2) | 26464 | 1153 | 68738 |
| 10. Текущие активы, руб. | 326589 | 342076 | 339800 |
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Это обусловлено ограниченностью информации, которой располагает аналитик, проводящий внешний анализ на основе бухгалтерской отчетности. Для уточнения результатов данного анализа требуется провести анализ платёжеспособности предприятия.
Существуют традиционные финансовые показатели, называемые коэффициентами платежеспособности: коэффициент абсолютной ликвидности, промежуточный коэффициент покрытия и общий коэффициент покрытия. Каждый из них рассчитывается делением отдельных элементов или всей суммы оборотных активов предприятия на величину его краткосрочной задолженности.
Коэффициент абсолютной ликвидности определяется по формуле:
Кп = ДС + КФВ / КО (9)
Где Кп – коэффициент платежеспособности;
ДС – денежные средства;
КФВ – краткосрочные финансовые вложения;
КО – краткосрочные обязательства.
Предельное теоретическое значение данного показателя составляет 0,2 - 0,25. Этот индикатор имеет особенно важное значение для поставщиков материальных ресурсов и банка, кредитующего предприятие.
Промежуточный коэффициент покрытия краткосрочных обязательств рассчитывается следующим образом:
Кп = ДС + КФВ + ДЗ / КО (10)
Где Кп – коэффициент покрытия;
ДС – денежные средства;
ДЗ – дебиторская задолженность;
КФВ – краткосрочные финансовые вложения;
КО – краткосрочные обязательства.
Анализ текущих коэффициентов ликвидности представлен в таблице 13.
Таблица 13
Анализ текущих коэффициентов ликвидности ООО «Татьяна», тыс. руб.
| Коэффициент | Интервал оптимальных значений | За 2006 год | За 2007 год | За 2008 год | Изменения | |
| 2006-2007 | 2007-2008 | |||||
| 11. Покрытия (Кл)/9;10/ | ≥1-2 | 0,08 | 0,004 | 0,21 | -0,076 | 0,206 |
|
12. Текущей ликвидности (Кт)/7:0/ |
≥1 | 0,03 | 0,002 | 0,003 | -0,028 | 0,001 |
|
13. Абсолютной ликвидности (Кал) [3:10] |
≥0,2+0,5 | 0,02 | 0,002 | 0,001 | -0,018 | -0,001 |
Теоретическое значение показателя признается достаточным на уровне 0,7 - 0,8. Особенный интерес этот индикатор представляет для держателей акций.
Ликвидных средств должно быть достаточно для выполнения краткосрочных обязательств, то есть значение показателя не должно опускаться ниже единицы.
2.3 Бюджетирование в ООО «Татьяна»
Бюджет продаж объединяет информацию об объемах реализации, ценах и, соответственно, о выручке от реализации.
Он является отправной точкой всего процесса бюджетирования. Так как предприятие имеет достаточно большую номенклатуру товаров необходимо их сгруппировать. В этом случае бюджет продаж составляют по группам товаров и средним ценам для каждой группы.
В таблице 14 приведен прогноз средних цен на продукцию, выпускаемую предприятием [50, c. 45].
Таблица 14
Запланированные цены на 2008 г. в ООО «Татьяна»
| Наименование продукции | Цена (руб.) |
| Мягкая мебель | 37580 |
| Спальный гарнитур | 29490 |
| Компьютерный стол | 3400 |
В бюджете отражен объем реализации продукции на основе сбытовой деятельности прошлых лет.
Таблица 15
Бюджет продаж ООО «Татьяна» на 2008 г.
| Наименование/ период | Квартал 1 | Квартал 2 | Квартал 3 | Квартал 4 | Всего | |
| 1. Запланированные продажи, шт. | ||||||
| 1.1.Мягкая мебель | 44 | 51 | 53 | 50 | 198 | |
| 1.2.Спальные гарнитуры | 35 | 39 | 43 | 38 | 155 | |
| 1.3.Компьютерные столы | 45 | 52 | 53 | 50 | 200 | |
| 2. Ожидаемая цена, руб./ед. | ||||||
| 2.1.Мягкая мебель | 37580 | 37580 | 37580 | 37580 | 150320 | |
| 2.2.Спальные гарнитуры | 29490 | 29490 | 29490 | 29490 | 117960 | |
| 2.3.Компьютерные столы | 3400 | 3400 | 3400 | 3400 | 13600 | |
| 3. Запланированные продажи, руб. | ||||||
| 3.1.Мягкая мебель | 773520 | 896580 | 931740 | 879000 | 3480840 | |
| 3.2.Спальные гарнитуры | 577150 | 643110 | 70907 | 626620 | 2555950 | |
| 3.3.Компьютерные столы | 153000 | 176800 | 180200 | 170000 | 680000 | |
| Итого продажи | 1503670 | 1716490 | 1821010 | 1675620 | 6716790 | |
Производственный план продукции составляется исходя из бюджета продаж с учетом необходимой для предприятия динамики остатков готовой продукции на складе. Для ООО «Татьяна» предполагается, что наиболее оптимальной является величина запаса готовой продукции в размере 20% от объема продаж следующего квартала. Запас готовой продукции на начало периода равен конечному запасу предыдущего периода. На начало года фактические запасы мягкой мебели составили 7 шт., спальных гарнитуров – 5 шт.
Необходимый объем выпуска готовой продукции, который составляется в натуральных единицах измерения.
План производства представлен в таблице 16.
Таблица 16
Производственный бюджет в натуральных единицах ООО «Татьяна»
| Наименование/ период | Квартал 1 | Квартал 2 | Квартал 3 | Квартал 4 | Всего |
| 1. Плановый объем продаж, шт. | |||||
| 1.1.Мягкая мебель | 44 | 51 | 53 | 50 | 198 |
| 1.2.Спальный гарнитур | 35 | 39 | 43 | 38 | 155 |
| 1.3.Комп. столы | 45 | 52 | 53 | 50 | 200 |
| 2. Плановые остатки готовой продукции на конец периода, шт. | |||||
| 2.1. Мягкая мебель | 10 | 11 | 10 | 9 | 9 |
| 2.2. Спальный гарнитур | 8 | 9 | 8 | 6 | 6 |
| 3. Остатки готовой продукции на начало периода, шт. | |||||
| 3.1. Мягкая мебель | 7 | 10 | 11 | 10 | 7 |
| 3.2. Спальный гарнитур | 5 | 8 | 9 | 8 | 5 |
| 4. Объем выпуска готовой продукции, шт. | |||||
| 4.1. Мягкая мебель | 47 | 52 | 52 | 49 | 200 |
| 4.2. Спальный гарнитур | 38 | 40 | 42 | 36 | 156 |
| 4.3.Комп. столы | 45 | 52 | 53 | 50 | 200 |
Данные таблицы 16 свидетельствуют о том, что предприятие планирует продать 198 комплектов мягкой мебели. Для обеспечения бесперебойного снабжения готовой продукцией предприятие планирует остаток продукции на конец первого квартала в объеме 20% от объема реализации второго периода, что составляет 10 (51*0,2) штук. Таким образом, требуемый объем продукции составляет 54 (44+10) штук. Но начало первого квартала на складе имеется 7 единиц готовой продукции. Следовательно, объем производства мягкой мебели первого периода должен составить 47 (54-7) изделий. Подобным образом рассчитывается все остальные показатели производственного плана. Бюджет прямых затрат на материалы базируется на производственном плане, то есть на основе плановой величины валового выпуска калькулируется потребность в материалах.
Бюджет закупок материалов разрабатывается исходя из того, что запасы материалов на конец периода составляют 40% от потребности в материалах следующего периода. Это условие необходимо для бесперебойной поставки сырья в производство.
Планируемая цена материалов определена в таблице 17.
Таблица 17
Бюджет прямых затрат на материалы
| Наименование/период | Квартал 1 | Квартал 2 | Квартал 3 | Квартал 4 | Всего |
| 1.Общая потребность в материалах | |||||
| 1.1.Обивочная ткань, м | 893 | 988 | 988 | 931 | 3800 |
| 1.2.Бязь, м | 329 | 364 | 364 | 343 | 1400 |
| 1.3.ЛДСП, м2 | 1102,5 | 1186 | 1236,5 | 1085 | 4610 |
| 1.4.ДСП, м2 | 32,9 | 36,4 | 36,4 | 34,3 | 140 |
| 1.5.Фанера, м2 | 1105 | 1210,5 | 1216 | 1128,5 | 4660 |
| 1.6.ДВП, м2 | 153 | 158,1 | 163,2 | 137,7 | 612 |
| 1.7.Неткан. материал, кг | 846 | 936 | 936 | 882 | 3600 |
| 1.8.Брус сосны, м3 | 9,4 | 10,4 | 10,4 | 9,8 | 40 |
| 1.9. Брус березы, м3 | 0,8 | 0,9 | 1 | 0,9 | 3,6 |
| 1.10.Набор фурн., комп. | 130 | 144 | 147 | 135 | 556 |
| 2. Цена, руб. | |||||
| 2.1.Обивочная ткань, 1м, руб. | 180 | 180 | 180 | 180 | 720 |
| 2.2.Бязь, 1м, руб. | 21 | 21 | 21 | 21 | 84 |
| 2.3.ЛДСП, 1м2, руб. | 85 | 85 | 85 | 85 | 340 |
| 2.4.ДСП, 1м2, руб. | 50 | 50 | 50 | 50 | 200 |
| 2.5.Фанера, 1м2, руб. | 160 | 160 | 160 | 160 | 640 |
| 2.6.ДВП, 1м2, руб. | 63 | 63 | 63 | 63 | 252 |
| 2.7.Нетк. материал, 1кг, руб. | 150 | 150 | 150 | 150 | 600 |
| 2.8.Брус сосны, 1м3, руб. | 2000 | 2000 | 2000 | 2000 | 8000 |
| 2.10. Набор фур., комп. для спал. гарнитура | 1012 | 1012 | 1012 | 1012 | 4048 |
| 3. Прямые затраты на материалы, руб. | |||||
| 3.1.Обивочная ткань | 160740 | 177840 | 177840 | 167580 | 684000 |
| 3.2.Бязь | 6909 | 7644 | 7644 | 7203 | 29400 |
| 3.3.ЛДСП | 93712,5 | 100810 | 105103 | 92225 | 391850 |
| 3.4.ДСП | 1645 | 1820 | 1820 | 1715 | 7000 |
| 3.5.Фанера | 176800 | 193680 | 194560 | 180560 | 745600 |
| 3.6.ДВП | 9639 | 9960,3 | 10281,6 | 8675,1 | 38556 |
| 3.7.Неткан. материал | 126900 | 140400 | 140400 | 132300 | 540000 |
| 3.8.Брус сосны | 1880 | 2080 | 2080 | 1960 | 8000 |
| 3.9. Брус березы | 2400 | 2700 | 3000 | 2700 | 10800 |
| 3.18. Набор фур., комп. для комп. стола | 3150 | 3640 | 3710 | 3500 | 14000 |
| 3.13. Всего | 745393,5 | 816110,3 | 831926 | 760569 | 3153998 |
В таблице рассчитаны потребности в материалах для производства каждого вида продукции исходя из запланированного объема выпуска и данных, приведенных в таблице 17. А также общие потребности в прямых материальных затратах как в натуральном так и в стоимостном выражении.
Следующим этапом является расчет необходимого количества закупок (по видам сырья и материалов) [34, c. 62].
Так для материала «обивочная ткань» в первом квартале это значение составит 395,2 (988*0,4) м2. Зная требуемый объем материала для выполнения плана первого периода 893 м2 , оцениваем общий требуемый объем сырья 1288,2 (893+395,2) м2 . Но начало первого квартала на складе имеется 379,39 м2 сырья. Следовательно, закупить следует 908,81 (1288,2-379,39) м2.
В свою очередь, произведение полученных величин на стоимость единицы материала дает сумму запасов на конец периода в стоимостном выражении, она будет равна 16358,8 (908,81*180) руб.
Запас материалов на начало периода равен конечному запасу предыдущего периода, то есть данные о запасах обивочной ткани на конец периода по первому кварталу переносятся в данные о запасах на начало второго квартала.
Бюджет затрат на материалы составляется с учетом сроков и порядка погашения кредиторской задолженности за материалы.
Бюджет прямых затрат на оплату труда составляется исходя из принятой на предприятии системы оплаты труда. Чтобы рассчитать общее время использования основного производственного персонала, необходимо ожидаемый объем производства в каждом периоде умножить на трудоемкость изготовления единицы изделия и умножить полученный результат на стоимость одного человека-часа.
В организации имеется норматив затрат прямого труда на единицу готовой продукции, который для мягкой мебели составляет – 40 человеко-часа, спального гарнитура – 48