Бондовый рынок как экономическая составляющая новых членов Европейского Союза
В Литве, Словении и Венгрии на долю корпоративного рынка приходится лишь 2%, на сумму 53 млн. евро, 230 млн. евро, 910 млн. евро, соответственно. В Литве и Венгрии на начало 2004 года активности и на первичном и на вторичном рынках полностью отсутствует. В Словении, хоть очень слабая, но какая-то деятельность наблюдается: на первичном рынке она наблюдалась в 2001 году (около 1%) в 2003 году, а на вторичном рынке объем сделок составил примерно 2% от общего объема сделок в те же года. В 2002 ничего не происходило на обоих рынках.
На Кипре объем корпоративного рынка сведен к минимуму составляя 1% от общего объема бондового рынка на сумму 70 млн. евро и 53 млн. евро, соответственно. Интересно, что на Кипре торговля долговых обязательств на вторичном рынке, выпущенных нефинансовыми и не денежно-кредитными финансовыми корпорациями, достигла 33 % от общего количества в 2002, в отличие от 20 % в 2000 и в 2003 году, примерно, - 18%. На первичном же рынке не происходит ничего.
2.12. Кривая доходности
Существует важный опережающий индикатор «кривая доходности», с помощью которой можно прогнозировать будущую динамику экономики и самого финансового рынка. Она строится из различных сроков погашения правительственны бондов и их доходности [1]. Изучение финансового рынка 10 стран даст возможность оценить, на сколько ощутимо развитие бондового рынка оказывает влияние на экономику этих стран.
Далее представлены Кривые доходности 9 рассматриваемых стран (за исключением Эстонии в связи с тем, что она имеет очень ограниченный правительственный долг) построенные по последним доступным данным, в большинстве взятых из проведенных аукционов и на фондовых биржах.
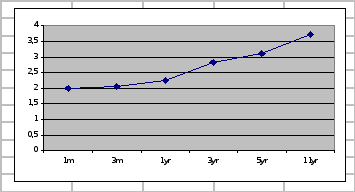
Кривая доходности Кипра.
2.12.1. рис.
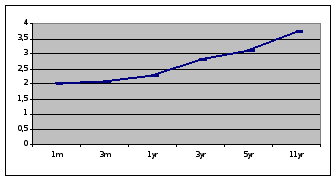
Кривая доходности Литвы.
2.12.2. рис.
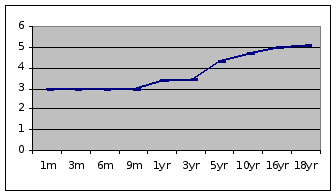
Кривая доходности Мальты.
2.12.3. рис.
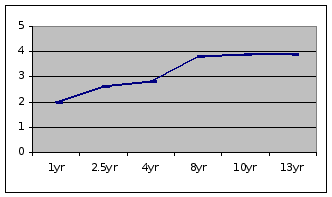
Кривая доходности Чешской Республики.
2.12.4. рис.
Кривая доходности Словакии.
2.12.5. рис.
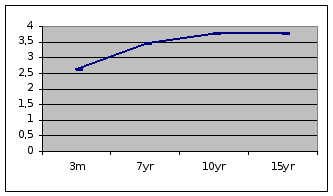
Кривая доходности Словении.
2.12.6. рис.
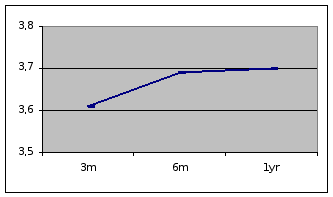
Кривая доходности Латвии.
2.12.7. рис.
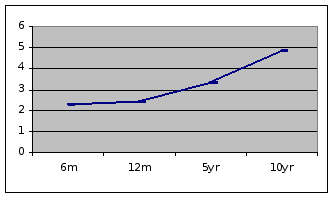
Итак, что можно сказать, глядя на кривые доходности выше представленных стран? О каких возможных (теоретических) изменениях в экономики они предвещают?
Все кривые доходности первых 7 стран довольно плавно поднимаются с низу вверх – это значит, что имеется теоретическое обоснование, что бы предположить, что экономика этих стран находится в нормальной стадии развития и не о каких кризисах и перепадах в прогнозируемой перспективе говорить на данном этапе у нас нет оснований с точки зрения кривой доходности, как опережающего макроэкономического индикатора. Это нормальное состояние процентных ставок, когда они постепенно увеличиваются с увеличением срока продолжительности долговых обязательств. Это положительный факт, когда разница между процентными ставками бондов с самым маленьким сроком продолжительности и самым большим приблизительно равна 2 пункта.
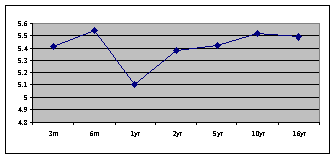
На следующих графиках можно увидеть, как еще может выглядеть опережающий индикатор – Кривая доходности. Если в первых случаях она выглядела, так как должна выглядеть в нормальных условиях, то эти формы кривой сигнализируют, предупреждают или сообщают, что в стране с экономикой что-то не в порядки или ожидаются значительные перемены. И это очевидно и не вооруженным взглядом, т.к. нелогично, когда те, кто вкладывают деньги на более короткий срок получают значительно большее вознаграждение, чем те, кто вкладывают средства на более длительный период, рискуя гораздо больше, чем первые.
Кривая доходности Венгрии.
2.12.8. рис.
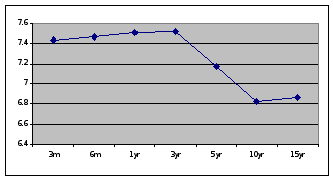
Кривая доходности Польши.
2.12.9. рис.
Как уже говорилось выше изучение финансового рынка 10 стран даст возможность оценить, на сколько ощутимо развитие бондового рынка оказывает влияние на экономику этих стран. Дело в том, что такой индикатор, как кривая доходности является пригодным для предсказания состояния экономики не для каждой страны. Понятно, что для этого в первую очередь необходимо наличие самого бондового рынка и второе, наличие развитого бондового рынка, а именно, бондовый рынок может оказывать значительное влияние на экономику страны в том случае, когда размер бондового рынка составляет около 50% или более от ВВП.
На следующей таблице (2.12.1. таб.) представлены данные за 2004 год – отношение бондового рынка каждой страны к ВВП.
2.12.1. таб.
| Страна | % от ВВП |
| Мальта | 71% |
| Венгрия | 62% |
| Кипр | 62% |
| Чешская Республика | 56% |
| Словения | 47% |
| Словакия | 38% |
| Польша | 38% |
| Литва | 16% |
| Латвия | 11% |
| Эстония | 3% |
Итак, по этому признаку (отношению к ВВП), можно теоретически предположить, что Кривой доходности как опережающим индикатором можно пользоваться в 5-и из 12 рассматриваемых странах – Мальты, Венгрии, Кипре, Чешской республики и Словении. И если кривые Мальты, Кипра, Чешской республики и Словении, сообщают, что там развитие экономики происходит в верном направлении. А вот тех (правительство, акционеров, бизнесменов и т.д.) кто наблюдает за состоянием экономики Венгрии кривая доходности предупреждает о грядущих переменах и о нестабильном состоянии экономики. Конечно имеется и множество других опережающих индикаторов, которых необходимо использовать в совокупности финансовым аналитикам для предсказания поворотов экономики, поэтому в этой работе говорится лишь о возможных, теоретических предположениях, потому как здесь рассматривается только один макроэкономический индикатор – «кривая доходности» правительственных долговых обязательств.
Заключение.
В настоящий момент развитие бондового рынка в рассматриваемых 10 странах (Мальты, Чешской республике, Венгрии, Кипре, Словении, Словакии, Польши, Литвы, Латвии, Эстонии) находится на различных стадиях. В общем, бондовый рынок в этих странах развит слабее по сравнению с другими странами Европейского Союза, хотя и отрицать некоторую динамику роста бондового рынка по определенным его сегментам в этих странах тоже нельзя.
В данной работе была достигнута поставленная цель:
изучение бондовых рынков 10 стран как компонентов рынка капитала и как экономической составляющей, с помощью следующих поставленных задач:
- Сравнение бондовых рынков указанных 10 стран, а именно, объем бондового рынка каждой страны, наличие и пропорция правительственных, корпоративных и муниципальных бондов, распределение долговых обязательств по сроку продолжительности, валюта в которой выпускаются бонды и т. д.;
- Выявление, в какой из этих стран наиболее развит бондовый рынок;
- Изучение развития бондового рынка 10 стран относительно общей ситуации рынка бондов в Европейском Союзе;
- Рассмотрение гармонизации долгосрочных процентных ставок 10 стран с долгосрочными процентными ставками старых стран ЕС в соответствии с Маастрихтскими критериями;
Определение степени влияния бондового рынка на развитие экономики 10 стран.
Итак, вот страны, в которых наиболее развит бондовый рынок среди 10 рассматриваемых стран: Польша, Венгрия, Чешская республика, Словения.
Приведем некоторые критерии по которым перечисленные страны попали в четверку лучших.
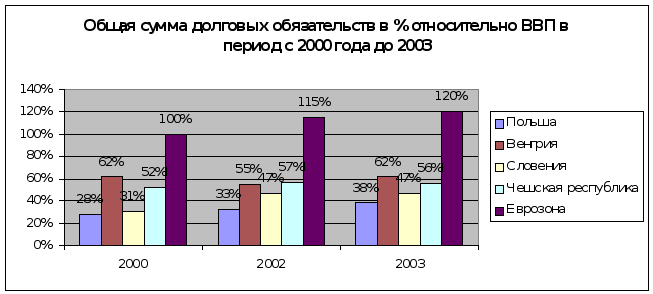
По процентному отношению объема бондового рынка к ВВП наблюдается стабильность и развитие на протяжении последних лет (1.1. рис.). По Маастрихтским критериям, только Венгрия немного превышает рекомендуемое соотношение на 2 процента, в то время как остальные страны не превышают установленных 60%.
1.1. рис.
Положительной стороной всех этих стран является тот факт, что большая часть выпушенных бондов денаминированны в национальной валюте. Это говорит о способствовании развитию внутреннего рынка облигаций.
Также все эти страны объединяет то положительное обстоятельство, что доминирующая часть среди выпущенных бондов является – долгосрочные долговые обязательства. Потому как преобладание краткосрочных бондов указывает о нестабильности в экономике страны.
1.2. рис.
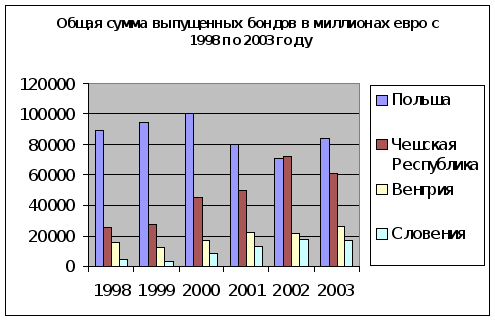
На графике (1.2. рис.) можно проследить за изменением объемов бондового рынка за период с 1998 года до конца 2003 годы всех четырех стран. Не трудно заметить, что на протяжении всего периода наблюдается тенденция развития.
Конечно, нельзя сказать, что эти четыре страны всего достигли в развитии бондового рынка и им не к чему стремиться, у каждой из этих стран есть свои тонкие места (подробно это описано в основном тексте о каждой стране), и все равно они отстают от стран старых членов ЕС, но среди 10 новых - они впереди.
В результате проведенного исследования бондовых рынков всех 10 стран и в результате сравнения их с бондовыми рынками старых стран-членов Европейского Союза хочется указать на выявленные «тонкие места» и дать рекомендации для ускорения процесса развития бондового рынка новым членам европейского союза.
В целом, на пути более интенсивного развития бондового рынка, особенно в отношении выпуска компаниями корпоративных долговых обязательств на международный рынок капитала служат:
-доступность банковского кредитования в первую очередь на внутреннем рынке кредитов, что характерно в целом для европейской экономики, в отличие от секьюритизированной экономики США. Компаниям выгоднее получить кредит в банке для дальнейшего расширения бизнеса, нежели проводить эмиссию бондов;
- незначительные объемы капитального инвестирования местными компаниями, а, следовательно, слабое участие международного капитала в инвестировании компаний, через покупку долговых обязательств;
- отсутствие развитого вторичного рынка корпоративных бондов, на котором свободно бы продавались и покупались долговые обязательства корпораций, что также указывает на отсутствие взаимосвязи между бондовыми и фондовыми рынками в момент смены бизнес циклов.
На пути более эффективного развития рынка долговых обязательств, выпущенных центральным правительством в национальной валюте 10 стран стоит также отсутствие развитого вторичного рынка. Основные игроки, участвующие в покупке внутренних правительственных бондов на первичном рынке, не выпускают их на свободную продажу, что не дает возможности развиваться вторичному рынку казначейских долговых обязательств.
Все это говорит о необходимости принятия мер в трансформации общественных финансов!
По мнению специолистов должны быть проведены ключевые реформы и изменения в экономике и финансовой системе:
А) Общие макроэкономические тенденции [27]
1. Либерализация
2. Глобализация
3. Снижение посреднической роли банков
4. Новые финансовые инструменты
5. Новые электронные технологии
В) Новая общественная политика
1. Независимость монетарной политики
2. Прочное фискальное управление
3. Децентрализация
4. Приватизация
5. Реформы Социального обеспечения
Из всего этого следует насущная необходимость нового финансирования и новых финансовых инструментов для общественного и частного секторов.
Необходима трансформация общественных финансов [27] 3, т.е. увеличение роли рынка капитала в развитии экономики.
На следующем рисунке (1.3. рис.) схематично проиллюстрирована старая модель общественных финансов.
Старая модель. 1.3. рис.
Правительственные общественные финансы |
|
Банк |
Акции и Корпоративный бондовый рынок |
И вот что происходит или уже произошло сегодня в развитых экономически странах – реструкторизация всей финансовой системы.
Новая модель. 1.4. рис.
|
|
Банк |
Акции и Корпоративный бондовый рынок |
 Правительство
(общественные
финансы)

Общественные финансы и кредиты все более и более уступают место рынку капитала.
1.5. рис.
|
|
Банк |
|

Жилье
Корпоративные инвестиции
Инфраструктуры и
коммунальное обслуживание
Акции и корпоративные рынки облигаций все более и более должны финансировать:
-инфраструктуры и предприятия коммунального обслуживания,
-жилье,
-корпоративные инвестиции, и т.д.
«Правительство увеличивает свое финансирование все более и более на рынках капитала»
Выгоды от корпоративного рынка облигаций
- Равномерное распределение напряжения на банковский сектор, разносторонне развивая кредитный риск во всей экономике.
- Внесение вклада в здание инфраструктуры и в проекты социальных секторов.
- Обеспечение долгосрочных инвестиционных продуктов для долгосрочных сбережений, и финансирование долгосрочных проектов.
- Обеспечение гипкости финансовых инструментов, которые бы удовлетворяли определенные потребности инвесторов и заемщиков.
- Более эффективное перераспределение капитала.
Вложение в развитие корпоративного рынка облигаций
Чтобы развивать частные рынки облигаций, необходимо приложить усилия к:
- тому чтобы корпорации имели хорошее финансовое положение, хорошее управление и желание давать о себе информацию;
- построить устойчивию и эксплуатационную инфраструктуру, включая эффективную систему урегулирования;
- развитию высококвалифицированного и опытного сообщество дилеров и широкую инвестиционную базу;
- облегчению ценового открытия (эталонные индексы)
- установлению и усилению сбалансированной регулирующей системы правил, которая способствуют новым эмиссиям и гарантирует раскрытие уместной информации.
-Установлению ясных и предписанных законов банкротства.
На следующей схеме показаны основные участники и связи Корпоративного Рынка облигаций (1.6. рис.).
Ключевые институционные связи с Корпоративными Рынками облигаций. 1.6. рис.



Роль правительства
От правительства зависит в большей мере развитие бондового рынка и рынка капитала в каждой стране! В ее роль входит:
- Способствование рыночному развитию
- Установление ясных правил и регулирования
- Увеличения прозрачности рынков
- Облегчение выпуска (эмиссий) финансовых инструментов
- Облегчение оценки инструментов (кривая доходности) и страхование {хеджирование} рисков
- Способствование развитию институционных инвесторов (спрос)
Выводы
- Учитывая экономические и финансовые глобальные тенденции, частные (корпоративные) рынки облигаций - есть фундаментальный компонент для жизнеспособного роста и менее уязвимой финансовой системы в рассматриваемых странах.
- Правительства могут играть ключевую роль в создании необходимой среды для процветания бондовых рынков.
Однако все эти усилия могут быть уменьшены, если будет иметь место непонимание правительством своей роли и недостатка разделения своих обязательств и выгод от развития правительственного бондового рынка.
СПИСОК ИСПОЛЬЗУЕМОЙ ЛИТЕРАТУРЫ
В. Давыдов. Финансовые рынки. Рига 2003 г.
European Central Bank. Bond markets and long-term interest rates in EU accession countries , Junt 2002
European Central Bank. Bond markets and long-term interest rates in EU accession countries , October 2003
European Central Bank. Bond markets and long-term interest rates in EU accession countries , October 2004.
European Central Bank. Bond markets and long-term interest rates in non-euro area EU Member States and in accession countries, Novembr 2004
Central Bank of Malta centralbankmalta
Central Bank of the Czech Republic cnb.cz
Central Bank of Hungary english.mnb.hu
Central Bank of Cyprus centralbank.gov.cy
Central Bank of Slovenia bsi.si
Central Bank of Slovenia bsi.si
Central Bank of Poland nbp.pl
Central Bank of Slovakia nbs.sk
Central Bank of Lithuania lb.lt
Central Bank of Latvia bank.lv
Central Bank of Estonia eestipank
European Central Bank ecb.int
Н.И. Берзон, А.Ю. Аршавский, Е.А. Буянова. Фондовый рынок. Москва 2002 г
В. Давыдов. Доклад: «Кривая доходности государственных долговых обязательств стран Балтии как макроэкономическая концепция»
«The Baltic fixed income markets», APRIL 2004
European Central Bank. Bond markets and long-term interest rates in EU accession countries , October 2002.
European Central Bank. Monthly Bulletin, Septembr 2004.
International Monetary Fund. Republic of Latvia: Statistical Appendix, April 2003
Suomen Pankki • Bank Of Finland – Financial Markets Department, 16 Jun 2004
В. Давыдов. Фондовые рынки. Рига 2004 г.
ECB. The euro bond market study, December 2004
Government and private bond markets: “the virtuous circle” Washington, DC. March 7, 2002
Eurostat yearbook 2004
Malta Stock Exchange Quarter 3 July 2004 - September 2004
ECB Working Paper Series No. 432 January 2005
An outline of the capital market in the Czech Republic In Prague, August 12, 2004
Adopting the euro in the new Member States Published: Thursday 21 October 2004
ECB Convergence Report, 2004 4
Quartely report on inflation, Novembr 2004
Government debt management, Septembr 2004
New Member and Accession States Debt Management Handbook – 2004
Economic and Financial Data for Latvia, 23 February 2005
ECB Euro Bond Market July 2001
Financial Markets Department, 16 Jun 2004
Financing and financial investment in the euro area in the second quarter of 2004