Моделювання бізнес-ситуації: інвестування запропонованих до реалізації проектів і автоматизація маркетингових досліджень і фінансово-економічних розрахунків в бізнес-плануванні
Курсова робота на тему:
«Моделювання бізнес-ситуації: інвестування запропонованих до реалізації проектів і автоматизація маркетингових досліджень і фінансово-економічних розрахунків в бізнес-плануванні»
Вступ
В умовах ринкової економіки інформаційне забезпечення фінансово-господарської діяльності підприємства, фірми має складну структуру і визначається різними чинниками: рівнем управління, цільовим призначенням інформації, складом користувачів і ін. На рівні підприємства, фірми основу інформаційного забезпечення фінансової діяльності складають бухгалтерські дані, зведені у фінансовий звіт. Цей документ фінансової діяльності - один з основних типів фінансової документації, в якій відбивається рівень рентабельності підприємства.
Фінансові звіти необхідні керівництву, аби бачити зв'язок між доходами і витратами підприємства, фірми (тобто рентабельність) в даний період часу. Балансові звіти необхідні, аби зробити прозорим зв'язок між активами компанії і її заборгованостями (тобто її вартість) в даний момент часу. Звіти про рух (надходженні і витраті) грошових коштів дозволяють керівництву оцінити платоспроможність компанії: чи досить у неї оборотного капіталу зараз і в майбутньому, аби продовжувати фінансові операції. Ці три типи звітів - фінансовий, балансовий і звіт про рух грошових коштів - найтіснішим чином зв'язані між собою, хоча вони і служать різним цілям і забезпечують різні перспективи загального фінансового положення компанії, складають основу плану фінансової діяльності підприємства будь-якої форми власності.
Метою курсової роботи є створення плану фінансової діяльності підприємства, яке прийняло рішення про випуск нової продукції. Для цього користувачеві пропонується розробити план фінансової діяльності підприємства.
Основною метою фінансового планування є розуміння і прогнозування фінансового майбутнього підприємства. Фінансове прогнозування застосовується для перспективної оцінки бізнес-планів, визначення потреб майбутнього фінансування і розробки внутрішнього поточного бюджету підприємства будь-якої форми власності. Прогнозування фінансового майбутнього підприємства зазвичай здійснюється на основі планів фінансової діяльності. Цей план, по суті, є просто перспективною оцінкою. Наприклад, попередній баланс відображує очікуваний стан активів і пасивів підприємства на кінець певного періоду.
Плани фінансової діяльності створюються на основі аналізу фінансової діяльності підприємства за попередній період, а також при використанні звітів про доходи і витрати компанії за цей же період, балансових звітів і інших фінансових документів.
При створенні плану фінансової діяльності необхідно брати до уваги три найважливіші аспекти, що роблять вплив на цю діяльність:
Середовище, що історично склалося, і тенденції зміни ринку.
Інформація про можливі зміни у конкурентів.
Основні цілі бізнесу (чи плануєте вивести на ринок новий продукт або ж скоротити витрати, скажімо, на 5%).
Структура роботи
Вхідні дані.
Складання плану доходів і витрат підприємства на перший рік діяльності поквартально.
Розробка кредитного плану підприємства і побудова кредитного контура проекту.
Розробка плану надходжень і виплат поквартально.
Складання балансового плану на кінець першого року діяльності підприємства.
Отримання підсумкового зведення за джерелами і використанням засобів на кінець першого року діяльності підприємства.
Визначення точки беззбитковості (аналітично і графічно).
Проведення аналізу фінансових сценаріїв при зміні ринкових цін, витрат, пов'язаних з випуском продукції, заробітної плати співробітників, програми випуску і інших чинників, що впливають на виробництво.
Побудова звіту по різних фінансових сценаріях для аналізу чутливості.
Зміст пояснювальної записки.
Вхідні дані
Вхідні дані, приведені в таблиці 1, є необхідними компонентами для дослідження аналізу ділових пропозицій, пов'язаних:
з дослідженнями ринків збуту готовій продукції в цілях визначення розмірів потенційних витрат і прибутків;
потенціалом зростання продукції;
придбанням нового устаткування;
додатковим штатом для роботи на новому устаткуванні;
аналізом можливого стану «зовнішнього середовища» (рівнем цін на виробничі ресурси і готову продукцію).
Фінансове планування на перший рік діяльності підприємства характеризується поквартальними доходами від продажів готовій продукції; величиной банківського кредиту, банківською процентною ставкою і періодом погашення кредиту; вартістю нового устаткування, витратами на дослідження ринку (проведення ярмарку); відсотком від доходу по статтях (див. таблиці. 1, 2).
Підприємство планує узяти банківський кредит на покупку нового устаткування в першому кварталі, а ярмарок, необхідний для презентації конкурентоздатній продукції підприємства, провести в другому кварталі для варіантів з 1 по 15 і в третьому кварталі - для варіантів з 16 по 30 (див. таблицю 1).
Ставка дисконтування (для визначення сьогоднішньої вартості майбутніх грошових потоків) дорівнює ставці за кредитом.
Таблиця 1.Вхідні дані
|
Номер варіанта |
Доходи від продаж поквартально |
Інвестиції |
Банківський відсоток |
Вартість нового устаткування, грн |
Витрати на дослідження ринку і рекламу, грн |
Період погашення кредиту в роках |
|||
|
І кв. |
II кв. |
III кв. |
IV кв. |
||||||
| 1 | 176 | 418 | 429 | 440 | 352 | 10 | 264 | 88 | 5 |
| 2 | 180 | 390 | 450 | 420 | 370 | 11,2 | 240 | 80 | 5 |
| 3 | 160 | 300 | 420 | 470 | 340 | 12,6 | 255 | 77 | 6 |
| 4 | 156 | 324 | 431 | 399 | 360 | 14,2 | 230 | 64 | 6 |
| 5 | 184 | 319 | 463 | 420 | 400 | 16 | 270 | 55 | 4 |
| 6 | 178 | 340 | 470 | 480 | 390 | 18 | 260 | 70 | 5 |
| 7 | 189 | 367 | 429 | 499 | 340 | 20,2 | 245 | 75 | 4 |
| 8 | 155 | 394 | 404 | 430 | 320 | 11,8 | 246 | 71 | 5 |
| 9 | 143 | 398 | 412 | 436 | 330 | 13,8 | 250 | 90 | 6 |
| 10 | 155 | 415 | 380 | 440 | 310 | 16 | 270 | 87 | 5 |
| 11 | 179 | 320 | 355 | 410 | 320 | 18,4 | 245 | 73 | 5 |
| 12 | 185 | 344 | 385 | 398 | 340 | 21 | 250 | 87 | 4 |
| 13 | 168 | 365 | 387 | 425 | 310 | 19,2 | 237 | 57 | 5 |
| 14 | 158 | 381 | 430 | 426 | 300 | 12,1 | 243 | 60 | 6 |
| 15 | 184 | 369 | 421 | 446 | 300 | 9,8 | 235 | 74 | 4 |
| 16 | 140 | 368 | 379 | 395 | 340 | 10,64 | 242 | 56 | 7 |
| 17 | 174 | 378 | 384 | 400 | 320 | 11,52 | 246 | 60 | 5 |
| 18 | 159 | 393 | 411 | 417 | 320 | 12,44 | 240 | 71 | 6 |
| 19 | 172 | 384 | 398 | 412 | 300 | 13,4 | 222 | 58 | 5 |
| 20 | 167 | 415 | 375 | 437 | 340 | 14,4 | 230 | 63 | 6 |
| 21 | 147 | 365 | 424 | 398 | 310 | 15,44 | 240 | 74 | 4 |
| 22 | 148 | 375 | 375 | 490 | 300 | 16,52 | 230 | 60 | 5 |
| 23 | 176 | 430 | 399 | 386 | 310 | 17,64 | 240 | 68 | 5 |
| 24 | 158 | 386 | 438 | 462 | 330 | 18,8 | 250 | 65 | 5 |
| 25 | 175 | 376 | 443 | 480 | 320 | 20 | 260 | 57 | 4 |
| 26 | 167 | 394 | 398 | 490 | 340 | 19,12 | 240 | 70 | 5 |
| 27 | 174 | 387 | 433 | 480 | 310 | 16,89 | 236 | 80 | 4 |
| 28 | 156 | 467 | 389 | 479 | 330 | 17,88 | 250 | 73 | 6 |
| 29 | 177 | 419 | 430 | 441 | 353 | 11 | 265 | 89 | 6 |
| 30 | 175 | 388 | 434 | 481 | 311 | 16,90 | 237 | 81 | 5 |
Таблиця 2.Відсоток від доходу по статям.
№ п/п |
Назва |
% от дохода |
| 1 | Доходи від продаж |
100 |
| 2 | Собівартість реалізованої продукції, в тому числі: | 60 |
| 2а | Зарплата | 15 |
| 26 | Матеріали | 30 |
| 2в | Енергія | 7 |
| 2г | Інші виробничі витрати | 8 |
|
3 |
Валовий прибуток | 40 |
| 4 | Експлуатаційні витрати , в тому числі: | 30 |
| 4а | Торгівельні витрати | 13 |
| 46 | Реклама | 4 |
| 4в | Зарплата | 1 |
| 4г | Канцелярське приладдя | 1 |
| 4д | Оренда | 2 |
| 4е | % за кредити | 2 |
| 4ж | Страховка | 0,4 |
| 4з | Амортизація | 5,6 |
| 4і | Комунальні послуги | 0,7 |
| 4к | Інші витрати | 0,3 |
|
5 |
Залишок прибутку до сплати податку | 10 |
| б | Податок | 4 |
| 7 | Чистий прибуток | 6 |
Складання плану доходів і витрат підприємства на перший рік діяльності поквартально
План доходів і витрат на перший рік діяльності поквартально представлений в таблиці3. Дані в рядку 1 визначаються маркетинговими дослідженнями і приведені в таблиці 1, 2; в рядку 2- розрахунком витрат виробництва нової продукції і її реалізації.
Валовий прибуток визначається різницею доходів від продажів і собівартістю реалізованої продукції:
рядок 3 = рядок 1 - рядок 2.
Залишок прибутку до сплати податку розраховується шляхом віднімання з валового прибутку експлуатаційних витрат:
рядок 5 = рядок 3 - рядок 4.
Податок на прибуток 4% і чистий прибуток 6% в сумі складають залишок прибутку підприємства до сплати податку: рядок 5 = рядок 6 + рядок 7.
Чистий прибуток визначається після сплати податку різницею між залишком прибутку до сплати податку і сумою податку: рядок 7 = рядок 5 - рядок 6.
Таблиця 3.План доходів і витрат на перший рік діяльності підприємства поквартально в тис. грн.
| № п/п | Назва | 1 | 2 | 3 | 4 | Всього | %от доходу | Останній місяць останнього кварталу усереднений |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||
| 1 | Доходи від продаж | 160 | 380 | 390 | 400 | 1330 | 100 | 133,33 |
| 2 | Собівартість реалізованої продукції, в тому числі: | 96 | 228 | 234 | 240 | 798 | 60 | 80,00 |
| 2а | Зарплата | 24 | 57 | 58,5 | 60 | 2128 | 15 | 20,00 |
| 26 | Матеріали | 48 | 114 | 117 | 120 | 399 | 30 | 40,00 |
| 2в | Енергія | 11,2 | 26,6 | 27,3 | 28 | 93,1 | 7 | 9,33 |
| 2г | Інші виробничі витрати | 12,8 | 30,4 | 31,2 | 32 | 106,4 | 8 | 10,67 |
| 3 | Валовий прибуток | 64 | 152 | 156 | 160 | 532 | 40 | 53,33 |
| 4 | Експлуатаційні витрати , в тому числі: | 48 | 114 | 117 | 120 | 399 | 30 | 40,00 |
| 4а | Торгівельні витрати | 20,8 | 49,4 | 50,7 | 52 | 172,9 | 13 | 17,33 |
| 46 | Реклама | 6,4 | 15,2 | 15,6 | 16 | 53,2 | 4 | 5,33 |
| 4в | Зарплата | 1,6 | 3,8 | 3,9 | 4 | 13,3 | 1 | 1,33 |
| 4г | Канцелярське приладдя | 1,6 | 3,8 | 3,9 | 4 | 13,3 | 1 | 1,33 |
| 4д | Оренда | 3,2 | 7,6 | 7,8 | 8 | 26,6 | 2 | 2,67 |
| 4е | % за кредити | 3,2 | 7,6 | 7,8 | 8 | 26,6 | 2 | 2,67 |
| 4ж | Страховка | 0,64 | 1,52 | 1,56 | 1,6 | 5,32 | 0,4 | 0,53 |
| 4з | Амортизація | 8,96 | 21,28 | 21,84 | 22,4 | 74,48 | 5,6 | 7,47 |
| 4і | Комунальні послуги | 1,12 | 2,66 | 2,73 | 2,8 | 9,31 | 0,7 | 0,93 |
| 4к | Інші витрати | 0,48 | 1,14 | 1,17 | 1,2 | 3,99 | 0,3 | 0,40 |
| 5 | Залишок прибутку до сплати податку | 16 | 38 | 39 | 40 | 133 | 10 | 13,33 |
| 6 | Податок | 15,2 | 15,6 | 16 | 46,8 | 4 | 5,33 | |
| Чистий прибуток | 22,8 | 23,4 | 24 | 70,2 | 6 | 8,00 |
Розробка кредитного плану підприємства і побудова кредитного контуру проекту
Розробка плану погашення кредиту є основною складовою при розробці плану фінансової діяльності підприємства. На практиці кредит (заборгованість), як правило, погашається за рівні проміжки часу постійними платежами при постійній процентній ставці.
Завдання планування виплат по кредиту полягає в розрахунку складових елементів платежів і розподілі їх в часі (див. таблицю 5).
На першому етапі побудови кредитного плану складаємо таблицю 4, що містить дані, необхідні для розрахунку складових кредитного плану.
Таблиця 4. Складання кредитного плану фірми. Вхідні дані для складання кредитного плану
| Сума кредиту | Термін погашення в роках | Число виплат в році | Процентна ставка | Тип нарахування 0 або 1 | Величина платежу |
Сьогоднішня вартість майбутніх платежів |
| 320 | 5 | 4 | 12% | 0 | 21,51 | 320 |
Таблиця 5. План погашення кредиту.
| Номер періоду | Баланс на кінець періоду | Основний борг | Відсотки по кредиту | Нагромаджений борг |
Накопичений відсоток |
Капітальні вкладення наступного року |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 0 | 320 | |||||
| 1 | 308,09 | 11,91 | 9,60 | 11,91 | 9,60 | 329,60 |
| 2 | 295,82 | 12,27 | 9,24 | 24,18 | 18,84 | 317,33 |
| 3 | 283,19 | 12,63 | 8,87 | 36,81 | 27,72 | 304,70 |
| 4 | 270,18 | 13,01 | 8,50 | 49,82 | 36,21 | 291,69 |
| 5 | 256,77 | 13,40 | 8,11 | 63,23 | 44,32 | 278,28 |
| 6 | 242,97 | 13,81 | 7,70 | 77,03 | 52,02 | 264,48 |
| 7 | 228,75 | 14,22 | 7,29 | 91,25 | 59,31 | 250,26 |
| 8 | 214,10 | 14,65 | 6,86 | 105,90 | 66,17 | 235,61 |
| 9 | 199,01 | 15,09 | 6,42 | 120,99 | 72,60 | 220,52 |
| 10 | 183,48 | 15,54 | 5,97 | 136,52 | 78,57 | 204,99 |
| 11 | 167,47 | 16,00 | 5,50 | 152,53 | 84,07 | 188,98 |
| 12 | 150,99 | 16,48 | 5,02 | 169,01 | 89,10 | 172,50 |
| 13 | 134,01 | 16,98 | 4,53 | 185,99 | 93,62 | 155,52 |
| 14 | 116,52 | 17,49 | 4,02 | 203,48 | 97,64 | 138,03 |
| 15 | 98,51 | 18,01 | 3,50 | 221,49 | 101,14 | 120,01 |
| 16 | 79,95 | 18,55 | 2,96 | 240,05 | 104,10 | 101,46 |
| 17 | 60,84 | 19,11 | 2,40 | 259,16 | 106,49 | 82,35 |
| 18 | 41,16 | 19,68 | 1,83 | 278,84 | 108,32 | 62,67 |
| 19 | 20,88 | 20,27 | 1,23 | 299,12 | 109,55 | 42,39 |
| 20 | 0,00 | 20,88 | 0,63 | 320,00 | 110,18 | 21,51 |
| Разом | 320,00 | 110,18 |
Для розробки кредитного плану підприємства в оточенні електронних таблиць ЕХСЕ1. застосовують фінансові функції для аналізу інвестицій: ПЗ, ППЛАТ, ОСНПЛАТ, ПЛПРОЦ, ОБЩДОХОД, ОБЩПЛАТ, які мають наступні аргументи:
6удущее_значение - майбутній об'єм вкладень в кінці терміну (0, якщо аргумент опущений);
число_периодов - термін погашення кредиту;
нач_период - номер першого періоду, що бере участь в обчисленнях (періоди виплат нумеруються починаючи з 1);
кон_период - номер останнього періоду, що бере участь в обчисленнях;
выплата - постійні періодичні виплати;
период - номер конкретної періодичної виплати;
текущее_значение - поточна вартість суми кредиту (інвестиції);
ставка - банківська процентна ставка;
тип - число, що позначає, коли повинна виконуватись виплата:
| Введіть | Коли потрібно платити |
| 0 | В кінці періоду |
| 1 | На початку періоду |
Функція ПЗ обчислює поточну вартість ряду рівних по величині періодичних виплат або одноразової виплати і має наступний синтаксис:
=ПЗ(ставка; число_периодов; виплата; будущее_значение; тип).
Для обчислення поточної вартості ряду виплат використовується аргумент виплата, а для розрахунку поточної вартості одноразової виплати - будущее_значение. Для вкладення капіталу з рядом періодичних виплат і одноразовою виплатою застосовуються обидва аргумента.
Функція ППЛАТ обчислює розмір періодичної виплати, необхідної для погашення позики за вказане число періодів, і має наступний синтаксис:
=ППЛАТ(ставка; число_периодов; текущее_значение; будущее_значение; тип).
Функція ПЛПРОЦ визначає платежі по відсотках за заданий період при постійних періодичних виплатах і постійній процентній ставці. Ця функція має наступний синтаксис:
=ПЛПРОЦ(ставка; період; число_периодов; текущее_значение; будущее_значение; тип).
Функція ОСНПЛАТ нараховує основні платежі за заданий період при постійних періодичних виплатах і постійній процентній ставці. Якщо обчислити платежі по відсотках (ПЛПРОЦ) і основні платежі (ОСНПЛАТ) за один і той же період, то сума цих результатів дасть загальний розмір виплати (ППЛАТ). Функція ОСНПЛАТ має наступний синтаксис:
=ОСНПЛАТ(ставка; період; число_периодов; текущее_значение; будущее_значе-ние;тип).
Функція ОБЩДОХОД розраховує основні виплати по позиці між двома періодами. Якщо ця функція недоступна, слід встановити надбудову «Пакет аналізу», а потім підключити її за допомогою команди «Надбудов» меню «Сервіс». Функція ОБЩДОХОД має наступний синтаксис:
=ОБЩДОХОД(ставка; число_периодов; текущее_значение; нач_период;кон_ період;тип).
При використанні функції ОБЩДОХОД переконаєтеся, що Ви послідовні у виборі одиниць виміру аргументів «Ставка і число_периодов». Якщо по чотирирічній позиці при ставці 12 відсотків річних робляться щомісячні виплати, то потрібно використовувати значення 12%/12 для завдання аргументу «ставка» і значення 4*12 - для завдання аргументу «число_периодов». Якщо по тій же позиці робляться щорічні виплати, то потрібно використовувати значення 12% для завдання аргументу «ставка» і значення 4 - для завдання аргументу «число_периодов».
Якщо ставка < 0, число_периодов < 0 або текущее_значение < 0, то функція ОБЩДОХОД повертає значення помилки #ЧИСЛО!.
Якщо нач_период < 1, кон_период < 1 або нач_период > кон_период, то функція ОБЩДОХОД повертає значення помилки #ЧИСЛО!.
Якщо «тип» є будь-яким числом, окрім 0 і 1,то функція ОБЩДОХОД повертає значення помилки #ЧИСЛО!.
Функція ОБЩПЛАТ обчислює накопичений дохід по позиці між двома періодами виплат і має наступний синтаксис:
=ОБЩПЛАТ(ставка; число_периодов; текущее_значение; нач_период;кон_ період;тип).
Баланс на кінець періоду (див. таблицію 5, колонка 2) визначається різницею між сумою кредиту і накопичувальним боргом (колонка 5).
Капітальні вкладення подальшого року (колонка 7) складають суму величини платежу і балансу на кінець періоду погашення боргу.
На другому етапі складання кредитного плану з використанням графічних засобів ЕХСЕL побудувати кредитний контур (див. мал. 1), що відображає залежність погашення заборгованості за вказаний період часу.
Розробка плану надходжень і виплат поквартально
План надходжень і виплат поквартально, тис. грн., приведений в таблиці 6. У перший рядок таблиці 6 заносяться дані з першого рядка таблиці 3 таким чином: 60% - в поточному кварталі, 40% - в наступному.
Рядок 2а заповнюється за даними, приведеними в таблиці 1.
Статті в рядках 26, 2в, 2г, 2е, 2л, 2м оплачуються на 80% в поточному кварталі, 20%-, що залишилися, в наступному. При покупці нового устаткування вводяться податкові пільги, які передбачають сплату податку з прибутку в наступному кварталі, після придбання устаткування. Стаття «зарплата» в рядку 2д визначається сумою статей в рядках 2а і 4в таблиці 3.
Рядок 2д = рядок 2а табл. 3 + рядок 4в табл. 3.
Рядки 2ж, 2і заповнюються за даними рядків 4д і 4ж таблиці 3.
Грошові надходження в рядку 2з оплачуються за два місяці в поточному кварталі, а за третій місяць - в наступному кварталі за даними таблиці 3 (сума рядків 2в і 4і).
Стаття «виплата боргу і відсотки» в рядку 2к складає величину платежу за кредит і заповнюється за даними таблиці 4. У першу колонку рядка 4 заноситься сума банківського кредиту з таблиці 1, яка разом зі вступами від продажів повинна покрити витрати. Величину інвестиції можна коректувати. Залишок грошових коштів на кінець кварталу розраховується сумою між надходженнями від продажу і залишком на початок кварталу мінус сума всіх платежів за поточний квартал і не може бути негативним числом на кінець першого року діяльності підприємства: Рядок 3 = рядок 4 + рядок 1 - рядок 2.
В цьому випадку приріст грошової готівки визначається різницею між залишками грошової маси на кінець і початок кварталу і не може бути негативним числом на кінець першого року діяльності підприємства: Рядок 5 - рядок 3 - рядок 4.
План надходжень і виплат поквартально, тис. грн. Таблиця 6.
| Найменування | 1-й квартал | 2-й квартал | 3-й квартал | 4-й квартал |
Залишок, перехідний наступного року |
| Надходження від продажу | 96 | 292 | 386 | 396 | 160 |
| Платежі всього, у тому числі: | 371,14 | 316,26 | 357,00 | 365,64 | |
| Устаткування | 240,00 | ||||
| Сировина і матеріали | 38,40 | 100,80 | 116,40 | 119,40 | 24,00 |
| Торгівельні витрати | 16,64 | 43,68 | 50,44 | 51,74 | 10,40 |
| Реклама | 5,12 | 13,44 | 15,52 | 15,92 | 3,20 |
| Зарплата | 25,60 | 60,80 | 62,40 | 64,00 | |
| Канцелярське приладдя | 1,28 | 3,36 | 3,88 | 3,98 | 0,80 |
| Оренда | 3,20 | 7,60 | 7,80 | 8,00 | |
| Комунальні послуги, енергія | 8,13 | 23,50 | 29,77 | 30,54 | 10,47 |
| Страховка | 0,64 | 1,52 | 1,56 | 1,60 | |
| Виплата боргу і відсотки | 21,51 | 21,51 | 21,51 | 21,51 | 86,04 |
| Інші витрати | 10,62 | 27,89 | 32,20 | 33,03 | 6,64 |
| Податки | 12,16 | 15,52 | 15,92 | 3,20 | |
| Залишок на кінець | 44,86 | 20,60 | 49,60 | 79,96 | |
| Залишок на початок | 320,00 | 44,86 | 20,60 | 49,60 | |
| Приріст грошової готівки | -275,1 | -24,26 | 29,00 | 30,36 |

Мал. 1. Кредитний контур.
Складання балансового плану на кінець першого року діяльності підприємства
Балансовий план на кінець першого року діяльності підприємства приведений в таблиці 7.
Стаття «Грошова готівка» (рядок 2) заповнюється з таблиці 6 (5 рядок, 4 колонка).
Стаття «Рахунки до отримання» (рядок 3) заповнюється з таблиці 6 (1 рядок 5 колонка).
Стаття «Устаткування» (рядок 6) заповнюється з таблиці 6 (рядок 2а, 1 колонка).
Стаття «Амортизація» (рядок 7) заповнюється з таблиці 3 (рядок 4з, 5 колонка «Разом»).
Стаття «Рахунки до оплати» (рядок 8) визначається сумою рядків 2б, 2в, 2г, 2е, 2з, 2л, 2м з таблиці 6, колонка 5 - «Залишок».
Стаття «Довгострокові зобов'язання» (рядок 9) розраховується таким чином:
Рядок 9 = рядок 4, колонка 1, таблиця 6 (сума рядка 2к, таблиці 6 і рядки 4е, колонка «Разом», таблиця 3).
Стаття «Нерозподілений прибуток» (рядок 11) заповнюється з таблиці 3 (рядок 7, колонка «Разом»).
Статті в рядках 4 і 5 визначаються виробничою доцільністю, їх суми вирівнюють баланс. Розглядається виробничий цикл, в якому запаси готової продукції в два рази перевищують запаси матеріалів.
Стаття «Неліквідні активи» визначається різницею статей «Устаткування» і «Амортизація» (рядок 6 - рядок 7).
Таблиця 7.Балансовий план на кінець першого року діяльності, тис. грн.
| № п/п | Активи | 389,48 | ||
| 1 | Ліквідні активи, всього, у тому числі: | |||
| 2 | Грошова готівка | 30,36 | ||
| 3 | Рахунки до отримання | 160 | ||
| 4 | Запаси готової продукції і незавершене виробництво | 22,40 | 33,60 | |
| 5 | Запаси матеріалів | 11,20 | ||
| Неліквідні активи всього, у тому числі: | 165,52 | |||
| 6 | Устаткування | 240,00 | ||
| 7 | Амортизація | 74,48 | ||
| Пасиви і власний капітал: | 389,48 | |||
| Короткострокові зобов'язання, всього | 58,71 | |||
| 8 | Рахунки до оплати | 58,71 | ||
| 9 | Довгострокові зобов'язання | 260,56 | ||
| 10 | Власний капітал всього, у тому числі | 70,20 | ||
| 11 | Нерозподілений прибуток | 70,20 | ||
Отримання підсумкового зведення за джерелами і використанням засобів на кінець першого року діяльності підприємства
Зведення за джерелами і використанням засобів на кінець першого року діяльності підприємства приведене в таблицю 8. Стаття «Позика під нерухомість» містить дані з таблиці 6, рядок 4,1 колонка.
Чистий прибуток переносять з таблиці 3, рядок 7, колонка 5 «Разом».
Стаття «Амортизація» заповнюється поданим таблиці 3, рядок 4з, колонка 5 «Разом».
Засоби, витрачені на покупку устаткування для нової технологічної лінії, переносять з таблиці 6, рядок 2а, колонка 1.
Приріст запасів визначається сумою статей «Запаси готової продукції і незавершене виробництво» і «Запаси матеріалів» за даними таблиці 7, сума рядків 4 і 5.
Стаття «Погашення позики» (рядок 8) розраховується за даними таблиці 6 з різницею сум рядка 2к (колонка 5, таблиця 6) і рядки 4е (колонка 5 «Разом», таблиця 3).
В результаті чистий приріст оборотного капіталу (рядок 9) за перший рік діяльності визначається різницею грошових коштів, що поступили на рахунок підприємства з різних джерел, і сумою використаних коштів (таблиця 8):
Рядок 9 = рядок 1 – рядок 5.
Таблиця 8. Зведення по джерелам і використанню засобів на кінець першого року, тис. грн.
| 1 | Засобів з різних джерел, всього, у тому числі: | 464,68 | |
| 2 | Позика під нерухомість | 320,00 | |
| 3 | Чистий прибуток | 70,2 | |
| 4 | Амортизація | 74,48 | |
| 5 | Використання засобів, всього, у тому числі: | 333,03 | |
| б | Покупка устаткування | 240,00 | |
| 7 | Приріст запасів | 33,60 | |
| 8 | Погашення позики | 59,44 | |
| 9 | Чистий приріст оборотного капіталу | 131,65 | |
| Разом | 464,68 |
Визначення точки беззбитковості (аналітично і графічно)
Основна перевага інформації, що є «продуктом» фінансового менеджменту, полягає в тому, що з її допомогою можна визначити оптимальний обсяг виробництва і продажну ціну, які дозволять отримати максимальний прибуток і звести до мінімуму витрати.
Один із способів використання межі погашення постійних витрат і доходів- це виконання аналізу «витрати / кількість продукції що випускається / прибуток» для обчислення точки беззбитковості (самоокуповуванню). Точка беззбитковості - це така точка, в якій сукупні доходи (СД) дорівнюють сукупним витратам (СВ) - (постійним і змінним):
Сукупні доходи = Сукупним витратам.
Сукупні фіксовані витрати (СФВ) - це не що інше, як постійні витрати на виробництво продукції. СФВ = 399 тис. грн. (4 рядок, колонка 5 - «Разом», таблиця 3).
Питомі змінні витрати (ПЗВ) обчислюють з розрахунку на один виріб по формулі:
Собівартість реалізованої продукції / Кількість продукції, ПЗВ = 1,33 тис. грн. (2 рядок, колонка 5 - «Разом», таблиця 3) ділити на 1000 виробів.
Тоді сукупні витрати розраховують по формулі: СВ = СФВ + ПЗВ * К (кількість виробів);
СВ = 399+1,33*1000=1729 тис. грн.
Ціна виробу (Ц) - це доходи від продажів з розрахунку на одиницю продукції:
Ц = 1330/1000=1,33 тис. грн. (1 рядок, колонка 5 - «Разом», таблиця 3) ділити на 1000 виробів.
Сукупні доходи (СД) визначають добутком продажної ціни (Ц) на кількість виробів (К) по формулі: СД = Ц*К.
Знаючи точку беззбитковості, можна визначити, наприклад, який об'єм продажів необхідний для покриття валових витрат і який об'єм продажів потрібний для досягнення бажаного рівня рентабельності. Існує декілька способів визначення точки беззбитковості:
в одиницях продукції;
у грошовому вираженні;
з врахуванням очікуваного розміру прибутку.
У курсовій роботі розглянутий метод визначення точки беззбитковості в одиницях продукції.
Точка беззбитковості в одиницях продукції - це кількість виробів, яка має бути продана за існуючою ціною для покриття постійних і змінних витрат. Точку беззбитковості в одиницях продукції можна визначити по формулі:
Точка беззбитковості (ТБ) в кількості одиниць продукції = Сукупні фіксовані витрати/(Продажна ціна одиниці продукції - Змінні витрати на одиницю продукції);
ТБ = СФВ/(Ц-ПЗВ).
Визначення точки беззбитковості в одиницях продукції приносить найбільшу користь, якщо необхідно проаналізувати поточні і плановані об'єми продажів. Наприклад, ви знаєте, що при існуючому об'ємі продажів ви можете розраховувати на продаж 1000 виробів в рік. Обчисливши точку беззбитковості в одиницях продукції, ви зможете визначити, чи отримає ваша компанія прибуток, продаючи 1000 одиниць продукції в рік. Якщо при такому об'ємі продажів компанія не отримуватиме прибуток, то вам напевно знадобиться прийняти якісь заходи, наприклад, розширити штат дилерів.
Сукупні фіксовані витрати складають 399тис. грн. (4 рядок, колонка 5 «Разом», таблиця 3). Сукупні доходи (1 рядок, колонка 5 «Разом», таблиця 3) визначаються добутком ціни виробу на кількість виробів. Тоді продажна ціна одного виробу -1,33 тис. грн. Змінні витрати на одиницю продукції складають число 0,798 (2 рядок, колонка 5 «Разом», таблиця 3), ділене на кількість виробів. Можна обчислити точку беззбитковості в одиницях продукції по такій формулі:
Точка беззбитковості(кількість одиниць продукції) = 399/(1,33-0,798).
В результаті набудемо значення 750. Для збереження рівноваги слід продавати 750 одиниць продукції протягом того періоду, коли компанія несе постійні витрати. Таким чином, ви можете змінювати ціну виробу і вартість в залежності тому, скільки виробів потрібно продати, аби підтримати рівновагу.
Розглянемо це відношення під іншим кутом. Нехай, ви знаєте, що ваші сукупні фіксовані витрати збільшаться на 40тис. грн. за рік -с 399 до 439 тис. грн. Ви не хочете змінювати продажну ціну виробу і змінні витрати на одиницю продукції. Скільки ж одиниць продукції ви повинні продати для підтримки рівноваги? Для цього перетворимо формулу для визначення точки беззбитковості в одиницях продукції:
Сукупні фіксовані витрати = Точка беззбитковості (одиниці продукції) * (Продажна ціна - Змінні витрати на одиницю продукції);
СФВ=ТБ*(Ц-ПЗВ).
Для швидкого визначення нової точки беззбитковості в одиницях продукції скористайтеся засобом Ехсеl «Підбір параметра». На Мал. 2 показаний зразок оформлення робочого аркуша.
У комірці А2 міститься наступна формула:
= D2*(В2-С2).
У комірках В1 і D1 розташовуються значення (а не формули). Для роботи із засобом «Підбір параметра» виконаєте наступні дії:
Виділите комірку А2, потім виконаєте команду Сервіс/Подбор параметра. Адреса комірки А2 з'явиться в полі Встановити у комірці.
2. У полі Значення введіть число 439. Це нові сукупні фіксовані витрати.
3. Встановите курсор в полі Змінюючи значення комірки, а потім натискуйте на вічко D2 в робочому аркуші.
4.Натискуйте на кнопку ОК.
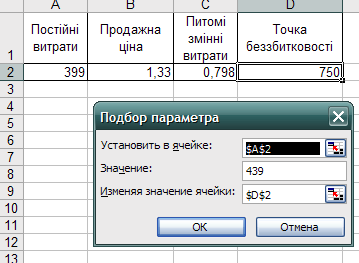
Мал. 2. Використання засобу «Підбір параметра» для визначення нової точки беззбитковості.
Тепер засіб «Підбір параметра» змінюватиме значення у комірці D2 до тих пір, поки значення у комірці А2 не стане рівним 439. У нашому випадку результат дорівнює 825 - це кількість виробів, яка вам необхідно продати для покриття сукупних фіксованих витрат.
На практиці для визначення точки беззбитковості часто застосовують наступну формулу:
Кількість виробів * (Ціна одиниці продукції - Питомі змінні витрати) - Постійні витрати: ТБ = К* (Ц - ПЗВ) - СФВ.
Потім ви можете використовувати засіб «Підбір параметра», аби встановити значення формули в нуль для визначення точки беззбитковості (кількість одиниць продукції).
Використовуйте засіб «Підбір параметра» для визначення нової точки беззбитковості в наступних випадках:
1. Валові постійні витрати збільшилися на 30%.
2. Валові постійні витрати зменшилися на 20%.
3. Ціна виробу збільшилася на 25%.
4. Ціна виробу зменшилася на 5%.
5. Результати обчислень представити графічно (мал. 3). Для цього необхідно побудувати діаграму для визначення точки беззбитковості при зміні постійних витрат і нанести на неї нові точки беззбитковості для п.1 і 2.
6.Побудувати діаграму для визначення точки беззбитковості при зміні ціни виробу і нанести на неї нові точки беззбитковості для пунктів 3 і 4 (мал. 4).
Визначення точки беззбитковості проекту при збільшенні ціни виробу на 50%
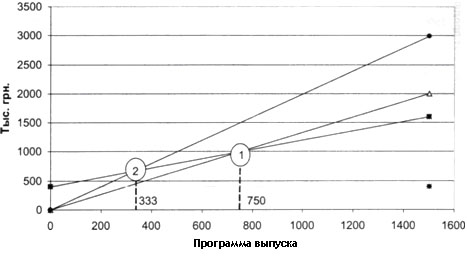
Мал. 3. Визначення точки беззбитковості проекту
Визначення точки беззбитковості при зміні постійних витрат.
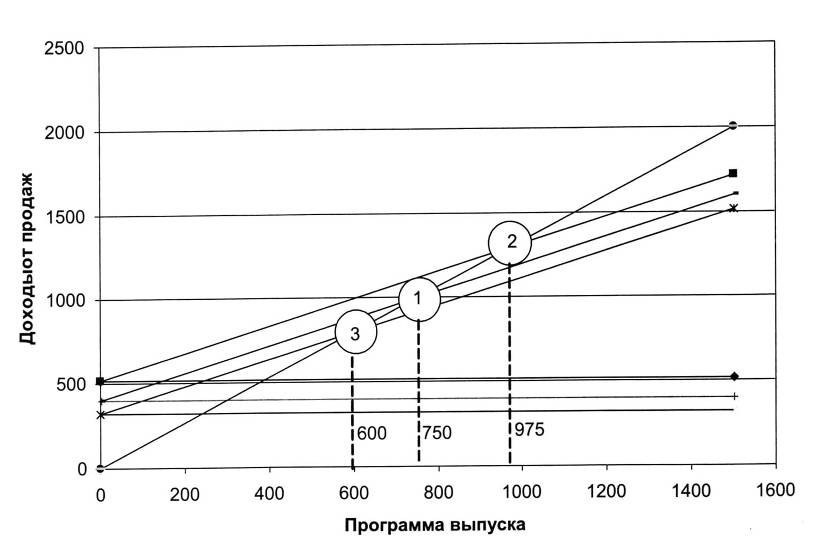
а)
Визначення точки беззбитковості при зміні ціни продукції.
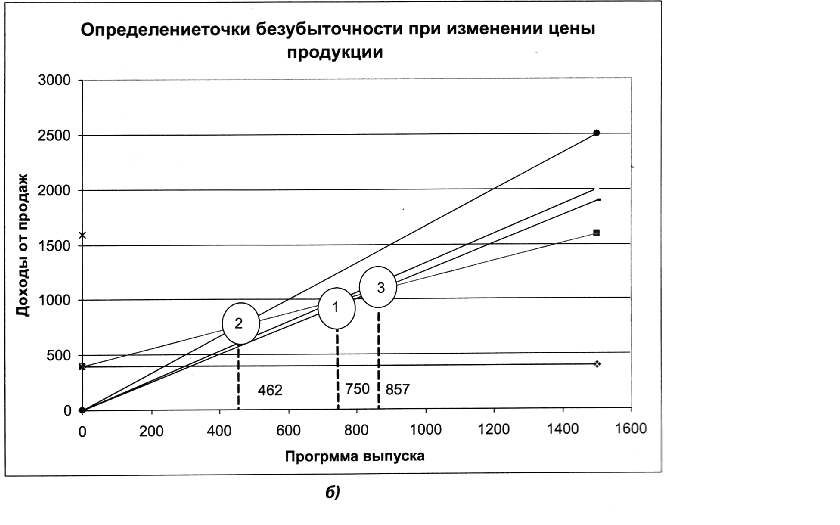
Мал. 4. Визначення беззбитковості проекту.
а)ТБ2 - при збільшенні постійних витрат на 30%;
ТБЗ - при зменшенні постійних витрат на 20%;
б)ТБ2 - при збільшенні ціни виробу на 25%;
ТБЗ - при зменшенні ціни виробу на 5%.
Проведення аналізу фінансових сценаріїв при зміні ринкових цін, витрат, пов'язаних з випуском продукції, заробітною платою співробітників, програмою випуску і іншими чинниками
Для того, щоб відповідати новим умовам розробки бізнес-ситуації, вам необхідно застосовувати метод, що дозволяє одночасно змінювати всі регульовані витрати. Для цього використовується засіб Ехсе1 «Підбір параметра». За допомогою цього засобу процес знаходження конкретного значення параметра набагато прискорюється в порівнянні з методом проб і помилок. Проте засіб «Підбір параметра» має обмеження - для варіювання доступне лише одна змінна комірка. Крім того, вона не може містити формулу, а повинна обов'язково включати значення.
Тому замість засобу «Підбір параметра» можна скористатися надбудовою «Пошук рішення», доступною лише за умови повної інсталяції Ехсе1. Використовуючи цю надбудову для здобуття необхідних результатів, ви дістанете можливість змінювати декілька комірок одночасно. При цьому змінні комірки повинні містити не значення, а формули (якщо ви в кінці процесу пошуку зберігаєте отримане рішення, то надбудова «Пошук рішення» перетворить формули в значення).
Аби надбудова «Пошук рішення» стала доступною, виконаєте наступні дії:
1. Виконаєте команду Сервіс/Надстройки. На екрані з'явиться діалогове вікно Надбудови.
2. Встановите прапорець опції Пошук рішення і натискуйте на кнопку ОК. Якщо ця надбудова вже активізована, натискуйте на кнопку «Відміну».
3. Завантаження налаштування «Пошук рішення» займе трохи часу. Після закінчення завантаження в меню Сервіс з'явиться нова команда Пошук рішення.
Отже, скористаємося засобом «Пошук вирішення» для визначення точки беззбитковості в одиницях продукції, якщо виробничі витрати, включаючи сировину і матеріали, збільшилися на 30%, а собівартість продукції виросла на 20%. Для цього підготуємо вихідні дані, приведені на мал. 5.
У комірці D4 занесена формула для визначення точки беззбитковості:
=Е4 * (В4 - С4) - А4.
Виділите комірку D4, що містить показник точки беззбитковості. Після цього виконаєте команду Сервіс/Пошук рішення і введіть необхідні дані в діалогове вікно «Пошук рішення» таким чином (мал. 6, 7):
1. Встановите перемикач Значення і введіть значення 0 в текстове поле
(праворуч від нього).
2. Натискуйте кнопку в полі Змінюючи комірку і виділите на робочому аркуші комірки В4: С4, які містять ціну виробу і питомі змінні витрати, і, утримуючи натиснутою клавішу <СТРL>, виділите несуміжну комірку Е4, що містить кількість виробів в точці беззбитковості.
3. Натискуйте кнопку Додати. У діалоговому вікні Додавання обмежень (мал. 6) натискуйте кнопку в полі Ссилка і виділите комірку В4 в робочому аркуші. Ця комірка містить ціну виробу.
4. Натискуйте на кнопку для розкриття списку Обмеження і