Анализ особенностей косвенного налогообложения при перемещении товаров через таможенную границу Таможенного союза
Предусматривается возможность вносить изменения в таможенную декларацию после выпуска товаров, что может позволить решить проблемы, в случаях, когда количество и/или наименование товаров в транспортных документах отличается от количества и/или наименования фактически ввезенных товаров.
В таможенную стоимость будет необходимо включать расходы по транспортировке до места ввоза на территорию Таможенного союза, т.е. у компаний будет возможность уменьшить таможенную стоимость на сумму расходов по транспортировке по территории государств-участников Таможенного союза.
Согласно соглашению стран-участниц Таможенного союза, лицензионные платежи за право распределения или перепродажи товаров не включаются в таможенную стоимость, если такие платежи не являются условием продажи товаров для вывоза на территорию Таможенного союза. Следует, однако, отметить, что соглашением не определено, что именно считать «условием продажи», что может привести к различным толкованиям данного положения и, соответственно, к неясности в вопросе включения лицензионных платежей в таможенную стоимость ввозимых товаров.
таможенный союз косвенный налогообложение экспорт
Кодексом также установлен ряд новаций, которые могут повлечь возникновение у компаний различных рисков, в частности:
Российские таможенные органы получат право использовать для целей контроля за таможенной стоимостью товаров стоимость аналогичных товаров, ввозимых из третьих стран на территорию других стран Таможенного союза;
Срок таможенного контроля после выпуска товаров увеличивается с 1 года до 3 лет. Также таможенные органы будут иметь право проводить таможенный контроль не только в отношении компаний, которые осуществляют внешнеторговую деятельность, но и в отношении любой компании, которая владеет импортированными товарами.
В настоящее время разработка нормативных документов, регламентирующих вопросы таможенного оформления в рамках Таможенного союза, еще окончательно не завершена и может создать практические сложности при таможенном оформлении.
Помимо изменений в таможенное законодательство в целом, создание Таможенного союза приведет к значительному упрощению порядка таможенного оформления между странами Таможенного союза. В частности, при поставках товаров, как происходящих из государств Таможенного Союза, так и выпущенных в свободное обращение, между странами-участницами Таможенного союза будет отменено таможенные оформление (за исключением ряда товаров). При этом предполагается сохранение упрощенного декларирования для статистических целей.
Кроме того, в связи с вступлением в силу нового таможенного законодательства, начиная с 1 июля 2010 года, для России и Казахстана установлен особый порядок взимания косвенных налогов в отношении товаров, работ и услуг. Данный порядок в первую очередь относится к взаимоотношениям государств – участниц Таможенного союза. Порядок налогообложения косвенными налогами операций России и третьих стран останется прежним.
Комиссия Таможенного союза установила особенности уплаты косвенных налогов (НДС и акцизы), а также порядок подтверждения нулевой ставки НДС и освобождения от уплаты акцизов в переходный период. Соответствующее решение от 18.06.10 № 293 вступило в силу с 25 июля 2010 года.
С 1 июля 2010 года начали действовать документы, которые скорректировали правила начисления косвенных налогов при сделках между организациями из стран-участниц Таможенного союза (Россия, Белоруссия, Казахстан).
В частности, теперь закреплено, что при ввозе товаров российский импортер перечисляет НДС и акцизы не таможенному, а налоговому органу. А как быть, если на 1 июля соответствующая таможенная процедура еще не была завершена? В документе сказано, что в этом случае НДС и акцизы перечисляются таможенным органам.
Также Комиссия определила переходные положения в отношении товаров, предварительно задекларированных импортером до 1 июля 2010 года, а отгруженных экспортером уже после этой даты. В такой ситуации для подтверждения правомерности применения нулевой ставки НДС и освобождения от уплаты акцизов экспортер представляет копию таможенной декларации, оформленной при выпуске товаров в свободное обращение. Заявление об уплате косвенных налогов он предъявить не сможет, поскольку импортер на момент декларирования товаров еще не был обязан оформить этот документ.
Также вступили в силу поправки в законодательство, связанные с Таможенным союзом России, Белоруссии и Казахстана. По сути, изменения приведут к отмене действующего Таможенного кодекса РФ и скорректируют правила начисления косвенных налогов при сделках между организациями из стран-участниц Таможенного союза.
Таможенный союз создан в рамках Евразийского экономического сообщества. В сообщество, помимо перечисленных выше стран-участниц таможенного союза, входят также Киргизия, Таджикистан и Узбекистан. Сообщество образовано в соответствии с Договором о создании единой таможенной территории и формировании таможенного союза (подписан в Душанбе 06.10.07).
В настоящее время, помимо Договора от 06.10.07, уже действуют несколько важнейших документов, принятых в рамках Таможенного союза. Среди них:
— Договор о Комиссии таможенного союза (подписан в г. Душанбе 06.10.2007);
— Соглашение от 25.01.08 «О едином таможенно-тарифном регулировании»;
— Единый таможенный тариф таможенного союза Республики Беларусь, Республики Казахстан и Российской Федерации (утвержден Решением Межгосударственного Совета ЕврАзЭС от 27.11.09 № 18, Решением Комиссии Таможенного союза от 27.11.09 № 130).
В рамках Таможенного союза осуществляется интеграция по следующим направлениям:
1) снятие ограничений на передвижение товаров внутри Таможенного союза;
2) унификация таможенно-тарифного и нетарифного регулирования в отношении товаров, ввозимых на территорию Таможенного союза, и товаров, вывозимых с его территории;
3) унификация порядка исчисления и уплаты косвенных налогов при реализации товаров, работ, услуг внутри Таможенного союза.
В соответствии с Решением Межгосударственного Совета ЕврАзЭС от 21.05.10 № 36, с 1 июля 2010 года вступили в силу документы, составляющие нормативную базу Таможенного союза. Эти документы регламентируют взимание косвенных налогов при внутрисоюзных операциях. Кроме того, в этот же день начали действовать другие нормативно-правовые акты, определяющие параметры таможенно- тарифного регулирования.
Перечислим эти акты:
— Соглашение о единых правилах определения страны происхождения товаров от 25.01.08;
— Соглашение о правилах определения происхождения товаров из развивающихся и наименее развитых стран от 12.12.08;
— Договор о Таможенном Кодексе таможенного союза;
— Соглашение об определении таможенной стоимости товаров, перемещаемых через таможенную границу таможенного союза.
Основы таможенно-тарифного регулирования
Со вступлением в силу Таможенного кодекса Таможенного союза фактически утрачивает силу действующий в настоящее время Таможенный кодекс РФ. Хотя номинально он продолжает действовать в части, не противоречащей ТК ТС, до своей отмены.
ТК ТС регулирует:
— перемещение товаров через таможенную границу таможенного союза;
— перевозку товаров по единой таможенной территории таможенного союза под таможенным контролем, временным хранением, таможенным декларированием, выпуском и использованием в соответствии с таможенными процедурами, проведением таможенного контроля, уплатой таможенных платежей;
— отношения между таможенными органами и владельцами (пользователями, распорядителями) перемещаемых товаров.
В целом положения ТК ТС остались аналогичны положениям Таможенного кодекса РФ. Но перечислить основные изменения и нововведения ТК ТС будет полезно. Для этого представлена таблица 2.1

Таблица 2.1.
Глава 3. Особенности косвенного налогообложения в Таможенном союзе
В связи с вступлением в силу нового таможенного законодательства, начиная с 1 июля 2010 года, для России и Казахстана установлен особый порядок взимания косвенных налогов в отношении товаров, работ и услуг. Данный порядок в первую очередь относится к взаимоотношениям государств – участниц Таможенного союза. Порядок налогообложения косвенными налогами операций России и третьих стран останется прежним.
Порядок взимания косвенных налогов в Таможенном союзе регулируется Соглашением «О принципах взимания косвенных налогов при экспорте и импорте товаров, выполнении работ, оказании услуг в таможенном союзе», заключенном в Москве 25 января 2008 г. и соответствующими протоколами к нему.
Законодательство Таможенного союза предусматривает единый порядок налогообложения товаров, как происходящих, так и не происходящих с территории Таможенного союза, и регулирует порядок налогообложения импорта и экспорта товаров между странами-участницами Таможенного союза. Законодательством Таможенного союза также установлен порядок налогообложения НДС услуг (работ), местом реализации которых признается территория Таможенного союза.
В отношении операций по реализации товаров законодательством Таможенного союза установлены следующие принципы:
При экспорте товаров применяется ставка НДС 0% и освобождение от уплаты акцизов.
При ввозе товаров уплата косвенных налогов осуществляется в налоговые органы по месту постановки на учет импортера.
Законодательство Таможенного союза предусматривает особый порядок подтверждения ставки НДС 0% и освобождения от уплаты акцизов при экспорте товаров. При этом установлен новый документ, необходимый для подтверждения ставки 0% или освобождения от акцизов – Заявление о ввозе товаров и уплате косвенных налогов. Данный документ оформляется импортером товаров.
Вступающим в силу законодательством предусмотрена возможность зачесть НДС (акциз) к возмещению из бюджета по текущей деятельности налогоплательщика в счет уплаты НДС (акциза), уплачиваемого при возе товаров из стран Таможенного союза.
В настоящее время еще не разработаны формы всех документов, связанных с перемещением товаров между странами-участницами союза, что может вызвать сложности при осуществлении внешнеторговой деятельности российскими компаниями.
В случае оказания услуг по переработке давальческого сырья данные положения являются неоднозначными. Автор предполагает, что при осуществлении услуг по переработке могут возникать существенные сложности с применением нулевой ставки НДС, особенно в случаях, когда товары, произведенные в ходе переработки, не вывозятся с территории Таможенного союза, или если переработка осуществляется на основании договора с компаниями, не являющимися резидентами в странах Таможенного союза.
Помимо изменений в порядок налогообложения товарооборота России и Казахстана также предусматривается изменение порядка налогообложения услуг. В частности, протоколом устанавливаются правила определения места реализации услуг:
Протоколом вводится определение маркетинговых услуг, под которыми понимаются «услуги, связанные с исследованием, анализом, планированием и прогнозированием в сфере производства и обращения товаров, работ, услуг в целях определения мер по созданию необходимых экономических условий производства и обращения товаров, работ, услуг, включая характеристику товаров, работ, услуг, выработку ценовой стратегии и стратегии рекламы»;
Протоколом вводятся определения места реализации услуг по аудиту, дизайну.
Транспортные услуги считаются реализованными по месту деятельности компании, оказывающей данные услуги. При этом применение ставок НДС по оказанным транспортным услугам регулируется российским законодательством.
В силу того, что в 21 главу Налогового кодекса РФ не внесены изменения, связанные с новым порядком таможенного оформления товаров, перемещаемых между странами Таможенного союза, у транспортных компаний могут возникнуть сложности с применением ставки НДС 0%, например, в отношении услуг по транспортировке товаров, ввозимых из дальнего зарубежья в Казахстан российским перевозчиком.
Для анализа можно представить основные изменения экспорта и импорта до и после создания Таможенного союза. Далее в этих целях представлена таблица 3.1.
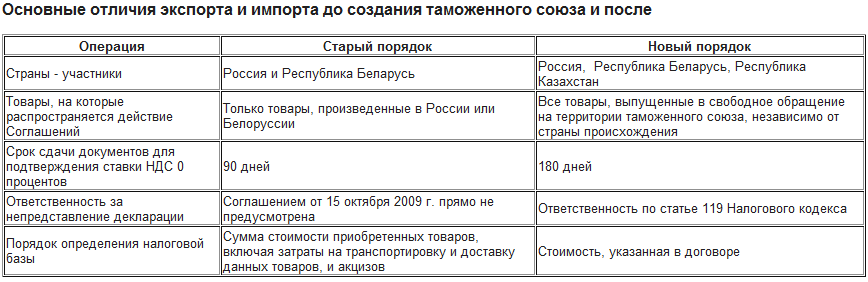
Таблица 3.1
Заключение
В результате проведённого исследования по теме: «Косвенные налоги в Таможенном союзе России, Белоруссии и Казахстана» можно сделать ряд выводов:
Косвенные налоги это налоги на товары и услуги, устанавливаемые в виде надбавки к цене или тарифу, в отличие от прямых налогов, определяемых доходом налогоплательщика. Объектом налогообложения по НДС является реализация товаров, работ, услуг на территории РФ. Объектами налогообложения Акцизами признаются операции по реализации на территории Российской Федерации лицами произведенных ими подакцизных товаров, в том числе реализация предметов и др.
Что же касается непосредственно роли косвенных налогов в структуре поступления всех налогов в бюджет, то можно сказать, что косвенные налоги составляют чуть менее трети всех налоговых поступлений. Это только подчеркивает значимость и необходимость для государства косвенного налогообложения.
Реализация товаров, вывезенных в таможенном режиме экспорта, облагается по нулевой налоговой ставке, а НДС, уплаченный при производстве (приобретении) этих товаров, подлежит вычету при условии представления в налоговые органы документов, предусмотренных статьей 165 НК РФ.
Не подлежит налогообложению реализация подакцизных товаров, помещенных под таможенный режим экспорта (подп.4 п.1 ст.183 НК РФ). Причем применение этой нормы возможно лишь при ведении и наличии отдельного учета операций по производству и реализации таких подакцизных товаров.
Таможенный союз Республики Беларусь, Республики Казахстан и Российской Федерации — межгосударственный договор о создании единого таможенного пространства, подписанный Россией, Белоруссией и Казахстаном. В рамках таможенного союза применяется единый таможенный тариф и другие единые меры регулирования торговли товарами с третьими странами. Первого июля в России и Казахстане вступил в силу Таможенный кодекс Таможенного союза, предполагающий объединение таможенных территорий этих стран.
Таможенный союз - единая таможенная территория, в пределах которой во взаимной торговле действует единый таможенный тариф, не применяются таможенные пошлины и ограничения экономического характера, кроме специальных защитных, антидемпинговых и компенсационных мер.
С 1 июля 2010 года начали действовать документы, которые скорректировали правила начисления косвенных налогов при сделках между организациями из стран-участниц Таможенного союза. В частности, теперь закреплено, что при ввозе товаров российский импортер перечисляет НДС и акцизы не таможенному, а налоговому органу.
Со вступлением в силу Таможенного кодекса Таможенного союза фактически утрачивает силу действующий в настоящее время Таможенный кодекс РФ. Хотя номинально он продолжает действовать в части, не противоречащей ТК ТС, до своей отмены.
Порядок взимания косвенных налогов в Таможенном союзе регулируется Соглашением «О принципах взимания косвенных налогов при экспорте и импорте товаров, выполнении работ, оказании услуг в таможенном союзе».
При экспорте товаров применяется ставка НДС 0% и освобождение от уплаты акцизов. При ввозе товаров уплата косвенных налогов осуществляется в налоговые органы по месту постановки на учет импортера.
Законодательство Таможенного союза предусматривает особый порядок подтверждения ставки НДС 0% и освобождения от уплаты акцизов при экспорте товаров. При этом установлен новый документ, необходимый для подтверждения ставки 0% или освобождения от акцизов – Заявление о ввозе товаров и уплате косвенных налогов. Данный документ оформляется импортером товаров.
Список литературы
1. Конституция Российской Федерации (принятая на всенародном голосовании) 12.12.1993г
2. Гражданский кодекс Российской Федерации от 21.10.1994г
3. Налоговый кодекс Российской Федерации Часть первая и часть вторая
4. Бюджетный кодекс Российской Федерации в редакции Федерального закона РФ от 05.08.2000г № 116-ФЗ
5. Федеральный закон от 24.07.2002 № 104-ФЗ ”О внесении изменений и дополнений в часть вторую Налогового кодекса Российской Федерации и некоторые другие акты законодательства, а также о признании утратившими силу отдельных актов законодательства Российской Федерации о налогах и сборах”.
6. Федеральный закон от 24.07.2002 № 104-ФЗ «О внесении изменений и дополнений в часть вторую Налогового Кодекса Российской Федерации и некоторые другие акты законодательства Российской Федерации, а также о признании утратившими силу отдельных актов законодательства Российской Федерации о налогах и сборах» в ред. Федерального закона от 31.12.2002 № 191-ФЗ
7. Положение о Министерстве РФ по налогам и сборам РФ, утв. Постановлением Правительства РФ от 16.10.2000г №783
8. Гедеев А.А. Налоговое право. – М., 2008.
9. Гужелева Л.В. Возврат на общий режим налогообложения// Главная книга. – 2009. – С. 77
10. Дадашев А.З., Черник Д.Г. Финансовая система России – М.: ИНФРА-М, 2009
11. Дыбов А.И., Елина Л.А.. Попов П.А. Считаем единый налог. Порядок определения доходов, расходов и расчета единого налога при применении УСНО // Главная книга. -2008. –С. 13-32
12. Налоги. Учет и оптимизация. Сергей Молчанов
13. tsouz/ Официальный сайт Таможенного союза.
14. www.nalog
15. www.minfin
16. www.cbr
Приложение 1
Размещено на