Аналіз ефективності використання основних фондів на підприємствах харчової промисловості (на прикладі ЗАТ "Фудс Компані")
3. За тривалістю експлуатації виділяють наступні вікові групи:
· до 5 років;
· 6-11 років;
· 11-20 років;
· понад 20 років.
Вікова структура, зокрема використовується для планування і відновлення, тобто для відтворювання основних засобів.
4. По технічній придатності:
· придатне устаткування;
· устаткування, що вимагає капітального ремонту;
· устаткування, яке потрібно списати.
Отже, підведемо невеликий висновок. Основні засоби підприємства є засобами праці, які беруть участь у виробництві, не втрачаючи своєї первинної форми, і переносять свою вартість на готову продукцію у вигляді амортизаційних відрахувань. Основні засоби діляться на виробничі і невиробничі, на активну і пасивну частини.
Для того, щоб оцінити ефективність використовування основних засобів підприємства, необхідно підрахувати так звані показники використовування основних засобів. Ці показники адекватно відображають ступінь використовування основних засобів. Але, для того, щоб оцінити використовування основних засобів, окрім розрахунку показників, необхідно ретельно проаналізувати ці показники і виявити ті чинники, які вплинули на їх значення. Аналіз ефективності використання основних фондів, на прикладі підприємства харчової промисловості, наведено у наступному розділі.
Розділ 2. Аналіз ефективності використання основних фондів ЗАТ „Фудс Компані”
2.1 Аналіз основних показників ефективності використання виробничих фондів підприємства
Факторна модель рентабельності виробничих фондів може бути подана так:
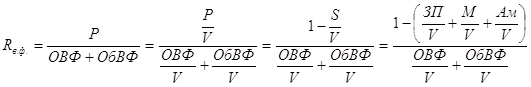 ,
де  - рентабельність
продукції;
 - витрати на 1 грн. продукції за
повною собівартістю;
 ,
 ,
 - частка відповідно зарплати, вартості
матеріалів та амортизації у реалізованій продукції V;
ОВФ, ОбВФ – середня за період вартість виробничих фондів відповідно основних та оборотних;
 - фондомісткість продукції за
основними виробничими фондами;
 - коефіцієнт закріплення обігових
коштів.
Кількісну оцінку впливу окремих чинників на рівень рентабельності виробничих фондів визначають методом ланцюгових підстановок або інтегральним методом оцінювання впливу чинників.
Проведемо аналіз впливу чинників на рівень рентабельність виробничих фондів ЗАТ „Фудс Компані”. Вихідні дані та розрахункові показники наведені в табл. 2.1.
Рівень рентабельності виробничих фондів за 3 кв. 2006р. становить 26,29%, а за 1 кв. 2006р. – 22,49%, тобто рентабельність збільшилась на 3,8 пункти.
Таблиця 2.1
Вихідні дані для факторного аналізу рентабельності виробничих фондів ЗАТ „Фудс Компані”
| № п/п | Показник | 2006 р. | |
| 1 кв. | 3 кв. | ||
| 1 | Середньорічна вартість основних виробничих фондів, тис. грн. | 2650 | 2400 |
| 2 | Середньорічна вартість оборотних виробничих фондів, тис. грн. | 1915 | 1900 |
| 3 | Середньорічна вартість виробничих фондів, тис. грн. | 4565 | 4300 |
| 4 | Коефіцієнт фондомісткості продукції, коп.. на 1 грн. | 26,50 | 26,18 |
| 5 | Коефіцієнт закріплення обігових коштів, коп.. на 1 грн. | 19,15 | 20,73 |
| 6 | Рентабельність реалізованої продукції, коп. на 1 грн. | 12,0 | 10,55 |
| 7 | Рентабельність виробничих фондів, коп. на 1 грн. | 26,29 | 22,49 |
Вплив чинників на зміну рівня рентабельності розраховують методом ланцюгових підстановок.
1. Збільшення частки прибутку на 1 грн. реалізованої продукції спричинило підвищення рівня рентабельності на 3,09 пункти (25,58 – 22,49), де 25,58 = 12 : (26,18 + 20,73) х 100%.
Інакше кажучи, визначаємо, на скільки пунктів змінився б рівень рентабельності фондів, якби вони використовувались з ефективністю попереднього періоду. Тим самим виокремлюємо вплив прибутку реалізованої продукції.
2. Збільшення фондомісткості, або зменшення фондовіддачі основних виробничих фондів, призвело до зниження рентабельності фондів на 0,17 пункти (25,41 – 25,58), де 25,41 = 12 : (26,5 + 20,73) х 100%.
У цьому разі виключається вплив коефіцієнта закріплення обігових коштів, оскільки в розрахунку він береться на рівні попереднього періоду.
3. Зменшення коефіцієнта закріплення оборотних виробничих фондів, тобто прискорення їх оборотності, спричинило підвищення рентабельності виробничих фондів на 0,88 пункти (26,29 – 25,41).
Таким чином, рентабельність фондів за наведеними чинниками загалом підвищилася на 3,8 пункти (3,09 – 0,17 + 0,88), що відповідає загальній зміні рентабельності фондів за звітний період порівняно з попереднім.
У таблиці 2.2 наведено основні показники, які характеризують майновий стан підприємства.
Частка коштів інвестованих в основні засоби збільшилась на 0,02 пункта. Як свідчить коефіцієнт зносу основних засобів майно підприємства зношене на 50% і темпи оновлення майна падають (коефіцієнт оновлення у 2003 році зменшився на 0,08 пунктів).
Таблиця 2.2
Показники оцінювання майнового стану ЗАТ „Фудс Компані”
| № п/п | Показник | Формула для розрахунку | 2006 р. | ||
| 1 кв. | 2 кв. | 3 кв. | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Частка основних засобів в активах | Залишкова варість ОЗ / Активи | 0,05 | 0,07 | 0,07 |
| 2 | Коефіцієнт зносу основних засобів | Знос ОЗ / Первісна вартість ОЗ | 0,47 | 0,50 | 0,50 |
| 3 | Коефіцієнт оновлення основних засобів | Збільшення за звітний період первісної вартості ОЗ / Первісна вартість ОЗ | х | 0,26 | 0,18 |
Розглянемо показники ділової активності підприємства, які характеризують ефективність використання основних фондів підприємства. (табл. 2.3).
Таблиця 2.3
Показники оцінювання ділової активності ЗАТ „Фудс Компані”
| № п/п | Показник | Формула для розрахунку | 2006 р. | ||
| 1 кв. | 2 кв. | 3 кв. | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Фондовіддача | Чиста виручка / Основні виробничі фонди | 49,13 | 61,72 | 56,61 |
| 2 | Коефіцієнт оборотності обігових коштів (обороти) | Чиста виручка / Обігові кошти | 3,65 | 3,44 | 4,21 |
| 3 | Період одного обороту обігових коштів (днів) | 360 / Коефіцієнт оборот. обігових коштів | 98,50 | 104,78 | 85,49 |
| 4 | Коефіцієнт оборотності запасів (обороти) | Собівартість / Середні запаси | 5,82 | 7,45 | 6,65 |
| 5 | Період одного обороту запасів (днів) | 360 / Коеф. обор. запасів | 61,86 | 48,31 | 54,11 |
| 6 | Коефіцієнт оборотності дебіторської заборгованості (обороти) |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||