Государственный долг: понятие, структура, проблемы и пути их решения
Высказывалось
также мнение
о том, что возможная
уступка российской
стороны в плане
переоформления
долгов ВЭБ в
суверенные
обязательства
Российской
Федерации
должна быть
сделана лишь
после объявления
банкротства
ВЭБ по текущим
обязательствам,
что позволило
бы максимально
обесценить
подлежащие
переоформлению
бумаги и добиться
дополнительных
уступок со
стороны кредиторов
(списания основной
суммы долга
не менее чем
на 50%). Необходимо
отметить, что
с позиций как
минимум 50%-го
списания основной
суммы долга
по обязательствам
PRIN и IAN на определенном
этапе публично
выступали и
сами российские
переговорщики.
В числе
неофициальных
«рекомендаций»
российской
делегации
звучала также
идея о целесообразности
переоформления
задолженности
ВЭБ не в еврооблигации,
эмитентом по
которым выступает
Минфин России,
а в валютные
облигации Банка
России. По мнению
сторонников
этой идеи, такое
урегулирование
позволило бы
в случае необходимости
в будущем нового
переоформления
задолженности
перед Лондонским
клубом не затрагивать
такой крупный
сегмент российских
обязательств
в его совокупности,
как еврооблигации.
Фактические
результаты
урегулирования,
объявленные
11 февраля 2000 г. во
Франкфурте-на-Майне
(ФРГ) по завершении
седьмого раунда
переговоров
делегации РФ
во главе с первым
заместителем
председателя
Правительства
РФ, министром
финансов РФ
М. Касьяновым
с Консультативным
комитетом
Лондонского
клуба во главе
с В. Вендтом
(«Дойче Банк»),
выглядели
следующим
образом7:
1.
Долг Внешэкономбанка
СССР переоформляется
(обменивается
с определенным
дисконтом) в
суверенный
долг Российской
Федерации в
форме еврооблигаций.
2. Предметом обмена являются обязательства PRINs и IANs, задолженность бывшего СССР по торговым соглашениям будет переоформляться в соответствии с отдельным предложением при аналогичных условиях.
3. Общая величина задолженности перед Лондонским клубом составляет 31,8 млрд. долл. Эта сумма состоит из 22,2 млрд. задолженности по реструктуризированным кредитам (PRINs), 6,8 млрд. долл. задолженности по процентным облигациям ВЭБ (IANs) и 2,8 млрд задолженности по просроченным процентным платежам (PDI) по PRINs и IANs (включая проценты на проценты), рассчитанной на 31 марта 2000 г.
4. Российская Федерация предлагает обменять обязательства PRINs на 30-летние еврооблигации с дисконтом 37,5% от номинала. Облигации IANs будут также обмениваться на 30-летние еврооблигации, но с дисконтом 33% от номинала. Новые еврооблигации будут иметь переменную величину купона, который будет выплачиваться 2 раза в год, период амортизации - 47 полугодовых купонов после 7 лет льготного периода.
5. Российская Федерация одновременно предлагает обменять требования по просроченным процентам PDI на новые российские еврооблигации (по номиналу, без дисконта), погашаемые в течение 10 лет (6-летний льготный период) и купоном, равным 8,25% годовых. На дату юридического вступления в силу сделки по обмену будет произведен наличный платеж в сумме около 9,5% от номинала (270 млн долл.) этих 10-летних еврооблигаций.
Эффективность обмена. На основании разработанной программой рядом экспертов8 можно привести следующую таблицу, показывающую эффективное изменение обязательств России перед Лондонским клубом.
| Показатель | По PRINs и IANs | По новым еврооблигациям 2010 г. и 2030 г. | Изменение, % |
| Суммарный объем необходимых платежей (по номиналу, обслуживание и погашение), млрд. долл. | 58,24 | 43,27 | -25,7 |
| Приведенный поток платежей (при ставке дисконтирования 17%), млрд. долл. | 18,18 | 8,98 | -50,6 |
| Дюрация* (при ставке дисконтирования 17%), лет | 6,05 | 7,31 | 20,8 |
| Общий объем обязательств в обращении (по еврооблигациям до выплаты 270 млн долл.) | 31,8 | 21,2 | -33,3 |
| Величина купонных выплат (по еврооблигациям рассчитан | LIBOR+ 0,8125 | 2030 - 5,97 | -13,6 |
| приведенный купон), % годовых |
При расчете 7,1625 |
2010 - 9,16 Общий - 6,19 |
|
| Расчетная стоимость (агрегирована при ставке дисконтирования 17%), % от номинала | 28,23 | 42,2 | - |
| Рыночная стоимость (агрегирована исходя из цен на конец февраля), % от номинала | 24 | 35,26 | - |
Все вышесказанное, с одной стороны, действительно подтверждает заявления правительства о значительном снижении долговой нагрузки по Лондонскому клубу. График платежей стал более равномерным и выполнимым, ежегодные платежи в период с 2002 до 2022 г. колеблются от 1 до 2,5 млрд долл. Пик платежей приходится на 2009 г. - более 2,7 млрд долл. Это несопоставимо с первоначальным графиком, по которому в 2008-2011 гг. пришлось бы выплачивать более чем по 5 млрд долл.
С другой стороны, необходимо отметить, что при переоформлении не удастся значительно удлинить период заимствований. Можно было бы говорить о большем успехе реструктуризации, если бы основные объемы амортизации долга приходились на более поздние сроки.
До реорганизации долга и его переоформления в российские еврооблигации количество этих ценных бумаг в обращении составляло около 15,5 млрд. долл. по номиналу. После переоформления суммарный объем евробондов увеличится в 2,4 раза и составит более 36,5 млрд. долл. Значительное увеличение объема этих бумаг практически не оказало негативного эффекта на доходность еврооблигаций.
Успешное завершение переговоров российского правительства с МВФ и Всемирным банком в середине июля 1998 г. о предоставлении стабилизационного кредита на сумму $22,6 млрд9. в 1998-1999 гг. дало правительству время и средства для реструктуризации государственного долга. Наиболее рациональной стратегией в сложившейся ситуации представлялось сокращение "короткого" и дорогого внутреннего долга за счет увеличения внешнего - значительно менее дорогого и "длинного".
1.3 Современное состояние.
В последние годы благодаря благоприятной конъюнктуре мировых сырьевых рынков в 2003-2004 г., а также грамотной политике правительства в монетарной и фискальной сферах, добившегося также существенного улучшения отношений с Западом, долговое бремя России значительно сократилось. Долговое бремя России снижается, как в абсолютном выражении, так и относительно ВВП, в то время как обслуживание внешнего долга осуществляется исключительно за счет внутренних ресурсов. При этом если раньше долговые выплаты связывали всю экономику страны и являлись для нее непосильным грузом, то теперь, благодаря гибкой фискальной политике, они не являются столь обременительными, федеральный бюджет сводится с профицитом, а правительство может себе позволить производить досрочные выплаты по долгам и расходы на другие сектора экономики. В прошлом году правительство досрочно произвело выплаты в счет погашения внешней задолженности, в результате чего расходы по обслуживанию и погашению долга в 2004 г. сократились до $16,1 млрд.
В 1992 г. внешний долг правительства РФ более чем в два раза превышал номинальный объем ВВП. В 1999 г. отношение внешнего долга к ВВП составляло 57%, в 2001 г. - уже 42%, а к концу 2005 г. общий объём государственного долга (включая внутренний) сократится до 29- 30 % ВВП10.
В абсолютном выражении внешний долг на конец 1998 г. был равен $156 млрд., а на конец 2001 - около $130 млрд. Согласно проекту федерального бюджета РФ, государственный внешний долг России на 1 января 2004 года составил $124,5 млрд., из которых задолженность по кредитам иностранных правительств составит $54,4 млрд., задолженность перед Парижским клубом кредиторов - $43,6 млрд. Из стран Парижского клуба наибольшая задолженность у России перед Германией - $18,6 млрд. Долг перед Италией на 1 января 2004 года составит $5,5 млрд., США - $3,8 млрд., Японией - $3,7 млрд., Францией - $3 млрд., Канадой - $1,7 млрд., Австрией - $2,6 млрд., Великобританией - $1,4 млрд. Долг перед кредиторами, не являющимися членами Парижского клуба, на 1 января 2004 года составит $4,4 млрд., задолженность бывшим странам СЭВ - $3,3 млрд., по кредитам иностранных коммерческих банков и фирм - $3 млрд., перед международными финансовыми организациями - $11,1 млрд. Объем долга по государственным ценным бумагам РФ, выраженным в иностранной валюте, на 1 января 2005 года будет равен $49,8 млрд., по еврооблигационным займам - $42,5 млрд., по ОВВЗ - $7,3 млрд11.
Таким образом, Россия подошла к 2005 году с достаточно неплохими показателями. В настоящий момент на мировом рынке сложилась благоприятная конъюнктура, для нашей страны это выражается в высоких ценах на сырьевых рынках. Последние годы Россия является чистым нетто-экспортёром, по разным оценкам в страну поступает 22 - 25 $ млрд. платёжной выручки12. В 2004 году в России заработал стабилизационный фонд, деятельность которого снижает риски российских евробондов, а следовательно и выплаты по ним.
В середине текущего года правительство разработало концепцию управления государственным долгом, главная идея которой заключается в устранении существующего дисбаланса между внешним и внутренним долгом. Другими словами, платить иностранным кредиторам государство собирается за счет заимствований у россиян.
Общий объем внешних заимствований в их абсолютном исчислении в результате подобной операции действительно сократится. Правда, с точки зрения экономической политики в этом случае более важным является другой вопрос: на сколько сократится общая долговая нагрузка в процентах от внутреннего валового продукта (ВВП). Важно, чтобы сокращался именно этот показатель - в идеальной ситуации, за счет роста экономики, а уже потом за счет снижения абсолютной суммы долга. И абсолютные цифры в данном случае больше интересны при заполнении ежегодного "бухгалтерского баланса" страны, нежели при планировании долгосрочной экономической стратегии.
На данный момент занять у населения и внутренних кредиторов можно под 6-8 % годовых, в то время как внешние заимствования обходятся сейчас России в 8-12 %, а если индекс сырьевых рынков пойдёт вниз, а соответственно и увеличатся риски, то внешние заимствования будут обходиться гораздо дороже. «В российских бумагах отсутствуют курсовые риски и риски, связанные с ценами на нефть и т.д. Поэтому размещение на внутреннем рынке нам более удобно»13.
Между тем по планам Минфина объем внутреннего долга в 2004-2005 годах, рассчитанный, исходя из потенциального спроса и предложения, будет возрастать до 1000 млрд. рублей (6,7 % к ВВП) на начало 2005 года и до 1200 млрд. рублей (7,3 % к ВВП) на начало 2006 года. В 2004-2005 годах гоcдолг будет сокращаться, хотя и более медленными по сравнению с 2000-2003 годами темпами.
По последней официальной информации Россия в 2005 году выплатит по внешнему долгу 17,7 млрд. долларов. На погашение основного долга будет направлено 11,5 млрд. долл., на выплату процентов - 6,2 млрд. долларов. В 2005 году расходы на выплату процентов по внешнему долгу будут "почти на 1 млрд. долл. меньше, чем в этом году14".
Глава 2
2.1 Государственные программы.
В контроле и регулировании нуждаются любые процессы, состояния и действия. Легко представить себе тот хаос, который творился бы в экономике, если бы государство не создавало долгосрочных программ, не проводило мониторинг, не осуществляло должного контроля. Легко, потому что этот хаос мы наблюдали в начале 90-х годов в области государственного долга, когда государство в лице правительство и министерства финансов бездумно брало долги, не имея даже среднесрочной программы, не говоря уже о каких-то перспективных проектах. Период первой половины-середины 90-х гг. характеризовался тесным сотрудничеством РФ с МВФ, ЕБРР, а также частными кредиторами и инвесторами. Согласно отчетам спецкомиссии палаты представителей США, в РФ было перекачано в виде кредитов и вложений несколько десятков миллиардов долларов. Нередко эти деньги использовались, как нам говорили «по нецелевому назначению», а попросту разворовывались.
До 1998 года у аналитиков складывалось впечатление, что Российское правительство живёт одним днём. В подтверждение этим словам можно привести ситуацию с внутренним долгом, которая была рассказана в предыдущей главе. Августовский кризис 1998 г. переломил эту тенденцию - уже действовавшие программы кредитования были заморожены, финансовые организации стали требовать возврата долгов. Для РФ настали трудные времена, усугубившиеся резким уменьшением притока нефтедолларов из-за упавших цен на черное золото. К этому добавилась политическая нестабильность в стране, выразившаяся в смене менее чем за год четырех правительств, что дополнительно отпугивало кредиторов и инвесторов.
В 1999 году проблема платежей по государственным долгам достигла своего апогея. Нужно было выбирать из двух, как говорится, зол: не платить по долгам – что приведёт к ещё большему недоверию инвесторов и осуждению мировым сообществом, или платить, но так как свободных денег в экономике нет, то придётся выплачивать за счёт резервов Центробанка. Из двух зол правительство выбрало меньшее, а точнее вариант номер 2. Но, как мы помним, Центробанк истратил огромную часть своих золотовалютных резервов в 1998 году на погашение внутреннего долга, и к 1999 году они находились всего лишь на уровне $13 млрд. Ничего не оставалось делать, как «включить печатный станок», что привело к взлёту инфляционных процессов и удорожанию американской валюты. В 1999-2000 гг. Центробанк профинансировал $6,9 млрд.15 в качестве платы по долгам Российской Федерации.
Достигнутая в начале 2000 г. договоренность о полномасштабной реструктуризации российского коммерческого долга Лондонскому клубу кредиторов с частичным его списанием вызвала у некоторых представителей российских властей надежду на повторение подобного успеха в отношениях с Парижским клубом. В рамках осуществления такого плана в бюджет 2001 г. не были включены необходимые финансовые средства, а в начале 2001 г. была предпринята попытка в одностороннем порядке прекратить платежи Парижскому клубу в части долга, унаследованного от бывшего СССР. Угроза применения санкций со стороны официальных кредиторов вынудила российские власти отказаться от дальнейшего осуществления этого плана. 19 января 2001 г. они официально заявили о проведении политики обслуживания и погашения долга в соответствии с официальным графиком платежей.
Таким образом, лишь в 2001 году правительство продекларировало официально о том, что составление программ и планов урегулирования долгов является первоочередной задачей. Разобравшись с дисбалансом на федеральном уровне, правительство принялось за субъекты и власти на местах. И до сох пор этот процесс продолжается. В частности в этом году счетная палата выявила нарушения бюджетного законодательства в ряде регионов РФ. Об этом сообщает управление информации и общественных связей Счетной палаты РФ по итогам коллегии, на которой рассматривались результаты проверки состояния долговых обязательств субъектов РФ на примере ряда регионов, в том числе Республики Карелия, Астраханской и Сахалинской областей. Так, при составлении бюджетов Астраханской области на 2002 и 2003гг. не составлялись программы государственных внутренних заимствований16.
Официальная позиция Правительства РФ по вопросам долговой политики заключается в том, чтобы осуществлять все выплаты по внешнему долгу, во-первых, за счет бюджетных источников, а во-вторых, согласно, а при благоприятных обстоятельствах даже с опережением оригинального графика платежей. Рациональная стратегия заключается в том, чтобы в качестве средств платежа использовать в первую очередь активы, более дорогие в данный момент, но дешевеющие в перспективе. Использование активов, дешевых в настоящее время и дорожающих в перспективе, целесообразно откладывать до более позднего времени. С этой точки зрения цены большинства предлагаемых неклассических средств платежа по сравнению с наличными деньгами, получаемыми властями в качестве традиционных бюджетных доходов, являются весьма низкими, растущими в перспективе. Использование для обслуживания и погашения долга более дешевых средств платежа при дальнейшем их неизбежном удорожании неоптимально и ведет к существенным экономическим потерям. Для сглаживания платежей в предстоящие годы следует провести опережающее погашение части долговых обязательств, приходящихся на 2002-2008 гг. При последовательном проведении в течение предстоящего десятилетия оптимальной стратегии снижения долгового бремени угроза долгового кризиса будет устранена, долговая проблема в ее нынешнем виде перестанет существовать, а темпы экономического роста будут более высокими17.
Бюджетный Кодекс даёт следующую характеристику государственным программам. Программа государственных внешних заимствований Российской Федерации представляет собой перечень внешних заимствований Российской Федерации на очередной финансовый год с разделением на несвязанные (финансовые) и целевые иностранные заимствования с указанием по каждому из них18:
1) для несвязанных (финансовых) заимствований:
источника привлечения;
суммы заимствования;
срока погашения;
2) для целевых иностранных заимствований:
конечного получателя;
цели заимствования и направления использования;
источника заимствования;
суммы заимствования;
срока погашения;
гарантий третьих лиц по возврату средств в федеральный бюджет конечным заемщиком, если для него предусмотрен такой возврат, с указанием организации (органа), предоставившей гарантию, срока действия и объема обязательств по гарантии;
оценки объема использованных средств до начала очередного финансового года;
прогноза объема использования средств в очередном финансовом году.
В программе государственных внешних заимствований в обязательном порядке указывается верхний предел суммы заимствований. Таким образом, главным контролирующим органом по вопросам государственного долга выступает правительство Российской Федерации.
В данной главе поставлена цель - провести сравнительную характеристику программ 2003, 2004 и 2005 годов, соответственно подвести итоги по 2003 и 2004 году и проанализировать проект 2005 года19. Начнём с итогов 2003 года.
В представленном Министерством финансов Российской Федерации материале, в частности, отмечается, что в 2003 году фактическое привлечение денежных средств за счет размещения государственных облигаций на рыночных условиях составило 132,36 млрд. рублей. Благодаря эффективной долговой и макроэкономической политике удалось полностью восстановить доверие инвесторов к рынку внутренних заимствований, что привело к увеличению ликвидности рынка и объемов размещаемых на нем финансовых инструментов. В течение 2003 года улучшились качественные характеристики рынка: продолжилось снижение доходности ГКО-ОФЗ; благоприятная для Министерства финансов Российской Федерации макроэкономическая ситуация позволила значительно удлинить сроки государственных внутренних заимствований и продолжить работу по оптимизации платежного графика по государственному внутреннему долгу в части недопущения возникновения пиков платежей при увеличении объемов заимствований; стратегия формирования портфеля государственных внутренних обязательств, основанная на предложении разнообразных финансовых инструментов, была положительно воспринята инвесторами. Значительно увеличилась ликвидность рынка и ежедневный оборот по государственным облигациям.
В 2003 году Минфином России на основании действующего законодательства продолжен процесс значительного увеличения объемов средств, направляемых на выплату отдельным категориям граждан РФ предварительной компенсации (компенсации) вкладов в Сберегательном банке РФ и вкладов (взносов) в организациях государственного страхования, являющихся гарантированными сбережениями согласно Федеральному закону "О восстановлении и защите сбережений граждан Российской Федерации".
В 2003 году предоставлено государственных гарантий Российской Федерации на сумму 33,3 млрд. рублей или 94% от объемов, определенных Программой государственных внутренних заимствований20.
Итак, необходимо отметить, что в 2003 году ситуация на рынке государственного внутреннего долга продолжила оставаться позитивной. В основном это связано с большим доверием частных инвесторов и с благоприятным фоновым окружением, хотя в какой-то мере эти показатели взаимосвязаны. Привлечение средств ниже установленной «нормы» говорит о меньшей потребности государства в заёмных средствах, связанных с увеличившимися поступлениями в страну нефтедолларов. Снижение доходности на рынке ОФЗ свидетельствует о большей оборачиваемости средств, что также является позитивным фактором. Продолжившиеся выплаты согласно Федеральному закону "О восстановлении и защите сбережений граждан Российской Федерации"21 говорят о строгой направленности государства выполнять взятые на себя обязательства перед населением.
Программа государственных внутренних заимствований на 2004 год формировалась в условиях активного расширения рынка государственных внутренних заимствований в 2002 году - первой половине 2003 года, обусловленного сложившейся макроэкономической конъюнктурой (большим положительным сальдо платежного баланса, увеличением национальных золотовалютных резервов и, соответственно, значительным рублевым предложением на внутреннем рынке), а также проводимой Правительством Российской Федерации политикой по замещению внешних источников финансирования внутренними.
Позитивные изменения, произошедшие на рынке государственных внутренних заимствований в 2002-2003 гг., создали предпосылки для значительного увеличения государственного внутреннего долга (при одновременном снижении внешнего долга) за счет удлинения сроков заимствований на внутреннем рынке и недопущения пиковых нагрузок на федеральный бюджет.
В январе - мае 2004 года, в рамках проведения политики удлинения сроков государственных заимствований, Минфин России продолжил размещение долгосрочных выпусков ОФЗ. В результате размещения указанных ценных бумаг значительно увеличилась дюрация рыночного портфеля ГКО-ОФЗ, составившая на 1 июня 2004 года 1614 дней (на 5 января 2004 года - 984 дня).
Кроме того, деятельность Минфина России была направлена на увеличение объема в обращении существующих наиболее ликвидных выпусков государственных ценных бумаг в рамках курса на создание базовых выпусков.
В течение первого квартала 2004 года произошло снижение доходности по государственным ценным бумагам, обращающимся на организованном рынке ценных бумаг. Сложившаяся ситуация в денежно-кредитной сфере в условиях высокого уровня рублевой ликвидности привела к значительному спросу на любые рублевые инструменты и падению доходности по государственным и корпоративным долговым обязательствам.
За первые пять месяцев 2004 года расходы на обслуживание государственного внутреннего долга, выраженного в государственных ценных бумагах, составили 10, 75 млрд.рублей.
С такими данными правительство подошло к формированию Программы государственных заимствований на 2005 год. Она формировалась с учетом принятой в 2003 году Правительством Российской Федерации Долговой стратегии, предусматривающей снижение совокупного государственного долга Российской Федерации и замещение внешних источников финансирования внутренними заимствованиями.
Позитивные изменения, произошедшие на рынке государственных внутренних заимствований в 2002 - первой половине 2004 г.г., создали предпосылки для сохранения государственных внутренних заимствований на достигнутом в 2004 году уровне за счет удлинения сроков заимствований, недопущения пиковых нагрузок на бюджет и улучшения структуры государственного долга.
В настоящее время ситуация на рынке ГКО-ОФЗ характеризуется стабильным спросом со стороны отдельных инвесторов и низкой стоимостью привлечения средств для федерального бюджета. Однако, существует риск того, что в случае изменения экономической конъюнктуры произойдет сокращение спроса на государственные ценные облигации со стороны традиционных покупателей и Минфин России может столкнуться с угрозой невыполнения плана заимствований на фоне роста стоимости обслуживания долговых обязательств.
В связи с этим, наряду с исполнением количественных показателей по привлечению средств и обслуживанию долга, изложенных в Программе, одним из основных приоритетов Минфина России и Банка России в части государственных внутренних заимствований является повышение уровня рыночной ликвидности и расширение круга инвесторов на рынке государственных ценных бумаг.
В Программе государственных внутренних заимствований Российской Федерации на 2005 год на погашение иных долговых обязательств предполагается направить средства в сумме 35,72 млрд. руб., в том числе на погашение векселей Министерства финансов Российской Федерации - 3,37 млрд. рублей, на погашение государственных долговых товарных обязательств (для граждан, по различным причинам не успевшим погасить облигации целевых беспроцентных займов и целевые чеки на приобретение автомобилей) -1,0 млрд. рублей, прочее погашение - 0,05 млрд. рублей, исполнение государственных гарантий - 1,3 млрд. рублей.
Компенсационные выплаты по дореформенным сбережениям граждан подлежат исключению из проекта программы государственных внутренних заимствований и будут учтены в сумме 30 млрд. руб. в расходах федерального бюджета на 2005 год, в связи с введением с 1 января 2005 года новой бюджетной классификации. Указанные расходы, связанные с выплатой компенсаций по сбережениям, не могут быть учтены в структуре государственного внутреннего долга, поскольку из-за непринятия ряда федеральных законов в развитие рамочного Федерального закона "О восстановлении и защите сбережений граждан Российской Федерации" не может быть определена стоимость долговых обязательств по дореформенным сбережениям граждан, выраженная в рублевом эквиваленте, и, соответственно, определен объем государственного внутреннего долга по указанному виду задолженности.
На погашение задолженности по векселям Минфина России планируется направить 3,37 млрд. рублей, что позволит практически полностью рассчитаться с Банком России по этому виду долга. Оставшийся незначительный объем векселей будет погашен в 2006 году.
Теперь проанализируем программу внешних заимствований на 2004-2005 годы22. В предоставленном материале проведена сравнительная характеристика доходности к погашению еврооблигаций Российской Федерации, Бразилии и Турции. Исходя из них видно, что Россия, имеющая вместе с двумя другими странами кредитный рейтинг ВВ23, возглавляет список своей группы. Это означает, что инвесторы на данный момент охотнее вкладывают деньги в долговые обязательства Российской Федерации, нежели других стран. Далее в материале Минфина говорится о снижении доходности по рублёвым заимствованиям. Программа заимствований на 2004-2005 годы складывалась именно под влиянием этих двух факторов. В данном проекте сформулированы следующие принципы:
Максимальное ограничение принятия обязательств по привлечению кредитов иностранных государств и займов международных финансовых организаций по новым проектам, финансируемым из федерального бюджета.
Сокращение неэффективно используемых займов и займов, реализуемых в течение длительного времени.
Максимальное привлечение займов для финансирования расходов по уже реализуемым проектам с целью их завершения.
Концентрация заемных ресурсов для реализации новых крупных имеющих общегосударственное значение инфраструктурных проектов, решения по реализации которых в счет «связанных» кредитов и займов международных финансовых организаций уже принято Правительством.
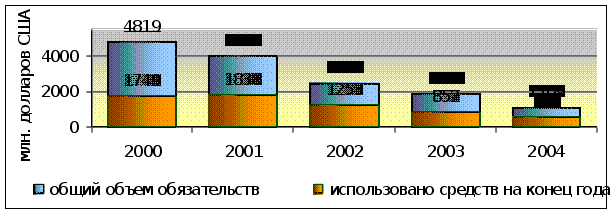 Ниже
представлен
общий объем
обязательств
по привлечению
средств, предусмотренный
Программой
государственных
внешних заимствований
(кредиты правительств
иностранных
государств)
Из данной гистограммы видно, что правительство с каждым годом в рамках реализации программы снижает поступления кредитов от иностранных государств, но остаётся непонятным тот факт, что использование средств осуществляется в «половинчатом объёме». Ведь если с 2000 года бюджет верстается с профицитом, то данные привлечённые средства расходуются только с теми целевыми аспектами, для решения которых они привлекались. Сам собой напрашивается вывод о неэффективном использовании данных средств. Но всё же если сравнить процент использования по годам (2000-36%,2001-46%,2002-51%,2003-44%,2004-51%) наблюдается тенденция к увеличению доли использованных средств, т.е. к увеличению эффективности. Из общего объёма привлечённых средств с каждым годом всё больше ассигнований направляется на социальную сферу, но за счёт этого происходит уменьшение поступлений в промышленность. Однако, проверка Счетной палаты соответствия программы государственных внешних заимствований Российской Федерации у международных финансовых организаций по решению приоритетных социально-экономических задач, а также ряд тематических проверок использования средств займов международных финансовых организаций для финансирования различных проектов показали, как правило, низкую отдачу от их реализации для народного хозяйства и улучшения социального обеспечения населения. Рассмотрение портфеля проектов программы государственных внешних заимствований за последние несколько лет в целом позволяет сделать вывод о том, что наблюдается значительное распыление средств по большому числу несвязанных между собой проектов.
Во многом это явилось следствием того, что у России нет единой стратегии привлечения средств, а программы заимствований в известной степени формировались в соответствии со стратегическими и тактическими целями международных финансовых организаций и инициативами отдельных министерств и ведомств.
Однако 48 % средств, привлекаемых правительством у международных организаций, тратиться на инфраструктурные проекты. Подводя итоги анализа программ, необходимо отметить следующее:
С каждым годом правительство России уменьшает объём заимствований.
Происходит замещение «дорогого» внешнего долга «дешёвым» внутренним.
Отчисления из общего объёма поступающих средств на консультационные услуги с каждым годом сокращаются24.
Приоритетной целью становится социальная сфера.
С 2001 года заявлено о проведении политики обслуживания и погашения внешних долгов.
Ужесточение контроля над заимствованиями проявляет себя на всех уровнях бюджетной системы.
Неэффективность и длительность использования средств сменяется большей продуктивностью и стремление к скорейшему завершению «долгих» проектов.
2.2 Управление долгом.
Штудируя бюджет-2004, немногие обратили внимание на одно обстоятельство. В нынешнем году Россия заплатит по внешнему долгу на 2 с лишним миллиарда долларов больше, чем планировалось изначально, сразу после реструктуризации российской задолженности перед иностранными кредиторами.
В целом это приблизительно столько же, сколько в прошлом, "пиковом" году. Поскольку никто о корректировке стратегии внешних выплат официально не объявлял, остается предположить, что "довесок" - скорее всего попытка использовать благоприятную внешнеэкономическую конъюнктуру. Вместе с тем понятно: конъюнктура изменчива, и без просчитанной долгосрочной политики управления госдолгом, считают специалисты, нам не обойтись25.
Вопрос об эффективном управлении государственным, преимущественно внешним долгом впервые возник еще в 1996 году на волне президентских выборов. Выборы прошли, волна улеглась, а проблема ничуть не утратила своей актуальности. Еще бы! В 1981 году долг СССР составлял всего 5 миллиардов долларов, в 1985-м - уже 25 миллиардов, в 1991-м - 68, в прославившемся дефолтом 1998 году долговая вершина России - правопреемницы СССР - поднялась до 158 миллиардов.
Однако для управления госдолгом важна не только абсолютная величина, но и ее структура. Специалисты условно делят долги на две части: рыночную и нерыночную. Нерыночная часть задолженности не поддается реструктуризации. Обычно это долги перед государствами и международными финансовыми институтами.
Существует подготовленная Минфином и внесенная в Правительство Концепция по управлению государственным долгом. Документ подготовлен достаточно давно. Однако его судьба пока совершенно неясна. Судя по всему, кабинет министров рассматривать его в ближайшее время не собирается.
Точной выверки долга так и не произошло, отсутствует прозрачный учет долговых обязательств. Отсюда разночтения, причем более чем солидные. Так, по данным Минфина на 1 января 2004 года величина внешней задолженности составляла 132,8 миллиарда, а по информации ЦБ - 111,3 миллиарда долларов. Даже если предположить, что два уважаемых ведомства используют разные методики для расчета, то все равно такая разница выглядит более чем странно.
Не решен основной институциональный вопрос: какая организация должна непосредственно отвечать